


Сегментация мирового рынка судостроения по типу (круизные суда, грузовые суда, военные суда, буксиры, рыболовные суда, танкеры-бункеровщики, малые пассажирские суда и малые суда для перевозки генеральных грузов), конечный пользователь (транспорт и военный транспорт) — тенденции отрасли и прогноз до 2032 г.
Каковы основные направления судостроения
Мировой рынок судостроения демонстрирует значительный рост, обусловленный растущим спросом на коммерческие суда, морские суда и технологически продвинутые суда для транспортировки энергии. Достижения в технологии судостроения, такие как автоматизация, технология цифровых двойников иИИ- оптимизация дизайна, трансформирует отрасль за счет повышения эффективности и снижения затрат на строительство. Растущее внедрение СПГ и гибридных силовых установок также способствует расширению рынка, поскольку судоходные компании сосредоточены на сокращении выбросов углерода и соблюдении строгих экологических норм. Азиатско-Тихоокеанский регион доминирует на рынке, причем такие страны, как Китай, Южная Корея и Япония, лидируют в производстве судов из-за сильной государственной поддержки, развитой инфраструктуры и квалифицированной рабочей силы. Оборонный сектор также подпитывает спрос, поскольку страны инвестируют в современные военно-морские флоты для обеспечения безопасности на море. Кроме того, растет число решений для умных кораблей, включая IoTуправление флотомМониторинг в реальном времени революционизирует работу судов. С ростом мировой торговли, морской разведки нефти и газа и инноваций, основанных на устойчивом развитии, рынок судостроения готов к дальнейшему расширению в ближайшие годы.
Каковы размеры и темпы роста судостроения
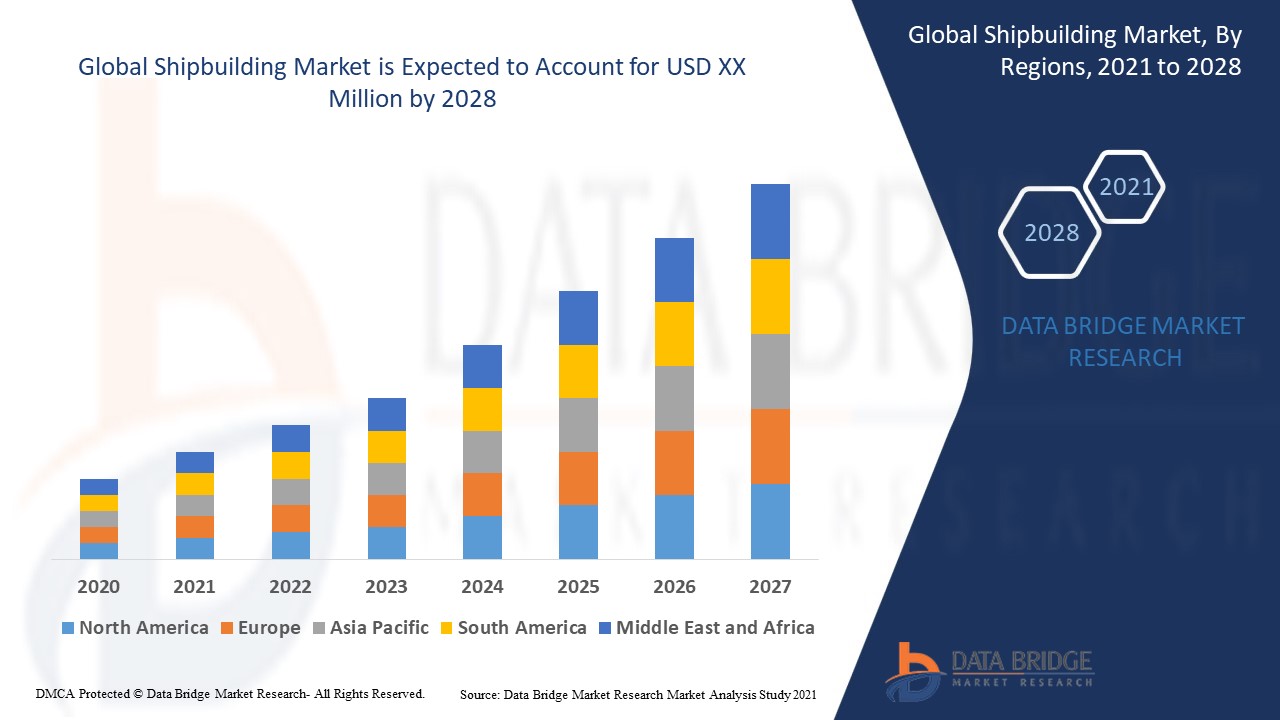
По данным Data Bridge Market Research Analysis Размер мирового рынка судостроения был оценен в 145,65 млрд долларов США в 2024 году и, по прогнозам, достигнет 212,75 млрд долларов США к 2032 году с CAGR 4,85% в течение прогнозируемого периода 2025-2032 годов. В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):145,65 млрд долларов
- Ожидаемая рыночная стоимость (2032):212,75 млрд долларов
- Прогноз CAGR (2024-2032):4.85%
Каковы основные тенденции в судостроении
«Увеличение внедрения систем сжиженного природного газа и гибридных двигателей»
Одной из заметных тенденций на рынке судостроения является растущее внедрение СПГ и гибридных силовых установок для удовлетворения строгих экологических норм и сокращения выбросов углерода. Благодаря глобальным усилиям по декарбонизации морской отрасли судостроители интегрируют двигатели с двойным топливом, системы хранения аккумуляторов и энергоэффективные конструкции в соответствии со стандартами выбросов IMO 2023. Например, южнокорейские Samsung Heavy Industries и Hyundai Heavy Industries лидируют в разработке контейнеровозов и балкеров на СПГ, что значительно снижает выбросы парниковых газов по сравнению с традиционными дизельными судами. Кроме того, China Merchants Energy Shipping недавно разместила заказы на несколько балкеров Newcastlemax, оснащенных топливными системами с низким уровнем выбросов. В то время как правительства и морские организации настаивают на «зеленых» судостроительных решениях, ожидается, что спрос на топливосберегающие суда следующего поколения будет расти, что изменит глобальный рынок судостроения в сторону более чистых и устойчивых морских операций.
Сфера охвата и сегментация рынка судостроения
|
Атрибуты |
Судостроение Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Судостроительный рынокОпределение
Судостроение - это процесс проектирования, строительства и сборки различных типов морских судов, включая грузовые суда, пассажирские суда, военные суда, рыболовные суда и танкеры, для коммерческих, оборонных и промышленных целей. Он включает в себя несколько этапов, таких как изготовление корпуса, оснащение, сварка, установка двигательной установки и окончательное тестирование, для обеспечения мореходности и соблюдения международных морских правил.
Динамика рынка судостроения
Водители
- Рост спроса на коммерческие суда
Рост мировой торговли и морских перевозок значительно подпитывает спрос на грузовые суда, контейнеровозы и балкеры. Поскольку более 80% мировой торговли осуществляется морскими путями, потребность в высокопроизводительных, экономичных судах находится на рекордно высоком уровне. Судоходные компании все чаще размещают заказы на более крупные и технологически совершенные суда для оптимизации грузовых перевозок и снижения затрат. Например, Maersk и MSC недавно инвестировали в контейнеровозы следующего поколения, оснащенные интеллектуальными логистическими технологиями для улучшения обработки грузов и эффективности использования топлива. Этот растущий спрос на модернизированные коммерческие суда позиционирует судостроение как важнейшую отрасль, стимулируя необходимость непрерывных инноваций и расширения производства.
- Использование технологий зеленого судостроения
С жесткими экологическими нормами и растущим вниманием к устойчивой морской практике судостроительная отрасль переживает сдвиг в сторону зеленых технологий. Правила Международной морской организации (ИМО) 2023 года подчеркивают сокращение выбросов углерода, что приводит судостроителей к разработке судов на СПГ, водородном топливе и электрических судах. Такие компании, как Hyundai Heavy Industries и Mitsubishi Heavy Industries, инвестируют в энергоэффективные конструкции корпуса, ветровые двигательные установки и двигатели с низким уровнем выбросов для соблюдения этих правил. Maersk запустила свой первый углеродно-нейтральный проектметанолконтейнеровоз, устанавливающий ориентир для устойчивого судоходства. Этот растущий акцент на экологичном судостроении служит основным фактором в изменении будущего морских перевозок.
Возможности
- Рост военно-морского и оборонного судостроения
Рост геополитической напряженности и увеличение оборонных бюджетов во всем мире привели к значительному росту военно-морского и оборонного судостроения. Правительства инвестируют в современные военные корабли, подводные лодки и патрульные суда для повышения их морской безопасности и стратегического присутствия. Например, США и Великобритания активизировали свои усилия по закупке кораблей, а ВМС США планируют расширить свой флот атомных подводных лодок и ракетных эсминцев. Аналогичным образом, Китай и Индия активно инвестируют в отечественные программы судостроения, такие как индийский проект 75 для подводных лодок коренных народов и китайские эсминцы типа 055. Это расширение предоставляет выгодные рыночные возможности для судостроителей, поскольку оборонные контракты часто приводят к долгосрочному сотрудничеству и технологическим достижениям в военно-морском машиностроении.
- Увеличение прогресса в технологии умных судов
Судостроительная отрасль переживает цифровую трансформацию с интеграцией ИИ, IoT и других технологий.цифровой двойникТехнологии, позволяющие разрабатывать умные корабли. Эти технологии обеспечивают автономную навигацию, предиктивное техническое обслуживание, мониторинг производительности в режиме реального времени и повышенную топливную эффективность, что значительно снижает эксплуатационные расходы и человеческие ошибки. Ведущие игроки отрасли, такие как Rolls-Royce и Samsung Heavy Industries, инвестируют в интеллектуальные корабли с искусственным интеллектом, а Rolls-Royce представляет свою концепцию автономных грузовых судов, которые работают без экипажей на борту. Кроме того, Samsung Heavy Industries разрабатывает суда следующего поколения с системами мониторинга на основе IoT, улучшая производительность судов и сокращая время простоя. Растущий спрос на оцифрованные и управляемые искусственным интеллектом корабли представляет собой важную рыночную возможность для судостроителей стать пионерами интеллектуальных морских решений и получить конкурентное преимущество в отрасли.
Ограничения/проблемы
- Высокие производственные затраты
Судостроительная отрасль сталкивается с серьезными проблемами из-за роста производственных затрат, в первую очередь из-за роста цен на сырье, такое как сталь и алюминий. Поскольку судостроители стремятся производить суда высокой емкости и топливно-эффективные, спрос на специализированные сплавы и коррозионно-стойкие материалы вырос, что еще больше увеличило расходы. Кроме того, интеграция передовых технологий автоматизации и цифрового судостроения, таких как системы проектирования на основе ИИ и роботизированная сварка, увеличила первоначальные инвестиционные затраты. Расходы на рабочую силу также выросли, поскольку отрасль требует высококвалифицированных работников для эксплуатации и обслуживания этих сложных систем. Например, в Южной Корее судостроители, такие как Hyundai Heavy Industries, вкладывают значительные средства в автоматизацию, чтобы уменьшить трудовую зависимость, но переход остается дорогостоящим. Это финансовое бремя затрудняет конкуренцию малых и средних верфей, ограничивая расширение рынка.
- Строгие экологические правила
Судостроительный сектор находится под огромным давлением, чтобы соответствовать строгим экологическим нормам, особенно тем, которые введены Международной морской организацией (ИМО) для сокращения выбросов парниковых газов. Переход на экологически чистые двигательные установки, такие как СПГ, водород и аммиачное топливо, требует значительных инвестиций в исследования и модернизацию существующих автопарков. Судостроители также должны интегрировать энергоэффективные конструкции корпуса, системы очистки выхлопных газов и гибридные двигательные технологии для достижения целей устойчивого развития. Например, Mitsubishi Heavy Industries инвестирует в проекты судов, работающих на аммиаке, в соответствии с целями IMO 2050 по декарбонизации, но внедрение таких технологий остается дорогостоящим и логистически сложным. Это нормативное бремя увеличивает эксплуатационные расходы, что затрудняет для традиционных судостроителей сохранение конкурентоспособности при обеспечении соответствия меняющимся глобальным экологическим стандартам.
Этот отчет о рынке содержит подробную информацию о новых недавних событиях, торговых правилах, анализе импорта-экспорта, анализе производства, оптимизации цепочки создания стоимости, доле рынка, влиянии отечественных и локализованных игроков рынка, анализе возможностей с точки зрения новых доходов, изменениях в рыночных правилах, анализе стратегического роста рынка, размере рынка, росте рынка категорий, нишах применения и доминировании, утверждениях продуктов, запусках продуктов, географических расширениях, технологических инновациях на рынке. Чтобы получить больше информации о рыночных контактах Data Bridge Market Research for an Analyst Brief, наша команда поможет вам принять обоснованное рыночное решение для достижения роста рынка.
Как сегментируется судостроение
Рынок сегментирован на основе типа и конечного пользователя. Рост среди этих сегментов поможет вам проанализировать скудные сегменты роста в отраслях и предоставить пользователям ценный обзор рынка и понимание рынка, чтобы помочь им принимать стратегические решения для определения основных рыночных приложений.
Тип
- Круизные корабли
- Грузовые суда
- Военные корабли
- Буксиры
- Рыболовные суда
- Бункерные танкеры
- Малые пассажирские суда
- Малые генеральные грузовые перевозчики
Конечный пользователь
- Транспорт
- Военный
Какой регион имеет наибольшую долю в сегменте судостроения
Рынок анализируется, и информация о размере рынка и тенденциях предоставляется страной, типом и конечным пользователем, как указано выше.
К странам, охваченным в рыночном отчете, относятся США, Канада и Мексика в Северной Америке, Германия, Франция, Великобритания, Нидерланды, Швейцария, Бельгия, Россия, Италия, Испания, Турция, Отдых Европы в Европе, Китай, Япония, Индия, Южная Корея, Сингапур, Малайзия, Австралия, Таиланд, Индонезия, Филиппины, Отдых Азиатско-Тихоокеанского региона (APAC) в Азиатско-Тихоокеанском регионе (APAC), Саудовская Аравия, ОАЭ, Южная Африка, Египет, Израиль, Отдых Ближнего Востока и Африки (MEA), Бразилия, Аргентина и Отдых Южной Америки в составе Южной Америки.
Азиатско-Тихоокеанский регион доминирует на рынке судостроения благодаря различным правительственным инициативам, направленным на укрепление судостроительной отрасли и увеличение отечественных производственных возможностей. Кроме того, растущий спрос на двигатели на СПГ стимулирует внедрение экологически чистых и экономичных судов по всему региону. Растущее использование судостроения в пассажирских перевозках, грузовых перевозках и других промышленных приложениях также способствует расширению рынка. Ожидается, что благодаря быстрому экономическому росту, расширению торговых маршрутов и технологическим достижениям в судостроении рынок судостроения в Азиатско-Тихоокеанском регионе будет значительно расти в течение прогнозируемого периода.
Ожидается, что в течение прогнозируемого периода Северная Америка будет испытывать самый быстрый рост на мировом рынке судостроения. Этот рост обусловлен увеличением инвестиций в военно-морскую оборону, ростом спроса на коммерческие суда и развитием технологий судостроения. Кроме того, ожидается, что правительственные инициативы и сотрудничество с частными фирмами укрепят региональные производственные возможности. Расширение портовой инфраструктуры и акцент на устойчивые методы судостроения также способствуют росту рынка.
В страновом разделе отчета также представлены отдельные факторы, влияющие на рынок, и изменения в регулировании на внутреннем рынке, которые влияют на текущие и будущие тенденции рынка. Точки данных, такие как анализ цепочки создания стоимости, технические тенденции и анализ пяти сил Портера, тематические исследования, являются некоторыми из указателей, используемых для прогнозирования рыночного сценария для отдельных стран. Кроме того, рассматриваются наличие и доступность глобальных брендов и их проблемы, с которыми сталкиваются из-за большой или скудной конкуренции со стороны местных и отечественных брендов, влияние внутренних тарифов и торговых маршрутов при предоставлении прогнозного анализа данных по стране.
Каковы основные компании в судостроении
Конкурентный ландшафт рынка предоставляет детали конкурентам. Подробности включают в себя обзор компании, финансовые показатели компании, генерируемые доходы, рыночный потенциал, инвестиции в исследования и разработки, новые рыночные инициативы, глобальное присутствие, производственные площадки и объекты, производственные мощности, сильные и слабые стороны компании, запуск продукта, ширина и широта продукта, доминирование приложений. Приведенные выше данные касаются только фокуса компаний на рынке.
Лидеры судостроительного рынка, работающие на рынке:
- Hyundai Heavy Industries Co., Ltd.(Южная Корея)
- Группа Hanwha(Южная Корея)
- САМГУНГСКИЕ ИНДУСТРИИ(Южная Корея)
- MITSUBISHI HEAVY INDUSTRY, LTD(Япония)
- TSUNEISHI SHIPBUILDING Co. Ltd. (Япония)
- IMABARI SHIPBUILDING CO., LTD. (Япония)
- Northstar Ship Chandler Inc. (США)
- LARSEN & TOUBRO LIMITED.
- АО Объединенная судостроительная корпорация (Россия)
- Sumitomo Heavy Industries, Ltd. (Япония)
- Hanjin Heavy Industries and Construction Holdings Co. Ltd. (Южная Корея)
- Jiangsu New Yangzi Shipbuilding Co., Ltd. (Китай)
Каковы последние достижения в судостроении
- В июне 2024 года China Merchants Energy Shipping разместила заказ с New Times Shipbuilding на несколько балкеров Newcastlemax. Гонконгская компания заключила контракт с судостроительной верфью в Цзянсу на строительство восьми судов с обычным морским топливом мощностью 210 000 тонн, поставка которых запланирована на 2028 год.
- В июне 2024 года Damen Shipyards подписала соглашение с Portland Harbour Authority (PHA) в Великобритании о поставке Damen ASD Tug 2111, одной из своих последних моделей буксиров. 21-метровый ASD Tug 2111 обладает высокой маневренностью и способен производить 50-тонную тягу.
- В августе 2023 года правительство Канады объявило об инвестициях в 463 миллиона канадских долларов (345 миллионов долларов США) в инфраструктуру судостроения для продвижения программы Surface Combatant (CSC). Финансирование будет поддерживать строительство 15 новых военных кораблей для Королевского канадского военно-морского флота и будет использоваться для подготовки верфи Ирвинга и прилегающих объектов в Новой Шотландии к строительству, которое начнется в следующем году.
- В мае 2023 года Vard Marine Inc. вместе с партнерами Team Vigilance Heddle Shipyards, Thales Canada, SH Defence и Fincantieri представили морской патрульный корабль Vigilance на CANSEC 2023. Эти партнеры обладают значительным опытом в проектировании, строительстве, интеграции боевых и бортовых систем, модульных системах полезной нагрузки и решениях жизненного цикла морских судов.
- В мае 2023 года компания Garden Reach Shipbuilders and Engineers Ltd запустила GRSE Accelerated Innovation Nurturing Scheme (GAINS) для продвижения технологических достижений в проектировании и строительстве судов. Эта инициатива направлена на решение текущих и возникающих проблем в судостроении в соответствии с целями Атманирбхар-Бхарат.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











