



Глобальная сегментация рынка скелетных дисплазий по типу (ахондроплазия, гипохондроплазия, танатофорная дисплазия, несовершенный остеогенез и другие), методам лечения (медикаментозное, хирургическое и другие), конечным пользователям (больницы, амбулаторные хирургические центры и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и темпы роста мирового рынка скелетной дисплазии
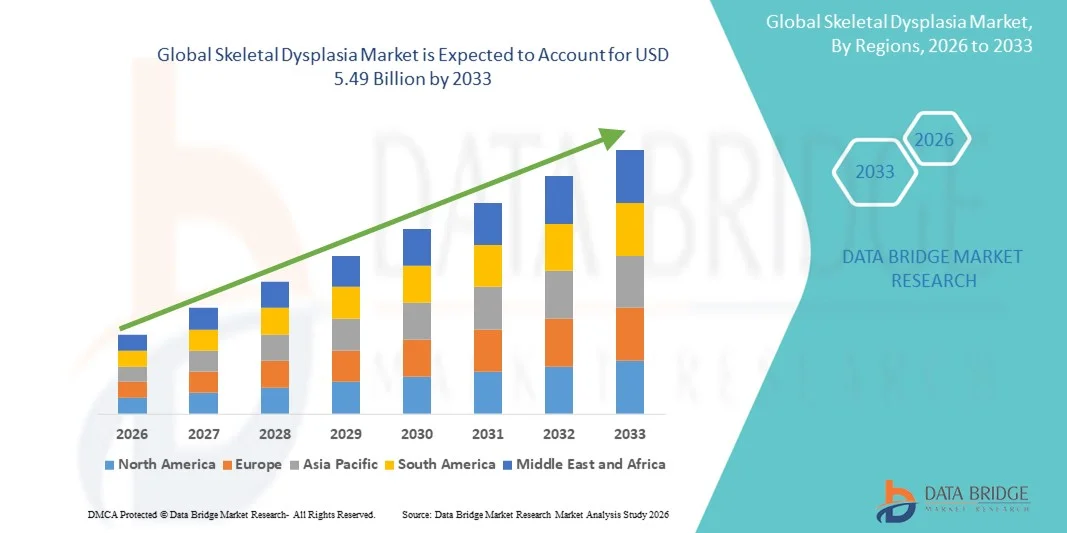
- Согласно анализу Data Bridge Market Research, глобальный размер рынка скелетной дисплазии был оценен как3,57 млрд долларов в 2025 годуОжидается, что он достигнет5,49 млрд долларов к 2033 году, вCAGR 5,51%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен увеличением распространенности редких генетических нарушений костей, достижениями в диагностических технологиях и повышением осведомленности о раннем выявлении и лечении скелетных аномалий.
- Кроме того, растущее принятиетаргетная терапияИндивидуальные подходы к лечению и поддерживающие решения для пациентов с скелетной дисплазией улучшают результаты лечения пациентов и качество жизни. Эти факторы в совокупности стимулируют спрос на комплексные решения для управления скелетной дисплазией, тем самым стимулируя рост рынка.
Размер рынка и прогноз
- Рыночная стоимость (2025):$3,57 млрд.
- Ожидаемая рыночная стоимость (2033):$5,49 млрд.
- Прогноз CAGR:5.51%
Каковы основные выводы рынка скелетной дисплазии
- Скелетная дисплазия, охватывающая группу редкихгенетические нарушенияВлияние на рост костей и хрящей все чаще признается в качестве критической области в педиатрической и генетической медицине из-за его влияния на мобильность, рост и качество жизни пациентов. Ранняя диагностика и специализированное управление необходимы для смягчения осложнений и улучшения результатов.
- Растущий спрос на современные диагностические решениягенетическое тестированиеТехнологии визуализации и персонализированные подходы к лечению в первую очередь способствуют росту рынка, наряду с повышением осведомленности среди поставщиков медицинских услуг и лиц, осуществляющих уход, о раннем вмешательстве.
- Северная Америка доминировала на рынке скелетной дисплазии с самой большой долей дохода в 38,4% в 2025 году, чему способствовали хорошо зарекомендовавшая себя инфраструктура здравоохранения, широкое внедрение генетического тестирования и передовых методов визуализации, а также значительные исследования и разработки ключевых игроков в области терапии редких заболеваний.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке скелетной дисплазии в течение прогнозируемого периода из-за улучшения доступа к здравоохранению, увеличения правительственных инициатив по редким заболеваниям и растущих инвестиций в инфраструктуру педиатрического и генетического здравоохранения.
- Сегмент ахондроплазии доминировал на рынке скелетной дисплазии с долей рынка 42,8% в 2025 году, что обусловлено его высокой распространенностью среди типов скелетной дисплазии и наличием специализированных вариантов лечения и лечения для пострадавших пациентов.
Сфера охвата и сегментация рынка скелетной дисплазии
|
Атрибуты |
Скелетная дисплазия ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке скелетной дисплазии
Достижения в генетическом тестировании и ранней диагностике
- Основной и ускоряющейся тенденцией на мировом рынке скелетной дисплазии является растущее внедрение передовых технологий генетического тестирования, позволяющих раннюю и точную диагностику редких заболеваний костей и персонализированное планирование лечения.
- Например, панели секвенирования следующего поколения в настоящее время широко используются для идентификации мутаций в генах, таких как FGFR3, COL1A1 и COL1A2, помогая клиницистам классифицировать типы скелетной дисплазии и направлять управленческие решения.
- Интеграция генетического тестирования с передовыми методами визуализации, такими как 3D-КТ-сканирование и МРТ, позволяет всесторонне оценить аномалии скелета и лучше предсказать закономерности роста и потенциальные осложнения.
- Эта тенденция также способствует развитию цифровых платформ здравоохранения, которые объединяют генетические данные, результаты визуализации и историю пациентов, чтобы предоставить клиницистам практические идеи для индивидуального ухода.
- Следовательно, такие компании, как Invitae и Blueprint Genetics, сосредоточены на расширении своих панелей генетического тестирования и инструментов биоинформатики, чтобы предложить более точные диагностические решения на ранней стадии для пациентов с скелетной дисплазией.
- Растущий акцент на раннюю и точную диагностику стимулирует инвестиции в НИОКР и способствует сотрудничеству между поставщиками генетических тестов, больницами и исследовательскими институтами, повышая проникновение на рынок во всем мире.
- Кроме того, телемедицина и дистанционные консультационные услуги все чаще используются для оказания специализированной помощи и генетического консультирования пациентов в отдаленных или недостаточно обслуживаемых районах, улучшая доступ к опыту скелетной дисплазии.
- Кроме того, инструменты искусственного интеллекта и машинного обучения интегрируются в диагностические рабочие процессы для более эффективного анализа изображений и генетических данных, сокращения диагностических задержек и обеспечения более точной классификации типов скелетной дисплазии.
Динамика рынка скелетной дисплазии
водитель
Увеличение распространенности редких заболеваний костей и персонализированной терапии
- Растущая распространенность скелетной дисплазии и других редких генетических нарушений костей в сочетании с достижениями в персонализированной терапии является значительным фактором роста рынка скелетной дисплазии.
- Например, в марте 2025 года BioMarin Pharmaceutical расширила свои клинические испытания восоритида, целевой терапии ахондроплазии, с целью улучшения результатов роста костей у педиатрических пациентов.
- Растущая осведомленность среди поставщиков медицинских услуг и лиц, осуществляющих уход, о ранней диагностике и своевременном вмешательстве также способствует принятию передовых управленческих решений для пациентов с скелетной дисплазией.
- Кроме того, растущая доступность целевых фармакологических методов лечения, хирургических вмешательств и междисциплинарных подходов к уходу улучшает результаты лечения пациентов и стимулирует спрос на рынке.
- Ориентация на индивидуальные стратегии лечения, включая генную и биологическую терапию, стимулирует инвестиции фармацевтических компаний и научно-исследовательских институтов в разработку новых решений, направленных на удовлетворение уникальных потребностей пациентов с скелетной дисплазией.
- Растущие инициативы по защите пациентов и программы поддержки также способствуют повышению показателей диагностики и улучшению доступа к специализированной помощи, что способствует дальнейшему росту рынка.
- Кроме того, партнерские отношения между больницами, научно-исследовательскими учреждениями и биотехнологическими компаниями ускоряют разработку и коммерциализацию новых методов лечения редких заболеваний скелета.
- Достижения в области методов детской ортопедической хирургии и минимально инвазивных вмешательств улучшают клинические результаты и сокращают время восстановления, делая хирургическое лечение более привлекательным и возможным вариантом для пациентов.
Сдержанность/вызов
Высокая стоимость лечения и ограниченный доступ в развивающихся регионах
- Высокая стоимость специализированных методов лечения, хирургических процедур и генетического тестирования на скелетную дисплазию представляет собой серьезную проблему для более широкого внедрения на рынок, особенно в странах с низким и средним уровнем дохода.
- Например, ограниченный доступ к целевым методам лечения, таким как лечение восоритидом или заменой ферментов на развивающихся рынках, может задержать вмешательство и ограничить доступность лечения для нуждающихся пациентов.
- Кроме того, сложность управления скелетной дисплазией, которая часто требует многодисциплинарной помощи с участием генетиков, ортопедических хирургов и педиатров, может увеличить общие расходы на здравоохранение и логистические проблемы.
- Ограничения страхового покрытия и вопросы возмещения расходов на лечение редких заболеваний еще больше усугубляют финансовое бремя для пациентов и семей, замедляя проникновение на рынок.
- Хотя осведомленность и диагностические возможности улучшаются, проблемы доступности и доступности продолжают ограничивать широкое распространение, особенно в регионах с недостаточно развитой инфраструктурой здравоохранения.
- Преодоление этих проблем с помощью экономически эффективных методов лечения, программ государственной поддержки и расширенного доступа к генетическим тестам и лечебным учреждениям будет иметь решающее значение для устойчивого роста рынка.
- Неадекватно подготовленные медицинские работники и специалисты по редким заболеваниям костей могут препятствовать своевременной диагностике и надлежащему управлению, ограничивая расширение рынка в определенных регионах.
- Регулирующие препятствия, связанные с клиническими испытаниями, одобрением новых методов лечения и трансграничным генетическим тестированием, могут задержать запуск продукта и ограничить доступность новых вариантов лечения для пациентов с скелетной дисплазией.
Как сегментируется рынок скелетной дисплазии
Рынок сегментирован на основе типа, лечения и конечных пользователей.
- По типу
По типу рынок скелетной дисплазии сегментирован на ахондроплазию, ипохондроплазию, танатофорную дисплазию, остеогенез imperfecta и другие. Сегмент Achondroplasia доминировал на рынке с самой большой долей выручки в 42,8% в 2025 году, что обусловлено его высокой распространенностью среди типов скелетной дисплазии и увеличением доступности специализированных вариантов лечения. Пациенты с ахондроплазией часто нуждаются в постоянном медицинском мониторинге, ортопедических вмешательствах и терапии, ориентированной на рост, что в значительной степени способствует рыночным доходам. Сегмент также выигрывает от текущих исследований и клинических испытаний, особенно для новых фармакологических средств, таких как восоритид. Кроме того, информационно-пропагандистские кампании и программы по защите пациентов, направленные на ахондроплазию, помогают в ранней диагностике и вмешательстве, еще больше укрепляя свое доминирование на рынке. Больницы и специализированные клиники отдают приоритет ресурсам для управления ахондроплазией из-за ее клинической значимости и спроса на комплексную помощь.
Ожидается, что в сегменте танатофорной дисплазии будет наблюдаться самый быстрый темп роста в 18,5% с 2026 по 2033 год, что обусловлено достижениями в пренатальной диагностике и раннем генетическом тестировании. Улучшенные методы ультразвукового и генетического скрининга позволяют проводить раннее выявление, что имеет решающее значение для принятия клинических решений и консультирования родителей. Рост также поддерживается увеличением инвестиций в исследования редких заболеваний и растущими правительственными инициативами в области здравоохранения новорожденных и детей. Повышение осведомленности среди врачей и родителей об управлении танатофорной дисплазией способствует более быстрому принятию диагностических и вспомогательных решений. Развивающиеся рынки с улучшенной инфраструктурой здравоохранения постепенно расширяют доступ к передовой диагностике этого редкого заболевания.
- Лечение
На основе лечения рынок скелетной дисплазии сегментирован на лекарства, хирургию и другие. Сегмент лекарственных средств доминировал на рынке с долей рынка 41,7% в 2025 году, что обусловлено растущим использованием целевых методов лечения, таких как стимулирующие рост агенты и заместительные ферментные методы лечения некоторых генетических заболеваний костей. Лекарства являются предпочтительными из-за их неинвазивного характера и способности решать основные патофизиологические механизмы, обеспечивая улучшенные результаты как у педиатрических, так и у взрослых пациентов. Клинические испытания и одобрение новых лекарств продолжают расширять доступные варианты лечения, что еще больше увеличивает доходы рынка. Спрос также подпитывается персонализированными подходами к медицине, где терапия адаптирована к конкретным генетическим мутациям и профилям пациентов.
Ожидается, что сегмент хирургии станет свидетелем самого быстрого CAGR с 2026 по 2033 год, что обусловлено достижениями в области минимально инвазивных ортопедических процедур и корректирующих операций, которые улучшают мобильность и качество жизни. Хирургические вмешательства часто необходимы для серьезных деформаций скелета или осложнений, связанных с ростом, а инновации в хирургических методах делают процедуры более безопасными и эффективными. Расширение применения междисциплинарной помощи, сочетающей хирургию с физиотерапией и реабилитацией, также способствует росту рынка. Рост инвестиций в педиатрические ортопедические учреждения в развивающихся регионах способствует более быстрому расширению этого сегмента.
- Конечными пользователями
На базе конечных пользователей рынок скелетной дисплазии сегментирован на больницы, амбулаторные хирургические центры и другие. Сегмент госпиталей доминировал на рынке с самой большой долей дохода в 45,6% в 2025 году, что обусловлено наличием передовых диагностических учреждений, специализированных ортопедических и генетических отделений и доступа к многопрофильным группам по уходу. Больницы являются предпочтительным выбором для пациентов из-за их способности предоставлять комплексное лечение, долгосрочный мониторинг и послеоперационную реабилитацию. Высокое доверие пациентов, устоявшаяся клиническая экспертиза и наличие современного оборудования способствуют доминированию этого сегмента. Растущее число педиатрических и центров редких заболеваний в третичных больницах также способствует росту доходов.
Ожидается, что в сегменте амбулаторных хирургических центров будет наблюдаться самый быстрый рост на 19,2% с 2026 по 2033 год, что обусловлено растущим предпочтением амбулаторных процедур и минимально инвазивных операций. Эти центры предлагают экономически эффективные решения, более короткие сроки восстановления и удобство для пациентов, требующих корректирующих ортопедических вмешательств или незначительных хирургических процедур. Расширение инфраструктуры здравоохранения и повышение осведомленности о преимуществах амбулаторной помощи способствуют внедрению таких центров для лечения скелетной дисплазии, особенно в городских и полугородских районах. В развивающихся регионах наблюдается постепенный рост амбулаторных хирургических учреждений со специализированными педиатрическими ортопедическими услугами, что способствует расширению сегмента.
В каком регионе находится наибольшая доля рынка скелетной дисплазии
- Северная Америка доминировала на рынке скелетной дисплазии с самой большой долей дохода в 38,4% в 2025 году, чему способствовали хорошо зарекомендовавшая себя инфраструктура здравоохранения, широкое внедрение генетического тестирования и передовых методов визуализации, а также значительные исследования и разработки ключевых игроков в области терапии редких заболеваний.
- Пациенты и лица, осуществляющие уход в регионе, высоко ценят раннюю диагностику, целевую терапию и междисциплинарные подходы к лечению, которые широко доступны через специализированные больницы и центры редких заболеваний.
- Это широкое внедрение также поддерживается значительными инвестициями в НИОКР, сильными правительственными инициативами по редким заболеваниям и высокой осведомленностью среди поставщиков медицинских услуг и сообществ пациентов, что делает Северную Америку ведущим рынком для решений по управлению скелетной дисплазией.
Американский рынок скелетной дисплазии Insight
Рынок скелетной дисплазии в США занял самую большую долю дохода в 42% в 2025 году в Северной Америке, чему способствовало широкое внедрение передовых генетических тестов и целевых методов лечения редких заболеваний костей. Пациенты и лица, осуществляющие уход, все чаще отдают приоритет ранней диагностике и индивидуальным планам лечения, поддерживаемым хорошо налаженной инфраструктурой здравоохранения. Растущая распространенность детских скелетных заболеваний в сочетании с правительственными инициативами по редким заболеваниям и сильными программами защиты пациентов способствует дальнейшему росту рынка. Кроме того, наличие специализированных ортопедических и генетических центров, наряду с многопрофильными группами по уходу, значительно способствует улучшению результатов лечения пациентов и расширению рынка.
Европейский рынок скелетной дисплазии Insight
Европейский рынок скелетной дисплазии, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет повышения осведомленности о редких заболеваниях костей и передовой инфраструктуры здравоохранения. Растущая урбанизация наряду с растущими инвестициями в педиатрическую и генетическую помощь способствует принятию ранних диагностических и терапевтических решений. Европейские пациенты и лица, осуществляющие уход, привлекаются к специализированным программам лечения, интегрированным подходам к уходу и доступу к клиническим испытаниям для инновационных методов лечения. Рынок демонстрирует рост в больницах, специализированных клиниках и научно-исследовательских учреждениях, при этом управление скелетной дисплазией включается как в новые, так и в существующие системы здравоохранения.
Британский рынок скелетной дисплазии Insight
Ожидается, что в течение прогнозируемого периода рынок скелетной дисплазии в Великобритании будет расти с заметным CAGR, что обусловлено растущей тенденцией раннего генетического тестирования и принятия персонализированной терапии. Кроме того, повышение осведомленности о редких заболеваниях костей и государственные программы поддержки редких заболеваний способствуют своевременной диагностике и лечению. Надежная система здравоохранения Великобритании и сосредоточение внимания на междисциплинарном уходе еще больше стимулируют рост рынка. Пациенты получают доступ к специализированным центрам, педиатрической ортопедической помощи и передовым диагностическим технологиям, которые вместе улучшают управление заболеваниями и улучшают качество жизни.
Немецкий рынок скелетной дисплазии Insight
Ожидается, что в течение прогнозируемого периода рынок скелетной дисплазии в Германии будет расширяться при значительном CAGR, чему будет способствовать повышение осведомленности о редких скелетных нарушениях и спрос на технологически передовые диагностические и лечебные решения. Сильная инфраструктура здравоохранения Германии, акцент на инновациях и наличие генетического и ортопедического опыта способствуют принятию решений по лечению скелетной дисплазии. Больницы и специализированные клиники все чаще интегрируют междисциплинарные программы ухода, в то время как правительственные инициативы по исследованию редких заболеваний и поддержке улучшают доступность терапии. Пациенты также получают пользу от повышения точности диагностики и доступа к новым методам лечения.
Азиатско-Тихоокеанский рынок скелетной дисплазии
Рынок скелетной дисплазии в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR в 22% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено улучшением инфраструктуры здравоохранения, повышением осведомленности о редких заболеваниях и увеличением инвестиций в педиатрическую помощь в таких странах, как Китай, Япония и Индия. Растущая склонность региона к ранней диагностике, поддерживаемая правительственными инициативами и расширением частного здравоохранения, стимулирует внедрение генетического тестирования и целевой терапии. Кроме того, на развивающихся рынках АТР наблюдается улучшение доступа к специализированным центрам по уходу и доступным вариантам лечения, расширение базы пациентов и поддержка роста рынка.
Японский рынок скелетной дисплазии Insight
Японский рынок скелетной дисплазии набирает обороты благодаря передовой системе здравоохранения страны, высокой осведомленности о генетических нарушениях и растущему акценту на раннее вмешательство. Японские пациенты получают доступ к специализированной педиатрической ортопедической помощи, многопрофильным клиникам и инновационным вариантам лечения. Интеграция генетического тестирования, технологий визуализации и персонализированной терапии способствует росту рынка. Кроме того, растущая государственная поддержка исследований редких заболеваний и доступность клинических испытаний способствуют улучшению управления заболеваниями и расширению рынка.
Индийский рынок скелетной дисплазии Insight
На индийский рынок скелетной дисплазии приходится наибольшая доля доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется улучшением доступа к здравоохранению, повышением осведомленности о редких генетических нарушениях и быстрой урбанизацией. В Индии наблюдается растущее внедрение генетического тестирования, педиатрических ортопедических услуг и целевой терапии для пациентов с скелетной дисплазией. Толчок к передовым педиатрическим учреждениям, правительственные инициативы, поддерживающие редкие заболевания, и доступность экономически эффективных вариантов лечения являются ключевыми факторами, стимулирующими рынок. Расширение кампаний по обучению и информированию пациентов также способствует ранней диагностике и улучшению лечения заболеваний.
Каковы основные компании на рынке скелетной дисплазии
Индустрия скелетной дисплазии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- БиоМарин(США)
- Amgen Inc. (США)
- Merck & Co., Inc.(Германия)
- Regeneron Pharmaceuticals, Inc. (США)
- Alexion Pharmaceuticals, Inc.(США)
- Ипсен С.А. (Франция)
- АстраЗенека(Великобритания)
- Ципла (Индия)
- Эли Лилли и компания(США)
- F. Hoffmann-La Roche AG (Швейцария)
- Pfizer, Inc. (США)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Ultragenyx Pharmaceutical Inc. (США)
- Ascendis Pharma A/S (Дания)
- BridgeBio Pharma, Inc. (США)
- Kyowa Kirin Co., Ltd. (Япония)
- AbbVie Inc. (США)
- Санофи (Франция)
- Johnson & Johnson Services, Inc. (США)
- Novartis AG (Швейцария)
Каковы последние события на мировом рынке скелетной дисплазии
- В мае 2025 года было показано, что VOXZOGO (возоритид) значительно улучшает сгибание голени у детей с ахондроплазией, отмечая переход от результатов только по высоте к функциональным улучшениям костей.
- В марте 2025 года реальные данные по VOXZOGO у детей в возрасте до 3 лет продемонстрировали благоприятную безопасность и сильную приверженность, при этом не было зарегистрировано побочных эффектов, связанных с лечением, в течение почти 2 лет наблюдения, подтверждающих его использование даже у очень молодых пациентов.
- В ноябре 2024 года Инфигратиниб, пероральный ингибитор FGFR3, показал положительные 18-месячные результаты в исследовании PROPEL 2 у детей с ахондроплазией, показав устойчивое увеличение годовой скорости роста (≈ +2,50 см / год) и отсутствие серьезных побочных эффектов. Результаты исследования опубликованы в New England Journal of Medicine.
- В сентябре 2024 года Управление по контролю за продуктами и лекарствами США (FDA) предоставило Infigratinib для ахондроплазии первое в истории терапевтическое исследование для этого состояния, чтобы получить это назначение, подчеркивающее его потенциал в качестве первого в своем классе перорального лечения.
- В июне 2024 года данные VOXZOGO, представленные в исследовании, проведенном под руководством исследователя, показали, что у детей с ахондроплазией наблюдалось увеличение длины кости при сохранении прочности кости после длительной терапии, устраняющей опасения по поводу того, что рост происходит за счет хрупкости кости.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











