



Сегментация мирового рынка заменителей и трансплантатов кожи по типу продукции (бесклеточные, клеточные и другие), классу (класс III, класс II и класс I), применению (ожоги, язвы, косметическая хирургия и другие), конечным пользователям (клиники и больницы по лечению ран, индустрия красоты и косметики и другие) — тенденции отрасли и прогноз до 2033 года.
Что такое замена кожи и замена размера рынка и темп роста
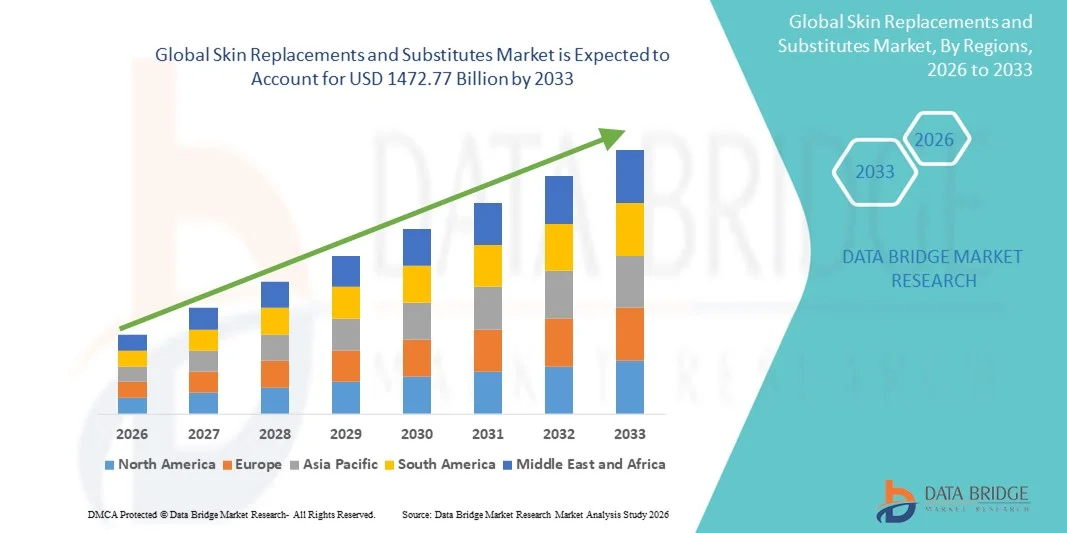
- По данным Data Bridge Market Research Analysis Глобальный объем рынка заменителей и заменителей кожи был оценен в916,40 млрд долларов в 2025 годуОжидается, что он достигнет1472,77 млрд долларов к 2033 году, вCAGR 6,11%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовых технологий лечения ран и быстрым прогрессом в тканевой инженерии и регенеративной медицине, которые способствуют большей цифровизации, инновациям и эффективности в медицинских учреждениях.
- Кроме того, растущий спрос пациентов на эффективные, безопасные и минимально инвазивные решения для лечения, наряду с растущим предпочтением биологически совместимых и интегрированных заменителей кожи, создает заменители кожи и заменители в качестве предпочтительного варианта в современном лечении ран. Эти факторы ускоряют внедрение решений по замене и замене кожи, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)$ 916,40 млрд.
- Ожидаемая рыночная стоимость (2033)1472,77 млрд долларов США
- Прогноз CAGR (2026–2033): 6.11%
Каковы основные факторы рынка замен и замен кожи
- Замены и заменители кожи, охватывающие биоинженерную кожу, аллотрансплантаты, ксенотрансплантаты и синтетические заменители, становятся все более важными в современном уходе за ранами и реконструктивных процедурах из-за их способности улучшать заживление, снижать риски инфекции и улучшать результаты лечения пациентов в острых, хронических и связанных с ожогами ранах.
- Растущий спрос на решения для замены кожи в первую очередь обусловлен растущей распространенностью хронических ран, диабетических язв, ожогов и травматизма в сочетании с растущей осведомленностью среди медицинских работников о клинических преимуществах передовых технологий замены кожи.
- Северная Америка доминировала на рынке заменителей кожи с самой большой долей дохода в 41,5% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, более высокими темпами внедрения лечения, сильными системами возмещения и присутствием ведущих биотехнологических компаний, ведущих непрерывные инновации.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке заменителей кожи в течение прогнозируемого периода, что обусловлено быстрой урбанизацией, увеличением числа диабетиков, увеличением расходов на здравоохранение и ростом доступности передовых решений по уходу за ранами.
- Сегмент III класса занимал самую большую долю рынка в 55,4% в 2025 году из-за широкого использования высокоразвитых и регулируемых биологических заменителей кожи при лечении критических ран.
Сфера охвата, замена кожи и замена рынка
|
Атрибуты |
Замена кожи и замена ключевых рыночных идей |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке заменителей кожи
Достижения в области биоинженерной кожи и регенеративных технологий
- Значительной и ускоряющейся тенденцией на мировом рынке заменителей кожи является растущая интеграция передовых технологий биоинженерии, включая биоматериалы, тканеинженерные конструкции и терапию на основе стволовых клеток. Эти инновации помогают создавать более функциональные, биосовместимые и долговечные заменители кожи, которые точно имитируют свойства естественного лыжного спорта.
- Например, клеточные дермальные матрицы следующего поколения (ADM) и каркасы на основе коллагена разрабатываются с улучшенной структурной целостностью, улучшенным потенциалом васкуляризации и снижением иммуногенности. Эти улучшения позволяют улучшить результаты пациентов в заживлении ран, уходе за ожогами и реконструктивных процедурах.
- Включение3D биопечатьТехнология также набирает обороты, позволяя создавать слоистые ткани кожи с точной архитектурой. Компании и исследовательские учреждения активно разрабатывают настраиваемые печатные кожные трансплантаты, предназначенные для ускорения заживления и уменьшения рубцевания.
- Кроме того, растущая тенденция к аутологичным клеточным заменителям, таким как культивированные эпителиальные аутотрансплантаты, меняет клинические подходы, особенно для пациентов с обширными ожогами или хроническими язвами. Эти заменители обеспечивают снижение риска отторжения и улучшенную интеграцию тканей.
- Продолжающееся развитие биоинженерных технологий кожи коренным образом меняет ожидания в отношении лечения ран и реконструктивного лечения, поскольку медицинские работники все чаще отдают приоритет решениям, которые сочетают удобство, сокращение времени восстановления и долгосрочные функциональные характеристики.
- В результате спрос на инновационные, клинически эффективные и настраиваемые решения для замены кожи растет в больницах, ожоговых центрах и специализированных дерматологических клиниках по всему миру.
Замена кожи и замена динамики рынка
водитель
Растущая потребность в расширенном уходе за ранами на фоне растущих ожогов, язв и хронических состояний
- Увеличение числа ожоговых травм, диабетических язв стопы, венозных язв ног, язв давления и хирургических ран стимулируют спрос на эффективные решения для замены кожи. Глобальный рост хронических заболеваний, особенно диабета и сосудистых расстройств, значительно увеличил число пациентов, нуждающихся в расширенном уходе за ранами.
- Например, в апреле 2025 года компания расширила свое участие в медицинских технологиях, изучая новые интеграции высокоточных датчиков для мониторинга условий заживления в приложениях по уходу за ранами, демонстрируя, как компании расширяют возможности для поддержки клинических решений следующего поколения в области замены и замены кожи.
- Поскольку медицинские работники стремятся улучшить показатели заживления, снизить риск заражения и минимизировать продолжительность пребывания в больнице, современные заменители кожи предлагают превосходные преимущества по сравнению с традиционными раневыми повязками. К ним относятся улучшенный баланс влаги, поддержка клеточной регенерации, улучшенная васкуляризация и уменьшение рубцевания.
- Кроме того, растущее использование минимально инвазивной и регенеративной терапии делает тканевые заменители кожи предпочтительным выбором как в стационарных, так и в амбулаторных условиях.
- Растущее внедрение биологических препаратов, растущая осведомленность о передовых методах лечения ран и расширение инфраструктуры здравоохранения, особенно в странах с развивающейся экономикой, являются ключевыми факторами, ускоряющими рыночный спрос.
- Кроме того, наличие готовых к использованию, удобных для пользователя продуктов заменителей кожи способствует увеличению использования в учреждениях неотложной помощи, учреждениях длительного ухода и хирургических центрах.
Сдержанность/вызов
Высокая стоимость лечения и ограниченная доступность в развивающихся регионах
- Высокие затраты, связанные с передовыми заменителями кожи, особенно биоинженерными, клеточными и основанными на стволовых клетках конструкциями, остаются серьезной проблемой, ограничивающей широкое распространение. Эти продукты часто требуют специализированного хранения, обработки и обучения врачей, что значительно увеличивает общие расходы на лечение.
- Например, современные тканевые заменители кожи, такие как Apligraf и Dermagraft, стоят значительно выше, чем традиционные раневые повязки, что делает их недоступными для значительной части пациентов в странах с низким уровнем дохода и развивающихся странах. Высокая стоимость закупок и применения не позволяет больницам, особенно государственным и сельским медицинским центрам, принимать такие передовые решения.
- Ограниченное покрытие возмещения во многих регионах дополнительно увеличивает финансовое бремя, делая передовые методы лечения ран недоступными для пациентов с низким доходом. Недостаточная страховая поддержка лечения хронических ран часто приводит к задержке ухода или предпочтению более дешевых, но менее эффективных альтернатив.
- Кроме того, нехватка квалифицированных врачей, способных управлять и применять сложные заменители кожи, создает барьеры для внедрения в развитие систем здравоохранения. Многие передовые продукты требуют хирургического опыта, контролируемых сред и мониторинга после применения, которые не всегда доступны в условиях ограниченных ресурсов.
- Регуляторные препятствия также замедляют принятие, поскольку клиническая оценка биосовместимости, иммуногенности и долгосрочной интеграции ран часто требует длительных циклов одобрения.
- Кроме того, опасения по поводу стабильности продукта, риска заражения и потенциала иммунных реакций, особенно в аллогенных или ксеногенных заменителях, могут снизить уверенность поставщиков в принятии этих решений.
- Преодоление этих проблем потребует более широкой поддержки возмещения, экономически эффективного производства, повышения квалификации врачей и продолжения исследований для разработки масштабируемых, доступных и высококачественных решений по замене и замене кожи.
Замена кожи и замена рынка
Рынок сегментируется на основе продукта, класса, приложения и конечного пользователя.
- По продукту
На основе продукта рынок заменителей кожи сегментирован на клеточный, клеточный и другие. Сегмент Acellular доминировал на крупнейшей доле рынка в 48,6% в 2025 году, что обусловлено его высоким использованием в уходе за ожогами, хроническом заживлении ран и реконструктивных операциях. Ацеллюлярные матрицы широко предпочтительны из-за их сильной биосовместимости, низкой иммуногенности и способности поддерживать естественную регенерацию тканей. Медицинские работники полагаются на бесклеточные продукты из-за их длительного срока хранения, снижения риска заражения и сильных клинических результатов при различных типах ран. Рост заболеваемости диабетическими язвами и травматическими травмами еще больше повышает спрос, наряду с увеличением использования косметических процедур. Постоянные достижения в технологиях децеллюляризации и улучшенные стандарты обработки повышают надежность продукта. Благоприятное возмещение на основных рынках и сильное проникновение в больницы и центры лечения ран также способствуют доминирующей доле рынка бесклеточного сегмента.
Ожидается, что в клеточном сегменте будет наблюдаться самый быстрый темп роста в 21,3% с 2026 по 2033 год, чему способствует растущее внедрение передовых биологически активных заменителей кожи, содержащих живые клетки. Клеточные продукты предлагают превосходный регенеративный потенциал, что позволяет быстрее закрывать раны и улучшать восстановление пациентов. Высокий спрос на ожоги полной толщины, сложные язвы и хирургическую реконструкцию ускоряет поглощение. Текущие разработки в области тканевой инженерии, интеграции стволовых клеток и биофабрикации расширяют клинические применения. Увеличение инвестиций в передовую регенеративную медицину и персонализированные заменители кожи стимулирует сильный рост рынка. Растущая осведомленность среди врачей, расширение разрешений и растущая доступность в развитых и развивающихся регионах также способствуют быстрому расширению сегмента с 2026 по 2033 год.
- По классу
На основе класса рынок заменителей кожи подразделяется на классы III, II и I. Сегмент III класса занимал самую большую долю рынка в 55,4% в 2025 году благодаря широкому использованию высокоразвитых и регулируемых биологических заменителей кожи при лечении критических ран. Устройства класса III широко предпочтительны из-за их сильной клинической эффективности, долгосрочных регенеративных результатов и пригодности для тяжелых ожогов и травм глубоких тканей. Все большее число случаев травм, хирургических вмешательств и хронических ран продолжают стимулировать спрос. Больницы и специализированные ожоговые центры полагаются на продукты класса III для улучшения заживления, уменьшения осложнений и лучшего приема трансплантата. Сильная научно-исследовательская деятельность в области биоинженерных тканевых решений и инноваций в комплексном управлении ранами еще больше укрепляют доминирование сегмента. Благоприятные клинические результаты и одобрение регулирующих органов способствуют долгосрочному внедрению препарата на мировых рынках.
Ожидается, что в сегменте II класса самый быстрый CAGR составит 19,8% с 2026 по 2033 год, что обусловлено растущим внедрением заменителей кожи средней сложности для умеренных ожогов, язв давления и хирургических ран. Эти продукты обеспечивают баланс безопасности, экономической эффективности и клинических показателей, что делает их очень привлекательными для больниц и амбулаторных центров по уходу за ранами. Технологические достижения в синтетических каркасах, клеточных матрицах и гибридных продуктах увеличивают использование. Повышение осведомленности об уходе за ранами, расширение инфраструктуры здравоохранения и благоприятные регуляторные пути поддерживают ускоренный рост. Сегмент также выигрывает от увеличения случаев хронических ран и более широкой доступности на развивающихся рынках. Непрерывные инновации в материалах второго класса еще больше укрепляют его высокий потенциал роста до 2033 года.
- С помощью приложения
На основе применения рынок замен кожи и заменителей сегментирован на ожоги, язвы, косметическую хирургию и другие. На долю сегмента Burns приходится наибольшая доля доходов рынка в 41,7% в 2025 году, что обусловлено ростом глобальных случаев ожогов и существенной потребностью в заменителях кожи при экстренном лечении ран. Травмы ожога требуют быстрых и передовых реконструктивных вмешательств, что делает как клеточные, так и клеточные заменители критическими компонентами лечения. Улучшения в инфраструктуре травматологии, увеличение государственной поддержки лечения ожогов и расширенная доступность биологических трансплантатов являются ключевыми факторами доминирования. Медицинские работники предпочитают эти продукты для уменьшения инфекции, содействия быстрому заживлению и минимизации рубцов. Сильные клинические показатели успеха при ожогах полной толщины и реконструктивных процедурах еще больше усиливают принятие. Растущее число специализированных ожоговых центров по всему миру также поддерживает высокий спрос в этом сегменте.
Ожидается, что в сегменте язвы будут наблюдаться самые быстрые темпы роста в 20,6% с 2026 по 2033 год, в первую очередь из-за роста распространенности диабетических язв стопы, венозных язв ног и язв давления. Хронические язвы создают долгосрочные проблемы со здоровьем, а заменители кожи играют важную роль в более быстром заживлении, уменьшении осложнений и улучшении результатов лечения пациентов. Увеличение популяции диабетиков, старение демографии и сидячий образ жизни являются основными факторами роста. Передовые биоинженерные ткани и регенеративная терапия показали сильную клиническую эффективность в лечении язвы. Расширение центров по уходу за ранами, улучшение ландшафтов возмещения и растущее предпочтение минимально инвазивных методов лечения еще больше ускоряют рост сегмента. Растущая осведомленность о хронических осложнениях ран продолжает поддерживать устойчивое расширение рынка до 2033 года.
- Конечный пользователь
На базе конечного пользователя рынок заменителей и заменителей кожи подразделяется на клиники и больницы по уходу за ранами, индустрию красоты и косметики и другие. Сегмент клиник и больниц по уходу за ранами доминировал на крупнейшей доле рынка в 64,1% в 2025 году, что обусловлено их центральной ролью в лечении ожогов, травм, хирургических ран и хронических язв. Медицинские учреждения в значительной степени полагаются на современные заменители кожи из-за их сильной клинической эффективности, стандартизированных протоколов и доступа к специализированным специалистам. Увеличение числа госпитализаций по поводу хронических ран, рост числа случаев ожогов и увеличение объема хирургических операций поддерживают лидерство в сегменте. Больницы и специализированные клиники по уходу за ранами обеспечивают передовую инфраструктуру терапии ран, что делает их основными потребителями биологических и синтетических заменителей. Растущая государственная поддержка лечения ран, наряду с более широким внедрением инновационных методов замещения кожи, в значительной степени способствует доминированию сегмента.
Ожидается, что в сегменте индустрии красоты и косметики будет наблюдаться самый быстрый CAGR в 18,9% с 2026 по 2033 год, чему способствует растущий спрос на регенеративные эстетические процедуры и постпроцедурный ремонт кожи. Заменители кожи все чаще используются для уменьшения рубцов, омолаживающих вмешательств и косметической реконструкции, улучшения качества заживления и текстуры кожи. Расширение эстетических клиник, рост потребительских расходов на косметическое улучшение и растущее предпочтение минимально инвазивных процедур стимулируют рост сегмента. Технологические достижения в области регенеративных биоматериалов и растущее признание биоинженерных тканей в косметических процедурах также способствуют быстрому расширению. Влияние средств массовой информации, улучшение образа жизни и все более широкое внедрение высококачественных косметических решений продолжают укреплять перспективы роста до 2033 года.
Замена кожи и региональный анализ рынка
- Северная Америка доминировала на рынке заменителей кожи с самой большой долей дохода в 41,5% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, более высокими темпами внедрения лечения, сильными системами возмещения и присутствием ведущих биотехнологических компаний, ведущих непрерывные инновации.
- Растущая распространенность хронических ран, язв диабетической стопы и травм под давлением еще больше подпитывает спрос.
- Потребители и поставщики медицинских услуг все чаще отдают приоритет передовым решениям по уходу за ранами, включая тканевые и биоинженерные заменители кожи, для улучшения результатов лечения пациентов и сокращения времени заживления.
Замена кожи в США и замена рынка
Рынок заменителей кожи в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало широкое внедрение передовых методов лечения ран и решений регенеративной медицины. Больницы, специализированные клиники и амбулаторные центры все чаще используют биоинженерные и тканевые заменители кожи для лечения хронических ран и ожогов. Растущее предпочтение клинически проверенных, быстрозаживающих решений для лечения ран в сочетании с сильным покрытием возмещения и надежной инфраструктурой здравоохранения продолжает стимулировать расширение рынка в США.
Замена кожи в Европе и замена рынка
Прогнозируется, что рынок заменителей кожи в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено увеличением заболеваемости хроническими ранами, диабетическими язвами и хирургическими ранами. Повышение осведомленности среди медицинских работников о преимуществах тканеинженерных и биологических заменителей кожи способствует внедрению в больницах и специализированных центрах по уходу за ранами. Увеличение урбанизации в сочетании с увеличением расходов на здравоохранение поддерживает расширение передовых решений по уходу за ранами в жилых и клинических приложениях.
Замена кожи и замена рыночного зрения
Ожидается, что рынок заменителей и заменителей кожи в Великобритании будет расти в течение прогнозируемого периода, что обусловлено растущим спросом на передовые методы лечения ран и решения для регенеративного лечения. Растущая распространенность хронических ран и язв под давлением в сочетании с инициативами по улучшению клинических результатов способствует более широкому внедрению тканеинженерных и биологических заменителей кожи в больницах и клиниках. Ожидается, что сильная инфраструктура здравоохранения Великобритании и растущая клиническая осведомленность будут продолжать стимулировать рост рынка.
Замена кожи в Германии и замена рынка
Ожидается, что в течение прогнозируемого периода рынок заменителей кожи в Германии будет расширяться на значительном CAGR, чему будет способствовать рост числа хронических ран и хирургических травм. Хорошо развитая инфраструктура здравоохранения страны, сильный акцент на клинических инновациях и предпочтение высококачественных биомедицинских продуктов способствуют внедрению тканеинженерных и биоинженерных заменителей кожи. Немецкие больницы и специализированные центры по уходу за ранами все чаще внедряют передовые решения по уходу за ранами для улучшения результатов лечения пациентов и сокращения времени восстановления.
Азиатско-Тихоокеанская замена кожи и замена рынка
Рынок заменителей и заменителей кожи в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено быстрой урбанизацией, увеличением числа диабетиков, увеличением расходов на здравоохранение и повышением доступности передовых решений по уходу за ранами. В таких странах, как Китай, Япония и Индия, наблюдается растущее внедрение биоинженерных заменителей кожи в больницах, клиниках и амбулаторных центрах. Расширение инфраструктуры здравоохранения, государственная поддержка современных методов лечения ран и повышение осведомленности о передовых методах лечения являются ключевыми факторами, способствующими росту рынка в регионе.
Замена кожи в Японии и замена рынка
Рынок заменителей кожи в Японии набирает обороты благодаря передовой инфраструктуре здравоохранения страны, старению населения и увеличению распространенности хронических ран и язв. Больницы и специализированные клиники все чаще внедряют биоинженерные и тканеинженерные заменители кожи для улучшения заживления ран и сокращения времени госпитализации. Растущий спрос на удобные, эффективные и клинически проверенные методы лечения поддерживает расширение рынка как в жилых, так и в медицинских учреждениях.
Замена кожи в Китае и замена рынка
Рынок заменителей кожи в Китае составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала быстрая урбанизация, растущий средний класс и высокая распространенность хронических ран. Сильные отечественные производственные возможности, растущая инфраструктура больниц и растущее клиническое внедрение тканевых заменителей кожи способствуют росту рынка. Государственные инициативы в области здравоохранения и повышение осведомленности о передовых методах лечения ран также поддерживают широкое внедрение биоинженерных заменителей кожи в клинических условиях.
Замена кожи и замена рыночной доли
Индустрия замен кожи и заменителей в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Smith & Nephew (Великобритания)
- Органогенез (США)
- MiMedx Group (США)
- AlloSource (США)
- Vericel Corporation (США)
- Molnlycke Health Care (Швеция)
- Керечис (Исландия)
- 3M Health Care (США)
- Регеницин (США)
- Avita Medical (Австралия)
- BSN Medical (Германия)
- Exsurco Medical (США)
- BioTissue (США)
- Human Biosciences (США)
- Страйкер (США)
- Zimmer Biomet (США)
- Teijin Pharma (Япония)
- Gunze Limited (Япония)
- Tissue Regenix Group (Великобритания)
Последние события на мировом рынке заменителей кожи
- В октябре 2021 года Kerecis получила разрешение FDA на продажу своего трансплантата рыбной кожи Omega3 SurgiBind, расширение его использования в пластических и реконструктивных процедурах и укрепление присутствия биологических заменителей кожи на рынке США.
- В январе 2022 года исследователи из Бирмингемского университета и Университета Хаддерсфилда разработали новую технику 3D-биопечати — SLAM (Suspended Layer Additive Manufacturing), которая успешно производит кожу полной толщины, что является значительным шагом вперед для биоинженерных заменителей кожи следующего поколения.
- В январе 2023 года Kerecis представила GraftGuide Mano и GraftGuide Micro, два специализированных кожных трансплантата из рыбьей кожи, предназначенных специально для лечения ожогов.
- В апреле 2023 года Kerecis запустила MariGen Shield, трансплантат рыбной кожи следующего поколения в сочетании с силиконовым контактным слоем, предназначенный для поддержки более быстрого заживления хронических и сложных ран при упрощении клинического применения.
- В июле 2023 года Coloplast объявила о приобретении Kerecis за 1,3 миллиарда долларов США, что является крупным шагом в отрасли, направленным на укрепление портфеля биопрепаратов по уходу за ранами и масштабирование технологии трансплантации рыбьей кожи во всем мире.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











