



Сегментация рынка по типу транспортного средства (автомобили-пассажиры, легкие коммерческие транспортные средства, тяжелые коммерческие транспортные средства), применение (трансмиссия, системы безопасности, электроника кузова, шасси, телематика и информационно-развлекательная), коммуникационный интерфейс (CAN, LIN, FlexRay, CAN FD), текущий рейтинг (150 мА, 250 мА, 500 мА), движение транспортного средства (двигатель внутреннего сгорания (ICE), электрические и гибридные транспортные средства) - отраслевые тенденции и прогноз до 2033 года
Каков размер и темпы роста системного чипа (SBC)
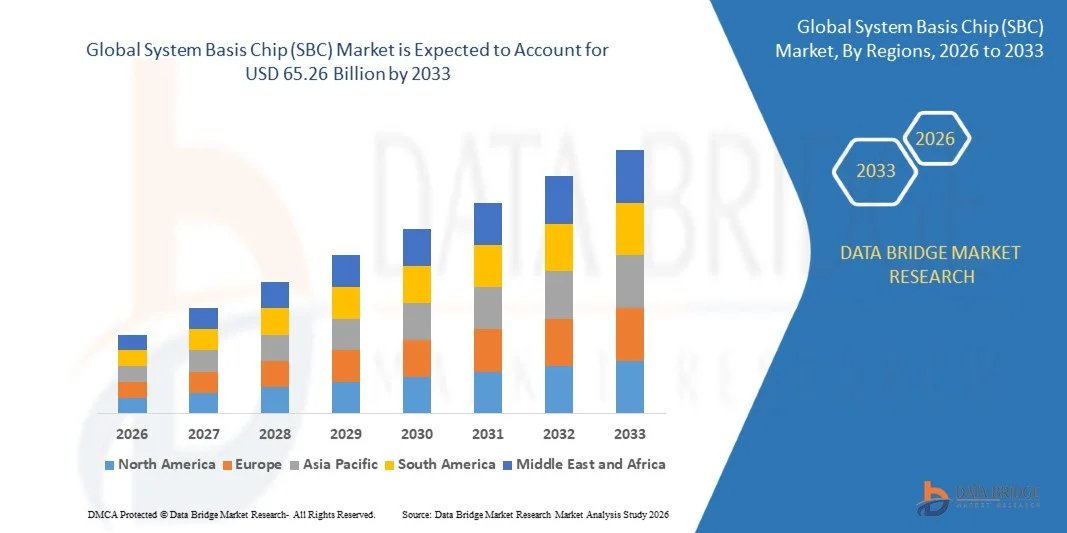
- Согласно анализу Data Bridge Market Research, рынок системных базовых чипов (SBC) был оценен как один из самых популярных.29,79 млрд долларов в 2025 годуи, по прогнозам, достигнет$65,26 млрд. к 2033 годуРастущий в aCAGR 10,30% с 2026 по 2033 год.
- Системный базовый чип представляет собой интегральную схему, которая консолидирует регулирование напряжения, интерфейсы связи, такие как CAN и LIN, диагностику, функции сторожевого пса и логику пробуждения на одном кристалле, уменьшая количество компонентов и повышая надежность автомобильных электронных блоков управления (ECU).
- Рынок быстро расширяется, поскольку транспортные средства объединяют больше электронных блоков управления для поддержки.Передовые системы помощи водителю (ADAS)Электрические трансмиссии и связь между транспортными средствами (V2X) требуют компактных, надежных и все более высокоскоростных чипов связи, таких как SBC.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $ 29,79 млрд.
- Ожидаемая рыночная стоимость (2033): $65,26 млрд.
- Прогноз CAGR (2026–2033): 10,30%
- Ведущий регион в 2025 году: Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка системных чипов (SBC)
- Азиатско-Тихоокеанский регион доминировал на мировом рынке системных чипов (SBC) с самой большой долей выручки в 41,28% в 2025 году, чему способствовало положение региона как крупнейшего в мире центра производства автомобилей и быстрый рост внутреннего производства электромобилей.
- Ожидается, что Азиатско-Тихоокеанский регион также останется самым быстрорастущим регионом, с 2026 по 2033 год показатель CAGR составил 12,4%, что обусловлено продолжающимся расширением производства электромобилей в Китае, растущим внедрением ADAS и ростом внутренних инвестиций в производство полупроводников.
- Сегмент легковых автомобилей лидировал на рынке с долей 68,42% в 2025 году, что обусловлено высоким количеством электронных блоков управления в современных пассажирских транспортных средствах, охватывающих кузов, безопасность, информационно-развлекательные системы и системы трансмиссии.
- Легкие коммерческие транспортные средства являются наиболее быстро растущим сегментом типа транспортного средства, который, по прогнозам, зарегистрирует CAGR в 11,8%, что отражает рост электрификации и растущее внедрение передовых систем безопасности и телематики в парках доставки и логистики.
- Сегмент приложений для электроники кузова доминировал на рынке с долей выручки 32,84% в 2025 году, во главе с большим количеством SBC, необходимых для модулей управления кузовом, дверных модулей, элементов управления сиденьями, иОВКсистем.
- Сегмент применения систем безопасности является самым быстрорастущим, с CAGR 12,9%, что обусловлено быстрым ростом внедрения ADAS и более строгими глобальными правилами безопасности транспортных средств, требующими избыточных, отказоустойчивых электронных архитектур.
- Сегмент интерфейса связи CAN FD является самым быстрорастущим, с CAGR 13,2%, поскольку автопроизводители модернизируют автомобильные сети для поддержки более высоких скоростей передачи данных, требуемых подключенными и все более программно-определяемыми транспортными средствами.
Сегментация рынка отчетных объемов и системных базисных чипов (SBC)
|
Атрибуты |
Системный чип (SBC) Market Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке системных чипов (SBC)
- Чипмейкеры все чаще разрабатывают мини- и высокоинтегрированные варианты SBC, которые консолидируют больше функций на меньших размерах, чтобы удовлетворить спрос автопроизводителей на сокращение площади ПХД и более низкую стоимость системы.
- Например, в июне 2024 года NXP Semiconductors представила FS24 SBC, безопасный Mini CAN FD SBC, предназначенный для высокой надежности в критически важных приложениях, с подключенным к батарее регулятором с коммутационным режимом, обеспечивающим до 400 мА и поддержкой широкого спектра микроконтроллеров и устройств связи.
- Автопроизводители и поставщики Tier-1 также все чаще предпочитают SBC с поддержкой CAN FD для поддержки более высоких скоростей передачи данных, требуемых подключенными программно-определяемыми архитектурами транспортных средств.
- Поскольку электронные архитектуры транспортных средств продолжают консолидироваться вокруг меньшего количества более мощных зональных и доменных контроллеров, ожидается, что спрос на высокоинтегрированные высоконадежные SBC будет продолжать ускоряться.
Каковы основные драйверы рынка системных чипов (SBC)
- Быстрое глобальное расширение производства электромобилей является основным драйвером спроса на SBC, поскольку электромобили требуют дополнительных SBC для управления батареями, распределения мощности и управления электрической трансмиссией, не присутствующих в обычных транспортных средствах.
- Например, производители микросхем продолжают разрабатывать мини-устройства CAN FD SBC, такие как FS24 SBC от NXP, представленный в июне 2024 года, специально для повышения надежности связи в автомобиле и поддержки растущей электрической сложности современных и электрифицированных транспортных средств.
- Растущее внедрение передовых систем помощи водителю (ADAS) увеличивает количество критически важных для безопасности электронных блоков управления на транспортное средство, каждый из которых требует высокой надежности SBC для управления мощностью и связью.
- Продолжающийся переход автопроизводителей к программно-определяемым архитектурам транспортных средств увеличивает спрос на SBC, которые поддерживают высокоскоростные протоколы связи, такие как CAN FD, что позволяет передавать данные в режиме реального времени.
- Поскольку глобальный электронный контент транспортных средств продолжает расти как на развитых, так и на развивающихся автомобильных рынках, ожидается устойчивый спрос на системные чипы для кузова, безопасности, трансмиссии и информационно-развлекательных приложений.
Какие факторы препятствуют росту рынка системных чипов (SBC)
- Автомобильная полупроводниковая промышленность по-прежнему подвержена периодическим дефицитам чипов и сбоям в цепочке поставок, что может ограничить доступность SBC и задержать графики производства автомобилей.
- Растущие затраты на разработку все более сложных, высокоинтегрированных SBC, способных поддерживать стандарты функциональной безопасности, такие как ASIL-D, усиливают ценовое давление по всей цепочке поставок автомобилей.
- Напряженность в международной торговле и тарифы на автомобильные интегральные схемы могут напрямую влиять на стоимость и доступность SBC, особенно тех, которые производятся в ключевых производственных центрах, таких как Германия и Малайзия, создавая давление на стоимость передовых систем помощи водителю, которые в значительной степени зависят от этих чипов.
- Необходимость постоянно поддерживать как устаревшие протоколы связи, такие как классические CAN и LIN, так и новые стандарты, такие как CAN FD, требует от производителей поддерживать более широкий и более сложный портфель продуктов, добавляя инженерную и инвентарную сложность.
Как сегментируется рынок системных чипов (SBC)
Рынок системных чипов (SBC) сегментирован на основе типа транспортного средства, приложения, интерфейса связи, текущего рейтинга, движения транспортного средства.
- Тип транспортного средства
На основе типа транспортного средства мировой рынок системных чипов (SBC) сегментирован на легковые автомобили, легкие коммерческие транспортные средства, тяжелые коммерческие транспортные средства. Сегмент легковых автомобилей доминировал на рынке с долей 68,42% в 2025 году из-за того, что современные пассажирские транспортные средства интегрируют большое количество электронных блоков управления, охватывающих кузов, безопасность, информационно-развлекательные системы и системы трансмиссии. Кроме того, растущий потребительский спрос на подключенные и комфортные функции в легковых автомобилях продолжает увеличивать средний контент SBC на автомобиль.
Сегмент легких коммерческих автомобилей, как ожидается, станет свидетелем самого быстрого CAGR в 11,8% с 2026 по 2033 год, что обусловлено ростом электрификации доставочного и логистического флотов. Кроме того, растущее внедрение передовых систем безопасности и телематики в легких коммерческих транспортных средствах еще больше расширяет содержание SBC в этом сегменте.
- С помощью приложения
На основе применения глобальный рынок системных чипов (SBC) сегментирован на Powertrain, Safety Systems, Body Electronics, Chassis, Telematics & Infotainment. Сегмент электроники кузова доминировал на рынке с долей 32,84% в 2025 году из-за модулей управления кузовом, дверных модулей, органов управления сиденьями и систем HVAC, каждая из которых обычно требует выделенного SBC для управления мощностью и связью, что обеспечивает этому приложению самый высокий совокупный спрос на SBC. Кроме того, рост числа функций комфорта и удобства автомобиля продолжает увеличивать количество модулей электроники кузова на транспортное средство.
Ожидается, что в сегменте систем безопасности будет наблюдаться самый быстрый CAGR в 12,9% с 2026 по 2033 год, что обусловлено быстрым ростом внедрения ADAS и увеличением количества критически важных для безопасности электронных блоков управления, которые требуют высоконадежных, отказоустойчивых SBC. Кроме того, более строгие глобальные правила безопасности транспортных средств подталкивают автопроизводителей к более избыточным электронным архитектурам, что еще больше увеличивает спрос на SBC в системах безопасности.
- Коммуникационный интерфейс
На базе коммуникационного интерфейса мировой рынок системных чипов (SBC) сегментирован на CAN, LIN, FlexRay, CAN FD. Сегмент CAN доминировал на рынке с долей 46,75% в 2025 году благодаря тому, что CAN остается наиболее широко используемым протоколом связи в транспортных средствах для кузова, трансмиссии и шасси из-за его зрелости, надежности и экономической эффективности. Кроме того, большая установленная база автомобильных архитектур на основе CAN продолжает поддерживать высокий спрос на CAN-интерфейсы SBC.
Ожидается, что в сегменте CAN FD будет наблюдаться самый быстрый CAGR в 13,2% с 2026 по 2033 год, что обусловлено тем, что автопроизводители все чаще модернизируют автомобильные сети до CAN FD для поддержки более высоких скоростей передачи данных, требуемых подключенными и программно-определяемыми транспортными средствами. Кроме того, растущее внедрение CAN FD SBC для высоконадежных критически важных приложений ускоряет рост этого сегмента интерфейса.
- Текущий рейтинг
На основе текущего рейтинга мировой рынок системных чипов (SBC) сегментирован на 150 мА, 250 мА, 500 мА. Сегмент 250 мА доминировал на рынке с долей 38,64% в 2025 году благодаря текущим рейтингам 250 мА, обеспечивая практический баланс мощности и эффективности, подходящий для большинства корпусных и комфортных электронных блоков управления. Кроме того, широкая доступность 250 мА вариантов SBC в семействах продуктов крупных производителей поддерживает его доминирующее положение.
Ожидается, что в сегменте 500 мА самый быстрый CAGR составит 12,6% с 2026 по 2033 год, что обусловлено более высокими рейтингами тока, которые все чаще требуются для поддержки энергоемких электрических и гибридных подсистем транспортных средств, включая блоки управления батареями и блоки управления трансмиссией. Кроме того, растущая интеграция дополнительных периферийных устройств на электронный блок управления увеличивает требования к доставке электроэнергии, что способствует повышению рейтинга тока SBC.
- С помощью двигателя транспортного средства
На основе движения транспортных средств мировой рынок системных микросхем (SBC) сегментирован на двигатели внутреннего сгорания (ICE), электрические и гибридные транспортные средства. Сегмент двигателей внутреннего сгорания (ICE) доминировал на рынке с долей 58,36% в 2025 году из-за транспортных средств ICE, которые по-прежнему представляют большую часть мирового парка транспортных средств и производства новых транспортных средств, поддерживая высокий постоянный спрос на SBC из этой категории двигателей. Кроме того, даже при ускорении электрификации транспортные средства ICE по-прежнему требуют обширной электроники для кузова, безопасности и информационно-развлекательной электроники, которые полагаются на SBC.
Ожидается, что в сегменте электромобилей и гибридных транспортных средств будет наблюдаться самый быстрый CAGR в 13,8% с 2026 по 2033 год, приводимый в движение электрическими и гибридными транспортными средствами, требующими дополнительных SBC для управления батареями, распределения мощности и управления электрической трансмиссией, которые отсутствуют в обычных транспортных средствах ICE. Кроме того, быстрый глобальный рост производства электромобилей продолжает увеличивать долю этого сегмента в общем спросе на электромобили.
В каком регионе находится наибольшая доля рынка системных чипов (SBC)
- Азиатско-Тихоокеанский регион доминировал на мировом рынке системных чипов (SBC) с самой большой долей выручки в 41,28% в 2025 году, чему способствовало положение региона как крупнейшего в мире центра производства автомобилей и быстрый рост внутреннего производства электромобилей.
- Ожидается, что Азиатско-Тихоокеанский регион также останется самым быстрорастущим регионом, с 2026 по 2033 год показатель CAGR составил 12,4%, что обусловлено продолжающимся расширением производства электромобилей в Китае, растущим внедрением ADAS и ростом внутренних инвестиций в производство полупроводников.
China System Basis Chip (SBC) Обзор рынка
Рынок системных чипов Китая (SBC) быстро расширяется, что обусловлено положением страны как крупнейшего в мире производителя электромобилей и растущими инвестициями в производство полупроводников. Растущая государственная поддержка самодостаточности автомобильной электроники еще больше ускоряет рост рынка в Китае.
Немецкий системный чип (SBC) Market Insight
Рынок системных микросхем Германии (SBC) неуклонно растет, чему способствует присутствие ведущих европейских производителей автомобильных полупроводников и премиальных автопроизводителей с высоким уровнем электронного контента на автомобиль. Продолжающиеся инновации в SBC, отвечающих требованиям функциональной безопасности, укрепляют позиции Германии как ключевого европейского центра автомобильных полупроводников.
Системный чип США (SBC) Market Insight
Рынок системных чипов США (SBC) неуклонно расширяется, чему способствуют растущие внутренние инвестиции в производство полупроводников и растущее внедрение ADAS в автопарке страны. Продолжающееся сотрудничество между автопроизводителями и производителями микросхем в области архитектуры автомобилей следующего поколения, определяемой программным обеспечением, еще больше укрепляет рост рынка.
Японский системный чип (SBC) Market Insight
Японский рынок системных микросхем (SBC) демонстрирует устойчивый рост, поддерживаемый сильным присутствием крупных отечественных производителей автомобильных полупроводников и устоявшейся цепочкой поставок автомобилей. Рост производства электромобилей также способствует росту рынка в Японии.
Системный чип Южной Кореи (SBC) Market Insight
Рынок системных чипов Южной Кореи (SBC) растет здоровыми темпами, чему способствует сильный рост производства электромобилей в стране и расширение инвестиций в производство полупроводников. Растущее внедрение передовых систем помощи водителю среди отечественных автопроизводителей еще больше способствует росту рынка.
Какие компании являются ведущими на рынке системных чипов (SBC)
Рынок системных чипов (SBC) в первую очередь возглавляют хорошо зарекомендовавшие себя компании, среди которых:
- Полупроводники NXP N.V.v (Нидерланды)
- Компания Infineon Technologies AG(Германия)
- STMicroelectronics N.V.(Швейцария)
- Компания Texas Instruments Incorporated(США)
- Корпорация Renesas Electronics(Япония)
- Onsemi (США)
- Microchip Technology Inc. (США)
- Analog Devices, Inc. (США)
- ROHM Co., Ltd. (Япония)
- Melexis NV (Бельгия)
- Elmos Semiconductor SE (Германия)
- Robert Bosch GmbH (Германия)
- Toshiba Corporation (Япония)
- Marvell Technology, Inc. (США)
- OSRAM AG (Австрия)
- Denso Corporation (Япония)
- Continental AG (Германия)
- Qualcomm Technologies, Inc. (США)
- Broadcom Inc. (США)
- Diodes Incorporated (США)
Каковы последние события на рынке системных чипов (SBC)
- В июне 2024 года NXP Semiconductors представила FS24 SBC, безопасный Mini CAN FD SBC, предназначенный для высокой надежности в критически важных для безопасности автомобильных приложениях, с подключенным к батарее регулятором с коммутационным режимом, обеспечивающим до 400 мА, и линейным регулятором, обеспечивающим до 150 мА, поддерживающим широкий спектр микроконтроллеров и устройств связи для повышения надежности связи в автомобиле.
- В августе 2023 года Infineon Technologies представила семейства встраиваемых силовых ИС TLE988x и TLE989x MOTIX, расширив портфель компании высокоинтегрированных решений для автомобильной системы на чипе, которые сочетают в себе драйвер ворот, микроконтроллер, интерфейс связи CAN FD и источник питания на одном чипе для автомобильного корпуса, комфорта и приложений управления температурой.
- В январе 2026 года Infineon и Flex представили комплект разработки зонного контроллера для программно-определяемых транспортных средств. Платформа использует модульные строительные блоки и включает в себя несколько интерфейсов CAN-FD, LIN и Ethernet, а также функции управления питанием и кибербезопасности. Подход к разработке поддерживает конфигурируемые конструкции зон-контроллеров и демонстрирует более широкий переход к централизованной электронике транспортных средств, создавая спрос на интегрированные компоненты управления питанием и связи, такие как SBC.
- В августе 2026 года NXP выделила семейство SBC FS23, предназначенное для контроллеров кузова и комфорта, а также для систем управления батареями. Семейство сочетает в себе управление питанием, связь CAN и LIN, управление системой и функции безопасности, поддерживая масштабируемость и совместимость оборудования / программного обеспечения на автомобильных платформах. NXP утверждает, что семейство FS23 разработано в соответствии с процессом ISO 26262 и достигает ASIL B.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА СИСТЕМНЫХ БАЗОВЫХ МИКРОКРИСТАЛЛОВ (SBC)
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ВЫХОД НА ГЛОБАЛЬНЫЙ РЫНОК СИСТЕМНЫХ БАЗОВЫХ ЧИПОВ (SBC)
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 РУКОВОДСТВО ПО РЫНКУ
2.2.4 СЕТКА ПОЗИЦИОНИРОВАНИЯ КОМПАНИИ
2.2.5 АНАЛИЗ РЫНОЧНОЙ ДОЛИ КОМПАНИИ
2.2.6 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.2.7 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.8 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.9 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.2.10 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.11 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 ГЛОБАЛЬНЫЙ РЫНОК СИСТЕМНЫХ БАЗОВЫХ МИКРОКРИСТАЛЛОВ (SBC): ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНСИТЕТ
5.1 ПЯТЬ СИЛ ПОРТЕРА
5.2 НОРМАТИВНЫЕ СТАНДАРТЫ
5.3 ТЕХНОЛОГИЧЕСКИЕ ТЕНДЕНЦИИ
5.4 АНАЛИЗ ПАТЕНТА
5.5 ИССЛЕДОВАНИЕ СИТУАЦИИ
5.6 АНАЛИЗ ЦЕПОЧКИ СОЗДАНИЯ СТОИМОСТИ
5.7 СРАВНИТЕЛЬНЫЙ АНАЛИЗ КОМПАНИЙ
5.8 ПРОТОКОЛЫ СВЯЗИ ДЛЯ СИСТЕМНОГО БАЗОВОГО ЧИПА
5.8.1 СЕТЬ КОНТРОЛЛЕРНОЙ ОБЛАСТИ (CAN)
5.8.1.1. CAN-ТРАНСИВЕРЫ
5.8.2 ЛОКАЛЬНАЯ СЕТЬ ВЗАИМОДЕЙСТВИЯ (LIN)
5.8.2.1. LIN-ТРАНСИВЕРЫ
5.8.3 ПЕРИФЕРИЙНЫЙ ИНТЕРФЕЙС ДАТЧИКА (PSI5)
5.8.4 ФЛЕКСРЕЙ
5.8.5 ETHERNET
6 ГЛОБАЛЬНЫЙ РЫНОК СИСТЕМНЫХ БАЗОВЫХ МИКРОКРИСТАЛЛОВ (SBC), ПО ТИПУ ОТРАСЛИ
6.1 ОБЗОР
6.2 АВТОМОБИЛЬНАЯ ПРОМЫШЛЕННОСТЬ
6.2.1 ПО ТИПУ
6.2.1.1 ЛЕГКОВОЙ АВТОМОБИЛЬ
6.2.1.1.1 ПО ТИПУ
6.2.1.1.1.1 ХЭТЧБЭК
6.2.1.1.1.2 СЕДАН
6.2.1.1.1.3 Внедорожник
6.2.1.1.1.4 КУПЕ
6.2.1.1.1.5 МВ
6.2.1.1.1.6 СПОРТИВНЫЙ АВТОМОБИЛЬ
6.2.1.1.1.7 КАБРИОЛЕТ
6.2.1.1.1.8 ДРУГИЕ
6.2.1.2 КОММЕРЧЕСКИЙ ТРАНСПОРТ
6.2.1.2.1. ЛЕГКИЙ КОММЕРЧЕСКИЙ АВТОМОБИЛЬ (LCV)
6.2.1.2.1.1 ПО ТИПУ
6.2.1.2.1.1.1. ФУРГОНЫ
6.2.1.2.1.1.2. ПИКАПЫ
6.2.1.2.1.1.3.МИНИ-АВТОБУС
6.2.1.2.1.1.4.ДРУГИЕ
6.2.1.2.2. ТЯЖЕЛЫЙ КОММЕРЧЕСКИЙ ТРАНСПОРТНЫЙ СРЕДСТВО (HCV)
6.2.1.2.2.1 ПО ТИПУ
6.2.1.2.2.1.1.АВТОБУС
6.2.1.2.2.1.2.ГРУЗОВЫЕ АВТОМОБИЛИ
6.2.1.3 АВТОМАТИЗИРОВАННОЕ УПРАВЛЯЕМОЕ ТРАНСПОРТНОЕ СРЕДСТВО (AGV)
6.3 ПРОМЫШЛЕННОСТЬ
7 МИРОВОЙ РЫНОК СИСТЕМНЫХ БАЗОВЫХ МИКРОКРИСТАЛЛОВ (SBC), ПО ДИАПАЗОНУ МОЩНОСТИ
7.1 ОБЗОР
7.2 НИЗКАЯ МОЩНОСТЬ
7.3 СРЕДНЯЯ МОЩНОСТЬ
7.4 ВЫСОКАЯ МОЩНОСТЬ
8 ГЛОБАЛЬНЫЙ РЫНОК СИСТЕМНЫХ БАЗОВЫХ МИКРОКРИСТАЛЛОВ (SBC), ПО ПРИМЕНЕНИЮ
8.1 ОБЗОР
8.2 МОЩНОСТЬ
8.2.1 МОДУЛЬ УПРАВЛЕНИЯ ДВИГАТЕЛЕМ
8.2.2 ДВИГАТЕЛЬ HEV/EV
8.2.3 ТРАНСМИССИЯ
8.3 БЕЗОПАСНОСТЬ
8.3.1 ПОДУШКИ БЕЗОПАСНОСТИ
8.3.2 ЭЛЕКТРОННАЯ СИСТЕМА УСТОЙЧИВОСТИ (ESC)
8.3.3 АДАПТИВНЫЙ КРУИЗ-КОНТРОЛЬ (ACC)
8.3.4 НОЧНОЕ ВИДЕНИЕ
8.3.5 СИСТЕМА КОНТРОЛЯ ДАВЛЕНИЯ В ШИНАХ (TPMS)
8.3.6 ПОМОЩЬ ПРИ ПАРКОВКЕ
8.4 ЭЛЕКТРОНИКА ТЕЛА
8.4.1 МОДУЛИ УПРАВЛЕНИЯ КУЗОВОМ (BCM)
8.4.2 БЛОК УПРАВЛЕНИЯ ДВЕРЬЮ (DCU)
8.4.3 СВЕТОДИОДНОЕ ОСВЕЩЕНИЕ
8.4.4 УПРАВЛЕНИЕ ЗЕРКАЛАМИ И ОКНАМИ
8.4.5 СИСТЕМА ОВКВ
8.5 ШАССИ
8.5.1 МОДУЛЬ УПРАВЛЕНИЯ ТОРМОЗАМИ
8.5.2 МОДУЛЬ РУЛЕВОГО УПРАВЛЕНИЯ
8.5.3 МОДУЛЬ УПРАВЛЕНИЯ ПОДВЕСКОЙ
8.5.4 МОДУЛЬ УПРАВЛЕНИЯ ТЯГОЙ (TCS)
8.5.5 УПРАВЛЕНИЕ ДИНАМИКОЙ ТРАНСПОРТНОГО СРЕДСТВА
8.6 ТЕЛЕМАТИКА И ИНФОРМАЦИОННО-РАЗВЛЕКАТЕЛЬНАЯ ИНФОРМАЦИЯ
8.6.1 ПАНЕЛИ УПРАВЛЕНИЯ
8.6.2 НАВИГАЦИЯ
8.6.3 УСТРОЙСТВА ПОДКЛЮЧЕНИЯ
8.6.4 АУДИО-ВИДЕО СИСТЕМА
8.7 ДРУГИЕ
9 ГЛОБАЛЬНЫЙ РЫНОК СИСТЕМНЫХ БАЗОВЫХ ЧИПОВ (SBC), ПО ГЕОГРАФИИ
ГЛОБАЛЬНЫЙ РЫНОК СИСТЕМНЫХ БАЗОВЫХ МИКРОПРОЦЕССОРНЫХ КРИСТАЛЛОВ (SBC), (ВСЯ СЕГМЕНТАЦИЯ, УКАЗАННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
9.1 СЕВЕРНАЯ АМЕРИКА
9.1.1 США
9.1.2 КАНАДА
9.1.3 МЕКСИКА
9.2 ЕВРОПА
9.2.1 ГЕРМАНИЯ
9.2.2 ФРАНЦИЯ
9.2.3 Великобритания
9.2.4 ИТАЛИЯ
9.2.5 ИСПАНИЯ
9.2.6 РОССИЯ
9.2.7 ТУРЦИЯ
9.2.8 БЕЛЬГИЯ
9.2.9 НИДЕРЛАНДЫ
9.2.10 НОРВЕГИЯ
9.2.11 ФИНЛЯНДИЯ
9.2.12 ШВЕЙЦАРИЯ
9.2.13 ДАНИЯ
9.2.14 ШВЕЦИЯ
9.2.15 ПОЛЬША
9.2.16 ОСТАЛЬНАЯ ЕВРОПА
9.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
9.3.1 ЯПОНИЯ
9.3.2 КИТАЙ
9.3.3 ЮЖНАЯ КОРЕЯ
9.3.4 ИНДИЯ
9.3.5 АВСТРАЛИЯ
9.3.6 НОВАЯ ЗЕЛАНДИЯ
9.3.7 СИНГАПУР
9.3.8 ТАИЛАНД
9.3.9 МАЛАЙЗИЯ
9.3.10 ИНДОНЕЗИЯ
9.3.11 ФИЛИППИНЫ
9.3.12 ТАЙВАНЬ
9.3.13 ВЬЕТНАМ
9.3.14 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
9.4 ЮЖНАЯ АМЕРИКА
9.4.1 БРАЗИЛИЯ
9.4.2 АРГЕНТИНА
9.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
9.5 БЛИЖНИЙ ВОСТОК И АФРИКА
9.5.1 ЮЖНАЯ АФРИКА
9.5.2 ЕГИПЕТ
9.5.3 САУДОВСКАЯ АРАВИЯ
9.5.4 ОАЭ
9.5.5 ОМАН
9.5.6 БАХРЕЙН
9.5.7 ИЗРАИЛЬ
9.5.8 КУВЕЙТ
9.5.9 КАТАР
9.5.10 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ВОСТОКА И АФРИКИ
9.6 КЛЮЧЕВЫЕ ПЕРВИЧНЫЕ ИНДЕКСЫ: ПО ОСНОВНЫМ СТРАНАМ
10 ГЛОБАЛЬНЫЙ РЫНОК СИСТЕМНЫХ БАЗОВЫХ ЧИПОВ (SBC), КОМПАНИЯ ЛАНДШАФТ
10.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
10.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
10.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
10.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
10.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
10.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
10.7 РАСШИРЕНИЯ
10.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
10.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
11 ГЛОБАЛЬНЫЙ РЫНОК СИСТЕМНЫХ БАЗОВЫХ ЧИПОВ (SBC), АНАЛИЗ SWOT И DBMR
12 ГЛОБАЛЬНЫЙ РЫНОК СИСТЕМНЫХ БАЗОВЫХ ЧИПОВ (SBC), ПРОФИЛЬ КОМПАНИИ
12.1 INFINEON TECHNOLOGIES AG
12.1.1 ОБЗОР КОМПАНИИ
12.1.2 АНАЛИЗ ДОХОДОВ
12.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
12.1.4 АССОРТИМЕНТ ПРОДУКЦИИ
12.1.5 ПОСЛЕДНИЕ РАЗВИТИЯ
12.2 СТМИКРОЭЛЕКТРОНИКА
12.2.1 ОБЗОР КОМПАНИИ
12.2.2 АНАЛИЗ ДОХОДОВ
12.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
12.2.4 АССОРТИМЕНТ ПРОДУКЦИИ
12.2.5 ПОСЛЕДНИЕ РАЗВИТИЯ
12.3 ДАИФУКУ
12.3.1 ОБЗОР КОМПАНИИ
12.3.2 АНАЛИЗ ДОХОДОВ
12.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
12.3.4 АССОРТИМЕНТ ПРОДУКЦИИ
12.3.5 ПОСЛЕДНИЕ РАЗВИТИЯ
12.4 ПОЛУПРОВОДНИКИ NXP
12.4.1 ОБЗОР КОМПАНИИ
12.4.2 АНАЛИЗ ДОХОДОВ
12.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
12.4.4 АССОРТИМЕНТ ПРОДУКЦИИ
12.4.5 ПОСЛЕДНИЕ РАЗВИТИЯ
12.5 РОБЕРТ БОШ ГМБХ
12.5.1 ОБЗОР КОМПАНИИ
12.5.2 АНАЛИЗ ДОХОДОВ
12.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
12.5.4 АССОРТИМЕНТ ПРОДУКЦИИ
12.5.5 ПОСЛЕДНИЕ РАЗВИТИЯ
12.6 КОРПОРАЦИЯ «РЕНЕСАС ЭЛЕКТРОНИКС».
12.6.1 ОБЗОР КОМПАНИИ
12.6.2 АНАЛИЗ ДОХОДОВ
12.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
12.6.4 ПОРТФЕЛЬ ПРОДУКЦИИ
12.6.5 ПОСЛЕДНИЕ РАЗВИТИЯ
12.7 ELMOS ПОЛУПРОВОДНИК SE
12.7.1 ОБЗОР КОМПАНИИ
12.7.2 АНАЛИЗ ДОХОДОВ
12.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
12.7.4 АССОРТИМЕНТ ПРОДУКЦИИ
12.7.5 ПОСЛЕДНИЕ РАЗВИТИЯ
12.8 КОМПОНЕНТЫ ПОЛУПРОВОДНИКОВОЙ ИНДУСТРИИ, ООО
12.8.1 ОБЗОР КОМПАНИИ
12.8.2 АНАЛИЗ ДОХОДОВ
12.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
12.8.4 ПОРТФЕЛЬ ПРОДУКЦИИ
12.8.5 ПОСЛЕДНИЕ РАЗВИТИЯ
12.9 MICROCHIP TECHNOLOGY INC.
12.9.1 ОБЗОР КОМПАНИИ
12.9.2 АНАЛИЗ ДОХОДОВ
12.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
12.9.4 ПОРТФЕЛЬ ПРОДУКЦИИ
12.9.5 ПОСЛЕДНИЕ РАЗВИТИЯ
12.1 ТЕХАС ИНСТРУМЕНТС ИНКОРПОРЕЙТЕД.
12.10.1 ОБЗОР КОМПАНИИ
12.10.2 АНАЛИЗ ДОХОДОВ
12.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
12.10.4 АССОРТИМЕНТ ПРОДУКЦИИ
12.10.5 ПОСЛЕДНИЕ РАЗВИТИЯ
12.11 МЕЛЕКСИС
12.11.1 ОБЗОР КОМПАНИИ
12.11.2 АНАЛИЗ ДОХОДОВ
12.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
12.11.4 АССОРТИМЕНТ ПРОДУКЦИИ
12.11.5 ПОСЛЕДНИЕ РАЗВИТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ОПРЕДЕЛЕННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ ОПРЕДЕЛЯЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШЕМ ИССЛЕДОВАНИИ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ
13 ЗАКЛЮЧЕНИЕ
14 АНКЕТА
15 СВЯЗАННЫХ ОТЧЕТОВ
16 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











