



Глобальная сегментация рынка тербуталина, по форме дозирования (таблетки, инъекция, ингаляционное / небулайзерное решение, аэрозоль / ингалятор), маршрут администрирования (оральная, парентеральная, ингаляционная), применение (астма, хроническая обструктивная легочная болезнь, преждевременный труд / токолиз, бронхоспазм), канал распределения (больничные аптеки, розничные аптеки, онлайн-аптеки), конечный пользователь (больницы и клиники, медицинские учреждения, амбулаторные хирургические центры), демография пациентов (педиатрические, взрослые, гериатрические) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка и темпы роста
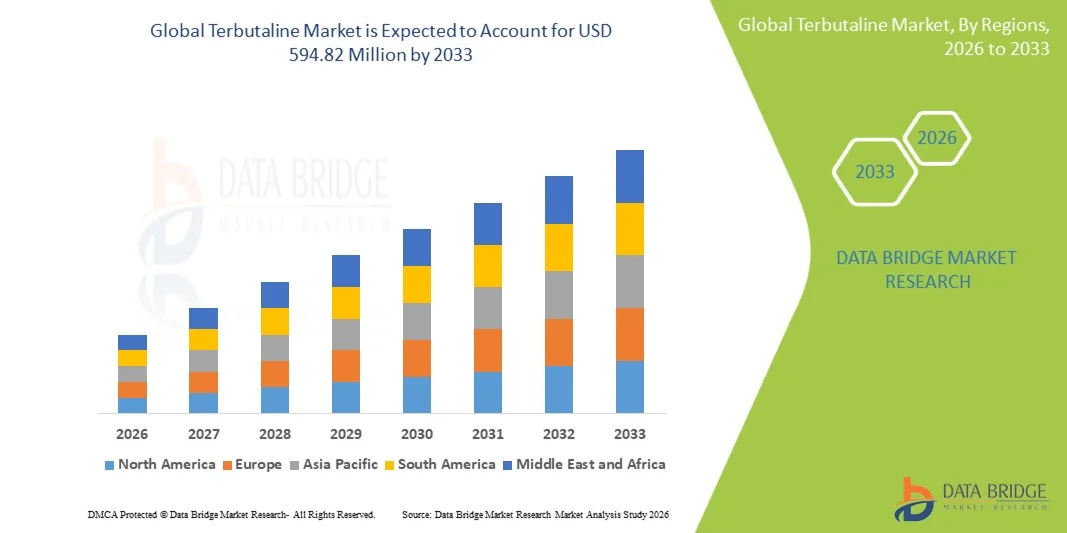
- Согласно анализу Data Bridge Market Research, рынок тербуталина был оценен как самый дорогой.428,0 млн долларов США в 2025 годуи, по прогнозам, достигнет594,82 млн долларов США к 2033 годуРастущий в aCAGR 4,2%с 2026 по 2033 год.
- Рынок переживает устойчивый рост, обусловленный растущей глобальной распространенностью астмы.хроническая обструктивная болезнь легких, увеличивая использование тербуталина в качестве немаркированного токолитического агента в управлении преждевременными родами и продолжая полагаться на молекулу в качестве экономически эффективногобронходилататоркак в развитых, так и в новых системах здравоохранения.
- Растущее бремяреспираторные расстройстваСреди педиатрических и гериатрических групп населения, в сочетании с расширением доступа к первичным и неотложным медицинским услугам, настоятельно рекомендуется больницам, клиникам и поставщикам услуг по уходу на дому поддерживать надежные поставки тербуталина через пероральные, инъекционные и ингаляционные составы. Производители дженериков все больше расширяют производственные мощности для удовлетворения стабильного институционального и розничного спроса на этот хорошо зарекомендовавший себя агонист бета-2 короткого действия.
- Многолетний клинический послужной список молекулы, хорошо охарактеризованный профиль безопасности и широкая доступность различных лекарственных форм продолжают поддерживать ее включение в национальные списки основных лекарственных средств и стандартные руководящие принципы лечения как в развитых, так и в развивающихся системах здравоохранения.
- Продолжающееся включение тербуталина в национальные централизованные программы закупок и массовых закупок на нескольких основных рынках значительно снизило затраты на лечение на единицу продукции, расширив доступ пациентов при одновременном создании стабильного спроса на дженерики, способного удовлетворить крупномасштабные институциональные потребности в поставках.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $428,0 млн.
- Ожидаемая рыночная стоимость (2033): $594,82 млн
- Прогноз CAGR (2026–2033): 4,2%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка тербуталина
- Северная Америка доминировала на мировом рынке тербуталина с самой большой долей дохода в 36,48% в 2025 году, чему способствовала высокая распространенность астмы и ХОБЛ, хорошо налаженная больничная инфраструктура и высокий институциональный спрос на инъекционные и туманные составы.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 6,1% с 2026 по 2033 год, что обусловлено ростом респираторных заболеваний, связанных с загрязнением воздуха, расширением инфраструктуры здравоохранения и ростом производственных мощностей по производству дженериков в Китае, Индии и Японии.
- Сегмент планшетов возглавил рынок с долей 34,72% в 2025 году, что обусловлено широким назначением бронходилатации для обслуживания и ее удобством для амбулаторного и домашнего ухода.
- Сегмент раствора для ингаляций/небулайзеров является самой быстрорастущей лекарственной формой, прогнозируемой для регистрации CAGR в 5,8%, что отражает растущее предпочтение прямой легочной доставки с быстрым облегчением симптомов при остром бронхоспазме.
- Сегмент применения астмы доминировал в категории применения с долей дохода 41,63% в 2025 году, во главе с установленной ролью молекулы в качестве спасателя и поддерживающего бронходилататора среди педиатрических и взрослых пациентов.
- В 2025 году на долю больничных аптек приходилось 47,85% доли рынка среди распределительных каналов, что было предпочтительнее из-за их роли в поставках инъекционных и экстренных тербуталиновых препаратов для острой респираторной и акушерской помощи.
- Сегмент применения преждевременных родов / токолизов является самой быстрорастущей категорией с CAGR 6,4%, что обусловлено продолжающимся использованием тербуталина для краткосрочного управления преждевременными сокращениями матки в отдельных клинических условиях.
- Розничные аптеки имели заметную долю дистрибуции в 2025 году, чему способствовал постоянный спрос на пополнение пероральной поддерживающей терапии среди пациентов с амбулаторной астмой и ХОБЛ на городских и полугородских рынках.
- Демографический сегмент взрослых пациентов занимал самую большую долю в 49,17% в 2025 году, чему способствовала высокая распространенность астмы и ХОБЛ среди населения трудоспособного возраста как на развитых, так и на развивающихся рынках здравоохранения.
Сфера охвата и сегментация рынка тербуталина
|
Атрибуты |
Тербуталин Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке тербуталина
- Больницы и специализированные респираторные клиники все чаще включают тербуталин в структурированные протоколы острой астмы и обострения ХОБЛ, часто вместе с другими бронходилататорами и кортикостероидами, для стандартизации неотложной и стационарной респираторной помощи.
- Например, в марте 2025 года ведущая сеть больниц США обновила свой протокол управления астмой в отделении неотложной помощи, включив подкожную тербуталиновую дозу для педиатрических пациентов, не реагирующих на ингаляционные бронходилататоры первой линии, усиливая постоянную актуальность молекулы в условиях неотложной помощи.
- Производители дженериковых фармацевтических препаратов расширяют свои портфели тербуталиновых продуктов для обеспечения институциональных тендерных контрактов и повышения надежности поставок на фоне ужесточения требований к закупкам в больницах.
- Растущее использование тербуталиновой насосной терапии для отдельных случаев преждевременных родов с высоким риском побуждает специализированных поставщиков услуг по уходу на дому и инфузионной терапии расширять услуги по обучению и поддержке пациентов, управляемых вне больничных условий.
- Например, в феврале 2025 года специализированный поставщик инфузионной терапии в США расширил свою программу поддержки тербуталиновых насосов, предложив расширенный дистанционный мониторинг и поддержку ухода за пациентами, которые управляют преждевременным риском родов в амбулаторных условиях.
- Производители все больше сосредотачиваются на улучшении стабильности и срока годности инъекционных и небулайзерных тербуталиновых составов, что позволяет более надежно распределять их в отдаленных и ограниченных ресурсами медицинских учреждениях, где инфраструктура холодильной цепи может быть несовместимой.
- Например, в январе 2025 года производитель дженериков представил решение для термостабильного тербуталина, предназначенное для повышения надежности распределения в сельских и недостаточно обслуживаемых медицинских учреждениях на развивающихся рынках.
- Растущее сотрудничество между производителями дженериков и организациями-закупщиками больничных групп упрощает долгосрочные соглашения о поставках, помогая стабилизировать институциональные цены и снизить риск локализованной нехватки продуктов на основных рынках здравоохранения.
- Поскольку больницы, поставщики услуг по уходу на дому и производители дженериков продолжают уделять приоритетное внимание надежности поставок, разнообразию рецептур и стандартизированным клиническим протоколам, ожидается, что рынок тербуталина будет поддерживать устойчивый спрос, усиливая его роль в качестве установленного, экономически эффективного бронходилататора и токолитического агента.
Каковы основные движущие силы рынка тербуталина
- Растущая глобальная распространенность астмы и хронической обструктивной болезни легких значительно увеличила спрос на надежные, экономически эффективные бронходилатационные методы лечения, способные обеспечить быстрое облегчение симптомов как в условиях острой, так и поддерживающей терапии.
- Например, в апреле 2025 года Hikma Pharmaceuticals расширила свои мощности по производству инъекционного тербуталина в Северной Америке, чтобы удовлетворить растущий спрос на препараты для неотложного бронхоспазма и акушерской помощи.
- Сохраняющаяся доступность и давнее клиническое знакомство с тербуталином по сравнению с более новыми брендированными бронходилататорами поддерживают устойчивые объемы назначения среди поставщиков медицинских услуг в ограниченных по стоимости и государственных системах здравоохранения.
- Например, в декабре 2024 года Teva Pharmaceutical Industries расширила распространение своих дженериковых таблеток тербуталина сульфата в дополнительных государственных больничных тендерных программах по всей Европе, поддерживая постоянную доступность респираторной помощи в финансируемых государством системах здравоохранения.
- Расширение использования тербуталина в условиях неотложной и амбулаторной помощи для лечения острых тяжелых обострений астмы, не реагирующих на бета-агонисты первой линии короткого действия, усиливает его роль в качестве ценного терапевтического варианта второй линии в отделениях неотложной помощи больницы.
- Например, в октябре 2024 года сеть неотложной медицинской помощи в нескольких больницах опубликовала обновленное клиническое руководство, рекомендующее подкожный тербуталин в качестве дополнительной терапии для педиатрических пациентов с тяжелыми обострениями астмы, невосприимчивыми к стандартному небулизированному лечению бронходилататором.
- Расширение государственных инвестиций в здравоохранение матери и ребенка в странах с развивающейся экономикой увеличивает институциональный доступ к основным акушерским лекарствам, включая инъекционный тербуталин, тем самым расширяя использование молекулы в управлении преждевременными родами в условиях ограниченных ресурсов здравоохранения.
- С ростом бремени респираторных заболеваний, растущими акушерскими применениями и постоянной зависимостью от непатентованных, экономически эффективных методов лечения в государственных и частных системах здравоохранения, тербуталин останется важным компонентом протоколов респираторной и материнско-плодоводческой помощи во всем мире.
Какие факторы препятствуют росту рынка тербуталина
- Тербуталин сталкивается с растущей конкуренцией со стороны новых бета-2-агонистов более длительного действия и комбинированных ингаляционных терапий, которые предлагают расширенный контроль симптомов с меньшими суточными дозами, уменьшая его долю новых рецептов в лечении астмы и ХОБЛ.
- Регулирующие органы на нескольких рынках выпустили предупреждения в коробках и ограничили использование инъекционного тербуталина для длительного токолиза из-за проблем безопасности, ограничивая его применение при длительном преждевременном управлении трудом и требуя более строгого клинического надзора.
- Например, в сентябре 2024 года регулирующие органы на крупном рынке усилили существующее руководство, ограничивающее использование инъекционного тербуталина при преждевременных родах только краткосрочным, контролируемым больницей администрацией, ограничивая более широкие амбулаторные токолитические применения.
- Периодические перебои с поставками, затрагивающие отдельных производителей дженериков, периодически создают локальную нехватку инъекционного тербуталина, что побуждает больницы поддерживать более высокий уровень запасов безопасного сырья и диверсифицировать отношения с поставщиками для снижения риска закупок.
- Ограниченные инвестиции в клинические исследования, изучающие новые показания или улучшенные механизмы доставки тербуталина, учитывая его установленный общий статус, ограничивают возможности для дифференциации рынка и позиционирования премиального продукта по сравнению с новыми запатентованными респираторными методами лечения.
- Снижение новизны и безпатентный статус тербуталина продолжают ограничивать возможности ценообразования для производителей, в то время как рост затрат на сырье и соблюдение производственных требований оказывают давление на маржу производителей дженериков. Эта стоимость и конкурентное давление замедляют инвестиции в разработку новых рецептур, ограничивая темпы инноваций на более широком рынке тербуталина, несмотря на последовательный базовый клинический спрос.
Как сегментируется рынок тербуталина
Рынок тербуталина сегментирован на основе лекарственной формы, пути введения, применения, канала распределения, конечного пользователя и демографии пациентов.
- По форме дозировки
На основе лекарственной формы мировой рынок тербуталина сегментирован на таблетки, инъекционный, ингаляционный/небулайзерный раствор и аэрозоль/ингалер. Сегмент таблеток доминировал на рынке с долей 34,72% в 2025 году, благодаря широкому назначению поддерживающей бронходилатационной терапии и ее удобству для амбулаторного и долгосрочного ухода на дому. Эти продукты остаются предпочтительным выбором для врачей, занимающихся лечением стабильной астмы и ХОБЛ, требующих последовательной пероральной бронходилатационной терапии.
Сегмент раствора для ингаляций/небулайзеров, по прогнозам, будет регистрировать самый быстрый рост при CAGR 5,8% с 2026 по 2033 год, что обусловлено растущим предпочтением прямой доставки легочных препаратов, что обеспечивает быстрое начало действия в острых эпизодах бронхоспазма. Расширение доступности домашних небулайзеров и растущее внедрение в педиатрическую респираторную помощь еще больше ускоряют рост сегмента.
Сегмент инъекций по-прежнему имеет клиническое значение для неотложных и акушерских применений, что подтверждается его быстрым системным действием и установленным использованием в больницах для острого тяжелого бронхоспазма и краткосрочного токолитического лечения. Постоянный институциональный спрос на инъекционные препараты продолжает поддерживать стабильные объемы закупок в аптечных сетях больниц.
- По маршруту администрации
На основе пути введения мировой рынок тербуталина сегментирован на пероральный, парентеральный и ингаляционный. Оральный путь лидировал на рынке с долей 38,94% в 2025 году, чему способствовало его широкое использование в поддерживающей бронходилатационной терапии и простота самолечения среди амбулаторных пациентов. Установленные схемы назначения и более низкие административные расходы продолжают усиливать спрос на пероральный тербуталин в учреждениях первичной медико-санитарной помощи.
Ожидается, что на парентеральном маршруте будет наблюдаться самый быстрый CAGR 5,6% с 2026 по 2033 год, что обусловлено продолжающимся институциональным использованием подкожного и внутривенного тербуталина для острого тяжелого бронхоспазма и краткосрочного токолитического лечения в больницах и учреждениях неотложной помощи.
Маршрут ингаляции продолжает набирать обороты, поскольку медицинские работники все чаще предпочитают прямые легочные методы доставки, которые минимизируют системные побочные эффекты, обеспечивая целенаправленную бронходилатацию с быстрым началом, особенно для пациентов, требующих частого дозирования для лечения хронических респираторных симптомов.
- С помощью приложения
На основе применения глобальный рынок тербуталина сегментирован на астму, хроническую обструктивную болезнь легких, преждевременные роды / токолиз и бронхоспазм. Сегмент астмы доминировал на рынке с долей 41,63% в 2025 году из-за установленной роли тербуталина как спасателя и поддерживающего бронходилататора среди педиатрических и взрослых групп населения, страдающих астмой. Большие объемы рецептуры поддерживаются долгой клинической историей молекулы, доступностью и широкой доступностью среди производителей дженериков.
Ожидается, что в сегменте преждевременных родов / токолизов будет наблюдаться самый быстрый CAGR в 6,4% с 2026 по 2033 год, этот рост обусловлен продолжающимся внебиржевым использованием тербуталина для краткосрочного подавления преждевременных сокращений матки при отдельных беременностях с высоким риском, поддерживаемых растущими специализированными службами поддержки инфузий на дому для амбулаторного лечения.
Сегмент хронической обструктивной болезни легких продолжает представлять значительную долю общего спроса, чему способствует роль молекулы в обеспечении быстрого симптоматического облегчения во время острых обострений и ее продолжающееся включение в комбинированные схемы бронходилататоров для пациентов с умеренной и тяжелой ХОБЛ.
- Дистрибьюторский канал
На основе канала дистрибуции мировой рынок тербуталина сегментирован в больничные аптеки, розничные аптеки и онлайн-аптеки. Сегмент больничных аптек доминировал на рынке с долей 47,85% в 2025 году из-за его центральной роли в поставках инъекционных и экстренных тербуталиновых препаратов для острой респираторной и акушерской помощи. Кроме того, установленные институциональные закупочные отношения и централизованные закупки на основе тендерных заявок продолжают укреплять лидирующие позиции этого сегмента.
Ожидается, что в сегменте онлайн-аптек будет наблюдаться самый быстрый CAGR в 6,7% с 2026 по 2033 год, что обусловлено главным образом увеличением потребительских предпочтений в отношении удобных домашних заправок рецептами для лечения хронических заболеваний, наряду с расширением инфраструктуры электронной аптеки как на развитых, так и на развивающихся рынках.
Сегмент розничных аптек продолжает служить важным каналом для амбулаторного перорального дозирования тербуталина, поддерживаемого широким охватом аптечной сети и налаженными отношениями между местными фармацевтами и пациентами, страдающими хроническими респираторными заболеваниями на долгосрочной основе.
- Конечный пользователь
На основе конечного пользователя глобальный рынок тербуталина сегментирован на больницы и клиники, центры ухода на дому и амбулаторные хирургические центры. Сегмент больниц и клиник доминировал на рынке с долей 54,29% в 2025 году из-за его роли в качестве основного места для лечения острого обострения астмы, экстренного лечения бронхоспазма и краткосрочного токолитического введения. Широкое распространение инъекционных и небулизированных рецептур в аптеках больниц укрепляет высокий спрос в этом сегменте.
Ожидается, что в сегменте домашних условий будет наблюдаться самый быстрый CAGR в 6,0% с 2026 по 2033 год, что обусловлено растущим внедрением домашней небулайзерной терапии для лечения хронических респираторных заболеваний и растущим использованием амбулаторной поддержки токолитического насоса для беременностей в группе риска. Кроме того, увеличение предпочтений пациентов в управлении хроническими состояниями вне больниц еще больше ускоряет принятие тербуталиновой терапии на дому.
- Демография пациентов
На основе демографии пациентов глобальный рынок тербуталина сегментирован на педиатрический, взрослый и гериатрический. Сегмент взрослых доминировал на рынке с долей 49,17% в 2025 году из-за высокой распространенности астмы и ХОБЛ среди населения трудоспособного возраста и последовательного назначения как в условиях обслуживания, так и в условиях неотложной помощи. Широкая доступность пероральных и ингаляционных составов, предназначенных для взрослых, продолжает поддерживать лидирующие позиции этого сегмента.
Ожидается, что в гериатрическом сегменте самый быстрый CAGR составит 5,9% с 2026 по 2033 год, что обусловлено ростом распространенности ХОБЛ и возрастным снижением дыхания среди стареющего населения, особенно в регионах с растущей демографией пожилых людей. Кроме того, растущее внимание к управлению сопутствующими респираторными состояниями в гериатрической помощи еще больше ускоряет внедрение тербуталиновой терапии в этом сегменте.
В каком регионе находится наибольшая доля рынка тербуталина
- Северная Америка доминировала на рынке тербуталина и составляла наибольшую долю дохода в 36,48% в 2025 году, чему способствовала высокая распространенность астмы и ХОБЛ, хорошо налаженная больничная инфраструктура и высокий институциональный спрос на инъекционные и туманные бронходилатационные составы.
- Регион также извлекает выгоду из установленных производственных мощностей, обширных больничных и розничных аптечных сетей и продолжающегося использования тербуталина в рамках стандартизированных протоколов неотложной респираторной и акушерской помощи. Постоянное внимание к доступным респираторным методам лечения продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Американский рынок тербуталина Insight
Американский рынок тербуталина занимает самую большую долю в Северной Америке, что обусловлено высокой распространенностью астмы и ХОБЛ, хорошо налаженной инфраструктурой неотложной и акушерской помощи и постоянной зависимостью от непатентованных бронходилататоров и токолитических терапий в государственных и частных системах здравоохранения. Растущий институциональный спрос на инъекционные составы и растущее внедрение небулайзерной терапии на дому еще больше поддерживают рост рынка. Кроме того, продолжающиеся инвестиции ведущих фармацевтических компаний в производство дженериков укрепляют позиции страны как ключевого рынка для тербуталина.
Канадский рынок тербуталина
Рынок тербуталина в Канаде неуклонно растет, поддерживаемый хорошо зарекомендовавшей себя системой общественного здравоохранения, высокой распространенностью астмы среди педиатрических групп населения и продолжающейся институциональной зависимостью от непатентованной бронходилатационной терапии в провинциальных больничных формулярах. Медицинские работники продолжают использовать тербуталин в качестве экономически эффективного варианта для лечения острого бронхоспазма, особенно в условиях неотложной и педиатрической помощи. Продолжающиеся инвестиции в инициативы по обеспечению доступности генерических фармацевтических препаратов и государственные программы закупок лекарств еще больше способствуют росту рынка в Канаде.
Азиатско-Тихоокеанский рынок тербуталина
Ожидается, что рынок тербуталина в Азиатско-Тихоокеанском регионе будет быстро расти, что обусловлено ростом респираторных заболеваний, связанных с загрязнением воздуха, расширением инфраструктуры здравоохранения и ростом производства генерических фармацевтических препаратов в таких странах, как Китай, Индия и Япония. Увеличение государственных инвестиций в доступ к первичной медико-санитарной помощи, повышение осведомленности об астме и лечении ХОБЛ, а также растущая доступность непатентованной бронходилатационной терапии поддерживают расширение регионального рынка. Кроме того, растущее присутствие отечественных производителей дженериков ускоряет внедрение тербуталина как в больничных, так и в розничных аптеках.
Китайский рынок тербуталина
Рынок тербуталина в Китае быстро растет, что обусловлено ростом заболеваемости хроническими респираторными заболеваниями, расширением доступа к первичной медико-санитарной помощи и увеличением государственной поддержки доступных генерических лекарств. Растущее внедрение решений для вдыхания тербуталина в государственных больницах, поддерживаемых национальными централизованными программами закупок, которые значительно сократили расходы на лекарства, значительно повышает спрос на рынке. Кроме того, растущие возможности отечественного производства дженериков и повышение осведомленности детей о респираторных заболеваниях позиционируют Китай как один из самых быстрорастущих рынков для тербуталина во всем мире.
Индийский рынок тербуталина
Индийский рынок тербуталина демонстрирует устойчивый рост, обусловленный высокой распространенностью респираторных заболеваний, связанных с загрязнением воздуха в городах, расширением доступа к здравоохранению как в городских, так и в сельских районах, а также сильной отечественной базой генерических фармацевтических производств. Растущие государственные инвестиции в инфраструктуру первичной медико-санитарной помощи и повышение осведомленности об астме и лечении ХОБЛ способствуют расширению рынка. Кроме того, присутствие многочисленных отечественных производителей дженериков, предлагающих доступные рецептуры тербуталина, еще больше ускоряет внедрение по всей стране.
Какие компании находятся на рынке тербуталина
Промышленность тербуталина в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- AstraZeneca plc(Великобритания)
- Hikma Pharmaceuticals plc(Великобритания)
- Teva Pharmaceutical Industries Ltd.(Израиль)
- Viatris Inc.(США)
- Pfizer Inc. (США)
- Санофи С.А. (Франция)
- Novartis AG (Швейцария)
- Bedford Laboratories (США)
- Av-Kare, Inc. (США)
- Amneal Pharmaceuticals, Inc. (США)
- PD-Rx Pharmaceuticals, Inc. (США)
- Athenex, Inc. (США)
- Marlex Pharmaceuticals, Inc. (США)
- Lannett Company, Inc. (США)
- West-Ward Pharmaceuticals (США)
- United Biomedical, Inc. (США)
- Baxter International Inc. (США)
- Sterimax Inc. (Канада)
- Teligent, Inc. (США)
- Physicians Total Care, Inc. (США)
Каковы последние события на рынке тербуталина
- В сентябре 2025 года Hikma Pharmaceuticals получила одобрение регулирующих органов на дополнительную производственную линию, посвященную инъекционному тербуталинсульфату, направленную на укрепление надежности больничных поставок в Северной Америке и Европе на фоне растущего спроса на экстренную бронходилатацию.
- В январе 2025 года Teva Pharmaceutical Industries расширила свои соглашения о распространении таблеток тербуталина сульфата с государственными органами здравоохранения в Европе, укрепив свои позиции в рамках финансируемых государством программ респираторной помощи.
- В ноябре 2025 года Viatris Inc. представила обновленную формулу тербуталинового небулайзера с улучшенной стабильностью для длительного хранения, решая проблемы цепочки поставок и доступа к дому на удаленных и недостаточно обслуживаемых рынках здравоохранения.
- В ноябре 2024 года Amneal Pharmaceuticals получила одобрение на новый препарат для инъекций дженерика тербуталина сульфата, расширив свой портфель респираторной и акушерской помощи и укрепив свои позиции в каналах закупок больниц США.
- В июне 2023 года Baxter International сотрудничала с несколькими специализированными поставщиками инфузионной терапии для улучшения программ обучения и поддержки амбулаторной терапии тербуталиновым насосом, с целью улучшения мониторинга безопасности для пациентов, управляющих преждевременным риском родов вне больничных учреждений.
- В августе 2024 года Sanofi S.A. возобновила свое соглашение о поставках с несколькими европейскими органами по закупкам общественного здравоохранения, чтобы обеспечить постоянную доступность рецептур дженериков тербуталина в рамках национальных тендерных программ больниц, укрепляя стабильность цепочки поставок на фоне растущего спроса на доступные респираторные методы лечения.
- В апреле 2024 года компания Lannett расширила свои производственные операции по производству таблеток тербуталина сульфата, чтобы увеличить производственные мощности и поддержать растущий спрос со стороны розничных аптечных сетей по всей Северной Америке, укрепив свои позиции в сегменте поддерживающей бронходилатационной терапии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











