Сегментация мирового рынка талидомида по типу (50 мг, 100 мг, 150 мг и 200 мг), применению (множественная миелома, узловатая эритема, лепрозная эритема, реакция «трансплантат против хозяина», почечно-клеточный рак, мультиформная глиобластома и другие), демографическим данным (дети и взрослые), дозировке (капсулы, таблетки и другие), способу введения (перорально и другие), конечным пользователям (клиника, больница и другие), каналу сбыта (больничная аптека, розничная аптека и интернет-аптека) — тенденции отрасли и прогноз до 2033 года
Каков размер и обзор рынка талидомида
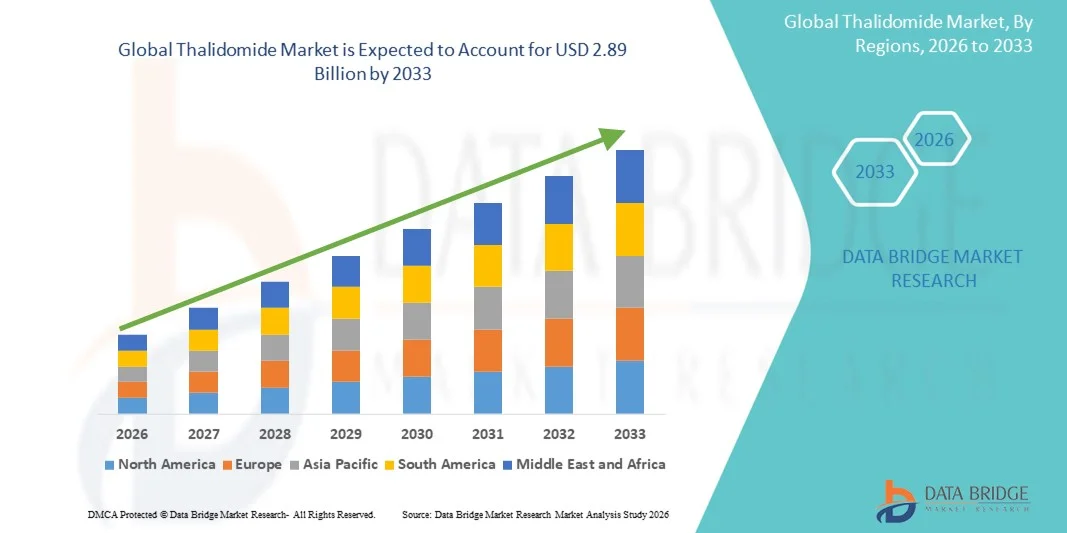
- Анализ рынка Data Bridge Market Research Мировой объем рынка талидомида оценивается в1,71 млрд долларов в 2025 годуОжидается, что он достигнет2,89 млрд долларов к 2033 году, вCAGR 6,80%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностьюмножественная миеломаипроказасвязанные с осложнениями, наряду с растущим клиническим внедрением иммуномодулирующих методов лечения в развитых и развивающихся регионах;
- Кроме того, растущий спрос на эффективные, целевые варианты лечения с управляемыми профилями безопасности позиционирует талидомид как критический терапевтический агент в онкологии и иммунологии. Эти сходящиеся факторы ускоряют внедрение терапии на основе талидомида, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) USD1,71 млрд.
- Ожидаемая рыночная стоимость (2033): USD2,89 млрд.
- Прогноз CAGR (2026–2033):6.80%
Каковы основные выводы рынка талидомида
- Талидомид, иммуномодулирующий препарат, широко используемый для лечения множественной миеломы и эритемы nodosum leprosum (ENL), остается жизненно важным компонентом онкологии и лечения проказы из-за его противовоспалительных, антиангиогенных и иммунорегулирующих свойств, стимулируя постоянный клинический спрос в глобальных системах здравоохранения.
- Растущий спрос на талидомид в первую очередь подпитывается растущим глобальным бременем множественной миеломы, расширением терапевтического применения иммуномодулирующих агентов и постоянной потребностью в эффективных методах лечения в регионах, где осложнения, связанные с проказой, остаются распространенными.
- Северная Америка доминировала на мировом рынке талидомида с самой большой долей выручки в 38,7% в 2025 году, поддерживаемой передовой инфраструктурой лечения онкологии, сильными структурами возмещения и высокой частотой множественной миеломы в США, наряду с активным участием ведущих фармацевтических производителей, специализирующихся на гематологической терапии.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом в течение прогнозируемого периода из-за увеличения показателей диагностики множественной миеломы, улучшения доступа к здравоохранению и растущих правительственных инициатив, направленных на управление заболеваниями, связанными с проказой, в таких странах, как Индия и Китай.
- Сегмент множественной миеломы доминировал на рынке талидомида с долей рынка 72,1% в 2025 году, что обусловлено установленной терапевтической ролью талидомида, доказанной клинической эффективностью в комбинированных методах лечения и расширением предпочтений врачей в отношении схем иммуномодулирующих препаратов в первой линии и поддерживающей терапии.
Сфера охвата и сегментация рынка талидомида
Атрибуты |
Талидомид Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке талидомида
Расширение роли иммуномодулирующей терапии в онкологии и лечении проказы
- Значительной и ускоряющейся тенденцией на мировом рынке талидомида является расширение клинического использования иммуномодулирующих методов лечения множественной миеломы и эритемы nodosum leprosum, обусловленное ростом диагностических показателей и увеличением акцента на целевых схемах лечения в глобальных системах здравоохранения.
- Например, схемы Celgene на основе талидомида продолжают применяться в онкологических центрах из-за их доказанной эффективности в комбинированной терапии множественной миеломы и протоколов поддерживающей терапии при гематологических злокачественных новообразованиях.
- Платформы клинического мониторинга с помощью ИИ все чаще используются для оптимизации результатов лечения, позволяя онкологам отслеживать ответы пациентов, корректировать графики дозирования и выявлять ранние признаки побочных реакций, поддерживая более безопасную долгосрочную терапию талидомидом.
- Интеграция цифровых инструментов здравоохранения в рабочие процессы онкологии облегчает централизованный мониторинг пациентов, позволяя клиницистам управлять приверженностью лечению, профилями токсичности и результатами с помощью унифицированных платформ, которые поддерживают принятие решений на основе фактических данных.
- Эта тенденция к цифровой поддержке, точной и иммуномодулирующей терапии рака меняет клинические ожидания для персонализации лечения и лечения пациентов при множественной миеломе. Следовательно, компании, участвующие в разработке гематологических препаратов, продвигают исследования IMiD следующего поколения, чтобы дополнить установленный терапевтический профиль талидомида.
- Спрос на терапию на основе талидомида, поддерживаемую улучшенным клиническим мониторингом и целевыми путями лечения, быстро растет как на развитых, так и на развивающихся рынках, поскольку поставщики медицинских услуг отдают приоритет эффективным и доступным онкологическим решениям.
Динамика рынка талидомида
водитель
Растущая потребность в связи с увеличением распространенности множественной миеломы и принятием иммуномодулирующего лечения
- Растущая глобальная распространенность множественной миеломы в сочетании с более широким внедрением иммуномодулирующих лекарственных препаратов является значительным фактором, поддерживающим растущий спрос на талидомид.
- Например, в 2025 году несколько онкологических сетей расширили доступ к схемам комбинаций талидомид-инклюзив в рамках мультиагентной терапии, укрепив ее актуальность в протоколах фронтальной и поддерживающей терапии.
- Поскольку клиницисты ищут эффективные терапевтические варианты с управляемыми профилями безопасности, талидомид предлагает доказанные преимущества в снижении симптомов, задержке прогрессирования заболевания и улучшении качества жизни, позиционируя его как краеугольный камень лечения в конкретных онкологических путях.
- Кроме того, его постоянное использование в лечении эритемы узелкового проказы продолжает поддерживать клинический спрос в регионах с постоянным бременем проказы, что делает талидомид критическим лекарством в национальных программах лечения заболеваний.
- Удобство перорального дозирования, относительно низкая стоимость по сравнению с новыми ИМД и широко распространенная доступность в больничных аптеках являются ключевыми факторами, способствующими принятию как в передовых, так и в ограниченных ресурсами медицинских учреждениях. Тенденция к комбинированной терапии, подкрепленной доказательствами, также способствует расширению рынка.
Сдержанность/вызов
Проблемы раздражения кожи и нарушение нормативного соответствия
- Опасения, связанные с серьезными побочными эффектами, включая тератогенные рискиНевропатияКожные реакции создают значительные проблемы для более широкого проникновения на рынок и требуют строгого контроля безопасности на протяжении всего лечения.
- Например, регулирующие органы внедрили строгие стратегии оценки рисков и смягчения последствий (REMS) для талидомида, что заставляет некоторых врачей колебаться из-за административного бремени и потенциальных осложнений, связанных с лечением.
- Решение этих проблем посредством обучения пациентов, программ профилактики беременности и надежных систем фармаконадзора имеет решающее значение для поддержания безопасного терапевтического использования, при этом производители подчеркивают контролируемые пути распространения для обеспечения соответствия.
- Кроме того, высокий контроль со стороны регулирующих органов, связанный с протоколами назначения и выдачи талидомида, может ограничить доступность, особенно в регионах с недостаточно развитой инфраструктурой соответствия или ограниченными ресурсами мониторинга.
- В то время как программы улучшаются во всем мире, восприятие рисков и интенсивные нормативные требования все еще могут препятствовать принятию, особенно на рынках, уделяя приоритетное внимание новым агентам с меньшими ограничениями безопасности.
- Преодоление этих барьеров с помощью усовершенствованных технологий мониторинга, подготовки врачей и упорядоченной нормативной базы будет иметь жизненно важное значение для устойчивого роста рынка.
Как сегментируется рынок талидомида
Рынок сегментирован на основе типа, применения, демографической, лекарственной формы, пути введения, конечных пользователей и канала распределения.
- По типу
На основе типа мировой рынок талидомида сегментирован на 50 мг, 100 мг, 150 мг и 200 мг. Сегмент 100 мг доминировал на рынке в 2025 году, что обусловлено его статусом обычно назначаемой силы для нескольких режимов миеломы и для управления эритемой. Клиницисты часто предпочитают дозу 100 мг, потому что она уравновешивает эффективность и переносимость в протоколах онкологии для взрослых, упрощая назначение и управление запасами в больницах. Институциональные формулы и руководящие принципы лечения во многих регионах перечисляют 100 мг в качестве стандартной начальной или поддерживающей дозы. Например, протоколы комбинированной терапии часто определяют 100 мг в качестве составной дозы, увеличивая ее поглощение в комбинированных цепочках поставок лекарств. Приверженность пациентов выше с одной стандартизированной силой по сравнению с несколькими дробными дозами, что поддерживает широкое клиническое принятие. Утверждения регулирующих органов и акцент производителя на 100 мг презентаций также обеспечивают широкую доступность на рынках, что еще больше укрепляет доминирование.
Сегмент 50 мг, как ожидается, будет самым быстрорастущим, чему способствуют стратегии оптимизации дозы, потребности в гериатрических дозировках и использование в режимах обслуживания или низких доз, где требуется более низкая токсичность. Более низкие таблетки/капсулы позволяют точно настроить терапию для пациентов, испытывающих неблагоприятные эффекты, что делает 50 мг предпочтительными в схемах титрования. Педиатрические и хрупкие группы пациентов получают выгоду от меньшего увеличения дозирования, что стимулирует спрос на 50 мг в специализированных центрах. Например, врачи, занимающиеся проблемами толерантности в комбинированной терапии, часто уменьшают до 50 мг, а не прекращают терапию, увеличивая использование в реальном мире. Производители отвечают специальными составами 50 мг и блистерными упаковками, предназначенными для титрования, улучшая проникновение на рынок. Растущая осведомленность о дозировании, ориентированном на пациента, и персонализированных схемах онкологии будет продолжать поддерживать быстрый рост продуктов в 50 мг.
- С помощью приложения
На основе применения рынок сегментирован на множественную миелому, эритему nodosum leprosum (ENL), трансплантат против болезни хозяина (GvHD), почечно-клеточную карциному, мультиформную глиобластому и другие. Сегмент множественной миеломы доминировал в 2025 году с долей рынка 72,1%, что отражает укоренившуюся роль талидомида в качестве иммуномодулирующего агента в схемах фронтальной и поддерживающей терапии. Его противоопухолевые и антиангиогенные свойства привели к устойчивому использованию гематологами в рамках стандартных протоколов лечения, что вызвало постоянный спрос со стороны онкологических центров. Пути возмещения во многих развитых рынках благоприятствуют установленным режимам множественной миеломы, поддерживая предсказуемые закупки и запасы в больницах. Например, комбинации на основе талидомида остаются частью алгоритмов лечения, где доступ к леналидомиду или помалидомиду ограничен, сохраняя долю рынка. Продольные клинические данные и рекомендации подтверждают доверие врача и постоянное назначение. Высокая распространенность и старение населения в нескольких ключевых регионах также способствуют созданию надежной базы пациентов, нуждающихся в хронической терапии.
Ожидается, что применение Graft vs. Host Disease (GvHD) будет самым быстрорастущим, что обусловлено расширением клинических исследований и использованием вне ярлыков, где иммуномодулирующий контроль хронического GvHD обещает. Растущий интерес к перепрофилированию талидомида для стероидно-рефрактерных GvHD и других иммуноопосредованных осложнений повысил осведомленность клиницистов и пробную активность. Например, исследователи и центры трансплантации, изучающие альтернативы длительным высоким дозам стероидов, все чаще рассматривают талидомид для его иммуномодулирующих эффектов, что приводит к постепенному поглощению. Улучшенный вспомогательный уход и выживание после трансплантации увеличивают пул пациентов с хроническим ГВСГ, которые могут извлечь выгоду из дополнительной терапии. Регуляторная гибкость для использования в некоторых регионах ускоряет принятие в реальном мире, в то время как текущие исследования направлены на формализацию показаний. По мере накопления доказательств включение формул для GvHD, таким образом, будет расширяться, стимулируя сильный CAGR для этого приложения.
- Демографический
По демографическим показателям рынок сегментирован на детей и взрослых. Сегмент «Взрослые» доминировал на рынке в 2025 году, отражая более высокую заболеваемость целевыми состояниями, такими как множественная миелома и многие солидные опухоли у взрослых и пожилых людей. Взрослые онкологические и дерматологические клиники составляют основную часть рецептов, а схемы дозирования для взрослых хорошо известны по всем рекомендациям по лечению. Например, типичный профиль пациента для терапии талидомидом — пожилые люди с гематологическими злокачественными новообразованиями или ENL — приводит к увеличению объема взрослых пациентов и предсказуемому спросу в больничных аптеках. Доступ к рынку, возмещение и фокус клинических испытаний для взрослых показаний еще больше концентрируют продажи в этой демографической группе. Кроме того, взрослые пациенты чаще управляются в условиях (больницы, специализированные центры), которые обеспечивают большие объемы, поддерживают масштаб и стабильность поставок.
Сегмент «Дети», как ожидается, будет самым быстрорастущим с процентной точки зрения, что обусловлено расширением педиатрических исследований, адаптацией к дозообразованию и увеличением внимания к педиатрическим проявлениям ENL и отдельным внебиржевым применениям. Детская онкология и центры инфекционных заболеваний все чаще изучают безопасные, более низкие дозы и специализированные препараты, чтобы сделать терапию возможной для молодых пациентов. Например, протокольное снижение дозы и педиатрические программы сострадательного использования создают спрос на соответствующие детям сильные стороны и упаковку. Улучшение диагностики и более ранняя идентификация условий у детей на развивающихся рынках также способствуют росту числа детей, получающих лечение. Производители, разрабатывающие презентации с меньшими дозами, детскую маркировку или комплексное руководство, ускорят поглощение этой когорты.
- По форме дозировки
На основе дозировки рынок сегментирован на капсулы, таблетки и другие. Сегмент капсул доминировал на рынке в 2025 году, поскольку талидомид традиционно производился и поставлялся в форме капсул, что облегчает однородность дозы, стабильность и простоту глотания для взрослых пациентов. Капсулы широко распространены в больничных рецептурах и общественных аптеках, и многие устаревшие производственные линии оптимизированы для производства капсул, что позволяет прогнозировать затраты. Например, капсулы позволяют четко дифференцировать силу (50 мг, 100 мг) и минимизировать ошибки дозирования, поддерживая предпочтение врача. Хорошо изученный фармакокинетический профиль капсульных препаратов лежит в основе их постоянного доминирования в установленных протоколах лечения. Цепочки поставок, упаковка и рецептурные привычки, сосредоточенные на капсулах, еще больше укрепляют свои позиции на рынке.
Ожидается, что сегмент «Другие» (например, новые пероральные диспергируемые формы, жидкие составы или составные педиатрические препараты) будет самым быстрорастущим, поскольку производители и аптеки изучают ориентированные на пациента форматы для улучшения приверженности и удобства использования в педиатрии / педиатрии. Спрос на альтернативные формы возрастает, когда затруднение глотания, титрование дозы или педиатрическое дозирование вызывает беспокойство. Например, пероральные диспергируемые или жидкие варианты обеспечивают точные корректировки дозирования для детей или пациентов с дисфагией и открывают новые амбулаторные случаи использования. Продолжение исследований и разработок в области биоэквивалентных альтернативных форм и одобрение регулирующих органов для новых устных презентаций ускорит рост этого сегмента. Участники рынка, сосредоточенные на решениях для удобства и соблюдения правил, со временем смогут отойти от традиционных капсул.
- По маршруту администрации
На основе маршрута рынок сегментирован на устный и другие. Пероральный путь преобладал в 2025 году, поскольку фармакология талидомида, процессы мониторинга безопасности и установленные клинические протоколы построены вокруг перорального введения, что удобно для хронической амбулаторной терапии. Пероральное дозирование согласуется с домашними режимами обслуживания, позволяя пациентам продолжать лечение за пределами стационара и снижая нагрузку на больничные ресурсы. Например, большинство схем множественной миеломы и ENL назначают ежедневное пероральное дозирование, усиливая распространение через розничные и больничные аптеки. Устное введение также упрощает программы фармаконадзора и планы управления рисками, связанные с контролем тератогенности. Системы производства, упаковки и маркировки оптимизированы для пероральных лекарственных форм, что облегчает крупномасштабное отслеживание поставок и запасов.
Ожидается, что маршрут «Другие» (исследовательные или локализованные подходы к доставке) будет самым быстрорастущим с точки зрения исследования и нишевого применения, поскольку исследователи оценивают альтернативные методы администрирования для таргетирования местного заболевания или модуляции системного воздействия. Например, исследуются актуальные или локализованные подходы доставки для дерматологических проявлений ENL или составов, предназначенных для исследовательского парентерального использования в отдельных онкологических протоколах. Несмотря на то, что данные на ранних стадиях или прорывы в разработке могут стимулировать небольшое, но быстрое поглощение в специализированных центрах. Такие инновации могут также решить проблемы переносимости или биодоступности, создавая новые клинические ниши в течение прогнозируемого периода.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клинику, больницу и другие. Сегмент больницы доминировал в 2025 году, учитывая, что схемы инициации, мониторинга и сложных комбинаций талидомида обычно управляются в больничных онкологических и гематологических отделениях со структурированной фармаконадзором и программами управления рисками беременности. Больницы поддерживают большие запасы, обрабатывают массовые закупки и управляют стационарными началами терапии, которая концентрирует продажи в пределах больничных каналов. Например, мониторинг неблагоприятных событий и многопрофильная помощь для нескольких пациентов с миеломой в основном базируются в больницах, укрепляя больницы как основного конечного пользователя. Госпитальные формуляры и тендерные процессы также благоприятствуют признанным поставщикам и стандартизированным сильным сторонам, укрепляя долю больниц. Кроме того, больницы имеют решающее значение для выдачи стартовых пакетов и консультирования по мерам предосторожности тератогенности, функции менее выполнимы в небольших клиниках.
Сегмент клиники (включая специализированные клиники гематологии / онкологии и дерматологии), как ожидается, будет самой быстрорастущей категорией конечных пользователей, поскольку амбулаторная помощь расширяется, и все больше методов лечения перемещаются из стационарных в амбулаторные условия. Клиники, предлагающие долгосрочное наблюдение и поддерживающую терапию, все чаще имеют право управлять рецептами талидомида в рамках надежной системы управления рисками. Например, рост общинных онкологических сетей и клиник, связанных с больницами, позволяет децентрализованно инициировать и контролировать стабильных пациентов. Улучшения в телемедицине и домашнем мониторинге также поддерживают безопасное амбулаторное лечение, увеличивая объемы дозирования и назначения в клиниках. По мере развития моделей ухода, чтобы уменьшить пребывание в больнице, охват клиники ускорится.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Канал Hospital Pharmacy доминировал в 2025 году, отражая контролируемое распределение, необходимое для препарата со строгими требованиями к управлению рисками и смягчению тератогенности; больницы являются основными пунктами закупок для стационарного начала и контролируемых амбулаторных программ. Тесные программы регистрации и сертификации часто направляют первоначальные диспансеризации через аптеки больниц для обеспечения консультирования и соблюдения контрольных списков безопасности. Например, больничные аптеки обычно координируют участие в программах профилактики беременности и проводят начальные циклы лечения под наблюдением. Институциональные соглашения о закупках и тендерные системы также способствуют увеличению объема закупок по больничным каналам, сохраняя лидерство на рынке. Инфраструктура для обучения пациентов и мониторинга, встроенная в больничные аптеки, поддерживает постоянное доминирование.
Онлайн-канал аптеки, как ожидается, будет самым быстрорастущим, чему способствуют расширение внедрения электронной коммерции, улучшение логистики доставки на дом и телемедицина, связанная с назначением стабильных, контролируемых пациентов на определенных рынках. Повышение комфорта при выполнении рецептов онлайн в сочетании с проверенными сертификационными требованиями, встроенными в цифровые платформы, обеспечивает безопасное и удобное пополнение для долгосрочных методов лечения. Например, сертифицированные онлайн-аптеки, которые интегрируют проверки реестра и обязательное консультирование, могут способствовать более безопасному удаленному дозированию при одновременном улучшении приверженности пациентов. Маркетплейсы, ориентированные на специализированные лекарства, инвестируют в рабочие процессы, которые уменьшают трение для удаленных пациентов. По мере адаптации нормативно-правовой базы и улучшения цифровой интеграции здравоохранения рост онлайн-аптеки будет опережать традиционные каналы в процентном выражении.
Региональный анализ рынка талидомида
- Северная Америка доминировала на мировом рынке талидомида с самой большой долей выручки в 38,7% в 2025 году, поддерживаемой передовой инфраструктурой лечения онкологии, сильными структурами возмещения и высокой частотой множественной миеломы в США, наряду с активным участием ведущих фармацевтических производителей, специализирующихся на гематологической терапии.
- Пациенты и поставщики в регионе высоко ценят доказанную клиническую эффективность, установленные протоколы лечения и продолжающуюся интеграцию талидомида в комбинированные схемы лечения гематологических и воспалительных заболеваний.
- Это широкое распространение также поддерживается благоприятными системами возмещения, сильным присутствием ведущих фармацевтических компаний и растущим спросом на эффективные методы лечения онкологии и проказы, устанавливая талидомид в качестве критического терапевтического варианта в клинических условиях.
Американский рынок талидомида Insight
Рынок талидомида в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало увеличение распространенности множественной миеломы и расширение применения иммуномодулирующих методов лечения. Медицинские работники все чаще отдают приоритет передовым и комбинированным схемам лечения, которые включают талидомид для улучшения терапевтических результатов. Растущая зависимость от специализированной онкологической помощи в сочетании с высоким спросом на эффективное управление ENL в целевых группах населения способствует дальнейшему развитию индустрии талидомида. Более того, растущая интеграция талидомида в стандартизированные клинические рекомендации и расширенное страховое покрытие значительно способствуют расширению рынка.
Европейский рынок талидомида
Прогнозируется, что европейский рынок талидомида будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь благодаря надежной онкологической инфраструктуре и растущей потребности в эффективных методах лечения множественной миеломы и осложнений, связанных с проказой. Рост показателей диагностики рака в сочетании со спросом на передовые иммуномодулирующие препараты способствует принятию талидомида. Европейские системы здравоохранения также подчеркивают доступность лечения и структурированные пути возмещения. Регион переживает значительный рост по больничным, клиническим и специализированным аптечным каналам, причем талидомид включен как в установленные протоколы ухода, так и в развивающиеся терапевтические схемы.
Великобритания Thalidomide Market Insight
Ожидается, что в течение прогнозируемого периода рынок талидомида в Великобритании будет расти на примечательном уровне CAGR, что обусловлено растущим бременем гематологических раковых заболеваний и растущим внедрением иммуномодулирующих препаратов в онкологических центрах. Кроме того, растущий клинический акцент на улучшение результатов лечения пациентов побуждает медицинских работников включать талидомид в персонализированные стратегии лечения. Ожидается, что передовая инфраструктура здравоохранения Великобритании, наряду с сильной сетью специализированных фармацевтических дистрибуторов, продолжит стимулировать рост рынка.
Германия Thalidomide Market Insight
Ожидается, что в течение прогнозируемого периода рынок талидомида в Германии будет расширяться на значительном CAGR, чему будет способствовать растущий спрос на передовые методы лечения рака и акцент страны на доказательные схемы лечения. Хорошо развитая система здравоохранения Германии в сочетании с ее акцентом на точную медицину и научно-исследовательскую онкологическую помощь способствует принятию талидомида, особенно для множественной миеломы. Интеграция талидомида в комбинированную терапию также становится все более распространенной, при этом предпочтение отдается безопасным, эффективным и регулируемым фармацевтическим решениям, соответствующим местным клиническим стандартам.
Азиатско-Тихоокеанский рынок талидомида
Рынок талидомида в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено увеличением диагностики множественной миеломы, ростом расходов на здравоохранение и расширением доступа к специализированным методам лечения в таких странах, как Китай, Япония и Индия. Растущий акцент региона на раннее выявление рака и улучшение лечения осложнений, связанных с проказой, ускоряет принятие талидомида. По мере того, как APAC становится важным центром производства и распространения онкологических и иммунологических препаратов, доступность и доступность талидомида расширяются до более широкой популяции пациентов.
Японский рынок талидомида
Японский рынок талидомида набирает обороты благодаря сильному акценту страны на передовой онкологической помощи, быстрому внедрению иммуномодулирующих методов лечения и спросу на высокоэффективные варианты лечения. Японский рынок уделяет большое внимание точной медицине, и использование талидомида обусловлено его доказанной эффективностью в нескольких режимах миеломы. Интеграция талидомида в программы лечения рака в больницах способствует росту. Кроме того, старение населения Японии может стимулировать спрос на эффективное лечение гематологических онкологических заболеваний как в государственном, так и в частном секторах здравоохранения.
Индия Thalidomide Market Insight
На индийский рынок талидомида приходится наибольшая доля доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется высокой распространенностью ENL в стране, растущим бременем рака и улучшением доступа к основным лекарствам. Индия является одним из крупнейших рынков для иммуномодулирующей терапии, и талидомид становится все более центральным в программах лечения онкологии и проказы. Стремление к доступной онкологической помощи, расширение инфраструктуры больниц и доступность экономически эффективных рецептур дженериков наряду с сильным отечественным фармацевтическим производством являются ключевыми факторами, стимулирующими рынок в Индии.
Доля рынка талидомида
Индустрия талидомида в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Grünenthal GmbH(Германия)
- Bristol-Myers Squibb Company (США)
- Natco Pharma Ltd.(Индия)
- Dr. Reddy's Laboratories Ltd (Индия)
- Hetero Labs Ltd(Индия)
- Glenmark Pharmaceuticals Ltd (Индия)
- Ципла (Индия)
- Shilpa Medicare Ltd (Индия)
- Laurus Labs Ltd (Индия)
- Sun Pharmaceutical Industries Ltd (Индия)
- Emcure Pharmaceuticals Ltd (Индия)
- Intas Pharmaceuticals Ltd (Индия)
- Зидус (Индия)
- Alembic Pharmaceuticals Ltd (Индия)
- Torrent Pharmaceuticals Ltd (Индия)
- Viatris Inc. (США)
- Teva Pharmaceutical Industries Ltd (Израиль)
- Фармацевтический завод Чанчжоу (Китай)
- Группа Сами-Сабинса (Индия)
Каковы последние события на мировом рынке талидомида
- В июле 2024 года ирландское правительство принесло официальные извинения пережившим трагедию талидомида, признав десятилетия страданий и системный надзор. Наряду с извинениями Ирландия объявила о расширении программ поддержки, включая долгосрочный доступ к здравоохранению, социальную помощь и реабилитационные услуги для пострадавших лиц и семей.
- В ноябре 2023 года австралийское правительство принесло исторические извинения выжившим после талидомида, официально признав давние физические, эмоциональные и социальные последствия, вызванные препаратом более шести десятилетий назад. Извинения сопровождались новыми обязательствами по расширению программ финансовой, медицинской и общественной поддержки.
- В ноябре 2023 года новые клинические результаты, представленные в Blood, показали, что талидомид в низких дозах продемонстрировал сопоставимую терапевтическую эффективность со стандартными дозами в снижении требований к переливанию для пациентов с гематологическими расстройствами. Исследование подчеркнуло улучшение переносимости пациентов и снижение неблагоприятных событий, предлагая врачам потенциально более безопасную стратегию дозирования.
- В августе 2023 года долгосрочный последующий анализ, опубликованный в Scientific Reports (Nature), подтвердил, что талидомид значительно улучшил уровень гемоглобина и снизил зависимость от переливания у пациентов с трансфузионно-зависимой β-талассемией (ТДТ). Исследование показало устойчивые клинические преимущества и приемлемую безопасность, что еще больше поддерживает терапевтическую жизнеспособность препарата в некоторых глобальных регионах, где ТДТ остается очень распространенным.
- В марте 2023 года FDA США одобрило официальное обновление программы Thalomid (талидомид) REMS после передачи права собственности на заявку от корпорации Celgene в Bristol Myers Squibb. Обновление включало административные изменения и меры по обеспечению непрерывности, гарантирующие, что строгие протоколы безопасности для назначения, дозирования и мониторинга талидомида, особенно в отношении тератогенного риска, остаются полностью нетронутыми.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики
- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.