



Сегментация мирового рынка фиксации тканей по рассасываемости (нерассасывающиеся и биорассасывающиеся материалы), типу продукции (шовные нити и анкеры, интерференционные винты, пластины и штифты, пуговицы, стрелы, внутрикостные гвозди, дротики и другие), конечным пользователям (больницы, клиники, амбулаторные хирургические центры и другие) — тенденции отрасли и прогноз до 2033 года.
Каков размер рынка фиксации тканей и темпы роста
- Размер мирового рынка фиксации тканей оценили в3,29 млрд долларов в 2025 годуОжидается, что он достигнет5,44 млрд долларов к 2033 году, вCAGR 6,45%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью хирургических процедур, ростом заболеваемости ортопедическими и травмами мягких тканей и постоянными достижениями в области хирургии.биоматериалытехнологии фиксации
- Кроме того, растущий спрос на минимально инвазивные операции, улучшение результатов лечения пациентов и улучшение послеоперационного восстановления создает передовые устройства фиксации тканей в качестве предпочтительного выбора для хирургов и медицинских работников. Эти сходящиеся факторы ускоряют принятие решений для фиксации тканей, тем самым значительно стимулируя рост отрасли.
Каковы основные выводы рынка фиксации тканей
- Устройства фиксации тканей, включая швы, якоря и пластины, становятся все более важными в современных хирургических процедурах, особенно в ортопедических, мягких тканях и реконструктивных операциях, из-за их способности обеспечивать стабильную фиксацию, способствовать более быстрому заживлению и улучшать хирургические результаты.
- Растущий спрос на решения для фиксации тканей в первую очередь обусловлен растущей распространенностью заболеваний опорно-двигательного аппарата, увеличением объема хирургических вмешательств и непрерывными инновациями в биоматериалах и минимально инвазивными технологиями фиксации.
- Северная Америка доминировала на рынке фиксации тканей с самой большой долей дохода в 40,7% в 2025 году, характеризующейся большим объемом хирургических процедур, развитой инфраструктурой здравоохранения и сильным присутствием ведущих производителей медицинских устройств, а в США наблюдается значительное внедрение инновационных фиксационных устройств, таких как биоабсорбируемые якоря и передовые шовные системы.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке фиксации тканей в течение прогнозируемого периода из-за увеличения расходов на здравоохранение, роста числа ортопедических операций и растущей осведомленности о передовых хирургических решениях.
- Сегмент швов и шовных якорей доминировал на рынке фиксации тканей с долей рынка 43,2% в 2025 году, что обусловлено их доказанной эффективностью в восстановлении сухожилий и связок и широким использованием как в минимально инвазивных, так и в открытых хирургических процедурах.
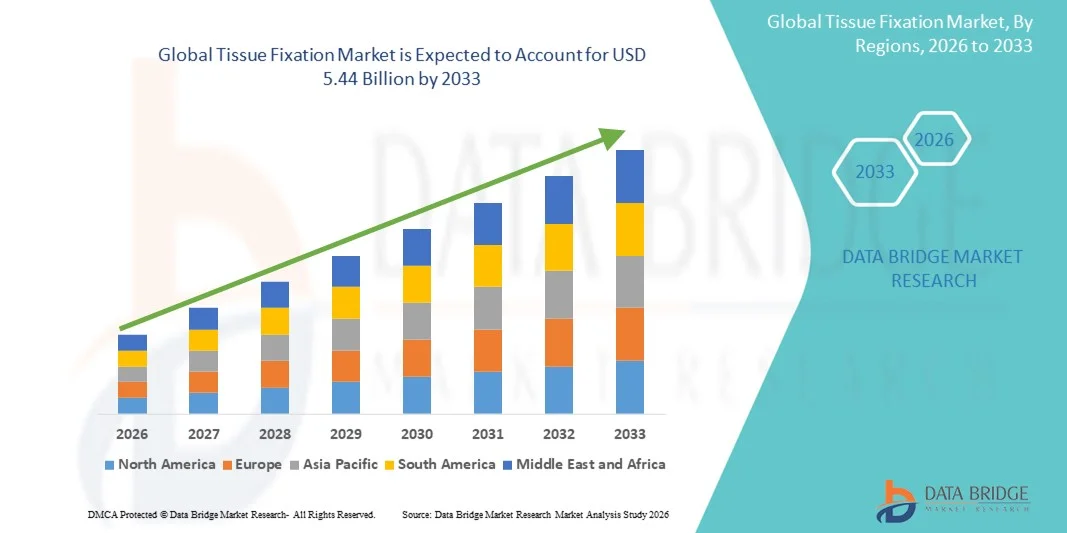
Сфера охвата и сегментация рынка фиксации тканей
|
Атрибуты |
Tissue Fixation Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке фиксации тканей
Достижения в минимально инвазивных и артроскопических устройствах фиксации
- Значительной и ускоряющейся тенденцией на мировом рынке фиксации тканей является разработка минимально инвазивных и артроскопических фиксационных устройств, которые улучшают хирургическую точность, сокращают время восстановления пациента и снижают послеоперационные осложнения.
- Например, якорь Arthrex BioComposite SwiveLock позволяет хирургам выполнять восстановление мягких тканей через меньшие разрезы, уменьшая травму и способствуя более быстрому восстановлению.
- Продвинутые устройства фиксации все чаще интегрируют биоабсорбируемые и биосовместимые материалы, предлагая улучшенные результаты заживления, устраняя необходимость в процедурах вторичного удаления. Например, биоабсорбируемые якоря Smith & Nephew обеспечивают стабильную фиксацию и постепенно растворяются по мере заживления тканей.
- Принятие интеллектуальных хирургических инструментов с улучшенной эргономикой и управляемым размещением повышает процессуальную эффективность, позволяя хирургам достигать более предсказуемых результатов. Например, DePuy Synthes предлагает приборы, которые обеспечивают точное позиционирование имплантатов во время ортопедических операций.
- Растущее использование методов фиксации с помощью визуализации и навигации повышает точность размещения имплантатов и уменьшает интраоперационные ошибки. Например, навигационная система Medtronic StealthStation помогает хирургам точно позиционировать имплантаты.
- Расширение исследований в области фиксационных устройств для конкретных пациентов и 3D-печати позволяет создавать индивидуальные имплантаты для сложных ортопедических и реконструктивных случаев. Например, 3D Systems разработала специальные костные пластины для пациентов, адаптированные к индивидуальной анатомии.
- Эта тенденция к более точным, удобным для пациента и технологически продвинутым устройствам фиксации коренным образом меняет хирургические ожидания и стандарты. Следовательно, такие компании, как Stryker, разрабатывают системы фиксации следующего поколения с интегрированным руководством и минимально инвазивной доставкой.
- Спрос на передовые решения для фиксации тканей быстро растет в ортопедических, мягких тканях и реконструктивных операциях, поскольку медицинские работники все чаще отдают приоритет улучшенным хирургическим результатам и удовлетворенности пациентов.
Каковы основные драйверы рынка фиксации тканей
Увеличение хирургических процедур и скелетно-мышечных расстройств
- Растущая распространенность травм опорно-двигательного аппарата, дегенеративных расстройств и травм, связанных со спортом, в сочетании с увеличением хирургических вмешательств является значительным фактором повышенного спроса на устройства фиксации тканей.
- Например, в марте 2025 года Zimmer Biomet сообщил о всплеске ортопедических операций в США, что привело к росту спроса на передовые фиксирующие имплантаты и биоабсорбируемые якоря.
- По мере того, как растет осведомленность о преимуществах минимально инвазивных процедур, хирурги и больницы все чаще принимают передовые фиксирующие устройства, которые обеспечивают улучшенную стабильность, сокращение времени восстановления и снижение частоты осложнений.
- Кроме того, увеличение расходов на здравоохранение и доступность передовых хирургических процедур способствуют внедрению инновационных решений для фиксации тканей на развивающихся рынках.
- Растущее предпочтение удобных для пациента хирургических методов и лучших послеоперационных результатов стимулирует спрос на фиксирующие устройства в сегментах ортопедической, мягкой ткани и реконструктивной хирургии.
- Расширение сотрудничества между производителями устройств и больницами для клинических испытаний и учебных программ помогает хирургам более уверенно внедрять передовые технологии фиксации. Например, Arthrex проводит программы обучения хирургов для улучшения внедрения новых систем фиксации.
- Растущие инвестиции в исследования и разработки ключевых игроков для внедрения инновационных биоабсорбируемых, интеллектуальных и многофункциональных фиксационных устройств еще больше ускоряют рост рынка. Например, инициативы Stryker в области исследований и разработок сосредоточены на технологиях фиксации следующего поколения.
Сдержанность/вызов
Высокая стоимость устройств и нарушение нормативного соответствия
- Относительно высокая стоимость современных устройств фиксации тканей по сравнению с традиционными методами фиксации представляет собой серьезную проблему для более широкого внедрения, особенно в развивающихся регионах и небольших больницах.
- Например, высокопроизводительные биоабсорбируемые якоря и современные шовные системы стоят значительно выше, чем обычные имплантаты из нержавеющей стали или титана, что ограничивает внедрение на чувствительных к цене рынках.
- Строгие нормативные утверждения и требования к соответствию для медицинских устройств могут задержать запуск продукта и ограничить выход на рынок в определенных регионах, что увеличивает сложность эксплуатации.
- Кроме того, опасения по поводу послеоперационных осложнений, отторжения имплантата или неправильного размещения устройства могут вызвать колебания среди хирургов и пациентов при выборе передовых решений для фиксации.
- Преодоление этих проблем за счет оптимизации затрат, надежной клинической проверки и оптимизированных регуляторных путей будет иметь решающее значение для устойчивого роста и более широкого внедрения устройств фиксации тканей.
- Ограниченная политика возмещения расходов в некоторых странах на дорогостоящие имплантаты может сдерживать внедрение передовых решений для фиксации на чувствительных к цене рынках здравоохранения. Например, некоторые частные страховые планы не полностью покрывают биопоглощаемые якоря или расширенные фиксирующие пластины.
- Проблемы в обучении хирургов и внедрении новых технологий фиксации, особенно в сельских или ограниченных ресурсами больницах, могут замедлить проникновение на рынок. Например, небольшие больницы могут не иметь доступа к специализированной подготовке для минимально инвазивной процедуры фиксации.
Как сегментируется рынок фиксации тканей
Рынок сегментируется на основе абсорбируемости, типа продукта и конечного пользователя.
- Поглощаемость
На основе абсорбируемости рынок фиксации тканей сегментирован на нерезорбируемый и биорезорбируемый. Сегмент Non-Resorbable доминировал на рынке с самой большой долей выручки в 2025 году, чему способствовало его длительное использование в ортопедических и мягких тканях. Нерассасывающиеся устройства, такие как титановые винты и пластины из нержавеющей стали, обеспечивают постоянную структурную поддержку, которая часто предпочтительна в приложениях с высокой нагрузкой. Больницы и хирургические центры полагаются на эти устройства за их доказанную надежность, механическую прочность и более низкий риск отказа имплантата. Хирурги также предпочитают нерассасывающиеся материалы для сложных процедур перелома и восстановления сухожилий из-за их предсказуемой производительности. Совместимость нерезорбируемых устройств с существующими хирургическими методами еще больше укрепляет их рыночные позиции. Кроме того, широко распространенная доступность и клиническое знакомство этих устройств способствуют их доминированию.
Ожидается, что сегмент Bioresorbable будет наблюдать самые быстрые темпы роста в течение прогнозируемого периода, чему способствует растущий спрос на имплантаты, которые устраняют необходимость во вторичной хирургии удаления. Биорезорбируемые устройства постепенно разрушаются в организме, поддерживая заживление тканей, уменьшая долгосрочные осложнения и улучшая комфорт пациента. Хирурги и пациенты все чаще предпочитают биорезорбируемые якоря, винты и пластины для минимально инвазивных процедур и педиатрических применений. Достижения в области полимерных и композитных материалов повысили прочность и безопасность биорезорбируемых устройств. Растущая осведомленность о преимуществах послеоперационного восстановления и улучшенных эстетических результатах способствует принятию. Рост инвестиций в НИОКР со стороны ключевых игроков для расширения предложений биорезорбируемых продуктов еще больше ускоряет рост рынка.
- Тип продукта
На основе типа продукта рынок фиксации тканей сегментирован на швы и шовные якоря, интерференционные винты, пластины и штифты, кнопки, стрелки, IM-гвозди, дротики и другие. Сегмент швов и шовных якорей доминировал на рынке в 2025 году с долей рынка 43,2% из-за его широкого использования в процедурах восстановления сухожилий, связок и мягких тканей. Шовные якоря обеспечивают безопасную фиксацию с минимально инвазивными методами, сокращая время восстановления пациента и послеоперационные осложнения. Хирурги предпочитают эти устройства за их универсальность, простоту размещения и совместимость с артроскопическими процедурами. Больницы и хирургические центры полагаются на швы и якоря из-за их доказанных клинических результатов и экономической эффективности. Технологические достижения, такие как биоабсорбируемые и бесконтактные якоря, еще больше укрепили позиции этого сегмента на рынке. Сильное знакомство с хирургами и постоянные инновации в продуктах способствуют устойчивому спросу.
Ожидается, что сегмент Interference Screws продемонстрирует самый быстрый рост в течение прогнозируемого периода, обусловленный увеличением операций по восстановлению ACL и связок. Винты помех предлагают сильную фиксацию в приложениях с высоким напряжением и обычно используются в артроскопическом ремонте связок. Рост также поддерживается растущим внедрением биорезорбируемых и композитных винтов, которые улучшают результаты лечения пациентов и устраняют вторичную хирургию. Технологические инновации, улучшающие конструкцию винтов и простоту вставки, привлекают хирургов. Растущая осведомленность среди поставщиков медицинских услуг об улучшении показателей восстановления с помощью винтов интерференции стимулирует принятие. Расширение ортопедических и спортивных медицинских процедур во всем мире способствует быстрому росту сегмента.
- Конечный пользователь
На базе конечного пользователя рынок фиксации тканей сегментирован на больницы, клиники, амбулаторные хирургические центры и другие. Сегмент госпиталей доминировал на рынке в 2025 году, чему способствовал большой объем сложных ортопедических, мягких тканей и реконструктивных операций, выполняемых в больницах. Больницы обладают развитой инфраструктурой, обученным хирургическим персоналом и доступом к передовым устройствам фиксации, что делает их крупнейшими потребителями решений для фиксации тканей. Хирурги в больницах предпочитают современные устройства из-за их доказанных клинических результатов и совместимости с различными процедурами. Больницы также выступают в качестве центров для клинических испытаний и раннего внедрения новых технологий фиксации. Способность управлять высокой пропускной способностью пациента и сложными случаями обеспечивает постоянный спрос на эти устройства. Сильные отношения между производителями устройств и отделами закупок больниц еще больше укрепляют доминирование этого сегмента.
Ожидается, что в сегменте амбулаторных хирургических центров будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода, чему способствует растущее предпочтение амбулаторных и минимально инвазивных процедур. Эти центры предлагают экономически эффективные, удобные хирургические варианты, способствующие принятию компактных и простых в использовании фиксационных устройств. Увеличение инвестиций в амбулаторную хирургическую инфраструктуру и растущая осведомленность о более коротких сроках восстановления поддерживают рост. Хирурги предпочитают передовые, удобные имплантаты, подходящие для амбулаторных настроек. Спрос пациентов на эффективные процедуры и сокращенное пребывание в больнице способствует расширению сегмента. Технологические инновации, обеспечивающие более безопасные и быстрые амбулаторные операции, ускоряют внедрение в этом сегменте.
В каком регионе самая большая доля рынка фиксации тканей
- Северная Америка доминировала на рынке фиксации тканей с самой большой долей дохода в 40,7% в 2025 году, характеризующейся большим объемом хирургических процедур, развитой инфраструктурой здравоохранения и сильным присутствием ведущих производителей медицинских устройств, а в США наблюдается значительное внедрение инновационных фиксационных устройств, таких как биоабсорбируемые якоря и передовые шовные системы.
- Больницы и хирургические центры в регионе отдают приоритет передовым устройствам фиксации, таким как биоабсорбируемые якоря, пластины и винты из-за их доказанной надежности, механической прочности и улучшенных результатов лечения пациентов.
- Это широкое внедрение дополнительно поддерживается высокими расходами на здравоохранение, технологическими достижениями в хирургических устройствах и растущей осведомленностью среди хирургов и пациентов о минимально инвазивных и артроскопических процедурах, устанавливая устройства фиксации тканей в качестве предпочтительного решения в ортопедических и мягких тканях.
Американский рынок фиксации тканей Insight
Американский рынок фиксации тканей занял самую большую долю дохода в 2025 году в Северной Америке, чему способствовал большой объем ортопедических, мягких тканей и реконструктивных операций. Хирурги все чаще предпочитают передовые фиксирующие устройства, такие как биоабсорбируемые якоря, интерференционные винты и пластины, из-за их доказанных клинических результатов и надежности. Принятие минимально инвазивных и артроскопических процедур в сочетании с технологически развитой инфраструктурой здравоохранения способствует дальнейшему развитию рынка. Кроме того, растет спрос на повышение осведомленности среди пациентов и хирургов относительно более быстрого выздоровления и снижения послеоперационных осложнений. Активное присутствие ведущих производителей медицинских изделий и текущие инициативы в области исследований и разработок также способствуют росту рынка. Интеграция интеллектуальных хирургических инструментов и навигационных систем еще больше повышает точность и принятие процедур.
Европейский рынок фиксации тканей Insight
Европейский рынок фиксации тканей, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено хорошо зарекомендовавшими себя системами здравоохранения, увеличением распространенности заболеваний опорно-двигательного аппарата и растущим спросом на передовые хирургические решения. Больницы и хирургические центры внедряют инновационные фиксирующие устройства для улучшения результатов лечения пациентов в ортопедических и реконструктивных процедурах. Правительственные инициативы, поддерживающие модернизацию здравоохранения и минимально инвазивные операции, способствуют принятию. Рынок демонстрирует рост как в частных, так и в государственных медицинских учреждениях, причем все более предпочтительными становятся биорезорбируемые якоря и передовые пластины. Осведомленность хирургов об улучшении клинических результатов и снижении частоты осложнений подпитывает поглощение. Постоянные инвестиции в НИОКР со стороны ключевых игроков способствуют дальнейшему технологическому прогрессу и расширению рынка.
Великобритания Tissue Fixation Market Insight
Ожидается, что рынок фиксации тканей в Великобритании в течение прогнозируемого периода будет расти с заметным CAGR, чему способствует растущий спрос на минимально инвазивные операции и передовые ортопедические процедуры. Хирурги и больницы подчеркивают ориентированные на пациента подходы, включая более быстрое восстановление и снижение осложнений, связанных с имплантатами. Растущая распространенность спортивных травм и дегенеративных расстройств способствует росту использования устройств фиксации тканей. Сильная инфраструктура здравоохранения и сосредоточенность на инновационных хирургических решениях способствуют расширению рынка. Принятие в Великобритании биорезорбируемых и фиксирующих устройств следующего поколения повышает клиническую эффективность. Ожидается, что растущие инвестиции в программы подготовки и повышения осведомленности хирургов будут поддерживать рост.
Немецкий рынок фиксации тканей
Ожидается, что в течение прогнозируемого периода рынок фиксации тканей в Германии будет расширяться при значительном CAGR, что обусловлено высокой осведомленностью о передовых хирургических процедурах и сильным акцентом на безопасность пациентов. Больницы отдают приоритет технологически продвинутым устройствам фиксации, таким как интерференционные винты, биорезорбируемые якоря и специализированные пластины. Хорошо развитая инфраструктура здравоохранения страны и акцент на инновации поддерживают внедрение минимально инвазивных и артроскопических процедур. Предпочтение хирургов высокоточным имплантатам улучшает клинические результаты и использование устройств. Растущая заболеваемость нарушениями опорно-двигательного аппарата и спортивными травмами еще больше подпитывает спрос. Интеграция передовых технологий фиксации в рутинную хирургическую практику способствует росту рынка.
Азиатско-Тихоокеанский рынок фиксации тканей
Рынок фиксации тканей в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено ростом расходов на здравоохранение, увеличением числа ортопедических и реконструктивных операций и растущей осведомленностью о передовых решениях для фиксации. В таких странах, как Китай, Индия и Япония, наблюдается быстрое внедрение минимально инвазивных и биорезорбируемых фиксационных устройств. Государственные инициативы, способствующие цифровизации здравоохранения и развитию современной хирургической инфраструктуры, способствуют росту рынка. Повышение осведомленности пациентов о более быстром выздоровлении и уменьшении осложнений стимулирует спрос. Растущий средний класс региона и расширение доступа к здравоохранению способствуют принятию рынка. Ключевые игроки инвестируют в распределительные сети и клиническую подготовку для расширения проникновения как в городских, так и в полугородских районах.
Японский рынок фиксации тканей
Японский рынок фиксации тканей набирает обороты благодаря технологически развитой системе здравоохранения, растущему числу ортопедических процедур и предпочтению минимально инвазивных операций. Хирурги все чаще принимают биорезорбируемые якоря, интерференционные винты и расширенные пластины для улучшения результатов лечения пациентов. Интеграция навигационных хирургических инструментов и высокоточных имплантатов повышает эффективность процедур. Растущее старение населения и более высокая заболеваемость нарушениями опорно-двигательного аппарата повышают спрос на рынке. Больницы подчеркивают послеоперационное восстановление и снижение осложнений, увеличивая поглощение передовых устройств фиксации. Сосредоточение внимания на лечении, ориентированном на пациента, и клинической эффективности способствует дальнейшему росту.
Индийский рынок фиксации тканей Insight
На индийский рынок фиксации тканей приходится наибольшая доля доходов в Азиатско-Тихоокеанском регионе в 2025 году, что обусловлено быстрой урбанизацией, расширением инфраструктуры здравоохранения и растущим внедрением передовых хирургических процедур. Больницы и ортопедические центры все чаще принимают биорезорбируемые якоря, пластины и интерференционные винты. Повышение осведомленности о минимально инвазивных операциях, более быстром выздоровлении и улучшении результатов лечения пациентов способствует принятию на рынке. Государственные инициативы по поддержке ортопедической помощи и цифровой инфраструктуры здравоохранения ускоряют рост. Доступность экономически эффективных фиксирующих устройств от отечественных и международных производителей еще больше повышает спрос. Растущее число операций в частных и многопрофильных больницах продолжает расширять рынок.
Каковы основные компании на рынке фиксации тканей
Отрасль фиксации тканей в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Arthrex, Inc.(США)
- Корпорация CONMED(США)
- Эбботт(США)
- B. Braun SE(Германия)
- Смит и племянник(Великобритания)
- Страйкер (США)
- Johnson & Johnson Services, Inc. (США)
- Zimmer Biomet (США)
- Medtronic (Ирландия)
- Бостонская научная корпорация (США)
- Integra LifeSciences Corporation (США)
- LifeNet Health (США)
- Tissue Regenix Group PLC (Великобритания)
- CryoLife, Inc. (США)
- Acell, Inc. (США)
- Enovis Corporation (США)
- Parcus Medical, LLC (США)
- MedShape, Inc. (США)
- Biocomposites Ltd. (Великобритания)
- In2Bones Global, Inc. (США)
Каковы последние события на мировом рынке фиксации тканей
- В июне 2025 года OSSIO запустила свой Small OSSIOfiber 2.5mm Suture Anchors, расширив свой биоинтегративный портфель фиксации без металла, направленный на улучшение широкого спектра операций по восстановлению мягких тканей и связок, включая боковую стабильность лодыжки (ремонт Брострома). Эти якоря спроектированы с помощью новой матрицы из минерального волокна, которая интегрируется в кость, обеспечивая на 55% большую прочность вытягивания, чем ведущие биокомпозитные якоря, и потенциально улучшая результаты пациентов при одновременном снижении рисков, связанных с металлическими имплантатами.
- В марте 2025 года Medline объявила, что представит имплантат синтетической связки на конференции ACFAS 2025, отражающий импульс отрасли к передовым технологиям армирования мягких тканей. Этот запланированный запуск подчеркивает усилия Medline по удовлетворению растущего клинического спроса на эффективные решения для поддержки связок в операциях на ногах и лодыжках, в которых важна длительная фиксация и улучшенный ремонт мягких тканей.
- В июне 2024 года OSSIO расширила свой портфель фиксации небольшими скобами сжатия OSSIOfiber, очищенными FDA в ноябре 2023 года, предназначенными для улучшения фиксации в таких процедурах, как ремонт бунионов Akin. Эти биоинтегрирующие скобы удивительно легко вставлять и обеспечивают прочность сжатия, сравнимую с металлическими скобами, не оставляя постоянного оборудования, уменьшая долгосрочное раздражение и устраняя необходимость в операциях вторичного удаления.
- В феврале 2024 года Anika Therapeutics продемонстрировала свою систему имплантации целостности и ProPass Suture Passer для фиксации тканей на ежегодном собрании Американской академии ортопедических хирургов (AAOS) 2024 года, подчеркнув улучшения в технологии крепления швов и управлении мягкими тканями. ProPass Suture Passer и биорезорбируемые компоненты предназначены для оптимизации хирургических рабочих процессов и повышения надежности фиксации, особенно в спортивной медицине и процедурах восстановления мягких тканей.
- В феврале 2021 года In2Bones Global запустила свою систему якорных швов Hercules Suture Anchor System и AlloAid® Wedges для операций на нижних конечностях, представив два семейства шовных якорей на основе PEEK Fully-Threaded и Knotless со швами ультравысокого молекулярного веса из полиэтилена (UHMWPE) для повышения прочности и долговечности фиксации мягких тканей. Клины AlloAid предназначены для точного размещения в плоскостопных реконструктивных операциях
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











