



Глобальный рынок транскраниальной допплерографии (ТДУЗИ) сегментирован по типу оборудования (визуализирующее и невизуализирующее), конечным пользователям (больницы, диагностические центры и другие), применению (серповидноклеточная анемия, острый ишемический инсульт, внутричерепная стеноокклюзионная болезнь и обнаружение микроэмболий), режиму отображения (B-режим и M-режим), типу режима (портативный и автономный) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и темпы роста рынка транскраниального допплеровского ультразвука
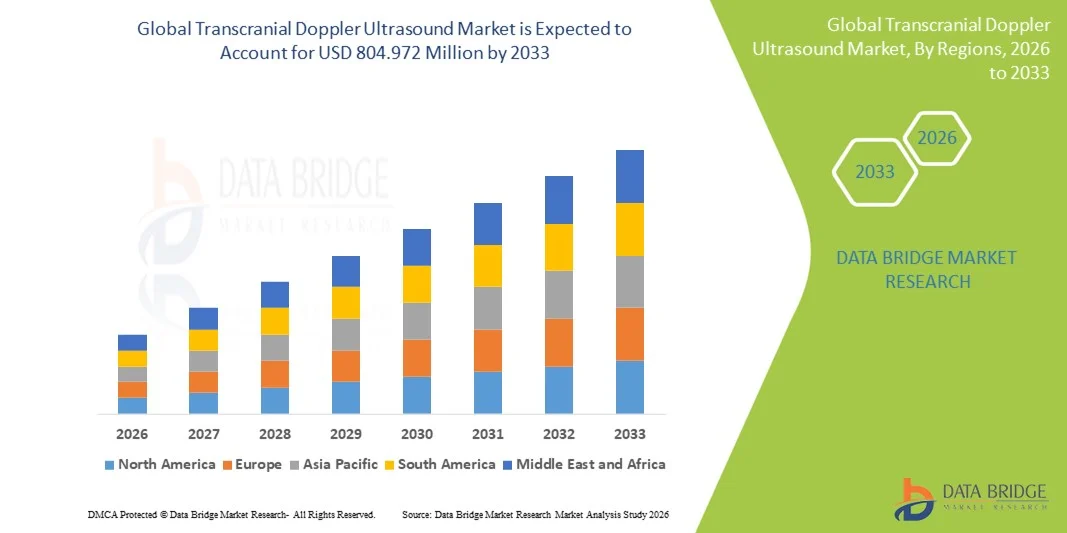
- Согласно анализу Data Bridge Market Research, глобальный объем рынка транскраниального допплеровского ультразвука был оценен как489,69 млн долларов США в 2025 годуОжидается, что он достигнет804,972 млн долларов США к 2033 году, вCAGR 6,41%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен увеличением распространенности цереброваскулярных расстройств, таких как:ударианевризмы,наряду с повышением осведомленности о неинвазивных диагностических методах мониторинга мозга
- Кроме того, технологические достижения в доплеровских ультразвуковых системах, включая портативные устройства с высоким разрешением, повышают точность и простоту использования как в клинических, так и в исследовательских условиях. Эти факторы в сочетании с растущим гериатрическим населением и расширяющейся инфраструктурой здравоохранения способствуют внедрению транскраниальных доплеровских ультразвуковых систем во всем мире.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$489,69 млн.
- Ожидаемая рыночная стоимость (2033):804,97 млн. долларов США
- Прогноз CAGR (2026–2033):6.41%
Каковы основные выводы рынка транскраниального допплеровского ультразвука
- Транскраниальный допплеровский ультразвук, предлагающий неинвазивный мониторинг мозгового кровотока в режиме реального времени, становится все более важным при диагностике и лечении цереброваскулярных и неврологических расстройств, включая инсульт, серповидно-клеточную болезнь и внутричерепные стеноклюзионные состояния, из-за его переносимости, безопасности и экономической эффективности.
- Растущая распространенность цереброваскулярных заболеваний, растущая осведомленность о раннем выявлении и предпочтение неинвазивных диагностических инструментов в пунктах оказания медицинской помощи способствуют внедрению транскраниальных допплеровских ультразвуковых систем во всем мире.
- Северная Америка доминировала на рынке с самой большой долей дохода в 41,7% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением технологий нейровизуализации и присутствием крупных игроков рынка, предлагающих как портативные, так и автономные системы.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом в течение прогнозируемого периода, чему будет способствовать увеличение инвестиций в больницы и диагностические центры, рост заболеваемости инсультом и серповидноклеточной анемией, а также правительственные инициативы по расширению доступа к передовому нейродиагностическому оборудованию.
- Сегмент неизображения доминировал с долей рынка 55,3% в 2025 году, что обусловлено их широким использованием в больницах и диагностических центрах для мониторинга острого ишемического инсульта, обнаружения микроэмболий и интраоперационной оценки мозгового кровотока.
Сфера охвата и транскраниальная доплеровская ультразвуковая сегментация рынка
|
Атрибуты |
Транскраниальный допплер УЗИ Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке транскраниального допплеровского ультразвука
Достижения в области портативного и ИИ-контроля
- Значительной и ускоряющейся тенденцией на мировом рынке транскраниального допплеровского ультразвука является разработка портативных систем, интегрированных с алгоритмами ИИ для анализа мозгового кровотока в реальном времени, повышения точности диагностики и клинической эффективности.
- Например, система SONOWAND TCD включает интерпретацию формы волны с помощью ИИ, что позволяет клиницистам быстрее обнаруживать аномалии и уменьшать зависимость от ручного анализа.
- Интеграция ИИ в устройствах TCD позволяет такие функции, как автоматическое обнаружение микроэмболи, прогнозирование риска инсульта и анализ тенденций с течением времени, улучшение мониторинга пациентов и принятия решений.
- Портативные транскраниальные доплеровские устройства облегчают диагностику и удаленный мониторинг, позволяя использовать их в неотложной помощи, отделении интенсивной терапии и амбулаторных клиниках, что улучшает рабочий процесс и снижает требования к передаче пациентов.
- Эта тенденция к более интеллектуальным, портативным и с поддержкой ИИ системам мониторинга переопределяет ожидания для нейрососудистой диагностики, а такие компании, как Natus Medical, разрабатывают TCD-устройства, способные к автоматическому анализу формы волны и удаленной отчетности.
- Спрос на передовые, интегрированные в ИИ системы TCD быстро растет как в больницах, так и в диагностических учреждениях, поскольку поставщики медицинских услуг все чаще отдают приоритет скорости, точности и неинвазивному церебральному мониторингу.
- Компании также сосредоточены на многопараметрическом мониторинге, сочетая ТКД с другими неинвазивными неврологическими диагностическими инструментами, что позволяет одновременно оценивать перфузию головного мозга, оксигенацию и гемодинамику, повышая общую диагностическую способность.
Транскраниальная доплеровская ультразвуковая динамика рынка
водитель
Повышение распространенности цереброваскулярных расстройств и неинвазивной диагностики
- Растущая частота инсульта, серповидно-клеточных заболеваний и других цереброваскулярных расстройств в сочетании с предпочтением неинвазивных методов мониторинга является ключевым фактором для растущего внедрения транскраниальных доплеровских ультразвуковых систем.
- Например, в марте 2025 года Natus Medical запустила портативное устройство TCD, специально предназначенное для оценки риска инсульта и мониторинга серповидно-клеточной анемии у детей, подчеркнув инновации, направленные на клинические применения с высоким спросом.
- Поскольку поставщики медицинских услуг сосредоточены на раннем обнаружении и непрерывном мониторинге, системы TCD предлагают такие преимущества, как отслеживание мозгового кровотока в реальном времени, обнаружение микроэмболий и автоматическая отчетность, которые улучшают результаты лечения пациентов.
- Кроме того, растущая осведомленность о неврологических расстройствах и растущие инвестиции в современное диагностическое оборудование делают устройства с ПЗС неотъемлемым инструментом в современных больницах и диагностических центрах.
- Простота использования, прикроватное применение и возможность интеграции с сетями мониторинга больниц являются ключевыми факторами, способствующими внедрению TCD как в развитых, так и в развивающихся регионах.
- Растущий спрос на портативные и TCD-устройства с поддержкой ИИ также обусловлен необходимостью диагностики в пунктах неотложной помощи, ICU и амбулаторных условиях.
- Например, правительства и организации здравоохранения в Азиатско-Тихоокеанском регионе инвестируют в программы управления инсультом, предоставляя субсидии для передовых систем TCD в региональных больницах.
- Расширение научно-исследовательского сотрудничества между компаниями медицинского оборудования и университетами для разработки решений нейровизуализации на основе ИИ расширяет сферу применения TCD, создавая возможности для передовой диагностики и клинических испытаний.
Сдержанность/вызов
Высокая стоимость оборудования и ограниченные квалифицированные операторы
- Относительно высокая стоимость современных транскраниальных доплеровских ультразвуковых систем по сравнению с традиционными методами визуализации является значительным барьером, ограничивающим внедрение в чувствительных к цене медицинских учреждениях.
- Например, портативные TCD-устройства с поддержкой ИИ от таких компаний, как Natus Medical, могут стоить в несколько раз дороже, чем стандартные доплеровские системы, что делает их менее доступными для небольших клиник или развивающихся регионов.
- Еще одной проблемой является нехватка обученных операторов, способных точно выполнять обследования и интерпретировать результаты, что может повлиять на надежность и согласованность клинических результатов.
- Решение этих проблем требует инвестиций в программы обучения операторов, удобные интерфейсы устройств и экономически эффективные решения, которые уравновешивают расширенные функции с доступностью.
- В то время как портативные и TCD-устройства с поддержкой ИИ улучшают рабочий процесс и точность диагностики, сочетание стоимости оборудования и требований к навыкам продолжает ограничивать более широкое проникновение на рынок.
- Преодоление этих барьеров с помощью целенаправленного обучения, вариантов финансирования и упрощенных пользовательских интерфейсов будет иметь решающее значение для устойчивого роста рынка и более широкого внедрения.
- Например, непоследовательная политика возмещения за расширенную диагностику ТКД в разных странах ограничивает принятие больниц, поскольку многие учреждения изо всех сил пытаются оправдать расходы на оборудование без стандартизированного страхового покрытия.
- Кроме того, требования к техническому обслуживанию устройств и потребности в калибровке для высокоточных систем TCD могут создавать эксплуатационные проблемы, особенно в небольших или сельских медицинских центрах, замедляя расширение рынка.
Как сегментируется рынок транскраниального доплеровского ультразвука
Рынок сегментирован на основе типа оборудования, конечного пользователя, приложения, режима отображения и типа режима.
- Тип оборудования
На основе типа оборудования рынок сегментирован на системы визуализации и неизображения транскраниальных доплеров. Невизуальный сегмент доминировал на рынке с самой большой долей дохода в 55,3% в 2025 году, что обусловлено его установленным использованием в рутинном цереброваскулярном мониторинге и простотой работы в больницах и диагностических учреждениях. Системы TCD без изображения широко используются для оценки риска инсульта, обнаружения микроэмболий и непрерывного мониторинга прикроватной кровати из-за их экономической эффективности и портативности. Больницы часто предпочитают невизуальные системы, поскольку они позволяют проводить быстрые оценки без необходимости интенсивного обучения операторов. Кроме того, эти системы совместимы с различными средствами мониторинга и могут быть интегрированы с сетями больниц для представления данных в режиме реального времени. Сегмент non-imaging также выигрывает от текущих достижений в области автоматизированного анализа формы волны и интерпретации на основе ИИ, повышая клиническую эффективность.
Ожидается, что в сегменте визуализации будет наблюдаться самый быстрый рост на 18,9% с 2026 по 2033 год, чему способствует растущее внедрение нейрохирургии, нейрокритической помощи и исследовательских приложений. Системы визуализации TCD обеспечивают детальную визуализацию сосудов головного мозга и гемодинамического потока, что имеет решающее значение для точной диагностики и предоперационного планирования. Расширение использования в современных больничных учреждениях и академических исследовательских центрах повышает спрос, поскольку системы визуализации позволяют проводить одновременную анатомическую и функциональную оценку. Технологические разработки, такие как визуализация с высоким разрешением и отслеживание судов с помощью ИИ, еще больше расширяют возможности диагностики, что делает эти системы все более привлекательными для специализированных приложений.
- конечным пользователем
На базе конечного пользователя рынок сегментирован на больницы, диагностические центры и другие. Сегмент больниц доминировал на рынке с долей 60,1% в 2025 году, благодаря высокому внедрению систем TCD для непрерывного мониторинга в отделениях инсульта, отделениях интенсивной терапии и неврологии. Больницы предпочитают TCD из-за его неинвазивного характера и способности проводить измерения мозгового кровотока в режиме реального времени, что имеет решающее значение для лечения пациентов. Интеграция систем TCD с больничными информационными системами и электронными медицинскими записями позволяет врачам отслеживать тенденции с течением времени и улучшать результаты лечения пациентов. Кроме того, больницы извлекают выгоду из портативных и автономных систем для использования у постели, повышая эффективность рабочего процесса. Сегмент также поддерживается государственными и частными инвестициями в современное нейродиагностическое оборудование.
Ожидается, что сегмент диагностических центров будет наблюдать самый быстрый CAGR в 17,5% с 2026 по 2033 год, что обусловлено увеличением амбулаторного мониторинга и профилактических программ нейрососудистого скрининга. Диагностические центры все чаще принимают TCD для лечения серповидно-клеточных заболеваний, оценки риска инсульта и рутинных оценок здоровья сосудов. Растущая тенденция диагностики и специализированного неврологического тестирования в амбулаторных условиях подпитывает спрос. Портативные и простые в использовании устройства позволяют центрам с ограниченным персоналом эффективно выполнять несколько оценок. Кроме того, партнерские отношения с научно-исследовательскими институтами в области клинических испытаний и неврологических исследований способствуют дальнейшему внедрению в диагностических центрах.
- С помощью приложения
На основе применения рынок сегментирован на серповидноклеточную болезнь, острый ишемический инсульт, внутричерепное стеноклюзионное заболевание и обнаружение микроэмболий. Сегмент острого ишемического инсульта доминировал на рынке с долей 42,8% в 2025 году из-за высокой распространенности инсульта и критической роли ТКД в ранней диагностике и мониторинге мозгового кровотока. Больницы и отделения неотложной помощи полагаются на TCD для быстрой оценки гемодинамики головного мозга в острых случаях. Неинвазивный характер и выход данных в режиме реального времени позволяют своевременно проводить вмешательства, снижая риск постоянного неврологического повреждения. Интеграция с анализом с помощью ИИ улучшает обнаружение окклюзий, стеноза и дефицита перфузии. Протоколы инсульта все чаще включают мониторинг ТКД в рамках стандартизированного ухода, что еще больше способствует его принятию.
Ожидается, что в сегменте серповидно-клеточных заболеваний будет наблюдаться самый быстрый рост на 19,3% с 2026 по 2033 год, что обусловлено ростом осведомленности и программ скрининга для детей с риском развития цереброваскулярных осложнений. TCD рекомендуется в качестве рутинного инструмента мониторинга для пациентов с детскими серповидноклеточными заболеваниями для раннего выявления повышенного риска инсульта. Растущие правительственные инициативы и программы здравоохранения под руководством НПО в таких регионах, как Африка и Азиатско-Тихоокеанский регион, расширяют доступ к скринингу на ТКД. Технологические усовершенствования портативных устройств и автоматизированный анализ делают регулярный мониторинг более осуществимым и эффективным. Исследования и клинические испытания серповидноклеточных нейрососудистых осложнений также способствуют росту рынка в этом сегменте.
- Показать режим
На основе режима отображения рынок сегментирован на B-режим и M-режим. Сегмент М-режима доминировал на рынке с долей 51,4% в 2025 году, так как широко используется для непрерывного мониторинга скоростей мозгового кровотока и выявления микроэмболийных событий. M-режим TCD позволяет точно измерять динамику потока с течением времени, что делает его необходимым при инсульте и нейрокритической помощи. Клиницисты полагаются на M-режим для визуализации формы волны в реальном времени, что позволяет своевременно вмешиваться во время острых цереброваскулярных событий. Сегмент выигрывает от достижений в области цифровой обработки сигналов и интерпретации сигналов с помощью ИИ, повышая точность и принятие клинических решений. Возможности непрерывного мониторинга также делают устройства M-режима популярными в ICU и интраоперационных средах.
Ожидается, что сегмент B-режима будет наблюдать самый быстрый CAGR 16,7% с 2026 по 2033 год, что обусловлено растущим внедрением в диагностических и исследовательских приложениях, где требуется анатомическая визуализация сосудов головного мозга. B-режим обеспечивает структурную визуализацию наряду с оценкой кровотока, что позволяет всесторонне оценить здоровье нервной системы. Системы B-режима с высоким разрешением набирают популярность в специализированных больницах и академических исследовательских центрах. Сочетание анатомических и функциональных данных позволяет повысить диагностическую достоверность. Технологические разработки, такие как 3D-визуализация и отслеживание судов с помощью ИИ, еще больше повышают полезность систем B-режима.
- Тип режима
Исходя из типа режима, рынок сегментирован на портативные и автономные системы. Отдельный сегмент доминировал на рынке с долей 54,6% в 2025 году из-за широкого распространения в больницах и крупных диагностических центрах, требующих высокопроизводительных и многофункциональных устройств. Автономные системы TCD обеспечивают комплексную функциональность, включая расширенный анализ формы волны, многопараметрический мониторинг и интеграцию с больничными сетями. Больницы предпочитают автономные единицы для их надежности, точности и способности обрабатывать несколько одновременных пациентов. Сегмент выигрывает от текущих инвестиций в нейрокритическую помощь и исследовательские центры. Совместимость с несколькими преобразователями и аксессуарами еще больше усиливает их принятие.
Ожидается, что в сегменте портативных устройств будут наблюдаться самые быстрые темпы роста в 20,1% с 2026 по 2033 год, что обусловлено растущим спросом на диагностику в пунктах оказания медицинской помощи, мониторинг у постели и управление чрезвычайными ситуациями. Портативные системы TCD легки, работают от батареи и просты в транспортировке, что делает их идеальными для использования в отделениях интенсивной терапии, амбулаторных клиниках и отдаленных медицинских учреждениях. Растущее внедрение телемедицины и услуг домашнего здравоохранения также поддерживает рост портативных ТКД. Технологические достижения, такие как анализ с помощью ИИ и беспроводное подключение, делают портативные устройства все более эффективными и надежными.
В каком регионе находится наибольшая доля рынка транскраниального допплеровского ультразвука
- Северная Америка доминировала на рынке с самой большой долей дохода в 41,7% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением технологий нейровизуализации и присутствием крупных игроков рынка, предлагающих как портативные, так и автономные системы.
- Поставщики медицинских услуг в регионе отдают приоритет неинвазивным решениям для мониторинга цереброваскулярных расстройств в режиме реального времени, что делает системы TCD ключевым инструментом диагностики и мониторинга в отделениях инсульта, отделениях интенсивной терапии и неврологии.
- Это широкое внедрение дополнительно поддерживается значительными инвестициями в исследования и разработки, сильным присутствием ключевых игроков рынка, предлагающих портативные и с поддержкой искусственного интеллекта TCD-устройства, и высокой осведомленностью среди врачей о раннем выявлении осложнений инсульта и серповидно-клеточных осложнений, устанавливая транскраниальное допплеровское ультразвуковое исследование в качестве предпочтительного решения как в больницах, так и в диагностических условиях.
Транскраниальный доплеровский ультразвуковой анализ рынка США
Рынок транскраниального допплеровского ультразвука в США занял самую большую долю дохода в 79% в 2025 году в Северной Америке, чему способствовала развитая инфраструктура здравоохранения и широкое внедрение неинвазивных технологий нейровизуализации. Больницы и диагностические центры все чаще полагаются на системы TCD для оценки инсульта, мониторинга серповидноклеточных заболеваний и лечения цереброваскулярных расстройств. Растущий спрос на портативные и управляемые искусственным интеллектом TCD-устройства наряду с интеграцией в сети мониторинга больниц также поддерживает рост рынка. Кроме того, увеличение инвестиций в программы профилактики инсульта и клинические исследования способствуют принятию как педиатрического, так и взрослого ухода. Наличие ключевых игроков рынка, предлагающих инновационные решения, способствует расширению рынка.
Европейское транскраниальное допплеровское ультразвуковое исследование рынка
Прогнозируется, что европейский рынок TCD будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено увеличением распространенности инсульта, внутричерепных стеноклюзионных расстройств и повышением осведомленности о ранней диагностике. Строгие правила здравоохранения и растущие инвестиции больниц в передовые нейродиагностические инструменты способствуют принятию. Европейские диагностические центры и больницы используют системы TCD для лечения острого инсульта и обнаружения микроэмболий. Технологические достижения региона в области мониторинга с помощью ИИ и акцент на профилактическое здравоохранение еще больше стимулируют рост рынка. Интеграция систем ПЗС с электронными медицинскими картами и сетями больниц повышает операционную эффективность и принятие клинических решений.
Британский транскраниальный доплеровский ультразвуковой анализ рынка
Ожидается, что рынок TCD в Великобритании в течение прогнозируемого периода будет расти с заметным CAGR, что обусловлено увеличением программ нейродиагностики на дому и в больнице и повышением осведомленности о здоровье сосудов головного мозга. Больницы и амбулаторные клиники внедряют системы TCD для оценки риска инсульта и мониторинга серповидно-клеточных заболеваний. Правительственные инициативы, способствующие раннему выявлению и профилактической помощи, способствуют расширению рынка. Передовая инфраструктура здравоохранения страны и научно-исследовательское сотрудничество с университетами и компаниями медицинского оборудования подпитывают инновации. Ожидается, что спрос на портативные TCD-устройства с поддержкой ИИ в городских и полугородских больницах продолжит стимулировать рост.
Немецкий транскраниальный доплеровский ультразвуковой анализ рынка
Ожидается, что в течение прогнозируемого периода рынок ТКД в Германии будет расширяться при значительном CAGR, чему будет способствовать повышение осведомленности о цереброваскулярных расстройствах и увеличение спроса на передовые диагностические решения. Больницы отдают приоритет неинвазивному мониторингу мозгового кровотока в режиме реального времени для лечения инсульта и аневризмы. Акцент Германии на инновациях, интеграции технологий и точном здравоохранении способствует внедрению как портативных, так и автономных систем TCD. Интеграция устройств TCD с сетями мониторинга больниц и электронными медицинскими записями поддерживает клиническую эффективность. Растущие инвестиции в профилактическую и нейрокритическую помощь еще больше стимулируют освоение рынка.
Азиатско-Тихоокеанский транскраниальный доплеровский ультразвуковой анализ рынка
Азиатско-тихоокеанский рынок TCD будет расти на самом быстром CAGR 22% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом заболеваемости инсультом, серповидно-клеточной анемией и внутричерепными стеноклюзионными расстройствами по всему региону. Расширение инфраструктуры здравоохранения, урбанизация и увеличение государственных инициатив по лечению инсульта и нейрососудистой помощи являются ключевыми факторами роста. В таких странах, как Китай, Япония и Индия, наблюдается растущее предпочтение портативных и управляемых искусственным интеллектом систем TCD для улучшения мониторинга пациентов и клинического рабочего процесса. Кроме того, наличие эффективных с точки зрения затрат систем и возможностей отечественного производства повышает доступность более широкой потребительской базы. Повышение осведомленности о профилактическом здравоохранении и ранней диагностике еще больше ускоряет рост рынка.
Японский транскраниальный доплеровский ультразвуковой анализ рынка
Японский рынок TCD набирает обороты благодаря развитой инфраструктуре здравоохранения страны, высокому гериатрическому населению и акценту на раннее выявление цереброваскулярных расстройств. Больницы и диагностические центры все чаще используют системы TCD для оценки инсульта, мониторинга серповидно-клеточной анемии и обнаружения микроэмболий. Интеграция с системами анализа и мониторинга больниц с помощью ИИ повышает эффективность рабочего процесса. Японский рынок подчеркивает точность, надежность и простоту использования, способствуя внедрению как портативных, так и автономных устройств. Растущая осведомленность о профилактической неврологической помощи и правительственных инициативах еще больше стимулируют рост рынка.
Индийский транскраниальный доплеровский ультразвуковой анализ рынка
Индийский рынок TCD составил самую большую долю дохода в Азиатско-Тихоокеанском регионе в 2025 году, что связано с увеличением распространенности инсульта и серповидно-клеточных заболеваний, а также быстрым расширением медицинских учреждений. Больницы и диагностические центры все чаще внедряют системы TCD для раннего выявления и мониторинга цереброваскулярных расстройств. Стремление к «умным» больницам, правительственные инициативы по профилактике инсульта и доступность доступных портативных TCD-устройств являются ключевыми факторами, способствующими росту рынка. Сильные отечественные производственные возможности и растущая осведомленность среди врачей и пациентов способствуют дальнейшему внедрению. Ожидается, что растущее внимание к профилактическому здравоохранению и диагностике в пунктах оказания медицинской помощи будет способствовать расширению рынка в Индии.
Каковы основные компании на рынке транскраниального доплеровского ультразвука
Индустрия транскраниального доплеровского ультразвука в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- NeuraSignal (США)
- Rimed Ltd.(Израиль)
- Viasonix Ltd. (Израиль)
- Natus Medical Incorporated(США)
- Compumedics Limited (Австралия)
- DWL Elektronische Systeme GmbH (Германия)
- GE Healthcare(США)
- Koninklijke Philips N.V. (Нидерланды)
- Компания Mindray Medical International Limited(Китай)
- ATYS Medical(Франция)
- EDAN Instruments, Inc. (Китай)
- EB Neuro S.p.A (Италия)
- Neurolite AG (Швейцария)
- Konica Minolta, Inc. (Япония)
- Shenzhen Delica Medical Equipment Co., Ltd. (Китай)
- Spencer Technologies (США)
- Probo Medical (Германия)
- Fujifilm SonoSite, Inc. (США)
- Medtronic (Ирландия)
- NIHON KOHDEN CORPORATION (Япония)
Каковы последние события на мировом рынке транскраниального допплеровского ультразвука
- В июне 2025 года в статье подробно описано, как УЗИ ТКД преобразует обнаружение ПФО и профилактику инсульта, подчеркивая его более высокую чувствительность, чем традиционная эхокардиография, и растущую роль автоматизированных систем, таких как NG2, в улучшении рабочих процессов клинического инсульта.
- В марте 2025 года NeuraSignal Inc. была отмечена как единственный лицензированный канадский производитель транскраниальных допплеров (TCD), одобренный Министерством здравоохранения Канады, что подчеркивает прогресс в области регулирования и расширение доступа к передовым роботизированным системам TCD в канадских медицинских учреждениях.
- В феврале 2025 года NeuraSignal объявила о том, что исследование по технологии роботизированного транскраниального доплера (raTCD) для обнаружения шунтов справа налево (RLS) и патентного овального отверстия (PFO) было принято для презентации на Международной конференции по инсульту (ISC) 2025, демонстрируя превосходную производительность обнаружения по сравнению с традиционными методами и поддерживая интеграцию в рабочие процессы по уходу за инсультом.
- В октябре 2023 года интеллектуальная ультразвуковая система NovaGuide от NeuraSignal показала значительно улучшенную производительность в обнаружении сердечных дефектов, связанных с инсультом (RLS), по сравнению со стандартным лечением, а данные клинических испытаний BUBL подтвердили повышенную диагностическую точность с использованием TCD с помощью роботов.
- В феврале 2023 года NovaSignal пожертвовал свой NovaGuide 2 Intelligent Ultrasound (робот-ассистированный TCD) Институту Джейкобса для продвижения исследований инсульта и сосудов, что позволило проводить непрерывный нейромониторинг для улучшения процедурной безопасности и нейрососудистых результатов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











