



Сегментация рынка глобальных виртуальных платежных терминалов (POS), по компонентам (программная платформа и услуги), типу (облачные POS, онлайн POS и мобильные (SoftPOS) POS), приложению (обработка платежей, управление запасами и заказами, взаимодействие с клиентами и лояльность и другие), конечному пользователю (розничная и электронная коммерция, гостиничный бизнес, BFSI, здравоохранение, транспорт и логистика и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка виртуальных платежных терминалов и темпы роста
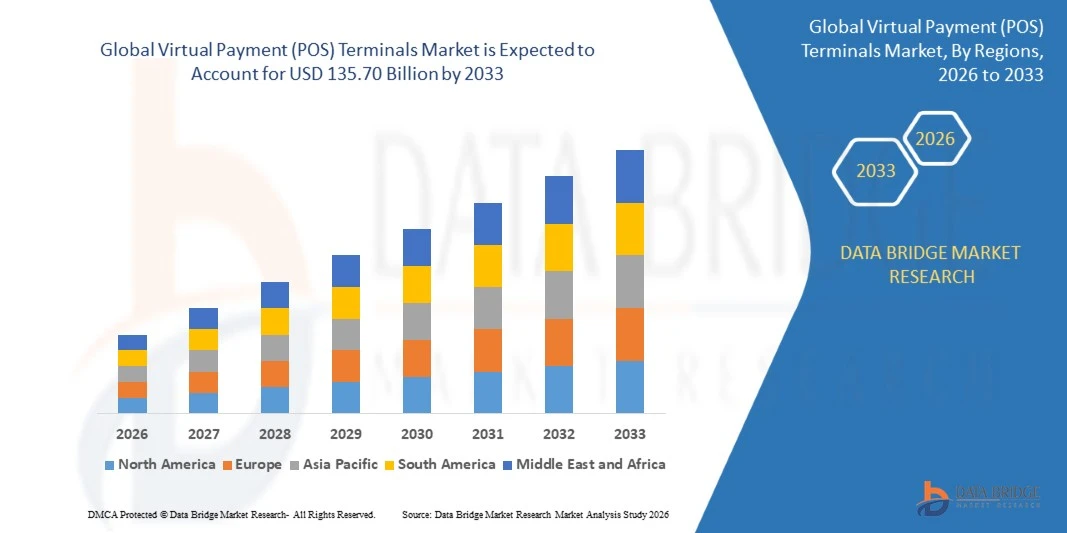
- Согласно анализу Data Bridge Market Research, рынок виртуальных платежных терминалов (POS) был оценен в соответствии с рейтингом.17,16 млрд долларов в 2025 годуи, по прогнозам, достигнет$135,70 млрд к 2033 годуРастущий в aCAGR 29,5% с 2026 по 2033 год.
- Рынок переживает быстрый рост, обусловленный растущим внедрением цифровых и бесконтактных платежей, растущим спросом на прием платежей без оборудования и расширением использования в розничной торговле, гостиничном бизнесе, BFSI, здравоохранении, транспорте и логистике.
- Растущий переход от наличных денег к цифровым платежам, растущее проникновение смартфонов и растущее предпочтение облачных коммерческих платформ поддерживают принятие рынка.Бесконтактная оплатаТехнология применяется во время оформления заказа в магазине, развертывания мобильных точек продаж, доставки и полевого обслуживания, предлагая продавцам большую гибкость в принятииЦифровые платежиБез выделенных терминалов.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 17,16 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 135,70 млрд долларов США
- Прогноз CAGR (2026–2033): 29,5%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные факторы рынка виртуальных платежных терминалов (POS)
- Северная Америка доминировала на рынке терминалов виртуальных платежей (POS) с самой большой долей дохода в 36,12% в 2025 году, чему способствовало раннее внедрение бесконтактных платежей, технологий Tap to Pay и сильная цифровизация торгового бизнеса в розничной торговле и гостиничном бизнесе.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 33,8% с 2026 по 2033 год, чему способствуют платежные сети в реальном времени, быстрое проникновение смартфонов и большая база мелких торговцев, перемещающихся от наличных денег к цифровой приемке.
- Сегмент программных платформ возглавил рынок с долей 68,74% в 2025 году, что обусловлено растущим спросом на облачные платежи, интегрированную торговлю и торговое программное обеспечение на основе подписки.
- Услуги являются самым быстрорастущим компонентом, прогнозируемым для регистрации CAGR в 32,1%, что отражает растущий спрос на интеграцию, соответствие требованиям, управляемые платежи и поддержку на борту торговцев.
- Облачный POS-сегмент доминировал в категории типов с долей выручки 47,31% в 2025 году, чему способствовало масштабируемое развертывание и легкая интеграция с системами электронной коммерции и инвентаризации.
- Обработка платежей составила 54,18% от доли рынка в 2025 году, предпочитая центральную роль в обеспечении транзакций по картам, кошелькам и QR по каналам.
- Сегмент привлечения клиентов и лояльности является самой быстрорастущей категорией приложений с CAGR 33,2%, что обусловлено увеличением использования платежных данных для персонализации и удержания.
Сфера охвата и сегментация рынка виртуальных платежей (POS)
|
Атрибуты |
Виртуальные платежные терминалы (POS) Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке виртуальных платежных терминалов
- Виртуальные платежные терминалы переходят от специализированных аппаратных считывателей карт к программно-определяемому приему, где смартфоны, планшеты и облачные платформы с поддержкой NFC выступают в качестве сертифицированных платежных терминалов для личных и удаленных транзакций.
- Например, в сентябре 2026 года, по данным Reuters, индийская Национальная платежная корпорация Индии (NPCI) запустила опцию «подключение и оплата» на Едином платежном интерфейсе (UPI), который работает на терминалах точек продаж без открытия приложения, в то время как UPI обработал 24,51 миллиарда транзакций на сумму 29,82 триллиона рупий в августе 2026 года, что подчеркивает масштаб мобильных платежей.
- Бесконтактный кассовый сбор становится потребительским поведением по умолчанию, поощряя продавцов любого размера внедрять программное обеспечение для доступа к оплате, которое работает на устройствах, которыми они уже владеют.
- Облачные виртуальные терминалы все чаще интегрируются с инструментами инвентаризации, управления заказами, лояльности и аналитики, превращая прием платежей в единую торговую платформу для розничных торговцев, ресторанов и сервисных предприятий.
- Например, в декабре 2024 года, по данным Magnati, более 95% личных транзакций в Объединенных Арабских Эмиратах уже проводились бесконтактными методами, поскольку компания представила Tap to Pay на iPhone, позволяя продавцам принимать платежи, используя только iPhone и платежное приложение.
- По мере созревания сертификации SoftPOS, биометрической аутентификации и встроенных финансовых услуг ожидается, что виртуальные платежные терминалы (POS) будут выходить за рамки принятия карт в омниканальную торговлю, подписки и коммерческое финансирование.
Каковы основные драйверы рынка виртуальных платежных терминалов
- Переход от наличных денег к цифровым платежам повышает спрос на гибкую инфраструктуру приема, которая позволяет продавцам принимать платежи по картам, кошелькам и QR без инвестирования в дорогостоящие специализированные терминалы.
- Например, в июле 2025 года, по данным Всемирного банка, 79% взрослых во всем мире имели финансовый счет в 2024 году, по сравнению с 74% в 2021 году, в то время как 42% взрослых в странах с низким и средним уровнем дохода платили торговцам в цифровом виде, что указывает на большую базу потребителей, готовых к цифровому принятию.
- Мелкие торговцы, всплывающие розничные торговцы, парки доставки и поставщики услуг все чаще предпочитают недорогие, основанные на программном обеспечении терминалы, которые быстро выходят на рынок, масштабируются по требованию и интегрируются с существующими системами точки продажи, учета и электронной коммерции.
- Например, в октябре 2020 года, по данным Visa, менее 10% из 180 миллионов микро- и малых продавцов в мире на многих развивающихся рынках приняли цифровые платежи, в то время как 63% опрошенных торговцев заявили, что, вероятно, примут Tap to Phone, и до двух миллиардов устройств Android могут стать терминалами softPOS.
- Поскольку платежные сети и платформы продолжают сертифицировать принятие на основе программного обеспечения, виртуальные платежные терминалы набирают популярность среди предприятий, которые ранее полагались на проприетарное оборудование.
Какие факторы препятствуют росту рынка виртуальных платежных терминалов
- Виртуальные платежные терминалы (POS) зависят от безопасного программного обеспечения, целостности устройства и непрерывного подключения, увеличения подверженности киберугрозам, мошенничества с картами и обязательств по соблюдению требований по сравнению с традиционными автономными терминалами.
- Например, в июне 2026 года, по данным UK Finance, мошенничество с удаленными картами в Великобритании выросло на 13% в случаях до 3,2 миллиона в 2025 году с потерями в 423,5 миллиона фунтов стерлингов, что подчеркивает давление мошенничества, связанное с принятием цифровых платежей.
- Фрагментация устройств, требования к сертификации и различные национальные правила ввода PIN-кода на основе программного обеспечения и бесконтактного приема могут замедлить развертывание, особенно для многонациональных торговцев и поставщиков платежных услуг, работающих в разных регионах.
- Денежные средства по-прежнему доминируют в сделках с небольшой стоимостью на многих рынках, и торговцы с ненадежной связью или ограниченной цифровой грамотностью могут колебаться в зависимости от виртуальных терминалов для ежедневных операций.
- Например, в декабре 2024 года, по данным Европейского центрального банка (ЕЦБ), наличные деньги по-прежнему использовались в 52% сделок в зоне евро в 2024 году, по сравнению с 59% в 2022 году, и 62% потребителей считали важным иметь наличные деньги в качестве варианта оплаты, показывая, что зависимость от наличных денег продолжает смягчать цифровое принятие.
- Сочетание риска кибербезопасности, сложности регулирования, интенсивной ценовой конкуренции между платежными платформами и постоянного предпочтения наличности может ограничить принятие и маржу, особенно среди чувствительных к затратам продавцов на развивающихся рынках.
Как сегментируется рынок виртуальных платежных терминалов
Рынок виртуальных платежных терминалов сегментирован на основе компонентов, типа, приложения и конечного пользователя.
- Компонент
На основе компонента рынок виртуальных платежных терминалов сегментирован на программную платформу и сервисы. Сегмент программных платформ доминировал на рынке с долей 68,74% в 2025 году, чему способствовало растущее принятие облачных платежей, интегрированных инструментов торговли и подписного торгового программного обеспечения. Программные платформы позволяют продавцам принимать карты, кошельки и QR-платежи на смартфонах, планшетах и браузерах без специального оборудования. Они все чаще используются в розничной торговле, гостиничном бизнесе, здравоохранении и на местах. Постоянные обновления, интеграция на основе API и поддержка нескольких способов оплаты усиливают спрос. Интеграция с системами учета, инвентаризации и управления клиентами также позволяет продавцам осуществлять платежи и операции с единой платформы.
Сегмент услуг, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 32,1% с 2026 по 2033 год, что обусловлено растущим спросом на внедрение, интеграцию, соответствие требованиям и поддержку управляемых платежей. Торговцам и предприятиям часто требуется помощь в адаптации, сертификации устройств, контроле мошенничества, сверке и развертывании в нескольких странах. Управляемые услуги снижают техническую нагрузку на малый бизнес, предоставляя крупным розничным торговцам более быстрый путь к повсеместному принятию. Растущие нормативные требования, включая стандарты безопасности для принятия на основе программного обеспечения, создают дополнительный спрос на консультационные и вспомогательные услуги. Текущая оптимизация, аналитика и поддержка клиентов еще больше расширяют возможности получения дохода для поставщиков.
- По типу
По типу рынок виртуальных платежных терминалов (POS) сегментирован на облачные POS, онлайн POS и мобильные (SoftPOS) POS. Облачный POS-сегмент доминировал в категории типов с долей 47,31% в 2025 году, поддерживаемый масштабируемым развертыванием, более низкими первоначальными инвестициями и простой интеграцией с системами электронной коммерции, инвентаризации и лояльности. Облачные платформы обеспечивают централизованное управление несколькими точками, отчетность в режиме реального времени и быстрые обновления функций. Они широко используются розничными торговцами, ресторанами и сервисными компаниями, стремящимися к гибкому и дистанционно управляемому приему платежей. Модели ценообразования подписки также делают облачные решения привлекательными для малых и средних предприятий.
Сегмент мобильных (SoftPOS) POS, по прогнозам, зарегистрирует самый быстрый рост на уровне CAGR 36,4% с 2026 по 2033 год, чему способствует развертывание Tap to Pay на iPhone и бесконтактное принятие на базе Android во многих странах. SoftPOS устраняет необходимость в внешних считывателях карт, позволяя продавцам начать принимать платежи в течение нескольких минут с помощью устройств, которыми они уже владеют. Это особенно полезно для микро-торговцев, мобильных поставщиков, служб доставки и всплывающих магазинов. Растущая сертификация программных решений платежными сетями и растущая поддержка покупателей еще больше усиливают внедрение на развитых и развивающихся рынках.
- С помощью приложения
На основе приложения рынок терминалов виртуальных платежей (POS) сегментирован на обработку платежей, управление запасами и заказами, привлечение клиентов и лояльность и другие. Сегмент обработки платежей доминировал в категории приложений с долей 54,18% в 2025 году, чему способствовала центральная роль приема карт, кошельков и QR в каждом торговом рабочем процессе. Виртуальные терминалы обеспечивают безопасную авторизацию, урегулирование, возврат средств и сверку по внутримагазинным, онлайн- и удаленным каналам. Поддержка нескольких валют и способов оплаты позволяет продавцам обслуживать различных клиентов. Интеграция с приобретателями, шлюзами и сервисами токенизации также повышает безопасность и надежность.
Сегмент привлечения клиентов и лояльности, по прогнозам, продемонстрирует самый быстрый рост на уровне 33,2% с 2026 по 2033 год, что обусловлено увеличением использования платежных данных для персонализации, продвижения и удержания. Торговцы связывают транзакции с программами лояльности, цифровыми квитанциями и профилями клиентов для улучшения повторных покупок. Унифицированные торговые платформы обеспечивают постоянный опыт клиентов в магазинах, приложениях и онлайн-каналах. Аналитика, основанная на платежном поведении, помогает розничным торговцам и ресторанам оптимизировать цены, инвентарь и маркетинг. Растущая конкуренция за лояльность клиентов способствует более широкому внедрению этих возможностей.
- Конечный пользователь
На базе конечного пользователя рынок виртуальных платежных (POS) терминалов сегментирован на розничную и электронную торговлю, гостиничный бизнес, BFSI, здравоохранение, транспорт и логистику и другие. Сегмент розничной торговли и электронной коммерции доминировал в категории конечных пользователей с долей 42,63% в 2025 году, чему способствовала необходимость гибкого оформления заказа в магазинах, всплывающих окнах, торговых площадках и онлайн-каналах. Розничные торговцы используют виртуальные терминалы для уменьшения очередей, обеспечения вспомогательных продаж и унификации внутримагазинных и онлайн-платежей. Интеграция с товарно-материальными запасами и системами заказчика повышает операционную эффективность. Рост омниканальной розничной и социальной торговли продолжает увеличивать спрос на программное обеспечение.
Сегмент гостеприимства, по прогнозам, зарегистрирует самый быстрый рост на уровне 33,1% с 2026 по 2033 год, что обусловлено спросом на настольные платежи, мобильные заказы и более быстрое оформление заказа в ресторанах, отелях и развлекательных заведениях. Портативные и смартфонные терминалы сокращают время ожидания и повышают производительность персонала. Интеграция с бронированием, заказом и опрокидыванием рабочих процессов улучшает опыт гостей. Сезонные и событийные компании получают выгоду от масштабируемых решений аппаратного освещения. Растущие ожидания клиентов в отношении бесконтактных и разделенных платежей еще больше ускоряют внедрение во всем секторе.
В каком регионе находится наибольшая доля рынка виртуальных платежных терминалов
- Северная Америка доминировала на рынке терминалов виртуальных платежей (POS) с самой большой долей дохода в 36,12% в 2025 году, чему способствовало раннее внедрение бесконтактных платежей, технологий Tap to Pay и сильная цифровизация торгового бизнеса в розничной торговле и гостиничном бизнесе.
- Регион также пользуется высоким проникновением карт и мобильных кошельков, наличием ведущих платежных сетей и поставщиков технологий, а также высоким спросом на облачные торговые платформы. Расширение использования виртуальных терминалов среди малых предприятий, поставщиков полевых услуг и операторов доставки продолжает укреплять позиции Северной Америки на мировом рынке.
Виртуальные платежные терминалы США (POS) Market Insight
Рынок терминалов виртуальных платежей (POS) в США демонстрирует сильный рост из-за растущего внедрения бесконтактных платежей, мобильных кошельков и программного обеспечения для предприятий розничной торговли, гостиничного бизнеса, здравоохранения и полевых услуг. Зрелая платежная экосистема страны, наряду с доступностью решений Tap to Pay от крупных технологических и платежных компаний, стимулирует спрос на терминалы без оборудования. Кроме того, растущее формирование малого бизнеса, расширение электронной коммерции и интеграция платежей с бизнес-программным обеспечением ускоряют внедрение виртуальных терминалов в коммерческих приложениях.
Азиатско-Тихоокеанский рынок виртуальных платежей (POS)
Ожидается, что рынок виртуальных платежных терминалов в Азиатско-Тихоокеанском регионе будет быстро расти благодаря платежным сетям в реальном времени, растущему проникновению смартфонов и оцифровке мелких и микроторговцев в таких странах, как Китай, Индия и Япония. Растущий спрос на QR и кран-платежи, доступные решения для принятия и торговлю супер-приложениями поддерживает расширение регионального рынка. Кроме того, государственные программы финансовой интеграции и увеличение инвестиций в цифровую инфраструктуру ускоряют спрос на виртуальные платежные терминалы в розничной торговле, транспорте и услугах.
Японский рынок виртуальных платежей (POS)
Японский рынок виртуальных платежных терминалов (POS) демонстрирует устойчивый рост благодаря усилиям правительства по продвижению безналичных платежей, росту использования бесконтактных карт и мобильных кошельков, а также необходимости решения проблемы нехватки рабочей силы в розничной торговле и гостиничном бизнесе. Торговцы используют терминалы на основе смартфонов и планшетов для мобильных заказов, доставки и мероприятий. Кроме того, высокий спрос на надежность, безопасность и интеграцию с существующими системами точек продаж также способствует росту рынка в Японии.
Китайский рынок виртуальных платежей (POS)
Рынок виртуальных платежных терминалов Китая быстро растет, чему способствует широкое использование QR-кода и платежей с мобильных кошельков, масштабное внедрение смартфонов и обширная база мелких торговцев. Растущее использование облачного программного обеспечения для точек продаж в розничной торговле, общественном питании и услугах значительно повышает спрос на рынке. Кроме того, сильные внутренние возможности платежных технологий, быстрые инновации в терминальном программном обеспечении и расширение трансграничной торговли позиционируют Китай как ключевой растущий рынок для виртуальных платежных решений в Азиатско-Тихоокеанском регионе.
Виртуальные платежные терминалы (POS) Market Insight
Рынок виртуальных платежных терминалов в Великобритании переживает устойчивый рост, поддерживаемый высоким использованием бесконтактных платежей, динамичной экосистемой финтеха и растущим внедрением SoftPOS среди малого бизнеса. Розничные торговцы, рестораны, торговцы и продавцы рынка все чаще используют смартфоны в качестве платежных терминалов для снижения затрат на оборудование. Кроме того, растущая интеграция платежей с инструментами бухгалтерского учета и электронной коммерции, наряду с сильным регуляторным акцентом на предотвращение мошенничества, поддерживает более широкое внедрение виртуальных платежных решений в Великобритании.
Виртуальные платежные терминалы Германии (POS)
Рынок виртуальных платежных терминалов Германии неуклонно расширяется благодаря сильной розничной и гостиничной базе страны, растущему принятию карточных и мобильных платежей и растущему интересу к решениям для аппаратного освещения. Торговцы используют SoftPOS и облачные платформы для дополнения традиционных терминалов и обслуживания мобильных приложений. Постоянные достижения в области безопасности платежей, увеличение бесконтактного использования и сосредоточение Германии на защите данных и соблюдении нормативных требований способствуют дальнейшему росту рынка в стране.
Какие компании занимают лидирующие позиции на рынке виртуальных платежных терминалов
Индустрия рынка виртуальных платежных терминалов (POS) в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- PayPal Holdings, Inc.(США)
- Block, Inc.(США)
- Stripe, Inc.(США)
- Адьен Н.В.(Нидерланды)
- Fiserv, Inc.(США)
- Global Payments Inc. (США)
- Worldline SA (Франция)
- Shopify Inc. (Канада)
- Apple Inc. (США)
- Visa Inc. (США)
- Mastercard Incorporated (США)
- Toast, Inc. (США)
- Lightspeed Commerce Inc. (Канада)
- Verifone, Inc. (США)
- PAX Technology Limited (Китай)
- Nexi S.p.A. (Италия)
- Fujian Newland Payment Technology Co., Ltd. (Китай)
- Castles Technology Co., Ltd. (Тайвань)
- Samsung Electronics Co., Ltd. (Южная Корея)
- One 97 Communications Limited (Индия)
Что происходит на рынке виртуальных платежных терминалов (POS)
- В сентябре 2026 года Центральный банк Саудовской Аравии (SAMA) объявил на Money20/20 Middle East в Эр-Рияде, что Tap to Pay на iPhone скоро будет доступен в Саудовской Аравии, что позволит продавцам принимать карты Mada, другие бесконтактные карты и цифровые кошельки непосредственно на совместимых iPhone с использованием технологии NFC без дополнительного оборудования, опираясь на сервис SoftPOS, введенный в стране в 2021 году.
- В июле 2026 года Datacap Systems запустила SureTap, решение SoftPOS, которое позволяет поставщикам точек продаж и их продавцам принимать бесконтактные платежи на устройствах Android с поддержкой NFC без выделенного платежного оборудования, используя ту же интеграцию платежных шлюзов, которая уже используется для столешниц, мобильных и необслуживаемых устройств.
- В марте 2026 года лондонская компания fintech payabl. запустила решение SoftPOS Tap to Pay, которое превращает Android-смартфоны с поддержкой NFC в платежные терминалы для продавцов малого и среднего бизнеса, поддерживая вход PIN-кода, электронные квитанции, возвраты средств, развороты и чаевые, а также интегрируя их с панелью управления payabl.one, чтобы торговцы могли управлять онлайн и личными транзакциями с одной платформы.
- В июне 2025 года Westpay AB объявила об официальном запуске своего решения SoftPOS, приложения Tap-to-Pay, которое превращает любое устройство Android в сертифицированный бесконтактный платежный терминал, принимающий платежи Visa, Mastercard, American Express и Swish, позиционируемый как расширение трансформации SaaS компании.
- В марте 2025 года Apple объявила о запуске Tap to Pay на iPhone в Болгарии, Финляндии, Венгрии, Лихтенштейне, Польше, Португалии, Словакии, Словении и Швейцарии, что позволило торговцам принимать личные бесконтактные платежи с карт, Apple Pay и других цифровых кошельков, используя только iPhone и приложение для iOS партнера.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ВИРТУАЛЬНЫХ ПЛАТЕЖНЫХ (POS) ТЕРМИНАЛОВ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ВЫХОД НА ГЛОБАЛЬНЫЙ РЫНОК ВИРТУАЛЬНЫХ ПЛАТЕЖНЫХ (POS) ТЕРМИНАЛОВ
2.3 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.4 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.5 РУКОВОДСТВО ПО РЫНКУ
2.6 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.7 АНАЛИЗ СВЕРХУ ВНИЗ
2.8 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.9 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.1 ДАННЫЕ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.11 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.12 МИРОВОЙ РЫНОК ВИРТУАЛЬНЫХ ПЛАТЕЖНЫХ (POS) ТЕРМИНАЛОВ: ОБЗОР ИССЛЕДОВАНИЯ
2.13 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 АНАЛИЗ ЦЕПОЧКИ СОЗДАНИЯ СТОИМОСТИ
5.2 АНАЛИЗ БРЕНДА
5.3 КАРТА РЫНКА ЭКОСИСТЕМЫ
5.4 ТЕХНОЛОГИЧЕСКИЕ ТЕНДЕНЦИИ
5.5 ЛУЧШИЕ ВЫИГРЫШНЫЕ СТРАТЕГИИ
5.6 АНАЛИЗ ПЯТИ СИЛ ПОРТЕРА
6 МИРОВОЙ РЫНОК ВИРТУАЛЬНЫХ ПЛАТЕЖНЫХ (POS) ТЕРМИНАЛОВ ПО ПРЕДЛОЖЕНИЮ
6.1 ОБЗОР
6.2 ПРОГРАММНЫЕ ПЛАТФОРМЫ
6.2.1 НА ОСНОВЕ УСТРОЙСТВА
6.2.2 ВЕБ-ОСНОВАННЫЙ
6.3 УСЛУГИ
6.3.1 ПРОФЕССИОНАЛЬНЫЕ УСЛУГИ
6.3.1.1 КОНСУЛЬТИРОВАНИЕ
6.3.1.2 РАЗВЕРТЫВАНИЕ И ИНТЕГРАЦИЯ
6.3.1.3 ПОДДЕРЖКА И ОБСЛУЖИВАНИЕ
6.3.2 УПРАВЛЯЕМЫЕ УСЛУГИ
7 МИРОВОЙ РЫНОК ВИРТУАЛЬНЫХ ПЛАТЕЖНЫХ (POS) ТЕРМИНАЛОВ ПО РЕЖИМУ РАЗВЕРТЫВАНИЯ
7.1 ОБЗОР
7.2 ОБЛАКО
7.3 ЛОКАЛЬНОЕ
8 МИРОВОЙ РЫНОК ВИРТУАЛЬНЫХ ПЛАТЕЖНЫХ (POS) ТЕРМИНАЛОВ ПО РАЗМЕРУ ПРЕДПРИЯТИЯ
8.1 ОБЗОР
8.2 МАЛЫЕ ПРЕДПРИЯТИЯ
8.3 СРЕДНИЕ ПРЕДПРИЯТИЯ
8.4 КРУПНЫЕ ПРЕДПРИЯТИЯ
9 МИРОВОЙ РЫНОК ВИРТУАЛЬНЫХ ПЛАТЕЖНЫХ (POS) ТЕРМИНАЛОВ ПО ПРИМЕНЕНИЮ
9.1 ОБЗОР
9.2 ЗДРАВООХРАНЕНИЕ
9.2.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
9.2.1.1 ПРОГРАММНЫЕ ПЛАТФОРМЫ
9.2.1.1.1. НА ОСНОВЕ УСТРОЙСТВА
9.2.1.1.2. ВЕБ-ОСНОВАННЫЙ
9.2.1.2.УСЛУГИ
9.2.1.2.1 ПРОФЕССИОНАЛЬНЫЕ УСЛУГИ
9.2.1.2.1.1 КОНСУЛЬТАЦИИ
9.2.1.2.1.2 РАЗВЕРТЫВАНИЕ И ИНТЕГРАЦИЯ
9.2.1.2.1.3 ПОДДЕРЖКА И ОБСЛУЖИВАНИЕ
9.2.1.2.2 УПРАВЛЯЕМЫЕ УСЛУГИ
9.3 БЫТОВАЯ ЭЛЕКТРОНИКА
9.3.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
9.3.1.1 ПРОГРАММНЫЕ ПЛАТФОРМЫ
9.3.1.1.1. НА ОСНОВЕ УСТРОЙСТВА
9.3.1.1.2. ВЕБ-ОСНОВАННЫЙ
9.3.1.2.УСЛУГИ
9.3.1.2.1 ПРОФЕССИОНАЛЬНЫЕ УСЛУГИ
9.3.1.2.1.1 КОНСУЛЬТАЦИИ
9.3.1.2.1.2 РАЗВЕРТЫВАНИЕ И ИНТЕГРАЦИЯ
9.3.1.2.1.3 ПОДДЕРЖКА И ОБСЛУЖИВАНИЕ
9.3.1.2.2 УПРАВЛЯЕМЫЕ УСЛУГИ
9.4 ПРОДУКТЫ ПИТАНИЯ И НАПИТКИ
9.4.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
9.4.1.1 ПРОГРАММНЫЕ ПЛАТФОРМЫ
9.4.1.1.1. НА ОСНОВЕ УСТРОЙСТВА
9.4.1.1.2. ВЕБ-ОСНОВАННЫЙ
9.4.1.2.УСЛУГИ
9.4.1.2.1 ПРОФЕССИОНАЛЬНЫЕ УСЛУГИ
9.4.1.2.1.1 КОНСУЛЬТАЦИИ
9.4.1.2.1.2 РАЗВЕРТЫВАНИЕ И ИНТЕГРАЦИЯ
9.4.1.2.1.3 ПОДДЕРЖКА И ОБСЛУЖИВАНИЕ
9.4.1.2.2 УПРАВЛЯЕМЫЕ УСЛУГИ
9.5 СРЕДСТВА МАССОВОЙ ИНФОРМАЦИИ И РАЗВЛЕЧЕНИЯ
9.5.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
9.5.1.1 ПРОГРАММНЫЕ ПЛАТФОРМЫ
9.5.1.1.1. НА ОСНОВЕ УСТРОЙСТВА
9.5.1.1.2. ВЕБ-ОСНОВАННЫЙ
9.5.1.2.УСЛУГИ
9.5.1.2.1 ПРОФЕССИОНАЛЬНЫЕ УСЛУГИ
9.5.1.2.1.1 КОНСУЛЬТАЦИИ
9.5.1.2.1.2 РАЗВЕРТЫВАНИЕ И ИНТЕГРАЦИЯ
9.5.1.2.1.3 ПОДДЕРЖКА И ОБСЛУЖИВАНИЕ
9.5.1.2.2 УПРАВЛЯЕМЫЕ УСЛУГИ
9.6 СКЛАДЫ И ГОСТЕПРИИМСТВО
9.6.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
9.6.1.1 ПРОГРАММНЫЕ ПЛАТФОРМЫ
9.6.1.1.1. НА ОСНОВЕ УСТРОЙСТВА
9.6.1.1.2. ВЕБ-ОСНОВАННЫЙ
9.6.1.2.УСЛУГИ
9.6.1.2.1 ПРОФЕССИОНАЛЬНЫЕ УСЛУГИ
9.6.1.2.1.1 КОНСУЛЬТАЦИИ
9.6.1.2.1.2 РАЗВЕРТЫВАНИЕ И ИНТЕГРАЦИЯ
9.6.1.2.1.3 ПОДДЕРЖКА И ОБСЛУЖИВАНИЕ
9.6.1.2.2. УПРАВЛЯЕМЫЕ УСЛУГИ
9.7 РОЗНИЧНАЯ ТОРГОВЛЯ
9.7.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
9.7.1.1 ПРОГРАММНЫЕ ПЛАТФОРМЫ
9.7.1.1.1. НА ОСНОВЕ УСТРОЙСТВА
9.7.1.1.2. ВЕБ-ОСНОВАННЫЙ
9.7.1.2.УСЛУГИ
9.7.1.2.1 ПРОФЕССИОНАЛЬНЫЕ УСЛУГИ
9.7.1.2.1.1 КОНСУЛЬТАЦИИ
9.7.1.2.1.2 РАЗВЕРТЫВАНИЕ И ИНТЕГРАЦИЯ
9.7.1.2.1.3 ПОДДЕРЖКА И ОБСЛУЖИВАНИЕ
9.7.1.2.2 УПРАВЛЯЕМЫЕ УСЛУГИ
9.8 ДРУГИЕ
9.8.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
9.8.1.1 ПРОГРАММНЫЕ ПЛАТФОРМЫ
9.8.1.1.1. НА ОСНОВЕ УСТРОЙСТВА
9.8.1.1.2. ВЕБ-ОСНОВАННЫЙ
9.8.1.2.УСЛУГИ
9.8.1.2.1. ПРОФЕССИОНАЛЬНЫЕ УСЛУГИ
9.8.1.2.1.1 КОНСУЛЬТАЦИИ
9.8.1.2.1.2 РАЗВЕРТЫВАНИЕ И ИНТЕГРАЦИЯ
9.8.1.2.1.3 ПОДДЕРЖКА И ОБСЛУЖИВАНИЕ
9.8.1.2.2. УПРАВЛЯЕМЫЕ УСЛУГИ
10 МИРОВОЙ РЫНОК ВИРТУАЛЬНЫХ ПЛАТЕЖНЫХ (POS) ТЕРМИНАЛОВ, ПО РЕГИОНАМ
10.1 МИРОВОЙ РЫНОК ВИРТУАЛЬНЫХ ПЛАТЕЖНЫХ (POS) ТЕРМИНАЛОВ (ВСЯ СЕГМЕНТАЦИЯ, ПРЕДСТАВЛЕННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
10.1.1 СЕВЕРНАЯ АМЕРИКА
10.1.1.1.США
10.1.1.2 КАНАДА
10.1.1.3.МЕКСИКА
10.1.2 ЕВРОПА
10.1.2.1.ГЕРМАНИЯ
10.1.2.2 ФРАНЦИЯ
10.1.2.3 Великобритания
10.1.2.4.ИТАЛИЯ
10.1.2.5 ИСПАНИЯ
10.1.2.6 РОССИЯ
10.1.2.7 ТУРЦИЯ
10.1.2.8.БЕЛЬГИЯ
10.1.2.9. НИДЕРЛАНДЫ
10.1.2.10 ШВЕЙЦАРИЯ
10.1.2.11.ДАНИЯ
10.1.2.12.ШВЕЦИЯ
10.1.2.13.ПОЛЬША
10.1.2.14 НОРВЕГИЯ
10.1.2.15.ФИНЛЯНДИЯ
10.1.2.16 ОСТАЛЬНАЯ ЕВРОПА
10.1.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
10.1.3.1 ЯПОНИЯ
10.1.3.2.КИТАЙ
10.1.3.3 ЮЖНАЯ КОРЕЯ
10.1.3.4 ИНДИЯ
10.1.3.5 АВСТРАЛИЯ
10.1.3.6.СИНГАПУР
10.1.3.7.ТАИЛАНД
10.1.3.8 МАЛАЙЗИЯ
10.1.3.9 ИНДОНЕЗИЯ
10.1.3.10.ФИЛИППИНЫ
10.1.3.11 НОВАЯ ЗЕЛАНДИЯ
10.1.3.12.ТАЙВАНЬ
10.1.3.13.ВЬЕТНАМ
10.1.3.14 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
10.1.4 ЮЖНАЯ АМЕРИКА
10.1.4.1.БРАЗИЛИЯ
10.1.4.2.АРГЕНТИНА
10.1.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
10.1.5 БЛИЖНИЙ ВОСТОК И АФРИКА
10.1.5.1 ЮЖНАЯ АФРИКА
10.1.5.2.ЕГИПЕТ
10.1.5.3 БАХРЕЙН
10.1.5.4.КАТАР
10.1.5.5 КУВЕЙТ
10.1.5.6 ОМАН
10.1.5.7 САУДОВСКАЯ АРАВИЯ
10.1.5.8 ОАЭ
10.1.5.9 ИЗРАИЛЬ
10.1.5.10 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ВОСТОКА И АФРИКИ
10.2 КЛЮЧЕВЫЕ ПЕРВИЧНЫЕ ИНДЕКСЫ: ПО ОСНОВНЫМ СТРАНАМ
11 МИРОВОЙ РЫНОК ВИРТУАЛЬНЫХ ПЛАТЕЖНЫХ (POS) ТЕРМИНАЛОВ, КОМПАНИЯ ЛАНДШАФТ
11.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
11.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
11.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
11.4 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
11.5 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
11.6 РАСШИРЕНИЯ
11.7 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
11.8 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
12 МИРОВОЙ РЫНОК ВИРТУАЛЬНЫХ ПЛАТЕЖНЫХ (POS) ТЕРМИНАЛОВ, SWOT-АНАЛИЗ
13 МИРОВОЙ РЫНОК ВИРТУАЛЬНЫХ ПЛАТЕЖНЫХ (POS) ТЕРМИНАЛОВ, ПРОФИЛЬ КОМПАНИИ
13.1 ГУГЛ
13.1.1 ОБЗОР КОМПАНИИ
13.1.2 АНАЛИЗ ДОХОДОВ
13.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.1.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.2 ГРУППА КОМПАНИЙ «ИНГЕНИКО»
13.2.1 ОБЗОР КОМПАНИИ
13.2.2 АНАЛИЗ ДОХОДОВ
13.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.2.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.2.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.3 ВЕРИФОН, ИНК.
13.3.1 ОБЗОР КОМПАНИИ
13.3.2 АНАЛИЗ ДОХОДОВ
13.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.3.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.4 ПЕРВАЯ КОРПОРАЦИЯ ДАННЫХ
13.4.1 ОБЗОР КОМПАНИИ
13.4.2 АНАЛИЗ ДОХОДОВ
13.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.4.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.5 КОРПОРАЦИЯ NCR
13.5.1 ОБЗОР КОМПАНИИ
13.5.2 АНАЛИЗ ДОХОДОВ
13.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.5.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.6 БЕЛИЧНЫЕ СИСТЕМЫ
13.6.1 ОБЗОР КОМПАНИИ
13.6.2 АНАЛИЗ ДОХОДОВ
13.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.6.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.7 ВЕБ-СЕРВИСЫ AMAZON
13.7.1 ОБЗОР КОМПАНИИ
13.7.2 АНАЛИЗ ДОХОДОВ
13.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.7.4 ПОРТФЕЛЬ ПРОДУКЦИИ
13.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.8 ДИБОЛД НИКСДОРФ ИНКОРПОРЕЙТЕД
13.8.1 ОБЗОР КОМПАНИИ
13.8.2 АНАЛИЗ ДОХОДОВ
13.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.8.4 ПОРТФЕЛЬ ПРОДУКЦИИ
13.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.9 ЭЛАВОН, ИНК.
13.9.1 ОБЗОР КОМПАНИИ
13.9.2 АНАЛИЗ ДОХОДОВ
13.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.9.4 ПОРТФЕЛЬ ПРОДУКЦИИ
13.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.1 ТЕХНОЛОГИЯ ЗАМКОВ
13.10.1 ОБЗОР КОМПАНИИ
13.10.2 АНАЛИЗ ДОХОДОВ
13.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.10.4 ПОРТФЕЛЬ ПРОДУКЦИИ
13.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.11 ЭГИДЕ
13.11.1 ОБЗОР КОМПАНИИ
13.11.2 АНАЛИЗ ДОХОДОВ
13.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.11.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.12 ЭХОППЕР
13.12.1 ОБЗОР КОМПАНИИ
13.12.2 АНАЛИЗ ДОХОДОВ
13.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.12.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.13 ТЕХНОЛОГИИ CITIXSYS
13.13.1 ОБЗОР КОМПАНИИ
13.13.2 АНАЛИЗ ДОХОДОВ
13.13.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.13.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.13.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.14 ТЕХНОЛОГИЯ ПАКС
13.14.1 ОБЗОР КОМПАНИИ
13.14.2 АНАЛИЗ ДОХОДОВ
13.14.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.14.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.14.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.15 ПЛАТЕЖНЫЕ ТЕХНОЛОГИИ NEWLAND
13.15.1 ОБЗОР КОМПАНИИ
13.15.2 АНАЛИЗ ДОХОДОВ
13.15.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.15.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.15.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.16 КОРПОРАЦИЯ ПАНАСОНИК
13.16.1 ОБЗОР КОМПАНИИ
13.16.2 АНАЛИЗ ДОХОДОВ
13.16.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.16.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.16.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.17 ДАННЫЕ ЛИНИИ ВЫПЛАТ
13.17.1 ОБЗОР КОМПАНИИ
13.17.2 АНАЛИЗ ДОХОДОВ
13.17.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.17.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.17.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.18 БЫСТРАЯ ОПЛАТА КНИГ
13.18.1 ОБЗОР КОМПАНИИ
13.18.2 АНАЛИЗ ДОХОДОВ
13.18.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.18.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.18.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.19 КВАДРАТНАЯ ПОЗИЦИЯ
13.19.1 ОБЗОР КОМПАНИИ
13.19.2 АНАЛИЗ ДОХОДОВ
13.19.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.19.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.19.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.2 ПЛАТЕЖНЫЙ ДЕПО
13.20.1 ОБЗОР КОМПАНИИ
13.20.2 АНАЛИЗ ДОХОДОВ
13.20.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.20.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.20.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.21 КЛЕВЕР
13.21.1 ОБЗОР КОМПАНИИ
13.21.2 АНАЛИЗ ДОХОДОВ
13.21.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.21.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.21.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.22 PAYPAL ЗЕТТЛ
13.22.1 ОБЗОР КОМПАНИИ
13.22.2 АНАЛИЗ ДОХОДОВ
13.22.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.22.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.22.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.23 СТАКСА
13.23.1 ОБЗОР КОМПАНИИ
13.23.2 АНАЛИЗ ДОХОДОВ
13.23.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.23.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.23.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.24 ПОГОНЯ
13.24.1 ОБЗОР КОМПАНИИ
13.24.2 АНАЛИЗ ДОХОДОВ
13.24.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.24.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.24.5 ПОСЛЕДНИЕ СОБЫТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ОПРЕДЕЛЕННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ ОПРЕДЕЛЯЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШЕМ ИССЛЕДОВАНИИ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ
14 СВЯЗАННЫХ ОТЧЕТОВ
15 АНКЕТА
16 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











