


Сегментация мирового рынка переработки отходов в дизельное топливо по источнику (бытовые отходы, масложировые отходы и пластиковые отходы), типу технологии (пиролиз, сжигание, газификация и деполимеризация) — тенденции отрасли и прогноз до 2033 года
Каковы глобальные объемы отходов и темпы роста рынка дизельного топлива
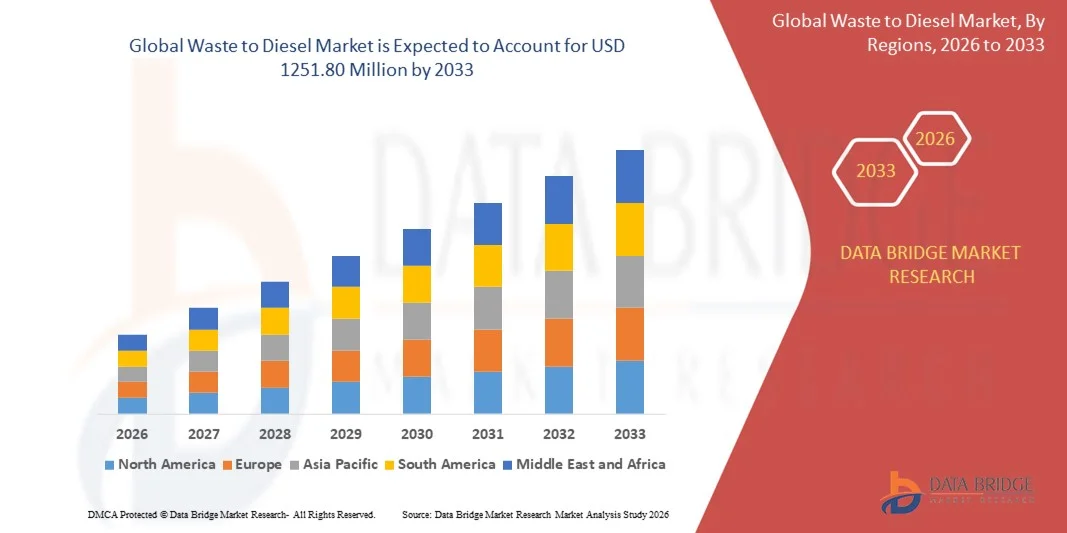
- Согласно анализу Data Bridge Market Research, глобальный объем отходов на рынке дизельного топлива был оценен как$691,53 млн. в 2025 годуОжидается, что он достигнет1251,80 млн долларов США к 2033 году, вCAGR 7,70%в течение прогнозируемого периода
- Растущий спрос со стороны реактивных дыхательных путей, транспорта, строительства и автомобильного сектора сильно повлиял на рост отходов на дизельном рынке.
- В соответствии с этим растущий объем применения дизельного топлива, производимого из отходов в дизельных котлах, тракторах и грузовиках, судах, дизельных генераторах и строительной технике, среди прочего, также выступает в качестве ключевого фактора, способствующего росту отходов на дизельном рынке.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):691,53 млн. долларов США
- Ожидаемая рыночная стоимость (2033):1251,80 млн. долларов США
- Прогноз CAGR (2026-2033):7.70%
Каковы основные отходы на дизельном рынке
- Эскалация развития автомобильного сектора в разных странах, а также растущая обеспокоенность по поводуУправление отходамиЭто также положительно влияет на рост отходов на дизельном рынке.
- Основным фактором роста рынка является жесткая государственная политика по контролю за отходами и переработке мусора. Кроме того, растущие НИОКР, направленные на снижение затрат в сочетании с установкой перерабатывающих заводов, также способствуют росту отходов на дизельном рынке.
- Европа доминировала на рынке отходов дизельного топлива с самой большой долей доходов в 43,6% в 2025 году, что обусловлено сильной инфраструктурой управления отходами, хорошо налаженной политикой в области возобновляемого топлива и быстрым внедрением практики круговой экономики.
- Северная Америка, по прогнозам, станет свидетелем самого быстрого CAGR в 10,2% в течение 2026–2033 годов, что обусловлено сильным внедрением возобновляемых видов топлива в транспортном, логистическом и тяжелом промышленном секторах. Регион извлекает выгоду из развитой инфраструктуры переработки отходов, растущих инициатив по отводу свалок и увеличения стимулов на федеральном и государственном уровнях для устойчивого производства дизельного топлива.
- Сегмент пластиковых отходов доминировал на рынке с долей выручки 48,7% в 2025 году, благодаря массовому глобальному накоплению одноразовых пластмасс, высокому спросу на круговые топливные решения и высокой эффективности преобразования пластмасс в синтетическое дизельное топливо посредством пиролиза и деполимеризации.
Сфера охвата и отходы для сегментации рынка дизельного топлива
|
Атрибуты |
Отходы на ключевые рынки дизельного топлива |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке отходов для дизельного топлива
Растущее внедрение передовых термохимических и каталитических технологий
- Отходы на дизельном рынке испытывают серьезную тенденцию к внедрению передовых термохимических технологий преобразования, каталитической деполимеризации и пиролиза для производства высококачественного дизельного топлива из пластика, муниципальных отходов и биомассы. Этот сдвиг обусловлен более строгими нормами выбросов, растущим накоплением отходов и растущим стремлением к модели круговой экономики в глобальных отраслях.
- Например, Klean Industries и Nexus Fuels расширили свое развертывание установок каталитического пиролиза в 2025 году для преобразования смешанных пластиковых отходов в дизельное топливо с ультранизким содержанием серы, что позволило крупномасштабной коммерциализации кругового топлива.
- Увеличение правительственных мандатов на возобновляемые виды топлива, сокращение отходов и транспортировку с низким содержанием углерода ускоряют инвестиции в интегрированный завод по переработке отходов в топливо.
- Такие отрасли, как логистика, морской транспорт и внедорожное оборудование, все чаще используют дизельное топливо, полученное из отходов, для сокращения выбросов в течение жизненного цикла и зависимости от топлива.
- Непрерывные инновации в катализаторах, конструкциях реакторов и предварительной обработке сырья повышают выход дизельного топлива, качество и эксплуатационную эффективность
- По мере укрепления глобальных обязательств в области устойчивого развития отходы для дизельных решений становятся важной тенденцией, поддерживая цели декарбонизации и управления отходами на основных рынках.
Каковы основные движущие силы отходов на дизельном рынке
- Растущий спрос на низкоуглеродные, возобновляемые и круглые виды топлива является основной движущей силой на рынке дизельного топлива, поскольку отрасли ищут устойчивые альтернативы традиционному ископаемому дизельному топливу.
- Например, в 2025 году OMV и Agilyx расширили сотрудничество в области переработки отходов в топливо для преобразования постпотребительских пластмасс в синтетическое дизельное топливо для транспортных и промышленных применений.
- Увеличение глобального производства отходов, особенно пластиковых, твердых бытовых отходов и промышленных отходов, побуждает правительства принимать стратегии «от отходов к энергии» и «от отходов к топливу».
- Поддерживающие политики, такие как стандарты на низкоуглеродное топливо, мандаты на возобновляемые источники энергии и налоговые льготы, ускоряют реализацию проектов в США, Европе и Азии.
- Технологические достижения в области пиролиза, газификации и синтеза Фишера-Тропша обеспечивают более высокую выходную мощность дизельного топлива, стабильные операции и улучшенную масштабируемость завода
- Поскольку спрос на возобновляемые виды топлива растет в транспортном, энергетическом и промышленном секторах, ожидается, что рынок отходов на дизельном топливе будет демонстрировать устойчивый рост во всем мире.
Какой фактор препятствует росту отходов на рынке дизельного топлива
- Высокие требования к капиталовложениям, сложное строительство завода и дорогие каталитические системы создают значительные проблемы для крупномасштабного развертывания отходов в дизельном топливе.
- Например, в течение 2024-2025 годов волатильность поставок пластиковых отходов и загрязнение исходного сырья повлияли на эффективность работы нескольких дизельных установок на основе пиролиза.
- Строгие процессы утверждения регулирующих органов в отношении топлива, полученного из отходов, в сочетании с различными стандартами качества топлива в разных регионах повышают сложность соблюдения требований.
- Ограниченное принятие потребителями и отсутствие осведомленности на развивающихся рынках о преимуществах и производительности дизельного топлива, полученного из отходов, препятствуют принятию.
- Конкуренция со стороны других технологий возобновляемого топлива, таких как биодизель, возобновляемое дизельное топливо и зеленый водород, создает давление на цены и расширение рынка.
- Чтобы устранить эти ограничения, компании инвестируют в передовую подготовку сырья, улучшенные катализаторы, долгосрочные соглашения о поставках и партнерские отношения с правительством для обеспечения последовательного, высококачественного дизельного топлива.
Как сегментируются отходы на дизельном рынке
Рынок сегментирован на основеТип источника и технологии.
- Источник
На основе источника отходы на дизельном рынке подразделяются на муниципальные отходы, нефтяные и жировые отходы и пластиковые отходы. Сегмент пластиковых отходов доминировал на рынке с долей выручки 48,7% в 2025 году, благодаря массовому глобальному накоплению одноразовых пластмасс, высокому спросу на круговые топливные решения и высокой эффективности преобразования пластмасс в синтетическое дизельное топливо посредством пиролиза и деполимеризации. Дизель из пластика предлагает высокую теплотворную ценность и низкое содержание серы, что делает его пригодным для промышленных и транспортных применений.
Сегмент муниципальных отходов, по прогнозам, будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено ростом инвестиций в объекты по переработке отходов в энергию, правительственными мандатами по сокращению твердых отходов и более широким внедрением интегрированных систем управления отходами. Постоянные достижения в сортировке, предварительной переработке сырья и термохимических технологиях еще больше поддерживают растущий вклад муниципальных отходов в производство дизельного топлива на мировых рынках.
- Тип технологии
На основе технологического типа отходы на дизельном рынке подразделяются на пиролиз, сжигание, газификацию и деполимеризацию. Сегмент Pyrolysis доминировал на рынке с долей выручки 52,4% в 2025 году, что объясняется его доказанной эффективностью в преобразовании пластиковых, муниципальных и отходов биомассы в высококачественное дизельное топливо, а также более низкими выбросами и экономичной масштабируемостью по сравнению с традиционным сжиганием. Заводы по производству пиролиза предлагают модульное развертывание, высокую выходную мощность дизельного топлива и совместимость со смешанными потоками отходов, что делает их наиболее широко распространенной технологией во всем мире.
Сегмент деполимеризации, как ожидается, станет свидетелем самого быстрого CAGR в течение 2026-2033 годов, благодаря его способности расщеплять сложные пластиковые полимеры на жидкие углеводороды высокой чистоты, пригодные для переработки в дизельное топливо. Растущий глобальный акцент на цикличности пластика, растущие инвестиции в химическую переработку и достижения в каталитических системах ускоряют внедрение деполимеризации. По мере роста потребности в синтетическом топливе с ультранизким содержанием углерода передовые технологии каталитической и молекулярной переработки будут продолжать формировать будущий рост рынка.
В каком регионе самая большая доля отходов на рынке дизельного топлива
- Европа доминировала на рынке отходов дизельного топлива с самой большой долей доходов в 43,6% в 2025 году, что обусловлено сильной инфраструктурой управления отходами, хорошо налаженной политикой в области возобновляемого топлива и быстрым внедрением практики круговой экономики. Такие страны, как Германия, Великобритания, Франция и Нидерланды, лидируют в инвестициях в передовые технологии переработки отходов для снижения зависимости от свалок и выбросов углерода. Растущий спрос на устойчивые дизельные альтернативы в транспортном, логистическом и промышленном секторах также поддерживает лидерство Европы.
- В регионе наблюдается ускоренное развертывание объектов термохимической и каталитической конверсии, поддерживаемых директивами ЕС, способствующими использованию возобновляемых видов топлива и валоризации отходов. Расширение партнерских отношений между государственным и частным секторами, финансирование инноваций в области переработки отходов в топливо и корпоративные обязательства в области устойчивого развития укрепляют доминирование Европы на мировом рынке.
- Благоприятная нормативно-правовая база, такая как Директива по возобновляемым источникам энергии (RED II), цели по декарбонизации и финансовые стимулы для производства экологически чистого топлива продолжают позиционировать Европу в качестве мирового лидера на рынке отходов для дизельного топлива.
Отходы Германии на дизельном рынке
Германия является крупнейшим поставщиком европейских отходов на рынок дизельного топлива, поддерживаемый сильной инфраструктурой переработки отходов, передовыми возможностями НИОКР и агрессивными целями сокращения выбросов углерода. Акцент страны на расширении производства биотоплива в сочетании с растущими инвестициями в технологии круглого топлива способствует крупномасштабным проектам по переработке отходов в дизельное топливо. Стратегическое сотрудничество между поставщиками технологий, энергетическими компаниями и государственными органами ускоряет развертывание высокоэффективных конверсионных установок по всей стране.
Британские отходы для анализа рынка дизельного топлива
В Великобритании наблюдается устойчивый рост рынка отходов на дизельном топливе, обусловленный растущим акцентом на чистый транспорт, расширение экспериментальных установок по переработке отходов и усиление государственных обязательств в отношении возобновляемых видов топлива. Производители внедряют передовые каталитические и термохимические процессы для преобразования муниципальных и коммерческих отходов в высококачественные заменители дизельного топлива. Регулятивная поддержка, мандаты в области устойчивого развития и растущий корпоративный спрос на низкоуглеродное топливо укрепляют долгосрочное развитие рынка.
Северная Америка отходы для дизельного рынка
Северная Америка, по прогнозам, станет свидетелем самого быстрого CAGR в 10,2% в течение 2026–2033 годов, что обусловлено сильным внедрением возобновляемых видов топлива в транспортном, логистическом и тяжелом промышленном секторах. Регион извлекает выгоду из развитой инфраструктуры переработки отходов, растущих инициатив по отводу свалок и увеличения стимулов федерального и государственного уровня для устойчивого производства дизельного топлива. Растущий спрос на решения для круговой экономики и декарбонизированное топливо еще больше ускоряет установку отходов на дизельных установках по всему региону.
Отходы США для анализа рынка дизельного топлива
США являются крупнейшим поставщиком североамериканских отходов на дизельный рынок, поддерживаемый сильными технологическими инновациями, крупномасштабными пилотными проектами по переработке отходов в топливо и растущим внедрением возобновляемого дизельного топлива в секторах судоходства, авиации и грузоперевозок. Федеральные инициативы, способствующие сокращению выбросов парниковых газов, в сочетании с растущими инвестициями в энергетические компании и компании по управлению отходами стимулируют значительное расширение мощностей. Стратегическое сотрудничество и достижения в области пиролиза, газификации и модернизации синтетического топлива продолжают укреплять позиции страны на рынке.
Канадские отходы для анализа рынка дизельного топлива
Канада последовательно вносит свой вклад в региональный рынок отходов дизельного топлива из-за растущего внедрения экологически чистой энергии, растущих исследований по переработке отходов и поддерживающих федеральных программ по разработке возобновляемого топлива. Увеличение инвестиций в пилотные заводы, сотрудничество с технологическими новаторами и общенациональные усилия по сокращению зависимости от свалок способствуют развитию отходов на дизельных предприятиях. Акцент страны на устойчивых транспортных и циркулярных экономических инициативах повышает ее долгосрочный рыночный потенциал.
Каковы основные компании на рынке отходов для дизельного топлива
Отходы в дизельную промышленность в основном возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Covanta Holding Corporation (США)
- Дайджест биотоплива(США)
- Компания PolyCycl Private Limited(Индия)
- Plastic2Oil, Inc. (США)
- Valero Energy Corporation(США)
- Klean Industries(Канада)
- Топливо Nexus(США)
- Agilyx, Inc. (США)
- Plastic Advanced Recycling Corp. (США)
- OMV Aktiengesellschaft (Австрия)
- MK Aromatics Limited (Индия)
- Клариант (Швейцария)
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











