


Рынок диагностики трансплантации на Ближнем Востоке и в Африке по типу продукта (диагностический инструмент для трансплантации, диагностическое программное обеспечение для трансплантации, диагностический реагент для трансплантации), технологии ( молекулярные анализы на основе ПЦР, молекулярные анализы на основе секвенирования), типу трансплантации (трансплантация твердых органов, трансплантация стволовых клеток , трансплантация мягких тканей , трансплантация костного мозга и другие), применению (диагностические приложения, исследовательские приложения), конечный пользователь (исследовательские лаборатории и академические институты, больницы и трансплантационные центры, поставщики коммерческих услуг и другие), каналу сбыта (прямые торги, розничные продажи и другие) — отраслевые тенденции и прогноз до 2029 года.
Каков размер и темпы роста рынка трансплантологической диагностики на Ближнем Востоке и в Африке
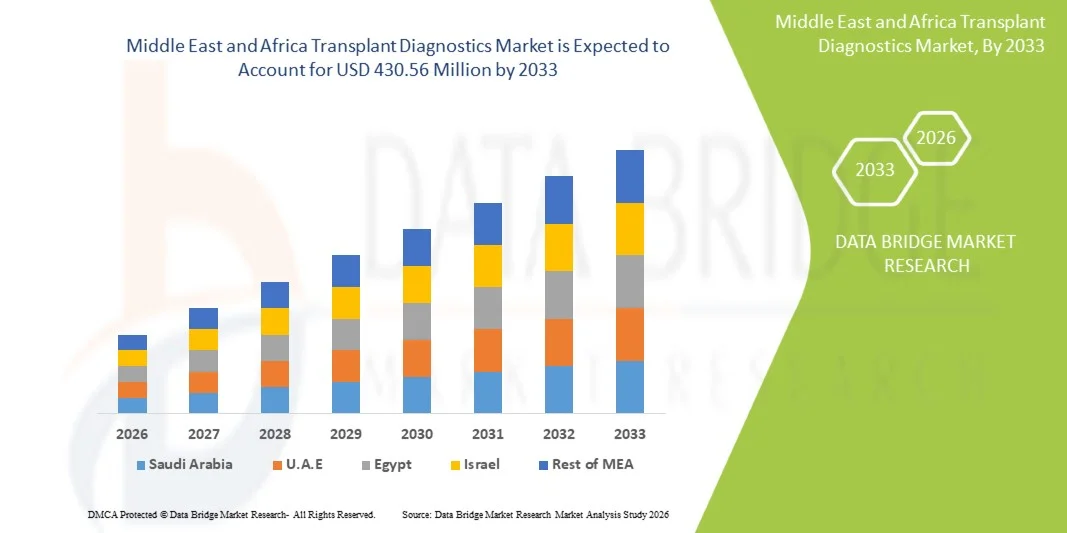
- Согласно анализу рынка Data Bridge Market Research, размер рынка трансплантологической диагностики на Ближнем Востоке и в Африке был оценен как298,17 млн долларов США в 2025 годуОжидается, что он достигнет$430,56 млн. к 2033 году, вCAGR 4,7%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен ростом распространенности хронических заболеваний, таких как почечная недостаточность и заболевания печени, увеличением спроса на трансплантацию органов и улучшением инфраструктуры здравоохранения во всем регионе, что приводит к более широкому внедрению передовых диагностических решений.
- Кроме того, растущая осведомленность о раннем тестировании на совместимость, достижениях в области молекулярных диагностических технологий и увеличении инвестиций правительства и частного сектора в программы трансплантации делают диагностику трансплантата важнейшим компонентом успешных процедур трансплантации. Эти факторы ускоряют внедрение решений для диагностики трансплантатов, тем самым значительно стимулируя рост рынка.
Размер рынка и прогноз:
- Рыночная стоимость (2025):298,17 млн. долларов США
- Ожидаемая рыночная стоимость (2033):$430,56 млн.
- Прогноз CAGR (2026–2033):4.7%
Каковы основные направления развития рынка трансплантологии на Ближнем Востоке и в Африке
- Диагностика трансплантатов, включающая в себя передовые методы тестирования, такие как молекулярные анализы и тестирование на гистосовместимость для обеспечения совместимости доноров и реципиентов, становится все более важной в современных системах здравоохранения как в государственных, так и в частных больницах из-за их роли в улучшении показателей успеха трансплантации и результатов лечения пациентов.
- Растущий спрос на диагностику трансплантата в первую очередь подпитывается растущим бременем хронических заболеваний, приводящих к отказу органов, увеличением числа процедур трансплантации и растущей осведомленностью о важности мониторинга до и после трансплантации.
- Саудовская Аравия доминировала на рынке с самой большой долей дохода 28,6% в 2025 году, характеризующейся улучшением инфраструктуры здравоохранения, более высокими расходами на здравоохранение и расширением программ трансплантации, причем в стране наблюдался значительный рост, обусловленный сильными правительственными инициативами и внедрением передовых диагностических технологий.
- Ожидается, что Южная Африка станет самой быстрорастущей страной на рынке диагностики трансплантатов на Ближнем Востоке и в Африке в течение прогнозируемого периода из-за улучшения доступа к здравоохранению, роста инвестиций в медицинскую инфраструктуру и усиления внимания к укреплению структур трансплантации органов.
- Сегмент молекулярных анализов на основе ПЦР доминировал на рынке диагностики трансплантатов со значительной долей рынка 46,3% в 2025 году, что обусловлено их высокой точностью, чувствительностью и растущим внедрением в тестирование совместимости и мониторинг после трансплантации.
Сфера охвата иСегментация рынка трансплантологии на Ближнем Востоке и в Африке
|
Атрибуты |
Ближний Восток и Африка Трансплантация Диагностика Ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Ближний Восток и Африка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы тенденции рынка трансплантологической диагностики на Ближнем Востоке и в Африке
«Развитие молекулярных и высокоточных диагностических технологий»
- Значительной и ускоряющейся тенденцией на рынке трансплантологической диагностики на Ближнем Востоке и в Африке является растущее внедрение передовых методов молекулярной диагностики.секвенирование следующего поколения(NGS) и ПЦР-анализы, улучшающие оценку совместимости доноров и успешности трансплантации
- Например, несколько центров трансплантации в Саудовской Аравии и ОАЭ все чаще используют платформы для набора текста HLA на основе NGS для повышения точности и сокращения времени выполнения рабочих процессов тестирования совместимости.
- Интеграция молекулярной диагностики позволяет ранее выявлять риски отторжения трансплантата и инфекционные осложнения, одновременно улучшая мониторинг после трансплантации с помощью более точных данных.
- Внедрение централизованных лабораторных сетей и цифровых систем отчетности позволяет улучшить координацию между центрами трансплантации и диагностическими лабораториями, повысить эффективность и стандартизировать процессы тестирования.
- Этот переход к высокоточным, технологически ориентированным диагностическим решениям трансформирует процесс принятия клинических решений, поскольку медицинские работники все больше полагаются на передовые инструменты для улучшения результатов лечения пациентов при трансплантации.
- Расширение сотрудничества между диагностическими компаниями и центрами трансплантации для разработки индивидуальных испытательных панелей еще больше усиливает внедрение специализированных диагностических решений в сложных случаях трансплантации.
Ближний Восток и Африка Динамика рынка трансплантологии
водитель
«Растущие случаи отказа органов и расширение программ трансплантации»
- Растущая распространенность хронических заболеваний, таких как почечная недостаточность, диабет и расстройства печени, в сочетании с постепенным расширением программ трансплантации органов, является ключевым фактором растущего спроса на диагностику трансплантатов в регионе.
- Например, в последние годы такие страны, как Саудовская Аравия, расширили национальные инициативы по трансплантации и системы регистрации для улучшения показателей донорства и трансплантации органов, повысив потребность в тестировании совместимости и связанной с ним диагностике.
- По мере улучшения систем здравоохранения и повышения осведомленности о донорстве органов все больше пациентов проходят процедуры трансплантации, требующие надежной и точной диагностической поддержки до и после трансплантации.
- Кроме того, растущие инвестиции в инфраструктуру здравоохранения, создание специализированных центров трансплантации и повышение доступности квалифицированных специалистов способствуют внедрению передовых диагностических технологий.
- Растущий спрос на раннее и точное сопоставление доноров и реципиентов, наряду с улучшенным мониторингом после трансплантации, значительно стимулирует внедрение диагностических решений для трансплантации в больницах и лабораториях.
- Проводимые под руководством правительства информационно-пропагандистские кампании и партнерские отношения между государственным и частным секторами, направленные на повышение уровня донорства органов, еще больше повышают спрос на услуги по диагностике трансплантатов.
Сдержанность/вызов
Ограниченный доступ к передовой инфраструктуре и высокая стоимость диагностических процедур
- Ограниченный доступ к передовой лабораторной инфраструктуре и неравномерное распределение специализированных центров трансплантации в некоторых странах Ближнего Востока и Африки представляют собой серьезную проблему для роста рынка.
- Например, многие медицинские учреждения в некоторых частях Африки по-прежнему полагаются на базовые диагностические возможности, что ограничивает широкое внедрение передовых молекулярных и гистосовместимых технологий тестирования.
- Высокие затраты, связанные с диагностическими тестами на трансплантат, включая молекулярные анализы и типизацию HLA, могут ограничить их доступность, особенно в системах общественного здравоохранения и на чувствительных к цене рынках.
- Кроме того, нехватка квалифицированных лабораторных специалистов и отсутствие стандартизированных диагностических рамок в некоторых странах препятствуют последовательному внедрению передовых решений для диагностики трансплантатов.
- Решение этих проблем за счет увеличения инвестиций в здравоохранение, расширения диагностической инфраструктуры и экономически эффективных решений тестирования будет иметь решающее значение для улучшения доступности и поддержки долгосрочного роста рынка.
- Кроме того, логистические ограничения, связанные с транспортировкой образцов и обслуживанием холодильных цепей в отдаленных районах, еще больше влияют на своевременные и надежные результаты диагностических испытаний.
Сфера охвата рынка трансплантологии на Ближнем Востоке и в Африке
Рынок сегментируется на основе типа продукта, технологии, типа трансплантации, применения, конечного пользователя и канала распределения.
- Тип продукта
На основе типа продукта рынок диагностики трансплантата сегментирован на инструменты диагностики трансплантата, программное обеспечение для диагностики трансплантата и диагностические реагенты трансплантата. Сегмент трансплантатных диагностических реагентов доминировал на рынке с самой большой долей выручки на рынке в 52,4% в 2025 году, чему способствовало их регулярное использование в лабораторных процедурах тестирования, таких как типизация HLA, перекрестное сопоставление и молекулярные анализы. Реагенты являются необходимыми расходными материалами как в рутинном, так и в продвинутом тестировании на совместимость с трансплантатами, обеспечивая постоянный спрос в диагностических лабораториях и больницах. Растущее число процедур трансплантации и требования к повторному тестированию для мониторинга до и после трансплантации еще больше поддерживают доминирование этого сегмента. Кроме того, наличие широкого спектра стандартизированных наборов реагентов, предназначенных для различных применений трансплантации, способствует их внедрению в медицинских учреждениях. Сегмент выигрывает от непрерывных циклов пополнения, что делает его устойчивым генератором доходов для игроков рынка.
Ожидается, что в сегменте диагностического программного обеспечения для трансплантации будет наблюдаться самый быстрый рост на 19,8% с 2026 по 2033 год, что обусловлено растущей потребностью в управлении данными, автоматизации рабочих процессов и интеграции результатов диагностики с информационными системами больницы. Программные решения обеспечивают эффективную интерпретацию сложных молекулярных данных, повышают эффективность работы лабораторий и поддерживают принятие решений при оценке совместимости трансплантатов. Растущее внедрение цифровой патологии, аналитики с поддержкой ИИ и облачных платформ еще больше ускоряет внедрение программных решений в диагностику трансплантатов. Растущий акцент на функциональную совместимость и централизованные платформы данных также способствует быстрому расширению этого сегмента.
- По технологии
На основе технологии рынок диагностики трансплантатов сегментирован на молекулярные анализы на основе ПЦР и молекулярные анализы на основе секвенирования. Сегмент молекулярных анализов на основе ПЦР занимал самую большую долю рынка в 46,3% в 2025 году, чему способствовало их широкое использование в типизации HLA, обнаружении патогенов и тестировании совместимости из-за их экономической эффективности, высокой чувствительности и установленной клинической полезности. Методы на основе ПЦР широко используются в лабораториях по всему региону из-за их относительно более простого рабочего процесса, более быстрого времени обработки и совместимости с существующей лабораторной инфраструктурой. Их проверенная надежность в рутинной диагностике трансплантата продолжает делать их предпочтительным выбором во многих медицинских учреждениях. Кроме того, более низкая эксплуатационная сложность и доступность квалифицированных технических специалистов еще больше укрепляют их доминирование. Сегмент также выигрывает от хорошо установленного нормативного принятия и стандартизированных протоколов.
Ожидается, что сегмент молекулярных анализов на основе секвенирования будет наблюдать самый быстрый CAGR в 21,3% с 2026 по 2033 год, что обусловлено растущим внедрением технологий секвенирования следующего поколения (NGS) для печати HLA с высоким разрешением и комплексного генетического анализа. Методы, основанные на секвенировании, обеспечивают большую точность, более глубокое понимание генетической совместимости и улучшенное обнаружение редких аллелей, что делает их очень подходящими для сложных случаев трансплантации. Растущие инвестиции в передовую лабораторную инфраструктуру и переход к точной медицине способствуют быстрому росту этого сегмента. Растущий спрос на персонализированное подбор трансплантатов и улучшенные результаты выживаемости трансплантатов также ускоряет их внедрение.
- По типу трансплантации
На основе типа трансплантации рынок сегментирован на трансплантацию твердых органов, трансплантацию стволовых клеток, трансплантацию мягких тканей, трансплантацию костного мозга и другие. Сегмент трансплантации твердых органов доминировал на рынке с самой большой долей дохода в 48,9% в 2025 году, что обусловлено высокой распространенностью процедур трансплантации почек, печени и сердца по всему региону. Растущая заболеваемость хроническими заболеваниями, такими как почечная недостаточность и цирроз печени, в значительной степени способствует спросу на диагностику трансплантатов в твердых органах. Эти процедуры требуют тщательного тестирования на совместимость и постоянного мониторинга после трансплантации, что еще больше поддерживает доминирование этого сегмента. Увеличение доступности трансплантационных центров и улучшение хирургических результатов также увеличивают объемы процедур. Сегмент продолжает пользоваться сильным клиническим спросом и установленными диагностическими протоколами.
Сегмент трансплантации стволовых клеток, как ожидается, будет наблюдать самый быстрый темп роста в 18,6% с 2026 по 2033 год, чему способствует растущее применение гемопоэтических стволовых клеток для лечения заболеваний крови, таких как лейкемия и лимфома. Достижения в методах сопоставления доноров и растущая осведомленность о методах лечения стволовыми клетками побуждают больше пациентов и поставщиков медицинских услуг выбирать эти процедуры. Кроме того, улучшения в диагностических методах для иммунной совместимости и генетического профилирования повышают показатели успеха трансплантации стволовых клеток, стимулируя рост сегмента. Расширение клинических исследований и повышение доступности лечения также способствуют принятию.
- С помощью приложения
На основе применения рынок сегментирован на диагностические и исследовательские приложения. Сегмент диагностических приложений доминировал на рынке с самой большой долей выручки в 68,1% в 2025 году, что обусловлено критической ролью диагностики трансплантата в тестировании на совместимость до трансплантации, отборе доноров и мониторинге после трансплантации. Больницы и центры трансплантации в значительной степени полагаются на диагностические решения для обеспечения точного соответствия и снижения риска отторжения органов. Растущее число процедур трансплантации и растущая потребность в точной и своевременной диагностике еще больше усиливают доминирование этого сегмента. Сильный клинический спрос и регулярное использование в рабочих процессах по уходу за пациентами также способствуют его лидерству. Сегмент выигрывает от постоянного использования на всех этапах процесса трансплантации.
Ожидается, что в сегменте исследовательских приложений будет наблюдаться самый быстрый рост на 17,4% с 2026 по 2033 год, что обусловлено увеличением клинических исследований, направленных на улучшение результатов трансплантации, иммунологических исследований и разработки передовых методов диагностики. Академические учреждения и исследовательские лаборатории инвестируют в инновационные технологии, чтобы лучше понять механизмы отторжения трансплантата и улучшить методы тестирования совместимости. Растущее сотрудничество между исследовательскими организациями и диагностическими компаниями также способствует развитию этого сегмента. Расширение финансирования биомедицинских исследований и трансляционных исследований еще больше ускоряет рост.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован в исследовательские лаборатории и академические институты, больничные и трансплантологические центры, коммерческие поставщики услуг и другие. Сегмент больничных и трансплантологических центров доминировал на рынке с самой большой долей выручки в 61,7% в 2025 году, что обусловлено большим объемом процедур трансплантации, проводимых в этих учреждениях, и их прямым участием в уходе за пациентами. Эти центры требуют комплексных диагностических решений для скрининга перед трансплантацией, сопоставления доноров и послеоперационного мониторинга, что делает их основными потребителями диагностики трансплантата. Увеличение инвестиций в специализированные центры трансплантации и расширение инфраструктуры здравоохранения еще больше способствуют доминированию этого сегмента. Наличие квалифицированных специалистов и комплексных диагностических рабочих процессов также способствуют внедрению. Сегмент остается центральным для принятия клинических решений при трансплантации.
Ожидается, что в сегменте коммерческих поставщиков услуг будет наблюдаться самый быстрый рост на 20,2% с 2026 по 2033 год, чему способствует растущий аутсорсинг диагностических услуг в специализированные лаборатории. Эти поставщики предлагают расширенные возможности тестирования, эффективность затрат и более быстрое время обработки, что делает их привлекательным вариантом для небольших больниц и клиник. Растущий спрос на услуги централизованного тестирования и рост независимых диагностических лабораторий способствуют быстрому расширению этого сегмента. Улучшенная логистика, цифровая отчетность и масштабируемая инфраструктура также способствуют росту.
- Дистрибьюторский канал
На базе канала дистрибуции рынок сегментируется на прямые тендерные, розничные продажи и другие. Сегмент прямых тендеров доминировал на рынке с самой большой долей выручки в 74,3% в 2025 году, что обусловлено оптовыми закупками диагностических инструментов, реагентов и программного обеспечения больницами, государственными учреждениями и центрами трансплантации посредством официальных торгов. Прямые тендеры обеспечивают стандартизированное ценообразование, долгосрочные соглашения о поставках и надежный доступ к критически важным диагностическим продуктам, что делает их предпочтительным методом закупок в институциональных условиях. Государственные инициативы в области здравоохранения и централизованные системы закупок еще больше усиливают доминирование этого сегмента. Крупные закупки и договорные соглашения о поставках также способствуют получению устойчивых доходов. Сегмент выигрывает от структурированных рамок закупок в системах общественного здравоохранения.
Ожидается, что в сегменте розничных продаж будет наблюдаться самый быстрый рост на 16,9% с 2026 по 2033 год, что обусловлено растущим спросом со стороны небольших диагностических лабораторий, частных клиник и исследовательских учреждений, которые закупают продукты через дистрибьюторов и онлайн-каналы. Расширение сетей дистрибуции, повышение доступности продукции и рост платформ электронной коммерции для лабораторных поставок способствуют росту внедрения каналов розничных продаж в регионе. Расширение сегмента также способствует повышению доступности и гибкости вариантов закупок. Увеличение проникновения сторонних дистрибьюторов еще больше увеличивает охват рынка.
Ближний Восток и Африка: региональный анализ рынка трансплантологии
- Саудовская Аравия доминировала на рынке с самой большой долей дохода 28,6% в 2025 году, характеризующейся улучшением инфраструктуры здравоохранения, более высокими расходами на здравоохранение и расширением программ трансплантации, причем в стране наблюдался значительный рост, обусловленный сильными правительственными инициативами и внедрением передовых диагностических технологий.
- Поставщики медицинских услуг в стране высоко ценят передовые технологии молекулярной диагностики, стандартизированное тестирование совместимости и интегрированные лабораторные системы для улучшения показателей успешности трансплантации и результатов лечения пациентов.
- Это широкое распространение также поддерживается ростом расходов на здравоохранение, правительственными инициативами по расширению программ донорства органов и растущей доступностью квалифицированных специалистов, устанавливая диагностику трансплантата как критически важный компонент современной трансплантационной помощи.
Обзор рынка трансплантологии Саудовской Аравии
Рынок диагностики трансплантатов в Саудовской Аравии занял самую большую долю доходов в 2025 году в регионе Ближнего Востока и Африки, чему способствовало быстрое расширение программ трансплантации и растущие инвестиции в передовую инфраструктуру здравоохранения. Медицинские работники все чаще отдают приоритет точному тестированию на совместимость с помощью молекулярной диагностики для улучшения показателей успешности трансплантации и результатов лечения пациентов. Растущее внедрение HLA-печати на основе NGS, наряду с хорошо зарекомендовавшими себя центрами трансплантации, еще больше поддерживает рост рынка. Кроме того, правительственные инициативы, направленные на повышение осведомленности о донорстве органов и укрепление национальных возможностей здравоохранения, вносят значительный вклад в расширение диагностики трансплантатов в стране.
Объединенные Арабские Эмираты трансплантируют диагностику рынка
Рынок трансплантационной диагностики в Объединенных Арабских Эмиратах переживает сильный рост благодаря развитой инфраструктуре здравоохранения страны и растущему акценту на медицинский туризм. В ОАЭ наблюдается растущее внедрение новейших технологий молекулярной диагностики для поддержки процедур трансплантации органов. Высокие расходы на здравоохранение, наряду с наличием международных аккредитованных больниц и центров трансплантации, еще больше стимулируют спрос. Кроме того, правительственные инициативы по повышению осведомленности о донорстве органов и укреплению структур трансплантации поддерживают расширение диагностики трансплантации в стране.
Катар трансплантирует диагностику рынка
Рынок трансплантационной диагностики Катара неуклонно растет, что обусловлено увеличением инвестиций в инфраструктуру здравоохранения и расширением специализированных медицинских учреждений. Страна сосредоточена на улучшении услуг по трансплантации путем внедрения передовых диагностических технологий для точного сопоставления доноров и получателей. Повышение осведомленности о донорстве органов наряду с государственной поддержкой инноваций в области здравоохранения способствует росту рынка. Кроме того, наличие хорошо оборудованных больниц и сотрудничество с международными поставщиками медицинских услуг способствуют внедрению решений для диагностики трансплантатов в Катаре.
Южноафриканский рынок трансплантологической диагностики
Рынок трансплантологической диагностики в Южной Африке постепенно растет, чему способствует улучшение инфраструктуры здравоохранения и увеличение доступности специализированных диагностических лабораторий. Страна сосредоточена на расширении доступа к процедурам трансплантации, особенно для трансплантации почек и костного мозга, что стимулирует спрос на тестирование совместимости и молекулярную диагностику. Растущая осведомленность о донорстве органов и растущее участие частных поставщиков медицинских услуг также способствуют развитию рынка. Кроме того, сотрудничество между государственным и частным секторами помогает расширить возможности диагностики и улучшить результаты трансплантации по всей стране.
Какие компании на Ближнем Востоке и в Африке являются лидерами рынка трансплантологии
Индустрия трансплантологической диагностики Ближнего Востока и Африки в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- КИАГЕН(Нидерланды)
- Компания Thermo Fisher Scientific Inc.(США)
- БИОМЕРИЕКС(Франция)
- CareDx, Inc.(США)
- Корпорация Luminex(США)
- BD (США)
- Bio-Rad Laboratories, Inc. (США)
- Illumina, Inc. (США)
- Abbott Laboratories (США)
- Immucor Transplant Diagnostics, Inc. (США)
- GenDx (Нидерланды)
- Siemens Healthineers AG (Германия)
- Данаер (США)
- Sysmex Corporation (Япония)
- Hologic, Inc. (США)
- Bruker Corporation (США)
- Werfen Group (Испания)
- Diasorin S.p.A. (Италия)
- Seegene, Inc. (Южная Корея)
Каковы последние события на рынке трансплантологии Ближнего Востока и Африки
- В марте 2026 года Dubai Health сообщила о 46-процентном увеличении процедур трансплантации почек в 2025 году, что подчеркивает растущую осведомленность и расширение услуг по донорству и трансплантации органов, что косвенно поддерживает спрос на диагностику трансплантации и инфраструктуру тестирования совместимости в ОАЭ.
- В феврале 2026 года Medcare объявила о планах расширения с новым центром трансплантации органов в Шардже, ОАЭ, отмечая стратегическое развитие в учреждениях трансплантационной помощи в регионе, которые будут полагаться на расширенные услуги диагностики и тестирования совместимости для поддержки процедур трансплантации.
- В декабре 2025 года PureHealth запустила крупнейшую в ОАЭ отдельную диагностическую лабораторию с искусственным интеллектом в Абу-Даби, оборудованную для проведения передовых испытаний на гистосовместимость для трансплантации органов и костного мозга в рамках своих комплексных диагностических услуг. Этот объект объединяет ИИ, робототехнику и автоматизацию для обработки миллионов образцов ежегодно, что значительно укрепляет инфраструктуру диагностики трансплантатов в ОАЭ.
- В октябре 2025 года на новаторском медицинском семинаре в Южной Африке была продемонстрирована технология перфузии машин, которая дольше сохраняет жизнеспособность донорских органов, улучшая результаты трансплантации и расширяя донорский пул.
- В апреле 2025 года Центр передового опыта в области трансплантации органов (OTCoE) в специализированной больнице и исследовательском центре имени короля Фейсала в Саудовской Аравии получил премию ADGHW Innovation Award за выдающиеся достижения в области трансплантационной помощи и передовых хирургических вех, отражающих рост клинических услуг, связанных с трансплантацией, и связанных с ними диагностических потребностей.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











