


Сегментация рынка диагностики трансплантации в Северной Америке по типу продукции (диагностические приборы для трансплантации, программное обеспечение для диагностики трансплантации и диагностические реагенты для трансплантации), технологии (молекулярные анализы на основе ПЦР и молекулярные анализы на основе секвенирования), типу трансплантации (трансплантация твердых органов, трансплантация стволовых клеток, трансплантация мягких тканей, трансплантация костного мозга и другие виды трансплантации), применению (диагностические приложения и исследовательские приложения), конечному пользователю (исследовательские лаборатории и академические институты, больницы и трансплантационные центры, коммерческие поставщики услуг и другие), каналу сбыта (прямые тендеры, розничные продажи и другие) — тенденции отрасли и прогноз до 2033 года.
Каков размер и темпы роста рынка трансплантологической диагностики в Северной Америке
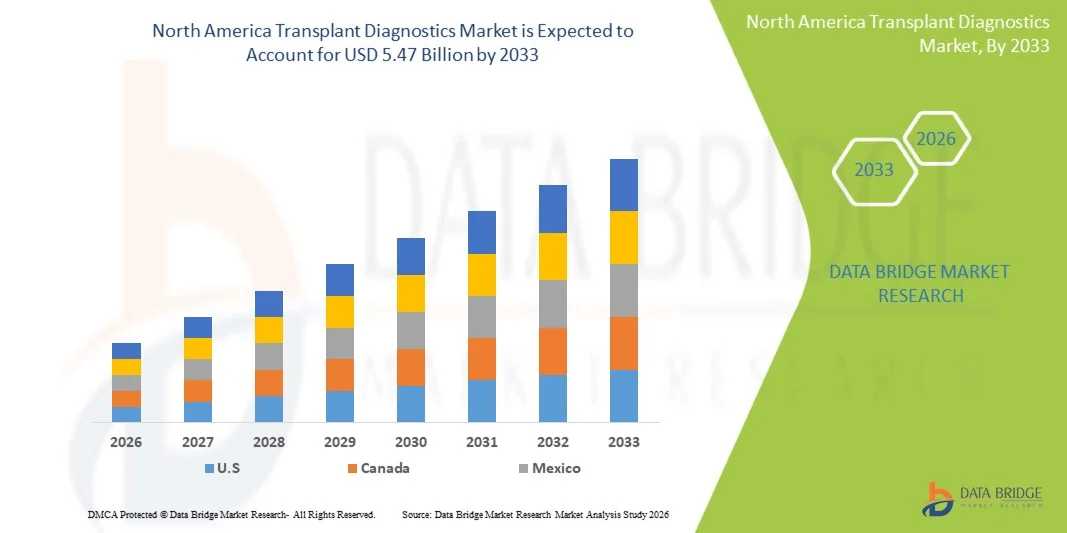
- Согласно анализу Data Bridge Market Research, размер рынка трансплантологической диагностики в Северной Америке был оценен как3,21 млрд долларов в 2025 годуОжидается, что он достигнет5,47 млрд долларов к 2033 году, вCAGR 6,9%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением числа процедур трансплантации органов, сильной инфраструктурой здравоохранения и быстрым внедрением передовых молекулярных и генетических диагностических технологий, которые улучшают точность и скорость согласования доноров и получателей.
- Кроме того, растущий спрос на точный, ранний мониторинг после трансплантации, в сочетании с благоприятными механизмами возмещения и растущими инвестициями в исследования трансплантата, создает диагностику трансплантата как важный компонент современной трансплантационной помощи. Эти факторы ускоряют внедрение передовых диагностических решений в больницах и референтных лабораториях, что значительно стимулирует рост отрасли в Северной Америке.
Размер рынка и прогноз:
- Рыночная стоимость (2025):$3,21 млрд.
- Ожидаемая рыночная стоимость (2033):$5,47 млрд.
- Прогноз CAGR (2026–2033):6.9%
Каковы основные выводы рынка трансплантационной диагностики Северной Америки
- Диагностика трансплантата, предлагая молекулярное, генетическое и иммунологическое тестирование для трансплантации органов и тканей, становится все более жизненно важными компонентами современной трансплантационной помощи как в больницах, так и в лабораториях из-за их роли в точном сопоставлении доноров и реципиентов, раннем выявлении отторжения трансплантата и посттрансплантологическом мониторинге.
- Растущий спрос на диагностику трансплантатов в первую очередь подпитывается растущим числом трансплантаций органов и стволовых клеток, растущим внедрением передовых диагностических технологий и повышением осведомленности среди врачей и пациентов о важности точного и своевременного мониторинга для успеха трансплантации.
- Соединенные Штаты доминировали на рынке трансплантологической диагностики в Северной Америке с самой большой долей дохода в 88,7% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, широким внедрением молекулярных анализов на основе ПЦР и секвенирования и сильным присутствием ведущих игроков отрасли.
- Ожидается, что в течение прогнозируемого периода в Канаде будет наблюдаться значительный рост из-за увеличения процедур трансплантации органов, политики поддержки здравоохранения и роста инвестиций в диагностические исследования и лабораторную инфраструктуру.
- Сегмент диагностических инструментов для трансплантации доминировал на рынке Северной Америки с долей рынка 44,9% в 2025 году, что обусловлено их важной ролью в обеспечении высокоточного тестирования, совместимости с передовыми молекулярными анализами и растущим спросом среди больниц, академических институтов и поставщиков коммерческих услуг.
Сфера охвата и сегментация рынка трансплантологии Северной Америки
|
Атрибуты |
Северная Америка Трансплантация Диагностика Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы тенденции рынка трансплантологической диагностики в Северной Америке
«Достижения в области прогнозной и молекулярной диагностики на основе ИИ»
- Значительной и ускоряющейся тенденцией на рынке трансплантологической диагностики в Северной Америке являетсяискусственный интеллектИИ и машинное обучение с молекулярным и генетическим тестированием, что позволяет более точно прогнозировать отторжение трансплантата и лучше сопоставлять донора и реципиента
- Например, специализированные платформы с поддержкой ИИ анализируют данные анализа на основе ПЦР и секвенирования для прогнозирования вероятности отторжения органов, улучшения результатов пациентов после трансплантации и обеспечения раннего вмешательства.
- Интеграция ИИ в диагностику трансплантатов позволяет распознавать закономерности в больших наборах данных, чтобы предлагать оптимизированную иммуносупрессивную терапию и предоставлять прогнозные оповещения о потенциальных осложнениях. Например, платформы AlloSure и Immucor TruGraf используют ИИ для повышения точности неинвазивного мониторинга отторжения.
- Бесшовная интеграция ИИ с диагностическим программным обеспечением и инструментами для трансплантации позволяет клиницистам централизовать мониторинг пациентов, управлять результатами лабораторных исследований и корректировать протоколы лечения через единый интерфейс, повышая эффективность рабочего процесса.
- Эта тенденция к прогностическим, основанным на данных и взаимосвязанным диагностическим решениям для трансплантации коренным образом меняет клинические ожидания, а такие компании, как CareDx и Hologic, разрабатывают диагностические платформы с улучшенным ИИ для мониторинга пациентов с трансплантацией в режиме реального времени.
- Спрос на диагностику трансплантатов с поддержкой ИИ и интегрированными данными быстро растет в больницах, исследовательских лабораториях и коммерческих поставщиках услуг, поскольку клиницисты все чаще отдают приоритет точности, раннему выявлению и персонализированному управлению пациентами.
- Сотрудничество между диагностическими компаниями и облачными ИТ-провайдерами в области здравоохранения расширяется, способствуя безопасному обмену данными о пациентах-трансплантологах в режиме реального времени в нескольких центрах обслуживания для улучшения принятия решений.
Динамика рынка трансплантологии Северной Америки
водитель
«Рост числа трансплантаций и технологического внедрения»
- Растущая распространенность трансплантации органов и стволовых клеток в сочетании с внедрением современной молекулярной и секвенирующей диагностики является значительным фактором повышенного спроса на рынке Северной Америки.
- Например, в марте 2025 года CareDx запустила передовую платформу анализа AlloSure для неинвазивного мониторинга трансплантации почки, подчеркнув, как инновации способствуют росту рынка.
- По мере того, как клиницисты ищут улучшенные результаты после трансплантации, диагностика трансплантации обеспечивает высокоточные решения для совместимости донора с реципиентом, раннего выявления отторжения и мониторинга риска инфекции, предлагая неоспоримое преимущество перед обычными методами тестирования.
- Кроме того, растущее осознание важности точной диагностики трансплантатов и поддерживающих стратегий в области здравоохранения способствует внедрению в больницах, центрах трансплантации и исследовательских лабораториях.
- Удобство интегрированных диагностических инструментов, программного обеспечения и реагентов для мониторинга в режиме реального времени в сочетании с растущей тенденцией централизованного лабораторного тестирования способствует внедрению диагностики трансплантатов как в клинических, так и в исследовательских условиях.
- Быстрые достижения в исследованиях на основе секвенирования и технологиях ПЦР расширяют область диагностики трансплантатов до редких и сложных типов трансплантатов, увеличивая спрос на специализированные тесты.
- Государственное и частное финансирование исследований в области трансплантологии и прецизионной медицины способствует широкому внедрению и инновациям в диагностических решениях.
Сдержанность/вызов
«Высокая стоимость и нормативная сложность»
- Высокая стоимость современных диагностических инструментов для трансплантации, реагентов и платформ с поддержкой ИИ, наряду со строгими нормативными требованиями, создает значительный барьер для расширения рынка в Северной Америке.
- Например, соответствие нормативным требованиям для молекулярных анализов, одобренных FDA, может быть трудоемким и дорогостоящим, задерживающим запуск продуктов и ограничивающим их принятие небольшими больницами или лабораториями.
- Решение этих проблем требует тщательной навигации по сложным нормативным базам, оптимизации затрат и демонстрации клинической эффективности для укрепления доверия между врачами и администраторами лабораторий.
- Кроме того, ограниченное возмещение расходов на некоторые новые диагностические тесты может ограничить доступ, особенно для амбулаторного мониторинга или исследовательских приложений.
- В то время как продолжающиеся технологические достижения и снижение затрат на некоторые диагностические решения могут снизить барьеры, предполагаемая премия за сложную диагностику трансплантатов продолжает бросать вызов широкому распространению среди поставщиков медицинских услуг, заботящихся о бюджете.
- Проблемы взаимодействия между различными диагностическими платформами и ИТ-системами больниц могут осложнить интеграцию рабочих процессов и медленное внедрение новых решений.
- Нехватка квалифицированного персонала, подготовленного для работы с передовыми молекулярными и секвенирующими диагностическими инструментами, еще больше ограничивает масштабируемость этих технологий в некоторых клинических условиях.
Североамериканский рынок трансплантологии
Рынок сегментируется на основе типа продукта, технологии, типа трансплантации, применения, конечного пользователя и канала распределения.
- Тип продукта
На основе типа продукта рынок трансплантологической диагностики Северной Америки сегментирован на инструменты для диагностики трансплантатов, программное обеспечение для диагностики трансплантатов и диагностические реагенты для трансплантации. Сегмент диагностических инструментов для трансплантации доминировал на рынке в 2025 году с самой большой долей выручки 44,9%, что обусловлено критической ролью инструментов в проведении высокоточных молекулярных и секвенирующих анализов. Больницы и центры трансплантации отдают приоритет этим инструментам для надежного сопоставления доноров и реципиентов, раннего выявления отторжения и регулярного мониторинга пациентов с трансплантацией. Сегмент выигрывает от текущих технологических обновлений в платформах ПЦР и секвенирования, которые повышают точность и сокращают время оборота. Инструменты, совместимые с прогностическим программным обеспечением с поддержкой ИИ, еще больше укрепляют свое доминирование. Кроме того, увеличение числа трансплантаций твердых органов и стволовых клеток в США способствует устойчивому спросу на диагностические инструменты. Их внедрение в научно-исследовательских лабораториях и коммерческих поставщиках услуг для разработки передовых анализов также способствует росту рынка.
Ожидается, что сегмент программного обеспечения для диагностики трансплантатов будет наблюдать самый быстрый рост с 2026 по 2033 год благодаря интеграции с аналитикой ИИ и облачными платформами мониторинга пациентов. Программные решения позволяют врачам отслеживать результаты анализов пациентов в режиме реального времени, прогнозировать осложнения и оптимизировать иммуносупрессивную терапию. Больницы и исследовательские лаборатории все чаще используют программное обеспечение, которое легко интегрируется с инструментами и реагентами для повышения эффективности рабочего процесса. Растущий спрос на централизованное управление данными о трансплантации и прогностическую диагностику способствует внедрению. Расширение решений телемедицины и дистанционного мониторинга еще больше ускоряет использование программного обеспечения. Кроме того, сотрудничество между диагностическими компаниями и ИТ-провайдерами способствует развитию и внедрению инновационных программных платформ.
- По технологии
На основе технологии рынок сегментирован на молекулярные анализы на основе ПЦР и молекулярные анализы на основе секвенирования. Сегмент молекулярных анализов на основе ПЦР доминировал на рынке в 2025 году благодаря своей установленной надежности, быстрому времени обработки и высокой чувствительности для обнаружения генетических маркеров, связанных с трансплантацией. Анализы ПЦР широко используются как в больничных лабораториях, так и в исследовательских центрах для тестирования совместимости доноров и реципиентов и мониторинга ранних признаков отторжения органов. Их экономическая эффективность по сравнению с анализами последовательности еще больше усиливает принятие. Больницы предпочитают ПЦР-анализы для рутинного мониторинга после трансплантации из-за их надежности и подтвержденной клинической эффективности. Кроме того, сильное знакомство с клиницистами и установленные нормативные утверждения делают ПЦР-анализы предпочтительным выбором в Северной Америке.
Ожидается, что сегмент молекулярных анализов, основанных на секвенировании, станет свидетелем самого быстрого роста с 2026 по 2033 год.секвенирование следующего поколения(NGS) технологии. Анализы секвенирования обеспечивают комплексное генетическое профилирование, позволяя точно выявлять редкие варианты и сложные осложнения, связанные с трансплантацией. Исследовательские лаборатории и поставщики коммерческих услуг все чаще используют анализы секвенирования для персонализированного планирования иммуносупрессивной терапии. Растущие инвестиции в точную медицину и исследования геномики в США также способствуют внедрению. Способность анализа на основе секвенирования интегрироваться с прогностическими платформами ИИ повышает эффективность принятия клинических решений. Кроме того, ожидается, что продолжающаяся разработка экономически эффективных, высокопроизводительных платформ секвенирования расширит доступность и внедрение.
- По типу трансплантации
На основе типа трансплантации рынок сегментирован на трансплантацию твердых органов, трансплантацию стволовых клеток, трансплантацию мягких тканей, трансплантацию костного мозга и другие трансплантации. Сегмент трансплантации твердых органов доминировал на рынке в 2025 году, занимая самую большую долю из-за большого объема трансплантаций почек, печени и сердца в больницах США и центрах трансплантации, уделяя приоритетное внимание точному диагностическому тестированию для получателей органов, чтобы уменьшить осложнения после трансплантации. Растущая осведомленность пациентов о раннем мониторинге отторжения и увеличение объемов процедур способствуют сильному спросу на инструменты и анализы. Диагностика твердых органов также выигрывает от хорошо установленного покрытия возмещения и клинических рекомендаций. Широкое внедрение ПЦР и анализов на основе секвенирования в мониторинге трансплантации органов также поддерживает доминирование на рынке. Коммерческие поставщики диагностических услуг используют этот сегмент для рутинного тестирования и наблюдения за пациентами.
Ожидается, что сегмент трансплантации стволовых клеток будет наблюдать самый быстрый рост в течение прогнозируемого периода из-за увеличения применения терапии стволовыми клетками и аллогенных процедур трансплантации. Диагностика для трансплантации стволовых клеток требует точного сопоставления HLA и мониторинга после трансплантации для предотвращения болезни трансплантата против хозяина. Рост инвестиций в регенеративную медицину и исследовательские лаборатории, использующие передовые молекулярные анализы для расширения рынка топлива. Прогностическая аналитика с поддержкой ИИ для результатов стволовых клеток стимулирует внедрение специализированных инструментов и программного обеспечения. Кроме того, расширение сотрудничества между академическими институтами и коммерческими поставщиками клинических испытаний ускоряет рост сегмента. Ожидается, что разработка неинвазивных методов мониторинга для трансплантации стволовых клеток будет способствовать дальнейшему внедрению.
- С помощью приложения
На основе применения рынок сегментирован на диагностические и исследовательские приложения. Сегмент диагностических приложений доминировал на рынке в 2025 году, отражая его основное использование в клинических условиях для тестирования совместимости донора и реципиента и мониторинга после трансплантации. Больницы и центры трансплантации полагаются на эти приложения для обеспечения успешной трансплантации и предотвращения отторжения органов. Сегмент выигрывает от сильного внимания к улучшению результатов лечения пациентов, интеграции с прогностическими платформами на основе искусственного интеллекта и проверенных анализов на основе ПЦР и секвенирования. Высокий спрос со стороны больничных лабораторий и центров трансплантации обеспечивает устойчивый рост выручки. Диагностические приложения также часто используются в коммерческих лабораториях, выполняющих специализированное тестирование на трансплантацию. Утверждения регулирующих органов и возмещение расходов еще больше усиливают доминирование.
Ожидается, что сегмент исследовательских приложений будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствует увеличение инвестиций в исследования в области регенеративной медицины, геномики и иммунологии. Академические институты и коммерческие лаборатории расширяют молекулярные и секвенирующие исследования для улучшения результатов трансплантации. Исследовательские приложения часто интегрируют ИИ и прогнозную аналитику, стимулируя внедрение передового диагностического программного обеспечения и инструментов. Сотрудничество между биотехнологическими компаниями и университетами ускоряет инновации. Растущее государственное и частное финансирование исследований в области трансплантации способствует сильному росту. Неинвазивное открытие биомаркеров и разработка новых анализов еще больше повышают сегмент исследований.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован в исследовательские лаборатории и академические институты, больничные и трансплантологические центры, коммерческие поставщики услуг и другие. Сегмент больничных и трансплантологических центров доминировал на рынке в 2025 году, что обусловлено большим объемом процедур трансплантации и необходимостью регулярного точного мониторинга после трансплантации. Больницы отдают приоритет диагностическим инструментам, программному обеспечению и реагентам для улучшения результатов лечения пациентов и оптимизации рабочих процессов. Установленные отношения с коммерческими поставщиками услуг для специализированных анализов еще больше укрепляют долю рынка. Клиническое внедрение тестов ПЦР и секвенирования и платформ с поддержкой ИИ повышает доминирование сегмента. Регуляторное соблюдение и возмещение покрытия в США поддерживают широкое принятие. Сегмент также выигрывает от увеличения объемов трансплантации органов и стволовых клеток.
Ожидается, что сегмент научно-исследовательских лабораторий и академических институтов продемонстрирует самый быстрый рост с 2026 по 2033 год из-за растущего интереса к исследованиям в области трансплантологии, регенеративной медицины и иммуногеномики. Институты внедряют передовые платформы секвенирования, инструменты ПЦР и программное обеспечение на основе ИИ для исследовательских приложений. Значительное финансирование прецизионной медицины и совместных проектов с биотехнологическими компаниями способствует росту. Увеличение активности публикаций и клинических испытаний для диагностики трансплантатов также способствует расширению. Конечные пользователи исследования используют прогнозную аналитику для обнаружения биомаркеров и оптимизации результатов. Сегмент также получает государственные и частные гранты, способствующие внедрению передовых диагностических технологий.
- Дистрибьюторский канал
На базе канала дистрибуции рынок сегментируется на прямые тендерные, розничные продажи и другие. Сегмент прямых тендеров доминировал на рынке в 2025 году, благодаря больницам и центрам трансплантации, закупающим инструменты, программное обеспечение и реагенты непосредственно у производителей или уполномоченных дистрибьюторов. Прямой тендер обеспечивает соответствие стандартам качества, объемные поставки для объемных процедур и интеграцию с больничными ИТ-системами. Высокоценные инструменты и реагенты часто приобретаются через этот канал для поддержания соблюдения нормативных требований. Больницы также предпочитают прямую поддержку поставщиков для установки, калибровки и обновления программного обеспечения. Сегмент выигрывает от прочных отношений с производителями и долгосрочных контрактов на обслуживание.
Ожидается, что в сегменте розничных продаж будет наблюдаться самый быстрый рост с 2026 по 2033 год, чему способствуют онлайн-закупки диагностических реагентов, наборов и небольших инструментов для исследовательских лабораторий и коммерческих поставщиков услуг. Платформы электронной коммерции и дистрибьюторские сети облегчают доступ к специализированным продуктам. Растущее внедрение исследовательских наборов DIY и спрос на экономически эффективные решения для анализа в академических и коммерческих лабораториях также поддерживают рост розничных продаж. Сегмент также выигрывает от быстрых запусков продуктов и инновационных наборов реагентов, поступающих на рынок. Розничная доступность предварительно проверенных комплектов сокращает задержки в закупках и увеличивает их распространение среди небольших учреждений.
Региональный анализ рынка трансплантологии Северной Америки
- Соединенные Штаты доминировали на рынке трансплантологической диагностики в Северной Америке с самой большой долей дохода в 88,7% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, широким внедрением молекулярных анализов на основе ПЦР и секвенирования и сильным присутствием ведущих игроков отрасли.
- Клиницисты и больницы в регионе высоко ценят точность, возможности раннего выявления и прогнозные данные, предоставляемые диагностикой трансплантата, что позволяет улучшить сопоставление доноров и реципиентов и мониторинг после трансплантации.
- Это сильное присутствие на рынке дополнительно поддерживается технологически развитой экосистемой здравоохранения, значительными исследовательскими и клиническими инвестициями и поддерживающими механизмами возмещения, устанавливающими диагностику трансплантата как важный компонент современной трансплантационной помощи в больницах, исследовательских лабораториях и коммерческих поставщиках услуг.
Анализ рынка трансплантологической диагностики США
Американский рынок диагностики трансплантатов занял самую большую долю дохода в 88,7% в 2025 году в Северной Америке, чему способствовал большой объем трансплантации органов и стволовых клеток и развитая инфраструктура здравоохранения. Больницы и центры трансплантации все чаще отдают приоритет молекулярным и секвенирующим диагностическим решениям для точного сопоставления доноров и реципиентов и раннего выявления отторжения трансплантата. Растущее внедрение прогностических платформ с поддержкой ИИ и интеграция с лабораторными информационными системами способствуют дальнейшему развитию рынка. Кроме того, устойчивое финансирование исследований, благоприятные рамки возмещения и присутствие ключевых диагностических компаний в США вносят значительный вклад в расширение рынка. Спрос на высокоточные инструменты, реагенты и программное обеспечение в больницах, исследовательских лабораториях и коммерческих поставщиках услуг продолжает укреплять траекторию роста рынка.
Канада Трансплантация Диагностика Проницательность рынка
Ожидается, что рынок диагностики трансплантатов в Канаде в течение прогнозируемого периода будет расширяться при существенном CAGR, что обусловлено увеличением процедур трансплантации органов и стволовых клеток и повышением осведомленности о точной диагностике. Больницы и центры трансплантации сосредоточены на внедрении передовых молекулярных и секвенирующих анализов для улучшения результатов лечения пациентов и минимизации осложнений после трансплантации. Поддерживающая политика в области здравоохранения, растущие исследовательские инициативы и инвестиции в лабораторную инфраструктуру способствуют внедрению. Кроме того, интеграция управляемых ИИ диагностических платформ и прогнозной аналитики способствует принятию клинических решений. В научно-исследовательских лабораториях и академических институтах также растет популярность канадской трансплантационной диагностики, что способствует долгосрочному росту рынка. Ожидается, что спрос на надежную высокоточную диагностику как для клинических, так и для исследовательских приложений будет продолжать расти.
Рынок трансплантологии в Мексике
Рынок диагностики трансплантатов в Мексике переживает устойчивый рост, обусловленный увеличением процедур трансплантации органов и стволовых клеток, улучшением инфраструктуры здравоохранения и повышением осведомленности о передовых диагностических решениях. Больницы и центры трансплантации постепенно принимают анализы на основе ПЦР и секвенирования для точного сопоставления доноров и реципиентов и мониторинга после трансплантации. Правительственные инициативы, направленные на улучшение трансплантационной помощи и финансирование клинических лабораторий, поддерживают развитие рынка. Исследовательские лаборатории и академические институты все чаще используют молекулярную диагностику и прогностическое программное обеспечение с поддержкой ИИ для исследований трансплантации и клинических исследований. Растущие инвестиции в цифровизацию здравоохранения и прецизионную медицину способствуют дальнейшему внедрению на рынок. Растущий частный сектор здравоохранения Мексики и партнерские отношения с международными диагностическими компаниями расширяют доступ к передовым диагностическим технологиям.
Какие крупнейшие компании на рынке трансплантационной диагностики в Северной Америке
Индустрия трансплантологической диагностики Северной Америки в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- CareDx, Inc.(США)
- Компания Thermo Fisher Scientific Inc.(США)
- Эбботт(США)
- Bio Rad Laboratories, Inc.(США)
- Illumina, Inc.(США)
- BD (США)
- QIAGEN (Нидерланды)
- Immucor, Inc. (США)
- Hologic, Inc. (США)
- Omixon Ltd. (Венгрия)
- Eurofins Scientific (Люксембург)
- Natera, Inc. (США)
- Luminex Corporation (США)
- BioGenuix Medsystems (США)
- GenDx (Нидерланды)
- Linkage Biosciences, Inc. (США)
- Takara Bio Inc. (Япония)
- Biofortuna Limited (Великобритания)
- Eurofins Transplant Genomics (Люксембург)
- Квест-диагностика (США)
Каковы последние события на рынке трансплантационной диагностики в Северной Америке
- В ноябре 2025 года CareDx объявила о запуске анализа почек HistoMap, который использует профилирование экспрессии генов для объективной характеристики типов отторжения почек и улучшения интерпретации биопсии.
- В октябре 2025 года Thermo Fisher Scientific запустила систему MMDx Lung, тест профилирования экспрессии молекулярных генов с использованием машинного обучения для повышения точности обнаружения отторжения трансплантата легких и повреждения тканей, расширив свой портфель диагностики трансплантата на клиническом рынке США.
- В сентябре 2025 года Insight Molecular Diagnostics (iMDx) инициировала многоцентровый реестр, включающий 5000 пациентов с трансплантацией почки в течение трех лет, для сбора данных об анализе отторжения трансплантата dd-cfDNA, поддерживая реальную производительность и проверку алгоритма.
- В июле 2025 года CareDx продемонстрировала знаковые данные из более чем 40 тезисов и 16 устных презентаций на Всемирном конгрессе по трансплантации 2025 года и объявила о запуске AlloSure® Plus, диагностической платформы на основе ИИ, которая объединяет анализ ДНК без клеток донора для персонализированного прогнозирования риска отторжения органов.
- В июне 2025 года iMDx объявила о положительных данных, показывающих, что ее цифровой тест dd-cfDNA на основе ПЦР дал эквивалентные результаты платформам NGS в оценке отторжения трансплантата почки, укрепив свою стратегию в отношении коммерциализации и нормативного представления.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











