


全球急性骨髓性白血病診斷市場細分,按產品類型(儀器和耗材及配件)、測試類型(影像測試、血液測試、骨髓測試、生物標記測試、免疫表型、基因測試等)、癌症類型(成粒細胞 (M0)、成粒細胞 (M1)、成粒細胞 (M2)、早幼粒細胞 (M3)、鉅核細胞 (M3)、鉅核細胞 (M25) 和單核細胞 (M3)、鉅核細胞 (M3)、M3) (M7))、年齡層(65 歲及以上、21 歲以下、21-29 歲和 30-65 歲)、性別(男性和女性)、最終用戶(醫院、相關實驗室、獨立診斷實驗室、診斷影像中心、癌症研究機構等)、分銷管道(直接招標和零售)- 行業趨勢和預測到 2032 年
急性麦乐德白血病诊断大小和增长率是什么
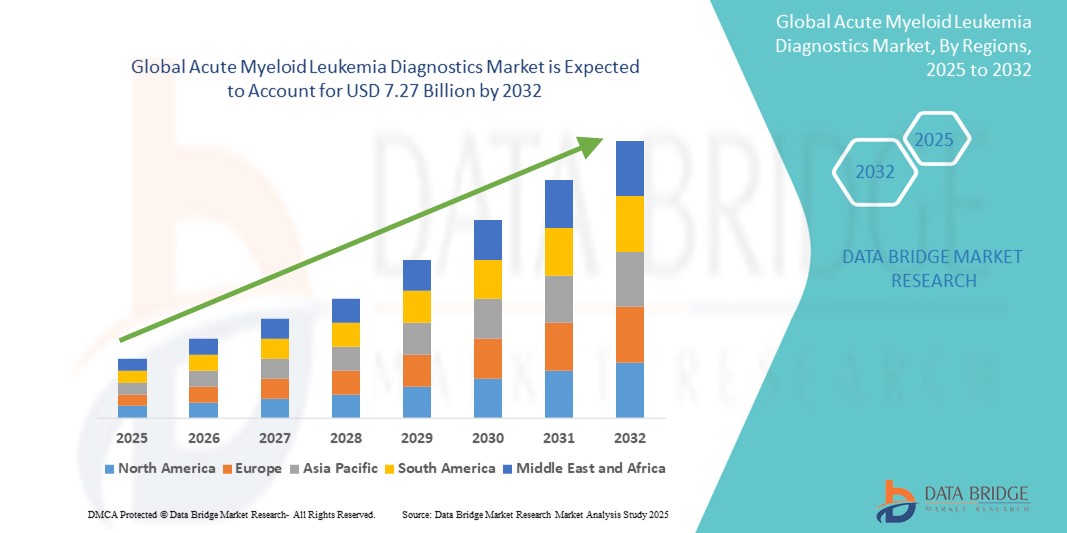
- 根据数据桥市场研究分析, 全球急性血球白血病诊断市场规模2024年30.9亿美元并可望达到到2032年达到727亿美元, 以美元计CAGR为11.30%预测期间
- 市场增长主要是由以下因素驱动的:血液恶性肿瘤,老年人口增加,对早期癌症检测的认识得到提高
- 此外,分子诊断的进步,下一代排序(NGS),以及伴生诊断,使得AML检测更加准确和个性化. 这些因素共同提高了诊断效率并促使反洗钱诊断市场大幅扩展。
市场大小和预测
- 全球市场价值(2024年):3.09亿美元
- 预期市场价值(2032年):7.27亿美元
- CAGR预测(2024-2032):11.30%
急性血球白血病诊断的主要外出者是什么
- AML诊断涵盖成像、血液分析、骨髓活检、免疫缺陷和遗传特征分析等广泛测试,对于准确诊断和分类白血病亚型对不同年龄组的有效治疗规划至关重要。
- 反洗钱的发生率上升,特别是在65岁和65岁以上个人中,同时对血液恶性肿瘤的认识也不断提高,对早期检测工具的需求也不断增加,这些都大大推动了全球采用诊断解决方案。
- 北美主导了急性血球白血病诊断市场,2024年收入份额最大,为39%,得到先进保健基础设施的支持,医院和癌症研究所的检测量很高,分子和分子的利用率不断提高。生物标志特别是在美国
- 由于诊断能力提高,病人人数不断增加,通过直接招标和零售渠道扩大获得服务的机会,预计亚太区域在预测期间是急性肌萎缩性白血病诊断市场增长最快的区域。
- 消耗品和配件部分主导了急性血球白血病诊断市场,2024年的比例为55.8%,原因是独立诊断实验室和成像中心使用频率高
《范围与急性甲状腺素白血病诊断市场划分报告》
|
属性 |
急性甲状腺素白血病诊断 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
急性麦乐德白血病诊断的关键趋势是什么
“通过基因组和分子创新进行精密诊断”
- 全球AML诊断市场的一个重要而加速的趋势是整合了先进的分子技术,如下一代测序(NGS),流量细胞测量和伴生诊断,它们正在重塑AML的检测和分类方式.
- 例如,Illumina的TruSight肿瘤学和Thermo Fisher的Oncomine平台使临床医生能够识别基因突变,如FLT3、NPL1和IDH1/2,它们影响了治疗规划。 同样,QIAGEN也提供分子面板,用于最低限度的残留疾病监测,这些疾病在治疗后得到越来越多的使用。
- 还正在使用AI动力诊断平台来提高实验室工作流程的效率,解释复杂的数据集并缩短周转时间。 这些系统通过标出高风险遗传特征和异常细胞标记来支持早期干预
- 液态活检正在成为AML的非侵入性诊断工具,通过分析血液样本中循环肿瘤DNA(ctDNA),提供实时疾病监测和复发预测
- 在专门的癌症中心和研究机构内无缝地采用分子和AI-综合诊断方法,正在推动AML检测和治疗分层方面的新的精确标准。
- 这一个性化的高准确度测试趋势正在为临床诊断制定新的基准,促使生物雷达和卫士健康公司投资于更敏感、可扩展和临床可操作的AML解决方案。
急性白血病诊断市场动态
驱动程序
“反洗钱的发生率和早期发现工具的进展”
- 反洗钱的全球负担日益加重,特别是在老年人和人口老化地区,这是对准确及时诊断的需求日益增加的主要驱动因素。
- 例如,光在美国,白血病和淋巴瘤协会每年就报告20 000多起新的AML病例,这加强了有效的早期发现战略的必要性。 2024年,Abbott启动了一个扩大的血液检测小组,旨在加快医院环境中的AML诊断.
- 诊断性创新,如免疫外科、细胞遗传学和基于PCR的化验,正在促进更好的亚型区分和改善治疗决定,特别是在高风险或抗治疗的AML病例中
- 临床上对早期干预的日益强调,加上对血液癌研究的投资增加,正在加速采用跨医院、诊断实验室和癌症中心的多参数诊断解决方案。
- 此外,全球卫生组织采取的提高认识举措和筛查方案正在推动更广泛地提供和使用反洗钱检测包,特别是在高发地区
限制/挑战
“低收入地区分子测试和有限接触的高成本”
- AML分子诊断和NGS面板的成本相对较高,对采用构成重大障碍,特别是在缺乏适当偿还制度的中低收入国家。
- 例如,全面的基因组特征分析平台需要先进的实验室基础设施、训练有素的专业人员和不断的软件更新,在资源受限制的地区往往缺少这些要素。
- 这一费用负担因监管复杂和保险覆盖面可变而更趋复杂,限制了患者及时获得个性化诊断的机会
- 为了克服这些挑战,全球卫生机构和诊断公司正在投资于可扩展、成本效益高的解决办法和公私伙伴关系,以提高可负担性和获得服务的机会。
- 尽管作出了这些努力,但诊断可获取性方面的差距依然存在,突出表明需要国际合作、临床教育和对服务不足的市场诊断能力建设的长期投资
急性蛋白质白血病诊断如何
市场按产品类型,检验类型,癌症类型,年龄组,性别,最终用户以及销售渠道划分.
- 按产品类型
根据产品类型,急性髓性白血病诊断市场被分割成仪器和消耗品及附件. 消耗品和配件部分主导了市场,2024年市场收入份额最大,为55.8%,其驱动力是它们在诊断工作流程中频繁使用,包括试剂、幻灯片和多种测试格式使用的化验包。 这些是血液计数、骨髓评价和分子诊断等反复试验中的基本组成部分。
由于技术进步和对高通量、诊断实验室自动化系统的需求增加,预计仪器部分在2025至2032年期间的增长速度将最快,为9.8%。 增加对癌症中心和实验室自动化的投资也促进了这一增长。
- 按测试类型
根据测试类型,急性髓质白血病诊断市场被分入成像测试,血液测试,骨髓测试,生物标志测试,免疫活性测试,基因测试等. 基因检测部门在2024年占据市场主导地位,市场收入份额最大,为22.8%,其驱动力在于其在检测直接影响到治疗决定的关键AML突变,如FLT3和NPA1。 精密肿瘤学严重依赖这一诊断工具,特别是在确定有资格接受定向治疗的病人方面。
预计2025年至2032年,免疫抑制部分的增长速度最快,为10.6%,原因是其在亚类分类中的价值和越来越多地纳入标准诊断面板。 免疫抑制能增强诊断准确性,并被广泛用于初始诊断和复发监测.
- 按癌症类型
根据癌症类型,急性肌瘤白血病诊断市场被分入肌瘤(M0),肌瘤(M1),肌瘤(M2),肌瘤(M3),肌瘤(M4),单细胞(M5),红血球(M6)和巨型焦细胞(M7). 2024年,Myleloblastic(M2)部分拥有21.4%的最大市场收入份额,因为其流行率较高,细胞遗传特征更清晰,因此更容易利用目前的诊断方法进行检测和治疗。
蛋白质(M3)部分预计在2025至2032年间以11.2%的CAGR速度增长,辅以其对TRA和三氧化砷等目标治疗的响应能力,这些治疗需要准确而早期的诊断,以取得最佳结果.
- 按年龄组
根据年龄组,急性血球白血病诊断市场分为65岁以上、30-65岁、21-29岁和21岁以下。 65及以上部分占据了市场主导地位,2024年收入份额最大,为46.7%,其动力是老年人口的AML发生率明显高。 与年龄有关的基因突变和免疫系统衰减促成了这一趋势,使诊断对这个群体尤为重要.
30-65岁这一部分预计将在2025年至2032年期间增长最快,增长率为9.4%,这得益于意识的提高、积极的健康检查以及劳动适龄人口获得先进诊断服务的更大机会。
- 按性别分类
根据性别,急性血球白血病诊断市场分为男性和女性。 2024年,男性占市场收入份额最大,为58.1%,这与流行病学模式表明男性的AML发病率略高相一致。 由于职业检查,男性的诊断率较高也可能与早期检测有关。
预计在预测期间,女性部分将稳步增长,其动力是提高认识,扩大获得诊断服务的机会,以及在全球范围越来越多地参与临床试验和癌症筛查举措。
- 按终端用户
以终端用户为基础,急性球状白血病诊断市场被分入医院,相关实验室,独立诊断实验室,诊断成像中心,癌症研究机构等. 2024年,医院部分占据了市场主导地位,收入份额最大,为37.6%,原因是在一个屋檐下提供全面的诊断服务和综合护理,特别是急性和急诊的AML病例。
独立的诊断实验室部分预计将在2025年至2032年期间实现10.1%的最快增长率,这受外包趋势、更快的周转时间以及专业分子诊断服务超越传统医院环境的驱动。
- 按发行频道
以发售渠道为基础,将急性髓性白血病诊断市场分入直接招标和零售. 2024年,由于公共医疗机构、癌症中心和政府资助的实验室的大量采购,直接招标部门拥有最大的市场收入份额,为61.4%。
零售部分预计将在2025至2032年期间稳步增长8.5%的CAGR,支持这一增长的有:诊断服务日益分散,对点点点检测包的需求不断增加,以及通过药店和在线平台扩大获得诊断消耗品的机会等。
哪个地区拥有急性麦乐德白血病诊断的最大份额
- 2024年,北美在急性血球白血病诊断市场占据了主导地位,收入份额最大,为39%,得到了先进的保健基础设施的支持,医院和癌症研究机构的检测量很高,分子和生物标志检测的使用越来越多,特别是在美国。
- 本区域的保健提供者和病人越来越多地依赖精密诊断,如流动细胞测量、遗传检测和生物标记化验,以指导反洗钱的早期发现和个人化治疗规划
- 这一区域增长还得到强有力的保健支出、完善的癌症护理网络以及先进的诊断服务优惠的报销政策的支持,北美在医院和专业实验室环境采用和推进AML诊断方面处于领先地位。
美国急性甲状腺素白血病诊断市场透视
美国急性髓性白血病诊断市场在2024年收获了北美最大的收入份额79.6%,其驱动力是高发病率,完善的癌症筛查基础设施,以及广泛采用先进的诊断方法. 遗传检测和流动细胞测量等精密工具被普遍用于早期诊断和治疗监测. 此外,有利的偿还框架、提高认识方案以及联邦对白血病研究的有力资助继续推动美国市场扩张,特别是在医院和研究实验室环境中。
欧洲急性白血病诊断市场透视
预测整个预测期间,欧洲急性肌瘤白血病诊断市场将大幅增长,这得益于对癌症研究、执行国家癌症控制计划以及易受血液恶性肿瘤影响的老龄化人口的投资不断增加。 对早期准确诊断的需求日益增加,加上分子诊断和成像的技术进步,正在推动市场采纳。 此外,泛欧合作和标准化的临床指南正在鼓励将新诊断纳入医院网络和专门的肿瘤实验室。
英国急性麦地罗id白血病诊断市场透视
在预测期间,由于政府对精确医学和早期检测举措的有力支持,英国急性肌瘤白血病诊断市场预计将在值得注意的CAGR增长。 老年人的AML发病率和获得国家保健服务支持的诊断服务的机会不断增加,支持增长。 此外,下一代测序和其他分子测试技术的采用正在增加,而学术机构和生物技术公司之间的伙伴关系正在推动创新并增强诊断准确性。
德国急性麦地乐德白血病诊断市场透视
预计在预测期间,德国急性血球白血病诊断市场在相当大范围内将扩大,其动力是强有力的保健基础设施和高水平采用先进的实验室技术。 由于大力强调早期癌症检测和老年人口不断增长,细胞遗传分析、骨髓活检和免疫缺陷检查等诊断工具正在得到越来越多的利用。 德国对个性化医学的战略重点也支持基于基因组的AML诊断的需求.
亚太急性白血病诊断市场透视
亚太急性髓性白血病诊断市场有望在2025年至2032年期间以23.3%的CAGR最快的速度增长,并辅之以癌症意识的提高、医疗保健的改善以及中国、印度和日本等关键国家的诊断能力的扩大。 以保健现代化和癌症筛查为重点的政府举措正在推动增长,同时增加对诊断实验室的私人投资。 检测服务费用降低,熟练专业人员越来越多,这正在扩大整个城市和半城市中心的诊断范围。
日本急性白血病诊断市场透视
日本急性血球白血病诊断市场由于人口的老化和广泛的医疗覆盖而日益活跃,支持常规癌症检查和诊断。 日本注重创新和医疗技术,正在加速采用基因组测试、生物标志剖析和综合诊断平台。 此外,医院和生物技术公司之间的合作正在推动在城市和农村地区提供先进的反洗钱检测服务。
印度急性麦地乐德白血病诊断市场透视
印度急性髓性白血病诊断市场在2024年占了亚太最大的市场收入份额,其驱动力是白血病发病率上升、诊断基础设施扩大和对血癌的认识提高。 政府主导的改善癌症护理机会的举措,加上公共和私营部门在病理学和分子诊断方面的投资不断增加,是关键的市场驱动力。 成本效益高的诊断解决方案,以及数字保健创新,正在将AML检测服务扩展到整个一级和二级城市的更广泛的患者群体。
急性白血病诊断市场份额
急性髓性白血病诊断行业主要由地位良好的公司领导,包括:
- F. 霍夫曼-拉罗什有限公司(瑞士)
- 亚伯特(美国).
- QIAGEN N.V. (中文(简体) ).荷兰)
- 生物雷达实验室公司(美国).
- 伊鲁米纳公司(美国).
- 阿吉伦特科技股份有限公司(美国)
- 瑟莫·费舍尔科学公司(美国)
- BD (美国).
- Sysmex公司(日本)
- 贝克曼·库尔特公司(美国)
- 西门子保健公司(德国)
- GE 保健(美国)
- 珀金埃尔默 (美国).
- Invitae Corporation (美国).
- Natera股份有限公司(美国)
- 牛津纳诺波尔技术公司(U.K.
- 卫士健康股份有限公司(美国)
- 米里亚德遗传学股份有限公司(美国)
- BIOMÉRIEUX(法国)
- 塞菲德 (美国).
全球急性髓灰质炎诊断市场的最新动态是什么
- 2023年5月,Sysmex Corporation(日本)作为血液学诊断的领先者,宣布启动一个基于流体细胞测量的强化AML测试平台,旨在提高白血病诊断的精度和速度. 新平台将自动分析与高级软件算法整合,使临床医生能够更准确地区分AML子类型. 这一发展突出了Sysmex致力于推动血液诊断,改善全球AML患者的临床结果。
- 2023年4月,F. Hoffmann-La Roche Ltd(瑞士)通过其NAVIFY-扩大获得下一代白血病诊断测序(NGS)解决方案的机会。 突变剖面仪,旨在协助肿瘤学家解释遗传数据. 通过简化复杂的基因组知觉,这一工具加强了AML患者的个性化治疗规划. 这次发射加强了罗切的战略重点,即精密肿瘤学和基因组学在AML诊断中越来越大的作用.
- 2023年3月,Bio-Rad实验室(英语:Bio-Rad Laboratories, Inc. (U.S.))揭幕了更新的QQ600 Droplet Digital PCR (ddPCR)系统,优化后用于检测与AML相关的低频突变. 该技术能够敏感地发现最低限度的残留疾病,协助临床医生监测疾病进展和治疗反应。 这一进步展示了Bio-Rad强调利用先进的分子诊断来进行早期准确的疾病监测。
- 2023年2月,Illumina, Inc.(美国)与亚洲区域肿瘤学中心合作,实施全面的基于NGS的白血病研究小组,包括AML. 合作旨在通过提供定制的基因组测试规程和临床解释支持,扩大新兴市场获得高质量诊断解决方案的机会。 这一努力表明伊鲁米纳的全球扩张战略及其致力于使高精度癌症诊断的获得民主化
- 2023年1月,Agilent Technologies Inc. (U.S.)在其SureSelect投资组合内推出了一款新的 Myeloid 面板,专门设计用于在AML中检测临床相关的突变. 该面板与NGS工作流程无缝地融合,旨在支持临床实验室的研究和诊断. 这一创新反映出阿吉伦特在肿瘤学方面的投资不断增加,对基于基因的定向AML测试解决方案的需求也不断增加。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











