



全球救护车护理医疗软件市场分割,按产品类型划分(EHR/EMR软件、实践管理软件、收入周期管理软件、患者参与软件、远程保健软件、转诊管理软件、人口健康与分析软件、电子准备软件和救护车外科中心管理软件)、技术(AI/ML功能化、语音识别、移动应用、IMT功能化和API功能化)、应用程序(临床文件、任用管理、电子准备、临床决策支持、远程病人监测、分析与报告、病人口腔和参与以及转诊管理)、终端用户(医院办公室、特殊诊所、救护车外科中心、诊断中心和门诊部) 2033年工业趋势和预测
救护车医疗软件市场规模和增长率是什么
- 根据数据桥市场研究分析,流动护理医疗软件市场的价值为:2025年92.8亿美元预计将达到到2033年达到296.9亿美元,生长在一个从2026年到2033年,CAGR为15.65%..
- 市场由于转向低成本门诊和社区护理、越来越多地采用以云为基础的保健软件、日益增长的互操作性需求、以及扩大使用收入周期管理、病人参与和人口健康解决方案,正在经历持续的增长。
- 越来越多的程序从住院设施转移到门诊设施,加上对高效临床文件、时间安排、账单和病人管理的需求增加,迫使医生办公室、专科诊所和门诊外科中心采用先进的医疗软件。 以云为基础的平台、AI/ML驱动的解决方案和互操作系统正在越来越多地取代分散的遗留系统,为门诊护理提供可扩展、自动化和综合的环境。
市场大小和预测
- 全球市场价值(2025):9.28亿美元
- (2033年):29.69亿美元
- CAGR(2026-2033年): 15.65%
- 2025年主要区域:北美
- 快速增长区域:亚太
救护车医疗软件市场的主要外卖是什么
- 北美主导了流动护理医疗软件市场,2025年收入份额最大,为41.1%,辅以成熟的医疗保健信息技术基础设施,建立了报销系统,并广泛采用数字临床和行政解决方案.
- 亚太区域预计将是增长最快的区域,从2026年到2033年,CAGR增长为16.7%,其推动力包括扩大门诊保健基础设施、数字保健举措和在新兴保健系统中越来越多地采用医疗软件。
- 流动EHR/EMR软件部分在2025年以28.5%的比重带动了市场,其驱动力是越来越多地采用数字病人记录、对高效临床文件的需求、改进互操作性、精简门诊工作流程
- 人口健康和分析软件是增长最快的产品类型,预计将登记16.4%的CAGR,反映出对数据驱动的护理管理、预测分析、慢性病监测和协调门诊保健服务的需求激增。
- 移动应用部分在2025年占27.6%收入份额的技术类别中占据了主导地位,其主导因素是在医疗保健领域越来越多地使用智能手机,对远程获取患者记录的需求,方便的患者参与,以及越来越多地采用数字保健服务。
- 在2025年,临床文献占市场份额的30.0%,医疗保健机构更倾向于寻求有效的病历管理、准确的临床数据采集、精简文献工作流程并减轻行政负担。
- 远程病人监测部门是增长最快的应用类别,CAGR为17.0%,其驱动力是持续病人监测需求增加、慢性病流行率上升、虚拟护理扩大、更多采用连接医疗器械
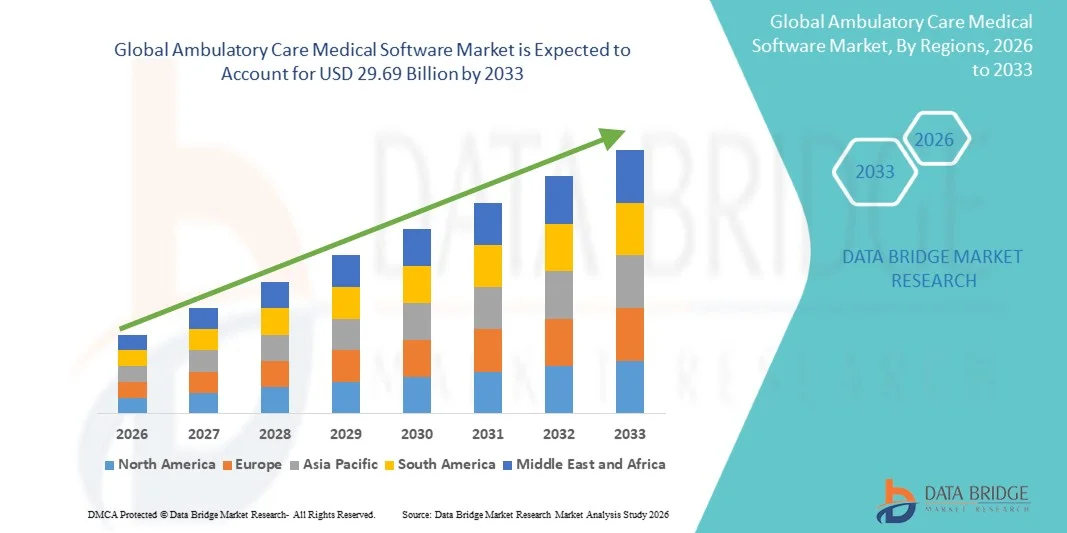
医用软件市场分布
|
属性 |
急救医疗软件关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
急救医疗软件市场的主要趋势是什么
- 流动护理提供者越来越多地采用AI驱动的临床文献和工作流程自动化软件来减少行政工作量,简化EHR互动,并允许临床医生花更多的时间来治疗病人.
- 例如,在2025年3月,微软推出了"龙潜",结合环境监听,基因AI,语音识别,实现临床文献自动化,地表医疗信息,并跨流动和其他护理环境执行行政任务. 微软报告说,临床医生利用其环境AI能力,每次接触可节省约5分钟。
- Ambient AI软件可以实时捕捉患者-临床对话,将互动转化为结构化的临床笔记,并支持自动化订单,转介,摘要等与EHR相关的工作流程.
- 以云为主和人工智能为主的移动平台正越来越多地将临床,行政和病人管理功能整合到统一的数字环境中来,减少了对分散的遗留系统的依赖,提高了工作流程效率.
- 例如,2025年8月,甲骨文公司为美国流动服务提供者推出了下一代甲骨文健康EHR,将背景和对话AI与语音工作流程相融合,以帮助临床医生获取病人信息并减轻行政负担。
- 随着流动组织继续优先考虑自动化、临床医生效率、互操作性和以病人为中心的数字工作流程,预计AI辅助医疗软件的采用会加快,强化智能软件,将其作为现代门诊护理的核心组成部分。
救护车医疗软件市场的主要驱动者是什么
- 门诊和流动护理的提供迅速扩大,增加了对能够管理电子健康记录、时间安排、账单、临床文件、病人参与和分布式护理环境的护理协调的医疗软件的需求。
- 例如,2026年5月,CMS宣布了29个早期采用电子事先授权加速倡议的机构,其中包括EHR开发者,如雅典纳健康、临床工作、Epic、MEDITECH、现代医学、甲骨文和特鲁布里奇,以及医生实践和卫生系统。 该倡议涉及工作流程和妨碍电子事先批准的技术障碍,旨在减轻临床医生的行政负担。
- 救护车供应商、医生做法、专科诊所和外科中心正在越来越多地整合可互操作的软件平台,以便在供应商、应用程序、付款人、药店和诊断系统之间有效交换病人信息。
- 例如,2025年6月,CMS宣布了为数字保健生态系统建立基础基础设施的倡议,包括一个动态的互操作性国家提供者目录,扩展了Blue Button 2.0 API功能,在护理点试点普遍提供数据,以及加强可信赖的数据交换。 这些举措支持保健提供者之间更大的互操作性和数字信息交流。
- 随着保健组织日益依赖数字记录、互操作数据交换以及自动化临床工作流程以提高门诊效率,流动医疗软件对于提供护理的现代化和支持协调的病人管理仍然至关重要。
哪些因素挑战了救护车医疗软件市场的增长
- 保健网络安全和病人数据隐私要求给流动医疗软件供应商带来了重大挑战,因为紧急保健软件和连接的应用程序储存了大量敏感的电子保护健康信息。
- 例如,2025年7月,HHS宣布与纽约流动手术中心Syracuse ASC达成HIPAA和解,此前对可能违反HIPAA安全和违反通知规则的勒索物品进行了调查,突出了流动组织面临的网络安全风险。
- 较小的医生做法和流动组织在实施网络安全控制、系统升级、访问管理、加密和监管合规措施时可能面临更高的成本和业务复杂性。
- 例如,2025年4月,卫生局宣布与PIH Health公司在一次钓鱼袭击后结算了60万美元,这次袭击导致近200 000人遭受破坏,表明与保护电子健康信息有关的财务和业务后果。
- 网络攻击日益复杂,加上严格的隐私要求和持续安全投资的需要,可能增加医疗软件部署的总成本和复杂性,特别是对较小的流动供应商和资源受限制的保健组织而言。
救护车医疗软件市场如何分割
流动护理医疗软件市场根据产品类型、技术、应用和最终用户进行分拆。
- 以 产品类型
以产品类型为基础,将市场分入流动EHR/EMR软件,实践管理软件,收入周期管理软件,患者接触软件,远程保健软件,转诊管理软件,人口健康与分析软件,电子预告软件,以及流动外科中心管理软件. 救护车EHR/EMR软件在2025年占了28.5%的市场份额. 这些系统支持门诊环境中的数字临床文献和病人记录管理。 它们帮助保健提供者有效地获得病人的病史和临床信息。 救护车EHR/EMR平台与调度、计费和电子规范工作流程相融合。 对互通性电子健康记录的需求日益增加,这有利于跨医务室和专科诊所的收养。
人口健康与分析软件是增长最快的部分,在预测期间的CAGR为16.4%。 这些解决方案有助于提供人员分析病人人口并查明保健趋势。 它们支持风险分层、预防护理和慢性病管理。 与电子健康记录的结合使得人们能够获得更广泛的临床数据集。 高级分析与人工智能改进了临床决策和护理协调. 对基于价值的护理的日益重视预计将支持对人口健康和分析解决方案的需求。
- 按技术分列
在技术的基础上,市场被分割成AI/ML启用,语音识别,移动应用,IOMT启用,API启用. 移动应用在2025年占了27.6%的市场份额. 移动应用为保健专业人员提供了方便的临床和行政信息。 它们支持预约管理、病人沟通和远程查阅病历。 移动式平台提高了跨门诊点工作的医生的灵活性. 患者还可以使用应用程序进行排程,通知和数字化的接战. 智能手机使用量不断增长,对方便医保准入需求支持市场采用.
AI/ML 启用技术是增长最快的部分,在预测期间CAGR为16.5%. 人工智能支持临床文献,工作流程自动化,决策支持. 机器学习工具可以识别患者数据中的规律,并协助风险评估. 人工智能软件有助于减少保健专业人员重复的行政活动。 环境文件和对话界面正在增加人工智能在流动工作流程中的使用。 继续发展保健护理办法可望支持在门诊设施中采用。
- 通过应用程序
根据应用情况,将市场分入临床文献,预约管理,电子预告,临床决策支持,远程患者监测,分析与报告,患者门户与接触,转诊管理等环节. 2025年,临床文献以30.0%的份额为市场主导。 临床文献是流动医疗软件的基本功能. 它使医生能够记录病人的诊疗、诊断、治疗计划以及后续信息。 数字文档支持门诊部和专科诊所的护理连续性。 与电子健康记录的结合有助于获得患者信息。 对高效文件编制和工作流程自动化的需求有助于这些解决方案的广泛采用。
远程病人监测是增长最快的应用程序,在预测期间登记CAGR为17.0%. 远程病人监测软件使提供者能够追踪传统临床环境以外的病人信息. 这些平台可以支持慢性病管理和后处理后续. 与相关医疗设备的结合有助于收集患者产生的健康数据。 远程监测有助于保健组织在预约之间与病人保持沟通。 对虚拟护理和分散提供保健服务的兴趣增加,预计会支持应用的增长。
- 按终端用户
在最终用户的基础上,市场分为医师办公室、专科诊所、流动外科中心、诊断中心和门诊部。 2025年,医科办公室占了市场的46.3%。 医务室是门诊门诊和日常医疗服务的主要场所。 这些设施使用软件进行临床文献、时间安排、计费和病人交流。 救护车医疗软件帮助医师办公室管理行政和临床工作流程. 基于云的解决方案为具有不同业务要求的做法提供了可扩展性。 对高效门诊护理服务的需求不断增加,有助于在医生办公室采用软件。
门诊外科中心是增长最快的最终用户部分,在预测期间登记为16.2%。 门诊外科中心越来越多地采用数字系统来管理外科工作流程和病人记录。 软件解决方案支持调度,文档,计费,以及操作后后续. 与电子健康记录的结合改善了提供者和设施之间的信息交流。 选定程序从住院医院转移到门诊环境,有助于扩大门诊服务。 日益强调业务效率和协调外科护理,预计将推动在流动外科中心采用软件。
哪个地区拥有救护车医疗软件市场的最大份额
- 北美主导了流动护理医疗软件市场,2025年收入份额最大,为41.1%,辅以成熟的医疗保健信息技术基础设施,建立了报销系统,并广泛采用数字临床和行政解决方案.
- 本区域还受益于广泛的互操作性要求、已建立的基于价值的护理系统,以及在医师办公室、专科诊所和流动外科中心越来越多地采用人工智能保健软件。 对综合临床文献、病人参与、收入周期管理和数据交换解决方案的需求不断增加,这继续加强了北美在全球市场上的领导地位。
美国救护车医疗软件市场透视
美国流动护理医疗软件市场由于广泛采用电子保健记录、先进的保健信息技术基础设施和对互通数字保健解决方案的需求增加而出现强劲增长。 国内成熟的门诊护理生态系统,以及越来越多地采用以云为基础的、人工智能化的和移动的保健软件,正在推动医师办公室、专科诊所和流动外科中心的需求。 此外,越来越重视基于价值的护理、临床文献、收入周期管理和患者的参与,正在加速在流动保健提供者之间采用软件。
亚太救护车医疗软件市场透视
亚太流动医疗软件市场预计将迅速增长,其推动力包括增加医疗保健数字化,扩大私人医疗保健网络,以及中国、印度和日本等国对数字卫生基础设施的投资增加。 越来越多的电子健康记录、云平台、远程保健和移动保健应用正在支持区域市场扩张。 此外,国家数字保健倡议、慢性病管理需求增加以及对可扩展和可互操作的门诊软件解决方案的需求正在加速在保健提供者中采用。
日本救护医疗软件市场透视
由于对医疗保健数字化、电子医疗记录和先进门诊护理技术的投资不断增加,日本流动护理医疗软件市场持续增长。 保健提供者越来越多地采用以云为基础的平台、互操作系统和分析解决方案来改进临床记录、护理协调和病人管理。 此外,日本人口老化、对慢性病管理的需求增加、以及注重提供数字化保健服务,进一步推动了日本的市场增长。
中国救护车医疗软件市场透视
中国流动医疗医疗软件市场正在快速发展,其驱动力是增加医疗保健数字化,扩大门诊网络,政府注重电子医疗记录和医疗保健信息基础设施. 医院和门诊设施越来越多地采用以云为基础的、人工智能化的和互操作的软件平台,大大推动了市场需求。 此外,不断增加的保健技术投资、对有效病人管理的需求和数字保健基础设施的持续发展,都支持了中国流动护理医疗软件的扩展。
英国救护车医疗软件市场透视
英国流动护理医疗软件市场正在稳步增长,并得到了持续的医疗保健数字化、已建立的门诊基础设施以及越来越多地采用可互操作的数字保健平台的支持。 对以云为基础的环境HR系统、病人接触技术和数据共享解决方案的投资不断增加,正在促进市场增长。 此外,日益强调提高门诊能力、协调护理和安全的保健信息交流,正在加强全英国对先进的流动护理医疗软件的需求。
德国急救医疗软件市场透视
德国的流动医疗软件市场正在稳步扩大,原因是该国建立了保健基础设施,增加了数字保健投资,电子保健记录继续现代化。 保健提供者越来越多地利用以云为基础的互操作软件解决方案进行临床文献、病人管理、时间安排和护理协调。 AI带动的保健技术、数据交换能力和数字保健基础设施的持续进步,以及日益强调安全和协调的门诊护理,正在进一步推动德国的市场增长。
急救医疗软件市场上的哪家顶级公司
流动护理医疗软件行业主要由历史悠久的公司领导,包括:
- 雅典纳健康公司(美国).
- 电子临床工作(美国).
- Epic系统公司(美国).
- NextGen保健公司(美国).
- 甲骨文(美国).
- Veradigm有限责任公司(美国)
- (美国)
- Greenway Health, LLC (美国).
- 特布拉科技股份有限公司(美国)
- CareCloud Corporation (美国).
- 医学现代化股份有限公司(美国)
- 高级MD (美国).
- 精英健康公司(美国)
- 资格赛 (美国).
- RXNT (美国).
- EHR实践(美国)
- 韦斯塔尔 (美国).
- 接地 (美国).
- Canvas医疗股份有限公司(美国)
- Azalea健康创新公司(美国)
急救医疗软件市场的最新动态是什么
- 2025年2月,Athenahealth和Abridge宣布合作,将环境听觉和基因AI能力整合到Athenahealth的流动护理解决方案中. 合作旨在支持实时临床文献,并减少流动护理做法的行政工作量,加强将AI纳入门诊保健工作流程.
- 2025年2月,克利夫兰诊所宣布推出Ambience Health Care的AI平台,用于临床文献,临床文献的完整性,以及护理点编码. 该平台通过患者预约生成医疗笔记并提供访问后摘要,支持医生减少整个流动环境的文件工作量.
- 2024年10月,甲骨文揭幕了它的下一代EHR,旨在将AI嵌入跨临床工作流程. 该平台包含人工智能能力,可实现流程自动化,提供点护理洞察力,并简化医生和保健人员的任命准备、文件记录和后续行动。
- 2023年4月,eClinicalWorks宣布将来自Azure OpenAI Service的ChatGPT,认知服务和机器学习模型纳入其EHR和实践管理解决方案. 开发扩大了流动保健软件内的AI能力,同时侧重于可用性、安全和病人安全。
- 2022年6月,MEDITECH宣布Expanse Ambulatory可以使用独立和医生拥有的手术. 网络和触摸式流动急诊急诊室以及实践管理解决方案旨在提供灵活的临床工作流程,使诊所能够使用该平台,而无需在医院环境中使用Expanse急诊急诊室。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











