


全球汽车导航系统市场分割,按平台(Windows 计算机嵌入式(Win CE)和Android),系统类型(Factory Fited IVS,后市场IVS,个人导航装置和智能手机),车辆类型(Entry-level客车,Mid-Premium客车,奢侈客车和商用车辆),设备类型(In-Dash,Portable和移动导航系统),推进(ICE,和电动车辆),组件(Hardware,软件和连通性)-2033年行业趋势和预测
什么是汽车导航系统市场规模和增长率
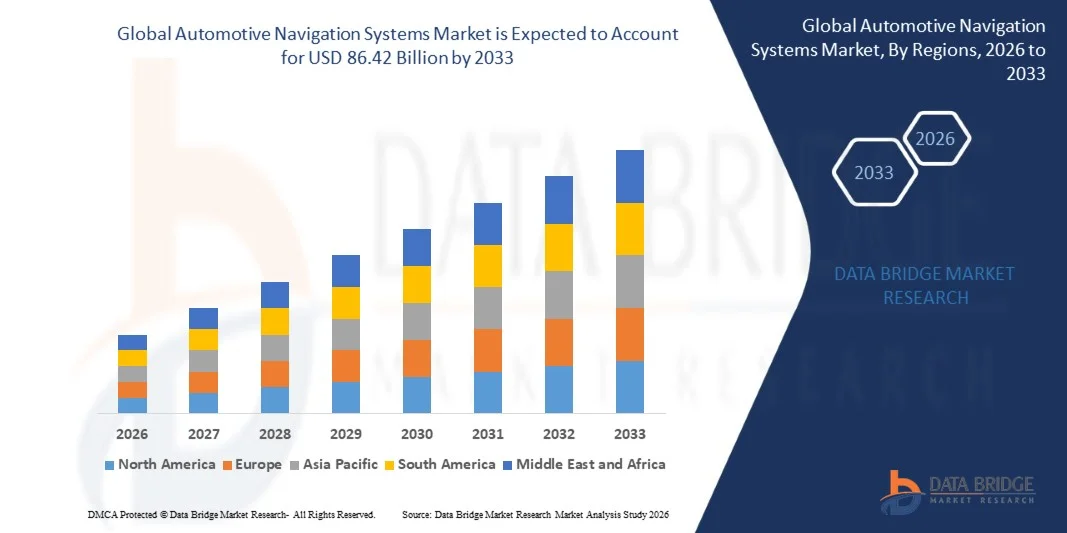
- 根据数据桥市场研究分析,汽车导航系统市场的价值为:2025年446.7亿美元预计将达到到2033年达到864.2亿美元,生长在一个2026年至2033年CAGR为8.60%.
- 由于对连接和智能车辆的需求不断增长,导航和数字制图技术迅速进步,导航系统与信息娱乐、远程数据学和先进驾驶员援助系统日益融合,市场正在经历持续增长。
- 越来越多地采用连接车辆,同时对实时交通信息、线路优化和基于地点的服务正在迫使汽车制造商和消费者采用先进的导航技术。 嵌入式和相接式导航系统正越来越多地取代独立的导航设备,提供实时更新,智能手机集成,云基服务,更个性化地驾驶体验.
市场大小和预测
- 全球市场价值(2025):44.67亿美元
- 预期市场价值(2033年):86.42亿美元
- CAGR预测(2026-2033): 8.60%
- 2025年主要区域:北美
- 快速增长区域:亚太
汽车导航系统市场的主要外卖是什么
- 北美主导了汽车导航系统市场,2025年收入份额最大,为30.4%,辅以高联通车辆穿透率,越来越多地采用先进的信息娱乐系统,汽车OEMs对软件定义的车辆平台进行了强有力的投资.
- 亚太区域预计将是增长最快的区域,2026年至2033年的CAGR为6.93%,其燃料来自扩大车辆生产,增加采用连接车辆,以及中国、印度、日本和韩国对智能导航和定位服务的需求不断增长。
- 机器人部分在2025年以60%的股权主导市场,其驱动力在于其灵活性、广泛的应用生态系统以及与连接的取悦平台的日益融合
- Windows 计算机嵌入式(Win CE)是增长最快的平台类型,预计将注册7.5%的CAGR,反映了在现有嵌入式汽车导航架构中持续使用的剧增.
- 2025年,该工厂安装了IVS分机,主导了系统类型类别,收入份额为55%,主导方向是越来越多地将导航直接纳入车辆信息娱乐系统。
- 2025年中普雷米客车占市场份额的35%,更倾向于将通航功能和相接的取乐功能纳入中程车辆.
- 移动导航系统段是增长最快的设备类型类别,CAGR为11.0%,由广泛采用智能手机所驱动,智能手机与车辆信息娱乐系统日益融合.
范围和汽车导航系统市场分割报告
|
属性 |
汽车导航系统关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
汽车导航系统市场的关键趋势是什么
- 汽车导航系统正日益演变为AI动力,连接的导航平台,将实时交通,云基映射,语音交互,EV充电信息,个性化的路由引导结合起来,提供更智能的乘车体验.
- 例如,在2025年11月,Google在Google地图中引入了双子动力导航功能,实现了无手对话驾驶,基于路由的地方发现,交通中断报告,以及EV充电器搜索.
- 汽车制造商越来越多地将导航软件与车辆专用数据和接通车辆生态系统相融合,使系统能够在生成路线时考虑车辆状况、充电要求、交通条件和实时道路信息。
- 导航与AI助手,3D可视化,头向上显示,和驱动辅助功能的融合,正在创造出更沉浸的导航体验,同时帮助驾驶员解释复杂的道路环境.
- 例如,在2025年1月,宝马公司推出了其全景iDrive,将能够投射导航和辅助驾驶信息的3D头向上显示器纳入到驱动器的视野领域,系统计划从2025年末开始采用新的宝马公司模型。
- 随着汽车制造商日益向软件定义和连接的车辆过渡,导航系统预计将成为集绘图、AI、信息娱乐、EV服务和驾驶员协助于一体的中央软件平台,从而加强其在下一代车辆结构中的作用。
汽车导航系统市场的关键驱动器是什么
- 迅速扩大连接和软件定义的车辆对能够提供实时交通信息、以云为基础的地图、连接路线和不断更新定位服务的汽车导航系统的需求大大增加。
- 例如,2025年8月,现代汽车印度公司报告说,其连通汽车技术已发展为连通汽车导航舱(ccNC),主计长OTA更新能力支持印度市场的软件界定车辆路线图。
- 汽车OEMs导航供应商和技术公司正在将导航与简历线路规划,充电站信息,车辆数据,以及机外软件更新,提高线路效率和互联互通的出行服务.
- 例如,在2025年9月,TomTom推出其下一代汽车导航应用软件,该软件以TomTom Orbis地图及其导航SDK为基础,同时强调EV导航200万个充电点的接入和汽车制造商更快地集成.
- AI动力导航,相接绘图,实时道路智能的日益部署正在加强导航系统在现代车辆平台上的作用,并支持它们与信息娱乐,远程数据,ADAS,自主驾驶技术相融合.
哪些因素挑战汽车导航系统市场的增长
- 连接的汽车导航系统越来越依赖于准确定位、不断更新的地图数据、云层连接和安全的车辆通信,为制造商和技术供应商带来了技术和网络安全挑战。
- 例如,在2025年7月,欧洲联盟空间方案机构推出了伽利略卫星导航系统,这是一个免费的全球导航信息认证服务,目的是在全球导航卫星系统干扰和渗透日益增加、可能影响车辆导航系统的情况下提供更可靠的定位信息。
- 这些挑战可能增加系统开发的复杂性,需要不断投资于网络安全、数据保护、软件验证、地图维护以及弹性定位技术,特别是随着导航与其他车辆功能相结合。
- 导航与信息娱乐系统不断增强的连通性也扩大了潜在的网络攻击表面,需要汽车制造商在整个车辆生命周期中加强认证,软件安全,数据保护和系统复原力.
- 例如,在2025年9月,NHTSA强调软件日益复杂和互联互通在现代车辆中制造出丰富的攻击表面,并强调需要随着连接技术的扩展而继续采取汽车网络安全措施.
- 因此,需要保持准确的地图、安全的连通服务、保护位置数据并不断更新软件,这仍然是一个重大挑战,有可能使先进的汽车导航系统的生命周期成本和技术要求增加。
汽车导航系统市场如何分割
汽车导航系统市场按平台、系统类型、车辆类型、装置类型、推进和部件进行分块
- 以 平台
以平台为基础,将汽车导航系统市场分入嵌入的窗口计算机(WIN CE)和和并机. 2025年,由于市场的灵活性、广泛应用的生态系统和与连接的娱乐平台的日益融合,机器人部分占了市场60%的份额。 基于Android的系统能够通过一个共同的软件环境实现导航,多媒体,语音辅助,以及连接的应用程序. 汽车制造商可以根据车辆的具体要求和数字驾驶舱建筑来定制这些平台. 与云服务一体化也使得能够频繁地进行导航和软件更新. 消费者日益熟悉Android接口,支持跨客车的采用。
窗口计算机嵌入部分(Win CE)预计将在2026年至2033年的CAGR记录上最快增长7.5%,并辅以现有嵌入式汽车导航架构的持续使用. 以中电子为基础的系统在已经部署已建入式软件基础设施的车辆平台中仍然具有相关性。 其相对成熟的架构以已确立的汽车硬件支持导航和取信功能. 更换和维护现有系统的需求有助于继续使用。 汽车供应商还受益于既定的发展和综合框架。
- 按系统类型
以系统类型为基础,汽车导航系统市场被分割成装有IVS的工厂,后市场IVS,个人导航装置和智能手机. 2025年,该工厂安装了IVS机段,占市场份额55%,并辅之以将导航直接纳入车辆娱乐系统。 工厂安装的导航提供与车辆显示、控制、全球定位系统硬件和连通服务的无缝互动。 自动起动器可以优化单个车辆平台的导航软件,并与其电传matics和ADAS功能相融合. 这些系统还支持实时流量信息和地图更新. 消费者对连接的和技术上先进的车辆的需求不断增长,支持工厂专用的解决方案。
由于现有车辆的导航升级需求,市场后期IVS部分预计将在2026年至2033年达到9.5%的CAGR增长最快。 后市场系统使车辆所有人能够增加导航、多媒体、智能手机连接和交通信息能力。 负担得起的连接系统日益普及,有利于价格敏感的消费者采用。 商业车队还可以使用后销系统来改进路线和位置跟踪. 电子商务和后勤的扩大正在使运载工具对导航解决方案的需求增加。
- 按车辆类型
以车型为基础,将汽车导航系统市场分入起降级客车,中超客车,豪华客车,商用车. 2025年中超客运车辆段以35%的比重占据了市场主导地位,并越来越多地将通航功能和相接的取悦功能融入中程车辆. 汽车制造商越来越多地使用数字驾驶舱技术来区分这类车辆。 导航系统提供线路指导,交通信息,利益点信息,以及连接服务. 与豪华车辆相比,该部分得益于庞大的客户基础。 消费者对连通特性的日益期望正在鼓励制造商提供超出溢价模型的综合导航。
商业车辆段预计将增长最快,从2026年到2033年的CAGR增长为10.0%,原因是对车队路线、物流优化和实时导航的需求不断增加。 商业运营商使用导航系统来减少不必要的出行,提高线路效率. 以卡车为导向的通航可以将道路限制,车辆尺寸和重量限制等内容纳入路线规划. 电子商务和最后一英里交货的扩大进一步增加了对高效导航的需求。 连接导航还可以支持机队监测和定位服务.
- 按设备类型
以装置类型为基础,汽车导航系统市场被分入内装式,便携式和移动导航系统. 活地段在2025年以55%的比重占据了市场主导地位,辅以与车辆仪表板和娱乐架构的直接融合. in-dash导航为地图,线路指引,交通信息,以及感兴趣的点提供了专用接口. 现代系统可以整合语音辅助,智能手机连接,3D地图,以及实时交通服务. 与车辆控制和显示器的融合提供了无缝导航体验. 汽车制造商越来越多地将导航纳入连接的驾驶舱平台。
移动导航系统部分预计将在2026年至2033年达到11.0%的CAGR增长最快,其驱动力是广泛采用智能手机,智能手机与车辆信息娱乐系统之间日益融合. 基于智能手机的导航提供频繁更新的地图,直播交通信息,以及云相连接的应用. 消费者可以在不购买专用导航硬件的情况下,使用熟悉的导航应用程序跨越多辆车辆. 通过Android Auto和Apple CarPlay的智能手机连接进一步支持了车辆内部的移动导航应用. 移动绘图服务的持续改进正在增强导航功能。
- 通过推进
在推进的基础上,汽车导航系统市场被分割成ICE和电动车辆. ICE机务段于2025年以65%的比重主导了市场,反映了内燃机车的大型安装基础. 导航系统被广泛融入了常规客车和商用车辆. 现有的车队还产生对市场后期导航解决方案的需求。 ICE车辆仍然占全球车辆总数的一大部分。 汽车制造商继续将连通导航与信息娱乐和远程数据一起纳入常规车辆平台。
电动车辆段预计将在2026年至2033年达到12.0%的CAGR增长最快,因为对EV专用导航功能的需求不断增加。 EV导航可以将电池状态,能耗,充电站可用性,充电停止建议等内容纳入线路规划. 这些功能帮助驾驶员管理出行过程中的距离和充电要求. 日益增长的EV的采用正在扩大能感导航的可处理市场. 导航系统越来越多地与充电网络和车辆能源管理系统相连接。
- 按构成部分
在组件的基础上,汽车导航系统市场被分割成硬件,软件和连通性. 硬件部分在2025年占了市场50%的份额,同时对显示器、全球定位系统接收器、处理器、天线和导航控制装置的需求也予以支持。 硬件为定位,映射可视化,路由计算,和驱动器交互提供了物理基础. 越来越多地采用更大和更高分辨率的显示,正在加强对先进硬件的需求。 更强大的处理器可以实现实时流量处理,3D映射,和语音识别功能. 硬件也正被日益地融入更广泛的数字驾驶舱和娱乐架构.
由于对云连接导航和实时信息服务的需求不断增加,预计2026至2033年的CAGR增长最快,为11.0%。 连接使导航系统能够接收现场交通、道路条件、天气和位置数据。 它还支持空中地图和软件更新而无需人工系统干预. 与4G,5G,嵌入式SIM集成,车辆通信平台正在扩展导航功能. 被连接的系统还可以支持动态路由和以云为基础的定位服务.
哪个地区拥有汽车导航系统市场的最大份额
- 北美主导了汽车导航系统市场,2025年收入份额最大,为30.4%,辅以高联通车辆穿透率,越来越多地采用先进的信息娱乐系统,汽车OEMs对软件定义的车辆平台进行了强有力的投资.
- 本区域还受益于广泛整合实时交通信息、云通导航、智能手机连接和语音导航,同时越来越多地采用电动和接通车辆,加强了对先进线路规划和定位服务的需求。 对智能运输技术和数字驾驶舱系统的投资不断增长,继续支持北美在全球汽车导航系统市场的强大地位.
美国汽车导航系统市场透视
美国汽车导航系统市场由于越来越多地采用连接车辆、先进的信息娱乐系统以及软件界定的车辆技术而出现强劲增长。 国内成熟的汽车生态系统,加上实时交通信息的日益整合,云通通航,以及人工智能驱动的线路优化,正在驱动客运和商用车辆的需求. 此外,汽车制造商对接通的数字驾驶舱和智能移动解决方案的投资不断增加,加快了先进导航系统的集成.
亚太汽车导航系统市场透视
亚太汽车导航系统市场预计将迅速增长,其动力是汽车生产扩大、连接车辆的采用增加以及中国、日本和韩国等国对智能运输技术的投资增加。 消费者对先进信息娱乐、实时导航、远程数据以及驾驶员援助功能的日益增长的需求正在支持区域市场扩张。 此外,越来越多的电动车辆和下一代互联互通技术的部署正在加速跨越客运车辆和商业车辆的导航系统的一体化。
日本汽车导航系统市场透视
日本汽车导航系统市场由于拥有强大的汽车制造基础、先进的机动性基础设施以及越来越多地采用连接的车辆技术而持续增长。 汽车制造商正在越来越多地将导航与智能信息娱乐、司机协助、实时交通信息和车辆连接系统结合起来,以加强车辆内的经验。 此外,自动驾驶、数字制图和人工智能导航方面的持续进步还进一步促进了日本的市场增长。
中国汽车导航系统市场透视
中国汽车导航系统市场以扩大车辆生产为动力,越来越多地采用接通和电动车辆,对先进乘车技术的需求不断增长. 实时导航,智能信息娱乐,数字映射,跨客运车辆互联互通的移动服务日益融合,极大地推动了市场需求. 此外,加大对自主驾驶,智能出行基础设施,下一代车辆互联互通等投资力度,为中国汽车导航系统的快速发展提供支持.
英国汽车导航系统市场透视
英国汽车导航系统市场正在稳步增长,越来越多地采用连接汽车服务、先进的信息娱乐平台和综合导航技术。 对实时交通信息,云接通服务,个性化路线引导的需求不断增长,促进了客货车辆的市场扩张. 此外,AI辅助导航、空中软件更新和车辆连通技术的整合正在增强导航功能,并支持英国市场的持续发展。
德国汽车导航系统市场透视
德国汽车导航系统市场正在稳步扩大,因为德国拥有强大的汽车制造基地、先进的机动技术,并且越来越多地采用连接和自动化的驾驶解决方案。 汽车制造商正日益将导航与驾驶员协助,数字制图,智能取悦,点对点路线指导相结合,以提升乘车驾驶经验. 自动驾驶、连通机动性和智能运输系统的持续进步,以及汽车技术的强劲发展,正在进一步推动德国的市场增长。
汽车导航系统市场上的哪家顶级公司
汽车导航系统行业主要由历史悠久的公司领导,包括:
- 汤姆国际社(荷兰)
- 加明有限公司(美国).
- 罗伯特·博施股份有限公司(德国)
- 大陆集团(德国)
- 代森公司(日本)
- AISIN公司(日本)
- 先锋公司(日本)
- JVCKENWOOD公司(日本)
- ALPS ALPINE CO., LTD.(日本)
- 瓦莱奥(法国)
- 阿普蒂夫(瑞士)
- Visteon公司(美国)
- ZF Friedrichshafen AG(德国)
- 三菱电气公司(日本)
- HYUNDAI MOBIS(韩国)
- NVIDIA公司(美国)
- Qualcomm科技股份有限公司 (美国).
- NXP 半导体(荷兰)
- Trimble Inc. (美国).
- 地图盒 (美国).
汽车导航系统市场的最新发展是什么
- 2025年9月,TomTom宣布推出新的"汽车导航应用"(Automotive Navigation Application),这是一种现成的解决方案,旨在帮助汽车制造商更快地将定制导航纳入车辆信息娱乐系统. 该应用程序结合了TomTom Orbis地图,导航SDK,一个用户界面层,以及车辆集成资源,同时支持实时导航,EV优化路由,充电站信息. 这一发展反映出日益转向软件界定的车辆导航,并加快了先进导航技术的一体化。
- 2025年7月,Google宣布里维安导航与Google地图,为里维安司机提供Google地图的路由,估计到达时间,交通信息,卫星图像,并放置信息. 导航系统还包含了里维安特有的EV功能,包括充电站规划和充电分数. 这一发展表明,以云为基础的绘图、实时交通信息和电动车辆能力日益融入汽车导航系统。
- 2023年2月,梅赛德斯-奔驰和谷歌宣布建立长期战略伙伴关系,为梅赛德斯-奔驰车辆发展下一代通航经验. 梅赛德斯-奔驰计划利用Google Maps平台的能力,包括详细的位置信息,实时和预测的交通信息,以及自动改道,来建设自己的品牌导航系统. 开发重点突出先进测绘服务日益融入自动起动器专用导航平台和软件自定义车辆系统.
- 2023年2月,梅赛德斯-奔驰还勾勒出其MB.OS软件平台,旨在将信息娱乐,自动驾驶,车辆功能,充电技术在灵活,可更新的车辆操作系统内连接. 开发该平台是为了支持将数字服务和导航能力与车辆数据和功能更深入地结合起来。 这一发展突出了汽车导航从独立功能向连接车辆内综合软件平台的过渡。
- 2021年3月,Volvo Cars推出了一个升级的XC60,其以Android为基础的信息娱乐系统具有集成的Google应用和服务,包括Google Maps用于导航,Google Assistance,和Google Play. 新系统的目的是通过综合数字服务包提供更大的连通性和个性化,支持在客车中更广泛地采用连接导航和以软件为基础的信息娱乐。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











