


全球自主农场机器人市场划分,按机器人类型(自主拖拉机、机器人收割机、杂草机器人、无人机喷洒机、栽培和种子机器人、畜禽机器人、土壤和田地机器人、收割无人机、智能农场车辆)、自主级别(半自主、完全自治)、应用(精密农场、劳动力优化、生产力提高、成本降低、作物监测、可持续农业、农场自动化)、农场规模(小农场、中小型农场、大农场)、提供(硬件、软件、服务)、农业环境(户外农场、室内农场)、终端用户(商业农场和种植者、农业合作社、奶业和畜牧业农场、温室经营者、农业服务提供者、政府和研究组织) -- 2033年工业趋势和预测
什么是自主农场机器人市场规模和增长率
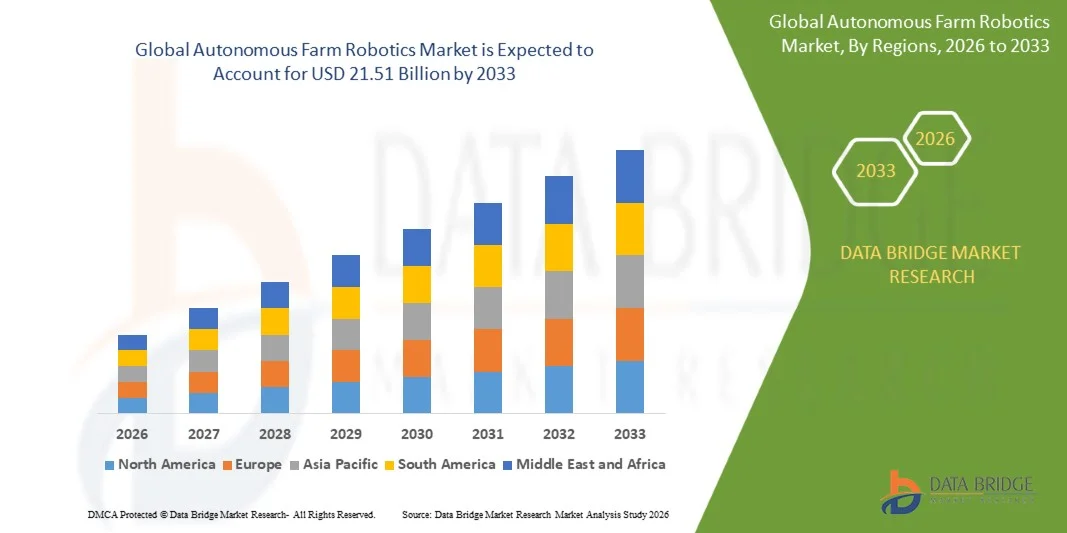
- 根据数据桥市场研究分析,自主农场机器人市场的价值为:2025年32亿美元预计将达到到2033年2151亿美元,生长在一个2026年至2033年CAGR为26.9%..
- 由于农业劳动力日益短缺,对精准农作的需求增加,提高农业生产力的压力越来越大,以及人工智能、计算机视觉、自主导航的迅速发展,市场正在迅速增长。李达尔全球定位系统/全球导航卫星系统,传感器s,边缘计算,和机器人。
- 自主的农场机器人正在日益超越试点项目,转向在野外作物、特有作物、果园、葡萄园、温室和牲畜经营中进行商业部署。 自动拖拉机 机器人杂草机农业无人驾驶飞机正在将收获机器人和自主野外车辆纳入农业工作流程,以便在有限的人力干预下开展重复和劳动密集型活动。
- 在减少水、化肥、农药、燃料和其他投入需求的同时,越来越需要生产更多工人较少的食品,这就迫使种植者采用自主的机器人技术。 机器人与精密农业的融合使机器能够收集实地信息,解释环境条件,作出操作决定,并随着自主程度的提高而执行农业任务. 关于农业机器人的研究确定劳动力短缺、精密农业、AI、机器视觉和自主机械是支持市场扩张的主要因素。
市场大小和预测
- 全球市场价值(2025):3.20亿美元
- 预期市场价值(2033年):21.51亿美元
- 预测CAGR(2026-2033):26.9%
- 2025年主要地区:北美
- 最快增长地区:亚太
自主农场机器人市场的主要外卖是什么?.
- 北美主导了全球自主自主农场机器人市场,2025年收入份额最大,为36.28%,辅以大规模商业农业,高农业劳动力成本,强精密农业基础设施,高采用GPS/GNSS和连接机械,并有领先的农业机械和机器人公司. 该地区特别适合自治系统,因为大型的排耕农场可以实现更高的设备利用率,并将自动化投资分散在广泛的耕地上。
- 亚太区域预计将是增长最快的区域,从2026年到2033年,CAGR为27.8%,农业劳动力短缺、农业人口老化、机械化程度提高、政府对智能农业的支持、粮食生产需求扩大、农业无人机、自主机械和人工智能农业系统的迅速采用都为该地区提供了燃料。
- 自主拖拉机部分在2025年占据了42.56%的市场份额,反映了自主拖拉机平台作为基本机器人系统在耕作、播种、喷洒、运输和外勤业务方面的中心作用。 对自主农业机器人的研究也确定自主拖拉机平台为领先类型类别.
- 无人驾驶飞机喷雾器预计将在2026年至2033年达到28.8%的CAGR增长最快,同时越来越多地用于作物监测、测绘、喷洒、传播、作物保护和实地监测。 DJI报告说,截至2025年7月,100个国家正在使用其50多万架农业无人驾驶飞机,这表明航空机器人的采用规模正在扩大。
- 随着AI、计算机视觉、LiDAR、全球导航卫星系统、传感器聚变、边缘计算和远程监测技术的改进,全自主部分预计将在2026至2033年达到31.2%的CAGR增长最快。 半自治系统目前占已安装基地较大的部分,因为在向更高程度自治过渡期间,农民仍然倾向于接受人的监督。
- 预计大型农场将在2025年占58.78%的市场份额的农场规模中占主导地位,因为它们拥有更多的资本、更大的耕地、更高的设备利用率以及更强大的经济激励机制来实现自动化。
- 硬件预计将占最大报价份额,2025年市场份额为58.56%,因为自主拖拉机,机器人车辆,无人机,传感器,相机,导航系统,计算单元,机器人臂等物理组件代表了自主农场机器人的核心基础设施.
报告和农场自主机器人市场分割
|
属性 |
自主农场机器人关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
自主农场机器人市场的关键趋势是什么?.
- 人工智能和计算机视觉正在成为自主农场机器人的核心技术,使机器能够识别农作物,杂草,障碍物,地形条件,牲畜等没有连续操作员投入的物体.
- 例如,2025年1月,John Deere在CES 2025推出多台自主农机,包括大型农业的自主9RX拖拉机和空气喷洒的自主5ML果园拖拉机。 该公司的第二代自主技术结合了计算机视觉,AI和相机,而果园拖拉机则增加了LiDAR来改善密集果园环境中的感知.
- 向自发舰队而不是个别自发机的移动也正逐渐成为一个重要的趋势. 农场日益寻求协调拖拉机,无人机,工具,侦察机器人,以及数据平台,以便多台机器能够配合集中监管.
- 精密喷洒正成为自主机器人的主要应用. AI驱动的视觉系统可以识别出杂草并有选择地使用除草剂,减少不必要的化学用,同时保持作物保护的有效性.
- 例如,John Deere's See & Spray技术使用相机相机视觉和机器学习来区分植物与杂草,并有选择地活化喷雾喷嘴. 这种技术表明从常规机器自动化向决策自主的过渡。
- 农业无人驾驶飞机也从遥控设备演变成日益自动化的系统。 现代无人机融合了RTK定位,雷达,LiDAR,计算机视野,地形跟随,自动飞行规划,精密应用技术.
- 例如,在2025年7月,DJI Agriculture Global推出了Agras T100,T70P和T25P等农业无人驾驶飞机,具有更智能的自动化操作功能. Agras T100支持喷洒、传播和起重应用,并纳入LiDAR、毫米波雷达和多相机视觉系统。
- 自主收割是另一个主要技术趋势,特别是劳动密集型特产作物。 在软机器人,机器人抓取器,深度感知,机器视觉,和AI方面的进步,正在提高机器人定位,评估,选取和处理微妙作物的能力.
- 随着农场运营商越来越多地寻求连续运作、降低劳动力依赖度、精确输入应用以及提高资源效率,自主的农场机器人预计将从单个任务自动化过渡到相互关联的多机器人农业生态系统。
自主农场机器人市场的主要驱动力是什么?.
- 农业劳动力的迅速短缺和成本上升是自主农业机器人最强大的驱动力之一。 农民很难找到工人从事季节性和重复性的工作,如种植、喷洒、除草、收割和作物监测等。
- 例如,John Deere在2025年推出新的自主农业机械时,将熟练劳动力的提供视为一项重大挑战。 其自主的9RX拖拉机旨在让农民在耕作作业期间从机器上走出并专注于其他农场活动.
- 商业农场规模不断扩大,为自主机械创造了有利的经济条件。 大型农场可在数千英亩的土地上分配机器人设备的资本成本,并在关键的种植、喷洒和收割窗口使用更长时间的机器。
- AI和计算机视觉的快速发展正在增加能够自动化的农业任务数量. AI系统可以解释图像和传感器信息,识别杂草和农作物,发现障碍,优化路线,支持实时决策.
- 精准农业的扩大是另一个主要的市场驱动力. 自主机器人可以结合全球导航卫星系统,相机,LiDAR,土壤传感器,天气信息,作物成像,和农场管理数据进行特定站点操作.
- 农业投入的成本和环境影响日益增加,也支持采用。 自主喷洒和除草机器人可以针对单个植物或被定义的区域,而不是将投入统一应用于整个领域。
- 农业无人机的迅速扩张进一步支撑了市场的增长. DJI报告,到2025年7月,100个国家正在使用超过50万架的农业无人驾驶飞机,这表明对自动航空农业平台的商业接受度不断提高。
- 机器人服务模式的发展有助于克服机器人设备的高昂前期成本。 在这些模式下,农民可以按亩地、小时或完成的任务支付机器人操作费用,而不是直接购买昂贵的设备。
哪些因素挑战着自主农场机器人市场的增长
- 由于集成AI处理器,相机,LiDAR,GNSS,传感器,机器人起动器,电动电路,电池,通信系统,以及专用软件于一身,先进的自主农场机器人需要大量的前期投资.
- 这种高成本会限制小农场的收养,特别是在农场规模分散,自主机械的投资回报难以说明理由的情况下。
- 农业经营环境是又一重大挑战. 与结构化的工业环境不同的是,农场的地势不均匀,有泥土,有灰尘,有雨,有变化的发光,有植被障碍,作物间距不规则,有不可预测的障碍.
- 在果园、葡萄园、密集的作物环境和卫星信号薄弱或受阻的地区,自主导航变得特别困难。 因此,机器人越来越需要将全球导航卫星系统、相机、激光雷达、雷达、惯性传感器和其他技术结合起来的传感器聚变。
- 安全和监管要求也是重大挑战。 自主机械在农场工人,牲畜,车辆,建筑物等农业用具附近运行,需要强力障碍探测,应急停放系统,远程监管,安全框架日益标准化.
- 互通性仍然是另一个限制,因为来自不同制造商的自发农场机械可能使用专有通信协议,软件环境,数据结构,以及控制接口.
自主农场机器人市场如何分割?.
自主农场机器人市场按机器人类型,自主水平,应用程度,农场规模,提供,养殖环境,终端用户划分.
- 按机器人类型
以机器人类型为基础,将市场分割为自主拖拉机,机器人收割机,除草机器人,无人机喷雾器,栽培并播种机器人,畜禽机器人,土壤与田地机器人,收割无人机,智能农用车辆等. 自主拖拉机部分在2025年占据了42.56%的市场份额,因为它们有能力进行多种农业作业,包括耕作、种植、喷洒、田地准备和运输,同时减少对人类操作者的依赖。 自主拖拉机平台日益被视作大规模田间农业的基础机器人系统,因为多个工具可以被接入一个单一的自主平台.
无人驾驶飞机喷雾器部分预计将在2026年至2033年期间以28.8%的CAGR增长最快,其动力是越来越多地采用作物监测、空中测绘、精确喷洒、作物保护、野外监测以及有针对性地应用农业投入。 现代农业无人机结合了RTK导航,相机,雷达,LiDAR,自动飞行规划,以及智能喷洒系统,使其越来越有能力在有限的运营商干预下进行农业业务.
- 按自主级别
在自主水平的基础上,全球自主农场机器人市场被分割成半自主和完全自主. 由于农民在使用自动化导航、导航、感知、执行控制和决策支持功能的同时,继续偏好人类监督,预计半自主部分将在2025年以72.11%的比重主导市场。 半自主系统提供了实现全面自动化的低风险途径,往往可以融入现有的农作机械和工作流程。
在AI、计算机视觉、LiDAR、全球导航卫星系统、传感器聚变、边缘计算、障碍探测、自主路径规划和远程监测等改进的推动下,全自主部分预计将在2026年至2033年期间以31.2%的CAGR增长最快。 完全自主的系统越来越有能力在没有连续作业的情况下完成确定的农业作业。 自主拖拉机和专用场机器人的商业化正在加速从辅助自动化向无人操作的过渡。
- 通过应用程序
根据应用情况,市场分为精准农作、优化劳动力、提高生产力、降低成本、作物监测、可持续农业和农场自动化。 精密农作部分代表了2025年占29.91%份额的主要应用,因为自主机器人可以将GNSS,传感器,计算机视觉,成像,AI,和农作管理数据结合起来,以更精密的空间执行农业操作. 精密耕作使种植者能够确定作物和土壤的可变性,并根据实际的田地需要运用水、化肥、杀虫剂和其他投入。
农业自动化部分预计将在2026至2033年期间以29.4%的CAGR增长最快,其动力是,对能够执行多重重复农业任务的自主系统的需求不断增加,而人类干预却很少。 自主拖拉机、机器人杂草机、无人机、收割机器人以及连接的农场管理平台的整合,使农场能够从孤立的自动化任务过渡到一体化的自主工作流程。
- 按农场面积
根据农场规模,将市场分入小农场,中农场,大农场. 预计大型农场部分将在2025年以58.78%的比重占据市场主导地位,原因是购买能力提高,经营面积大,设备利用率高,自动化经济激励更强. 大农场可以将自主机械的资本成本分配到更多的地亩上,并在劳动力有限的情况下,在关键的农业窗口中操作设备。
2026年至2033年,由于越来越多地采用机器人现成服务、设备租赁、共有、合作购买、付费使用模式和低成本自主平台,预计中小型农场部门增长最快,达到29.1%。 这些商业模式减轻了资本负担并允许较小的农场获得机器人能力而无需购买完整的系统. 压缩电动机器人和模块化自主平台的扩大预计也会改善无障碍环境。
- 通过提供
在提供的基础上,全球自主农场机器人市场被分割成硬件、软件和服务。 由于自主拖拉机,农业无人机,机器人收割机,相机,传感器,LiDAR,导航设备,机器人武器,机上计算系统,自主场平台的部署越来越多,预计硬件部分在2025年以58.56%的比重占据了市场主导地位. 硬件代表了自主农作的实物基础,机器人设备的相对高的购置成本大大促进了其收入贡献.
由于对基于AI的决策、自主导航软件、船队管理平台、作物识别系统、远程监测、数字制图、预测分析以及机器人控制软件的需求不断增加,软件部分预计将在2026年至2033年期间以27.4%的CAGR增长最快。 随着自主系统日益精密化,软件越来越多地负责感知,规划,决策,机器协调,以及性能优化. 因此,软件是通过订阅、更新、分析以及连通服务获得的经常性收入的一个日益重要的来源。
- 通过农业环境
在耕作环境的基础上,市场被分割为户外耕作,室内耕作,温室耕作,果园和葡萄园耕作等. 预计户外耕作部分将在2025年以68.34%的比重占据市场主导地位,原因是全球大面积的农田专门种植田地作物,并越来越多地部署自主拖拉机、无人机、机器人杂草机、精密喷雾器和田地机器人。 大规模的谷物、油籽、棉花和其他商品农场为自主机械提供了有利的操作条件,因为重复的实地作业可以产生巨大的劳动力和生产力效益。
温室养殖部分预计将在2026至2033年达到27.9%的CAGR增长最快,原因是对作物自动监测、收割、运输、授粉、植物处理和环境管理的需求不断增加。 温室提供了相对结构化的环境,自主机器人可以在其中以更大的可预测性运作. 控制型环境农业和劳动密集型特产生产的日益发展为自主机器人创造了更多机会。
- 按终端用户
在终端用户的基础上,全球自主农场机器人市场分为商业农场和种植者、农业合作社、乳品和牲畜农场、温室经营者、农业服务提供者以及政府和研究组织。 由于大规模采用自主拖拉机、农用无人机、机器人杂草机、精密喷雾器和收割系统,预计商业农场和种植者部分将在2025年以61.23%的比重支配市场。 商业农场一般拥有更大的经营区,获得资本的机会更大,设备利用率更高,以及更强有力的经济激励来减少对劳动力的依赖.
农业服务提供者部门预计将在扩大机器人服务业务模式的推动下,在2026年至2033年期间增长最快,为30.2%。 服务提供商可以购买和操作自主的拖拉机,无人机,机器人杂草机,收割机器人等,并代表多个农场进行监控平台,允许种植者在不承担全部设备投资的情况下获取机器人能力. 这一模式对中小型农场特别有吸引力,可望支持在分散的农业市场上更广泛地采用。
哪个地区拥有自主农场机器人市场的最大份额
- 北美主导了自主农场机器人市场,占2025年收入份额最大的36.28%,得到大规模商业农场的支持,农业劳动力成本高,机械化先进,精密农业被广泛采用,GPS/GNSS基础设施强大,主要农业机械制造商和机器人公司也存在. 北美也是自主拖拉机开发和商业部署的主要中心.
- 本区域得益于迅速采用自主拖拉机、AI动力精密喷洒、农业无人机、机器人野外设备和连接的农场管理平台。 大排作物农场为自主系统提供了有利的经济条件,因为设备可以在大面积的农田和关键的农业操作窗口中使用。
美国自主农场机器人市场透视
美国自主农业机器人市场正经历着快速增长,辅以大规模商业耕作,农业劳动力短缺,劳动力成本上升,精密农业强收,自主机械投入巨大. 自主拖拉机,AI动力喷洒系统,农用无人机,机器人杂草机等自动收割技术正被日益测试并商业化.
加拿大农业自主机器人市场洞察
由于农业面积大,季节性劳动力短缺,机械化水平高,以及越来越多地采用精密农业,加拿大的自发农业机器人市场正在扩大. 自主拖拉机、无人机、机器人作物监测平台和野外机器人预计将在谷物、油菜籽、牲畜和特产作物业务中获得采用。 该国大型农场为自主设备提供有利的经济条件,因为高机器利用率有助于抵消机器人平台的资本成本。
欧洲自主农场机器人市场洞察
由于农业劳动力成本高、可持续性要求高、环境政策有力、农业机械基础设施先进以及精密农业投资增加,欧洲自主农业机器人市场正在扩大。 包括德国、法国、英国、荷兰、意大利、西班牙、丹麦和瑞士在内的一些国家正在围绕自主拖拉机、农业无人驾驶飞机、机器人收割、葡萄园自动化、自主除草和精确喷洒等发展强有力的生态系统。
德国自主农场机器人市场洞察
由于国家农业机械工业强盛,工程能力先进,农业研究基础设施发达,自主养殖技术投入增加等原因,德国自主养殖机器人市场正在扩大. 德国农业机械制造商,机器人开发商,研究机构越来越注重自主导航,机器视觉,野外机器人,农业数据平台,以及AI辅助机械. 自主制度特别有吸引力,因为农场面临劳动力供应的制约并面临增加提高生产力的压力。
法国自主农场机器人市场洞察
法国由于劳动力短缺,特产作物生产,葡萄园,环境法规,对精准农业的兴趣不断提高而不断增长. 自主系统在葡萄园和特产作物中越来越重要,在那里,农业经营可以是劳动密集型的,而地形可以使传统自动化变得困难. 该国越来越多地接受农业无人驾驶飞机用于某些作物保护用途,这也支持了市场发展。 DJI报告说,法国允许农业无人机在某些难以进入的葡萄园和香蕉作物应用中使用.
亚太自主农场机器人市场洞察
受农业劳动力短缺、农业人口老化、粮食生产需求增加、机械化扩大、政府对智能农业的支持以及越来越多地采用无人机和自主机械的驱动,亚太农业自主机器人市场预计将迅速增长。 中国、日本、印度、韩国和澳大利亚是主要增长市场。
中国自主农场机器人市场洞察
由于农业现代化,机械化程度不断提高,政府支持智能农业,大规模采用农业无人机,加大对AI和自主机械的投资等原因,中国自主农业机器人市场正在快速发展. 农业无人机代表了中国农业机器人发展的一个特别重要的领域. 无人驾驶飞行器越来越多地用于作物监测、喷洒、绘图和精准作物保护,为自主航空农业创造了一个大型生态系统。
印度自主农场机器人市场洞察
由于农业劳动力短缺、对机械化的需求增加、农业结构支离破碎、对精准农业的兴趣增加以及政府支持农业技术的举措,印度的自主农业机器人市场正在扩大。 农业无人机、紧凑型自主拖拉机、机器人杂草机、精密喷雾器、作物监测机器人和人工智能辅助农场管理系统是主要的成长机会。 机器人服务、定制雇用、租赁和合作所有权模式预计特别重要,因为许多印度农场的经营规模相对较小。
自主农场机器人市场哪家顶级公司
自主的农场机器人工业主要由地位良好的公司主导,包括:
- Deere 公司( C)(美国).
- CNH Industrial N.V. (原始内容存档于2018-10-21).(吴.
- 库博塔公司(日本)
- 延玛控股有限公司.(日本)
- AGCO公司(美国).
- DJI 农业(中国)
- XAG有限公司(中国)
- 奈约技术(法国)
- Trimble Inc. (美国).
- Topcon定位系统公司(美国)
- 小机器人公司(英語:U.K.
- EcoRobotix SA(瑞士)
- 活生生机器人(美国)
- 机器人加(新西兰)
- 摩纳克拖拉机(美国).
- GUSS自动化(美国).
- TerraClear (美国).
- 萨加机器人(挪威)
- 蓝河科技 (美国).
- 碳机器人学(美国).
- FarmWise实验室股份有限公司(美国)
- 机器人(澳大利亚)
- 弗罗博特人(以色列)
- 奥克蒂尼翁(比利时)
- 蓝白 (以色列)
- 伯罗 (美国).
- FarmDroid(丹麦)
- 艾根机器人学(美国).
- Tortuga AgTech (美国).
- 阿克赛德·比克(荷兰)
- 熊旗机器人 (美国).
- John Deere (美国).
- CLAAS KGAA mbH(德国)
- 马欣德拉 & 马欣德拉有限公司(印度)
- TAFE(印度)
自主农场机器人市场最新发展是什么?.
- 2025年1月,约翰·迪尔在CES 2025上揭幕了新的自主农业机器,包括大规模耕作的自主9RX拖拉机和空气喷洒的自主5ML果园拖拉机. 第二代自主系统结合了AI,计算机视觉,相机,和高级感知,而LiDAR被添加到果园拖拉机中来改善稠密树冠的通航.
- 2025年2月,山河汽车公司宣布在美国成立山河农业股份有限公司并同意收购以新西兰为基地的"机器人加盟". 雅马哈还从澳大利亚农业技术公司The Yield整合了资产. 该战略将农业自动化与数字农业技术相结合,以开发精密农作解决方案. 机器人Plus的收购于2025年4月1日完成.
- 2025年7月,DJI Agriculture全球推出Agras T100,T70P,和T25P农业无人机. 新一代提供了更高的有效载荷能力、自动化操作、更好的安全技术以及喷洒、扩散和起重应用的支持。 阿格拉斯T100型机车融合了LiDAR,毫米波雷达,和多相机视觉系统.
- 2025年8月,DJI Agriculture报道了墨西哥农业-德龙的收养大幅扩展,自2019年以来的6年中喷雾-德龙的销售量增长了56倍. 该公司报告说,其农业无人机正在7.1%的墨西哥农场运行,这表明自主航空耕作技术的渗透率不断提高.
- 2025年11月,DJI Agriculture将其最新的Agras T100,T70P和T25P无人机的提供范围扩大到了欧洲,中亚和非洲市场. 该公司强调智能自动化操作,并越来越多地采用以无人机为基础的精密耕作。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











