


全球骨质蛋白质市场分化,按来源(鸡骨质蛋白、牛肉骨质蛋白、鱼和其他动物来源)、形态(粉末、快饮/利基德、卡普苏莱斯和平板)、自然(常规、有机/大草原和草原)、Flavor(口味、不香味/平地)、应用(体育营养和适宜性、功能食品和饮料、膳食补充品、替代药品、古特保健和联合支助)、分销渠道(超级市场和超市场、特殊和保健食品商店、在线零售/E-商业、直接到消费者/订阅) -- -- 工业趋势和预测至2033年
Bone Broth蛋白的市场规模和增长率是什么
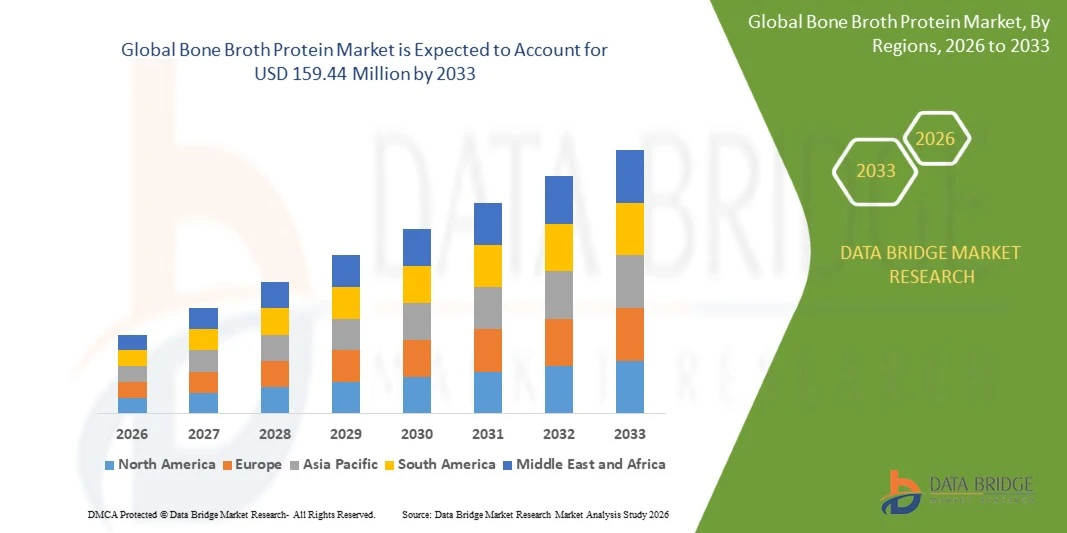
- 根据"数据桥"市场研究分析,骨肉蛋白市场的价值为:2025年8 364万美元预计将达到截止2033年1.5944亿美元,生长在一个2026-2033年CAGR为8.40%.
- 市场稳步扩大,因为消费者对高尔拉根富含功能营养的兴趣不断提高,对肠道健康和联合支助补充剂的需求不断增加,骨肉蛋白从一个特有古老和克托类进入更广泛的高蛋白、更适合你的零售和电子商务渠道的主流。
- 骨肉蛋白是一个水解蛋白质粉末或精矿取自于浸泡动物骨骼,接合组织,和软骨,最常取自鸡肉或牛肉,以取出可再生或混入食物和饮料的形式取出 col,氨基酸和矿物. 位于相邻的相交地上运动营养市场继续由不同口味、格式和健康利益定位的产品创新以及一小批专家品牌的零售和电子商务扩张战略与通过收购进入的大型食品公司共同决定。
市场大小和预测
- 全球市场价值(2025):8,364万美元
- 预期市场价值(2033):159.44亿美元
- CAGR(2026-2033年): 8.40%
- 2025年主要区域:北美
- 最快增长区域:亚太
Bone Broth蛋白市场的主要外卖是什么
- 北美在全球骨肉蛋白市场占据了主导地位,2025年收入份额最大,为48.62%,支持这一市场的是根深蒂固的消费者对古老、克托和以科拉根为主的营养趋势的熟悉,这是专业骨肉品牌的既定基础,而且整个区域都有广泛的零售和电子商务供应。
- 亚太区域预计将是增长最快的区域,2026年至2033年的CAGR为10.6%,其驱动力是人们对面向功能和肠道的营养的兴趣不断提高,可支配收入不断增长,电子商务对进口和国内生产的焦炭和蛋白质补充品牌的获取能力不断扩大。
- 鸡骨汤蛋白分泌在2025年以43.92%的分泌率领先源类别,其口感较轻,可消化性较快,与牛肉衍生蛋白相比消费者接受度也较广,而牛肉骨汤蛋白则因其口味更丰富和高胆碱浓度而成为重要的次要分泌地.
- 粉末形式部分在形式类别中占主导地位,2025年的收入份额为61.38%,反映了它作为家庭制备主要格式的既定地位,跨摇摆、汤和烘焙商品的多功能性,以及相对于液体格式而言有利的货架稳定性。
- 准备饮用/液态格式是增长最快的形态部分,预计CAGR为11.4%,反映了对方便的即时骨肉消费场合和继续以架式和冷藏的即饮式推出新产品的需求不断增长。
- 2025年,常规骨肉蛋白按性质占市场72.14%,但有机/草饲料和牧草饲料是10.9%的CAGR中增长最快的一类,因为可持续意识和注重溢价的消费者越来越倾向于再生产品。
- 2025年,膳食补充剂占主要应用部分的比重为34.85%,而运动营养和健身是10.2%的CAGR中增长最快的应用,反映了骨管蛋白交叉进入主流高蛋白健身营养.
- 在线零售/电子商务预计将在11.8%的CAGR中成为增长最快的渠道,由专业骨肉品牌广泛使用的直通消费者订阅模式提供支持。
范围与骨块蛋白质市场分割报告
|
属性 |
Bone Broth蛋白键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
Bone Broth蛋白市场的关键趋势是什么
- 铅骨肉蛋白品牌正在将其产品线扩展到新的格式和高度具体的功能-效益定位,使这一类别超越了一般的胆碱和蛋白质的主张,转向目标用途,如睡眠、可持续性和溢价来源。
- 这一趋势反映了品牌通过将骨肉蛋白与特定的消费者需求状态相接,而不是纯粹在蛋白质含量上竞争,在日益拥挤的锥体和蛋白质补充过道中进行区分的努力。
- 例如,在2026年5月,Kettle & Fire与"自然肉"(Force of Natural Meats)合作,推出了这些公司所描述的由百分百再生养出野牛制成的工业第一块骨肉汤,将高价营养定位与再生农业来源相结合,以扩大该公司的可持续骨肉组合.
- 品牌也正在创造出新的消费机会,其方法是在传统的口味,取餐-取餐定位之外,为特定的白天和功能需要而形成骨肉蛋白.
- 例如,2025年10月,Ancient Nature推出了有针对性地支持入睡的骨肉蛋白粉,将甘菊和薰衣草等镇静药纳入配方,以创造骨肉蛋白与既定的日间和产后用药一起的新的晚间消费机会。
- 随着品牌继续推出格式扩展和针对特定用途的配方,以及作为再生和可持续来源的定位对溢价消费者的带动作用,功能和基于机会的产品区分在预测期间仍将是骨肉蛋白市场的决定性趋势。
Bone Broth蛋白市场的主要驱动器是什么
- 消费者对高蛋白、功能性营养产品的需求不断增长,这些产品具有清洁、可识别的成分故事,这继续支持类别增长,因为骨肉蛋白从与古老、克托和全食衍生补充趋势的联系中受益。
- 专家骨肉品牌正在扩大零售和电子商务的分销,以达到超越其原有的直通客户基础的更广泛的主流健康意识消费者基础。
- 例如,2025年6月, " 古营养 " 和 " Kettle & Fire " 都扩大了在美国主要零售和电子商务渠道的骨肉蛋白补充分配,加强了它们在更广泛的功能性营养部门的存在,增加了主流杂货店店主获得产品的机会。
- 品牌伙伴关系和共同开发协议也在扩大现有骨肉蛋白产品的范围并加速进入相邻的零售类别,如为家用配餐而配制的粉末等。
- 例如,Kettle & Fire公司于2025年3月宣布与Epic Profile公司建立战略伙伴关系,共同开发一条高价骨肉粉线,扩大主要零售商之间的销售,将两家公司的互补零售关系和产品开发能力结合起来。
- 随着消费者对功能性蛋白质前方营养的需求持续上升,专业品牌扩展到主流零售,以及新的品牌伙伴关系拓宽了产品供应,骨肉蛋白市场预计将在整个预测期间持续稳步增长.
有哪些因素挑战了骨块蛋白质市场的增长
- Bone broth蛋白面临来自既定蛋白类的强烈竞争,包括whey,植物蛋白,和collagen等产品,这些产品具有更广泛的消费者认可和既定的分销渠道,使分化成为骨肉蛋白品牌的关键挑战.
- 感官特征会给配方带来挑战. 同行评审研究确定肉类和脂肪气味,umami口味和平滑口风是骨肉汤的重要感官特征,要求制造商优化口味和配方,以适应不同的消费者喜好和应用.
- 例如,2025年5月,Kettle & Fire在宾夕法尼亚州兰开斯特开设了KettleWorks制造设施。 宾夕法尼亚州联邦报告说,该项目的投资额为1,910万美元,预计将创造149个就业机会,表明建立专门的商业生产基础设施所需的投资。
- 竞争压力、感官和配方优化的必要性以及对专用制造基础设施的投资要求相结合,可能会给力求扩大骨肉蛋白产品规模并扩大其在主流功能营养和蛋白质市场的存在的公司带来挑战。
Bone Broth蛋白质市场如何分割
骨肉蛋白市场根据来源,形态,自然,口味,应用和分配渠道进行分化.
- 按来源
基于来源,全球骨肉蛋白市场被分化为鸡骨肉蛋白,牛肉骨肉蛋白,和鱼等动物来源. 鸡骨肉蛋白部分在2025年占据了市场主导地位,占43.92%,其口感较轻,口味相对温和,消费者广泛接受各种饮食补充、功能食品和烹饪应用。 它在蛋白质配体中的既定可用性和多用途性进一步支持了它的领先位置.
牛肉骨汤蛋白质部分预计将在预测期间稳步增长,其支持因素包括消费者倾向于其更丰富的口味、高蛋白含量以及同传统骨汤制品的联系。 同时,鱼类和其他动物来源仍是一个较小的特有部门,为寻找家禽或牛肉衍生蛋白替代品的消费者和针对具体营养和饮食要求的制造商提供服务。
- 按表单
根据形态,全球骨肉蛋白市场被分入粉末,即时饮用/液体,以及胶囊和平板. 粉末部分在2025年以61.38%的比例占据了市场主导地位,反映了其作为家用制备主要格式的既定地位,以及其跨蛋白质摇晃,平滑,汤,酱和烘焙商品的多面性. 它的保存期较长,运输相对方便,而且容易融入不同的表述,这些都进一步支持需求。
2026年至2033年,由于对方便、即食和即食功能饮料的需求不断增长,随时饮用/液体部分预计将达到11.4%的最快CAGR。 增加稳定货架和冷藏格式的产品创新,同时通过零售和在线渠道增加供应,可望支持消费者采用替代粉末制作的方便方法。
- 按性质
根据自然,全球骨肉蛋白市场被分割成常规和有机/草饲料和牧草。 传统部门在2025年占了市场的72.14%,反映出市场供应范围更广,供应链已经建立,与高价有机、草地和草地替代物相比,价格点普遍较低。 常规产品还受益于主流零售和电子商务渠道的更广泛供应。
2026至2033年,由于消费者对溢价来源、清洁标签产品、动物福利考虑以及可持续生产做法的兴趣日益浓厚,有机/草饲料和草地饲养部分预计将达到10.9%的最快CAGR。 对可追踪成份和高价功能营养产品的需求日益增加,这也鼓励品牌推出强调有机、草食、牧草和再生来源属性的产品。
- 由弗莱弗
根据口味,全球骨肉蛋白市场被分割成口味和不口味/平面. 口味部分主导了市场,在巧克力、香草、咖啡和口味的外观持续开发的支持下,骨肉蛋白作为一种日常营养产品更具吸引力。 Flavor创新还帮助制造商将这一类别扩大到其传统的口味和烹饪定位之外。
不受欢迎的/平面部分预计将维持主要作为功能或烹饪成分使用骨质蛋白的消费者的稳定需求。 其中性应用剖面使其适合被入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入出入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入
- 通过应用程序
根据应用情况,全球骨肉蛋白市场分为运动营养和健身、功能食品和饮料、膳食补充、取餐替代、肠道健康和联合支持。 饮食补充部分在2025年占市场份额为34.85%,反映了骨肉蛋白作为蛋白质来源、焦糖衍生成分和氨基酸的既定定位。 消费者通过寻求与关节、皮肤、消化和整体健康应用有关的方便产品来支持需求。
体育营养和健身部分预计将在2026年至2033年期间最快达到10.2%的CAGR,同时,面向健身的消费者对替代蛋白质来源和功能营养的兴趣与日俱增。 制造商越来越多地将骨肉蛋白定位为一种方便的蛋白质选择,与常规的 wh、 col和植物产品并列,同时扩大其以粉末、饮料和其他运动营养形式提供的蛋白质。
- 按发行频道
根据分销渠道,全球骨肉蛋白市场分为超市和超市、特产和保健食品商店、在线零售/电子商务和直通消费者/订阅。 网上零售/电子商务部分在2025年占市场份额为44.26%,并通过直通消费者平台和网上市场大力提供专业品牌的支持。 电子商务还使制造商能够直接向消费者提供详细的产品信息、营养要求、使用指导、审查和订阅选择。
网上零售/电子商务部分预计将仍然是增长最快的渠道之一,预计2026至2033年的CAGR为11.8%. 支持增长的有:增加数字取用,有针对性地在线营销,方便家庭送货,再购入和订阅模式,并跨大型电子商务平台拓展特色营养产品. 同时,增加超市、保健食品商店和特产零售渗透,有望改善骨肉蛋白制品在直通消费者渠道之外的可获取性。
哪个地区拥有骨灰蛋白市场的最大份额
- 北美主导了骨肉蛋白市场,在2025年占了48.62%的最大收入份额,支持这一份额的是根深蒂固的消费者对古老、克托和以焦糖为主的营养趋势的熟悉,这是专家骨肉品牌的既定基础,以及美国和加拿大各地广泛的零售和电子商务供应。
- 该区域还受益于一批集中的骨肉和可拉根专家公司,这些公司总部设在国内,支持继续开发新产品并扩展零售。 持续的品牌伙伴关系活动和主流零售渗透预计将在预测期间加强北美的领导作用。
美国骨架蛋白质市场透视
美国骨肉蛋白市场在北美占据了领先地位,其支撑地位是主要专家品牌的集中,包括"古代营养","克特尔与火","赤骨"和"博纳菲德提供"等品牌,以及消费者对功能性,以焦糖为主的营养十分熟悉. 美国品牌继续扩张到主流零售和电子商务渠道,同时推出新的格式和使用特定商品配方,以扩大这一类的吸引力,并辅之以积极的品牌伙伴关系和分销协议。
加拿大 Bone Broth 蛋白质市场透视
加拿大的骨肉蛋白市场正在发展,同时消费者对富含蛋白质、功能和方便的营养产品的兴趣也在增加。 该市场拥有越来越多的加拿大品牌,包括Organika,Prairie Naturals,蓝鸟提供,和New Roots Herbal等,产品通过已建立的在线保健和营养零售商提供. 对焦糖营养、健康以及方便的蛋白质格式的兴趣为需求提供了支持,同时通过加拿大零售渠道提供粉末和现成的骨肉制品。
亚太骨架蛋白质市场透视
随着消费者越来越多地寻求富含蛋白质、功能丰富和方便的营养产品,亚太骨肉蛋白市场正在获得吸引力。 中国、日本、印度、韩国和澳大利亚各地对健康意识的提高、对焦糖和保健产品的兴趣的提高、健身参与的扩大以及饮食补充剂的采用增加,都为需求提供了支持。 本区域不断扩大的电子商务和现代零售基础设施正在改善进口产品和当地所开发产品的获取,同时对健康老化、肠道健康和联合支持营养的兴趣正在为骨肉蛋白制造商创造更多机会。
中国骨杆蛋白质市场透视
随着消费者越来越多地寻求富含蛋白质、功能和方便的营养产品,中国的骨肉蛋白市场正受到关注。 对运动营养、健康衰老和具有预期营养效益的传统食物成分越来越感兴趣,这为需求提供了支持。 扩大的膳食补充和功能食品部门正在为粉末和即用骨质蛋白制品创造机会。 电子商务和以健康为重点的零售渠道也为产品准入提供便利,而制造商正在开发方便的配方,以吸引消费者寻求蛋白质补充和功能营养。
印度 Bone Broth 蛋白质市场透视
印度的骨肉蛋白市场正在出现,同时消费者对蛋白质丰富、实用和方便的营养产品的兴趣也在增加。 人们对蛋白质摄入、健身和运动营养、健康衰老和身体健康的认识不断提高,从而支持了对方便蛋白质补充剂的需求。 电子商务、特产营养商店和直通消费者品牌的扩大正在改善整个城市市场的产品无障碍环境。 制造商还正在引进粉末和现成的骨肉制品,创造机会将传统肉汤消费与现代功能-营养格式结合起来。
Bone Broth蛋白市场的顶级公司是什么
骨肉蛋白产业主要由成熟的公司主导,包括:
- 古品牌,专卖局长(古营养) (美国).
- 坎贝尔公司(斯文森语) (美国).
- Kettle & Fire, Inc. (美国)(美国).
- (原始内容存档于2017-10-12). Bree Bones Broth Co.(美国).
- Bonafide条款(美国).
- 弗来雅·邦·布罗斯 (英国).
- 生命蛋白,有限责任公司(雀巢健康科学)(美国)
- 俄勒冈州太平洋食品有限责任公司(Campbell's)(美国)
- Kellian Products博士,有限责任公司(美国)
- LonoLife股份有限公司(美国)
- (美国)
- 健康战士公司(Pepsico)(美国)
- Primal Kitchen (克拉夫·海因茨) (美国).
- 进一步食品股份有限公司(美国)
- Osso Good Co. (美国).
- Borough Broth Co. (美国).
- 左岸性能 (美国).
- 伊利·邦·布罗斯公司(美国)
- 坚果(美国).
- 纳维塔斯有机(美国).
- PaleoPro,有限责任公司(美国)
- 生平地块(美国).
- NOW卫生集团公司(美国)
- 生活花园, LLC (雀巢健康科学) (美国).
- 体育研究公司(美国).
- BRU Broth(加拿大)
Bone Broth蛋白市场的最新发展是什么
- 2026年5月,Kettle & Fire与"大自然力量"(Force of Natural Meats)合作,推出了被这些公司描述为该行业由100%再生养出野牛而出的第一个骨肉汤,将高价营养与再生农业实践相结合,并拓展了该公司的可持续骨肉组合.
- 2026年5月,克特尔 & Fire强化了执行领导团队,以加快骨肉类的创新,制造业扩张和增长.
- 2026年2月,Kettle & Fire用以免疫和肠道健康为目标的新口味扩展了快喝骨肉制品线.
- 2025年6月,Ancient Nature和Kettle & Fire都扩大了在美国主要零售和电子商务渠道的骨肉蛋白补充分布,加强了它们在功能营养部分的存在.
- Kettle & Fire于2025年3月宣布与Epic Profile公司建立战略伙伴关系,共同开发出一条高价骨肉粉线并拓宽在主要零售商中的分布;而"古代营养"则于2025年10月推出有针对性睡眠支持的骨肉蛋白粉,将甘菊和薰衣草等平和草药纳入其中.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











