



全球包装食品市场分型,按机型划分(高强度包装机、纵向包装机、包装和托盘型机、综合包装和机器人线)、操作模式(自动、半自动)、速度(每分钟最多60卡、每分钟60至150卡、每分钟150卡以上)、包装材料(硬纸板/硬纸板、障碍物和可回收纸板、可腐蚀纤维板)、食品应用(包装和装配、奶制品、软纸和冷冻食品、软纸和冷冻食品、软纸和冷冻食品、肉类食品和海鲜食品、快餐、快餐、终端用户(大型食品制造商、中小型和地区生产商、联合包装和合同包件)、销售渠道(二OEM销售量、分装配器和系统制造器和废旧设备预测)
装潢食品包装市场规模和增长率是什么
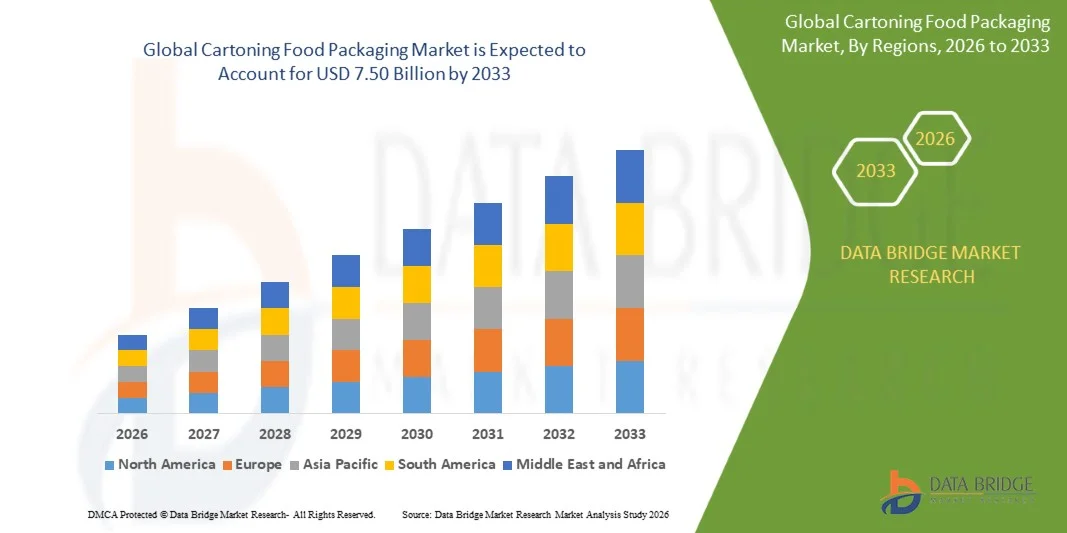
- 根据数据桥市场研究分析,装箱食品包装市场的价值为:2025年45.3亿美元预计将达到到2033年达到7.5亿美元,生长在一个2026-2033年CAGR为6.50%.
- 在食品包装地上长期缺乏劳动力、从塑料包装转向纸板和可回收的纸箱格式、对包装、冷冻和准备吃食物,以及模块化、软件化的卡通平台的到来,使更多的粮食生产者能够使用自动化软件。
- 装箱食品包装指食品周围形成,竖起,装入,收紧和密封纸箱的机械和集成系统,包括横向侧载装箱,纵向端载装和上载装箱,包装和托盘成型机,机器人装箱线等. 用作流动包装下游的辅助容器,包装机,和装填设备,装潢商为谷物、小吃、糖果、冷冻餐和奶制品等产品提供食品品牌的准备、篡改和打印包。 其商业相关性日益与灵活性挂钩,制造商要求快速格式转换、机器人产品处理和数字线路监测而不是简单的机械速度。
市场大小和预测
- 全球市场价值(2025):4.53亿美元
- 预期市场价值(2033年):7.50亿美元
- CAGR(2026-2033年):6.50%
- 2025年主要区域:欧洲
- 快速增长区域:北美
卡通食品包装市场的主要外卖是什么
- 欧洲占据了全球包装食品市场的主导地位,2025年收入份额最大,为35.64%,其支撑者是德国和意大利的世界主要包装机器制造商,这是一个成熟的食品制造基地,以及面向可回收纸板包装的强大区域势头。
- 北美预计将是2026至2033年CAGR增长最快的区域,CAGR为7.6%,由节省劳力的自动化投资所驱动,食品包由塑料转化为纸板,欧洲主要供应商积极向该区域推出新的模块化装箱平台.
- 横向装箱机段在2025年以44.38%的比例领先了机型类别,因为它被证明适合高速包装谷物,糖果,面包制品,和乳制品,并且能够用快转来处理多种装箱样式.
- 2026年至2033年,受劳动力短缺和面向中小生产者的紧凑、模块化自动卡通器的提供所驱动,全自动段预计将达到7.1%的CAGR最快.
- 每分钟60-150个餐具占市场份额的46.52%,因为它满足了面包店、奶制品、小吃和冷冻食品生产等大多数中产食品的生产需求。
- 标准纸板/纸箱部分在2025年占市场份额为61.84%,这反映了其既定用途,包括谷物、糖果店、面包店和冷冻食品包装以及周围设计的机器的广泛安装基础。
- 2026至2033年,由于食品品牌外包包装业务,以及共同包装者需要能够快速更换许多SKU和卡通格式的灵活纸箱,共同包装和合同包装工部分预计将出现7.6%的最快CAGR。
报告范围和包装食品市场分割
|
属性 |
装箱食品包装关键市场洞察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
卡通食品包装市场的关键趋势是什么?.
- 装箱食品包装制造商越来越多地采用模块化、软件化的系统,将装箱、机器人和数字监测纳入可扩展包装线。 这些系统使粮食生产者能够扩大自动化能力,容纳新的卡通格式,并更新现有设备而无需更换整个生产线。
- 例如,在2026年3月,Syntegon在2026年包装之间之前突出其NEXt食品包装架构,其特点是综合包装技术、机器人自动化和数字解决方案,目的是提高生产灵活性和业务效率。
- 这一趋势的驱动力是需要更快地改变格式,减少经营者的工作量,提高生产灵活性,以及减少停产时间,因为食品制造商管理着越来越多的产品品种、劳动力短缺和作业效率要求。
- 例如,在2026年5月,Coesia在2026年包装间展示综合包装解决方案,包括将包装、装箱、箱装包装和机器人托盘组合在一起的条入框线。 该解决方案收录了来自ACMA,R.A.Jones,MGS,和FlexLink的设备,表明对集成和自动化包装线的日益强调.
- 随着模块化设备、机器人处理、数字监测和更快的格式转换变得越来越重要,在整个预测期间,在装箱食品包装市场中,灵活性和自动化仍将是关键的竞争趋势。
卡通食品包装市场的主要驱动者是什么?.
- 整个食品制造业的劳动力持续短缺和劳动力成本上升正在鼓励生产者采用自动装箱系统,以减少人工装箱、装箱和收箱,同时提高包装的一致性、生产效率和吞吐量。
- 对可持续包装日益增长的需求正在鼓励食品制造商从传统的塑料包装向可再循环和以纤维为基础的纸板箱过渡。 这种转变为各类食品的装配设备制造商创造了机会,包括奶制品、冷冻食品、小吃和即食食品。
- 例如,2026年8月,Graphic Package Holding Company报告说,其美洲纸板包装业务的创新销售增长得到了客户采用可持续的消费包装解决方案的支持,2026年第二季度的创新销售额增加了4 000万美元。 这表明对新型纸板包装格式的持续需求。
- 包装机械供应商正在扩大综合生产线供货,将初级包装、装箱、箱装包装和自动化结合起来,使食品制造商能够精简业务和提高线路效率。
- 例如,2026年9月,Syntegon宣布北美首映其集成袋式对接箱线,将SVX Agile垂直袋式与Elematic 4001重力箱式包式组合.
- 增加自动化、由可持续性驱动的包装转换以及综合包装解决方案的提供,可望在整个预测期间支持包装食品市场的稳步增长。
哪些因素挑战了装瓶食品包装市场的增长
- 装箱系统需要大量资本投资和持续维护,特别是用于高速自动化生产线,限制了中小型食品制造商的采用。
- 例如,2026年3月,Sonoco Products Company宣布自2026年4月3日起,对未加盖的再生纸板的价格提高70美元/吨,这突出了包装材料成本的上升。
- 增加的纸板、劳动力和设备使包装预算承受了更大的压力,而延长的机械交付时间会延误生产扩展和设备更换。 这些财政和业务方面的限制可能鼓励制造商推迟升级或选择成本较低的替代品,以缓和市场增长。
- 供应商和客户的利润率也受到投入成本的压力,因为卡通转换器报告说,2026年第二季度定价较低,商品和劳动力成本通胀也较高,这一背景可能使粮食生产者对资本支出的包装更具选择性。
- 资本和维护成本高、设备周转时间长、溢价和价值级机械之间的差距扩大、以及包装供应链成本通膨等因素,继续使小生产者采取温和做法,使市场增长稳定而非迅速。
装箱食品包装市场如何分割
装箱食品包装市场按照机型,操作模式,速度,包装材料,食品应用,最终用户和销售渠道进行分拆.
- 按机器类型
根据机型,将全球装箱食品包装市场分出为横向(侧负载)装箱机,纵向(端负载和上负载)装箱机,包接和托盘成型机,并集成装箱和机器人行. 横向装箱机段在2025年占据了44.38%的市场份额,因为事实证明它适合对谷物、糖果、面包和奶制品进行高速包装,并有能力用快速更换处理多种装箱样式。
综合装箱和机器人线路部分预计将在2026年至2033年的CAGR中创下8.6%的最快增长纪录,其驱动力是,对将装箱和机器人取地、箱装包装以及数字监测相结合的统包线路的需求不断增加,减少了手工操作,以及必须协调的供应商食品制造商数目。
- 按操作模式
根据操作模式,全球装箱食品包装市场被分割成全自动和半自动. 2025年全自动部分占了市场的78.26%,反映了食品制造商为减少对体力劳动的依赖、提高包装一致性以及维持连续生产线的高吞吐量而作的努力。
2026至2033年,受劳动力短缺和面向中小生产者的紧凑、模块化自动动车组的提供所驱动,全自动部分的CAGR比例最快,为7.1%;而半自动部分的CAGR增长率预计为3.2%,在低量和特产食品生产中仍能发挥作用。
- 通过速度
根据速度,全球装箱食品包装市场被分割成最多每分钟60个卡通,每分钟60-150个卡通,每分钟150个卡通以上。 每分钟60-150个餐具占市场份额的46.52%,因为它满足了面包店、奶制品、小吃和冷冻食品生产等大多数中产食品的生产需求。
2026年至2033年,由于大型食品制造商将生产整合到更少、更快的线路上,以及持续推进服务驱动和机器人进取,提高可实现的速度,同时又不牺牲格式的灵活性,预计每分钟超过150箱的CAGR将最快达到7.8%。
- 按包装材料
以包装材料为基础,将全球装箱食品包装市场分入标准纸板/叠纸箱,屏障和可回收纸板,和可腐蚀纤维板. 标准纸板/纸箱部分在2025年占市场份额为61.84%,这反映了其既定用途,包括谷物、糖果店、面包店和冷冻食品包装以及周围设计的机器的广泛安装基础。
屏障和可回收纸板片段预计将在2026年至2033年间最快达到9.3%的CAGR,由监管和零售商的压力驱动,以可回收纤维制式纸箱来取代塑料包装和塑料成膜包,而这反过来又需要能够处理新板级,涂层,胶水或锁闭系统的机器.
- 通过食品应用
在食品应用的基础上,全球装箱食品包装市场被分入面包和精品、乳制品、冷冻和冷冻食品、小吃和谷物、肉类、家禽和海鲜以及即食。 在2025年,面包和糖果业占了市场份额的27.63 % , 这一类人对印刷品、手提箱、多包装和冲动格式的依赖很大。
冰冻和冷冻食品部分预计将在2026至2033年达到8.2%的最快CAGR, 其驱动力是冷冻食品和冷冻方便食品的消费不断增长, 以及引入专为冷冻食品设计的线性解决方案,
- 按终端用户
在最终用户的基础上,全球包装食品市场被分割成大型食品制造商、中型和区域性生产商以及同包装商和合同包装商。 大型食品制造商部分在2025年占据了市场主导地位,占比为57.28%,反映了其生产规模,标准化多站线投资,以及全球供应商对高速,全集成系统的偏好.
2026至2033年,由于食品品牌外包包装业务,以及共同包装者需要能够快速更换许多SKU和卡通格式的灵活纸箱,共同包装和合同包装工部分预计将出现7.6%的最快CAGR。
- 通过销售频道
根据销售渠道,全球包装食品市场分为直接OEM销售,经销商和系统集成商,以及被使用和翻新的设备经销商. 直接的OEM销售部分在2025年以63.45%的比重占据了市场主导地位,反映了卡通线的工程密集型,定制性,这通常需要机器制造者和食品制造商之间的密切合作.
2026年至2033年,经销商和系统集成商部分预计将最快达到7.3%的CAGR,由较小的粮食生产者通过当地集成商采用紧凑而模块化的卡通器,将来自几个供应商的机器组合成完整的包装线来驱动.
哪个地区拥有卡通食品包装市场的最大份额
- 欧洲主导了装箱食品包装市场,并在2025年占了35.64%的最大收入份额,这得到了德国和意大利主要装箱机器制造商的集中支持,这是一个成熟和以出口为导向的食品制造基地,以及面向可再循环和以纤维为基础的食品包装的强大区域势头。
- 本区域还得益于深厚的工程专业知识和机器制造者和多国食品品牌之间的长期关系,欧洲溢价建造者主导高速、完全一体化的装箱线。 对模块化平台和纸板准备机制的持续投资预计将在预测期间加强欧洲的领导力。
德国包装食品市场观察
德国包装食品市场在欧洲占据了领先地位,其基础是世界上一些主要的包装和二级包装专家,包括Syntegon、Shubert、Optima和Körber,以及一个大型的食品和饮料制造部门。 德国供应商在模块化,机器人集成的包装架构中走在前列,该国成为后来引入北美和亚洲市场的机器的主要工程和创新基地.
意大利包装食品市场观察
意大利包装食品市场得到包括IMA集团、Marchesini集团和Cama集团在内的一批密集包装机械制造商的支持,此外还有强大的国内食品工业。 意大利供应商以高速、精密设计的装配系统而闻名,随着品牌所有者寻求灵活、高品质的二级包装,它们正在扩大其以食品为重点的服务,使其超出传统的制药实力。
北美包装食品市场观察
北美包装食品市场预计将在全球出现最快的增长,其驱动力是节省劳力的自动化投资、将包装食品从塑料转化为纸板以及该区域作为新平台的推出市场的作用。 PACK EXPO International 2026于10月18-21日在芝加哥举行并被描述为北美最大的包装和加工活动,它成为了几个新的欧洲卡通和二级包装系统的引入点,而Econocorp和Bartelt等国内建筑商则继续为中量食品线提供合适的,快速交付的机器.
美国包装食品市场透视
美国包装食品市场正在稳步增长,因为对方便、可持续和已准备好的包装解决方案的需求不断增加。 加大包装食品,即食食品,乳制品,冷冻食品等消费力度,支持市场扩张. 制造商正在采用可回收的纸板纸箱、自动化和先进的印刷技术来提高效率和产品吸引力。 日益增强的环境意识、监管压力和电子商务的发展进一步鼓励了创新,将可持续装配解决方案定位为主要产业优先事项。
加拿大包装食品市场洞察
加拿大包装食品市场由于对方便、可持续和有成本效益的包装解决方案的需求不断增加而稳步增长。 包装食品、奶制品、冷冻食品和即食食品的消费不断增加,有助于扩大市场。 制造商越来越多地采用可回收的纸板纸箱、创新设计和自动化包装技术来提高效率和产品保护。 环境意识、可持续性举措和对生态友好材料的需求不断增长,正在鼓励创新,加强先进装配解决方案的市场前景。
食品包装市场的顶级公司是什么
装箱食品包装行业主要由历史悠久的公司领导,包括:
- 合成技术股份有限公司(德国)
- IMA集团S.p.A.(意大利)
- 马切西尼集团 S. p.(意大利)
- 普罗马赫股份有限公司.(美国).
- Coesia S.p.A.(R.A.琼斯)(意大利)
- 格哈德·舒伯特股份有限公司(德国)
- POPIMA包装集团GmbH(德国)
- Körber AG(德国)
- Uhlmann集团(德国)
- Barry-Wehmiller Corporations, Inc. (Bartelt) (美国).
- Econocorp, Inc.(美国)
- Delkor系统公司(美国)
- ADCO 制造业(美国)
- 混合小组(德国)
- 罗韦马股份有限公司(德国)
- ULMA包装,S.Coop.(西班牙)
- 卡马集团(意大利)
- 布拉德曼湖集团 (英国).
- Mpac 组 plc (英国)
- 雅各白包装有限公司 (英国).
- 石田有限公司(日本)
- 富士机械有限公司(日本)
- Omori机械有限公司(日本)
- ACG 世界(印度)
- 尼科罗梅印度有限公司(印度)
- Tisma机械技术有限公司(中国)
卡通食品包装市场最新动态如何?.
- 2026年9月,SOMIC包装公司宣布将在PACK EXPO International 2026向北美客户推出其SOMIC 202相机. 设计用于处理定期档期的容器,托盘,和以每分钟20个包的速度包装的包装箱,紧凑的机器具有无工具格式的转换和更好的机器可访问性,为更小型的生产业务扩展了自动装箱选项.
- 2026年3月,巴特尔特包装公司(Bartelt Packaging)宣布将在德国杜塞尔多夫的2026相间展示其与INVPack粘接器技术相融合的BIC-S卡通器. 该系统以可达每分钟60个纸箱的速度自动将棒包转移到纸箱中,表明整合的一级和二级包装设备如何能减少人工处理并精简食品包装业务。
- 2026年4月,ProMach宣布收购了位于英国的包装设备和工程服务供应商Evolution BPS. 更早的2026年1月9日,ProMach从Arcline Investment Management收购了American Holt,DMA解决方案和 Pride Engine. 这些收购扩大了ProMach在食品、饮料和消费品包装市场的设备和服务能力。
- 2026年9月,巴特尔特宣布将在原定于10月18-21日在芝加哥的PACK EXPO International 2026展示装箱系统,集成包装线和大格式袋装解决方案. 该活动重点介绍了对综合包装自动化和终端效率的持续投资。
- 2026年9月,Syntegon宣布为PACK EXPO国际2026首发两场北美首发:将它的SVX Agile垂直袋装与Elematic 4001重力箱装机结合而成的集成袋对接箱行,为SVX Agile提供新的角封装能力,以每分钟120袋的速度支持溢价袋样式.
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球紙盒食品包裝市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 全球紙盒食品包裝市場規模
2.3 供應商定位網格
2.4 覆蓋市場
2.5 地理範圍
研究需時 2.6 年
2.7 研究方法
2.8 技術生命線曲線
2.9 多變量建模
2.1 與關鍵意見領袖的主要訪談
2.11 DBMR 市場地位網格
2.12 市場應用覆蓋網格
2.13 DBMR 市場挑戰矩陣
2.14 進出口數據
2.15 次要來源
2.16 全球紙盒食品包裝市場:研究快照
2.17 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 價值鏈分析
5.2 供應鏈分析
5.3 進出口分析
5.4 波特五力分析
5.4.1 供應商的議價能力
5.4.2 買家/消費者的議價能力
5.4.3 新進入者的威脅
5.4.4 替代產品的威脅
5.4.5 競爭對手的強度
5.5 原料採購分析
5.6 技術創新概述
5.7 產業趨勢與未來展望
5.8 主要市場參與者所採用的成長策略
5.9 影響最終使用者購買決策的因素
5.1 購物行為與動態
5.10.1 來自家人和朋友的推薦
5.10.2 研究
5.10.3 衝動
5.10.4 廣告
5.11 促銷活動
5.12 消費者可支配所得動態/支出動態
5.13 新產品發布策略
5.13.1 新產品發布數量
5.13.1.1. 線路延伸
5.13.1.2. 新包裝
5.13.1.3. RRE發射
5.13.1.4. 新配方
5.14 消費者層面的趨勢
5.15 滿足消費者要求
6 經濟放緩對市場的影響
6.1 對價格的影響
6.2 對供應鏈的影響
6.3 對裝運的影響
6.4 對公司策略決策的影響
7 監管框架和指南
8 價格指數(B2B 端價格和 FOB 價格)
9 重點廠商產能
10 品牌展望
10.1 比較品牌分析
10.2 產品與品牌概述
11 全球紙盒食品包裝市場(按紙盒機類型)
11.1 概述
11.2 垂直/頂部負載
11.3 水平/端部載重
11.4 托盤式
12 全球紙盒食品包裝市場(按紙盒類型)
12.1 概述
12.2 關閉紙箱
12.3 折疊紙盒
12.4 密封紙箱
12.5 其他
13 全球紙盒食品包裝市場(依包裝類型)
13.1 概述
13.2 小袋
13.3 托盤
13.4 錫罐和罐頭
13.5 袋
13.6 盒子
13.7瓶
13.8 其他
14 全球紙盒食品包裝市場(按功能)
14.1 概述
14.2 手冊
14.2.1 手動,按裝盒機類型
14.2.1.1. 垂直/頂部負載
14.2.1.2. 水平/端部載重
14.2.1.3. 托盤樣式
14.3 半自動
14.3.1 半自動裝盒機類型
14.3.1.1. 垂直/頂部負載
14.3.1.2. 水平/端部載重
14.3.1.3. 托盤樣式
14.4 自動
14.4.1 自動裝盒機類型
14.4.1.1. 垂直/頂部負載
14.4.1.2. 水平/端部載重
14.4.1.3. 托盤樣式
15 全球紙盒食品包裝市場(依營運模式)
15.1 概述
15.2 連續模式
15.2.1 連續模式,依裝盒機類型
15.2.1.1. 垂直/頂部負載
15.2.1.2. 水平/端部載重
15.2.1.3. 托盤樣式
15.3 間歇模式
15.3.1 間歇模式,依裝盒機類型
15.3.1.1. 垂直/頂部負載
15.3.1.2. 水平/端部載重
15.3.1.3. 托盤樣式
16 全球紙盒食品包裝市場(依食品產品類型)
16.1 概述
16.2 袋裝
16.3 鬆散
16.3.1 散裝,依包裝
16.3.1.1. 單曲
16.3.1.2. 多個
17 全球紙盒食品包裝市場(按應用)
17.1 概述
17.2 罐頭和錫罐填充物
17.2.1 罐頭和罐裝飲料灌裝機(依裝盒機類型)
17.2.1.1. 垂直/頂部負載
17.2.1.2. 水平/端部載重
17.2.1.3. 托盤樣式
17.3 包裝食品托盤
17.3.1 包裝食品托盤(依裝盒機類型)
17.3.1.1. 垂直/頂部負載
17.3.1.2. 水平/端部載重
17.3.1.3. 托盤樣式
17.4 烘焙和糖果產品
17.4.1 烘焙和糖果產品(按裝盒機類型)
17.4.1.1. 垂直/頂部負載
17.4.1.2. 水平/端部載重
17.4.1.3. 托盤樣式
17.5 穀物盒
17.5.1 穀物盒(依裝盒機類型)
17.5.1.1. 垂直/頂部負載
17.5.1.2. 水平/端部載重
17.5.1.3. 托盤樣式
17.6 條形包裝
17.6.1 條形包裝,依裝盒機類型
17.6.1.1. 垂直/頂部負載
17.6.1.2. 水平/端部載重
17.6.1.3. 托盤樣式
17.7 冷凍食品
17.7.1 冷凍食品產品(依裝盒機類型)
17.7.1.1. 垂直/頂部負載
17.7.1.2. 水平/端部載重
17.7.1.3. 托盤樣式
17.8 配料和混合產品
17.8.1 成分和混合產品(按裝盒機類型)
17.8.1.1. 垂直/頂部負載
17.8.1.2. 水平/端部載重
17.8.1.3. 托盤樣式
17.9 奶粉產品
17.9.1 奶粉產品,依裝盒機類型
17.9.1.1. 垂直/頂部負載
17.9.1.2. 水平/端部載重
17.9.1.3. 托盤樣式
17.1 零食
17.10.1 零食,依裝盒機類型
17.10.1.1. 垂直/頂部負載
17.10.1.2. 水平/端部載重
17.10.1.3. 托盤樣式
17.11 其他
17.11.1 其他,依裝盒機類型
17.11.1.1. 垂直/頂部負載
17.11.1.2. 水平/端部載重
17.11.1.3. 托盤樣式
18 全球紙盒食品包裝市場(依分銷管道)
18.1 概述
18.2 直接銷售
18.3 原始設備製造商
19 全球紙盒食品包裝市場(按地區劃分)
全球紙盒食品包裝市場(本章中以上提供的所有細分均按國家/地區劃分)
19.1 北美
19.1.1 美國
19.1.2 加拿大
19.1.3 墨西哥
19.2 歐洲
19.2.1 德國
19.2.2 英國
19.2.3 義大利
19.2.4 法國
19.2.5 西班牙
19.2.6 瑞士
19.2.7 俄羅斯
19.2.8 土耳其
19.2.9 比利時
19.2.10 荷蘭
19.2.11 歐洲其他地區
19.3 亞太地區
19.3.1 日本
19.3.2 中國
19.3.3 韓國
19.3.4 印度
19.3.5 新加坡
19.3.6 泰國
19.3.7 印度尼西亞
19.3.8 馬來西亞
19.3.9 菲律賓
19.3.10 澳洲和紐西蘭
19.3.11 香港
19.3.12 台灣
19.3.13 亞太其他地區
19.4 南美洲
19.4.1 巴西
19.4.2 阿根廷
19.4.3 南美洲其他地區
19.5 中東和非洲
19.5.1 南非
19.5.2 埃及
19.5.3 沙烏地阿拉伯
19.5.4 阿拉伯聯合大公國
19.5.5 以色列
19.5.6 中東和美國其他地區
20 全球紙盒食品包裝市場、公司格局
20.1 公司份額分析:全球
20.2 公司份額分析:北美
20.3 公司份額分析:歐洲
20.4 公司份額分析:亞太地區
20.5 合併與收購
20.6 新產品開發與核准
20.7 擴展
20.8 夥伴關係和其他策略發展
21 SWOT分析
22 全球紙盒食品包裝市場 – 公司簡介
22.1 貝蒂
22.1.1 公司概況
22.1.2 收入分析
22.1.3 產品組合
22.1.4 近期發展
22.2 經濟公司
22.2.1 公司概況
22.2.2 收入分析
22.2.3 產品組合
22.2.4 近期發展
22.3 蘭根包裝集團
22.3.1 公司概況
22.3.2 收入分析
22.3.3 產品組合
22.3.4 近期發展
22.4 合成基技術有限公司
22.4.1 公司概況
22.4.2 收入分析
22.4.3 產品組合
22.4.4 最近的發展
22.5 IWK 包裝技術有限公司
22.5.1 公司概況
22.5.2 收入分析
22.5.3 產品組合
22.5.4 最近的發展
22.6 雅各懷特包裝有限公司
22.6.1 公司概況
22.6.2 收入分析
22.6.3 產品組合
22.6.4 最近的發展
22.7 廣東建威智慧機械有限公司
22.7.1 公司概況
22.7.2 收入分析
22.7.3 產品組合
22.7.4 最近的發展
22.8 APEX
22.8.1 公司概況
22.8.2 收入分析
22.8.3 產品組合
22.8.4 最近的發展
22.9 梅瑟包裝有限公司
22.9.1 公司概況
22.9.2 收入分析
22.9.3 產品組合
22.9.4 最近的發展
22.1 克雷伯
22.10.1 公司概況
22.10.2 收入分析
22.10.3 產品組合
22.10.4 近期發展
22.11 ALIMAC 有限責任公司
22.11.1 公司概況
22.11.2 收入分析
22.11.3 產品組合
22.11.4 近期發展
22.12 TEEPACK SPEZIALMASCHINEN 兩合公司
22.12.1 公司概況
22.12.2 收入分析
22.12.3 產品組合
22.12.4 近期發展
22.13 LOESCHPACK(PIEPENBROCK 集團的一部分)
22.13.1 公司概況
22.13.2 收入分析
22.13.3 產品組合
22.13.4 近期發展
22.14 SMI SPA
22.14.1 公司概況
22.14.2 收入分析
22.14.3 產品組合
22.14.4 近期發展
22.15 MPAC集團
22.15.1 公司概況
22.15.2 收入分析
22.15.3 產品組合
22.15.4 近期發展
22.16 比班斯公司
22.16.1 公司概況
22.16.2 收入分析
22.16.3 產品組合
22.16.4 近期發展
22.17 PMR包裝公司
22.17.1 公司概況
22.17.2 收入分析
22.17.3 產品組合
22.17.4 近期發展
22.18 京都製作所株式會社
22.18.1 公司概況
22.18.2 收入分析
22.18.3 產品組合
22.18.4 近期發展
22.19 COESIA SPA
22.19.1 公司概況
22.19.2 收入分析
22.19.3 產品組合
22.19.4 近期發展
22.2 OPTIMA包裝集團有限公司
22.20.1 公司概況
22.20.2 收入分析
22.20.3 產品組合
22.20.4 近期發展
22.21 ACMI SPA
22.21.1 公司概況
22.21.2 收入分析
22.21.3 產品組合
22.21.4 近期發展
22.22 貝加米包裝解決方案有限公司
22.22.1 公司概況
22.22.2 收入分析
22.22.3 產品組合
22.22.4 近期發展
22.23溫州凱翔包裝機械
22.23.1 公司概況
22.23.2 收入分析
22.23.3 產品組合
22.23.4 近期發展
22.24 道格拉斯機械公司
22.24.1 公司概況
22.24.2 收入分析
22.24.3 產品組合
22.24.4 近期發展
註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
23 問卷
24份相關報告
25 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











