


全球作物残余物增值市场分割,按残余物类型(谷物残余物和非谷物残余物)、技术(机械化、生化转化和热化学转化)、产品(生能和生物燃料、生物炭和土壤修正、生物材料和包装等)、最终用户(发电、生物燃料提炼、农业和耕作、纸浆、纸张和包装、工业加热和砖基仑等) -- -- 2033年工业趋势和预测
作物残留价值市场规模和增长率是什么
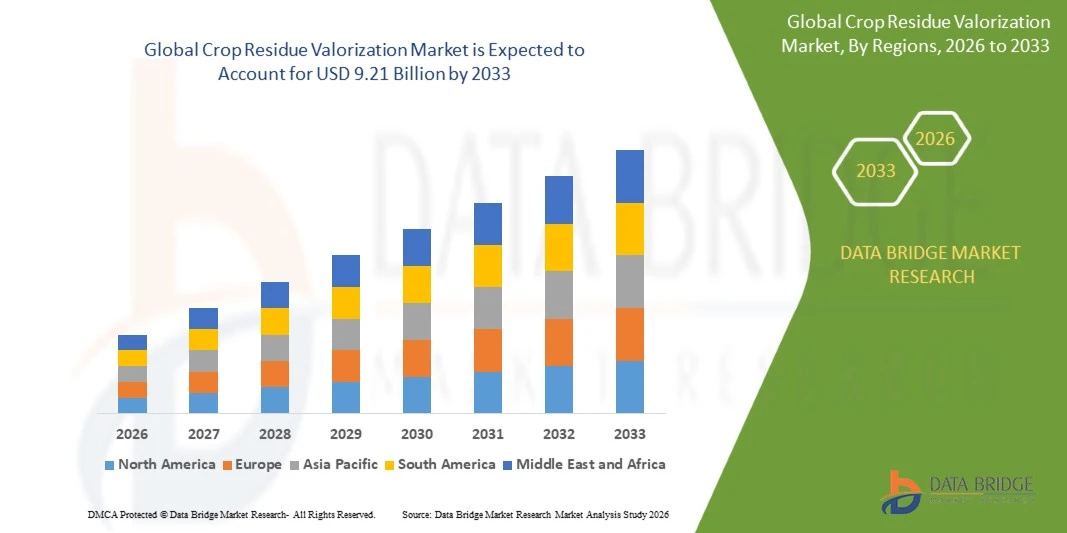
- 根据数据桥市场研究分析,作物残留价值市场估价为:2025年51.0亿美元预计将达到到2033年达到92.1亿美元,生长在一个2026年至2033年CAGR为9.58%..
- 市场在不断增长的驱动下,对露天残留燃烧的限制有所收紧,对低碳燃料和材料的需求不断增长,对生物质粒、第二代生物燃料、生物炭和生物产品价值链的投资也在增加。
- 向循环农业、可再生能源任务和农场一级收入多样化的日益转变,加上残余供应链与发电厂、炼油厂和工业锅炉日益融合,正在支持市场采用。 作物残留值在各地适用生物图, 生物质粒,以及生物乙醇向农民和行业提供替代残留物处理的生产性替代品。
市场大小和预测
- 全球市场价值(2025年):5.10亿美元
- 预期市场价值(2033年):9.21亿美元
- 预测CAGR(2026-2033):9.58%
- 2025年主要区域:亚太
- 快速增长区域:欧洲
作物残留价值市场的主要外卖是什么
- 亚太区域主导了作物残留价值市场,2025年收入份额最大,为48.37%,辅以大米、小麦和甘蔗生产产生的大量残留物,严格的反燃烧执法,以及印度和中国生物量能源能力快速增长。
- 预计欧洲将成为增长最快的区域,2026-2033年CAGR为11.24%,由先进的生物燃料目标、沼气扩张以及对低碳生物材料的有力政策支持所推动。
- 谷物残留部分在2025年占市场份额63.72%,由每个收割季节产生的大量稻草、小麦秸秆和玉米炉驱动。
- 非谷物残留物是增长最快的残留物类型,预计其CAGR的含量为11.40%,反映了棉花茎、甘蔗垃圾、油菜籽茎和果园在能源和材料中不断增长的使用。
- 2025年,机械密度部分以41.73%的收入份额在技术类别中占了主导地位,主导这一类别的是广泛部署的烧烤、烧烤和烧烤供热和工业取暖。
- 2025年,生物能和生物燃料占市场份额的54.62%,这得益于不断增长的混合任务、共同火力需求以及第二代乙醇和压缩沼气厂的试运行。
- 生物碳和土壤添加剂是增长最快的产品类别,其CAGR为12.80%,其动力是人们越来越关注可持久地去除碳和土壤健康改善。
范围和作物残留价值市场分割报告
|
属性 |
作物残留价值 关键市场观察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
作物残留价值市场的主要趋势是什么
- 作物残留值增值正在从简单的处置和低值燃料使用逐渐演变成一种综合的生物精炼和碳管理方法,结合收集物流、密度化、转化技术以及数字跟踪,从农场废物中创造出价值较高的燃料、材料和土壤产品。
- 例如,2025年6月,根据空气质量管理委员会(CAQM),印度指示旁遮普邦和哈里亚纳邦授权在NCR以外的砖窑中以稻草为原料的花粉和布蘭克特,从2025年11月1日开始以20%的合烧率起并升至50%,这表明政策主导了对去化残余燃料的需求。
- 液化纤维乙醇,压缩沼气,热解等高级转化途径正在扩大从稻草,炉子,壳和茎所可生成的产品范围,减少对单一端市场的依赖.
- 碳市场一体化正在增加一个新的收入层,因为将残留物转化为活性产品的项目,如生物沙尔,可以在产品销售的同时,追求经计量和核实的碳去除信用。
- 例如,2026年6月,据《印度化学新闻》报道,SED在PM JI-VAN Yojana下为北方邦Dhanaura的91个KLPD第二代乙醇生物炼油厂争取到150亿印度卢比的援助,将热化学气化与生物气体发酵相结合,将农业残留物转化为乙醇和未来绿色化学原料。
- 随着转换技术的成熟,供应链的组织更加完善,对低碳燃料的政策支持也得到加强,预计作物残留价值将超越常规燃料使用范围,扩大到先进的生物燃料、生物原料、去碳和农村综合生物经济模型。
作物残留价值市场的主要驱动力是什么
- 每个季节产生的作物残留物数量之多,加上对露天焚烧的日益限制和对再生原料需求的增加,正在鼓励政府、工业和农民将残留物转化为燃料、材料和土壤产品。
- 例如,2022年6月,据能源部(能源部)估计,全球农业残留量每年在37亿至50亿吨之间,其中约28亿吨为玉米、大米和小麦残留量,突出显示可用于价值评估的原料规模。
- 电力公用事业、精炼厂、砖窑和工业锅炉正在越来越多地采用以生物质为基础的燃料,以满足混合、共同燃烧和减少排放的要求,对加工作物残留物产生有保障的需求,并支持对供应链的投资。
- 例如,2025年9月,据空气质量管理委员会(CAQM)称,旁遮普邦和哈里亚纳邦政府被指示将2025年稻田收割季节的零石块燃烧视为不可谈判,并通过加强供应链来弥补就地管理和前地利用方面的差距。
- 农场一级的收入多样化、碳信贷机会以及当地收集、储存和加工基础设施的发展,使残余物销售比处置更具吸引力,加强了整个价值链的参与。
阻碍作物残留价值市场增长的因素是什么
- 作物残留物大而季节性,地理分散,因此,收集、烘焙、储存和运输需要大量的机械、劳动力和储存基础设施,与常规燃料和原料相比,交付成本增加。
- 例如,根据《论坛报》,2025年11月,空气质量管理委员会指出,旁遮普邦的四所热电厂在9月之前只共同发射了3.12公吨作物残留物,而2025-26年的目标是11.83公吨,这凸显了供应和使用方面的差距。
- 收获与下播种之间的短窗、高水分含量和所储存残留物的火灾风险使供应规划复杂化,并可降低提供给最终用户的生物质的取暖价值和质量。
- 与第二代生物燃料和生物炭厂有关的高资本成本和技术风险,加上原料价格的不确定性和长期成本,可能延误投资决定和项目交付使用。
- 例如,2021年1月,据能源、环境和水理事会(CEEW)称,在15公里成本范围内将田间稻田残留物汇集到稻草库,每吨稻草约1,330印度卢比,其中切割和烘焙约占采购成本的一半,储存占交付的生物质成本的20-30%。
- 物流成本高、季节性供应和资本密集型转换设施相结合,会限制小加工商和成本敏感的农民的采用,特别是在露天焚烧或实地吸收仍然是成本最低的残余物管理办法的情况下。
作物残留价值市场如何分割
作物残留价值市场根据残留类型、技术、产品和最终用户进行分化。
- 按残留类型
根据残留类型,作物残留价值市场被分割成谷物残留和非谷物残留。 谷物残留部分在2025年占了63.72%的市场份额,每个收成季节产生的大宗稻草、小麦稻草和玉米炉提供了支持。 这些残留物是在集中生产带中生产的,这提高了聚合和加工的可行性. 它们被广泛用于粒子,砖块,乙醇,沼气和包装投入. 对稻田和小麦残留燃烧的政策关注正在进一步加强需求。 季节性供应和水分含量仍然是谷物种植地区储存和转化规划的重要考虑因素。
2026年至2033年,由于越来越多地使用棉花茎、甘蔗垃圾、油籽茎、椰子和棕榈残渣以及果园的能源和材料,非谷物残基的增长速度预计将达到11.40%。 这些残留物往往被利用不足并被焚烧或被留作分解,从而创造了新的收集模型的机会。 生物炭、花粉和压缩沼气项目正在扩大其原料组合,以改善供应安全。 工业加工商和农业综合企业的聚合正在改善准入。 可变成分和分散的可得性需要量身定制的处理和预处理解决方案。
- 按技术分列
以技术为基础,将作物残渣活化市场分解为机械密度,生化转化,热化转化. 2025年,机械密度部分在技术类别中占了41.73%的比重,辅以广泛布置的烘焙机、起泡机和起泡机,用于发电厂同炉、砖窑和工业取暖。 这些进程要求资本投资相对较低,可以接近农业集群。 核证后残留物更容易储存、运输和装入锅炉。 政府对生物量使用的授权正在产生可预测的需求。 质量标准、水分控制和交付成本仍然是大规模采用的重要因素。
生物化学转化部分预计将在2026年至2033年CAGR增长12.30 %,这是由第二代乙醇精炼厂、压缩沼气厂以及使用稻草和其他百草枯残留物的酶转化设施所驱动的。 乙醇混合方案和再生燃料政策为先进生物燃料创造了长期利益。 预处理、酶和发酵方面的改进正在提高产量和工艺稳定性。 与零液体排放系统和副产品回收相结合正在改善环境绩效。 资本密集度高和可靠的原料供应仍然是项目开发者的主要考虑。
- 按产品分列
在产品的基础上,作物残留价值市场被分割成生物能和生物燃料、生物炭和土壤添加物、生物材料和包装等。 2025年,生物能和生物燃料部分占产品类别的主要份额为54.62%,并得到了共同燃烧要求、乙醇混合方案以及扩大压缩沼气能力的支持。 能源应用可以吸收大量残余物,并受益于公用事业和燃料销售公司的既定购买渠道。 政府鼓励措施和可再生能源指标正在加强投资。 争夺原料、价格稳定和物流仍然是影响项目经济学和业务连续性的重要因素。
由于人们日益关注持久性碳去除、土壤健康改善以及农业残余物的热解产生的碳信用,预计生物炭和土壤添加部分在2026年至2033年的CAGR增长最快,为12.80%。 正在委托工业规模的反应堆将农业和水果加工残余物加工成稳定的生物炭。 农民受益于土壤结构的改善和取水,而生产者则从碳入计量和土壤产品销售中获得收入。 第三方的衡量、报告和核查对市场信誉越来越重要。 饲料收集成本和产品分配仍然是衡量规模的主要考虑因素。
- 按终端用户
在最终用户的基础上,将作物残留价值市场分为发电、生物燃料提炼、农业和农业、纸浆、纸张和包装、工业取暖和砖窑等。 2025年,发电部门在最终用户类别中占主导地位,占31.18%,在热电厂的生物质共同燃烧政策和消耗大量花粉和泡菜的专用生物质发电项目的支持下。 电力设施提供稳定、重复的需求,并可与集电器订立长期供应安排。 关于共同计算百分比的管理方向有助于创造可预测的数量。 燃料质量规格、交货可靠性和对煤炭的价格竞争力仍然是重要的考虑因素。
预计从2026年到2033年,由石油销售公司和工业开发商委托使用稻草和其他残留物的第二代乙醇和压缩沼气设施的CAGR增长最快,为12.10%。 这些炼油厂为农民带来了对残留物的有保证的需求并增加了收入。 国家混合目标和再生燃料政策正在加强投资案例。 对先进生物燃料项目的公共财政支持正在加速商业化。 确保全年原料供应、管理储存损失并实现植物稳定运行仍然是关键的成功因素。
哪个地区拥有作物残留价值市场的最大份额
- 亚太区域主导了作物残留价值市场,2025年收入份额最大,为48.37%,辅以大米、小麦和甘蔗生产产生的大量残留物,严格的反燃烧执法,以及印度和中国生物量能源能力快速增长。
- 本区域还受益于大量农业产出、不断增长的能源需求、政府对生物量共同燃烧的授权,以及扩大对第二代乙醇、压缩沼气和生物魅力设施的投资。 日益重视空气质量、农民收入多样化和农村工业化,继续加强了亚太在全球市场中的地位。
印度作物残留价值市场观察
由于水稻、小麦和甘蔗残留量巨大,而且对石块燃烧的监管更加关注,印度作物残留价值市场正在强劲增长。 Pellet共同负责发电厂和砖窑、第二代乙醇新炼油厂以及扩大生物炭和压缩沼气项目,正在产生多样化需求。 此外,对先进生物燃料的公共财政支持和石油销售公司的日益参与正在加强该国作为亚太主要增长市场的地位。
欧洲作物残留价值市场观察
欧洲作物残留价值市场预计将迅速增长,其驱动力是先进的生物燃料目标、沼气的扩大以及对低碳生物材料的大力支持。 对谷物秸秆和其他残留物的能源、包装和土壤碳应用的评价越来越多。 此外,严格的可持续性标准、碳去除认证框架和发达的生物经济研究生态系统正在鼓励在整个区域对有效的残余物收集和转化技术进行投资。
德国作物残留价值市场观察
由于德国有强大的工程基础、已建立的沼气部门以及积极研究以稻草为原料的燃料和材料,德国的作物残留价值市场正在稳步扩大。 农民、能源生产者和技术提供者正在探索将谷物秸秆和其他残留物用于沼气、生物燃料和热解。 此外,该国正在大力注重减少排放、保护土壤和可持续原料来源,从而形成审慎平衡的残留物利用战略。
法国作物残留价值市场观察
法国作物残留价值增值市场正在稳步增长,并得到了谷物和油籽广泛生产的支持,对利用稻草和其他残留物取用生物能和生物材料的兴趣也越来越大。 农业合作社和能源公司正在制定收集安排和厌氧消化项目。 此外,支持性的可再生能源政策、对可持续包装和建筑材料的不断增长的需求以及对维护土壤有机物的关注,正在鼓励更广泛地采用残留值估价解决方案。
中国作物残留价值市场透视
中国农作物残留价值市场在玉米,大米,小麦秸秆等大量推动下迅速发展,并长期推行促进综合秸秆利用的政策. 正在农村地区部署生物质发电、沼气、花球燃料和稻草材料。 此外,强大的国内设备制造、空气质量目标和农村振兴方案正在将中国定位为整个亚太的残余价值的主要市场。
巴西作物残留价值市场观察
由于甘蔗、大豆、玉米残留和成熟的生物燃料工业,巴西作物残留价值市场持续增长。 第二代乙醇、沼气和热电联产越来越多地考虑使用甘蔗秸秆和袋渣。 此外,扶持性生物燃料政策、大型农业地产以及基于残留物的项目对碳入计量的兴趣日益增加,都鼓励对全国的收集系统和转换设施进行投资。
作物残留价值市场上的哪家顶级公司
作物残留价值评估行业主要由有名有实的公司领导,包括:
- 普拉杰工业有限公司.(印度)
- 印度石油公司有限公司.(印度)
- Bharat石油公司有限公司(印度)
- 印度斯坦石油公司有限公司(印度)
- 澄清小组(瑞士)
- NTPC有限公司(印度)
- 诺沃内斯(丹麦)
- Verbio SE(德国)
- POET, LLC (美国).
- 赖岑·萨(巴西)
- GranBio Investimentos S.A.(巴西)
- 韦尔萨利斯·斯皮克(意大利)
- Jain灌溉系统有限公司(印度)
- 应用碳(美国)
- 平竹 (英国).
- 草地创新有限公司 (英国).
- 暹罗现代绿色能源(泰国)
- 哥伦比亚纸浆有限责任公司(美国)
- Ag能源解决方案公司(美国)
- 兰特马宁(瑞典)
作物残留价值市场的最新发展是什么
- 2026年6月,暹罗现代绿色能源(SMGE)在泰国苏拉特萨尼庆祝了新制造厂的盛大开业,该厂旨在将当地的农业废弃物转化为高品质的生化炭. 该设施综合了第三方经核实的计量、报告和核查方法,为自愿市场颁发碳清除证书,并为提供剩余生物质的农民创造新的收入来源。
- 2026年6月,Applied Carbon and Poas被剖析出,利用定制的热解技术将难于再生,高容量的农业残留物转化为活查. 在美国,应用碳处理玉米炉、小麦秸秆和甘蔗废物,而Poas则侧重于热带地区的咖啡和菠萝废物等湿农业残留物,目的是降低生产者的残留物流成本。
- 2026年6月,Jain灌溉系统有限公司与合作伙伴在马哈拉施特拉邦的Jalgaon委托建造了大约20 000吨/每吨工业规模的生物查尔设施。 由于每天能够处理50多吨农业和水果加工残留物,该厂被描述为世界上最大的单单元生物查尔反应堆之一,也是几个计划中的反应堆中的第一座.
- 2026年3月,Bharat Petroleum Corporation Limited宣布在Odisha的Bargarh委托其第二代生物乙醇炼油厂. 100千升/日设施从稻草中生产出燃油级生物乙醇,被设计为零液态放出厂,并支持印度的E20乙醇混合方案和国家生物燃料政策,同时产生对农业残留物的需求.
- 2026年2月,Better Cotton and Planboo宣布了印度古吉拉特和马哈拉施特拉邦的一个项目,根据该项目,至少75名农民将使用三道窑将收割的棉花废物转化为生物炭,加工375吨的农场废物以生产60-70吨生物炭,农民培训定于2026年2月进行,作为焚烧残留物的替代品.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











