


全球显示模块市场分割,按类型(显示模块和非光学显示模块),显示技术(液晶模块、OLED模块、微LED模块、E-Paper / E-Ink模块等),显示分辨率(低于HD、HD、FHD、4K和8K),显示大小(显相器、中小型显示和大型显示),应用(消费者电子、汽车、工业和制造、保健与医疗、零售和数字信号、航空航天与国防等),2033年工业趋势和预测
显示模块市场规模和增长率是什么
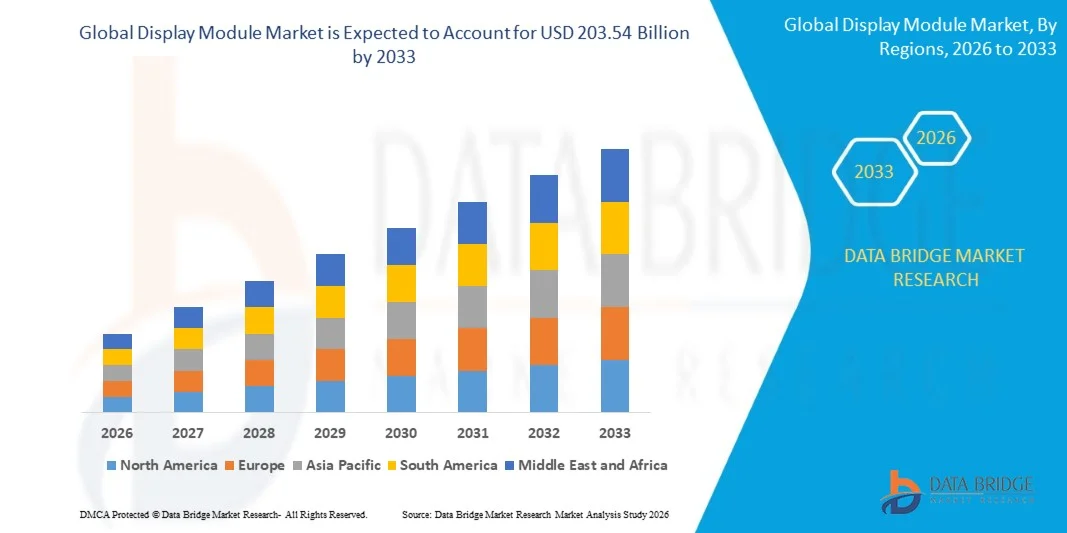
- 根据数据桥市场研究分析,显示模块市场的价值为:2025年1,450,000亿美元预计将达到到2033年达到2,354亿美元,生长在一个2026至2033年CAGR为4.25%.
- 市场由于对先进展示技术的需求不断增长而持续增长。智能手机, 消费电子产品、汽车显示器和工业应用,以及OLED、LCD、Mini-LED和灵活显示技术的快速发展。
- 智能设备、接通车辆和浸入式数字界面日益被采用,加上消费者越来越倾向于高分辨率和节能显示,迫使电子产品制造商和汽车公司投资于先进的显示模块。 OLED,迷你LED,和灵活显示解决方案正在越来越多地取代高价智能手机,电视机,汽车仪表板等常规显示技术,提供了更高的图像质量,更薄的形式因素,以及更好的用户体验.
市场大小和预测
- 全球市场价值(2025):145.90亿美元
- 预期市场价值(2033):203.54美元 10亿
- CAGR(2026-2033年):4.25%
- 2025年主要区域:北美
- 快速增长区域:亚太
显示模块市场的主要外卖是什么
- 北美在展示模块市场占据了主导地位,2025年收入份额最大,为39.0%,同时在消费电子、汽车、保健和工业应用领域越来越多地采用先进的展示技术。
- 亚太预计将是增长最快的区域,2026年至2033年CAGR为7.1%,这得益于主要显示板制造商的存在、消费电子产品的扩大以及中国、日本、韩国和印度越来越多地采用先进的显示模块。
- 光学显示模块部分在2025年占据了75.80%的市场份额,其驱动力是它们在消费电子、汽车显示器、工业设备和医疗可视化系统中的广泛采用。
- 非光学显示模块是增长最快的类型,预计将登记5.6%的CAGR,反映了专门应用中采用电子显示解决方案的激增.
- 液晶模块部分在2025年的显示技术类别中占据了55.60%的收入份额,领先的是电视、智能手机、笔记本电脑、汽车显示器、工业系统以及消费电子产品的广泛采用。
- FHD在2025年占了市场份额的35.40%,更受智能手机、显示器、电视机、汽车显示器和工业应用的广泛采用所青睐。
- 微盘片段是增长最快的显示大小类别,CAGR的驱动率为12.50%,因为越来越多地采用扩大现实(奥地利)虚拟现实(VR),可穿戴设备,以及先进的光学系统.
报告范围和显示模块市场分割
|
属性 |
显示模块密钥市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
显示模块市场的密钥趋势是什么
- 显示厂商越来越多地转向OLED、灵活、可折叠和高性能的显示模块,以满足对更薄设备不断增长的需求,改善图像质量,降低能耗,以及消费电子产品和汽车应用的不同形式因素。
- 例如,在2025年7月,三星显示仪宣布,其最新的可折叠OLED面板成功完成了50万倍耐久性测试,超过了其先前的20万倍内部基准,并支持了耐用可折叠显示模块的更广义商业化.
- 先进的OLED架构使制造商能够提高亮度,耐用性,刷新率,能效,以及智能手机,笔记本电脑,显示器,电视机和汽车系统的整体显示性能.
- 汽车制造商越来越多地将大型、有曲线、有柱相接和OLED显示模块整合到软件界定的车辆中,以提供个性化的娱乐、导航、驾驶员辅助信息以及增强机舱体验。
- 例如,在2025年2月,LG Display开始大规模生产40英寸的支柱到比勒汽车显示器,设计在司机和乘客座位前横穿区域,支持软件界定车辆不断变化的需要。
- 随着显示厂商继续优先考虑灵活形式因素、OLED创新、高分辨率面板和汽车应用,采用先进的显示模块可望加速,加强下一代显示,将其作为连接的消费者和移动技术的核心组成部分。
显示模块市场的关键驱动程序是什么
- 智能手机,平板电脑,笔记本电脑,电视机,汽车显示器,相接设备的快速扩展,大大增强了对高分辨率,节能,技术先进的显示模块的需求,能够提供不同应用中更好的视觉体验.
- 例如,2024年9月,路透社报道说,苹果公司正准备从2025年起将所有即将推出的iPhone模型转换为OLED显示器,扩大了对OLED显示板的需求并加速了智能手机中常规液晶技术的转变.
- 消费者电子产品制造商,汽车OEM,以及技术公司正在将高级显示模块整合到他们的产品中来,以提高视觉质量,使更大的互动界面得以实现,能降低能耗,区分溢价装置和连接的车辆平台.
- 例如,在2025年2月,三星显示和Qualcomm Technologies宣布合作扩大汽车OLED应用,由三星为Qualcomm的Snapdragon Cockpit经验开发平台提供34英寸6K OLED显示,以展示AI图形,个性化取景,自主驾驶等信息.
- 随着制造商为满足不断演变的消费者和汽车需求,越来越多地投资于OLED、灵活、小型LED和其他先进显示技术,显示模块仍将是下一代电子和智能移动应用所不可或缺的。
哪些因素在挑战显示模块市场的增长
- 由于精密的OLED、迷你LED、微LED、半导体、制造和精密制造技术的结合,高级显示模块需要大量的前期投资。
- 例如,2025年6月,LG Display批准投资1.26万亿克朗,用于新的OLED技术和基础设施,投资期从2025年6月延长至2027年6月,显示出维持技术竞争力所需的大量资本。
- 这些高资本要求限制了小制造商之间的扩张,加大了对在竞争激烈和迅速变化的技术市场运营的已建立展示公司的财务压力。
- 激烈竞争、需求起伏不定、生产能力过剩和定价压力会进一步降低制造商的利润率,特别是在传统的液晶和大面积显示部分。
- 例如,2024年4月,LG Display报告,第一季度的运营损失为4,690亿克朗,理由是对大型电视和小型智能手机显示板的季节性需求下降,同时减少年度投资并转向高端OLED产品.
- 与高级展示制造相关的高资本投资和经常性技术升级成本继续限制市场参与,特别是小公司的参与,而需求波动和激烈的价格竞争会减缓投资回报并限制广泛的能力扩张。
显示模块市场如何分割
显示模块市场根据类型,显示技术,显示分辨率,显示大小,以及应用进行分割.
- 按类型
根据类型,显示模块市场被分入光学显示模块和非光学显示模块. 光学显示模块部分在2025年占据了75.80%的市场份额,因为这些模块在消费电子产品、汽车显示器、工业设备和医疗可视化系统中得到广泛采用。 光学显示模块提供增强的图像质量,亮度,对比度,和取景性能,使其对现代显示应用至关重要. 这些模块被广泛集成到智能手机,电视机,显示器,头部显示器,以及数字标志系统. 对高分辨率和互动显示解决方案的需求日益增加,这有利于部分增长。 OLED、LCD和微LED技术的进步正在进一步提高光学显示能力。
非光学显示模块部分预计将在2026至2033年的CAGR稳步增长5.6%,其动力是专门应用中越来越多地采用电子显示解决方案。 这些模块被应用在信息显示、低功耗和功能显示要求优先的应用程序中。 对工业指标、电子系统和嵌入式显示应用程序的需求日益增加,正在支持市场扩张。 智能技术在工业自动化和接通设备中的日益融合正在创造出新的机会。 电子显示组件的改进正在提高其可靠性和性能。
- 通过显示技术
在显示技术的基础上,显示模块市场被分入LCD模块,OLED模块,微LED模块,E-Paper / E-Ink模块等. 液晶模块部分在2025年占据了55.60%的市场份额,并得到了电视、智能手机、笔记本电脑、汽车显示器、工业系统以及消费电子产品的广泛采用。 与新兴的显示技术相比,液晶显示器模块提供了成本效益、高可用性和成熟的制造能力。 它们的可扩展性和可靠性使它们适合大量应用。 汽车制造商继续采用基于液晶的显示器,用于信息娱乐系统、仪器集群和控制面板。 由于耐用性和可负担性,工业和商业展示应用也严重依赖液晶技术。
由于对灵活、轻量级、高分辨率和节能显示解决方案的需求不断增加,预计OLED模块部分在2026年至2033年的CAGR中增长最快,达到8.0%。 与常规显示技术相比,OLED模块提供了更好的对比比,更快的响应时间,以及更好的图像质量. 在昂贵的智能手机、可穿戴设备、电视机和汽车显示器中越来越多的采用正在加速部分扩展。 弹性OLED技术正在促成可折叠智能手机和曲线显示等创新应用. 主要展示厂家增加对OLED生产能力的投资,进一步支持了增长。
- 通过显示分辨率
根据显示分辨率,显示模块市场被分解为低于HD,HD,FHD,4K和8K. FHD部分在2025年占据了35.40%的市场份额,在智能手机、显示器、电视机、汽车显示器和工业应用的广泛采用下得到了支持。 FHD分辨率在图像质量,能效,和制造成本之间提供了平衡. 由于价格低廉,视觉性能也足够好,所以它仍然被主流电子消费品广泛所偏好. 越来越多的人要求加强娱乐装置和数字显示的取景经验,这继续支持采用。 汽车制造商也正在将FHD显示器整合入数字驾驶舱和取相系统.
8K区段预计将在2026年至2033年的CAGR增长10.2%,增长最快,原因是对超高清晰度电视、专业展示、保健成像和数字内容应用的视觉体验的需求日益增加。 8K显示提供了特异性的图像清晰度,具有更高的像素密度和详细的可视化能力. 对先进广播、游戏和专业可视化系统越来越多的投资正在支持采用。 卫生保健和工业部门正在越来越多地探索高清晰度的显示,以进行准确的图像分析。 展示处理技术的不断改进正在减少与8K收养有关的障碍。
- 通过显示大小
根据显示大小,显示模块市场被分割成微分显示,中小显示,和大显示. 2025年,由于智能手机、平板电脑、笔记本电脑、可穿戴设备、汽车显示器和便携式电子产品广泛使用,中小型显示器部分在市场上占有60.65%的份额。 这些显示提供了可移植性、性能和电力效率之间的理想平衡。 智能手机的渗透率不断提高,智能可穿戴设备日益被采用,是支撑机段增长的主要因素. 汽车制造商正越来越多地将中型显示器整合到信息娱乐系统和数字仪器集群中. 对紧凑和互动的展示解决方案的需求在消费者和工业应用中继续扩大。
微型场景片段预计将在2026年至2033年的CAGR增长12.5%,增长最快,其动力是越来越多的采用增强现实(AR)、虚拟现实(VR)、可穿戴装置和先进的光学系统。 microdisplay提供紧凑的尺寸,高像素密度,和低功耗,使其适合浸润性应用. 对AR/VR技术和智能眼镜的投资不断增加,为微型游戏制造商创造了新的机会。 国防、航空航天和保健部门也在采用微型场景,用于专门的可视化应用。 OLED微分游戏和微分游戏技术的进步正在提高性能. 对轻量级和浸润性展示解决方案的需求增加,预计将加速部分增长。
- 通过应用程序
根据应用情况,显示模块市场被分割成消费电子产品、汽车、工业和制造业、保健与医疗、零售与数字标志、航空航天与国防等。 消费电子产品在2025年占据了45.50%的市场份额,其动力是越来越多地采用智能手机、电视机、笔记本电脑、平板电脑和可穿戴设备。 显示模块是电子设备中必需的组件,需要高分辨的视觉和增强用户互动. OLED、AMOLED和灵活显示技术的持续创新正在加强消费电子产品制造商的需求。 可支配收入增加和对智能连接设备的需求增加正在支持市场扩张。 智能手机制造商继续整合高级显示模块来改善用户体验.
汽车部分预计将在2026年至2033年的CAGR增长9.1%,由数字驾驶舱,信息娱乐显示器,头顶显示器和高级驱动辅助系统接口的日益整合所驱动. 现代车辆在导航、连接、车辆监测和驾驶员协助功能方面越来越依赖显示模块。 越来越多地采用电动车辆和接通车辆正在加速对先进汽车展示的需求。 汽车制造商正在投资更大的,有弯曲的,交互式的显示解决方案来增强客舱体验. 日益重视车辆数字化正在创造重大增长机会。 向智能移动的过渡预计将继续推动汽车显示模块的采用。
哪一个区域持有显示模块市场的最大份额
- 北美在展示模块市场占据了主导地位,2025年收入份额最大,为39.0%,同时在消费电子、汽车、保健和工业应用领域越来越多地采用先进的展示技术。
- 本区域还受益于智能设备、接通车辆、医疗设备和工业应用的先进显示模块的迅速整合,以及对下一代显示技术的持续投资。 对高性能显示、灵活的OLED解决方案和数字可视化系统的需求不断增加,这继续加强了北美在全球市场上的领导地位。
美国显示模块市场透视
由于消费电子产品、汽车、医疗保健和工业应用对先进展示的需求不断增加,美国的展示模块市场正在出现强劲增长。 国家成熟的技术生态系统,以及越来越多的采用OLED、Mini-LED、Micro-LED和高分辨率显示系统,正在推动多种终端使用行业的需求。 此外,对接通车辆、智能设备、数字标志和先进的医疗可视化系统的投资正在加速采用跨商业和技术驱动的应用程序的显示模块。
亚太显示模块市场透视
亚太显示模块市场预计将迅速增长,其驱动力是扩大消费电子产品制造、增加智能手机生产以及中国、日本、韩国和印度等国对先进显示技术的投资增加。 对OLED,灵活,迷你LED以及高分辨显示的日益增长的需求正在支持区域市场扩张. 此外,显示面板制造商的强大存在、汽车生产的扩大以及智能设备的日益采用,正在加速在消费者、工业和汽车应用中部署显示模块。
日本显示模块市场透视
由于对先进展示技术、汽车电子、消费装置和工业应用的投资不断增加,日本的展示模块市场持续增长。 电子制造商、汽车公司和技术开发商越来越多地为下一代产品和连接系统采用OLED、高分辨率和紧凑的显示模块。 此外,进一步将先进展示品融入车辆、可穿戴设备、保健设备和智能技术,进一步促进了市场增长。
中国显示模块市场透视
中国的展示模块市场正在迅速发展,其驱动力是电子制造业的扩大,智能手机和电视产量的增加,以及国内展示技术投资的增加. 消费电子产品和汽车应用中越来越多地采用OLED、迷你LED、微LED和灵活显示解决方案,大大地推动了市场需求。 此外,显示器制造商的强大存在,电动车辆产量的增加,以及技术的迅速进步,使中国成为全球增长最快的显示器模块市场之一.
U.K. 显示模块市场透视
在汽车、保健、零售、消费电子产品和工业应用领域越来越多地采用先进展示技术的支持下,英国的展示模块市场正在稳步增长。 增加数字标志、智能接口、医疗可视化和连通流动解决方案方面的投资有助于市场增长。 此外,OLED、高分辨率和节能显示技术的结合正在提高产品性能和功能,使联合王国成为先进显示模块应用的一个重要市场。
德国显示模块市场透视
由于德国拥有强大的汽车制造基础,先进的工业能力,并且越来越多地采用下一代的展示技术,德国的展示模块市场正在稳步扩大. 汽车公司、电子产品制造商和工业组织越来越多地使用数字驾驶舱、信息娱乐系统、人机接口和制造设备的显示模块。 OLED、高分辨率和汽车显示技术的持续进步,加上对工业数字化和连通性的重视,正在进一步推动德国的市场增长。
显示模块市场中哪些是顶级公司
显示模块行业主要由有良好基础的公司领导,包括:
- 三星显示公司, Ltd.(韩国)
- LG 显示有限公司. (韩国)
- BOE技术集团有限公司. (中国)
- AUO公司(台湾)
- Innolux公司(台湾)
- 日本显示公司(日本)
- 天马微电子有限公司(中国)
- Visionox技术公司(中国)
- TCL 中国之星光电子技术有限公司(中国)
- 夏普公司(日本)
- Seiko Epson公司(日本)
- 索尼公司(日本)
- Panasonic控股公司(日本)
- KYOCERA 显示公司(日本)
- E 墨子控股股份有限公司(台湾)
- 平顶科技股份有限公司(台湾)
- Novatek微电子公司(台湾)
- Realtek半导体公司(台湾)
- 雷星光学有限公司(台湾)
- EverDisplay Optronics (上海)有限责任公司(中国)
显示模块市场的最新发展情况是什么
- 2025年1月,三星显示公司宣布将在CES 2025上展示新的IT和汽车OLED解决方案,包括世界上首个18.1英寸可折叠的IT面板,可滑行和可多倍展出,以及先进的汽车OLED技术. 公司重点介绍了这些创新,作为将OLED应用扩展至智能手机以外的笔记本电脑、显示器和下一代车辆的一部分
- 2024年5月,"三星显示"宣布自入市后已超过一百万累计运出QD-OLED显示屏面板,全球品牌90多家显示屏产品采用了该技术. 公司还重点介绍了将QD-OLED应用从游戏显示器扩展至专业和广播显示器的计划,表明高级OLED模块日益商业化.
- 2023年1月,LG Display在CES 2023上揭幕了下一代汽车显示解决方案,包括一个18英寸可滑行的汽车OLED面板,透明的OLED面板,一个57英寸的汽车LCD,以及一个无眼镜的3D液晶集群. 这些技术旨在支持未来的机动性,并显示先进显示模块日益融入连接和自主的车辆内部。
- 2021年12月,LG Display公布了其下一代OLED EX技术,该技术使用去子化和个性化算法来提高显示的亮度和画面质量,同时能使更薄的贝子被放出. 该公司计划将OLEDEX技术纳入其在韩国和中国生产设施所制造的OLED电视展出,并加强其下一代OLED组合.
- 2021年5月,LG Display宣布将在SID 2021展示其最新的OLED技术,包括一个83英寸的下一代OLED TV面板,一个12.8英寸可滚动的汽车显示器,以及一个结合多面板的超大型汽车显示器. 该展示展示了OLED技术向大格式消费者展示和创新汽车应用的扩展.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











