全球乾眼症治療市場細分,依產品類型(淚液刺激劑、人工淚液、促分泌劑及其他)、劑型(液體、半固體及其他)、治療方法(潤滑劑、膽鹼能藥物、人工淚液、抗感染藥、抗過敏藥及其他)、診斷方法(綜合眼科檢查、淚液分泌試驗、淚液滲透壓測試及其他)、劑量(單劑量和多劑量)、藥物類型(處方藥和非處方藥)、容器類型(單劑量小瓶、瓶裝和管裝)、包裝類型(塑膠、鋁和玻璃)、類型(品牌藥和仿製藥)、分銷管道(醫院藥房、零售藥房和線上藥房)、最終用戶(醫院、家庭護理機構、專科診所及其他)——行業趨勢及2033
全球干眼综合症治疗市场规模是什么
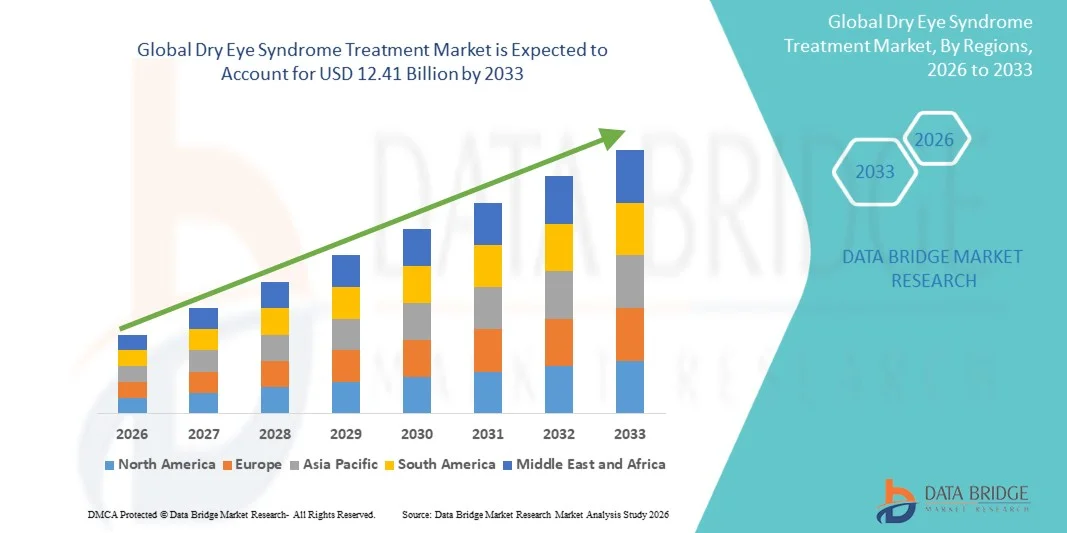
- 根据数据桥市场研究分析,全球干眼综合症治疗市场规模被估价为:2025年61.3亿美元并可望达到到2033年12.41亿美元, 以美元计CAGR为9.22%预测期间
- 干眼综合症日益普遍,加上眼科治疗和药物配方方面的进步,促使各年龄组采用有效的治疗办法,这在很大程度上推动了市场增长。
- 此外,对眼部健康的认识不断提高,获得医疗保健的机会不断增多,对个性化、非侵入性和长期治疗的需求不断增长,这些都正在建立现代干眼疗法,作为病人和临床医生的首选。 这些趋同因素正在加速采用创新治疗方法,从而大大地推动了工业的增长。
市场大小和预测
全球市场价值(2025):6.13亿美元
预期市场价值(2033年):12.41亿美元
预测CAGR(2026-2033):9.22%
干眼综合症治疗市场分析
- 干眼综合症治疗,包括处方药、场外治疗双眼滴入以及先进的治疗装置,由于能够缓解不适症、改善外表健康和预防长期视力并发症,因此是眼科护理中越来越重要的部分。
- 干眼治疗需求不断上升,主要原因是干眼综合症日益普遍,屏幕时间和数字设备使用增加,病人和保健提供者对早期诊断和有效管理的认识得到提高
- 北美主导了干眼综合症治疗市场,2025年收入份额最大,为40.9%,其特点是保健支出高,眼科基础设施先进,以及关键药品和药物含量高。医疗设备美国的处方疗法和创新的药物提供系统大幅增长
- 预计在预测期间,由于老年病人口增加、数字眼压力增加并增加眼科护理服务,亚太区域将成为干眼综合症治疗市场增长最快的区域。
- 处方(Rx) 药物部分主导了干眼综合症治疗市场,2025年的市场份额为46.5%,其驱动力在于临床疗效,新配方的提供,眼科医生越来越多地采用中度至重度病例.
范围和干眼综合症治疗市场分割报告
|
属性 |
干眼综合症治疗 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
干眼综合症治疗市场趋势
“逐步采用先进的治疗方法和数字保健解决办法”
- 全球干眼综合症治疗市场中一个显著而加速的趋势是,越来越多地采用先进治疗方法,包括处方药、内用程序和基于设备的治疗方法,以及数字保健解决方案,用于远程监测和管理
- 例如,LipiFlow等设备为中度肌腺功能障碍提供了自动热脉冲疗法,为临床医生提供了精确、方便病人的治疗选择。 同样,百草枯和百草枯等处方药也日益融入个性化治疗方案。
- 与数字健康平台相融合,可以让患者通过移动应用跟踪症状,坚持,治疗效果,增强个性化护理,为远程眼科咨询提供方便. 例如,一些AI驱动的应用程序可以根据患者报告的结果建议后续干预
- 先进治疗和数字工具的趋同使干眼管理更加准确、方便和有效,提高了病人的合规性和满意度
- 这种以病人为中心的创新疗法和技术驱动的疗法的趋势正在改变治疗标准和期望。眼科因此,Allergan和Johnson & Johnson Vision等公司正在投资于下一代治疗和连通的保健解决方案,以提高治疗结果
- 由于病人越来越优先考虑舒适和持续的症状缓解,临床疗效与易用性和远程监测能力相结合的治疗需求在临床和家庭护理环境中都迅速增长
- 新兴的生物技术创新,包括再生疗法和纳米菌眼滴等新型制剂,正作为长期干眼缓解的潜在游戏改变者而得到关注,吸引了制药和医疗器械公司的投资
干眼综合症治疗市场动态
驱动程序
“提高干眼综合症的发病率和认识”
- 由于人口老化、屏幕时间延长以及环境因素,干眼综合症发病率上升,加上对病情的认识不断提高,是有效治疗需求增加的一个重要驱动因素
- 例如,2025年进行的一项调查显示,北美30%以上的成年人报告患有慢性干眼症状,驱使临床医生采用先进的治疗方法。
- 随着患者更加意识到未经治疗的干眼对视力和生活质量的影响,对处方药、办公室程序和创新设备的需求激增,为治疗提供了令人信服的理由
- 此外,越来越多的例行眼科检查和主动的眼科护理方案正在促使早期的诊断和干预,对既有疗法和新疗法提出了稳定的需求。
- 患者教育、数字设备使用率的提高以及越来越多的预防性眼科护理正在推动发达和新兴区域的市场发展
- 扩大公司健康方案和职业眼健康倡议正在提高工作场所的认识,鼓励在工作成人中及早筛查和治疗干眼症状
- 制药公司与眼科护理提供者之间为病人教育运动而加强合作,正在促进更多地采用先进疗法,支持整个市场的增长。
限制/挑战
“新兴市场的高处理成本和有限准入”
- 对高级处方药和基于装置的疗法费用高的关切,对更广泛的市场渗透率构成重大挑战,特别是在发展中区域。
- 例如,强化脉冲光治疗和LipiFlow等高价疗法每期费用可达数百美元,限制了对价格敏感的病人获得治疗的机会。
- 通过通用配方、保险范围和病人援助方案解决可负担性问题,对扩大收养范围至关重要。 Novartis和Bausch + Lomb等公司强调患者支持举措,以缓解成本障碍
- 此外,农村或欠发达地区获得专门眼科护理和诊断工具的机会有限,限制了先进的干眼治疗,造成治疗分布不均
- 通过成本效益高的解决办法、远程医疗平台和更广泛的医疗保健机会来克服这些挑战对全球干眼综合症治疗市场的持续增长至关重要
- 监管障碍,包括新药和新药的严格审批程序,可能延误市场进入,限制创新疗法的提供,影响整个市场扩张
- 由于复杂治疗方法或与某些治疗方法有关的不适症而导致患者不遵守规定,会妨碍治疗效力,并强调需要方便用户和可容忍的治疗解决办法
干眼综合症治疗市场范围
市场按照产品类型,剂量类型,治疗,诊断,剂量,药物类型,容器类型,包装类型,类型,配送渠道,以及最终用户划分.
- 按产品类型
根据产品类型,市场被分解为催泪剂,人工取泪,分出分出分出等. 人工出泪部分主导了市场,2025年收入份额最大,其驱动力在于其普及性,可负担性,可立即缓解干眼症状. 人工取泪是轻度至中度病例的一线治疗方法,为患者所偏好,便于使用并频繁施用. 由于屏幕时间的上升、环境因素以及对眼部健康的一般认识,也助长了高收养率。 医生经常推荐人造眼泪与其他疗法相结合,以增进病人的结果。 此外,人造眼泪与长期使用相容,可与处方药并用,而无重大副作用.
催泪片段预计将在2026年至2033年增长最快,其驱动力是药方疗法不断创新,刺激腺体一级的催泪片生产。 这些疗法提供了更长久的缓解,使其对慢性和严重的干眼病例具有吸引力。 越来越多的人通过临床认可、改进配方技术以及提高对先进治疗方法的认识来支持收养。 出现中度至严重症状的患者越来越喜欢催泪器,而不是经常使用人工催泪. 这一部分还受益于强调其效力的数字营销和病人教育运动。
- 按剂量类型
根据剂量类型,市场被分解成液态,半固态等. 2025年由于方便,管理方便,病人对滴出眼珠的熟悉,液体部分占主导地位. 液体制剂,包括人造眼泪和处方药,能提供快速的症状缓解,每天可以多次使用. 它们具有成本效益并广泛分布在药店和医院,支持高收养率。 医生经常推荐液体配方来进行急性和慢性干眼管理. 液体配方的灵活性可以与其他治疗方法相结合来提高有效性. 它们与多剂量包装的相容性进一步支持了市场支配地位.
半固态部分预计将从2026年增长到2033年最快,由可提供更长的外观保留量的创新凝胶和膏剂配方所驱动. 半固态疗法降低剂量频率,提高患者坚持率,特别是在严重情况下。 临床医生和病人日益接受以凝胶为主的疗法,有助于这种增长。 这些制剂还将不适性降低到最低程度并产生持久的保护效果. 提高制剂一致性和生物利用率的技术进步进一步加快采用。
- 治疗
以治疗为主,将市场分解为润滑剂,胆碱剂,防炎剂,防感染剂等. 2025年以润滑剂部分为主,在轻度、中度和重度病例中广泛适用。 润滑剂能提供即时缓解,易于使用,并且通过OTC和处方广泛提供. 它们的承受能力和与其他疗法的相容性使它们成为首选的一线治疗方法。 医生经常推荐润滑剂来保持外表湿度并预防进一步损伤. 消费者对这些代理人的熟悉和安慰确保了持续的高领养率。 它们在包装、剂量和与其他治疗方法的结合方面也提供了多用途性。
抗炎部分预计从2026年到2033年增长最快,因为人们日益认识到炎症是慢性干眼的主要驱动力. 处方防炎药物如环球花药和百合花药等,以基本原因为对象,并被偏好于中-重症病例. 提高临床医生的认识、新配方以及改进的药物提供方法正在推动增长。 关于管理与炎症有关的干眼支持收养的病人教育运动。 新的防炎疗法的管制批准进一步促进了市场的扩大。
- 通过诊断
基于诊断,市场被分入综合眼科检查,施默尔测试,撕裂骨髓测试等. 2025年,由于能够对视力健康进行整体评估,综合眼科检查部分占主导地位. 眼科检查可以及早发现基本条件并指导有效的治疗选择. 它们仍然是全世界眼科医生和选取者建议的标准诊断程序。 综合考试可与其他测试相结合,以调整治疗计划。 高收养率得到保险和常规预防护理方案的支持。 提高病人对眼部健康的认识会进一步推动使用。
由于对客观、定量的需求,预计眼泪吞噬性试验段将从2026年增长到2033年最快。诊断工具眼泪吞噬性可以及早发现干眼部严重性,并有助于定制疗法。 越来越多地采用精确眼科,并与数字保健监测平台正在推动增长。 这些检测越来越多地用于专科诊所和医院环境。 临床医生重视撕裂骨骼测试,以监测长期治疗效果. 技术进步使得这些测试更快,更准确,更方便病人.
- 按剂量
根据剂量,市场分为单位剂量和多剂量. 2025年,由于成本效益高、方便和与频繁使用相容,多剂量部分占主导地位。 多剂量配方可以进行长期管理,并且对OTC和处方药都比较可取. 医院和零售药店倾向于多剂量包装以方便袜子. 频繁的使用者和慢性病人受益于较低的人均使用费用。 与多个单位剂量包相比,多剂量格式还减少了环境废物。 患者对多剂量瓶子的熟悉度支持继续主导.
由于需要不含防腐剂和无菌制剂,预计2026年至2033年单位用量段增长最快。 单位剂量包装能降低污染风险并支撑患者安全,特别是慢性干眼病. 方便旅行和便携式设计可增进便利。 越来越多地采用单位剂量格式的处方眼滴正在支持增长。 患者的坚持度随着更方便使用的单用瓶子而提高. 临床指南越来越多地建议敏感眼睛的单位剂量格式。
- 按药物类型
根据药物类型,市场分为处方(Rx)药物和场外(OTC)药物. 处方(Rx)药物部分在干眼综合症治疗市场占据了主导地位,2025年的市场份额为46.5%,其驱动力在于其临床治疗中度至重度病例的疗效,眼科医生的收治日益增加,以及针对发炎或中度腺功能障碍等根本原因的能力. 处方药,包括环球石膏、活性石膏和较新的生物学,比OTC疗法提供更长久的缓解,并有强有力的临床证据支持。 由于患者对先进治疗方法的认识得到提高,以及全球慢性干眼病的流行率不断上升,也助长了高收养率。 这些疗法往往与其他治疗方式结合使用,提高了病人的总体结果。
Over-The-Counter(OTC)药物部分预计将见证干眼综合症治疗市场从2026年到2033年增长最快,其驱动力是消费者越来越偏好轻度至中度干眼症状的容易获得的自发疗法. 人造出泪水和润滑液等OTC产品能提供即时缓解,且无处方可供取用,因此极易被频繁使用. 提高对眼部健康的认识、长时间的屏幕时间和环境因素进一步刺激了需求。 扩大零售和网上药房渠道,为患者提供方便和方便,为增长提供了支持。
- 按集装箱类型
根据容器类型,市场被分割成单位剂量的瓶子,瓶子和管子. 由于价格低廉,方便,适合频繁使用,2025年以瓶子为主. 它们与多剂量疗法相容并广泛分布于药店。 病人更喜欢瓶子,以方便服用和储存. 医院和诊所往往大量储存瓶装配料。 瓶子为OTC和处方药提供了灵活性. 消费者对瓶子的熟悉确保了持续的需求。
由于对无防腐剂和无菌包装的需求不断增长,从而最大限度地减少污染风险和支持病人的安全,特别是在慢性病例中频繁施药,因此,单位剂量瓶片段预计将在2026年至2033年期间增长最快。 单位用量瓶可降低污染风险并增强患者安全. 它们对于敏感的眼睛和慢性治疗管理来说是理想的. 临床医生喜欢用单位剂量的瓶子进行办公室管理. 便捷性和易用性可加强病人的收养。 对无防腐剂配方的监管支持加快了市场渗透.
- 按包装类型
根据包装类型,市场被分割成塑料,铝和玻璃. 由于轻量级设计、成本效益和广泛采用OTC和处方疗法,塑料包装在2025年占主导地位。 塑料容器便于运输、储存和处置。 零售和医院药店有利于塑料包装,提高物流效率。 患者更喜欢轻量级塑料以方便日常使用. 塑料允许多种配方具有灵活性. 环境和再循环方案也支持继续使用。
铝包装预计将从2026年增长到2033年最快,其驱动力有:较高的屏障特性、较长的储存寿命和日益增长的环境可持续性关切。 铝管越来越被取用于凝胶和膏剂配方. 铝管对凝胶和膏剂较为偏好. 它们能从光和空气中保护配体,增强功效. 制造商越来越多地采用铝来生产溢价产品。 消费者对生态友好包装的偏好增加也推动了增长。
- 按类型
根据类型,将市场分割成品牌和通用产品. 2025年,由于医师信任度高、临床疗效得到证实、销售范围大,品牌制剂占主导地位。 品牌忠诚和医生认可支持一贯的收养。 品牌药品被广泛储存在医院和零售药店中. 主要公司的提高认识运动加强了市场支配地位。 患者认为品牌药物质量较高. 支持品牌功效的临床数据进一步巩固了市场偏好.
由于成本效益、可获性增加和促进可负担得起的获得保健服务的保健政策等因素的推动,通用药品预计将从2026年增长到2033年最快。 在新兴市场,一般采用率较高。 提高认识和生物等同性研究提高了临床医生的信心。 保险范围也支持一般性增长。 寻求长期治疗的患者往往更喜欢普通的可负担性. 一般性的收养还得到促进以负担得起的方式获得基本药物的保健政策的支持。
- 按发行频道
根据分销渠道,市场分为医院药房,零售药房,在线药房. 零售药店在2025年以可及性为主,出行率高,为OTC购买提供方便. 医院和诊所还通过零售机构分发OTC药物。 病人更愿意立即提供零售药店。 配送网络已经建立,确保供应的一致性。 营销运动针对的是零售渠道,以尽量扩大覆盖面。
在线药房部分预计将从2026年增长到2033年,增长最快的是数字化收养、家庭分娩便利和处方药的获取。 在线平台增强对城乡患者的覆盖. 远程医疗和电子处方趋势为增长提供了支持。 患者更喜欢在线订购以获得隐私和方便. 电子药品还有利于为慢性病人提供订阅服务。 在线发放支持收养的监管批准。
- 最终使用者
在最终用户的基础上,市场分为医院、家庭护理、专科诊所等。 2025年,由于病人数量多、眼科专科医生和综合护理基础设施,医院占主导地位。 医院提供处方疗法和先进的程序干预。 收养由临床医生的建议推动。 医院还充当多剂量和品牌药品的分发中心。 病人对医院管理的疗法的信任仍然占主导地位。
预计家庭护理部分在自发治疗、OTC药物和远程眼科支持的推动下,2026年至2033年增长最快。 病人越来越喜欢在家里管理轻度至中度干眼. 家庭护理的采用得到方便、成本效益和数字监测的支持。 提高对慢性病管理燃料吸收的认识。 单剂量瓶等便携式配方的可用性支持家庭使用。
干眼综合症治疗市场区域分析
- 北美主导了干眼综合症治疗市场,2025年收入份额最大,为40.9%,其特点是保健支出高,眼科基础设施先进,主要药用和医疗器械行为者众多
- 本区域的病人和临床医生高度评价临床证明的处方疗法、先进的办公程序和诊断工具,以便能够及早发现并有效管理干眼症状
- 保健支出高、主要制药和医疗器械公司的存在,以及越来越多的机会获得OTC和处方治疗,使北美成为急性和慢性干眼管理的关键市场,进一步支持了这种普遍采用。
美国干眼综合症治疗市场透视
美国干眼综合症治疗市场在2025年收获北美最大的收入份额为79%,其驱动力是干眼病的日益普遍,屏幕时间不断上升,以及强大的保健基础设施. 患者和临床医生正在优先使用先进的处方疗法、现职程序和创新的诊断工具来有效管理疾病。 人们对眼科健康的认识日益提高,加上保健开支和保险覆盖面高,进一步推动了市场增长。 对OTC润滑液滴和无防腐剂配方的需求在温和至中度病例中也在上升. 此外,整合远程眼科平台和数字健康监测可加强治疗的可获性和患者的坚持性。
欧洲干眼综合症治疗市场透视
预计在预测期间,欧洲干眼综合症治疗市场将在大量CAGR扩展,其动力是人口老龄化、数字眼压力高发和严格的保健标准。 越来越多的城市化和获得眼科护理的机会正在促进采用处方疗法和OTC疗法。 患者越来越多地寻求有效、方便和最低程度的侵入性治疗,增加了对先进治疗和基于设备的干预的需求。 市场还看到专科诊所和医院环境的强劲增长,将干眼管理纳入日常眼科护理服务。 此外,促进眼科健康的政府倡议和宣传活动正在支持整个区域的市场扩张。
英国干眼综合症治疗市场透视
预计在预测期间,联合王国干眼综合症治疗市场将在一个值得注意的CAGR增长,因为人们日益认识到眼部健康,干眼病的流行日益严重,而且越来越多地采用家庭疗法。 对视力恶化和与生活方式有关的眼部紧张的关切正在鼓励病人和临床医生优先考虑有效的管理办法。 处方药、OTC润滑剂和程序疗法的提供,增加了治疗的可获性。 英国完善的保健基础设施、强大的零售药店网络和远程医疗平台也在推动市场增长。 消费者偏好先进、方便和对病人友好的疗法继续刺激收养。
德国干眼综合症治疗市场透视
预计在预测期间,德国干眼综合症治疗市场将在相当大的CAGR扩展,其驱动力是视力健康意识的提高、老年病人口的增长以及数字设备使用的增加。 德国强大的医疗体系,高额医疗开支,以及强调创新的临床证明治疗,都支持采用处方药和基于器械的治疗。 病人越来越喜欢个性化治疗计划和最低侵入性程序。 先进技术的整合诊断检测眼科检查有助于早期诊断和改善治疗结果。 此外,注重预防护理和病人教育正在推动城市和半城市地区的市场渗透。
亚太干眼综合症治疗市场洞察
亚太干眼综合症治疗市场有望在2026至2033年的预测期内以22%的CAGR增长最快,其驱动力是数字设备使用率的提高、城市化的提高以及中国、日本和印度等国家的可支配收入的增长。 本区域对眼科健康的认识日益提高,保健基础设施不断扩大,这促使人们采用OTC和处方疗法。 此外,慢性病和污染等环境因素的上升正在增加干眼病的流行. 政府促进预防性眼科护理和扩大专科诊所的方案正在支持市场增长。 当地制造的药物的可负担性和远程眼科平台的可用性进一步提高了可获取性。
日本干眼综合症治疗市场透视
日本干眼综合症治疗市场由于数字设备使用率高、人口老化和更加注重预防保健而日益活跃。 患者正在寻求方便、有效和安全的治疗,以管理慢性干眼症状。 综合诊断技术和个性化治疗计划正在推动临床和家庭护理环境中的收养。 日本强大的保健系统和对眼部健康的高度认识有助于处方药和先进治疗设备的广泛使用。 对方便病人和最低侵入性疗法的需求正在增加,特别是在老年人口中。 此外,远程医疗和数字保健解决方案正在促进早期诊断和坚持治疗。
印度干眼综合症治疗市场透视
印度干眼综合症治疗市场在2025年占了亚太地区最大的市场收入份额,其驱动力是快速城市化、数字设备使用率上升以及干眼综合症在劳动适龄人群中的流行率上升。 印度的中产阶级日益壮大,可支配收入较高,增加了对OTC和处方疗法的需求。 政府注重提高眼睛健康意识的运动和数字眼护理服务倡议,支持了市场增长。 负担得起的当地制造的治疗以及零售和网上药店渠道的扩大进一步增加了可获取性。 城市和半城市地区越来越多地采用自我管理的治疗和远程眼科服务,正在推动市场向前发展。
干眼综合症治疗市场份额
干眼综合症治疗行业主要由老牌公司领导,包括:
- 阿布维(美国)
- 阿尔孔(美国)
- 诺华公司(瑞士)
- Johnson & Johnson and Services, Inc.(美国)
- Bausch + 伦布(美国).
- URSAPHARM Arzneimittel GmbH(德国)
- Nicox S.A.(法国)
- Novaliq GmbH(德国)
- OASIS 医疗(美国).
- AFT 制药公司(新西兰)
- Kenvue Brands有限责任公司(美国)
- 桑特制药公司有限公司(日本)
- 大冢制药有限公司(日本)
- 森珠制药有限公司(日本)
- 武田制药有限公司(日本)
- 太阳制药工业有限公司(印度)
- 范围眼科有限公司(英国)
- 西米拉桑公司(瑞士)
- Aerie制药公司(美国)
全球干眼综合症治疗市场的最新发展情况如何
- 2025年5月,Grifols获得FDA许可,开始对GRF312进行第二阶段临床试验,这是一种以免疫球蛋白为主的眼滴,旨在解决干眼病的发炎和免疫障碍,这标志着首次努力探索免疫球蛋白疗法来治疗眼球表面失调症。
- 2025年5月,美国食品药品管理局批准Tryptyr (acoltremon ophersic solution)作为干眼病的新处方治疗方法,通过激活角膜感官神经来刺激天然催泪生产,为在美国市场引入铺平了道路.
- 2025年2月,DiagnosTear Technologies宣布,使用TeaRxTM进行的最大临床干眼综合症诊断研究的关键成果被接受,并提交ARVO 2025年年度会议,重点介绍了多参数点保健诊断的进展,这些诊断提高了严重程度评估和治疗反应能力。
- 2024年9月,由Bausch + Lomb和Novaliq共同开发的全氟己基辛烷眼膜溶液(MIEBOTM)已经于2023年获得FDA批准,并持续扩大市场监管范围,这是第一个针对干眼病中泪水蒸发的处方眼滴.
- 2023年4月,Sun Pharmace在印度推出CEQUA®,这是印度首次使用纳米微拉技术来改善环球花生的提供,扩大在主要新兴市场获得高级DED疗法的机会.
SKU-
研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。