


全球實體器官移植市場,依器官(腎臟、肝臟、胰臟、心臟、肺、小腸、腎臟/胰臟等)、產品(組織產品、免疫抑制藥物、保存液)、治療(免疫抑制劑、單株抗體等)、最終使用者(醫院、居家照護、專科中心等)、分銷通路(醫院藥局、網路藥局、零售藥局(醫院、家庭護理、專科中心等)、分銷通路(醫院藥局、網路藥局、零售藥局)-209 年 209 年。
固体器官移植市场规模和概况是什么
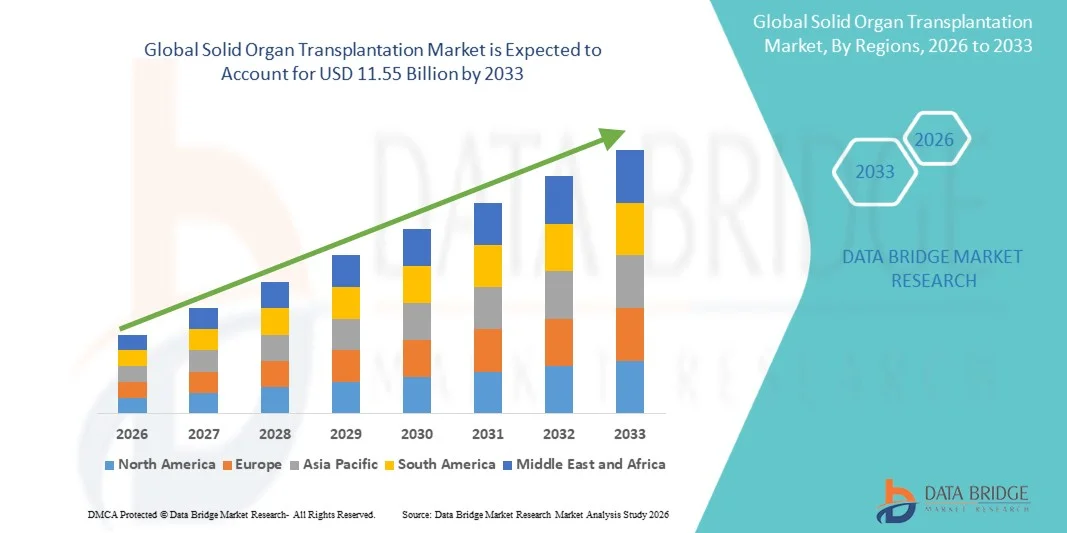
- 根据数据桥市场研究分析 全球固体器官移植市场规模2025年78.8亿美元并可望达到至2033年11.55亿美元, 以美元计CAGR为 4.90%预测期间
- 市场增长主要由末期器官衰竭率上升所推动,慢性疾病以及移植程序和器官保存系统方面的持续技术进步,从而改善各医院和专科保健中心的治疗结果
- 此外,对救生治疗方案的需求不断增加,先进的免疫抑制疗法的采用增加,以及对保健基础设施的投资增加,这些都正在建立固体器官移植解决方案,作为现代保健系统的重要组成部分。 这些趋同因素正在加速采用固体器官移植解决方案,从而大大地促进该行业的增长。
市场大小和预测
- 全球市场价值(2025):78.8亿美元
- 预期市场价值(2033年):115.5亿美元
- CAGR预测(2026-2033):4.90%
固体器官移植市场的主要外卖是什么
- 固体器官移植解决方案,包括移植程序、器官保存系统、免疫抑制疗法和移植后监测服务,由于在治疗末期器官衰竭和改善病人生存结果方面发挥着关键作用,因此是医院和专科移植中心现代保健系统中日益重要的组成部分。
- 对固体器官移植解决方案的需求不断上升,主要是由于慢性肾病、肝硬化、心力衰竭、与糖尿病有关的并发症日益普遍,人们对先进的救生治疗方案的认识不断提高,以及捐助者管理和手术成功率的提高。
- 北美主导固体器官移植市场2025年收入份额最大,约为41.8%,特点是保健基础设施先进、报销系统优惠、移植程序量高、主要行业参与者多,美国肾脏、肝脏、心脏和肺移植在技术创新和强有力的器官捐赠网络的支持下大幅增长
- 预计亚太区域将成为亚太区域增长最快的区域。固体器官移植市场在预测期间,由于扩大保健基础设施,增加可支配收入,增加慢性病负担,增加医疗旅游,提高中国、印度、日本、韩国和东南亚对器官捐赠的认识
- 免疫抑制部分在2025年占最大市场收入份额64.2%,其驱动力在于其在防止移植后急性和慢性移植排斥方面的基础作用
报告范围和范围固体器官移植
属性 |
固体器官移植 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
固体器官移植市场的关键趋势是什么
“......通过AI整合和高级器官保存技术增强临床结果“
- 全球固体器官移植市场的一个重要而正在加速的趋势是越来越多地采用人工智能(AI)、数字移植监测工具和先进的器官保存系统来改进捐赠者-接受者匹配、手术结果和移植后护理。 这些创新正在提高移植价值链的效率
- AI动力分析器正被越来越多地用于优化捐赠器官分配,预测拒绝风险,并基于临床数据支持移植决策.
- 例如,美国和欧洲的移植中心正在使用AI辅助匹配模型来改进肾脏和肝脏移植候选人的相容性评估.
- 越来越多地使用机器输液和下一代器官保存技术,也正在通过扩大器官生存能力和提高边缘捐献器官的利用率来改变移植。
- 另一个重要趋势是越来越多地为移植后接受者采用远程病人监测和数字坚持工具,使临床医生能够跟踪生命迹象、免疫抑制剂遵守情况和早期并发症。 例如,主要医院正在部署移动移植护理平台,监测出院后的肾脏和心脏移植病人
- 此外,Xeno移植研究、再生医学和生物工程器官方面的持续进展正在为解决全球捐助者短缺问题创造长期机会。
- 这种向智能、技术驱动和注重结果的移植护理的转变,从根本上重塑了器官更换疗法的期望并驱动了对创新解决方案的需求。
固体器官移植市场动态
驱动程序
“处理器官衰竭病例和扩大移植基础设施”
- 由慢性肾脏疾病、肝硬化、心力衰竭和肺部紊乱等引起的末期器官衰竭日益普遍,是固体器官移植市场的主要驱动力。 日益加重的疾病负担大大增加了全世界对拯救生命移植程序的需求
- 扩大移植方案,提高外科手术成功率,提供更好的报销支助,进一步加快了市场增长
- 例如,美国、西班牙、印度和沙特阿拉伯等国正在投资于国家移植网络和捐助方认识方案,以增加程序量。
- 免疫抑制疗法的进步也改善了长期孕育存活,使移植成为许多患者更可行的治疗选择.
- 此外,提高对器官捐赠的认识并越来越多地使用已去世的捐助方登记册,有助于在若干市场扩大捐助方人才库
- 医院、移植中心和关键护理基础设施的持续现代化预计将在预测期间维持市场扩张
限制/挑战
“......捐助方短缺、高程序费用和拒绝风险“
- 限制固体器官移植市场的主要挑战之一是,与等待移植的病人人数不断增加相比,捐赠器官持续短缺。 这一供求差距大大限制了全球的程序量
- 高额移植和终生术后护理费用也仍然是一个障碍,特别是在低收入和保险不足的人群中。
- 例如,心脏、肝脏和肺移植等程序往往涉及大量手术费用、ICU护理和长期免疫抑制药物费用。
- 生殖排斥、感染和其他移植后并发症的风险继续造成临床不确定性并加重保健负担
- 此外,发展中区域监管的复杂性、伦理问题和有限的移植基础设施可能限制更广泛的市场准入
- 通过扩大捐助库、成本效益高的护理途径、先进的拒绝监测以及器官保存方面的持续创新来克服这些障碍,对于市场持续增长至关重要
固体器官移植市场如何分割
市场根据器官、产品、治疗、最终用户和分销渠道进行分割。
• 按机关分列
根据器官,固体器官移植市场分入肾,肝,胰,心,肺,小肠,肾/胰等. 2025年,由于全球末期肾病、糖尿病、高血压和慢性肾功能失调的高发率,肾部分占市场收入份额的46.5%。 由于临床成功率高,与长期透析相比,患者存活率有显著提高,肾移植仍然是最常进行的固体器官移植程序. 提高对活体捐献者移植的认识进一步支持了部分增长。 政府偿还方案和扩大移植登记册也改善了主要市场的准入。 医院继续优先实施肾脏移植方案,因为有既定的外科手术规程和手术后护理途径。 患有肾脏并发症的老年人口不断增加,进一步增加了病人的需求。 捐助方-受援方对接技术的进步增强了成功结果。 改进了免疫抑制疗法,减少了排斥风险,并支助了长期存活。 新兴经济体也在扩大肾病学和移植基础设施。 全球对替代疗法的强烈需求持续了程序量。 这些因素共同确保了2025年肾脏部分占主导地位。
由于慢性阻塞的发病率上升,肺部的增长率预计将从2026年到2033年达到9.8%的最快。肺病肺纤维化,囊性纤维化,以及后期呼吸衰竭. 肺移植作为对常规疗法没有反应的病人的救生方案,正变得越来越重要。 捐赠者肺保存系统的改进和前活性肺输血技术正在扩大移植资格。 胸腔外科的临床专业知识不断增长,正在改善程序结果. 肺科医生对移植选择的认识正在增加。 专门中心正在扩大先进的呼吸道移植方案。 更好的移植后感染管理支持存活率. 增加对重要护理基础设施的投资,进一步采用援助办法。 预防长期排斥的研究正在增强长期的信心。 一些国家正在加强器官捐赠宣传运动。 监测系统的技术进步也支持了增长。 这些因素将肺移植定位为生长最快的器官分会.
• 按产品分列
在产品的基础上,固体器官移植市场被分解为组织产品,免疫抑制药物,以及保存溶液等. 免疫抑制药物部分在2025年占据了最大的市场收入份额,为58.7%,其驱动力是经过移植手术后终身需要预防拒绝。 克罗利穆斯 环球花序 菌丝素等药物皮质类固醇,而更新剂在移植后管理中仍然是必不可少的. 持续的治疗要求在整个孕育期产生经常性收入流。 医生严重依赖个性化免疫抑制药以平衡排斥控制与感染风险. 移植量的增加直接扩大了全世界对处方的需求。 在发达的保健系统中提供强有力的偿还支助,使人们能够持续获得保健服务。 目前在更安全和更有针对性的疗法方面进行的创新进一步加强了部分增长。 医院药房和专科中心仍然是主要的配药渠道。 移植后病人存活率上升,延长了药物的长期使用。 监测技术改善了剂量优化和坚持性。 通用产品供应也扩大了市场渗透。 这些因素保持了部分支配地位。
预计保存溶液部分在2026年至2033年期间将最快达到10.3%的CAGR,其动力是日益注重在运输过程中延长器官存活率和改善移植结果。 保存解决方案对于尽量减少肾脏、肝脏、心脏和肺移植中的缺血损伤至关重要。 越来越多的跨界和长途器官共享方案正在增加对先进存储媒体的需求。 低温和机器输水系统的技术改进有助于溶液的使用。 医院对高风险捐赠器官采用保费配方。 日益严重的器官短缺问题正在鼓励通过保护创新更好地利用边缘捐助者。 将更好的保存与减少并发症联系起来的临床证据有助于收养。 新兴市场正在投资于移植物流基础设施。 制造商正在推出提高效能的针对器官的解决方案。 多器官移植中心的需求也在增加。 更好的冷链系统进一步支持了增长。 这些因素使得保存解决方案成为增长最快的产品部分.
• 治疗
在治疗的基础上,固体器官移植市场被分解为免疫抑制,单克隆抗体等. 免疫抑制部分在2025年占了最大市场收入份额64.2%,其驱动力在于其在防止移植后急性和慢性移植排斥的起基础作用. 标准维护药通常包括钙氨酸抑制剂、抗扩散剂和皮质类固醇。 这些疗法在手术后立即实施,并经常持续到终身。 全球移植程序量的增加极大地支持了治疗需求。 医院之间的临床协议强烈依赖于既定的免疫抑制结合. 治疗药物监测方面的进展提高了治疗的准确性和安全性。 长期后续方案提高了加入率。 提高对遗产保存的认识进一步加强了吸收。 品牌药品和通用药品的提供有助于人们负担得起。 医生的熟悉度很高 让人保持信心 新兴市场扩大移植覆盖面也增加了需求。 这些因素确保了免疫抑制部分的领导地位。
单克隆抗体部分预计将在2026年至2033年出现最快的CAGR,为11.1%,而诱导疗法和治疗抗药性排斥症的应用也越来越多。 针对特定免疫途径的药剂提供精确的抑制,改进了选定病人的结果。 医院在高危患者和有敏感认识的患者中越来越多地使用单克隆抗体. 生物制品制造的进步正在改善产品供应。 临床试验继续评估下一代抗体疗法,使其安全情况更好。 对个性化移植药物的需求日益增加,有助于收养。 医生重视可减少对常规药物依赖的有针对性的机制。 专业中心正在扩大基于生物学的协议。 制药公司对移植免疫学的大力投资是另一个驱动力. 一些地区改进了生物记录的偿还办法,有助于获取资料。 更好的生存结果加强了长期信心。 这些因素将单克隆抗体定位为生长最快的治疗部分.
• 最终用户
在最终用户的基础上,固体器官移植市场分成医院、家庭护理、专科中心等。 2025年,医院部门占市场收入份额的61.8%,这是它们作为移植手术、捐赠者配对、重症护理和手术后监测的主要中心所推动的。 医院设有多学科小组,包括外科医生、肾科医生、肝科医生、心脏病医生、麻醉师和移植协调员。 复杂的基础设施要求使医院对扎实的器官程序至关重要。 高患者流入评估及后续持续服务需求. 提供重症监护和紧急护理加强了医院的领导。 政府批准的移植方案主要集中在三级医院。 大力采购手术用具和药品有助于获得收入。 医院还管理排斥和感染等并发症。 训练和研究活动进一步加强了它们的支配地位。 公众对经认可的移植中心的信任支持病人的偏好。 移植单位的持续扩大增加了增长. 这些因素确保了部门领导。
2026年至2033年,由于对专门的以移植为重点的护理途径的需求不断增加,预计专科中心部分将最快达到9.7%的CAGR。 专业中心提供精简的服务,包括评价、外科协调、免疫测试和长期监测。 病人越来越喜欢拥有集中专门知识和较短等候时间的中心。 高级诊断和个性化治疗模式支持收养。 与医院的合作改善了转诊网络和捐助方的准入。 这些中心往往提供更高的程序效率和有针对性的病人教育。 增加对专业保健基础设施的私人投资能提高能力。 移植的国际医疗旅游也支持了增长. 数字后续系统改善长期成果. 经验丰富的多学科小组增强了患者的信心。 城市医疗中心的扩大正在加速。 这些因素推动未来迅速增长。
• 按分发渠道
根据分销渠道,固体器官移植市场分为医院药房、在线药房和零售药房。 2025年,医院药房占市场收入份额最大,为54.6%,原因是需要控制地发放高值免疫抑制剂、生物制品和过敏药物。 大多数移植接受者在手术后立即通过医院系统直接得到药物. 医院确保对药物相互作用进行准确的剂量、监测和管理。 集中式采购合同支持了一致的产品供应。 复杂的冷链产品通常通过医院药房处理. 住院和门诊移植诊所会产生经常性的处方量。 与电子医疗记录的结合有助于遵守规定和安全。 专业药剂师还就终身服药问题向病人提供咨询。 大型第三产业中心仍然是全球的主要购买者。 偿还框架往往有利于机构分配。 持续的后续访问支持重复的需求。 这些因素在2025年保持了支配地位。
在线药房部分预计将在2026至2033年间出现12.4%的CAGR最快,因为移植患者对方便长期再充填服务的需求不断增加而火上浇油. 接受者需要终生坚持服药,从而使家庭分娩具有很高的吸引力。 在线平台提供自动回填提醒,处方上传,价格比较工具. 越来越多的远程医疗使用正在加速处方对订单的转换率。 偏远地区的病人更容易获得特殊药品。 订阅方案改善了护理的连续性。 强化的冷链物流正在支持敏感的药物提供。 智能手机的渗透正在将数字药店的采用扩大到全世界。 节省成本的提议和忠诚方案吸引了经常性的用户。 电子药用业务的监管框架逐步完善. 对购买无接触保健的偏好增加势头。 这些司机使得在线药房成为增长最快的发售渠道部分.
固体器官移植市场区域分析
- 北美主导了固体器官移植市场,2025年收入份额最大,约为41.8%,由先进的保健基础设施、有利的报销制度和整个区域高移植程序量所驱动。 主要产业参与者和完善的移植中心的存在极大地支持了市场增长。 末期器官衰竭,慢性肾脏疾病,肝功能障碍和心力衰竭等发病率不断上升,加大了移植程序的需求.
- 强有力的器官捐赠网络和高效的分配系统可进一步提高移植的可获取性。 外科技术和免疫抑制疗法的持续技术进步正在改善病人的结果
- 越来越多地采用精密医学和移植后监测办法正在提高临床成功率。 政府支持器官捐赠宣传运动也有助于扩大市场。 高额保健开支和高额保险确保了患者广泛获得先进的移植护理。 预计北美在整个预测期间将保持领先地位
美国固体器官移植市场透视
美国.固体器官移植市场收入份额最大北美范围内由大量的肾脏、肝脏、心脏和肺部移植程序驱动。 该国受益于高度有组织的器官捐赠和分配制度,该制度提高了移植效率。 主要移植中心和专科医院的强大存在有助于取得先进的外科手术成果。 糖尿病、高血压和肝硬化等慢性病的发病率不断上升,正在推动对器官替换疗法的需求。 器官保存、机器人辅助手术和免疫抑制药物方面的技术创新正在进一步提高成功率。 强有力的报销框架和保险范围改善了病人接受移植手术的机会。 人们对器官捐赠的认识日益提高,使捐助者参与。 持续的再生医学和生物工程器官临床研究和创新也有助于市场增长。 美国仍然是区域市场的主要收入贡献国.
欧洲固体器官移植市场观察
欧洲固体器官移植市场预计在整个预测期间,在强有力的公共保健系统和完善的移植网络的推动下,CAGR将大规模扩展。 肾衰竭、心血管疾病和肝功能障碍等慢性病的发病率不断上升,对移植程序的需求不断增加。 政府支持的器官捐赠方案和跨界器官共享协议正在改善移植的可用性。 先进的外科手术能力和越来越多的采用免疫抑制疗法有助于患者取得阳性结果。 德国,法国,西班牙等国家以及英国是区域增长的主要贡献国. 增加保健投资和提高对器官捐赠的认识会进一步加强市场。 扩大使用数字健康平台进行移植后监测,正在改进患者管理。 移植免疫学和再生医学的持续研究正在支持创新。 欧洲保持了强大而稳定的移植生态系统.
英国固体器官移植市场透视
英国人固体器官移植市场预计在预测期间,一个值得注意的CAGR将增长,其动力是强大的NHS支持的移植方案并提高对器官捐赠的认识。 该国有一个结构完善的器官捐赠登记制度,支持有效的匹配和分配。 末期肾病和肝脏疾病发病率上升正在增加移植需求。 先进的外科专业和专业移植中心改善了临床结果。 政府倡导选择退出器官捐赠政策的举措正在扩大捐助方的可用性。 越来越多地使用免疫抑制疗法和术后监测可提高患者存活率。 研究机构积极推动移植医学创新. 越来越多的公共宣传运动正在鼓励捐助者更多地参与。 英国继续加强在欧洲移植市场的地位.
德国固体器官移植市场观察
德国固体器官移植市场预计在预测期间,一个相当规模的CAGR将扩大,由先进的医院基础设施和强大的临床专门知识提供燃料。 德国拥有欧洲最发达的保健系统之一,支持高质量的移植程序. 慢性肾脏疾病、心力衰竭和肝脏疾病发病率上升正在推动需求。 强有力的监管框架确保了安全和高效的器官分配程序。 越来越多地采用创新外科技术正在提高移植成功率。 完善的器官捐赠方案支持稳定供应。 加大对移植后护理和免疫抑制疗法的投资,可增强患者的长期成果。 再生医学和生物工程器官研究进一步支撑了市场发展. 德国仍然是欧洲移植景观的主要贡献者.
亚太固体器官移植市场观察
亚太固体器官移植市场由于扩大保健基础设施、增加慢性病负担和提高对器官捐赠的认识,CAGR的增长速度将最快。 增加可支配收入和改善获得先进医疗的机会有助于移植的采用。 肾脏、肝脏和心血管疾病的发病率增加,大大推动了对器官替换疗法的需求。 中国、印度、日本、韩国和东南亚各国政府正在投资于移植基础设施和捐助方认识方案。 印度和泰国等国扩大医疗旅游,进一步加强了移植程序。 医院能力和外科技术的提高正在提高成果。 越来越多地采用移植程序保险正在提高承受能力。 加强与全球移植网络的合作正在加强能力。 预计在预测期间,亚太区域仍将是增长最快的区域。
日本固体器官移植市场透视
日本固体器官移植市场由于国家先进的医疗保健系统、人口老化和器官衰竭病例的日益普遍,这种势头正在增强。 日本在复杂的外科手术程序和移植后护理方面有很强的专业知识. 对肾脏和肝脏移植的需求不断增长,支持市场扩张。 政府政策逐步提高器官捐献意识和登记率. 更多地使用先进的免疫抑制疗法可以加强移植的成功。 医学技术和精密医学的有力结合,有利于病人取得更好的结果. 再生医学和人工器官研究进一步加强了市场. 日本对老年人保健的重视极大地推动了需求。 外科技术的持续创新支持了市场的长期增长.
中国固体器官移植市场透视
中国固体器官移植市场占2025年亚太区域最大的市场收入份额,其动力是大量病人,并迅速改善了保健基础设施。 慢性肾脏疾病、肝脏疾病和心血管疾病的发病率不断上升,这助长了对移植的需求。 政府对医院扩建和移植中心的投资正在改善先进程序。 人们对器官捐赠的认识正在逐步提高。 强有力的国内保健系统发展和医疗培训方案支持临床专业知识。 扩大保险范围正在提高移植程序的承受能力。 医疗技术的采用,包括最低侵入性和机器人辅助手术的增长,提高了结果。 与国际移植组织加强合作正在提高标准。 预计在整个预测期间,中国仍将是本区域的主要增长动力。
固体器官移植市场份额
固体器官移植行业主要由历史悠久的公司领导,包括:
- F. Hoffmann-La Roche有限公司(瑞士)
- 诺华公司(瑞士)
- 萨诺菲股份有限公司. (法国)
- 辉瑞股份有限公司(美国)
- 默克公司(美国).
- 约翰逊 & Johnson (美国).
- AbbVie Inc. (美国).
- 布里斯托·迈尔斯·斯基布(英语:Bristol Myers Squibb (U.S.
- Astellas Pharma Inc.(日本)
- 武田制药有限公司(日本)
- 克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克
- 拜耳公司(德国)
- 阿姆根股份有限公司(美国)
- AstraZeneca plc (英国).
- Viatris Inc. (美国).
- 太阳制药工业有限公司(印度)
- Reddy博士实验室有限公司(印度)
- 西普拉有限公司(印度)
- 鲁平有限公司(印度)
- Teva制药工业有限公司(以色列)
全球固体器官移植市场的最新动态
- 2021年3月,美国食品药品管理局(FDA)授权由NYU Langone Health进行世界上第一个基因编辑猪对人肾移植研究程序. 被移植的肾在脑死亡的接受者体内正常工作了好几天,没有立即被拒绝,这标志着异性移植的一个重要里程碑,并为解决全球器官短缺开辟了新的前沿。
- 2022年7月,来自马萨诸塞州总医院的研究人员报告说,在移植前成功开发并验证了ex vivo肺输注(EVLP)技术来修复边缘捐献者肺. 进展显著地扩大了可用的捐献器官库,并改进了移植成功率,在植入器官之前对捐献器官进行了评估和维修
- 2023年3月,MediGO和LiveOnNY在美国推出了一个实时器官跟踪和后勤平台,以提高器官采购和移植的透明度和效率. 该系统有助于在运输过程中对捐助器官进行端到端跟踪,减少延误并改进采购组织和移植中心之间的协调
- 2023年8月,TransMedics Group宣布收购了"通向生命之桥"(Bridge to Life Ltd.),包括其"生命之心"保护运输系统. 这一战略收购扩大了TransMedics的器官保存技术组合,加强了其在便携式器官输入和移植后勤解决方案中的地位
- 2024年1月,美国器官采购与移植网络(OPTN)报道了一个创纪录的里程碑,2023年美国的器官移植手术超过46000个程序,反映出移植活动持续增长,整个肾脏,肝脏,心脏,肺移植的捐赠者利用率得到提高.
- 2024年6月,"财富企业洞察"(Fortune Business Insights)报道,全球移植市场在2023年超过101.1亿美元,预计2032年将稳步增长,由器官衰竭病例上升,捐赠方案增加,免疫抑制疗法和保存技术的进步所推动.
- 2024年8月,"事实". MR报告说,2024年固体器官移植市场价值约为49亿美元,预计到2034年将稳步增长,并辅之以一些创新措施,如前活性器官输入、3D生物工程组织以及旨在解决全球器官短缺问题的Xeno移植研究。
- 2025年1月,美国器官采购与移植网络(OPTN)宣布,2024年进行了超过48000起固体器官移植,标志着新高纪录,与2023年相比增长了3.3%. 这一增长反映了捐助者利用率的提高和移植基础设施的持续扩展
- 2025年10月,研究人员报告说,在酶基器官转化技术方面有所进步,使捐献的肾能转化为通用血型相容器官. 预计这一突破将大幅降低器官排斥风险,扩大患者群的移植兼容性,是移植科学的一大创新.
- 2025年12月,NYU Langone Health和合作者在活体患者中推进了基因编辑猪肾异性移植的临床试验. 该研究标志着在临床上大规模异性移植方面迈出了最重要的一步,目的是通过利用转基因动物器官进行人体移植来解决慢性器官短缺问题。
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球實體器官移植市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 全球實體器官移植市場規模
2.2.1 供應商定位網格
2.2.2 技術生命線曲線
2.2.3 三腳架資料驗證模型
2.2.4 市場引導
2.2.5 多變量建模
2.2.6 自上而下的分析
2.2.7 挑戰矩陣
2.2.8 應用覆蓋網格
2.2.9 測量標準
2.2.10 供應商份額分析
2.2.11 流行病學建模
2.2.12 來自關鍵主要訪談的資料點
2.2.13 來自關鍵二級資料庫的資料點
2.3 全球實體器官移植市場:研究快照
2.4 假設
3 市場概況
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 佩爾斯特分析
5.2 波特五力模型
6 行業洞察
6.1 專利分析
6.1.1 專利格局
6.1.2 美國專利商標局編號
6.1.3 專利到期
6.1.4 EPIO 編號
6.1.5 專利強度和質量
6.1.6 專利權利要求
6.1.7 專利引用
6.1.8 專利訴訟和許可
6.1.9 專利文件
6.1.10 獲得專利的國家
6.1.11 技術背景
6.2 成熟市場的藥物治療率
6.3 人口趨勢:對所有發病率的影響
6.4 患者流程圖
6.5 關鍵定價策略
6.6 關鍵患者入組策略
6.7 與專家的訪談
6.8 其他 KOL 快照
7 流行病學
7.1 各性別發病率
7.2 治療率
7.3 死亡率
7.4 藥物依從性與治療轉換模型
7.5 患者治療成功率
8 併購
8.1 許可
8.2 商業化協議
9 監理框架
9.1 監理審批流程
9.2 各地區監理核准的便利性
9.3 監理審批途徑
9.4 許可和註冊
9.5 上市後監測
9.6 良好生產規範 (GMPS) 指南
10 管道分析
10.1 臨床試驗與階段分析
10.2 藥物治療管線
10.3 第三階段候選人
10.4 第二階段候選人
10.5 第一階段候選人
10.6 其他(臨床前和研究)
表 1 全球實體器官移植臨床試驗市場
公司名稱 治療領域
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
資料來源:新聞稿、年度報告、美國證券交易委員會文件、投資者介紹、其他政府來源、基於二手資料的分析、專家訪談
表2 實體器官移植市場各階段產品及項目分佈
專案階段數
臨床前/研究計畫 XX
臨床開發 XX
第一階段XX
第二階段XX
第三階段XX
已在美國申請/批准但尚未上市 XX
總計 XX
資料來源:新聞稿、年度報告、美國證券交易委員會文件、投資者介紹、其他政府來源、基於二手資料的分析、專家訪談
表3 實體器官移植市場治療領域與分期計畫分佈
治療領域臨床前/研究項目
XX XX
XX XX
XX XX
XX XX
XX XX
項目總數 XX
資料來源:新聞稿、年度報告、美國證券交易委員會文件、投資者介紹、其他政府來源、基於二手資料的分析、專家訪談
表 4 按科學方法和階段劃分的項目分佈實體器官移植市場
技術臨床前/研究項目
XX XX
XX XX
XX XX
XX XX
XX XX
項目總數 XX
資料來源:新聞稿、年度報告、美國證券交易委員會文件、投資者介紹、其他政府來源、基於二手資料的分析、專家訪談
圖 1 基於實體器官移植市場研發概況的頂級實體
資料來源:新聞稿、年度報告、美國證券交易委員會文件、投資者介紹、其他政府來源、基於二手資料的分析、專家訪談
11 上市藥物分析
11.1 藥物
11.1.1 品牌名稱
11.1.2 通用名稱
11.2 治療指徵
11.3 藥物的藥理類別
11.4 藥物主要適應症
11.5 市場狀況
11.6 藥物類型
11.7 藥物劑型
11.8 劑量可用性
11.9 給藥途徑
11.1 給藥頻率
11.11 藥物洞察
11.12 藥物開發活動概述,例如監管里程碑、安全數據和功效數據、市場獨佔性數據。
11.12.1 預測市場前景
11.12.2 交叉競爭
11.12.3 治療組合
11.12.4 當前發展情景
12 市場准入
12.1 10年市場預測
12.2 臨床試驗最新更新
12.3 每年FDA核准的新藥數量
12.4 藥品製造商和交易
12.5 主要藥物吸收
12.6 目前的治療實踐
12.7 即將進行的治療的影響
13 研發分析
13.1 比較分析
13.2 藥物開發前景
13.3 深入了解監管里程碑
13.4 治療評估
13.5 基於資產的合作與夥伴關係
14 市場概覽
14.1 驅動程式
14.2 限制
14.3 機遇
14.4 挑戰
15 全球實體器官移植市場(按器官劃分)
15.1 概述
15.2 腎臟移植
15.3 肝臟移植
15.4 心臟移植
15.5 肺移植
15.6 胰臟移植
15.7 小腸移植
15.8 其他
16 全球實體器官移植市場(按產品)
16.1 概述
16.2 治療
16.2.1 免疫抑制藥物
16.2.1.1. 鈣調磷酸酶抑制劑(CNI)
16.2.1.1.1. 環孢菌素
16.2.1.1.1.1 新口腔
16.2.1.1.1.2 山迪免疫
16.2.1.1.1.3 其他
16.2.1.1.2. 他克莫司(PROGRAF)
16.2.1.1.3. 其他
16.2.1.2. 抗增殖藥物
16.2.1.2.1。硫唑嘌呤(IMURAN)
16.2.1.2.2. 黴酚酸酯(MMF)
16.2.1.2.3. 環磷醯胺
16.2.1.2.4. 來氟米特
16.2.1.2.5. 其他
16.2.1.3. MTOR抑制劑
16.2.1.3.1. 西羅莫司
16.2.1.3.2. 依維莫司
16.2.1.3.3. 坦西莫司
16.2.1.3.4. 利達福莫司
16.2.1.3.5. 其他
16.2.1.4. 皮質類固醇
16.2.1.4.1. 甲基潑尼松龍
16.2.1.4.2. 地塞米松
16.2.1.4.3. 潑尼松龍
16.2.1.4.4. 其他
16.2.1.5. 他汀類藥物治療
16.2.1.6. 烷化劑
16.2.1.7. 白介素抑制劑
16.2.1.8. 特異性淋巴球訊號抑制劑
16.2.2 抗藥物抗體
16.2.2.1. 單株抗體
16.2.2.1.1. 上市
16.2.2.1.1.1 莫羅莫納布-CD3
16.2.2.1.1.2 巴利昔單抗
16.2.2.1.1.3 貝拉塞普
16.2.2.1.1.4 阿崙單抗
16.2.2.1.1.5 其他
16.2.2.1.2. 研究性
16.2.2.1.2.1 阿崙單抗
16.2.2.1.2.2 利妥昔單抗
16.2.2.1.2.3 其他
16.2.2.2. TNF-α抑制劑
16.2.2.2.1. 英夫利西單抗
16.2.2.2.2. 阿達木單抗
16.2.2.2.3. 其他
16.2.2.3. 其他
16.2.3 治療性血漿置換(TPE)
16.2.4 靜脈注射免疫球蛋白(IVIG)
16.3 保存液
16.3.1 按解決方案類型
16.3.1.1. 華盛頓
16.3.1.2. 歐洲柯林斯
16.3.1.3. BELZER 的 MPS
16.3.1.4. CUSTODIOL HTK
16.3.1.5. 塞爾西奧
16.3.1.6. PERFADEX
16.3.1.7. 聚溶膠
16.3.1.8. 維亞斯潘
16.3.1.9. 其他
16.3.2 依儲存方法
16.3.2.1. 靜態保存方法
16.3.2.2. 動態保存方法
16.3.2.2.1. 低溫機灌注保存
16.3.2.2.2. 常溫機械灌注
16.3.2.2.3. 氧氣充盈
16.3.2.2.4. 其他
16.3.2.3. 其他
16.4 組織產品
16.5 其他
17 全球實體器官移植市場(依給藥途徑)
17.1 口頭
17.1.1 平板電腦
17.1.2 膠囊
17.1.3 其他
17.2 父母
17.2.1 靜脈注射
17.2.2 皮下
17.2.3 其他
17.3 其他
18 全球實體器官移植市場,依器官捐贈類型劃分
18.1 概述
18.2 已故捐贈者
18.3 活體捐贈者
19 全球實體器官移植市場(依藥品品牌)
19.1 概述
19.2 品牌
19.2.1 程序
19.2.2 賽樂信
19.2.3 佐特雷斯
19.2.4 雷帕黴素
19.2.5 其他
19.3 泛型
20 全球實體器官移植市場(依處方模式)
20.1 概述
20.2 場外交易(OTC)
20.3 基於處方
21. 全球實體器官移植市場(依人口類型劃分)
21.1 概述
21.2 男
21.2.1 年輕人(30歲以下)
21.2.2 中年(30-50歲)
21.2.3 老年人(65歲或以上)
21.3 名女性
21.3.1 年輕人(30歲以下)
21.3.2 中年(30-50歲)
21.3.3 老年人(65歲或以上)
22 全球實體器官移植市場(依最終用戶劃分)
22.1 概述
22.2 醫院
22.2.1 按類型
22.2.1.1. 公共
22.2.1.2. 私人
22.2.2 按層級
22.2.2.1. 第 1 層
22.2.2.2. 第 2 層
22.2.2.3. 第 3 層
22.3 專科診所
22.4 家庭醫療保健
22.5 門診手術中心
22.6 學術與研究機構
22.7 其他
23 全球實體器官移植市場(依分銷管道)
23.1 概述
23.2 直接投標
23.3 房地產銷售額
23.3.1 線下藥局
23.3.1.1. 醫院藥房
23.3.1.2. 醫療用品和藥品
23.3.1.3. 其他
23.3.2 網路藥局
23.3.2.1. 電子商店
23.3.2.2. 公司網站
23.3.2.3. 其他
23.4 其他
24 全球實體器官移植市場、公司格局
24.1 公司份額分析:全球
24.2 公司份額分析:北美
24.3 公司份額分析:歐洲
24.4 公司份額分析:亞太地區
24.5 公司份額分析:中東和非洲
24.6 合併與收購
24.7 新產品開發與審批
24.8 擴展
24.9 監管變化
24.1 夥伴關係和其他策略發展
25 全球實體器官移植市場(按地區劃分)
全球實體器官移植市場(本章中以上提供的所有細分均按國家/地區劃分)
25.1 北美
25.1.1 美國
25.1.2 加拿大
25.1.3 墨西哥
25.2 歐洲
25.2.1 德國
25.2.2 法國
25.2.3 英國
25.2.4 匈牙利
25.2.5 立陶宛
25.2.6 奧地利
25.2.7 愛爾蘭
25.2.8 挪威
25.2.9 波蘭
2010年2月25日 義大利
25.2.11 西班牙
25.2.12 俄羅斯
25.2.13 土耳其
25.2.14 荷蘭
2015年2月25日 瑞士
25.2.16 歐洲其他地區
25.3 亞太地區
25.3.1 日本
25.3.2 中國
25.3.3 韓國
25.3.4 印度
25.3.5 澳大利亞
25.3.6 新加坡
25.3.7 泰國
25.3.8 馬來西亞
25.3.9 印度尼西亞
25.3.10 菲律賓
2011年3月25日 越南
25.3.12 亞太其他地區
25.4 南美洲
25.4.1 巴西
25.4.2 阿根廷
25.4.3 秘魯
25.4.4 南美洲其他地區
25.5 中東和非洲
25.5.1 南非
25.5.2 全局
25.5.3 阿聯酋
25.5.4 埃及
25.5.5 科威特
25.5.6 以色列
25.5.7 中東和非洲其他地區
25.6 主要主要見解:按主要國家
26 全球實體器官移植市場、SWOT 和 DBMR 分析
27 全球實體器官移植市場,公司簡介
27.1 梯瓦製藥美國公司
27.1.1 公司概況
27.1.2 收入分析
27.1.3 地理分佈
27.1.4 產品組合
27.1.5 最近的發展
27.2 WEEFSELPHARMA.COM
27.2.1 公司概況
27.2.2 收入分析
27.2.3 地理分佈
27.2.4 產品組合
27.2.5 最近的發展
27.3 ADVACARE製藥
27.3.1 公司概況
27.3.2 收入分析
27.3.3 地理存在
27.3.4 產品組合
27.3.5 最近的發展
27.4 諾華公司
27.4.1 公司概況
27.4.2 收入分析
27.4.3 地理存在
27.4.4 產品組合
27.4.5 最近的發展
27.5 雷迪博士實驗室公司
27.5.1 公司概況
27.5.2 收入分析
27.5.3 地理存在
27.5.4 產品組合
27.5.5 最近的發展
27.6 APOTEX 有限公司
27.6.1 公司概況
27.6.2 收入分析
27.6.3 地理存在
27.6.4 產品組合
27.6.5 最近的發展
27.7 大步製藥科學股份有限公司
27.7.1 公司概況
27.7.2 收入分析
27.7.3 地理存在
27.7.4 產品組合
27.7.5 最近的發展
27.8 美國阿斯特拉製藥公司
27.8.1 公司概況
27.8.2 收入分析
27.8.3 地理存在
27.8.4 產品組合
27.8.5 最近的發展
27.9 ACCORD醫療保健美國
27.9.1 公司概況
27.9.2 收入分析
27.9.3 地理存在
27.9.4 產品組合
27.9.5 最近的發展
27.1 生物康
27.10.1 公司概況
27.10.2 收入分析
27.10.3 地理存在
27.10.4 產品組合
27.10.5 近期發展
27.11 格倫馬克製藥美國公司
27.11.1 公司概況
27.11.2 收入分析
27.11.3 地理存在
27.11.4 產品組合
27.11.5 近期發展
27.12 泰姬製藥集團
27.12.1 公司概況
27.12.2 收入分析
27.12.3 地理存在
27.12.4 產品組合
27.12.5 近期發展
27.13 阿爾肯
27.13.1 公司概況
27.13.2 收入分析
27.13.3 地理存在
27.13.4 產品組合
27.13.5 近期發展
27.14 康科德生物技術
27.14.1 公司概況
27.14.2 收入分析
27.14.3 地理存在
27.14.4 產品組合
27.14.5 近期發展
27.15 萬能生物技術
27.15.1 公司概況
27.15.2 收入分析
27.15.3 地理存在
27.15.4 產品組合
27.15.5 近期動態
27.16 邁蘭公司
27.16.1 公司概況
27.16.2 收入分析
27.16.3 地理存在
27.16.4 產品組合
27.16.5 近期動態
27.17 日產製藥
27.17.1 公司概況
27.17.2 收入分析
27.17.3 地理存在
27.17.4 產品組合
27.17.5 近期動態
27.18 威諾納製藥
27.18.1 公司概況
27.18.2 收入分析
27.18.3 地理存在
27.18.4 產品組合
27.18.5 近期發展
27.19 賽諾菲
27.19.1 公司概況
27.19.2 收入分析
27.19.3 地理存在
27.19.4 產品組合
27.19.5 近期動態
27.2 魯賓製藥公司
27.20.1 公司概況
27.20.2 收入分析
27.20.3 地理存在
27.20.4 產品組合
27.20.5 近期動態
27.21 歐佩拉醫療保健國際有限公司
27.21.1 公司概況
27.21.2 收入分析
27.21.3 地理存在
27.21.4 產品組合
27.21.5 近期動態
27.22 健康生活製藥私人有限公司
27.22.1 公司概況
27.22.2 收入分析
27.22.3 地理存在
27.22.4 產品組合
27.22.5 近期動態
27.23 ZYDUS 製藥公司
27.23.1 公司概況
27.23.2 收入分析
27.23.3 地理存在
27.23.4 產品組合
27.23.5 近期動態
27.24 AMNEAL製藥有限責任公司
27.24.1 公司概況
27.24.2 收入分析
27.24.3 地理存在
27.24.4 產品組合
27.24.5 近期動態
27.25 AADI 生物科學公司
27.25.1 公司概況
27.25.2 收入分析
27.25.3 地理存在
27.25.4 產品組合
27.25.5 近期動態
27.26 保護解決方案公司
27.26.1 公司概況
27.26.2 收入分析
27.26.3 地理存在
27.26.4 產品組合
27.26.5 近期動態
27.27 器官保存液
27.27.1 公司概況
27.27.2 收入分析
27.27.3 地理存在
27.27.4 產品組合
27.27.5 近期動態
27.28 有機
27.28.1 公司概況
27.28.2 收入分析
27.28.3 地理存在
27.28.4 產品組合
27.28.5 近期發展
27.29 東英石油集團
27.29.1 公司概況
27.29.2 收入分析
27.29.3 地理存在
27.29.4 產品組合
27.29.5 近期動態
27.3 體內灌注
27.30.1 公司概況
27.30.2 收入分析
27.30.3 地理存在
27.30.4 產品組合
27.30.5 近期動態
27.31 桑鐸
27.31.1 公司概況
27.31.2 收入分析
27.31.3 地理存在
27.31.4 產品組合
27.31.5 近期動態
27.32 帕拉貢尼克斯技術公司
27.32.1 公司概況
27.32.2 收入分析
27.32.3 地理存在
27.32.4 產品組合
27.32.5 近期發展
27.33 AOPO組織
27.33.1 公司概況
27.33.2 收入分析
27.33.3 地理存在
27.33.4 產品組合
27.33.5 近期發展
27.34 心聯集團
27.34.1 公司概況
27.34.2 收入分析
27.34.3 地理存在
27.34.4 產品組合
27.34.5 近期發展
27.35 基本製藥股份有限公司
27.35.1 公司概況
27.35.2 收入分析
27.35.3 地理存在
27.35.4 產品組合
27.35.5 近期發展
27.36 轉運醫療
27.36.1 公司概況
27.36.2 收入分析
27.36.3 地理存在
27.36.4 產品組合
27.36.5 近期發展
27.37 薩爾夫溫泉
27.37.1 公司概況
27.37.2 收入分析
27.37.3 地理存在
27.37.4 產品組合
27.37.5 近期發展
註:以上公司資訊並非詳盡無遺,僅根據我們先前的客戶要求提供。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
28份相關報告
29 結論
30份問卷
31 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











