Globaler Markt für kongestive Herzinsuffizienz, nach Typ (systolische Herzinsuffizienz, diastolische Herzinsuffizienz, Linksherzinsuffizienz, Rechtsherzinsuffizienz), Stadien (Stadium I, Stadium II, Stadium III, Stadium IV), Diagnose (Elektrokardiogramm, Echokardiogramm, MRT , Belastungstest, Bluttests, Herzkatheterisierung, Sonstiges), Behandlung (Medikamente, Operation), Verabreichungsweg (oral, parenteral, Sonstiges), Endverbraucher (Krankenhäuser, häusliche Pflege, Fachzentren, Sonstiges), Vertriebskanal (Krankenhausapotheke, Online-Apotheke, Einzelhandelsapotheke) – Branchentrends und Prognose bis 2029.
Was ist die Congestive Heart Failure Markt Größe und Wachstum Rate
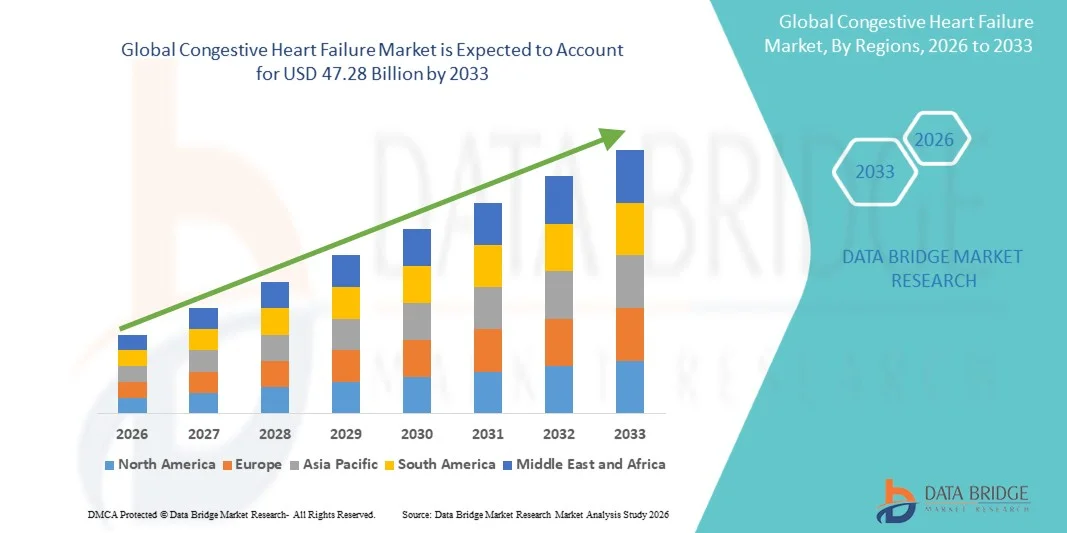
- Wie bei der Data Bridge Market Research Analyse wurde die weltweite kongestive Herzinsuffizienzmarktgröße geschätzt27,52 Mrd. USD in 2025und wird voraussichtlich erreichen47,28 Milliarden USD bis 2033, beiCAGR von 7,00 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Prävalenz von Herz-Kreislauf-Erkrankungen und zunehmendem Auftreten von Herzinsuffizienz durch alternde Bevölkerungen und lebensbedingte Risikofaktoren wie Bluthochdruck, Diabetes und Adipositas angetrieben.
- Darüber hinaus werden zunehmende Fortschritte bei Behandlungsoptionen, einschließlich neuartiger Arzneimitteltherapien,medizinische Geräte, und verbesserte diagnostische Technologien, verbessern die Patientenergebnisse und fahren Adoption. Das zunehmende Bewusstsein, die frühzeitige Diagnose und die Erweiterung der Gesundheitsinfrastruktur beschleunigen die Nachfrage nach effektiven verbraucherfähigen Herzinsuffizienzmanagementlösungen und erhöhen dadurch das Wachstum der Industrie erheblich.
Marktgröße und Prognose
- Globaler Marktwert (2025):27,52 Mrd. USD
- Voraussichtlicher Marktwert (2033):47,28 Mrd. USD
- Wettervorhersage CAGR (2026-2033):7.00%
Was sind die großen Takeaways des Congestive Heart Failure Market
- Kongestive Herzinsuffizienz (CHF), eine chronische fortschreitende Erkrankung, die die Fähigkeit des Herzens, Blut effizient zu pumpen, beeinflusst, bleibt aufgrund seiner hohen Morbidität, Mortalität und wirtschaftlichen Belastung in den entwickelten und aufstrebenden Regionen ein kritischer Schwerpunkt in globalen Gesundheitssystemen.
- Die eskalierende Nachfrage nach kongestiven Herzinsuffizienzbehandlungen wird in erster Linie durch die steigende Prävalenz von Herz-Kreislauf-Erkrankungen, die zunehmende geriatrische Bevölkerung und das wachsende Auftreten von Risikofaktoren wieBluthochdruck, Diabetes und Adipositas, neben verbesserten Bewusstseins- und Diagnoseraten
- Nordamerika dominierte den kongestiven Herzinsuffizienzmarkt mit dem größten Umsatzanteil von 40.01% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und starke Präsenz führender Pharma- und Medizinprodukte-Unternehmen, wobei die USA eine bedeutende Übernahme neuartiger Therapeutika und entfernter Patientenüberwachungstechnologien beobachten konnten.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im kongestiven Herzinsuffizienzmarkt während der Prognosezeit durch die Ausweitung der Gesundheitsinfrastruktur, die Erhöhung der Patientenbevölkerung und steigende Regierungsinitiativen zur Verbesserung der Herz-Kreislauf-Pflege
- Systolic Herzinsuffizienz Segment dominierte den kongestiven Herzinsuffizienzmarkt mit einem Marktanteil von 43,2% im Jahr 2025, angetrieben durch seine höhere Prävalenz und etablierte Diagnose- und Behandlungswege im Vergleich zu anderen Arten von Herzinsuffizienz
Report Scope und Congestive Heart Failure Marktsegmentierung
|
Attribute |
Congestive Heart Failure Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Congestive Heart Failure Market
„Zugänge in der digitalen Gesundheit und Remote-Patienten-Monitoring-Integration“
- Ein signifikanter und beschleunigter Trend im globalen kongestiven Herzinsuffizienzmarkt ist die zunehmende Integration digitaler Gesundheitstechnologien undRemote PatientenüberwachungSysteme mit Herz-Kreislauf-Pflege. Diese Konvergenz verbessert das Krankheitsmanagement und die Patientenergebnisse deutlich
- So ermöglichen beispielsweise implantierbare Geräte und tragbare Technologien wie Herzmonitore ein kontinuierliches Tracking von Herzfunktion und lebenswichtigen Parametern, so dass Ärzte frühzeitig Anzeichen einer Verschlechterung erkennen und sofort intervenieren können. Ebenso erleichtern Telegesundheitsplattformen virtuelle Konsultationen und Echtzeitüberwachung für CHF-Patienten
- Die digitale Gesundheitsintegration ermöglicht Funktionen wie Echtzeit-Datenerfassung, Prädiktivanalysen zur Früherkennung von Risiken und personalisierte Behandlungsanpassungen basierend auf patientenspezifischen Gesundheitsmetriken. Zum Beispiel verwenden einige fortschrittliche Überwachungssysteme AI-Algorithmen, um anormale Muster und alarmierende Gesundheitsanbieter für zeitnahe Interventionen zu identifizieren. Darüber hinaus bieten Remote Monitoring-Funktionen den Patienten den Komfort der ständigen Betreuung ohne häufige Krankenhausbesuche
- Die nahtlose Integration von Remote Monitoring-Tools mit Gesundheitssystemen erleichtert das zentralisierte Management von Patientendaten und koordinierte Betreuung von Gesundheitsdienstleistern. Durch vereinheitlichte Plattformen können Kliniker den Krankheitsverlauf überwachen, Behandlungspläne anpassen und die Patientenhaftung an vorgeschriebenen Therapien verbessern, die allgemeine Pflegeeffizienz verbessern
- Dieser Trend zu vernetzteren, datengetriebenen und patientenzentrierten Gesundheitslösungen ist grundlegend das Management von Herzinsuffizienz umgestaltet. Folglich entwickeln Unternehmen fortschrittliche digitale Therapien und Überwachungsgeräte mit Funktionen wie automatisierte Alarme, vorausschauende Diagnosen und Integration mit elektronischen Gesundheitsdaten
- Die Nachfrage nach integrierten digitalen Gesundheitslösungen im Herzinsuffizienzmanagement wächst in den entwickelten und aufstrebenden Regionen rapide, da Gesundheitssysteme zunehmend verbesserte Ergebnisse und kostengünstige Langzeitpflegestrategien priorisieren
- Die zunehmende Integration mobiler Gesundheitsanwendungen mit verschleißfähigen Geräten ermöglicht ein besseres Patientenengagement, die Verfolgung von Medikamenten und die Echtzeitkommunikation mit Gesundheitsdienstleistern, die Unterstützung kontinuierlicher Pflegemodelle
Congestive Heart Failure Marktdynamik
Fahrer
„Rising Disease Burden and Increasing Adoption of Advanced Therapeutics“
- Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen und die zunehmende globale Belastung des Herzinsuffizienzs, verbunden mit Fortschritten bei Behandlungsoptionen, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach effektiven CHF-Therapien
- So haben in den letzten Jahren führende Pharmaunternehmen neuartige Arzneimittelklassen wie SGLT2-Inhibitoren und fortgeschrittene Kombinationstherapien eingeführt, die verbesserte Überlebensraten und reduzierte Krankenhausrisiken bei Herzinsuffizienzpatienten nachgewiesen haben. Solche Strategien von Schlüsselunternehmen werden erwartet, dass das kongestive Herzinsuffizienz-Marktwachstum in der Prognosezeit vorangetrieben wird
- Da Patienten und Gesundheitsdienstleister sich der langfristigen Risiken im Zusammenhang mit unbehandeltem Herzinsuffizienz bewusst werden, besteht eine steigende Nachfrage nach Frühdiagnose und effektiven Krankheitsmanagement-Lösungen, die die Einführung sowohl pharmakologischer als auch gerätebasierter Behandlungen vorantreiben.
- Die zunehmende Betonung des präventiven Gesundheits- und chronischen Krankheitsmanagements ist außerdem die Förderung fortschrittlicher Diagnostik- und kontinuierlicher Überwachungslösungen, die Unterstützung von Früheingriffen und verbesserte Patientenergebnisse.
- Die Verfügbarkeit innovativer Behandlungsoptionen, verbesserte Rückerstattungsrahmen in entwickelten Regionen und zunehmende Investitionen im Gesundheitswesen sind zentrale Faktoren, die die Annahme von kongestiven Herzinsuffizienztherapien auf den globalen Märkten fördern. Der Ausbau des Gesundheitszugangs in Schwellenländern trägt weiter zum Marktwachstum bei
- Erhöhung der klinischen Forschungsaktivitäten und der Entwicklung von Arzneimitteln, die auf Herzinsuffizienz ausgerichtet sind, beschleunigen die Einführung effizienterer und gezielter Therapien auf dem Markt
- Die Erhöhung der staatlichen Initiativen und der öffentlichen Gesundheitsprogramme zur Verringerung der Herz-Kreislauf-Krankheitsbelastung unterstützen die Frühdiagnose und den Ausbau des Zugangs zu Behandlungsoptionen
Zurückhaltung/Challenge
„Hohe Behandlungskosten und eingeschränkte Zugänglichkeit in Schwellenregionen“
- Die hohen Kosten, die mit fortschrittlichen kongestiven Herzinsuffizienzbehandlungen verbunden sind, einschließlich neuartiger Medikamententherapien, implantierbaren Geräten und Langzeitpflege, stellen eine große Herausforderung für eine breitere Marktdurchdringung dar. Da CHF ein kontinuierliches Management erfordert, kann die finanzielle Belastung für Patienten und Gesundheitssysteme beträchtlich sein
- So sind beispielsweise teure Therapien wie implantierbare Kardioverter-Defibrillatoren (ICDs) und Herz-Resynchronisations-Therapie (CRT)-Geräte oft für Patienten in niedrigen und mittleren Einkommensbereichen unzugänglich, begrenzen die Therapieannahme
- Die Bewältigung dieser kostenbezogenen Herausforderungen durch verbesserte Gesundheitspolitik, erweiterte Versicherungsdeckung und die Entwicklung kostengünstiger Behandlungsalternativen ist entscheidend für die Verbesserung der Zugänglichkeit. Darüber hinaus beschränken die Unterschiede in der Gesundheitsinfrastruktur und die begrenzte Verfügbarkeit von spezialisierten Herzpflegezentren in bestimmten Regionen die rechtzeitige Diagnose und Behandlung weiter
- Während die Fortschritte in den Behandlungstechnologien die Ergebnisse weiter verbessern, bleiben die Erreichbarkeit und die Zugänglichkeit dieser Lösungen vor allem in der Entwicklung von Volkswirtschaften, in denen die Gesundheitsressourcen eingeschränkt werden
- Die Überwindung dieser Herausforderungen durch strategische Preisgestaltung, verstärkte Regierungsinitiativen und Investitionen in die Infrastruktur der Gesundheitsversorgung werden entscheidend sein, um einen gerechten Zugang und ein anhaltendes Wachstum des kongestiven Herzinsuffizienzmarkts sicherzustellen.
- Stringente regulatorische Zulassungsprozesse und lange klinische Testzeiträume für neue Therapien können Produkteinführungen verzögern und die Verfügbarkeit innovativer Behandlungsoptionen begrenzen
- Niedrige Patientenhaftung an Langzeitbehandlungsregime und Lifestyle-Modifikationen stellt eine Herausforderung für effektives Krankheitsmanagement und allgemeine Behandlungsergebnisse dar
Wie wird der Congestive Heart Failure Market segmentiert
Der Markt wird auf der Grundlage von Typ, Stadien, Diagnose, Behandlung, Weg der Verwaltung, Endverbraucher und Vertriebskanal segmentiert.
- Typ
Auf Basis des Typs wird der kongestive Herzinsuffizienzmarkt in systolische Herzinsuffizienz, diastolische Versagen, linksseitige Herzinsuffizienz und rechtsseitige Herzinsuffizienz segmentiert. Das systolische Herzinsuffizienzsegment dominierte den Markt mit dem größten Marktanteil von 43,2% im Jahr 2025, der durch seine höhere globale Prävalenz und eine etablierte klinische Anerkennung getrieben wurde. Diese Bedingung ist häufig mit reduziertem Ausstoßanteil verbunden, so dass es häufiger diagnostiziert und über die Gesundheitseinstellungen behandelt wird. Physiker priorisieren oft systolische Herzinsuffizienz aufgrund der Verfügbarkeit standardisierter Behandlungsrichtlinien und einer breiten Palette zugelassener pharmakologischer Therapien. Die zunehmende Belastung von ischämischer Herzerkrankung und Myokardinfarkt trägt weiter zur Dominanz dieses Segments bei. Darüber hinaus haben kontinuierliche Fortschritte bei Medikamententherapien und gerätebasierten Eingriffen verbesserte Managementergebnisse für systolische Herzinsuffizienzpatienten.
Das diastolische Ausfallsegment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch steigendes Bewusstsein und verbesserte diagnostische Fähigkeiten gefördert wird. Diastolic Herzinsuffizienz, auch als Herzinsuffizienz mit erhaltener Auswurffraktion bekannt, wird zunehmend in alternden Populationen erkannt. Die zunehmende Prävalenz von Komorbiditäten wie Bluthochdruck und Diabetes trägt zu seinem schnellen Anstieg bei. Fortschritte bei der Bildgebung von Technologien und der Echokardiographie ermöglichen eine genauere Diagnose dieser Bedingung. Darüber hinaus sollen laufende Forschungs- und klinische Studien zur Entwicklung gezielter Therapien das Segmentwachstum beschleunigen.
- Von Bühnen
Auf der Grundlage von Stufen wird der kongestive Herzinsuffizienzmarkt in Stufe I, Stufe II, Stufe III und Stufe IV segmentiert. Das Segment Stage II dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der von der hohen Anzahl von Patienten während der frühen symptomatischen Phase diagnostiziert wurde. In diesem Stadium beginnen die Patienten mit milden Symptomen, die eine medizinische Beratung und Initiierung der Behandlung veranlassen. Healthcare-Anbieter konzentrieren sich auf Frühinterventionsstrategien zur Prävention von Krankheitsfortschritten und tragen zu einer erhöhten Nachfrage nach Therapien bei. Die Verfügbarkeit von effektiven Medikamenten und Lifestyle-Management-Programmen unterstützt zudem die Segmentherrschaft. Darüber hinaus führen verstärkte Screening- und Sensibilisierungsinitiativen zu höheren Diagnoseraten bei Patienten der Stufe II.
Das Segment Stage III wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch den zunehmenden Fortschritt unbehandelter oder schlecht verwalteter Fälle getrieben wird. Patienten in dieser Phase erfahren ausgeprägtere Symptome, die eine intensive medizinische Versorgung und Überwachung erfordern. Die Nachfrage nach fortschrittlichen Therapien, einschließlich Kombinationsdrogen-Regime und gerätebasierte Behandlungen, ist in dieser Gruppe deutlich höher. Wachsende Krankenhauseinnahmen im Zusammenhang mit fortgeschrittenem Herzversagen tragen weiter zum Segmentwachstum bei. Darüber hinaus unterstützen steigende Investitionen in spezialisierte kardiale Pflegeeinrichtungen ein besseres Management von Patienten der Stufe III.
- Von der Diagnose
Auf Basis der Diagnose wird der kongestive Herzinsuffizienzmarkt in Elektrokardiogramm, Echokardiogramm, MRT, Stresstest, Bluttests, Herzkatheterisierung und andere segmentiert. Das Segment Echokardiogramm dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch seinen weit verbreiteten Einsatz als primäres Diagnosewerkzeug für Herzinsuffizienz angetrieben wurde. Es bietet detaillierte Einblicke in die Herzstruktur und -funktion und ermöglicht eine genaue Bewertung von Auswurffraktion und Krankheitsschwere. Die Klienten verlassen sich aufgrund ihrer nicht-invasiven Natur und Wirtschaftlichkeit stark auf die Echokardiographie. Die zunehmende Verfügbarkeit fortschrittlicher Bildgebungssysteme erhöht die Akzeptanz. Darüber hinaus trägt seine Rolle bei der laufenden Patientenüberwachung zu einer anhaltenden Nachfrage bei.
Das MRI-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch seine überlegenen Abbildungsfähigkeiten und die detaillierte Gewebecharakterisierung. Cardiac MRI bietet hochauflösende Bilder, die bei präziser Diagnose und Differenzierung der Herzzustände helfen. Die wachsende Nachfrage nach einer genauen und frühen Diagnose treibt die Einführung von MRT in komplexen Fällen an. Technologische Fortschritte und verbesserte Zugänglichkeit unterstützen die Segmenterweiterung. Darüber hinaus steigern die Forschungsanwendungen von MRI bei Herz-Kreislauf-Erkrankungen ihre Wachstumstrajektorie.
- Durch Behandlung
Auf der Grundlage der Behandlung wird der kongestive Herzinsuffizienzmarkt in Medikamente und Chirurgie segmentiert. Das Medikamentensegment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben von seiner Rolle als Erstbehandlung für die meisten Herzinsuffizienzpatienten. Häufig verschriebene Medikamente sind ACE Inhibitoren, Beta-Blocker, Diuretika und neuere Drogenklassen, die das Überleben und die Lebensqualität verbessern. Die weit verbreitete Verfügbarkeit und Kosten-Nutzen-Verhältnis von Medikamenten machen sie zur bevorzugten Wahl im Gesundheitswesen. Die kontinuierliche Innovation in pharmakologischen Therapien stärkt die Segmentherrschaft weiter. Zudem trägt die langfristige Abhängigkeit von Medikamenten für das Krankheitsmanagement zu einer anhaltenden Nachfrage bei.
Das operative Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die zunehmende Einführung fortgeschrittener chirurgischer Eingriffe getrieben wird. Verfahren wie Herztransplantationen, ventrikuläre Assistenzgeräteimplantation und Ventilreparaturchirurgen werden in schweren Fällen häufiger. Die steigende Zahl von Patienten mit fortgeschrittenem Herzversagen ist die Nachfrage nach chirurgischen Behandlungen. Technologische Fortschritte und verbesserte operative Ergebnisse sind ermutigende Annahme. Darüber hinaus unterstützt die zunehmende Verfügbarkeit spezialisierter Herzzentren das Segmentwachstum.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der kongestive Herzinsuffizienzmarkt in mündliche, parenterale und andere segmentiert. Das orale Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch die Bequemlichkeit und den weit verbreiteten Einsatz von oralen Medikamenten im langfristigen Krankheitsmanagement verursacht wurde. Patienten bevorzugen orale Therapien durch einfache Verabreichung und bessere Compliance. Die meisten Erstlinien-Herzversagen Drogen sind in oralen Formulierungen erhältlich und unterstützen ihre Dominanz. Die Verfügbarkeit von generischen Alternativen verbessert die Zugänglichkeit. Darüber hinaus setzen laufende Behandlung Regimen stark auf orale Medikamente zur nachhaltigen Krankheitskontrolle.
Das elterliche Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033 zu beobachten ist, die durch die zunehmende Nutzung in akuten und schweren Fällen gefördert wird. Intravenöse Therapien werden häufig in Krankenhauseinstellungen für schnelles Symptommanagement verabreicht. Die wachsende Zahl der Krankenhauszutritte für akute Herzinsuffizienzphasen ist die Nachfrage nach Segmenten. Fortschritte in injizierbaren Arzneimittelformulierungen unterstützen das Wachstum weiter. Darüber hinaus erhöht die Notwendigkeit einer sofortigen therapeutischen Wirkung unter kritischen Bedingungen die Bedeutung der parenteralen Verabreichung.
- Von End-Users
Auf der Grundlage von Endnutzern wird der kongestive Herzinsuffizienzmarkt in Krankenhäuser, Heimpflege, Spezialzentren und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch das hohe Volumen der Patientenzulassungen und die Verfügbarkeit moderner Behandlungseinrichtungen getrieben wurde. Krankenhäuser dienen als primäre Zentren für Diagnose, Behandlung und Management von Herzinsuffizienz. Das Vorhandensein von Fachkräften im Gesundheitswesen und der Zugang zu fortschrittlichen diagnostischen Werkzeugen unterstützt die Segmentherrschaft weiter. Darüber hinaus tragen zunehmende Notfallfälle und chirurgische Eingriffe zu einem höheren Patientenzufluss bei.
Das Homecare-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die von der steigenden Vorliebe für das At-Home-Krankheitsmanagement angetrieben wird. Patienten mit chronischem Herzinsuffizienz entscheiden sich zunehmend für die Heimpflege, um Krankenhausbesuche zu reduzieren. Die Annahme von Fernüberwachungsgeräten und Telegesundheitsdiensten unterstützt diesen Trend. Wirtschaftlichkeit und verbesserter Patientenkomfort weiteres Antriebssegmentwachstum. Darüber hinaus tragen die alternden Bevölkerungen zu einer erhöhten Nachfrage nach Pflegediensten bei.
- Durch den Verteilerkanal
Auf der Basis des Vertriebskanals wird der kongestive Herzinsuffizienzmarkt in Krankenhaus-Apotheke, Online-Apotheke und Einzelhandels-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die hohe Menge an Rezepten, die innerhalb von Krankenhaus-Einstellungen generiert. Patienten, die Behandlung oder Krankenhausaufenthalte erleiden, verlassen sich in erster Linie auf Krankenhaus-Apotheken für den sofortigen Zugang zu Medikamenten. Die Verfügbarkeit von spezialisierten Medikamenten und kompetente Beratung stärkt dieses Segment weiter. Darüber hinaus sorgt die Integration mit Krankenhaussystemen für eine effiziente Medikamentenverteilung.
Das Online-Apothekensegment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch die zunehmende Einführung digitaler Gesundheitsplattformen gefördert wird. Die Patienten wenden sich zunehmend an Online-Kanäle für bequemen Zugang zu Medikamenten und Heimzustellung. Das Wachstum von E-Commerce und digitalen Zahlungssystemen unterstützt diesen Trend. Wettbewerbsfähige Preise und eine breitere Produktverfügbarkeit verbessern die Segmente attraktiv. Darüber hinaus beschleunigen steigende Internetdurchdringung und Smartphone-Nutzung die Erweiterung der Online-Apothekendienste.
Welche Region hält den größten Teil des Congestive Heart Failure Market
- Nordamerika dominierte den kongestiven Herzinsuffizienzmarkt mit dem größten Umsatzanteil von 40.01% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und starke Präsenz führender Pharma- und Medizinprodukteunternehmen
- Patienten und Gesundheitsdienstleister in der Region priorisieren die frühe Diagnose, das effektive Krankheitsmanagement und den Zugang zu innovativen Therapien wie neuartige Drogenklassen und Fernüberwachungstechnologien.
- Diese weit verbreitete Adoption wird weiter unterstützt durch fortschrittliche Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und eine starke Präsenz führender Pharma- und Medizinprodukteunternehmen, die eine umfassende Herzinsuffizienzversorgung als Schwerpunkt in Krankenhäusern und Spezialzentren einrichten
US Congestive Heart Failure Market Insight
Der US-Verstopfungsmarkt für Herzinsuffizienz eroberte den größten Umsatzanteil von 81 % im Jahr 2025 in Nordamerika, der durch die hohe Prävalenz von Herz-Kreislauf-Erkrankungen und die zunehmende Einführung fortschrittlicher Behandlungslösungen gefördert wurde. Die Patienten priorisieren zunehmend die Frühdiagnose und das effektive Krankheitsmanagement durch innovative Arzneimitteltherapien und Überwachungssysteme. Die zunehmende Vorliebe für die Remote-Patienten-Überwachung, verbunden mit einer starken Nachfrage nach personalisierten Behandlungsansätzen und der digitalen Gesundheitsintegration, stärkt den Markt weiter. Zudem trägt die zunehmende Einführung fortschrittlicher Therapeutika und die Integration von Gesundheitstechnologien maßgeblich zur Expansion des Marktes bei.
Europa Congestive Heart Failure Market Insight
Der Europa-Kongestive-Herzversagen-Markt wird in der gesamten Vorausschätzungsperiode mit einem beträchtlichen CAGR ausgebaut, vor allem durch steigende Herz-Kreislauf-Erkrankungenlast und zunehmende Notwendigkeit fortgeschrittener Behandlungsoptionen. Die Zunahme der alternden Bevölkerung, verbunden mit wachsendem Gesundheitsbewusstsein, fördert die Einführung effektiver Herzinsuffizienzmanagementlösungen. Auch europäische Patienten sind auf verbesserte Gesundheitsdienste und frühe Diagnosefähigkeiten angewiesen. Die Region erlebt ein beträchtliches Wachstum in Krankenhäusern, Spezialzentren und Pflegeeinstellungen, wobei CHF-Behandlungen in Routine- und Spezialbehandlungsprogrammen integriert werden.
US Congestive Heart Failure Market Insight
Der US-Kongestive Herzinsuffizienzmarkt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch die zunehmende Prävalenz von Herz-Bedingungen und einen starken Fokus auf die Verbesserung der Patientenergebnisse getrieben wird. Darüber hinaus fördern die Bedenken hinsichtlich der chronischen Krankheitslast sowohl Patienten als auch Gesundheitsdienstleister, fortschrittliche Behandlungs- und Überwachungslösungen zu übernehmen. Der Schwerpunkt des Vereinigten Königreichs auf der digitalen Gesundheitsannahme wird neben seiner etablierten Gesundheitsinfrastruktur weiterhin das Marktwachstum fördern.
Deutschland Congestive Heart Failure Market Insight
Der deutsche kongestive Herzinsuffizienzmarkt soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der durch das zunehmende Bewusstsein für Herz-Kreislauf-Gesundheit und die Nachfrage nach technologisch fortschrittlichen Behandlungslösungen gefördert wird. Das gut ausgebaute Gesundheitssystem Deutschlands, kombiniert mit seinem Schwerpunkt auf medizinische Innovation und Forschung, fördert die Einführung fortschrittlicher Therapien, insbesondere in Krankenhäusern und Spezialkliniken. Auch die Integration von digitalen Gesundheitslösungen mit Patientenversorgung wird immer häufiger, mit einer starken Vorliebe für eine effiziente und qualitativ hochwertige Behandlung, die auf lokale Gesundheitsstandards ausgerichtet ist.
Asien-Pazifik Congestive Heart Failure Market Insight
Der asiatisch-pazifische kongestive Herzinsuffizienzmarkt wird während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR von 24% wachsen, der durch die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen, steigenden Gesundheitsausgaben und den besseren Zugang zu medizinischen Dienstleistungen in Ländern wie China, Japan und Indien getrieben wird. Der wachsende Fokus der Region auf Frühdiagnose und chronischem Krankheitsmanagement, unterstützt von staatlichen Gesundheitsinitiativen, treibt die Einführung von CHF-Behandlungen voran. Da APAC seine Gesundheitsinfrastruktur stärkt und den Zugang zu fortgeschrittenen Therapien erweitert, verbessern sich die Erreichbarkeit und Verfügbarkeit von Behandlungsoptionen für eine größere Patientenpopulation.
Japan Congestive Heart Failure Market Insight
Der japanische kongestive Herzinsuffizienzmarkt gewinnt aufgrund der alternden Bevölkerung, des fortgeschrittenen Gesundheitssystems und des starken Fokus auf das Krankheitsmanagement an Dynamik. Der japanische Markt legt großen Wert auf die Frühdiagnose und die effektive Behandlung, und die Einführung von CHF-Therapien wird von der steigenden Zahl älterer Patienten angetrieben. Die Integration fortschrittlicher Diagnostik-Tools und Überwachungssysteme fördert das Wachstum. Darüber hinaus dürfte Japans schnell alternde Bevölkerung die Nachfrage nach langfristigen, effizienten und zugänglichen Herzinsuffizienz-Management-Lösungen sowohl im Krankenhaus- als auch im Hauspflegebereich ankurbeln.
Indien Congestive Heart Failure Market Insight
Der indische Markt für Herzinsuffizienz entfiel auf den größten Marktanteil im asiatischen Pazifik im Jahr 2025, der der großen Patientenpopulation des Landes zuzuschreiben war, die Prävalenz von Herz-Kreislauf-Erkrankungen zu erhöhen und den Gesundheitszugang zu verbessern. Indien ist einer der am schnellsten wachsenden Märkte für chronisches Krankheitsmanagement, und CHF-Behandlungen werden zunehmend über Krankenhäuser, Kliniken und Heimpflege-Einstellungen zugänglich. Die Förderung der Gesundheitsinfrastruktur und die Sensibilisierung sowie die Verfügbarkeit kosteneffizienter Behandlungsoptionen sind wichtige Faktoren, die den Markt in Indien fördern.
Welche sind die Top-Unternehmen im Congestive Heart Failure Market
Die Congestive Heart Failure-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Merck & Co., Inc. (USA)
- Bristol-Myers Squibb Company(US)
- AstraZeneca PLC (USA)
- Pfizer Inc.(US)
- Novartis AG(Schweiz)
- Bayer AG (Deutschland)
- Eli Lilly und Firma(US)
- Amgen Inc. (USA)
- Boehringer Ingelheim International GmbH(Deutschland)
- Otsuka Pharmaceutical Co., Ltd. (Japan)
- Novo Nordisk A/S (Dänemark)
- Sanofi (Frankreich)
- GSK plc (USA)
- Teva Pharmaceutical Industries Ltd.
- Medtronic (Irland)
- Abbott (USA)
- Boston Scientific Corporation (USA)
- BIOTRONIK SE & Co. KG (Deutschland)
- Terumo Corporation (Japan)
Was sind die jüngsten Entwicklungen im globalen Congestive Heart Failure Market
- Im November 2025 erhielt Alnylam Pharmaceuticals positive Empfehlung der britischen Gesundheitsbehörde für ihre Droge Amvuttra (vutrisiran) transthyretin amyloidosis mit Kardiomyopathie zu behandeln, eine Bedingung, die zu Herzinsuffizienz führt. Die Therapie funktioniert durch Reduktion der Produktion von krankheitsverursachenden Proteinen, was eine Verschiebung auf RNA-basierte Behandlungen und innovative Wirkmechanismen im Herzinsuffizienzmanagement darstellt
- Im Juli 2025 kündigte Bayer an, dass die US-FDA KERENDIA® (finerenone) für die Behandlung von Patienten mit Herzinsuffizienz mit linker ventrikulärer Auswurffraktion ≥40 % genehmigte, die ihre Indikation über chronische Nierenerkrankungen ausdehnte und eine signifikante Weiterentwicklung der Herzinsuffizienztherapien markierte. Die Genehmigung wurde von der FINEARTS-HF-Studie unterstützt, die eine Reduktion von Herz-Kreislauf- und Herzinsuffizienz-Ereignissen unter Beweis gestellt hat, indem feinrenone als neue Säule der umfassenden Herzinsuffizienz-Krankheit positioniert wurde.
- Im April 2025 enthüllte Bayer Pläne, Beyonttra (Acoramidis) zu starten, eine neuartige Therapie mit transthyretin amyloidosis-bezogene Herzinsuffizienz, mit Blockbuster-Potential über 1 Mrd. USD im Jahresumsatz. Diese Entwicklung unterstreicht den wachsenden Fokus auf spezialisierte und krankheitsspezifische Therapien, die die Ursachen für Herzinsuffizienz ansprechen
- Im August 2024 berichtete Eli Lilly positive klinische Studienergebnisse, die zeigen, dass seine Medikamententirzepatide das Risiko von Herzinsuffizienzkrankungen und Herz-Kreislauf-Tod bei fettleibigen Patienten signifikant reduzierte. Dieser Durchbruch unterstreicht die wachsende Rolle von Stoffwechsel- und Gewichtsverlust Therapien bei der Prävention und Verwaltung von Herzinsuffizienz, insbesondere bei Patienten mit komorbiden Bedingungen
- Im April 2024 erhielt Abbott Laboratories die US-FDA-Zulassung für seine TriClip-Gerät, ein minimalinvasives Transcatheter-Ventil-Reparatur-System zur Behandlung von Tricuspid-Regurgitation, ein wichtiger Beitrag zu Herzinsuffizienz. Das Gerät bietet eine weniger invasive Alternative zur offenen Herzoperation, zur Verbesserung der Patientensicherheit und zur Erweiterung von Interventionsmöglichkeiten für Herzinsuffizienz
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud
- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR KONGESTIVE HERZINSUFFIZIENZ
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN MARKTGRÖSSE FÜR KONGESTIVE HERZINSUFFIZIENZ
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 TRIPOD-DATENVALIDIERUNGSMODELL
2.2.4 MARKTFÜHRER
2.2.5 MULTIVARIATE MODELLIERUNG
2.2.6 TOP-TO-BOTTOM-ANALYSE
2.2.7 HERAUSFORDERUNGSMATRIX
2.2.8 Anwendungsabdeckungsraster
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 EPIDEMIOLOGISCH BASIERTE METHODE
2.2.12 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.13 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR KONGESTIVE HERZINSUFFIZIENZ: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMSUM-EINBLICKE
4.1 PORTERS 5 KRÄFTE
4.2 PESTEL-ANALYSE
5 EPIDEMIOLOGIE
5.1 HÄUFIGKEIT ALLER NACH GESCHLECHT
5.1.1 Prävalenz der Herzinsuffizienz
5.1.1.1. HÄUFIGKEIT VON HERZINSUFFIZIENZ, DIE DURCH EINE CHIRURGISCHE BEHANDLUNG BEHANDELT WIRD
5.2 BEHANDLUNGSRATE
5.3 STERBLICHKEITSRATE
5.4 MEDIKAMENTENEINHALTUNG UND THERAPIEWECHSELMODELL
5.5 ERFOLGSRATEN DER PATEINT-BEHANDLUNG
6 BRANCHENEINBLICKE
6.1 Patentanalyse
6.2 MEDIKAMENTENBEHANDLUNGSRATE NACH REIFEM MÄRKTEN
6.3 DEMOGRAFISCHE TRENDS: AUSWIRKUNGEN AUF ALLE INZIDENZRATEN
6.4 PATIENTENFLUSSDIAGRAMM
6.5 WICHTIGE PREISSTRATEGIEN
6.6 WICHTIGE STRATEGIEN ZUR PATIENTENEINREGISTRIERUNG
6.7 INTERVIEWS MIT DEM NEUROLOGEN
6.8 INTERVIEWS MIT PHYSIOTHERAPEUTEN
6.9 INTERVIEWS MIT GENETIK-SPEZIALISTEN
6.1 WEITERE KOL-SCHNAPPSCHÜSSE
7 REGULATORISCHES SZENARIO
7.1 FDA-Zulassungen
7.2 EMA-Zulassungen
8 FUSIONEN UND ÜBERNAHMEN
8.1 LIZENZIERUNG
8.2 Kommerzialisierungsvereinbarungen
9 PIPELINE-ANALYSE
9.1 KLINISCHE STUDIEN UND PHASENANALYSE
9.2 MEDIKAMENTENTHERAPIE-PIPELINE
9.3 PHASE III-KANDIDATEN
9.4 KANDIDATEN DER PHASE II
9.5 KANDIDATEN DER PHASE I
9.6 SONSTIGES (PRÄKLINISCH UND FORSCHUNG)
10 MARKTÜBERSICHT
10.1 TREIBER
10.2 Fesseln
10.3 GELEGENHEIT
10.4 HERAUSFORDERUNGEN
11 GLOBALER MARKT FÜR KONGESTIVE HERZINSUFFIZIENZ, NACH BEHANDLUNGSARTEN
11.1 ÜBERSICHT
11.2 MEDIKAMENTE
11.2.1 ANGIOTENSIN-CONVERTING-ENZYM (ACE)-HEMMER
11.2.1.1. ENALAPRRIL
11.2.1.1.1. MARKTWERT (MIO. USD)
11.2.1.1.2. MARKTVOLUMEN (SU)
11.2.1.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.2. LISINOPRIL
11.2.1.2.1. MARKTWERT (MIO. USD)
11.2.1.2.2. MARKTVOLUMEN (SU)
11.2.1.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.3. CAPTOPRIL
11.2.1.3.1. MARKTWERT (MIO. USD)
11.2.1.3.2. MARKTVOLUMEN (SU)
11.2.1.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.4. SONSTIGES
11.2.2 ANGIOTENSIN-II-REZEPTORBLOCKER
11.2.2.1. LOSARTAN
11.2.2.1.1. MARKTWERT (MIO. USD)
11.2.2.1.2. MARKTVOLUMEN (SU)
11.2.2.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.2.2. VALSARTAN
11.2.2.2.1. MARKTWERT (MIO. USD)
11.2.2.2.2. MARKTVOLUMEN (SU)
11.2.2.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.2.3. CANDESARTAN
11.2.2.3.1. MARKTWERT (MIO. USD)
11.2.2.3.2. MARKTVOLUMEN (SU)
11.2.2.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.2.4. SONSTIGES
11.2.3 BETABLOCKER
11.2.3.1. Carvedilol
11.2.3.1.1. MARKTWERT (MIO. USD)
11.2.3.1.2. MARKTVOLUMEN (SU)
11.2.3.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.3.2. METOPROLOL
11.2.3.2.1. MARKTWERT (MIO. USD)
11.2.3.2.2. MARKTVOLUMEN (SU)
11.2.3.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.3.3. BISPROLOL
11.2.3.3.1. MARKTWERT (MIO. USD)
11.2.3.3.2. MARKTVOLUMEN (SU)
11.2.3.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.3.4. SONSTIGES
11.2.4 DIURETIKA
11.2.4.1. Furosemid
11.2.4.1.1. MARKTWERT (MIO. USD)
11.2.4.1.2. MARKTVOLUMEN (SU)
11.2.4.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.4.2. SONSTIGES
11.2.5 ALDOSTERONANTAGONIST
11.2.5.1. SPIRONOLACTON
11.2.5.1.1. MARKTWERT (MIO. USD)
11.2.5.1.2. MARKTVOLUMEN (SU)
11.2.5.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.5.2. EPLERENON
11.2.5.2.1. MARKTWERT (MIO. USD)
11.2.5.2.2. MARKTVOLUMEN (SU)
11.2.5.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.5.3. SONSTIGES
11.2.6 DIGOXIN
11.2.6.1. MARKTWERT (MIO. USD)
11.2.6.2. MARKTVOLUMEN (SU)
11.2.6.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.7 VERICIGUAT (VERQUVO)
11.2.7.1. MARKTWERT (MIO. USD)
11.2.7.2. MARKTVOLUMEN (SU)
11.2.7.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.8 Positive Inotropika
11.2.8.1. MARKTWERT (MIO. USD)
11.2.8.2. MARKTVOLUMEN (SU)
11.2.8.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.9 Kombinationspräparate
11.2.9.1. HYDRALAZIN UND ISOSORBIDDINITRATE (BIDIL)
11.2.9.1.1. MARKTWERT (MIO. USD)
11.2.9.1.2. MARKTVOLUMEN (SU)
11.2.9.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.9.2. SONSTIGES
11.3 GERÄTE
11.3.1 HERZSCHRITTMACHER
11.3.1.1. Einkammer-Herzschrittmacher
11.3.1.1.1. MRT-KOMPATIBLER HERZSCHRITTMACHER
11.3.1.1.2. KONVENTIONELLER HERZSCHRITTMACHER
11.3.1.2. Zweikammer-Herzschrittmacher
11.3.1.2.1. MRT-KOMPATIBLER HERZSCHRITTMACHER
11.3.1.2.2. KONVENTIONELLER HERZSCHRITTMACHER
11.3.1.3. BIVENTRIKULÄRER/CRT-HERZSCHRITTMACHER
11.3.1.3.1. MRT-KOMPATIBLER HERZSCHRITTMACHER
11.3.1.3.2. KONVENTIONELLER HERZSCHRITTMACHER
11.3.2 Kardiale Resynchonisationstherapie
11.3.2.1. Herzschrittmacher zur kardialen Resynchronisationstherapie (CRT-P)
11.3.2.1.1. MRT-KOMPATIBLE CRT-P-GERÄTE
11.3.2.1.1.1 MARKTWERT (MIO. USD)
11.3.2.1.1.2 MARKTVOLUMEN (EINHEITEN)
11.3.2.1.1.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.2.1.2. KONVENTIONELLE CRT-P-GERÄTE
11.3.2.1.2.1 MARKTWERT (MIO. USD)
11.3.2.1.2.2 MARKTVOLUMEN (EINHEITEN)
11.3.2.1.2.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.2.2. Defibrillator zur kardialen Resynchronisationstherapie (CRT-D)
11.3.2.2.1. MRT-KOMPATIBLE CRT-D-GERÄTE
11.3.2.2.1.1 MARKTWERT (MIO. USD)
11.3.2.2.1.2 MARKTVOLUMEN (EINHEITEN)
11.3.2.2.1.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.2.2.2. KONVENTIONELLE CRT-D-GERÄTE
11.3.2.2.2.1 MARKTWERT (MIO. USD)
11.3.2.2.2.2 MARKTVOLUMEN (EINHEITEN)
11.3.2.2.2.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.3 IMPLANTIERBARE KARDIOVERTER-DEFIBRILATOREN
11.3.3.1. TRANSVENÖSER IMPLANTIERBARER KARDIOVERSTÄRKER-DEFIBRILATOR
11.3.3.1.1. MARKTWERT (MIO. USD)
11.3.3.1.2. MARKTVOLUMEN (EINHEITEN)
11.3.3.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.3.2. Subkutane implantierbare Kardiodefibrillatoren
11.3.3.2.1. MARKTWERT (MIO. USD)
11.3.3.2.2. MARKTVOLUMEN (EINHEITEN)
11.3.3.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.3.3.3. SONSTIGES
11.3.4 HERZUNTERSTÜTZUNGSGERÄTE
11.3.4.1. MARKTWERT (MIO. USD)
11.3.4.2. MARKTVOLUMEN (EINHEITEN)
11.3.4.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.4 CHIRURGIE
11.5 SONSTIGES
12 GLOBALER MARKT FÜR KONGESTIVE HERZINSUFFIZIENZ, NACH ANWENDUNGSART
12.1 ÜBERSICHT
12.2 MÜNDLICHE
12.2.1 Pille
12.2.2 KAPSEL
12.2.3 TABLETTEN
12.2.4 SONSTIGES
12.3 PARENTERALE
12.3.1 INTRAVENÖS
12.3.2 SUBKUTAN
12.3.3 INTRAMUSKULÄR
12.4 SONSTIGES
13 GLOBALER MARKT FÜR KONGESTIVE HERZINSUFFIZIENZ, NACH ENDVERBRAUCHER
13.1 ÜBERSICHT
13.2 KRANKENHAUS
13.2.1 LANGZEITPFLEGEKRANKENHÄUSER
13.2.2 AKUTKRANKENHÄUSER
13.2.3 PFLEGEEINRICHTUNGEN
13.3 KLINIKEN
13.4 HÄUSLICHE GESUNDHEITSPFLEGE
13.5 SONSTIGES
14 GLOBALER MARKT FÜR KONGESTIVE HERZINSUFFIZIENZ, NACH VERTRIEBSKANAL
14.1 ÜBERSICHT
14.2 DIREKTE ANGEBOTE
14.3 KRANKENHAUSAPOTHEKE
14.4 Einzelhandelsapotheke
14.5 ONLINE-APOTHEKE
14.6 SONSTIGES
15 GLOBALER MARKT FÜR KONGESTIVE HERZINSUFFIZIENZ, NACH GEOGRAFIE
GLOBALER MARKT FÜR KONGESTIVE HERZINSUFFIZIENZ (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
15.1 NORDAMERIKA
15.1.1 USA
15.1.1.1. US-MARKT FÜR KONGESTIVE HERZINSUFFIZIENZ, NACH BEHANDLUNG
15.1.1.2. US-MARKT FÜR HERZINSUFFIZIENZ, NACH ANWENDUNGSART
15.1.1.3. US-MARKT FÜR HERZINSUFFIZIENZ, NACH ENDVERBRAUCHER
15.1.1.4. US-MARKT FÜR HERZINSUFFIZIENZ, NACH VERTRIEBSKANAL
15.1.2 KANADA
15.1.3 MEXIKO
15.1.4 DOMINIKANISCHE REPUBLIK
15.1.5 JAMAIKA
15.1.6 PANAMA
15.2 EUROPA
15.2.1 DEUTSCHLAND
15.2.2 FRANKREICH
15.2.3 Vereinigtes Königreich
15.2.4 UNGARN
15.2.5 LITAUEN
15.2.6 ÖSTERREICH
15.2.7 IRLAND
15.2.8 NORWEGEN
15.2.9 POLEN
15.2.10 ITALIEN
15.2.11 SPANIEN
15.2.12 RUSSLAND
15.2.13 TÜRKEI
15.2.14 NIEDERLANDE
15.2.15 SCHWEIZ
15.2.16 RESTLICHES EUROPA
15.3 ASIEN-PAZIFIK
15.3.1 JAPAN
15.3.2 CHINA
15.3.3 TAIWAN
15.3.4 SÜDKOREA
15.3.5 INDIEN
15.3.6 AUSTRALIEN
15.3.7 SINGAPUR
15.3.8 THAILAND
15.3.9 MALAYSIA
15.3.10 INDONESIEN
15.3.11 PHILIPPINEN
15.3.12 VIETNAM
15.3.13 RESTLICHER ASIEN-PAZIFIK-RAUM
15.4 SÜDAMERIKA
15.4.1 BRASILIEN
15.4.2 ECUADOR
15.4.3 CHILE
15.4.4 KOLUMBIEN
15.4.5 VENEZUELA
15.4.6 ARGENTINIEN
15.4.7 PERU
15.4.8 CURAÇAO
15.4.9 PARAGUAY
15.4.10 URUGUAY
15.4.11 TRINIDAD UND TOBAGO
15.4.12 RESTLICHES SÜDAMERIKA
15.5 NAHER OSTEN UND AFRIKA
15.5.1 SÜDAFRIKA
15.5.2 SAUDI-ARABIEN
15.5.3 VAE
15.5.4 ÄGYPTEN
15.5.5 KUWAIT
15.5.6 ISRAEL
15.5.7 BOLIVIEN
15.5.8 RESTLICHER NAHER OSTEN UND AFRIKA
15.5.9 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGEN LÄNDERN
16 GLOBALER MARKT FÜR KONGESTIVE HERZINSUFFIZIENZ, SWOT- UND DBMR-ANALYSE
17 GLOBALER MARKT FÜR KONGESTIVE HERZINSUFFIZIENZ, UNTERNEHMENSLANDSCHAFT
17.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
17.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
17.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
17.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
17.5 FUSIONEN UND ÜBERNAHMEN
17.6 NEUE PRODUKTENTWICKLUNG UND -ZULASSUNGEN
17.7 ERWEITERUNGEN
17.8 ÄNDERUNGEN DER GESETZLICHEN BESTIMMUNGEN
17.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
18 GLOBALER MARKT FÜR KONGESTIVE HERZINSUFFIZIENZ, FIRMENPROFIL
18.1 PFIZER INC.
18.1.1 UNTERNEHMENSÜBERSICHT
18.1.2 UMSATZANALYSE
18.1.3 GEOGRAFISCHE PRÄSENZ
18.1.4 PRODUKTPORTFOLIO
18.1.5 JÜNGSTE ENTWICKLUNGEN
18.2 NOVARTIS AG
18.2.1 UNTERNEHMENSÜBERSICHT
18.2.2 UMSATZANALYSE
18.2.3 GEOGRAFISCHE PRÄSENZ
18.2.4 PRODUKTPORTFOLIO
18.2.5 JÜNGSTE ENTWICKLUNGEN
18.3 GENENTECH, INC.
18.3.1 UNTERNEHMENSÜBERSICHT
18.3.2 UMSATZANALYSE
18.3.3 GEOGRAFISCHE PRÄSENZ
18.3.4 PRODUKTPORTFOLIO
18.3.5 JÜNGSTE ENTWICKLUNGEN
18.4 BAYER AG
18.4.1 UNTERNEHMENSÜBERSICHT
18.4.2 UMSATZANALYSE
18.4.3 GEOGRAFISCHE PRÄSENZ
18.4.4 PRODUKTPORTFOLIO
18.4.5 JÜNGSTE ENTWICKLUNGEN
18.5 JANSSEN GLOBAL SERVICES, LLC
18.5.1 UNTERNEHMENSÜBERSICHT
18.5.2 UMSATZANALYSE
18.5.3 GEOGRAFISCHE PRÄSENZ
18.5.4 PRODUKTPORTFOLIO
18.5.5 JÜNGSTE ENTWICKLUNGEN
18.6 CELGENE CORPORATION
18.6.1 UNTERNEHMENSÜBERSICHT
18.6.2 UMSATZANALYSE
18.6.3 GEOGRAFISCHE PRÄSENZ
18.6.4 PRODUKTPORTFOLIO
18.6.5 JÜNGSTE ENTWICKLUNGEN
18.7 AMGEN INC.
18.7.1 UNTERNEHMENSÜBERSICHT
18.7.2 UMSATZANALYSE
18.7.3 GEOGRAFISCHE PRÄSENZ
18.7.4 PRODUKTPORTFOLIO
18.7.5 JÜNGSTE ENTWICKLUNGEN
18.8 ELI LILLY AND COMAPNY
18.8.1 UNTERNEHMENSÜBERSICHT
18.8.2 UMSATZANALYSE
18.8.3 GEOGRAFISCHE PRÄSENZ
18.8.4 PRODUKTPORTFOLIO
18.8.5 JÜNGSTE ENTWICKLUNGEN
18.9 MERCK & CO.
18.9.1 UNTERNEHMENSÜBERSICHT
18.9.2 UMSATZANALYSE
18.9.3 GEOGRAFISCHE PRÄSENZ
18.9.4 PRODUKTPORTFOLIO
18.9.5 JÜNGSTE ENTWICKLUNGEN
18.1 ABBVIE INC.
18.10.1 FIRMENÜBERSICHT
18.10.2 UMSATZANALYSE
18.10.3 GEOGRAFISCHE PRÄSENZ
18.10.4 PRODUKTPORTFOLIO
18.10.5 JÜNGSTE ENTWICKLUNGEN
18.11 TEVA PHARMACEUTICALS
18.11.1 FIRMENÜBERSICHT
18.11.2 UMSATZANALYSE
18.11.3 GEOGRAFISCHE PRÄSENZ
18.11.4 PRODUKTPORTFOLIO
18.11.5 JÜNGSTE ENTWICKLUNGEN
18.12 DR. REDDY LABORATORIES
18.12.1 FIRMENÜBERSICHT
18.12.2 UMSATZANALYSE
18.12.3 GEOGRAFISCHE PRÄSENZ
18.12.4 PRODUKTPORTFOLIO
18.12.5 JÜNGSTE ENTWICKLUNGEN
18.13 SUN PHARMACEUTICALS
18.13.1 FIRMENÜBERSICHT
18.13.2 UMSATZANALYSE
18.13.3 GEOGRAFISCHE PRÄSENZ
18.13.4 PRODUKTPORTFOLIO
18.13.5 JÜNGSTE ENTWICKLUNGEN
18.14 MEDTRONIC
18.14.1 UNTERNEHMENSÜBERSICHT
18.14.2 UMSATZANALYSE
18.14.3 GEOGRAFISCHE PRÄSENZ
18.14.4 PRODUKTPORTFOLIO
18.14.5 JÜNGSTE ENTWICKLUNGEN
18.15 ABBOTT
18.15.1 FIRMENÜBERSICHT
18.15.2 UMSATZANALYSE
18.15.3 GEOGRAFISCHE PRÄSENZ
18.15.4 PRODUKTPORTFOLIO
18.15.5 JÜNGSTE ENTWICKLUNGEN
18.16 BOSTON SCIENTIFIC
18.16.1 FIRMENÜBERSICHT
18.16.2 UMSATZANALYSE
18.16.3 GEOGRAFISCHE PRÄSENZ
18.16.4 PRODUKTPORTFOLIO
18.16.5 JÜNGSTE ENTWICKLUNGEN
18.17 ABIOMED INC
18.17.1 UNTERNEHMENSÜBERSICHT
18.17.2 UMSATZANALYSE
18.17.3 GEOGRAFISCHE PRÄSENZ
18.17.4 PRODUKTPORTFOLIO
18.17.5 JÜNGSTE ENTWICKLUNGEN
18.18 BERLIN HEART
18.18.1 UNTERNEHMENSÜBERSICHT
18.18.2 UMSATZANALYSE
18.18.3 GEOGRAFISCHE PRÄSENZ
18.18.4 PRODUKTPORTFOLIO
18.18.5 JÜNGSTE ENTWICKLUNGEN
18.19 BIOTRONIK SE
18.19.1 UNTERNEHMENSÜBERSICHT
18.19.2 UMSATZANALYSE
18.19.3 GEOGRAFISCHE PRÄSENZ
18.19.4 PRODUKTPORTFOLIO
18.19.5 JÜNGSTE ENTWICKLUNGEN
18.2 JARVIK HEART INC
18.20.1 UNTERNEHMENSÜBERSICHT
18.20.2 UMSATZANALYSE
18.20.3 GEOGRAFISCHE PRÄSENZ
18.20.4 PRODUKTPORTFOLIO
18.20.5 JÜNGSTE ENTWICKLUNGEN
18.21 LEPU MEDIZINISCH
18.21.1 UNTERNEHMENSÜBERSICHT
18.21.2 UMSATZANALYSE
18.21.3 GEOGRAFISCHE PRÄSENZ
18.21.4 PRODUKTPORTFOLIO
18.21.5 JÜNGSTE ENTWICKLUNGEN
18.22 MICROPORT SCIENTIFIC CORPORATION
18.22.1 UNTERNEHMENSÜBERSICHT
18.22.2 UMSATZANALYSE
18.22.3 GEOGRAFISCHE PRÄSENZ
18.22.4 PRODUKTPORTFOLIO
18.22.5 JÜNGSTE ENTWICKLUNGEN
18.23 STRYKER
18.23.1 FIRMENÜBERSICHT
18.23.2 UMSATZANALYSE
18.23.3 GEOGRAFISCHE PRÄSENZ
18.23.4 PRODUKTPORTFOLIO
18.23.5 JÜNGSTE ENTWICKLUNGEN
18.24 KONINKLIJKE PHILIPS NV
18.24.1 UNTERNEHMENSÜBERSICHT
18.24.2 UMSATZANALYSE
18.24.3 GEOGRAFISCHE PRÄSENZ
18.24.4 PRODUKTPORTFOLIO
18.24.5 JÜNGSTE ENTWICKLUNGEN
18.25 BIOTRINIK
18.25.1 UNTERNEHMENSÜBERSICHT
18.25.2 UMSATZANALYSE
18.25.3 GEOGRAFISCHE PRÄSENZ
18.25.4 PRODUKTPORTFOLIO
18.25.5 JÜNGSTE ENTWICKLUNGEN
18.26 MINDRAY MEDICAL INTERNATIONAL LTD
18.26.1 FIRMENÜBERSICHT
18.26.2 UMSATZANALYSE
18.26.3 GEOGRAFISCHE PRÄSENZ
18.26.4 PRODUKTPORTFOLIO
18.26.5 JÜNGSTE ENTWICKLUNGEN
*HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
19 VERWANDTE BERICHTE
20 SCHLUSSFOLGERUNG
21 FRAGEBOGEN

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.