


Globaler Markt für Non-Hodgkin-Lymphome, nach Typ ( B-Zell-Lymphome , T-Zell-Lymphom), Behandlungsart (Chemotherapie, zielgerichtete Therapie, sonstige), Verabreichungsweg (oral, parenteral, sonstige), Endverbraucher (Krankenhäuser, häusliche Pflege, Fachzentren, sonstige), Vertriebskanal (Krankenhausapotheke, Online-Apotheke, Einzelhandelsapotheke) – Branchentrends und Prognose bis 2029.
Was ist die Non Hodgkin Lymphoma Marktgröße und Wachstum Rate
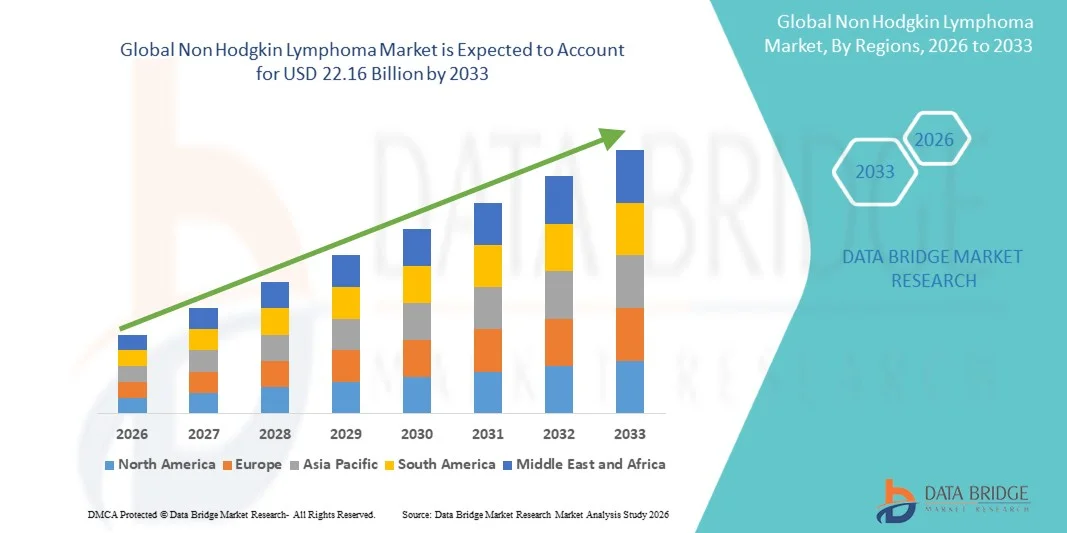
- Wie pro Data Bridge Market Research Analysis wurde die globale Non Hodgkin Lymphoma Marktgröße bewertet11,54 Milliarden USD in 2025und wird voraussichtlich erreichen22,16 Milliarden USD bis 2033, beiCAGR von 8,50 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Inzidenz und Prävalenz des nicht-Hodgkin-Lymphoms in der gesamten Weltbevölkerung getrieben, unterstützt durch die zunehmende Alterung von Demografien und die zunehmende Exposition gegenüber Umwelt- und Lifestyle-Risikofaktoren
- Darüber hinaus laufend Fortschritte in der Onkologieforschung, einschließlich der Entwicklunggezielte Therapien, Immuntherapien und Kombinationsbehandlungsansätze verbessern die Patientenergebnisse und erweitern die Behandlungsoptionen
Marktgröße und Prognose
- Globaler Marktwert (2025):11,54 Mrd. USD
- Voraussichtlicher Marktwert (2033):22,16 Mrd. USD
- Wettervorhersage CAGR (2026–2033):8.50%
Was sind die großen Takeaways von Non Hodgkin Lymphoma Market
- Der nicht-Hodgkin-Lymphom-Markt, bestehend aus einer Reihe von Malignitäten aus dem lymphatischen System, ist ein kritisches Segment der globalen Onkologie-Landschaft, angetrieben durch Fortschritte in gezielten Therapien, Immuntherapien und die Entwicklung von Behandlungsprotokollen in entwickelten und aufstrebenden Gesundheitssystemen
- Die eskalierende Nachfrage nach nicht-Hodgkin-Lymphom-Behandlungen wird in erster Linie durch die zunehmende globale Belastung von Krebs, steigendes Bewusstsein, verbesserte diagnostische Techniken und die wachsende Annahme von Präzisionsmedizin und Biologik, die verbesserte Wirksamkeit und Überlebensergebnisse bieten
- Nordamerika dominierte den nicht-Hodgkin-Lymphom-Markt mit dem größten Umsatzanteil von 40,3% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Behandlungszuverlässigkeit, starke Rückerstattungsrahmen und die Anwesenheit von großen Pharmaunternehmen, mit den USA eine signifikante Aufnahme neuer Therapien wie CAR-T-Zelltherapien und monoklonalen Antikörpern
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Non-Hodgkin-Lymphom-Markt während der Prognosezeit sein, was einen signifikanten und schnell wachsenden Anteil aufgrund steigender Krebsinzidenz, Verbesserung der Gesundheitsinfrastruktur, Erhöhung der Gesundheitsausgaben, wachsendes Bewusstsein und Erweiterung des Zugangs zu fortschrittlichen Diagnose- und Behandlungsoptionen in Schwellenländern
- Das gezielte Therapiesegment dominierte den nicht-Hodgkin-Lymphommarkt im Jahr 2025, was einen Anteil von 30,9% auf Grund seiner höheren Spezifität, verbesserter Wirksamkeit, günstiges Sicherheitsprofil im Vergleich zu konventioneller Chemotherapie und zunehmender Akzeptanz von Präzisionsmedizin-Ansätzen in der klinischen Praxis
Report Scope und Non Hodgkin Lymphoma Marktsegmentierung
|
Attribute |
Nicht Hodgkin Lymphom Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Non Hodgkin Lymphoma Markt
„Rising Adoption von gezielten Therapien und Immuntherapie“
- Ein signifikanter und beschleunigender Trend im globalen Non-Hodgkin-Lymphom-Markt ist die zunehmende Annahme von gezielten Therapien und fortschrittlichen Immuntherapie-Ansätzen wie der CAR-T-Zelltherapie undmonoklonale Antikörper. Diese Entwicklung der Behandlungsmodalitäten verbessert die Patientenergebnisse und die Umsetzung von Standard-Pflegepraktiken deutlich.
- So haben z.B. CAR-T-Therapien, wie sie von führenden biopharmazeutischen Unternehmen entwickelt wurden, eine hohe Wirksamkeit in rezidivierten oder feuerfesten Fällen nachgewiesen, während monoklonale Antikörper wie rituximab weiterhin weit in Behandlungsregime integriert sind. Ebenso gewinnen neuere zielgerichtete Mittel für ihre Präzision und reduzierte systemische Toxizität an Traktion.
- Die Integration der Präzisionsmedizin in die nicht-Hodgkin-Lymphom-Behandlung ermöglicht es den Klinikern, Therapien auf Basis genetischer und molekularer Profilierung, Verbesserung der Reaktionsraten und Minimierung von Nebenwirkungen zuzuordnen. z. B. Fortschritte inBiomarkerDie Identifizierung hilft, Therapieentscheidungen zu leiten und therapeutische Ergebnisse zu optimieren. Darüber hinaus bieten Immuntherapien dauerhafte Reaktionen, indem das Immunsystem des Körpers verwendet wird, um Krebs wirksamer zu bekämpfen
- Die nahtlose Einbindung dieser fortschrittlichen Therapien in klinische Arbeitsabläufe und Behandlungsrichtlinien erleichtert ein verbessertes Krankheitsmanagement. Durch koordinierte Onkologie-Betreuung können Gesundheitsdienstleister Diagnosen, gezielte Medikamente und Folgeüberwachung integrieren und einen personalisierten und effektiveren Behandlungspfad schaffen
- Dieser Trend zu genaueren, effektiveren und patientenzentrierten Therapien ist die grundsätzliche Umgestaltung der Behandlungserwartungen in der Onkologie. Daher konzentrieren sich Unternehmen zunehmend auf die Entwicklung von Biologik der nächsten Generation und zellbasierten Therapien mit verbesserten Effizienz- und Sicherheitsprofilen
- Die Nachfrage nach innovativen, nicht-Hodgkin-Lymphom-Behandlungen, die verbesserte Überlebensraten und reduzierte Nebenwirkungen bieten, wächst schnell auf den entwickelten und aufstrebenden Gesundheitsmärkten, da Patienten und Anbieter fortschrittliche und personalisierte Pflegelösungen priorisieren
- Die zunehmenden Kooperationen zwischen Pharmaunternehmen, Forschungsinstituten und Gesundheitsdienstleistern beschleunigen die Zeiträume der Arzneimittelentwicklung und verbessern den Zugang zu fortschrittlichen Behandlungsoptionen weltweit
Nicht Hodgkin Lymphom Marktdynamik
Fahrer
„Rising Cancer Incidence and Advancements in Oncology Treatments“
- Die zunehmende globale Häufigkeit von Lymphom-Fällen, verbunden mit kontinuierlichen Fortschritten in der Onkologie-Therapie, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach nicht-Hodgkin-Lymphom-Behandlungen
- So haben die regulatorischen Zulassungen von neuartigen gezielten Therapien und Immuntherapien in den letzten Jahren Behandlungsoptionen erweitert, was die Überlebensraten und die Barrierefreiheit der Behandlung deutlich verbessert. Solche Strategien von Schlüsselunternehmen werden erwartet, dass das nicht-Hodgkin-Lymphom-Marktwachstum in der Prognoseperiode
- Da das Bewusstsein für die frühe Krebsdiagnostik verbessert und Gesundheitssysteme die Screening-Funktionen erweitern, werden in früheren Stadien mehr Patienten diagnostiziert und die Nachfrage nach effektiven Behandlungslösungen erhöht, die bessere Prognosen bieten
- Darüber hinaus erhöht die zunehmende Einführung von Präzisionsmedizin und Biologik die Wirksamkeit der Behandlung und ermöglicht personalisierte Ansätze, wodurch fortgeschrittene Therapien integraler Bestandteil der modernen Onkologie-Krankheit
- Die Verfügbarkeit innovativer Behandlungsoptionen, die Verbesserung der Gesundheitsinfrastruktur und die Erhöhung des Patientenzugangs zu spezialisierten Onkologiezentren sind wichtige Faktoren, die die Annahme von nicht-Hodgkin-Lymphomtherapien in den entwickelten und Entwicklungsregionen fördern. Der Trend zu Kombinationstherapien und laufende klinische Forschung trägt weiter zum Marktwachstum bei
- Die Erhöhung der staatlichen Initiativen und die Förderung von Krebsforschungs- und Behandlungsprogrammen unterstützen die Markterweiterung durch die Verbesserung der Zugänglichkeit und die Förderung von Innovationen in der Onkologietherapie
- Die zunehmende Rolle von digitalen Gesundheitstechnologien und AI-getriebenen Diagnosen in der Onkologie erhöht die Früherkennung, Behandlungsplanung und Patientenüberwachung und trägt damit zu verbesserten klinischen Ergebnissen und höheren Behandlungsraten bei
Zurückhaltung/Challenge
„Hohe Behandlungskosten und eingeschränkte Zugänglichkeit in Schwellenregionen“
- Die hohen Kosten, die mit fortgeschrittenen Therapien verbunden sind, einschließlich Immuntherapien und gezielte Behandlungen, stellen eine große Herausforderung für die breite Marktakzeptanz dar. Da diese Behandlungen häufig eine spezialisierte Infrastruktur und Fachwissen erfordern, können sie die Zugänglichkeit für Patienten in unteren Einkommensregionen begrenzen
- So kommen CAR-T-Zelltherapien und bestimmte Biologiken mit erheblichen Behandlungskosten zusammen, was sie einer breiteren Patientenpopulation, insbesondere in Entwicklungsländern, weniger zugänglich macht.
- Die Bewältigung dieser kostenbezogenen Barrieren durch Preisstrategien, Rückerstattungsunterstützung und Verbesserung der Gesundheitspolitik ist entscheidend für den Ausbau des Behandlungszugangs. So arbeiten Regierungen und Gesundheitsorganisationen zunehmend daran, Krebsbehandlungen zu subventionieren und die Versicherungsdeckung zu verbessern. Darüber hinaus kann ein begrenztes Bewusstsein und eine verzögerte Diagnose in einigen Regionen eine rechtzeitige Therapieinitiierung behindern und die Patientenergebnisse negativ beeinflussen.
- Während sich die Gesundheitsinfrastruktur allmählich verbessert, gibt es noch Unterschiede im Zugang zu fortschrittlichen diagnostischen Instrumenten und der spezialisierten Versorgung, insbesondere in ländlichen und unterbewahrten Gebieten, die eine optimale Behandlungslieferung einschränken
- Überwindung dieser Herausforderungen durch Kostensenkungsstrategien, Erweiterung der Gesundheitsinfrastruktur, verstärkte Finanzierung für die Onkologieversorgung und verbesserte Patientenbewusstseinsprogramme werden für ein nachhaltiges Marktwachstum entscheidend sein
- Stringente regulatorische Anforderungen und lange Zulassungszeiten für neuartige Therapien können die Produktvermarktung verzögern und den zeitnahen Zugang zu innovativen Behandlungen begrenzen
- Mögliche Nebenwirkungen und Sicherheitsbedenken im Zusammenhang mit fortgeschrittenen Therapien, einschließlich immuntherapiebedingter Nebenwirkungen, können die Patientenakzeptanz beeinflussen und eine sorgfältige klinische Verwaltung erfordern
Wie wird der Non Hodgkin Lymphoma Markt segmentiert
Der Markt wird auf der Grundlage von Typ, Behandlungstyp, Verwaltungsweg, Endverbraucher und Vertriebskanal segmentiert.
- Typ
Der Non-Hodgkin Lymphoma-Markt wird auf Basis des Typs in B-Cell Lymphomas und T-Cell Lymphom segmentiert. Das Segment B-Cell Lymphomas dominierte den Markt mit dem größten Marktanteil im Jahr 2025, der durch seine deutlich höhere Prävalenz im Vergleich zu anderen Lymphomtypen getrieben wurde. B-Zell-Lymphomen, einschließlich diffusem großen B-Zell-Lymphom und follikulärem Lymphom, machen die Mehrheit der diagnostischen Fälle weltweit, was zu einer höheren Behandlungsnachfrage führt. Die Verfügbarkeit von etablierten Behandlungsprotokollen, einschließlich monoklonaler Antikörper und gezielter Therapien, unterstützt die Segmentherrschaft. Darüber hinaus verbessern kontinuierliche Fortschritte in Biologik und Immuntherapien, die speziell auf B-Zellmarker ausgerichtet sind, die Patientenergebnisse. Starke klinische Pipeline-Aktivität und höhere Bewusstseinsstufen tragen auch zur weit verbreiteten Diagnose und Behandlung von B-Zell-Lymphomen bei.
Das T-Cell-Lymphom-Segment wird erwartet, um die schnellste Wachstumsrate von 2026 bis 2033 zu erleben, die durch die zunehmende Forschungsorientierung und das zunehmende Bewusstsein für seltene Lymphom-Subtypen gefördert wird. Obwohl weniger verbreitet sind, sind T-Zell-Lymphome oft aggressiver und erfordern spezialisierte Behandlungsansätze, die Nachfrage nach innovativen Therapien. Fortschritte bei der gezielten Therapie und Immuntherapie für T-Zell-Malignitäten erweitern die Behandlungsoptionen. Wachsende klinische Studien und Waisendrogenbezeichnungen fördern pharmazeutische Investitionen in diesem Segment. Darüber hinaus ermöglichen verbesserte diagnostische Fähigkeiten eine frühere und genauere Detektion von T-Zell-Lymphom-Fällen.
- nach Behandlungsart
Auf Basis des Behandlungstyps wird der Markt in Chemotherapie, gezielte Therapie und andere segmentiert. Das gezielte Therapiesegment dominierte den Markt mit dem größten Umsatzanteil von 30,9 % im Jahr 2025, der durch seine höhere Spezifität und verbesserte klinische Ergebnisse im Vergleich zur herkömmlichen Chemotherapie getrieben wurde. Gezielte Therapien konzentrieren sich auf bestimmte Krebszellenmarker, reduzieren Schäden an gesunden Zellen und minimieren Nebenwirkungen. Zu dieser Dominanz hat die zunehmende Adoption von monoklonalen Antikörpern, Kinaseinhibitoren und CAR-T-Zelltherapien wesentlich beigetragen. Darüber hinaus verstärkt der Wechsel zur Präzisionsmedizin die Nachfrage nach gezielten Behandlungsansätzen weiter. Kontinuierliche Innovationen und regulatorische Zulassungen für neuartige zielgerichtete Medikamente beschleunigen ebenfalls das Segmentwachstum.
Das Chemotherapie-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch seine weitere Rolle als Standard-First-Line-Behandlung in vielen Regionen getrieben wird. Trotz des Anstiegs fortgeschrittener Therapien bleibt die Chemotherapie aufgrund ihrer Erreichbarkeit und Zugänglichkeit, insbesondere in den Entwicklungsmärkten, weit verbreitet. Auch Kombinationsregime, die Chemotherapie neben gezielten Therapien beinhalten, gewinnen an Traktion. Die Ausweitung der Gesundheitsinfrastruktur und die Erhöhung der Krebsdiagnoseraten unterstützen die anhaltende Nachfrage nach Chemotherapie. Darüber hinaus helfen laufende Verbesserungen in Arzneimittelformulierungen, die Toxizität zu reduzieren und die Wirksamkeit der Behandlung zu verbessern.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Markt in mündliche, parenterale und andere segmentiert. Das parenterale Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch den weit verbreiteten Einsatz intravenöser Verabreichung für Biologik, monoklonale Antikörper und Chemotherapie-Medikamente verursacht wurde. Parenteral-Lieferung sorgt für schnelles Medikamenteneingriff und kontrollierte Dosierung, so dass es die bevorzugte Route in Krankenhauseinstellungen. Der zunehmende Einsatz von infusionsbasierten Therapien, einschließlich CAR-T-Behandlungen, stärkt die Dominanz dieses Segments. Darüber hinaus bevorzugen medizinische Fachkräfte häufig die parenterale Verabreichung für kritische und fortgeschrittene Patienten. Die Verfügbarkeit einer etablierten Infusionsinfrastruktur unterstützt auch das Segmentwachstum.
Das orale Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch die zunehmende Patientenpräferenz für bequeme und nicht-invasive Behandlungsoptionen. Orale Therapien ermöglichen die Behandlung von zu Hause, reduzieren Krankenhausbesuche und verbessern die Patienten Compliance. Fortschritte bei oralen gezielten Therapien und kleinen Moleküldrogen erweitern den Umfang dieses Segments. Auch die zunehmende Übernahme von Ambulanzmodellen trägt zur Nachfrage bei. Darüber hinaus konzentrieren sich Pharmaunternehmen auf die Entwicklung effektiver oraler Formulierungen, um den Patientenkomfort und die Zugänglichkeit zu verbessern.
- Von End-Users
Auf der Grundlage von Endverbrauchern wird der Markt in Krankenhäuser, Heimpflege, Spezialzentren und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die Verfügbarkeit von fortschrittlichen diagnostischen Tools, spezialisierte Onkologie-Abteilungen und qualifizierte medizinische Fachkräfte. Krankenhäuser dienen als primäre Behandlungszentren für Lymphompatienten, insbesondere zur Verabreichung komplexer Therapien wie Chemotherapie und Immuntherapie. Das Vorhandensein von Rückerstattungsrahmen und der Zugang zu multidisziplinärer Versorgung unterstützen die Segment Dominanz. Darüber hinaus sind Krankenhäuser zentral für klinische Studien und fortgeschrittene Behandlung Adoption. Ein hoher Patientenzufluss und umfassende Pflegemöglichkeiten tragen wesentlich zum Marktanteil bei.
Das Segment Spezialzentren wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die zunehmende Nachfrage nach konzentrierter Onkologieversorgung und personalisierten Behandlungsansätzen getrieben wird. Diese Zentren bieten spezialisiertes Know-how, fortschrittliche Behandlungsoptionen und engagierte Krebsversorgungsdienstleistungen. Die zunehmende Patientenpräferenz für gezielte und effiziente Behandlungsumgebungen unterstützt diesen Trend. Darüber hinaus bieten Spezialzentren häufig Zugang zu modernsten Therapien und klinischen Studien. Die Erweiterung der onkologieorientierten Anlagen in Schwellenländern verstärkt das Segmentwachstum
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Online-Apotheke und Einzelhandels-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die direkte Abgabe von Onkologie-Medikamenten innerhalb von Krankenhaus-Einstellungen. Viele nicht-Hodgkin-Lymphom-Behandlungen, insbesondere Biologen und Infusionstherapien, werden durch Krankenhaus-Apotheken verabreicht und verwaltet. Der Bedarf an kontrollierter Lagerung, Handhabung und professioneller Überwachung stärkt dieses Segment weiter. Darüber hinaus sind Krankenhaus-Apotheken eng mit Behandlungsprotokollen und Patientenmanagementsystemen integriert. Ein hohes Vertrauen in die institutionelle Versorgung trägt zu einer anhaltenden Nachfrage bei.
Das Online-Apotheke-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch die zunehmende Digitalisierung im Gesundheitswesen und die steigende Nachfrage nach bequemen Medikamentenzugang. Online-Plattformen bieten eine einfache Bestellung, Hausauslieferung und verbesserte Zugänglichkeit, insbesondere für Wartungs- und Mundtherapien. Die zunehmende Internetdurchdringung und E-Apotheke-Verordnungen unterstützen die Segmenterweiterung. Patienten nehmen zunehmend Online-Kanäle für Nachfüllungen und langfristiges Medikamentenmanagement an. Darüber hinaus verbessern Kostenvorteile und Rabatte, die von Online-Apotheken angeboten werden, ihre Popularität bei Patienten.
Welche Region hält den größten Teil des Non Hodgkin Lymphom Markt
- Nordamerika dominierte den nicht-Hodgkin-Lymphom-Markt mit dem größten Umsatzanteil von 40,3% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Behandlungszugriffsfähigkeit, starke Rückerstattungsrahmen und die Präsenz von großen Pharmaunternehmen
- Patienten und Gesundheitsdienstleister in der Region profitieren von frühen Diagnosefähigkeiten, einer weit verbreiteten Verfügbarkeit fortgeschrittener Therapien wie gezielte Therapie, Immuntherapie und CAR-T-Zellbehandlungen sowie etablierte klinische Richtlinien
- Diese weit verbreitete Adoption wird weiter unterstützt durch hohe Gesundheitsausgaben, starke Rückerstattungsrahmen, ein gut ausgebautes Pharma-Ökosystem und ein hohes Bewusstsein in Bezug auf die Krebsvorsorge und -behandlung, die Nordamerika als führende Region für nicht-Hodgkin-Lymphommanagement
US Non Hodgkin Lymphoma Markt Insight
Der US-amerikanische Non-Hodgkin-Lymphom-Markt erfasste 2025 den größten Umsatzanteil von 81% in Nordamerika, der durch hohe Krankheitsprävalenz und fortgeschrittene Gesundheitsinfrastruktur angetrieben wurde. Patienten im Land profitieren von der Frühdiagnose, der weit verbreiteten Verfügbarkeit innovativer Therapien wie gezielte Therapie, Immuntherapie und CAR-T-Zellbehandlungen. Die zunehmende Betonung auf Präzisionsmedizin, starke Rückerstattungsrahmen und kontinuierliche klinische Forschung fördert das Marktwachstum. Darüber hinaus trägt die zunehmende Einführung fortschrittlicher Onkologie-Behandlungen, verbunden mit einem hohen Bewusstsein und Zugang zu spezialisierten Pflegezentren, maßgeblich zur Expansion des Marktes bei.
Europa Non-Hodgkin Lymphom Markt Insight
Der europäische Non-Hodgkin-Lymphom-Markt wird im gesamten Prognosezeitraum auf einem beträchtlichen CAGR ausbauen, vor allem durch etablierte Gesundheitssysteme und unterstützende Regierungsinitiativen für die Krebsversorgung. Die Region profitiert von starken regulatorischen Rahmenbedingungen, weit verbreitetem Zugang zu fortschrittlichen diagnostischen Werkzeugen und standardisierten Behandlungsprotokollen. Die zunehmende alternde Bevölkerung und steigende Krebsinzidenz treiben die Nachfrage nach wirksamen Therapien weiter. Darüber hinaus trägt die zunehmende Einführung von Immuntherapie und gezielten Behandlungen zusammen mit der aktiven Teilnahme an klinischen Studien zu verbesserten Patientenergebnissen und einem stetigen Marktwachstum bei.
U.K. Non-Hodgkin Lymphoma Marktaufsicht
Der US-amerikanische Non-Hodgkin-Lymphom-Markt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der von einer robusten öffentlichen Gesundheitsfürsorge durch das NHS und zunehmendem Fokus auf die Onkologieversorgung angetrieben wird. Hohes Bewusstsein, frühe Screening-Initiativen und der Zugang zu fortschrittlichen Behandlungsoptionen wie Biologik und Immuntherapien unterstützen die Markterweiterung. Das Land profitiert auch von starken klinischen Forschungsaktivitäten und staatlichen Fördermitteln für Krebsbehandlungsprogramme. Darüber hinaus sind die steigende Häufigkeit von Lymphom und der verbesserte Zugang zu spezialisierten Onkologie-Zentren ermutigend die Einführung moderner Therapien.
Deutschland Non-Hodgkin Lymphom Markt Insight
Der deutsche Non-Hodgkin-Lymphom-Markt wird voraussichtlich während des Prognosezeitraums auf einem beträchtlichen CAGR ausbauen, der durch seine fortgeschrittene Gesundheitsinfrastruktur und die Betonung der Innovation gefördert wird. Das Land bietet einen breiten Zugang zu qualitativ hochwertigen Onkologie-Behandlungen, darunter gezielte Therapien und Präzisionsmedizin-Ansätze. Die zunehmende Prävalenz von Krebs, zusammen mit einer wachsenden älteren Bevölkerung, treibt die Nachfrage nach effektiven Behandlungslösungen. Darüber hinaus ist Deutschlands starker Fokus auf Forschung, klinische Studien und frühe Diagnosefähigkeiten, die Behandlungsergebnisse zu verbessern und das anhaltende Marktwachstum zu unterstützen.
Asia-Pacific Non-Hodgkin Lymphoma Markt Einblick
Der asiatisch-pazifische Non-Hodgkin-Lymphom-Markt wird während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR von 10% wachsen, der durch steigende Krebsinzidenz, Verbesserung der Gesundheitsinfrastruktur und zunehmendes Bewusstsein getrieben wird. Länder wie China, Japan und Indien bezeugen den erweiterten Zugang zu fortschrittlichen Diagnose- und Behandlungsoptionen. Wachsende Gesundheitsausgaben, staatliche Initiativen für die Krebsversorgung und zunehmende Einführung von Immuntherapie und gezielte Therapien beschleunigen das Marktwachstum weiter. Darüber hinaus unterstützt der Ausbau der pharmazeutischen Fertigung und der klinischen Forschung die rasche Entwicklung der Region.
Japan Non-Hodgkin Lymphom Markt Insight
Der japanische Non-Hodgkin-Lymphom-Markt gewinnt aufgrund seiner alternden Bevölkerung, fortgeschrittener medizinischer Infrastruktur und starker Fokus auf Präzisionsmedizin an Dynamik. Das Land zeigt eine hohe Einführung innovativer Therapien, einschließlich gezielter Behandlungen und Immuntherapien, unterstützt durch effiziente Regulierungssysteme. Die zunehmende Integration fortgeschrittener Diagnostik und die Teilnahme an klinischen Studien verbessern die Früherkennung und Therapieeffizienz. Darüber hinaus trägt Japans Schwerpunkt auf hochwertigen Gesundheitsdiensten und technologischen Fortschritten in der Onkologie zu verbesserten Patientenergebnissen und einem stetigen Marktwachstum bei.
Indien Non-Hodgkin Lymphom Markt Insight
Der indische Non-Hodgkin-Lymphom-Markt entfiel 2025 auf einen signifikanten Anteil am asiatischen Pazifik, der auf steigende Krebserkrankungen zurückzuführen ist, den Gesundheitszugang zu erweitern und das Bewusstsein zu erhöhen. Das Land erlebt eine wachsende Verfügbarkeit von erschwinglichen Behandlungsoptionen, einschließlich generischen Onkologie-Medikamenten und erweiterten Zugang zu fortgeschrittenen Therapien in den städtischen Zentren. Die staatlichen Initiativen zur Verbesserung der Krebsversorgungsinfrastruktur sowie steigende Investitionen in Krankenhäuser und diagnostische Einrichtungen unterstützen die Markterweiterung. Darüber hinaus sind das Wachstum des medizinischen Tourismus und das zunehmende Eindringen von Spezial-Onkologie-Zentren weitere treibende Nachfrage nach Lymphom-Behandlungen.
Welche sind die Top-Unternehmen in Non Hodgkin Lymphoma Markt
Die Non Hodgkin Lymphoma-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- F. Hoffmann-La Roche AG (Schweiz)
- Novartis AG (Schweiz)
- Gilead Sciences, Inc. (USA)
- Bristol-Myers Squibb Company (USA)
- Takeda Pharmaceutical Company Limited (Japan)
- Seagen Inc. (USA)
- Janssen Biotech, Inc. (USA)
- BeiGene, Ltd. (China)
- Regeneron Pharmaceuticals, Inc. (USA)
- ADC Therapeutics SA (Schweiz)
- Incyte Corporation (USA)
- Eli Lilly und Company (USA)
- Bayer AG (Deutschland)
- AbbVie Inc. (USA)
- Amgen Inc. (USA)
- Genmab A/S (Dänemark)
- Pfizer Inc. (USA)
- Merck & Co., Inc. (USA)
- MacroGenics, Inc. (USA)
- MorphoSys AG (Deutschland)
Was sind die jüngsten Entwicklungen in Global Non Hodgkin Lymphoma Markt
- Im Dezember 2025 genehmigte die FDA Breyanzi (lisocabtagene maraleucel) für Erwachsene mit rezidiviertem oder feuerfestem Randzonen-Lymphom und erweiterte die Verwendung von CAR-T-Zelltherapien über weitere NHL-Subtypen
- Im November 2025 genehmigte die U.S. Food and Drug Administration (FDA) epcoritamab-bysp (Epkinly) in Kombination mit Lenalidomid und rituximab für Erwachsene mit rezidiviertem oder refraktärem follicularem Lymphom und gewährte auch eine vollständige traditionelle Zulassung als Monotherapie für rezidiviertes/refraktäres folliculares Lymphom nach mehreren vorherigen Therapien Erweiterung Behandlungsoptionen für dieses NHL Subtyps
- Im Juni 2024 erteilte die FDA eine beschleunigte Zulassung zu epcoritamab-bysp (Epkinly), einem bispezifischen CD20-Direkt CD3 T-Cell-Instrument, für erwachsene Patienten mit rezidiviertem oder feuerfestem follikulärem Lymphom nach zwei oder mehr Linien der systemischen Therapie, die eine signifikante Immuntherapiefortschritt in der NHL-Pflege
- Im März 2024 erweiterte die FDA die Indikation für Lisocabtagene Maraleucel (Breyanzi) um die Behandlung von Erwachsenen mit rezidiviertem oder feuerfestem follikulärem Lymphom und Mantelzell-Lymphom nach mehreren vorherigen Therapien Erweiterung der CAR-T-Zelltherapie in NHL
- Im Mai 2023 erteilte die FDA eine beschleunigte Zulassung zu epcoritamab-bysp (Epkinly) für rezidiviertes oder feuerfestes diffuses großes B-Zell-Lymphom (DLBCL) und hochgradiges B-Zell-Lymphom, das eine der neueren bispezifischen Antikörpertherapien darstellt, die für diese aggressiven NHL-Subtypen zugelassen wurden.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN NON-HODGKIN-LYMPHOM-MARKT
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN MARKTGRÖSSE FÜR NON-HODGKIN-LYMPHOME
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 TRIPOD-DATENVALIDIERUNGSMODELL
2.2.4 MARKTFÜHRER
2.2.5 MULTIVARIATE MODELLIERUNG
2.2.6 TOP-TO-BOTTOM-ANALYSE
2.2.7 HERAUSFORDERUNGSMATRIX
2.2.8 Anwendungsabdeckungsraster
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 EPIDEMIOLOGIEBASIERTE MODELLIERUNG
2.2.12 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.13 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER NON-HODGKIN-LYMPHOM-MARKT: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 PESTEL-ANALYSE
5.2 PORTERS 5-KRÄFTE-MODELL
6 EPIDEMIOLOGIE
7 BRANCHENEINBLICKE
8 REGULATORISCHER RAHMEN
9 PIPELINE-ANALYSE
9.1 KANDIDATEN DER PHASE III
9.2 KANDIDATEN DER PHASE II
9.3 KANDIDATEN DER PHASE I
10 GLOBALER NON-HODGKIN-LYMPHOMMARKT, NACH TYP
11 (MARKTWERT, VOLUMEN UND DURCHSCHNITTLICHER VERKAUFSPREIS WERDEN FÜR ALLE SEGMENTE ANGEGEBEN)
11.1 ÜBERSICHT
11.2 B-ZELL-LYMPHOME
11.2.1 DURCH BEHANDLUNG
11.2.1.1. Chemotherapie
11.2.1.1.1. ALKYLIERUNGSMITTEL
11.2.1.1.1.1 Cyclophosphamid
11.2.1.1.1.1.1. MARKTWERT (Mio. USD)
11.2.1.1.1.1.2. MARKTVOLUMEN (SU)
11.2.1.1.1.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.1.1.2 CHLORAMBUCIL
11.2.1.1.1.3 BENDAMUSTIN
11.2.1.1.1.4 IFOSFAMID
11.2.1.1.2. Kortikosteroide
11.2.1.1.2.1 Prednison
11.2.1.1.2.2 DEXAMETHASON
11.2.1.1.3. PLATINMEDIKAMENTE
11.2.1.1.3.1 Cisplatin
11.2.1.1.3.2 CARBOPLATIN
11.2.1.1.3.3 OXALIPLATIN
11.2.1.1.4. ANTI-METABOLITE
11.2.1.1.4.1 CYTARABIN (ARA-C)
11.2.1.1.4.2 GEMCITABIN
11.2.1.1.4.3 METHOTREXAT
11.2.1.1.4.4 PRALATREXAT
11.2.1.1.4.5 SONSTIGES
11.2.1.1.5. Anthrazykline
11.2.1.1.5.1 DOXORUBICIN
11.2.1.1.5.2 LIPOSOMALES DOXORUBICIN
11.2.1.1.6. SONSTIGES
11.2.1.1.6.1 Vincristin
11.2.1.1.6.2 BLEOMYCIN
11.2.1.1.6.3 MITOXABNTRON
11.2.1.1.6.4 ETOPOSID
11.2.2 Zielgerichtete Arzneimitteltherapie
11.2.2.1. IBRUTINIB (IMBRUVICA)
11.2.2.2. BORTEZOMIB (VELCADE)
11.2.2.3. VENETOCLAX (VENCLEXTA)
11.2.2.4. ACALABRUTINIB (CALQUENCE)
11.2.2.5. SONSTIGES
11.2.3 Immuntherapie
11.2.3.1. MONOKLONALE ANTIKÖRPER
11.2.3.1.1. RITUXIMAB
11.2.3.1.2. OBINUTUZUMAB
11.2.3.1.3. OFATUMUMAB (ARZERRA)
11.2.3.1.4. IBRITUMOMAB TIUXETAN (ZELAVIN)
11.2.3.1.5. TAFASTIMAB (MONJUVI)
11.2.3.1.6. LONCASTUXIMAB TESIRIN (ZYLONTA)
11.2.3.1.7. ALEMTUZUMAB
11.2.3.1.8. BRENTUXIMAB VEDOTIN (ADCETRIS)
11.2.3.1.9. POLATUZUMAB VEDOTIN (POLIVY)
11.2.3.1.10. SONSTIGES
11.2.3.2. IMMUN-CHECKPOINT-INHIBITOREN
11.2.3.2.1. PEMBROLIZUMAB (KEYTRUDA)
11.2.3.2.2. SONSTIGES
11.2.3.3. IMMUNMODULIERENDE MEDIKAMENTE
11.2.3.3.1. THALIDOMID
11.2.3.3.2. LENALIDOMID
11.2.3.4. Chimäre Antigenrezeptor (CAR) T-Zelltherapie
11.2.3.4.1. AXICABTAGENE CLIOLEUCEL (YESCARTA)
11.2.3.4.2. TISAGENLECLEUCEL (KYMRIAH)
11.2.3.4.3. LISCOBTAGENE MARALEUCEL (BREYANZI)
11.2.3.4.4. BREXUCABTAGENE AUTOLEUCEL (TECRTUS)
11.2.4 NACH ANWENDUNGSWEGE
11.2.4.1. MÜNDLICH
11.2.4.2. PARENTERALE
11.2.4.3. INTRATHEKAL
11.2.5 NACH KRANKHEITSART
11.2.5.1 DIFFUSES GROSSZELLIGES B-ZELL-LYMPHOM
11.2.5.2. Follikuläres Lymphom
11.2.5.3. Mantelzelllymphom
11.2.5.4. BURKITT-LYMPHOM
11.3 T-ZELL-LYMPHOME
11.3.1 NACH TYP
11.3.1.1. T-LYMPHOBLASTISCHES LYMPHOM/LEUKÄMIE
11.3.1.2. Peripheres T-Zell-Lymphom
11.3.1.2.1. Kutanes T-Zell-Lymphom
11.3.1.2.2. ANGIOIMMUNBLASTISCHES T-ZELL-LYMPHOM
11.3.1.2.3. Enteropathie-assoziiertes T-Zell-Lymphom
11.3.1.2.4. Anaplastisches großzelliges Lymphom (ALCL)
11.3.2 DURCH BEHANDLUNG
11.3.2.1. Chemotherapie
11.3.2.1.1. ALKYLIERUNGSMITTEL
11.3.2.1.1.1 Cyclophosphamid
11.3.2.1.1.2 CHLORAMBUCIL
11.3.2.1.1.3 BENDAMUSTIN
11.3.2.1.1.4 IFOSFAMID
11.3.2.1.2. Kortikosteroide
11.3.2.1.2.1 Prednison
11.3.2.1.2.2 DEXAMETHASON
11.3.2.1.3. PLATINMEDIKAMENTE
11.3.2.1.3.1 Cisplatin
11.3.2.1.3.2 CARBOPLATIN
11.3.2.1.3.3 OXALIPLATIN
11.3.2.1.4. ANTI-METABOLITE
11.3.2.1.4.1 CYTARABIN (ARA-C)
11.3.2.1.4.2 GEMCITABIN
11.3.2.1.4.3 METHOTREXAT
11.3.2.1.4.4 PRALATREXAT
11.3.2.1.4.5 SONSTIGES
11.3.2.1.5. Anthrazykline
11.3.2.1.5.1 DOXORUBICIN
11.3.2.1.5.2 LIPOSOMALES DOXORUBICIN
11.3.2.1.6. SONSTIGES
11.3.2.1.6.1 Vincristin
11.3.2.1.6.2 BLEOMYCIN
11.3.2.1.6.3 MITOXABNTRON
11.3.2.1.6.4 Etoposid
11.3.3 Zielgerichtete Arzneimitteltherapie
11.3.3.1. IBRUTINIB (IMBRUVICA)
11.3.3.2. BORTEZOMIB (VELCADE)
11.3.3.3. VENETOCLAX (VENCLEXTA)
11.3.3.4. ACALABRUTINIB (CALQUENCE)
11.3.3.5. SONSTIGES
11.3.4 Immuntherapie
11.3.4.1. MONOKLONALE ANTIKÖRPER
11.3.4.1.1. RITUXIMAB
11.3.4.1.2. OBINUTUZUMAB
11.3.4.1.3. OFATUMUMAB (ARZERRA)
11.3.4.1.4. IBRITUMOMAB TIUXETAN (ZELAVIN)
11.3.4.1.5. TAFASTIMAB (MONJUVI)
11.3.4.1.6. LONCASTUXIMAB TESIRIN (ZYLONTA)
11.3.4.1.7. ALEMTUZUMAB
11.3.4.1.8. BRENTUXIMAB VEDOTIN (ADCETRIS)
11.3.4.1.9. POLATUZUMAB VEDOTIN (POLIVY)
11.3.4.1.10. SONSTIGES
11.3.4.2. IMMUN-CHECKPOINT-INHIBITOREN
11.3.4.2.1. PEMBROLIZUMAB (KEYTRUDA)
11.3.4.2.2. SONSTIGES
11.3.4.3. IMMUNMODULIERENDE MEDIKAMENTE
11.3.4.3.1. THALIDOMID
11.3.4.3.2. LENALIDOMID
11.3.4.4. Chimäre Antigenrezeptor (CAR) T-Zelltherapie
11.3.4.4.1. AXICABTAGENE CLIOLEUCEL (YESCARTA)
11.3.4.4.2. TISAGENLECLEUCEL (KYMRIAH)
11.3.4.4.3. LISCOBTAGENE MARALEUCEL (BREYANZI)
11.3.4.4.4. BREXUCABTAGENE AUTOLEUCEL (TECRTUS)
12 GLOBALER NON-HODGKIN-LYMPHOMMARKT, UNTERNEHMENSLANDSCHAFT
12.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
12.2 FUSIONEN UND ÜBERNAHMEN
12.3 NEUE PRODUKTENTWICKLUNG UND -ZULASSUNGEN
12.4 ERWEITERUNGEN
12.5 ÄNDERUNGEN DER GESETZLICHEN BESTIMMUNGEN
12.6 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
13 GLOBALER MARKT FÜR NON-HODGKIN-LYMPHOM, NACH LÄNDERN
GLOBALER MARKT FÜR NON-HODGKIN-LYMPHOM (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
13.1 NORDAMERIKA
13.1.1 USA
13.1.2 KANADA
13.1.3 MEXIKO
13.2 EUROPA
13.2.1 DEUTSCHLAND
13.2.2 FRANKREICH
13.2.3 Vereinigtes Königreich
13.2.4 ITALIEN
13.2.5 SPANIEN
13.2.6 RUSSLAND
13.2.7 TÜRKEI
13.2.8 BELGIEN
13.2.9 DÄNEMARK
13.2.10 SCHWEDEN
13.2.11 POLEN
13.2.12 NORWEGEN
13.2.13 FINNLAND
13.2.14 NIEDERLANDE
13.2.15 SCHWEIZ
13.2.16 RESTLICHES EUROPA
13.3 ASIEN-PAZIFIK
13.3.1 JAPAN
13.3.2 CHINA
13.3.3 SÜDKOREA
13.3.4 INDIEN
13.3.5 AUSTRALIEN
13.3.6 SINGAPUR
13.3.7 THAILAND
13.3.8 MALAYSIA
13.3.9 INDONESIEN
13.3.10 PHILIPPINEN
13.3.11 TAIWAN
13.3.12 INDONESIEN
13.3.13 VIETNAM
13.3.14 RESTLICHER ASIEN-PAZIFIK-RAUM
13.4 SÜDAMERIKA
13.4.1 BRASILIEN
13.4.2 ARGENTINIEN
13.4.3 RESTLICHES SÜDAMERIKA
13.5 NAHER OSTEN UND AFRIKA
13.5.1 SÜDAFRIKA
13.5.2 SAUDI-ARABIEN
13.5.3 VAE
13.5.4 ÄGYPTEN
13.5.5 BAHRAIN
13.5.6 KUWAIT
13.5.7 KATAR
13.5.8 OMAN
13.5.9 ISRAEL
13.5.10 RESTLICHER NAHER OSTEN UND AFRIKA
13.6 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
14 GLOBALER NON-HODGKIN-LYMPHOMMARKT, SWOT- UND DBMR-ANALYSE
15 GLOBALER MARKT FÜR NON-HODGKIN-LYMPHOME, FIRMENPROFIL
15.1 PFIZER INC.
15.1.1 UNTERNEHMENSÜBERSICHT
15.1.2 UMSATZANALYSE
15.1.3 GEOGRAFISCHE PRÄSENZ
15.1.4 PRODUKTPORTFOLIO
15.1.5 JÜNGSTE ENTWICKLUNGEN
15.2 JANSSEN GLOBAL SERVICES, LLC
15.2.1 UNTERNEHMENSÜBERSICHT
15.2.2 UMSATZANALYSE
15.2.3 GEOGRAFISCHE PRÄSENZ
15.2.4 PRODUKTPORTFOLIO
15.2.5 JÜNGSTE ENTWICKLUNGEN
15.3 ASTRAZENECA
15.3.1 UNTERNEHMENSÜBERSICHT
15.3.2 UMSATZANALYSE
15.3.3 GEOGRAFISCHE PRÄSENZ
15.3.4 PRODUKTPORTFOLIO
15.3.5 JÜNGSTE ENTWICKLUNGEN
15.4 F. HOFFMANN-LA ROCHE LTD
15.4.1 UNTERNEHMENSÜBERSICHT
15.4.2 UMSATZANALYSE
15.4.3 GEOGRAFISCHE PRÄSENZ
15.4.4 PRODUKTPORTFOLIO
15.4.5 JÜNGSTE ENTWICKLUNGEN
15.5 TAKEDA PHARMACEUTICAL COMPANY LIMITED
15.5.1 UNTERNEHMENSÜBERSICHT
15.5.2 UMSATZANALYSE
15.5.3 GEOGRAFISCHE PRÄSENZ
15.5.4 PRODUKTPORTFOLIO
15.5.5 JÜNGSTE ENTWICKLUNGEN
15.6 NOVARTIS
15.6.1 UNTERNEHMENSÜBERSICHT
15.6.2 UMSATZANALYSE
15.6.3 GEOGRAFISCHE PRÄSENZ
15.6.4 PRODUKTPORTFOLIO
15.6.5 JÜNGSTE ENTWICKLUNGEN
15.7 SANOFI
15.7.1 UNTERNEHMENSÜBERSICHT
15.7.2 UMSATZANALYSE
15.7.3 GEOGRAFISCHE PRÄSENZ
15.7.4 PRODUKTPORTFOLIO
15.7.5 JÜNGSTE ENTWICKLUNGEN
15.8 ELI LILLY & COMPANY
15.8.1 UNTERNEHMENSÜBERSICHT
15.8.2 UMSATZANALYSE
15.8.3 GEOGRAFISCHE PRÄSENZ
15.8.4 PRODUKTPORTFOLIO
15.8.5 JÜNGSTE ENTWICKLUNGEN
15.9 BOEHRINGER INGELHEIM
15.9.1 FIRMENÜBERSICHT
15.9.2 UMSATZANALYSE
15.9.3 GEOGRAFISCHE PRÄSENZ
15.9.4 PRODUKTPORTFOLIO
15.9.5 JÜNGSTE ENTWICKLUNGEN
15.1 TEVA PHARMACEUTICALS
15.10.1 FIRMENÜBERSICHT
15.10.2 UMSATZANALYSE
15.10.3 GEOGRAFISCHE PRÄSENZ
15.10.4 PRODUKTPORTFOLIO
15.10.5 JÜNGSTE ENTWICKLUNGEN
15.11 SAUDI BIO
15.11.1 FIRMENÜBERSICHT
15.11.2 UMSATZANALYSE
15.11.3 GEOGRAFISCHE PRÄSENZ
15.11.4 PRODUKTPORTFOLIO
15.11.5 JÜNGSTE ENTWICKLUNGEN
15.12 BRISTOL-MYERS SQUIBB COMPANY
15.12.1 FIRMENÜBERSICHT
15.12.2 UMSATZANALYSE
15.12.3 GEOGRAFISCHE PRÄSENZ
15.12.4 PRODUKTPORTFOLIO
15.12.5 JÜNGSTE ENTWICKLUNGEN
15.13 MERCK & CO. INC
15.13.1 FIRMENÜBERSICHT
15.13.2 UMSATZANALYSE
15.13.3 GEOGRAFISCHE PRÄSENZ
15.13.4 PRODUKTPORTFOLIO
15.13.5 JÜNGSTE ENTWICKLUNGEN
15.14 APOTEX CORPORATION
15.14.1 UNTERNEHMENSÜBERSICHT
15.14.2 UMSATZANALYSE
15.14.3 GEOGRAFISCHE PRÄSENZ
15.14.4 PRODUKTPORTFOLIO
15.14.5 JÜNGSTE ENTWICKLUNGEN
15.15 AMGEN
15.15.1 UNTERNEHMENSÜBERSICHT
15.15.2 UMSATZANALYSE
15.15.3 GEOGRAFISCHE PRÄSENZ
15.15.4 PRODUKTPORTFOLIO
15.15.5 JÜNGSTE ENTWICKLUNGEN
15.16 ABBVIE
15.16.1 FIRMENÜBERSICHT
15.16.2 UMSATZANALYSE
15.16.3 GEOGRAFISCHE PRÄSENZ
15.16.4 PRODUKTPORTFOLIO
15.16.5 JÜNGSTE ENTWICKLUNGEN
15.17 DR. REDDY LABORATORIES
15.17.1 UNTERNEHMENSÜBERSICHT
15.17.2 UMSATZANALYSE
15.17.3 GEOGRAFISCHE PRÄSENZ
15.17.4 PRODUKTPORTFOLIO
15.17.5 JÜNGSTE ENTWICKLUNGEN
15.18 SUN PHARMACEUTICALS
15.18.1 UNTERNEHMENSÜBERSICHT
15.18.2 UMSATZANALYSE
15.18.3 GEOGRAFISCHE PRÄSENZ
15.18.4 PRODUKTPORTFOLIO
15.18.5 JÜNGSTE ENTWICKLUNGEN
15.19 CASI PHARMACEUTICALS
15.19.1 UNTERNEHMENSÜBERSICHT
15.19.2 UMSATZANALYSE
15.19.3 GEOGRAFISCHE PRÄSENZ
15.19.4 PRODUKTPORTFOLIO
15.19.5 JÜNGSTE ENTWICKLUNGEN
15.2 GSK
15.20.1 UNTERNEHMENSÜBERSICHT
15.20.2 UMSATZANALYSE
15.20.3 GEOGRAFISCHE PRÄSENZ
15.20.4 PRODUKTPORTFOLIO
15.20.5 JÜNGSTE ENTWICKLUNGEN
15.21 INCYTE PHARMACEUTICALS
15.21.1 UNTERNEHMENSÜBERSICHT
15.21.2 UMSATZANALYSE
15.21.3 GEOGRAFISCHE PRÄSENZ
15.21.4 PRODUKTPORTFOLIO
15.21.5 JÜNGSTE ENTWICKLUNGEN
15.22 ADC-THERAPIEN
15.22.1 UNTERNEHMENSÜBERSICHT
15.22.2 UMSATZANALYSE
15.22.3 GEOGRAFISCHE PRÄSENZ
15.22.4 PRODUKTPORTFOLIO
15.22.5 JÜNGSTE ENTWICKLUNGEN
15.23 SEAGEN PHARMACEUTICALS
15.23.1 UNTERNEHMENSÜBERSICHT
15.23.2 UMSATZANALYSE
15.23.3 GEOGRAFISCHE PRÄSENZ
15.23.4 PRODUKTPORTFOLIO
15.23.5 JÜNGSTE ENTWICKLUNGEN
15.24 GILEAD SCIENCES
15.24.1 UNTERNEHMENSÜBERSICHT
15.24.2 UMSATZANALYSE
15.24.3 GEOGRAFISCHE PRÄSENZ
15.24.4 PRODUKTPORTFOLIO
15.24.5 JÜNGSTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN
16 VERWANDTE BERICHTE
17 SCHLUSSFOLGERUNG
18 FRAGEBOGEN
19 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











