


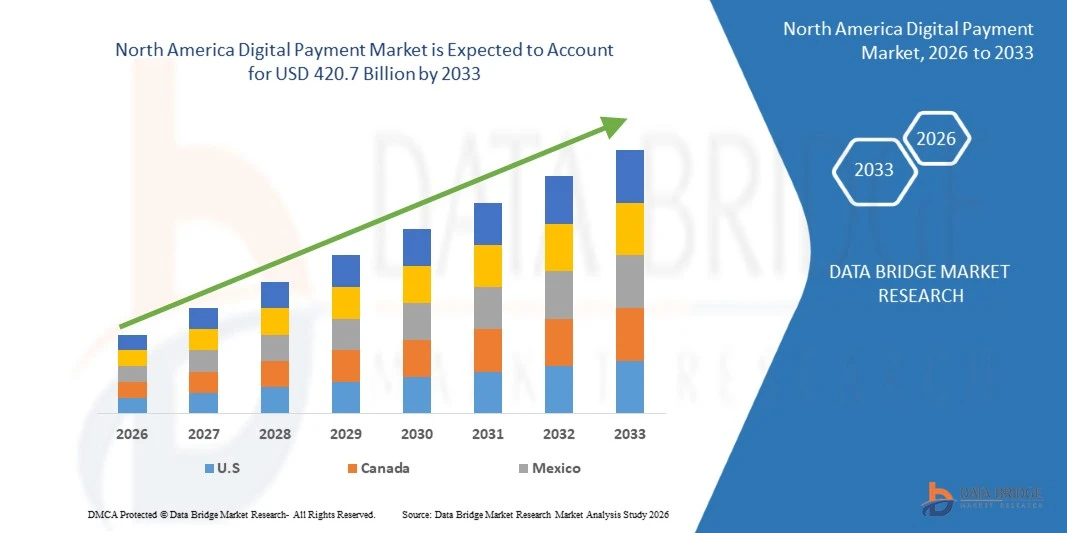
Nordamerika Digital Payment Market Segmentation, Durch Angebot (Lösungen, Dienstleistungen), Bereitstellungsmodell (auf Prämissen, Cloud), Organisationsgröße (Großunternehmen, Klein- und Mittelunternehmen (KMU), Zahlungsart (Payment Cards, Point of Sale, Unified Payment Industry Interface (UPI) Service, Mobile Payment, Online Payment), Nutzungsmodus (Mobile Application, Desktop/Web Analytics Browser),
Was ist die digitale Zahlungsmarktgröße und -wachstumsrate
- Wie pro Marktanalyse wurde der Nordamerika Digital Payment Market bei102,54 Milliarden USD in 2025und wird zu erreichen420.7 Milliarden USD bis 2033, in einemCAGR von 19,30% von 2026 bis 2033.
- Der Markt zeigt das Wachstum, das durch die Erhöhung der Smartphone-Pension, die Ausweitung der E-Commerce-Aktivitäten, die steigende Verbraucherpräferenz für bargeldlose Transaktionen und die zunehmende Übernahme von E-Commerce-Aktivitäten verursacht wird.Mobile Wallisund kontaktlose Zahlungslösungen. Digitale Zahlungen werden zunehmend von Verbrauchern, Händlern, Finanzinstituten und Unternehmen genutzt, weil sie bequeme, schnelle und sichere Transaktionen über Online- und Offline-Kanäle ermöglichen.
- Die zunehmenden Investitionen in Zahlungstechnologien, Cybersicherheit, Betrugserkennung und Echtzeit-Zahlungsinfrastruktur unterstützen die Markterweiterung. Darüber hinaus verstärkt die zunehmende Übernahme von digitalen Bank-, Peer-to-Peer-Zahlungsanwendungen und integrierten Zahlungs-Gateways die Nachfrage in der gesamten Region.
Marktgröße und Prognose
- Marktwert (2025): 102,54 Mrd. USD
- Voraussichtlicher Marktwert (2033): 420.7 Mrd. USD
- Wettervorhersage CAGR (2026–2033): 19.30%
- Führender Staat in 2025: USA
- Schnellster Anbaustaat: Mexiko
Was sind die großen Takeaways des digitalen Zahlungsmarktes
- Der US-Marktanteil beträgt 2025 78,0%, unterstützt durch eine erweiterte Zahlungsinfrastruktur, eine weit verbreitete E-Commerce-Adoption und eine starke Nutzung von digitalen Geldbörsen.
- Mexiko wird von 2026 bis 2033 bei einem CAGR von 21,5% wachsen, angetrieben durch die Fintech-Erweiterung, die Erhöhung der Smartphonedurchdringung und die zunehmende Einführung von elektronischen Zahlungen.
- Digitale Geldbörsen werden im Jahr 2025 mit 32,0% Marktanteil betraut, unterstützt durch kontaktlose Transaktionen, mobile Shopping und bequeme Zahlungserfahrungen.
- Mobile Zahlungen werden bei einem CAGR von 22,0% von 2026 bis 2033, angetrieben durch Smartphone-Nutzung, App-basierte Transaktionen und Integration mit digitalen Bankdiensten angenommen.
- E-Commerce-Zahlungen werden angenommen, 38,0% Marktanteil in 2025 zu halten, unterstützt durch Online-Einzelhandelserweiterung, Abonnement-Dienste und steigende Verbraucher Präferenz für bargeldlose Kasse.
- Die Zahlungen für Zahlungen an Unternehmen (B2C) werden im Jahr 2025 auf 45,0 % Marktanteil beziffert, die durch Online-Käufe, Einzelhandelsgeschäfte und digitale Zahlungsannahme bei Händlern angetrieben werden.
- Die Echtzeit-Zahlungslösungen sollen von 2026 bis 2033 bei einem CAGR von 20,0 % wachsen, unterstützt von der Nachfrage nach schnelleren Fondstransfers, sofortigen Abrechnungen und verbesserter Transaktionseffizienz.
Report Scope Digital Payment Marktsegmentierung
|
Attribute |
Digital Payment Market Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im digitalen Zahlungsmarkt
- Die zunehmende Verbraucherpräferenz für bequeme, sichere und schnelle Transaktionen ist ein wichtiger Trend im digitalen Zahlungsmarkt Nordamerikas. Zahlungsanbieter erweitern die digitale Geldbörse-Funktionalität und kontaktlose Zahlungsannahme in Einzelhandelsgeschäften, Restaurants, öffentlichen Verkehrsmitteln und Online-Plattformen. Die Integration mit Smartphones, tragbaren Geräten und Bankanwendungen verbessert den Transaktionskomfort und unterstützt die bargeldlose Zahlungsannahme.
- Zunehmende Investitionen in Instant Payment-Infrastruktur und digitale Bankplattformen unterstützen schnellere Fondstransfers und verbesserte Transaktionseffizienz in den USA, Kanada und Mexiko. Unternehmen und Verbraucher übernehmen zunehmend elektronische Zahlungslösungen für Rechnungen, Peer-to-Peer-Transfers und Handelstransaktionen. Diese Entwicklungen fördern Finanzinstitute und Zahlungsdienstleister zur Verbesserung der Zahlungsgeschwindigkeit, Zugänglichkeit und Interoperabilität.
- Im September 2025 kündigte die Federal Reserve Financial Services an, dass die Transaktionsgrenze des FedNow Service von 1 Mio. USD auf 10 Mio. USD, effektiv am 20. November, steigen würde, als Reaktion auf die wachsende kommerzielle Nachfrage. Diese Entwicklung unterstreicht die zunehmende Rolle der sofortigen Zahlungen bei der Unterstützung hochwertiger Geschäftstransaktionen und der Verbesserung der Zahlungseffizienz im gesamten nordamerikanischen digitalen Zahlungssystem.
- Digitale Transaktionsvolumen erhöhen die Bedeutung von Cybersicherheit, Betrugserkennung, Tokenisierung und biometrischer Authentifizierung. Zahlungsanbieter und Finanzinstitute stärken die Identitätsprüfung und Transaktionsüberwachung, um sensible Finanzinformationen zu schützen, unberechtigte Transaktionen zu reduzieren und das Vertrauen der Verbraucher zu erhalten.
Was sind die Haupttreiber des digitalen Zahlungsmarktes
- Die zunehmende Nachfrage der Verbraucher nach bequemen, schnellen und sicheren Zahlungsmethoden steigt als Schlüsseltreiber des digitalen Zahlungsmarktes Nordamerikas. Verbraucher nutzen zunehmend digitale Geldbörsen, kontaktlose Karten, mobile Banking-Anwendungen und Online-Zahlungsgateways für den täglichen Kauf. Die weit verbreitete Einführung von Smartphones und die wachsende Präferenz für nahtlose Checkout-Erlebnisse sind weitere ermutigende digitale Zahlungsnutzung im Einzelhandel, Transport, Gastfreundschaft und E-Commerce.
- Der weitere Ausbau von Online-Shopping-, Abonnement-basierten Dienstleistungen und digitalen Einzelhandelsplattformen unterstützt die Nachfrage nach elektronischen Zahlungslösungen in den USA, Kanada und Mexiko. Händler integrieren digitale Geldbörsen, Zahlungs-Gateways und Ein-Klick-Checkout-Optionen, um Kundenkomfort zu verbessern und Transaktionsreibung zu reduzieren. Die Integration von Online- und In-store-Zahlungssystemen verstärkt die Rolle der digitalen Zahlungen im modernen Handel.
- So startete die Federal Reserve am 20. Juli 2023 den FedNow Service, der es den teilnehmenden Banken und Kreditinstituten in den Vereinigten Staaten ermöglichte, im Laufe des Jahres sofortige Zahlungen rund um die Uhr zu leisten. Der Service unterstützt schnellere Fondsüberweisungen und hilft Verbrauchern und Unternehmen, Gelder schneller zu nutzen, um die Rolle der modernen Zahlungsinfrastruktur bei der Förderung des digitalen Zahlungsmarkts Nordamerikas hervorzuheben
- Finanztechnologie Innovation, Instant Payment Services und digitale Banking-Plattformen beschleunigen die Übernahme elektronischer Transaktionen in Nordamerika. Unternehmen übernehmen zunehmend automatisierte Zahlungsabwicklung, Peer-to-Peer-Transfers und integrierte Zahlungslösungen, um Transaktionseffizienz und Cashflow-Management zu verbessern. Darüber hinaus unterstützt die wachsende Verfügbarkeit von digitalen Zahlungsdiensten den Zugang zwischen Verbrauchern und kleinen Unternehmen, die Alternativen zu traditionellen Zahlungsmethoden suchen.
Welche Faktoren fordern das Wachstum des digitalen Zahlungsmarktes auf
- Die steigenden digitalen Transaktionen erhöhen die Exposition gegenüber Phishing, Kontoübernahmen, Identitätsdiebstahl, nicht-präsenten Betrug und unbefugten Zahlungen. Zahlungsanbieter investieren in Betrugserkennung, Verschlüsselung, Tokenisierung und Multi-Faktor-Authentifizierung, um Verbraucherinformationen zu schützen und Vertrauen zu erhalten. Die Ausbalancierung einer stärkeren Sicherheit mit einem reibungslosen Checkout-Erlebnis bleibt eine zentrale Herausforderung.
- Digitale Zahlungsanbieter müssen sensible Finanz- und persönliche Informationen verwalten und gleichzeitig den geltenden Datenschutz-, Verbraucherschutz- und Finanzvorschriften in den USA, Kanada und Mexiko entsprechen. Unterschiede in den regulatorischen Anforderungen in diesen Ländern können die Compliance-Kosten erhöhen und operative Komplexität für Zahlungsplattformen schaffen, die über Grenzen hinweg operieren.
- Kleinere Händler und Unternehmen können Kosten im Zusammenhang mit Zahlungsterminals, Software-Integration, Transaktion Bearbeitungsgebühren, Cyber-Sicherheitssysteme und laufende Wartung. Die Integration von digitalen Zahlungslösungen mit bestehenden Banksystemen, Buchhaltungssoftware und Retail-Plattformen kann auch technisches Know-how und Investitionen erfordern.
- Zum Beispiel hat die Bank of Canada am 8. September 2025 mit der Überwachung von Zahlungsdienstleistern im Rahmen des Retail Payment Aktivitäten Act begonnen, wobei die Anforderungen an das operative Risikomanagement, die Vorfälle und die Sicherung von Endnutzer-Mitteln erfüllt sind. Dies verdeutlicht die zunehmende Bedeutung der regulatorischen Compliance und der operativen Resilienz für digitale Zahlungsanbieter.
- Internationale Transaktionen zwischen den Vereinigten Staaten, Kanada und Mexiko können Währungsumrechnungsgebühren, verschiedene Abwicklungssysteme, Verarbeitungsverzögerungen und Compliance-Anforderungen beinhalten. Diese Faktoren können die Transaktionskosten für Unternehmen und Verbraucher erhöhen und Herausforderungen für Zahlungsanbieter schaffen, die nahtlose grenzüberschreitende Dienstleistungen anbieten möchten.
Wie wird der digitale Zahlungsmarkt segmentiert
Der Markt wird auf der Grundlage von Angebot, Bereitstellungsmodell, Organisationsgröße, Zahlungsart, Nutzungsart, Technologie, Anwendungsfall und Endbenutzer segmentiert.
- Durch Angebot
Auf Basis des Angebots wird der Nordamerika Digital Payment Market zu Lösungen und Dienstleistungen segmentiert. Das Segment der Lösungen wird im Jahr 2025 mit einem Marktanteil von 64.00 % gerechnet, unterstützt durch die Nachfrage nach Zahlungs-Gateways, Transaktionsverarbeitungsplattformen, digitalen Geldbörsen und Betrugspräventionssystemen.
Das Dienstleistungssegment wird von 2026 bis 2033 bei einem CAGR von 18,20% wachsen, was durch die steigende Nachfrage nach Zahlungsintegration, Beratung, technischer Unterstützung und verwalteten Zahlungsdiensten bedingt ist.
- Durch Einsatzmodell
Auf Basis des Einsatzmodells wird der Markt in On-Premises und Cloud segmentiert. Das Cloud-Segment wird im Jahr 2025 mit einem Marktanteil von 62,00 %, unterstützt durch Skalierbarkeit, Fernzugriff und geringere Infrastrukturanforderungen.
Das Cloud-Segment wird mit einem CAGR von 21.00% von 2026 bis 2033 wachsen, angetrieben durch die zunehmende Übernahme von Cloud-native Zahlungsplattformen, Software-as-a-Service-Lösungen und Echtzeit-Transaktionsverarbeitung.
- Durch Organisation Größe
Auf der Grundlage der Organisationsgröße wird der Markt in große Unternehmen und kleine und mittlere Unternehmen (KMU) segmentiert. Das große Unternehmenssegment wird im Jahr 2025 mit einem Marktanteil von 62,00 %, unterstützt durch hohe Transaktionsvolumen, etablierte digitale Infrastruktur und Investitionen in integrierte Zahlungssysteme.
Das KMU-Segment wird von 2026 bis 2033 bei einem CAGR von 20,50% wachsen, angetrieben durch die zunehmende Übernahme von erschwinglichen Zahlungs-Gateways, mobilen Zahlungsterminals und digitalen Rechnungslösungen.
- Nach Zahlungsweise
Auf der Grundlage der Zahlungsart wird der Markt in Zahlungskarten, Point of Sale (POS), Unified Payments Interface (UPI)-Dienste, mobile Zahlung und Online-Zahlung segmentiert. Das Segment Zahlungskarten wird im Jahr 2025 auf 29.00% Marktanteil entfallen, unterstützt durch die weit verbreitete Kartenakzeptanz und etablierte Kredit- und Debitkartennetze.
Das mobile Zahlungssegment wird mit einem CAGR von 22.00% von 2026 bis 2033 wachsen, angetrieben durch Smartphone Penetration, digitale Geldbörsen, kontaktlose Transaktionen und In-App-Zahlungen.
- Nach Modus der Nutzung
Auf Basis der Nutzungsart wird der Markt in mobile Anwendung und Desktop/Web-Browser segmentiert. Das mobile Anwendungssegment wird im Jahr 2025 mit einem Marktanteil von 58,00 % gerechnet, unterstützt durch die weit verbreitete Smartphone-Nutzung, die mobile Bankannahme und die komfortablen App-basierten Transaktionen.
Das mobile Anwendungssegment wird bei einem CAGR von 21,80% von 2026 bis 2033 wachsen, angetrieben durch digitale Brieftasche-Integration, biometrische Authentifizierung und zunehmende Verbraucherpräferenz für mobile erste Zahlungserfahrungen.
- Von der Technik
Auf Basis der Technologie wird der Markt in die Anwendungs-Programmierschnittstelle (API), Datenanalysen und maschinelles Lernen (ML), digitale Leadger-Technologie (DLT), künstliche Intelligenz (AI) und Internet of Things (IoT) und biometrische Authentifizierung segmentiert. Das API-Segment wird im Jahr 2025 für 28.00% Marktanteile berechnet, unterstützt durch die Integration zwischen Zahlungs-Gateways, Bankplattformen, Handelssystemen und Finanzanwendungen.
Das KI- und IoT-Segment wird von 2026 bis 2033 bei einem CAGR von 23.00% wachsen und durch intelligente Betrugsdetektion, automatisierte Transaktionsüberwachung und vernetzte Zahlungserlebnisse angetrieben.
- Durch den Einsatzfall
Auf der Grundlage des Anwendungsfalles wird der Markt in Personen-zu-Personen (P2P/C2C), Händler/Geschäft und staatliche Zahlungen segmentiert. Das Segment Handel/Geschäft wird im Jahr 2025 mit einem Marktanteil von 52,00 %, unterstützt durch Einzelhandelsgeschäfte, E-Commerce-Käufe, digitale Rechnungslegung und Business-Pay-Verarbeitung.
Das Personal-Zahlungssegment wird mit einem CAGR von 21.00% von 2026 bis 2033 wachsen, angetrieben durch Peer-to-Peer-Transfers, geteilte Kostenzahlungen und die zunehmende Annahme von Instant-Digital-Zahlungsanwendungen.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in kommerzielle und Verbraucher segmentiert. Das Geschäftssegment wird im Jahr 2025 mit einem Marktanteil von 56.00 % betraut, unterstützt durch die zunehmende Einführung von digitalen Zahlungslösungen zwischen Einzelhändlern, E-Commerce-Unternehmen, Dienstleistern und anderen Unternehmen.
Das Verbrauchersegment wird von 2026 bis 2033 bei einem CAGR von 20.00% wachsen, angetrieben durch die zunehmende Nutzung von digitalen Geldbörsen, kontaktlosen Zahlungen, mobilen Bankanwendungen und Online-Shopping-Plattformen.
Welche Region hält den größten Teil des digitalen Zahlungsmarktes
- Die USA dominierten den digitalen Zahlungsmarkt Nordamerikas im Jahr 2025, was eine hypothetische 78,00 % Marktanteil, unterstützt durch fortgeschrittene Finanzinfrastruktur, weit verbreitete Kredit- und Debitkartennutzung, hohe E-Commerce-Pension und starke Einführung von digitalen Geldbörsen. Das etablierte Zahlungsnetzwerk und das Technologie-Ökosystem des Landes unterstützen weiterhin digitale Transaktionsvolumina im Einzelhandel, im Banken- und Geschäftsbereich.
- Die staatliche Steigerung der Smartphone-Pension, die Erweiterung von Fintech-Diensten und die steigende Akzeptanz von elektronischen Zahlungen unter Verbrauchern und Händlern. Auch die zunehmende E-Commerce-Aktivität, die Übernahme mobiler Banken und Initiativen zur Ausweitung der finanziellen Inklusion sollen die Marktentwicklung im ganzen Land unterstützen.
US Digital Payment Market Insight
Der digitale Zahlungsmarkt der USA zeigt ein starkes Wachstum, das durch die weit verbreitete Smartphone-Adoption, die zunehmende E-Commerce-Aktivitäten und die steigende Verbraucherpräferenz für bargeldlose Transaktionen getrieben wird. Der zunehmende Einsatz von digitalen Geldbörsen, kontaktlosen Karten, mobilen Banking-Anwendungen und Online-Zahlungs-Gateways unterstützt die Markterweiterung in den Bereichen Einzelhandel, Bankwesen und Service. Investitionen in Zahlungssicherheit, Betrugsprävention und Echtzeit-Transaktionstechnologien verstärken die Annahme. Darüber hinaus verbessern die Expansion von Fintech-Unternehmen und die Integration von digitalen Zahlungslösungen in Business-Plattformen den Transaktionskomfort und unterstützen die Umstellung auf bargeldlose Zahlungen.
Mexiko Digitaler Zahlungsmarkt Einblick
Der mexikanische digitale Zahlungsmarkt ist ein bedeutendes Wachstum, das durch die Erhöhung der Smartphonedurchdringung, die Ausweitung der E-Commerce-Aktivitäten und die steigende Übernahme von bargeldlosen Transaktionen getrieben wird. Die zunehmende Fintech-Innovation, mobile Bankdienstleistungen und die digitale Geldbörsennutzung verbessern den Zugang zu elektronischen Zahlungslösungen unter den Verbrauchern und Unternehmen. Regierungsinitiativen zur Förderung der finanziellen Eingliederung und der Formalisierung wirtschaftlicher Aktivitäten unterstützen die Marktentwicklung weiter. Darüber hinaus verstärkt der Ausbau des Online-Handels, der kontaktlosen Zahlungssysteme und der Echtzeit-Transferdienste die digitale Zahlungsannahme. Die Cyber-Sicherheitsrisiken, der begrenzte finanzielle Zugang in einigen ländlichen Gebieten und die Bedenken bezüglich des digitalen Betrugs bleiben jedoch zentrale Herausforderungen.
Kanada Digital Payment Market Insight
Der Kanada-digitale Zahlungsmarkt zeigt das Wachstum, das durch die zunehmende E-Commerce-Aktivität, die steigende Smartphone-Pension und die wachsende Verbraucherpräferenz für bargeldlose Transaktionen verursacht wird. Die weit verbreitete Übernahme kontaktloser Karten, mobiler Geldbörsen und Online-Banking-Plattformen unterstützt den digitalen Zahlungsverkehr im Einzelhandel, Gastgewerbe, Transport und anderen gewerblichen Sektoren. Investitionen in Zahlungssicherheit, Echtzeit-Transaktionsverarbeitung und Fintech-Innovation verstärken die Marktentwicklung. Darüber hinaus sind die Erweiterung der digitalen Bankdienstleistungen und die Nachfrage nach komfortablen, sicheren und nahtlosen Zahlungserfahrungen ermutigen Unternehmen und Verbraucher, fortschrittliche digitale Zahlungslösungen in ganz Kanada zu übernehmen.
Welche sind die Top-Unternehmen im digitalen Zahlungsmarkt
Die digitale Zahlungsmarktindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- ACI Worldwide(US)
- PayPal, Inc.(US)
- Novatti GroupLtd (Australien)
- Global Payments Inc.(US)
- Visum(US)
- Stripe, Inc. (Irland)
- Google, LLC (USA)
- Finastra.
- SAMSUNG (Südkorea)
- Amazon Web Services, Inc. (USA)
- Financial Software & Systems Pvt. Ltd. (USA)
- Aurus Inc. (USA)
- Adyen (Netherlands)
- Apple Inc. (USA)
- Fiserv, Inc. (USA)
- WEX Inc. (USA)
- Drahtkarte (US)
- Mastercard.
Was sind die neuesten Entwicklungen im digitalen Zahlungsmarkt
- Im Juni 2026 kündigte Elavon die Erweiterung seiner All-In-One-Zahlungsplattform in ganz Nordamerika an und integriert die Zahlungsverarbeitung mit Business-Software und -Betrieben für den In-Store-, Mobile- und Online-Handel. Die Initiative zielt darauf ab, das Zahlungsmanagement für Händler im Einzelhandel, in der Gastfreundschaft und im Gesundheitswesen zu vereinfachen.
- Im August 2026 hat Mastercard seinen Erwerb von BVNK abgeschlossen, um die Verbindungen zwischen traditionellen Zahlungsnetzen und der stabilen Koin-Infrastruktur zu stärken. Die Transaktion soll grenzüberschreitende Geschäftszahlungen, Auszahlungen, Abwicklungen und Treasury-Operationen mit digitalen Währungen unterstützen.
- Im Februar 2026, JDE Peet's berichtet FY2025 Ergebnisse zeigen organisches Umsatzwachstum von 15,3%, getrieben durch Preiswachstum trotz Volumen / Mix Rückgang. Die Ankündigung betonte die Strategie der Marke und die geplante Übernahme durch Keurig Dr. Pepper. Es spiegelt breitere Nachfrage des Kaffeemarktes wider, aber nicht detailliert ein neues branded non-dairy creamer Produkt.
- Im September 2026 kündigte Checkout.com neue Zahlungsmöglichkeiten für nordamerikanische Händler an, einschließlich Direkter Erwerb, Auszahlungen, Ausgabe und Dienstleistungen für Software-Plattformen und Marktplätze. Die Expansion soll Unternehmen dabei helfen, Zahlungsvorgänge zu verwalten und das Wachstum im US-Markt zu unterstützen.
- Im April 2026 erweiterten Mastercard und Corpay ihre Partnerschaft, um Finanzinstitute mit zusätzlichen grenzüberschreitenden Zahlungslösungen zu versorgen. Mastercard hat zudem eine Investition in Höhe von 300 Mio. USD in Corpays grenzüberschreitendes Geschäft angekündigt, die internationale Transfers, virtuelle Kartenprogramme und Business Payment Services unterstützt.
- Im März 2025 kündigten Finastra und i2c eine Partnerschaft zur Bereitstellung von Debitkarten- und digitalen Zahlungsmöglichkeiten für nordamerikanische Banken und Kreditgewerkschaften an. Die Zusammenarbeit ermöglicht den teilnehmenden Finanzinstituten, digitale Geldbörsen wie Apple Pay, Google Pay und Samsung Pay durch integrierte Kartenverarbeitungstechnologie anzubieten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN DIGITALEN ZAHLUNGSMARKT IN NORDAMERIKA
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ANKUNFT AUF DEM NORDAMERIKANISCHEN MARKT FÜR DIGITALE ZAHLUNGEN
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 MARKTFÜHRER
2.2.4 UNTERNEHMENSMARKTANTEILSANALYSE
2.2.5 MULTIVARIATE MODELLIERUNG
2.2.6 TOP-TO-BOTTOM-ANALYSE
2.2.7 MESSSTANDARDS
2.2.8 ANALYSE DES LIEFERANTENANTEILS
2.2.9 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.10 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 Nordamerikanischer Markt für digitale Zahlungen: Forschungsübersicht
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 DIE FÜNF KRÄFTE DES PORTERS
5.2 GESETZLICHE STANDARDS
5.3 TECHNOLOGISCHE TRENDS
5.3.1 ANWENDUNGSPROGRAMMIERSCHNITTSTELLE (API)
5.3.2 DATENANALYSE UND ML
5.3.3 DIGITAL-LEDGER-TECHNOLOGIE (DLT)
5.3.4 KI UND IOT
5.3.5 BIOMETRISCHE AUTHENTIFIZIERUNG
5.4 WERTSCHÄTZUNGSKETTENANALYSE
5.5 PATENTANALYSE
5.6 WICHTIGE STRATEGISCHE INITIATIVEN
5.7 ANWENDUNGSFÄLLE
5.8 VERGLEICHENDE UNTERNEHMENSANALYSE
6. NORDAMERIKANISCHER MARKT FÜR DIGITALE ZAHLUNGEN, DURCH DAS ANGEBOT
6.1 ÜBERBLICK
6.2 LÖSUNG
6.2.1 ZAHLUNGSGATEWAY
6.2.2 ZAHLUNGSABWICKLUNG
6.2.3 ZAHLUNGSSICHERHEIT & BETRUGSMANAGEMENT
6.2.4 ZAHLUNGS-WALLET-LÖSUNGEN
6.2.5 TRANSAKTIONSRISIKOMANAGEMENT
6.2.6 POS-LÖSUNGEN
6.2.7 SONSTIGES
6.3 DIENSTLEISTUNGEN
6.3.1 MANAGED SERVICES
6.3.2 PROFESSIONELLE DIENSTLEISTUNGEN
6.3.2.1. SCHULUNG & BERATUNG
6.3.2.2. IMPLEMENTIERUNG UND INTEGRATION
6.3.2.3. SUPPORT & WARTUNG
7. DIGITALER ZAHLUNGSMARKT IN NORDAMERIKA, NACH EINSATZMODELL
7.1 ÜBERSICHT
7.2 VOR ORT
7.3 CLOUD
8. DIGITALER ZAHLUNGSMARKT IN NORDAMERIKA, NACH ZAHLUNGSART
8.1 ÜBERSICHT
8.2 ZAHLUNGSKARTE
8.2.1 Debitkarte
8.2.2 KREDITKARTE
8.2.3 KREDITKARTE
8.2.4 FLOTTENKARTE
8.2.5 GESCHENKKARTE
8.2.6 KUNDENKARTE
8.3 VERKAUFSSTELLE
8.3.1 KONTAKTLOSES BEZAHLEN
8.3.2 KONTAKTZAHLUNG
8.4 UNIFIED PAYMENTS INTERFACE (UPI)-DIENST
8.4.1 UNABHÄNGIGER MODUS
8.4.2 EINGEBETTETER MODUS
8.5 MOBILE ZAHLUNG
8.5.1 MOBILE GELDBÖRSE
8.5.1.1. GELDBÖRSE ÖFFNEN
8.5.1.2. GESCHLOSSENE BRIEFTASCHE
8.5.1.3. HALBGESCHLOSSENES WALLET
8.5.2 MOBILES GELD
8.6 ONLINE-ZAHLUNG
8.6.1 DIGITALE WÄHRUNGEN
8.6.2 Online-Banking
8.6.2.1. GELDTRANSFER
8.6.2.1.1. Nationale elektronische Geldüberweisung (NEFT)
8.6.2.1.2. SOFORTZAHLUNGSDIENST (IMPS)
8.6.2.1.3. Echtzeit-Bruttoabwicklung (RTGS)
8.6.2.1.4. ELEKTRONISCHES CLEARINGSYSTEM (ECS)
8.6.2.2. RECHNUNGSZAHLUNGSDIENST
8.6.2.3. EISENBAHNPASS
8.6.2.4. Aufladen des Prepaid-Telefonguthabens
8.6.3 DIGITALE GELDBÖRSEN
8.6.4 Prepaid-Karten
8.6.5 SONSTIGES
9. DIGITALER ZAHLUNGSMARKT IN NORDAMERIKA, NACH NUTZUNGSART
9.1 ÜBERSICHT
9.2 MOBILE ANWENDUNG
9.3 DESKTOP/WEBBROWSER
10 NORDAMERIKANISCHER MARKT FÜR DIGITALE ZAHLUNGEN, NACH UNTERNEHMENSGRÖSSE
10.1 ÜBERSICHT
10.2 KLEINE UND MITTLERE ORGANISATION
10.3 GROSSE ORGANISATION
11 NORDAMERIKANISCHER MARKT FÜR DIGITALE ZAHLUNGEN, NACH ANWENDUNGSFALL
11.1 ÜBERBLICK
11.2 PERSON (P/C)
11.3 HÄNDLER/UNTERNEHMEN
11.4 REGIERUNG
12. DIGITALER ZAHLUNGSMARKT IN NORDAMERIKA, NACH TRANSAKTIONSART
12.1 ÜBERSICHT
12.2 INLAND
12.3 GRENZÜBERSCHREITENDE
13 NORDAMERIKANISCHER MARKT FÜR DIGITALE ZAHLUNGEN, NACH ENDBENUTZER
13.1 ÜBERSICHT
13.2 GEWERBLICH
13.2.1 BANKWESEN, FINANZDIENSTLEISTUNGEN UND VERSICHERUNGEN (BFSI)
13.2.1.1. DURCH ANGEBOT
13.2.1.1.1. LÖSUNGEN
13.2.1.1.2. DIENSTLEISTUNGEN
13.2.1.2. NACH ZAHLUNGSART
13.2.1.2.1. ZAHLUNGSKARTE
13.2.1.2.2. VERKAUFSSTELLE
13.2.1.2.3. UNIFIED PAYMENTS INTERFACE (UPI)-DIENST
13.2.1.2.4. MOBILE ZAHLUNG
13.2.1.2.5. ONLINE-ZAHLUNG
13.2.2 GESUNDHEITSWESEN
13.2.2.1. DURCH ANGEBOT
13.2.2.1.1. LÖSUNGEN
13.2.2.1.2. DIENSTLEISTUNGEN
13.2.2.2. NACH ZAHLUNGSART
13.2.2.2.1. ZAHLUNGSKARTE
13.2.2.2.2. VERKAUFSSTELLE
13.2.2.2.3. UNIFIED PAYMENTS INTERFACE (UPI)-DIENST
13.2.2.2.4. MOBILE ZAHLUNG
13.2.2.2.5. ONLINE-ZAHLUNG
13.2.3 IT & TELEKOM
13.2.3.1. DURCH ANGEBOT
13.2.3.1.1. LÖSUNGEN
13.2.3.1.2. DIENSTLEISTUNGEN
13.2.3.2. NACH ZAHLUNGSART
13.2.3.2.1. ZAHLUNGSKARTE
13.2.3.2.2. VERKAUFSSTELLE
13.2.3.2.3. UNIFIED PAYMENTS INTERFACE (UPI)-DIENST
13.2.3.2.4. MOBILE ZAHLUNG
13.2.3.2.5. ONLINE-ZAHLUNG
13.2.4 RESTAURANTS
13.2.4.1. DURCH ANGEBOT
13.2.4.1.1. LÖSUNGEN
13.2.4.1.2. DIENSTLEISTUNGEN
13.2.4.2. NACH ZAHLUNGSART
13.2.4.2.1. ZAHLUNGSKARTE
13.2.4.2.2. VERKAUFSSTELLE
13.2.4.2.3. UNIFIED PAYMENTS INTERFACE (UPI)-DIENST
13.2.4.2.4. MOBILE ZAHLUNG
13.2.4.2.5. ONLINE-ZAHLUNG
13.2.5 GASTFREUNDSCHAFT
13.2.5.1. DURCH ANGEBOT
13.2.5.1.1. LÖSUNGEN
13.2.5.1.2. DIENSTLEISTUNGEN
13.2.5.2. NACH ZAHLUNGSART
13.2.5.2.1. ZAHLUNGSKARTE
13.2.5.2.2. VERKAUFSSTELLE
13.2.5.2.3. UNIFIED PAYMENTS INTERFACE (UPI)-DIENST
13.2.5.2.4. MOBILE ZAHLUNG
13.2.5.2.5. ONLINE-ZAHLUNG
13.2.6 AUTOMOBIL
13.2.6.1. DURCH ANGEBOT
13.2.6.1.1. LÖSUNGEN
13.2.6.1.2. DIENSTLEISTUNGEN
13.2.6.2. NACH ZAHLUNGSART
13.2.6.2.1. ZAHLUNGSKARTE
13.2.6.2.2. VERKAUFSSTELLE
13.2.6.2.3. UNIFIED PAYMENTS INTERFACE (UPI)-DIENST
13.2.6.2.4. MOBILE ZAHLUNG
13.2.6.2.5. ONLINE-ZAHLUNG
13.2.7 MEDIEN & UNTERHALTUNG
13.2.7.1. DURCH ANGEBOT
13.2.7.1.1. LÖSUNGEN
13.2.7.1.2. DIENSTLEISTUNGEN
13.2.8 EINZELHANDEL & E-COMMERCE
13.2.8.1. DURCH ANGEBOT
13.2.8.1.1. LÖSUNGEN
13.2.8.1.2. DIENSTLEISTUNGEN
13.2.8.2. NACH ZAHLUNGSART
13.2.8.2.1. ZAHLUNGSKARTE
13.2.8.2.2. VERKAUFSSTELLE
13.2.8.2.3. UNIFIED PAYMENTS INTERFACE (UPI)-DIENST
13.2.8.2.4. MOBILE ZAHLUNG
13.2.8.2.5. ONLINE-ZAHLUNG
13.2.9 TRANSPORT & LOGISTIK
13.2.9.1. DURCH ANGEBOT
13.2.9.1.1. LÖSUNGEN
13.2.9.1.2. DIENSTLEISTUNGEN
13.2.9.2. NACH ZAHLUNGSART
13.2.9.2.1. ZAHLUNGSKARTE
13.2.9.2.2. VERKAUFSSTELLE
13.2.9.2.3. UNIFIED PAYMENTS INTERFACE (UPI)-DIENST
13.2.9.2.4. MOBILE ZAHLUNG
13.2.9.2.5. ONLINE-ZAHLUNG
13.2.10 SONSTIGES
13.3 VERBRAUCHER
13.3.1.1. NACH ZAHLUNGSART
13.3.1.1.1. ZAHLUNGSKARTE
13.3.1.1.2. VERKAUFSSTELLE
13.3.1.1.3. UNIFIED PAYMENTS INTERFACE (UPI)-DIENST
13.3.1.1.4. MOBILE ZAHLUNG
13.3.1.1.5. ONLINE-ZAHLUNG
14 NORDAMERIKANISCHER MARKT FÜR DIGITALE ZAHLUNGEN, NACH LÄNDERN
14.1 NORDAMERIKANISCHER MARKT FÜR DIGITALE ZAHLUNGEN (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
14.2 NORDAMERIKA
14.2.1 USA
14.2.2 KANADA
14.2.3 MEXIKO
15 NORDAMERIKANISCHER MARKT FÜR DIGITALE ZAHLUNGEN, UNTERNEHMENSLANDSCHAFT
15.1 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
15.2 FUSIONEN UND ÜBERNAHMEN
15.3 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
15.4 ERWEITERUNGEN
15.5 ÄNDERUNGEN DER VORSCHRIFTEN
15.6 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
16 NORDAMERIKANISCHER MARKT FÜR DIGITALE ZAHLUNGEN, SWOT- UND DBMR-ANALYSE
17 NORDAMERIKANISCHER MARKT FÜR DIGITALE ZAHLUNGEN, FIRMENPROFIL
17.1 PAYPAL HOLDINGS INC.
17.1.1 UNTERNEHMENSÜBERSICHT
17.1.2 Umsatzanalyse
17.1.3 PRODUKTPORTFOLIO
17.1.4 JÜNGSTE ENTWICKLUNGEN
17.2 VISA, INC
17.2.1 UNTERNEHMENSÜBERSICHT
17.2.2 Umsatzanalyse
17.2.3 PRODUKTPORTFOLIO
17.2.4 JÜNGSTE ENTWICKLUNGEN
17.3 GOOGLE
17.3.1 UNTERNEHMENSÜBERSICHT
17.3.2 Umsatzanalyse
17.3.3 PRODUKTPORTFOLIO
17.3.4 JÜNGSTE ENTWICKLUNGEN
17.4 APPLE INC.
17.4.1 UNTERNEHMENSÜBERSICHT
17.4.2 Umsatzanalyse
17.4.3 PRODUKTPORTFOLIO
17.4.4 JÜNGSTE ENTWICKLUNGEN
17.5 MASTERCARD
17.5.1 UNTERNEHMENSÜBERSICHT
17.5.2 Umsatzanalyse
17.5.3 PRODUKTPORTFOLIO
17.5.4 JÜNGSTE ENTWICKLUNGEN
17.6 AURUS INC.
17.6.1 UNTERNEHMENSÜBERSICHT
17.6.2 Umsatzanalyse
17.6.3 PRODUKTPORTFOLIO
17.6.4 JÜNGSTE ENTWICKLUNGEN
17.7 GLOBAL PAYMENTS INC.
17.7.1 UNTERNEHMENSÜBERSICHT
17.7.2 Umsatzanalyse
17.7.3 PRODUKTPORTFOLIO
17.7.4 JÜNGSTE ENTWICKLUNGEN
17.8 ADYEN
17.8.1 UNTERNEHMENSÜBERSICHT
17.8.2 Umsatzanalyse
17.8.3 PRODUKTPORTFOLIO
17.8.4 JÜNGSTE ENTWICKLUNGEN
17.9 ACI WORLDWIDE, INC.
17.9.1 UNTERNEHMENSÜBERSICHT
17.9.2 Umsatzanalyse
17.9.3 PRODUKTPORTFOLIO
17.9.4 JÜNGSTE ENTWICKLUNGEN
17.1 FINASTRA
17.10.1 UNTERNEHMENSÜBERSICHT
17.10.2 Umsatzanalyse
17.10.3 PRODUKTPORTFOLIO
17.10.4 NEUESTE ENTWICKLUNGEN
17.11 AMAZON WEB SERVICES, INC.
17.11.1 UNTERNEHMENSÜBERSICHT
17.11.2 Umsatzanalyse
17.11.3 PRODUKTPORTFOLIO
17.11.4 JÜNGSTE ENTWICKLUNGEN
17.12 FISERV, INC.
17.12.1 UNTERNEHMENSÜBERSICHT
17.12.2 UMSATZANALYSE
17.12.3 PRODUKTPORTFOLIO
17.12.4 NEUESTE ENTWICKLUNGEN
17.13 FIS
17.13.1 UNTERNEHMENSÜBERSICHT
17.13.2 Umsatzanalyse
17.13.3 PRODUKTPORTFOLIO
17.13.4 NEUESTE ENTWICKLUNGEN
17.14 SAMSUNG
17.14.1 UNTERNEHMENSÜBERSICHT
17.14.2 Umsatzanalyse
17.14.3 PRODUKTPORTFOLIO
17.14.4 NEUESTE ENTWICKLUNGEN
17.15 STREIFEN
17.15.1 UNTERNEHMENSÜBERSICHT
17.15.2 Umsatzanalyse
17.15.3 PRODUKTPORTFOLIO
17.15.4 NEUESTE ENTWICKLUNGEN
17.16 WEX INC.
17.16.1 UNTERNEHMENSÜBERSICHT
17.16.2 Umsatzanalyse
17.16.3 PRODUKTPORTFOLIO
17.16.4 NEUESTE ENTWICKLUNGEN
17.17 VERIFONE, INC.
17.17.1 UNTERNEHMENSÜBERSICHT
17.17.2 Umsatzanalyse
17.17.3 PRODUKTPORTFOLIO
17.17.4 NEUESTE ENTWICKLUNGEN
17.18 PAYTRACE, INC.
17.18.1 UNTERNEHMENSÜBERSICHT
17.18.2 Umsatzanalyse
17.18.3 PRODUKTPORTFOLIO
17.18.4 JÜNGSTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
18 SCHLUSSFOLGERUNG
19 VERWANDTE BERICHTE
20 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











