


Global Co-Packaged Optics Market Segmentation, By Component (Optical Engines, External Laser Sources, Fiber & Optical Connectors, and Others), By Data Rate (800G, 1.6T, y 3.2T y Arriba), By Application (Scale-out Network Switching, Scale-up XPU Interconnect, and Others), By End User (Hyperscale Cloud Providers, AIPC
¿Cuál es el tamaño y tasa de crecimiento del mercado de las ópticas de Co-Packaged
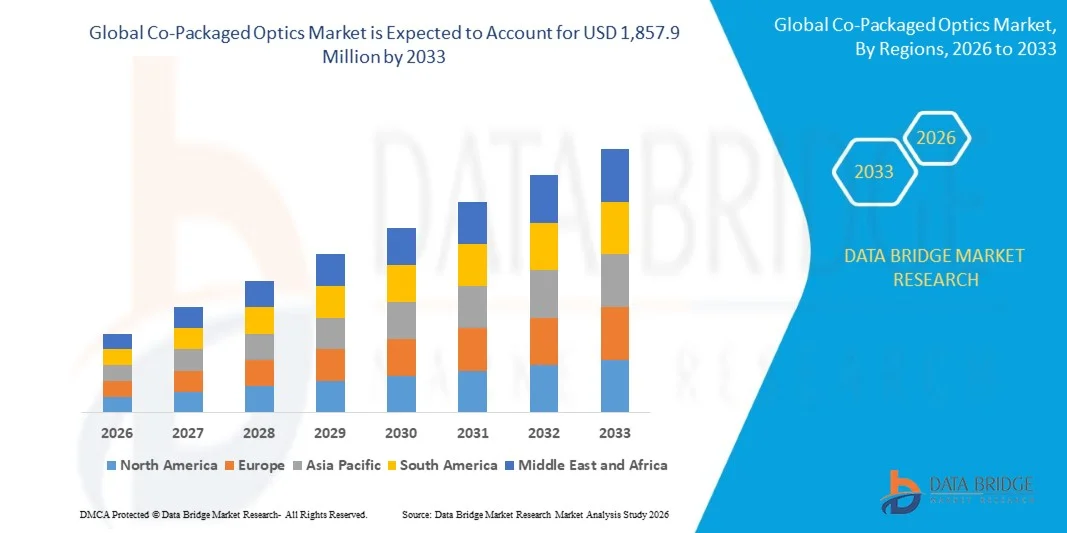
- Según el análisis de Data Bridge Market Research, el mercado de óptica co-paqueteada fue valorado enUSD 163.5 million in 2025y se prevé que alcance1.857,9 millones de dólares en 2033, creciendo en unCAGR of 35.50% from 2026 to 2033.
- El mercado está experimentando un rápido crecimiento impulsado por las exigencias exponenciales de ancho de banda y potencia de los clusters de IA, los límites físicos de señalización eléctrica y óptica enchufable a velocidades 200G-por-lane, y las primeras implementaciones comerciales de óptica co-empaquetada cambia por las principales empresas de redes y semiconductores.
- El cambio hacia ASICs, 100 Tb/s, el impulso para reducir el consumo de energía de red en instalaciones hiperescalas, y los avances en fotonicas de silicio, fuentes de láser externas y embalaje avanzado están apoyando la adopción del mercado. La óptica co-paqueteada se aplica a través defotonico de silicioplataformas,centro de datos redestelas, ytransceptor ópticoreemplazo, ofreciendo menor potencia por bit, mayor densidad de ancho de banda, y caminos eléctricos más cortos.
Tamaño del mercado
- Valor mundial del mercado (2025): 163,5 millones de dólares
- Valor de mercado previsto (2033): 1.857,9 millones de dólares
- CAGR de previsión (2026–2033): 35,50%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways of the Co-Packaged Optics Market
- América del Norte dominaba el mercado de la óptica co-empaquetada con la mayor cuota de ingresos del 49,61% en 2025, apoyado por la concentración de operadores de nubes hiperescalas, aceleradores de IA y diseñadores de silicio, y desarrolladores de fotones de silicio en los Estados Unidos.
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en una CAGR de 38.20% de 2026 a 2033, alimentada por centros de datos AI a gran escala, capacidad avanzada de embalaje en Taiwán y fabricación de componentes ópticos en China, Japón y Corea del Sur.
- El segmento de motores ópticos llevó a la categoría de componente con una cuota de 46.89% en 2025, apoyada por su papel central en la conversión electro-óptica dentro del paquete de conmutación.
- Fuentes láser externas es el segmento de componentes de mayor crecimiento, proyectado para registrar un CAGR de 38,90% de 2026 a 2033, impulsado por el cambio hacia fuentes de láser externas reemplazables para la confiabilidad y el servicio.
- El segmento 800G lideró la categoría de tasa de datos con un 58,46% de participación en 2025, con el apoyo de las plataformas de conmutación co-empaquetado de primera clase de 51.2 Tb/s y pilotos de hiperescala.
- El segmento de conmutación de red de escala-out llevó a la categoría de aplicación con una cuota de 71.48% en 2025, con el apoyo de los primeros conmutadores de Ethernet e InfiniBand co-packaged comerciales.
- La interconexión XPU de escala es el segmento de aplicación de mayor crecimiento, proyectado para registrar un CAGR de 52,60% de 2026 a 2033, impulsado por la necesidad de interconectar grandes cantidades de GPU y aceleradores.
Report Scope and Co-Packaged Optics Market Segmentation
|
Atributos |
Co-Packaged Optics Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la Tendencia Clave en el Mercado de Ópticas Co-Packaged
- Las ópticas envasadas se están moviendo de prototipos de investigación a productos comerciales, ya que los fabricantes de interruptores integran los motores fotonicos de silicio directamente en el paquete ASIC y reemplazan transceptores enchufables y reactores eléctricos.
- Por ejemplo, en marzo de 2025, según Fiber Optics Online, NVIDIA desveiled silicon photonics co-packaged optics switches, con el interruptor fotonico Quantum-X que ofrece 115.2 Tb/s de rendimiento y hasta 3,5x menor consumo de energía frente a las tecnologías tradicionales.
- Las arquitecturas convergen en fuentes de láser externas, conectores de fibra desmontables y refrigeración líquida para abordar problemas de confiabilidad y servicio preservando al mismo tiempo los beneficios de la integración.
- Por ejemplo, en marzo de 2026, según NADDOD, Broadcom anunció que su interruptor estándar de Tomahawk 6 ASIC había entrado en producción de volumen, mientras que su versión co-empaquetada de Tomahawk 6-Davisson había sido el envío desde octubre de 2025, ya que 1.6T y ópticas co-empaquetadas se desplazan de hojas de carretera a productos.
- Está surgiendo un modelo híbrido que combina ópticas enchufables, cercanas al empaquetado y co-packaged, con óptica co-packaged dirigida primero a los tejidos AI de ancho de banda más alto.
- A medida que las escalas de capacidad de conmutación más allá de 100 Tb/s y las velocidades de carril llegan a 200G y superiores, se espera que las ópticas co-envasadas se amplíen de los puertos de conmutación a acelerador-a-acelerador y procesador integrado I/O óptico.
¿Cuáles son los controladores clave del mercado de las ópticas de cobre
- El rápido escalado de los grupos de capacitación de IA y de inferencia ha aumentado considerablemente el ancho de banda de red y los requisitos de potencia, lo que hace que la energía interconectada sea un obstáculo central para el crecimiento del centro de datos.
- Por ejemplo, en marzo de 2025, según Fiber Optics Online, NVIDIA estimó que la sustitución de transceptores enchufables por óptica co-empaquetada podría reducir el consumo de energía del centro de datos en cerca de 40 megavatios para grandes despliegues de IA.
- Eliminar los reductores eléctricos y acortar las vías de señal de centímetros a milímetros reduce la potencia por bit y mejora la integridad de la señal, que es cada vez más valiosa a velocidades de 200G por carril.
- Por ejemplo, en julio de 2026, según NADDOD, NVIDIA anunció que su plataforma Spectrum-6, incluyendo los sistemas de óptica co-empaquetada de Spectrum-X Ethernet Photonics, estaba llegando a fábricas gigantescas de IA, con un sistema que combina óptica co-empaquetada para escalar hasta 409.6 Tb/s.
- Aumentar la inversión en la capacidad de fundición de fotones de silicio, embalaje avanzado y suministro de láser está mejorando la manufactura y apoyando la comercialización de óptica co-empaquetada.
¿Qué factores están reforzando el crecimiento del mercado de las ópticas de cobre
- La funcionalidad es un reto central, ya que un motor óptico fallido o láser integrado con un paquete de conmutación es más difícil de reemplazar que un transceptor enchufable, planteando preocupaciones sobre el tiempo de inactividad y el costo de chatarra.
- Por ejemplo, en septiembre de 2026, según Datacentres.com, los primeros pilotos de óptica co-empaquetada en hiperescaladores fueron reportados para mostrar los índices de falla de campo para motores ópticos 1.5-2x más alto que la óptica enchufable madura, aunque los proveedores atribuyen esto a problemas de rendimiento de primera generación.
- La gestión térmica es compleja porque los láseres, los chips fotonicos y los ASIC de alta potencia funcionan en estrecha proximidad, aumentando el acoplamiento térmico y afectando la estabilidad y fiabilidad de longitud de onda.
- Por ejemplo, en junio de 2026, según Lumentum, la confiabilidad de la fuente láser es fundamental para la óptica co-empaquetada porque la integración de los láseres cerca de un ASIC de alta potencia crea un entorno térmico hostil, impulsando la demanda de plataformas láser externas centradas en la confiabilidad.
- Las ópticas enchufables siguen arraigadas, y algunos hiperescaladores continúan especificando ópticas de 800G enchufables como tejido primario en nuevas instalaciones, mientras evalúan la óptica envasada para fases posteriores, que pueden moderar volúmenes a corto plazo.
- La estandarización de los ecosistemas, las metodologías de prueba y la preparación de la cadena de suministro a través de los láseres, los conectores de fibra y los embalajes avanzados siguen madurando, añadiendo tiempo de coste y calificación.
¿Cómo segmenta el Mercado de Ópticas Co-Packaged
El mercado de óptica co-empaquetada se segmenta sobre la base de componente, tasa de datos, aplicación y usuario final.
- Por componente
Sobre la base del componente, el mercado de óptica co-empaquetada se segmenta en motores ópticos, fuentes de láser externas, conectores ópticos de fibra y otros. El segmento de motores ópticos dominó el mercado con una cuota de 46.89% en 2025, apoyada por su papel central en la conversión de señales eléctricas a señales ópticas dentro del paquete de conmutación. Los motores basados en fotonics de silicona usando moduladores de micro-ring o Mach-Zehnder están siendo integrados directamente al lado de cambiar ASICs, y los programas de producción temprana están concentrando valor en este componente.
Se proyecta que el segmento de fuentes láser externas registrará el crecimiento más rápido en un CAGR de 38,90% de 2026 a 2033, impulsado por la elección arquitectónica de mover los láseres lejos del paquete de interruptores calientes para mejorar la confiabilidad y el servicio. Cada interruptor co-empaquetado requiere muchos láseres de onda continua de alta potencia, por lo que las implementaciones de escalado se traducen directamente en demanda de volumen láser, apoyando la inversión de proveedores de componentes láser y fotonico.
- Tasa de datos
Sobre la base de la tasa de datos, el mercado de óptica co-paqueteada se segmenta en 800G, 1.6T y 3.2T y superior. El segmento 800G dominó el mercado con una participación del 58,46% en 2025, apoyada por plataformas de conmutación co-empaquetadas tempranas construidas en 51,2 Tb/s-class ASICs y despliegues piloto iniciales en hiperescalars. Los motores ópticos 100G por carril y las cadenas de suministro maduras sustentan volúmenes tempranos.
Se proyecta que el segmento 3.2T y superior registrará el crecimiento más rápido en un CAGR de 58,60% de 2026 a 2033, impulsado por el movimiento a la señalización de 200G por vía electrónica, 102,4 Tb/s conmutan ASICs y tejidos de escalada AI de próxima generación. A estas velocidades, el alcance eléctrico y las limitaciones de potencia hacen que las arquitecturas co-empaquetadas sean cada vez más atractivas en comparación con los módulos enchufables.
- By Application
Sobre la base de la aplicación, el mercado de óptica co-empaquetada se segmenta en conmutación de red de escalada, interconexión XPU de escalada y otros. El segmento de conmutación de red de escala-out dominó la categoría de aplicación con una cuota de 71.48% en 2025, con el apoyo de los primeros conmutadores comerciales de Ethernet e InfiniBand para centros de datos AI. Las implementaciones basadas en interruptores son más tempranas y estandarizadas que la óptica integrada por procesadores.
Se proyecta que el segmento de interconexión XPU de ampliación registrará el crecimiento más rápido en un CAGR de 52,60% de 2026 a 2033, impulsado por la necesidad de conectar grandes cantidades de GPU y aceleradores en un solo dominio de ancho de banda alta. Integrar I/O óptica directamente con procesadores puede aumentar la densidad de ancho de banda y reducir la energía por bit, creando demanda a largo plazo a medida que evolucionan las arquitecturas de acelerador.
- Por Usuario final
Sobre la base del usuario final, el mercado de óptica co-empaquetada se segmenta en proveedores de cloud hiperescala, proveedores de nube AI & HPC, operadores de telecomunicaciones y empresas. El segmento de proveedores de cloud hiperescala dominaba la categoría de usuarios finales con una participación del 58,91% en 2025, respaldada por su escala de inversiones en grupos de IA y su capacidad de validar nuevas arquitecturas de red. Las limitaciones de energía en grandes instalaciones están empujando a los hiperescaladores para evaluar la óptica co-empaquetada temprano.
Se proyecta que el segmento de proveedores de nube AI & HPC registrará el crecimiento más rápido en un CAGR de 41,20% de 2026 a 2033, impulsado por operadores de nube dedicados de GPU y centros de supercomputación que construyen grupos muy grandes y ajustados. Su enfoque en el rendimiento por watt y el rápido despliegue de nuevas arquitecturas apoya la adopción temprana de interruptores co-empaquetados.
¿Qué región tiene la mayor parte del mercado de las ópticas de cobre
- América del Norte dominaba el mercado de la óptica co-empaquetada con la mayor cuota de ingresos del 49,61% en 2025, apoyado por la concentración de operadores de nubes hiperescalas, aceleradores de IA y diseñadores de silicio, y desarrolladores de fotones de silicio en los Estados Unidos.
- La región también se beneficia de los gastos de capital pesado de los hiperescaladores en grupos de IA, los despliegues comerciales tempranos de interruptores de óptica co-envasados, y la fuerte inversión empresarial y corporativa en integración fotonica. La estrecha colaboración entre diseñadores de chips, fundiciones y proveedores ópticos sigue fortaleciendo la posición de Norteamérica en el mercado global.
U.S. Co-Packaged Optics Market Insight
El mercado co-paqueteado de EE.UU. está presenciando un fuerte crecimiento debido a la concentración de operadores de nubes hiperescalas, acelerador de IA y diseñadores de chips de redes, y silicon photonics startups. La inversión a gran escala en grupos de IA está impulsando la evaluación y el despliegue temprano de interruptores co-empaquetados. Además, el apoyo gubernamental a la capacidad nacional de semiconductor y embalaje avanzado está fortaleciendo el ecosistema local para la integración fotonica.
Asia-Pacific Co-Packaged Optics Market Insight
Se espera que el mercado de ópticas envasadas en Asia y el Pacífico sea testigo de un rápido crecimiento, impulsado por grandes centros de datos AI y una base de fabricación profunda para componentes ópticos y embalajes avanzados en países como China, Japón y la India. Las fundiciones regionales y las casas de embalaje están desarrollando fotonicas de silicio y capacidad de co-paqueteo, mientras que los operadores de la nube están escalando la infraestructura de IA. La creciente demanda de redes de mayor velocidad está acelerando la expansión del mercado regional.
Japón Co-Packaged Optics Market Insight
El mercado copiloto de óptica Japón es testigo de un crecimiento constante debido a la fuerza del país en componentes ópticos, investigación de integración fotonica y materiales de precisión. Los proveedores japoneses participan en materiales de fibra, conector, láser y embalaje para interconexiones ópticas de próxima generación. Las iniciativas respaldadas por el Gobierno para la IA y la infraestructura del centro de datos están apoyando el desarrollo y la adopción.
China Co-Packaged Optics Market Insight
El mercado de la óptica envasada por China está creciendo rápidamente, impulsado por la inversión en centros de datos AI a gran escala y una importante base de fabricación de transceptores ópticos. Los proveedores nacionales están desarrollando fotonicos de silicio y soluciones co-envasadas para servir a los operadores locales de cloud y AI. La fuerte profundidad de la cadena de suministro en los módulos ópticos y la creciente concentración en la autosuficiencia en la tecnología de las redes están posicionando a China como un mercado clave de crecimiento en Asia y el Pacífico.
U.K. Co-Packaged Optics Market Insight
El mercado de la óptica co-paqueteada de los Estados Unidos está experimentando un crecimiento constante, apoyado por una fuerte investigación universitaria e industrial en fotonics y semiconductores compuestos, y por un número creciente de proyectos de centros de datos AI y cloud. Las empresas de integración fotónica especializadas y los programas de investigación contribuyen al desarrollo tecnológico. La inversión pública en infraestructura informática también está apoyando la demanda de interconexiones avanzadas.
Alemania Co-Packaged Optics Market Insight
El mercado de óptica co-paquete de Alemania se está expandiendo constantemente debido a la fuerza del país en fotonicos, fabricación de precisión e institutos de investigación que trabajan en la integración fotonica. El crecimiento de la capacidad del centro de datos en Frankfurt y la ampliación de la infraestructura de computación de alto rendimiento y IA aumentan la demanda de interconexiones eficientes en la energía. El énfasis de Alemania en la eficiencia energética y las operaciones de centros de datos sostenibles apoya aún más la adopción.
¿Cuáles son las mejores empresas en el mercado de las ópticas de cobre
La industria de la óptica co-paqueteada está dirigida principalmente por empresas bien establecidas, incluyendo:
- Broadcom Inc.(U.S.)
- NVIDIA Corporation(U.S.)
- Marvell Technology, Inc.(U.S.)
- Intel Corporation(U.S.)
- Cisco Systems, Inc.(U.S.)
- Taiwan Semiconductor Manufacturing Company Limited (Taiwan)
- Advanced Micro Devices, Inc. (U.S.)
- IBM Corporation (Estados Unidos)
- Ayar Labs, Inc. (U.S.)
- Lightmatter, Inc. (U.S.)
- Ranovus Inc. (Canadá)
- Coherent Corp.
- Lumentum Holdings Inc. (U.S.)
- Corning Incorporated (Estados Unidos)
- Fabrinet (Tailandia)
- Innolight Technology Corporation (China)
- Eoptolink Technology Inc., Ltd. (China)
- Sumitomo Electric Industries, Ltd. (Japón)
- Arista Networks, Inc. (U.S.)
- Jabil Inc. (Estados Unidos)
¿Cuáles son los últimos desarrollos en Co-Packaged Optics Market
- En septiembre de 2026, se informó que Meta estaba evaluando la óptica co-empaquetada para la próxima fase de expansión de su campus de Louisiana AI, al tiempo que se especifica la óptica de 800G enchufable como tejido primario, según Datacentres.com.
- En julio de 2026, NVIDIA anunció que su plataforma Spectrum-6, incluyendo los sistemas co-paquetes de Spectrum-X Ethernet Photonics, estaba llegando a fábricas gigantescas de IA, según NADDOD.
- En marzo de 2026, Broadcom anunció que su interruptor estándar Tomahawk 6 ASIC había entrado en producción de volumen, según NADDOD.
- En octubre de 2025, Broadcom anunció que su interruptor co-paqueteado Tomahawk de 6-Davisson era el envío, según NADDOD.
- En marzo de 2025, NVIDIA desveló sus interruptores de óptica de silicona Quantum-X y Spectrum-X en GTC, con conectores de fibra de 115.2 Tb/s y 144 MPO, según Fiber Optics Online.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











