



Enfermedades de la Computación Globales (Inglés de Informática), Tecnologías de Informática (Inglés) Tendencias y pronósticos industriales a 2033
¿Cuál es el tamaño y tasa de crecimiento del mercado de radiodiagnósticos Companion
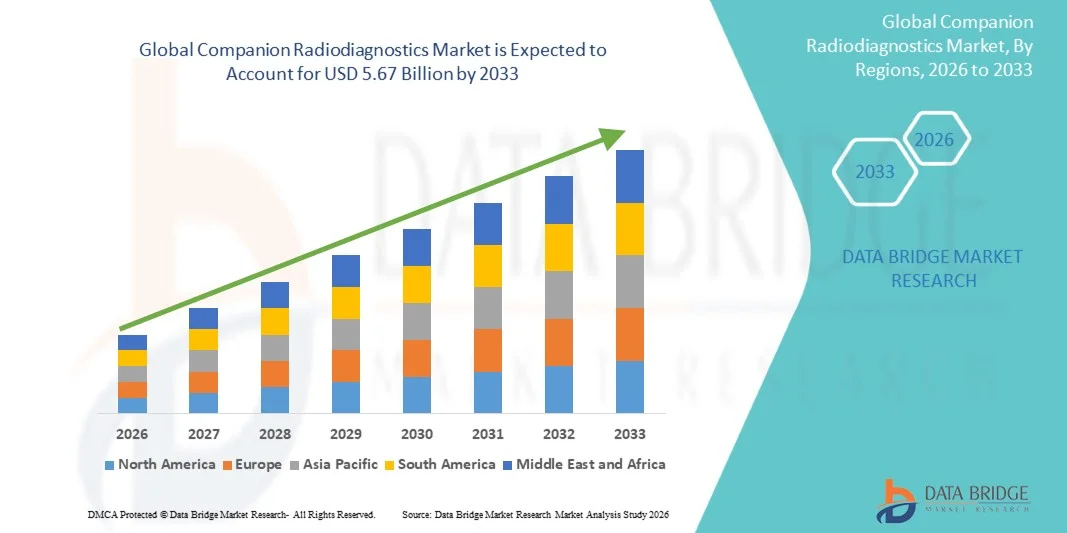
- Según el análisis de Data Bridge Market Research, el mercado de radiodiagnósticos compañero fue valorado enUSD 2.48 mil millones en 2025y se prevé que alcanceUSD 5.67 billion en 2033, creciendo en unCAGR of 10.90% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por la creciente demanda de medicina personalizada, el aumento de la adopción de diagnósticos acompañantes en oncología y los rápidos avances enImágenes molecularesyradiofarmacéuticatecnologías.
- La creciente prevalencia del cáncer en todo el mundo, junto con la creciente necesidad de una selección precisa de pacientes y un tratamiento específico, es obligar a las empresas farmacéuticas, los proveedores de diagnóstico y las instituciones sanitarias a adoptar soluciones radiodiagnósticas asociadas avanzadas. Las tecnologías de imagen basadas en PET y SPECT se están integrando cada vez más con terapias específicas, lo que permite una caracterización más precisa de enfermedades, la selección de tratamientos y la vigilancia, al tiempo que apoya el desarrollo de estrategias de tratamiento personalizadas.
Tamaño del mercado
- Valor mundial del mercado (2025):2.48 millones de dólares
- Valor de mercado esperado (2033):USD 5.67 Billion
- CAGR prefabricado (2026–2033):10.90%
- Región dirigente en 2025:América del Norte
- Región de crecimiento más rápida:Asia Pacífico
¿Cuáles son los principales Takeaways del mercado de radiodiagnósticos Companion
- América del Norte dominaba el mercado de radiodiagnósticos compañeros con la mayor proporción de ingresos del 39,9% en 2025, apoyado por infraestructuras sanitarias avanzadas, aumento de la adopción de medicamentos de precisión, aumento de la prevalencia del cáncer y enfermedades crónicas, y fuerte apoyo regulatorio para terapias específicas.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 12,5% de 2026 a 2033, alimentada por el aumento de las inversiones sanitarias, la adopción creciente de tecnologías avanzadas de diagnóstico, el aumento de la carga del cáncer y la expansión de iniciativas de medicina de precisión en China, Japón, India y Corea del Sur.
- El segmento de ensayos, kits y reactivos llevó al mercado con un 55,0% de participación en 2025, impulsado por el aumento de la demanda debiomarcadorsoluciones de detección, pruebas moleculares y estratificación de pacientes.
- Los servicios de software son el tipo de servicios de producto de mayor crecimiento, proyectado para registrar una CAGR de 12,4%, lo que refleja el aumento en la adopción de patología digital, análisis de imágenes basados en IA e interpretación avanzada de datos diagnósticos.
- El segmento de reacción en cadena de polimerasa (PCR) dominó la categoría de tecnología con una cuota de ingresos del 30,0% en 2025, liderada por su alta sensibilidad, especificidad y uso establecido en diagnósticos moleculares
- La tomografía de emisión de positrones (PET) representaba el 40,0% de la cuota de mercado en 2025, preferida por el aumento del uso de imágenes moleculares para caracterización de enfermedades y selección de tratamientos.
- El segmento de trastornos neurológicos es la categoría de indicación de mayor crecimiento, con un CAGR de 13,5%, impulsado por la creciente demanda de biomarcadores avanzados de imágenes y detección temprana de enfermedades.
Report Scope and Companion Radiodiagnostics Market Segmentation
|
Atributos |
Companion Radiodiagnostics Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de radiodiagnósticos Companion
- Los radiodiagnósticos de companión están cambiando cada vez más hacia la imagen molecular y la teranóstica, permitiendo a los clínicos identificar la expresión de biomarcador, seleccionar pacientes adecuados y supervisar terapias radiofarmacéuticas específicas a través de imágenes no invasivas en aplicaciones de oncología.
- Por ejemplo, en junio de 2025, Siemens Healthineers anunció una colaboración de investigación teranóstica con el Hospital General de Massachusetts, estableciendo un Centro de Comando de Terapia utilizando imágenes avanzadas de PET/CT para determinar las vías de tratamiento apropiadas para cada paciente.
- La imagen avanzada de PET permite a los médicos visualizar la heterogeneidad tumoral, objetivos moleculares y respuesta al tratamiento, fortaleciendo el papel de los biomarcadores de imágenes en la selección de tratamiento personalizado y apoyando una caracterización de enfermedades más precisa durante los procesos clínicos de toma de decisiones.
- Las empresas farmacéuticas y los desarrolladores radiofarmacéuticos están integrando cada vez más las imágenes de los compañeros en los programas de desarrollo clínico para identificar poblaciones sensibles al tratamiento, evaluar el rendimiento diagnóstico y apoyar terapias de oncología dirigidas utilizando agentes de imágenes molecularmente específicos.
- Por ejemplo, en abril de 2025, Radiopharm Theranostics dosificó al primer paciente en un estudio de la fase 2b de 18F-RAD101, evaluando el rendimiento diagnóstico en posibles metástasis cerebrales recurrentes de tumores sólidos.
- Dado que la oncología de precisión depende cada vez más de la caracterización precisa de biomarcadores y la estratificación de pacientes, se espera que la adopción de imágenes moleculares, la radiogenómica basada en PET y los enfoques teranósticos aceleren, reforzando los radiodiagnósticos acompañantes dentro de la atención personalizada del cáncer.
¿Cuáles son los controladores clave del mercado de radiodiagnósticos Companion
- La creciente prevalencia del cáncer y el aumento de la adopción de oncología de precisión están aumentando significativamente la demanda de diagnósticos de compañeros basados en imágenes capaces de identificar objetivos moleculares, estratificar pacientes y orientar decisiones de tratamiento selectiva en poblaciones de cáncer complejas.
- Por ejemplo, en abril de 2025, Radiopharm Theranostics inició un estudio de imagen de Fase 2b U.S. en el que participaron 30 pacientes para evaluar 18F-RAD101 para sospechar metástasis cerebrales recurrentes, destacando el desarrollo clínico en expansión de radiodiagnósticos oncológicos.
- Las empresas farmacéuticas, los proveedores de atención médica y los desarrolladores de imágenes están integrando cada vez más radiodiagnósticos acompañantes con terapias radiofármacas dirigidas a mejorar la selección de pacientes, el monitoreo del tratamiento y la toma de decisiones terapéuticas al tiempo que apoyan la gestión personalizada del cáncer.
- Por ejemplo, en noviembre de 2025, Siemens Healthineers informó de operar 60 instalaciones radiofármacas PET en nueve países, fabricando más de 100.000 lotes anuales y apoyando la imagen de PET para aplicaciones oncológicas y teranósticas.
- Con imágenes moleculares que apoyan cada vez más la evaluación de biomarcadores, la selección de tratamientos y la vigilancia de la respuesta, los radiodiagnósticos acompañantes seguirán siendo importantes para expandir la medicina de precisión y mejorar los resultados clínicos en terapias oncología y radiofarmacéuticas específicas.
¿Qué factores están desafiando el crecimiento del mercado de radiodiagnósticos Companion
- Los radiodiagnósticos companion se enfrentan a una complejidad regulatoria significativa porque las herramientas de imagen deben demostrar rendimiento analítico, validez clínica y relevancia terapéutica, aumentando los requisitos de desarrollo y potencialmente extendiendo los plazos de aprobación para tecnologías de diagnóstico innovadoras.
- Por ejemplo, en marzo de 2025, la Investigación sobre el Cáncer Clínico informó de que las regulaciones diagnósticas asociadas crean creciente complejidad y cargas de costos, mientras que las pruebas diagnósticas costosas y los retos de reembolso pueden convertirse en obstáculos para la adopción clínica.
- Estos requisitos regulatorios pueden aumentar los costos de desarrollo y crear retos de accesibilidad, especialmente cuando las empresas farmacéuticas y los desarrolladores de diagnóstico deben coordinar la generación de evidencias, las presentaciones reglamentarias, las estrategias de reembolso y la implementación clínica en múltiples sistemas de salud.
- Por ejemplo, en septiembre de 2024, la OCDE informó de que menos de la mitad de los países encuestados vinculan automáticamente el reembolso de los diagnósticos complementarios al reembolso del medicamento correspondiente, observando que esta falta de reembolso integrado puede retrasar la adopción de medicamentos personalizados y crear cargas financieras adicionales para los pacientes
- La carga reglamentaria, la incertidumbre de los reembolsos y los altos costos asociados al desarrollo y la ejecución de radiodiagnósticos acompañantes siguen restringiendo la adopción, en particular cuando la infraestructura de imágenes y las capacidades de diagnóstico molecular especializadas siguen siendo limitadas. Estas barreras frenan la penetración del mercado más amplia.
¿Cómo se aumenta el mercado de radiodiagnósticos Companion
El mercado de radiodiagnósticos acompañantes se segmenta sobre la base de servicios, tecnología, modalidad radiodiagnóstica, indicación y usuario final.
- Por producto & servicios
Sobre la base de servicios de productos, el mercado de radiodiagnósticos acompañantes se segmenta en ensayos, kits " reactivos, instrumentos " y servicios de software " . El segmento de ensayos, kits y reactivos dominaba el mercado con una participación del 55,0% en 2025, debido a la creciente demanda de detección de biomarcadores, pruebas moleculares y soluciones de estratificación de pacientes. Estos productos se utilizan ampliamente junto con terapias específicas para identificar a los pacientes con mayor probabilidad que se beneficien de tratamientos específicos. La creciente adopción de la medicina personalizada aumenta la demanda recurrente de ensayos y reactivos de diagnóstico. Las empresas farmacéuticas y biotecnológicas también están integrando estos productos en ensayos clínicos y programas de desarrollo de drogas. El aumento de la prevalencia del cáncer y la expansión de la oncología de precisión están fortaleciendo aún más la demanda.
Se proyecta que el segmento de servicios de software registrará el crecimiento más rápido en un CAGR de 12,4% de 2026 a 2033, impulsado por la adopción creciente de patología digital, análisis de imágenes basados en AI y la interpretación avanzada de datos diagnósticos. Estas soluciones ayudan a los proveedores de atención médica a analizar la información molecular e imagen compleja de manera más eficiente. La integración de la IA y el aprendizaje automático está mejorando la interpretación de biomarcadores y apoyando las decisiones de tratamiento personalizado. Las plataformas basadas en la nube también permiten el intercambio seguro de datos entre laboratorios, hospitales, empresas farmacéuticas y organizaciones de investigación. La creciente demanda de flujos de trabajo automatizados es más alentadora la adopción.
- By Technology
Sobre la base de la tecnología, el mercado de radiodiagnósticos acompañantes se segmenta en la reacción en cadena de polimerasa (PCR),secuenciación de próxima generación(NGS), inmunohistoquímica (IHC), hibridación in situ (ISH), resonancia magnética (RM) y otras tecnologías. El segmento de reacción en cadena de polimerasa (PCR) dominaba el mercado con 30.0% de participación en 2025, apoyado por su alta sensibilidad, especificidad y uso establecido en diagnósticos moleculares. PCR permite la detección de biomarcadores genéticos específicos asociados con terapias específicas. Su tiempo de rotación relativamente rápido lo hace adecuado para pruebas clínicas de rutina. Los laboratorios de diagnóstico utilizan ampliamente PCR debido a sus flujos de trabajo establecidos y compatibilidad con sistemas automatizados. Aumentar la demanda de pruebas de biomarcadores en oncología está apoyando aún más la adopción.
Se espera que el segmento de secuenciación de próxima generación sea testigo del crecimiento más rápido en un CAGR de 15,7% de 2026 a 2033, impulsado por el aumento de la demanda de perfiles genómicos completos y medicamentos de precisión. NGS puede identificar simultáneamente múltiples alteraciones genéticas, lo que lo hace valioso para la estratificación compleja del paciente. La creciente adopción de terapias específicas aumenta la necesidad de información genómica detallada. Las compañías farmacéuticas están incorporando cada vez más NGS en ensayos clínicos y desarrollo diagnóstico compañero. Las mejoras tecnológicas están aumentando la velocidad de secuenciación al tiempo que reducen los costos de las pruebas. La ampliación de las bases de datos genómicas y la capacidad de bioinformática están apoyando aún más la adopción. Estos factores están posicionando a NGS como una tecnología cada vez más importante para la selección de tratamiento personalizado.
- Por Modalidad Radiodiagnóstica
Sobre la base de la modalidad radiodiagnóstica, el mercado de radiodiagnósticos acompañantes se segmenta en imágenes de resonancia magnética (RM), tomografía computarizada (TC), tomografía de emisión positron (PET), tomografía computarizada de emisión de fotones únicos (SPECT) y otras modalidades de imagen. El segmento de tomografía de emisión positron (PET) dominaba el mercado con 40.0% de participación en 2025, impulsado por el aumento del uso de imágenes moleculares para caracterización de enfermedades y selección de tratamiento. PET permite visualizar procesos biológicos y objetivos moleculares dentro del cuerpo. Su fuerte aplicación en oncología está apoyando la adopción generalizada en flujos de trabajo radiodiagnóstico compañeros. Aumentar el uso de radiofarmacéuticas específicas está fortaleciendo aún más la demanda de imágenes basadas en PET. PET también apoya la vigilancia del tratamiento ayudando a los médicos a evaluar los cambios en la actividad de la enfermedad.
Se proyecta que el segmento de resonancia magnética registrará el crecimiento más rápido en un CAGR de 10,2% de 2026 a 2033, apoyado por la creciente demanda de caracterización de enfermedades no invasivas de alta resolución. MRI proporciona información anatómica y funcional detallada sin exposición a radiación ionizante. Aumentar la adopción en oncología y trastornos neurológicos está expandiendo su papel en la evaluación avanzada del diagnóstico. El análisis de IRM habilitado por IA está mejorando la interpretación de imágenes y la eficiencia del flujo de trabajo. El desarrollo de biomarcadores de imágenes cuantitativas está creando nuevas oportunidades para el diagnóstico personalizado y la vigilancia del tratamiento. Los proveedores de atención de la salud están invirtiendo cada vez más en infraestructura avanzada de RM. Se espera que estos avances apoyen el crecimiento sostenido de las aplicaciones radiodiagnósticas asociadas basadas en la RMN.
- Por indicación
Sobre la base de la indicación, el mercado de radiodiagnósticos acompañantes se segmenta en oncología, enfermedades infecciosas, enfermedades cardiovasculares, trastornos neurológicos y otras indicaciones. El segmento de oncología dominó el mercado con un 55,0% de participación en 2025, apoyado por la creciente prevalencia del cáncer y la creciente adopción de oncología de precisión. Los radiodiagnósticos de companión ayudan a identificar las características moleculares de los tumores y a apoyar la selección de tratamientos específicos apropiados. El PET y otros enfoques moleculares de imagen se utilizan cada vez más para la caracterización tumoral y el control del tratamiento. Aumentar la disponibilidad de terapias de cáncer apuntadas aumenta la necesidad de una estratificación precisa del paciente. Las empresas farmacéuticas también están invirtiendo fuertemente en el desarrollo diagnóstico centrado en la oncología.
Se espera que el segmento de trastornos neurológicos sea testigo del crecimiento más rápido en un CAGR de 13,5% de 2026 a 2033, impulsado por la creciente demanda de biomarcadores avanzados de imágenes y detección temprana de enfermedades. Las tecnologías de imagen molecular se están investigando cada vez más para las condiciones neurológicas como la enfermedad de Alzheimer y la enfermedad de Parkinson. La mejor visualización de los cambios biológicos relacionados con las enfermedades está apoyando un diagnóstico y un monitoreo más precisos. La creciente investigación en biomarcadores neurodegenerativos está expandiendo aplicaciones clínicas. El análisis de imagen basado en la IA también está mejorando la interpretación de datos complejos de imágenes neurológicas. Una población envejecida y una carga creciente de trastornos neurológicos están apoyando la demanda. Se espera que la expansión de enfoques personalizados para la atención neurológica acelere aún más el crecimiento del segmento.
- Por Usuario final
Sobre la base del usuario final, el mercado de radiodiagnósticos acompañantes se segmenta en laboratorios médicos de hospitales, laboratorios de diagnóstico, laboratorios de referencia, centros de investigación académicos, organizaciones de investigación contractual (CRO), empresas farmacéuticas y biotecnológicas y otros usuarios finales. El segmento de las empresas farmacéuticas " biotecnológicas dominaba el mercado con una participación del 35,0% en 2025, impulsada por la creciente integración de diagnósticos compañeros en el desarrollo específico de drogas y ensayos clínicos. Estas empresas utilizan radiodiagnósticos acompañantes para identificar poblaciones de pacientes apropiadas y evaluar la respuesta al tratamiento. El creciente énfasis en la medicina de precisión está aumentando la demanda de soluciones de diagnóstico durante el desarrollo de drogas. Las colaboraciones entre empresas farmacéuticas y desarrolladores de diagnóstico están apoyando el desarrollo de nuevos productos. El diagnóstico de companión puede mejorar la selección de pacientes y fortalecer la eficiencia del ensayo clínico.
Se proyecta que el segmento académico de centros de investigación registre el crecimiento más rápido en una CAGR de 13,5% de 2026 a 2033, impulsado por el aumento de la investigación en imágenes moleculares, biomarcadores y medicina personalizada. Las instituciones académicas están adoptando cada vez más tecnologías avanzadas para investigar los mecanismos de enfermedad y la respuesta al tratamiento. La creciente colaboración entre universidades, hospitales, empresas farmacéuticas y desarrolladores de diagnóstico está apoyando la innovación. Los centros de investigación también están desempeñando un papel importante en la validación de nuevos biomarcadores de imágenes y tecnologías radiodiagnósticas. Aumentar la financiación para la medicina de precisión y la investigación de traducción es fortalecer la adopción. La expansión de la investigación clínica con imágenes moleculares está generando demanda adicional. Se espera que estos factores hagan de los centros académicos y de investigación un segmento cada vez más importante de usuarios finales.
¿Qué región tiene la mayor parte del mercado de radiodiagnósticos Companion
- América del Norte dominaba el mercado de radiodiagnósticos compañeros con la mayor proporción de ingresos del 39,9% en 2025, apoyado por infraestructuras sanitarias avanzadas, aumento de la adopción de medicamentos de precisión, aumento de la prevalencia del cáncer y enfermedades crónicas, y fuerte apoyo regulatorio para terapias específicas.
- La región también se beneficia de marcos regulatorios favorables, el aumento de la adopción de tecnologías de imagen habilitadas para la IA, las sólidas capacidades de investigación farmacéutica y biotecnológica, y las crecientes inversiones en terapias específicas y desarrollo radiofármaco. El aumento de la demanda de diagnósticos basados en biomarcadores y estrategias de tratamiento personalizado sigue fortaleciendo la posición de liderazgo de América del Norte en el mercado mundial.
U.S. Companion Radiodiagnostics Market Insight
El mercado de radiodiagnósticos de compañía estadounidense está presenciando un fuerte crecimiento debido a la adopción creciente de medicamentos de precisión, imágenes moleculares y estrategias de tratamiento selectivas. La infraestructura sanitaria avanzada del país, el fuerte ecosistema farmacéutico y biotecnológico, y la creciente utilización de biomarcadores de imagen basados en PET están impulsando la demanda a través de la oncología y aplicaciones sanitarias personalizadas. Además, el aumento del apoyo reglamentario a los agentes de imágenes radiofarmacéuticas y las tecnologías de diagnóstico compañero está acelerando la adopción de mercado en hospitales, instituciones de investigación y empresas farmacéuticas.
Asia-Pacific Companion Radiodiagnostics Market Insight
Se espera que el mercado de radiodiagnósticos de Asia y el Pacífico experimente un rápido crecimiento, impulsado por el aumento de la prevalencia del cáncer, la ampliación de la infraestructura sanitaria y el aumento de las inversiones en medicinas de precisión en países como China, Japón y la India. La creciente adopción de PET, tecnologías radiofármacas y métodos de diagnóstico basados en biomarcadores está apoyando la demanda en hospitales, empresas farmacéuticas e institutos de investigación. Además, el aumento de las inversiones sanitarias, los avances tecnológicos y la expansión de iniciativas de medicina personalizada están acelerando la adopción de radiodiagnósticos acompañantes en toda la región.
Japón Companion Radiodiagnostics Market Insight
El mercado de radiodiagnósticos de Japón es testigo de un crecimiento constante debido al avanzado sistema de salud del país, el envejecimiento de la población y el creciente enfoque en la medicina de precisión y terapias innovadoras de cáncer. Los hospitales, las empresas farmacéuticas y los institutos de investigación están adoptando cada vez más imágenes moleculares, diagnósticos basados en PET y enfoques basados en biomarcadores para la selección de tratamientos y el monitoreo de enfermedades. Además, la creciente inversión en investigación radiofarmacéutica y teranóstica, junto con las sólidas capacidades tecnológicas de Japón, están contribuyendo aún más al desarrollo del mercado.
China Companion Radiodiagnostics Market Insight
El mercado de radiodiagnósticos compañero de China está creciendo rápidamente, impulsado por el aumento de la carga del cáncer, la expansión de programas de medicina de precisión y el aumento de las inversiones en infraestructura avanzada de diagnóstico de imagen. La creciente adopción de estrategias de diagnóstico por imágenes de PET, desarrollo radiofármaco y tratamiento basado en biomarcadores en los principales hospitales está impulsando significativamente la demanda de mercado. Además, las iniciativas gubernamentales que apoyan la modernización de la salud, el desarrollo innovador de drogas y la biotecnología nacional están fortaleciendo la adopción de radiodiagnósticos y posicionando a China como un mercado clave de crecimiento en la región.
U.K. Companion Radiodiagnostics Market Insight
El mercado de radiodiagnósticos de U.K. está experimentando un crecimiento constante, apoyado por la adopción creciente de oncología de precisión, tecnologías de imagen molecular y enfoques de salud personalizados. El fuerte ecosistema de investigación clínica del país, la infraestructura NHS y el enfoque creciente en las decisiones de tratamiento impulsado por biomarcadores contribuyen a una mayor implementación de soluciones avanzadas de diagnóstico. Además, el aumento de las inversiones en investigación radiofarmacéutica, medicina genómica y tecnologías de imagen habilitadas para la IA está mejorando las capacidades de diagnóstico y apoyando la expansión del mercado.
Alemania Companion Radiodiagnostics Market Insight
El mercado de radiodiagnósticos de Alemania se está expandiendo constantemente debido a la infraestructura sanitaria avanzada del país, la industria farmacéutica fuerte y la adopción creciente de tecnologías de imagen molecular. Los hospitales, las organizaciones de investigación y las empresas de biotecnología utilizan cada vez más diagnósticos basados en PET, biomarcadores de imágenes y soluciones de medicina de precisión, en particular para aplicaciones oncológicas. Las inversiones continuas en investigación radiofarmacéutica, salud digital y medicina personalizada, junto con las sólidas capacidades de investigación clínica de Alemania, están impulsando el crecimiento del mercado.
¿Cuáles son las mejores empresas del mercado de radiodiagnósticos Companion
La industria radiodiagnóstica compañera está dirigida principalmente por empresas bien establecidas, incluyendo:
- GE HealthCare(U.S.)
- Siemens Healthineers AG(Alemania)
- Lantheus(U.S.)
- Bracco(Italia)
- Novartis AG(Suiza)
- Bayer AG (Alemania)
- Cardinal Health, Inc.
- Thermo Fisher Scientific Inc. (U.S.)
- Danaher Corporation (Estados Unidos)
- Revvity, Inc. (U.S.)
- Telix Pharmaceuticals Limited (Australia)
- Eckert " Ziegler SE (Alemania)
- Jubilant Radiopharma (U.S.)
- RadioMedix, Inc. (U.S.)
- IONETIX Corporation (U.S.)
- NTP Radioisotopes SOC Ltd (Sudáfrica)
- Koninklijke Philips N.V. (Países Bajos)
- Hologic, Inc. (U.S.)
- United Imaging Healthcare Co., Ltd.
- ESAOTE S.p.A. (Italia)
¿Cuáles son los últimos desarrollos en el mercado de radiodiagnósticos Companion
- En junio de 2025, GE HealthCare anunció que la FDA estadounidense había aprobado una etiqueta actualizada para Vizamyl (inyección Flutemetamol F 18), ampliando sus aplicaciones de imagen PET para la detección de beta-amiloide. La etiqueta actualizada introdujo la evaluación cuantitativa de la carga amiloidea y permitió a los clínicos monitorear la respuesta del paciente a terapias antiamiloideas, apoyando un diagnóstico más preciso, selección de tratamiento y monitoreo de terapia para la enfermedad de Alzheimer. Este desarrollo fortalece el papel de los radiodiagnósticos acompañantes basados en PET en la atención neurológica personalizada.
- En febrero de 2025, GE HealthCare anunció que los primeros pacientes estadounidenses habían recibido dosis de Flyrcado (inyección Flurpiridaz F 18), su radiotratador PET aprobado por la FDA para imágenes de perfusión miocárdica. El radiotracer fue introducido en los centros de diagnóstico de imágenes de primer nivel para apoyar la detección de enfermedades coronarias y proporcionar a los médicos una opción de imagen PET lista para usar. El desarrollo amplía la aplicación de imágenes moleculares más allá de la oncología al diagnóstico de enfermedades cardiovasculares.
- En diciembre de 2024, Siemens Healthineers completó la adquisición de Advanced Accelerator Applications Molecular Imaging de Novartis, ampliando su red de fabricación y distribución radiofarmacéutica PET en Europa. La adquisición agregó sitios de fabricación y fortaleció las capacidades de los médicos de Siemens en la radiofarmacéutica de diagnóstico para la imagen de PET, apoyando aplicaciones en cáncer, enfermedades cardiovasculares y trastornos neurológicos. El desarrollo también fortalece la infraestructura necesaria para la medicina personalizada y teranóstica basada en radiofarmacéutica.
- En septiembre de 2022, GE HealthCare y Lantheus anunciaron resultados positivos de la fase III para la detección de enfermedades coronarias por flurpiridaz F 18 PET. El estudio encontró sus puntos finales coprimarios para la sensibilidad y la especificidad y demostró mayor eficacia diagnóstica en comparación con la perfusión miocárdica SPECT. El desarrollo apoyó el continuo avance de los radiodiagnósticos cardíacos basados en PET y amplió el potencial uso de imágenes moleculares para la evaluación de enfermedades cardiovasculares.
- En marzo de 2022, Novartis anunció la aprobación de la FDA de Pluvicto como la primera radioligand terapia dirigida para el cáncer progresivo de próstata resistente a la castración metastásica, junto con la aprobación del agente de diagnóstico complementario de imagen Locametz. Locametz permite la identificación de PET de lesiones positivas de PSMA y ayuda a identificar pacientes que pueden ser elegibles para el tratamiento de radioligand dirigida por PSMA. Este desarrollo marcó un avance importante en los radiodiagnósticos acompañantes vinculando directamente la selección de pacientes moleculares basados en imágenes con terapia radiofarmacéutica dirigida
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











