


Global Industrial DeNOx Systems Market segmentation, By Type (Selective Catalytic Reduction (SCR), Selective Non-Catalytic Reduction (SNCR), Hybrid DeNOx Systems, and Others), By Application (Power Plants, Gas Turbines, Waste Incineration Plants, FCC Units in Refineries, Cement Plants, Steel Mills, Calcination Plants, Othertric Acid
¿Cuál es la tasa de tamaño y crecimiento del mercado de sistemas industriales DeNOx
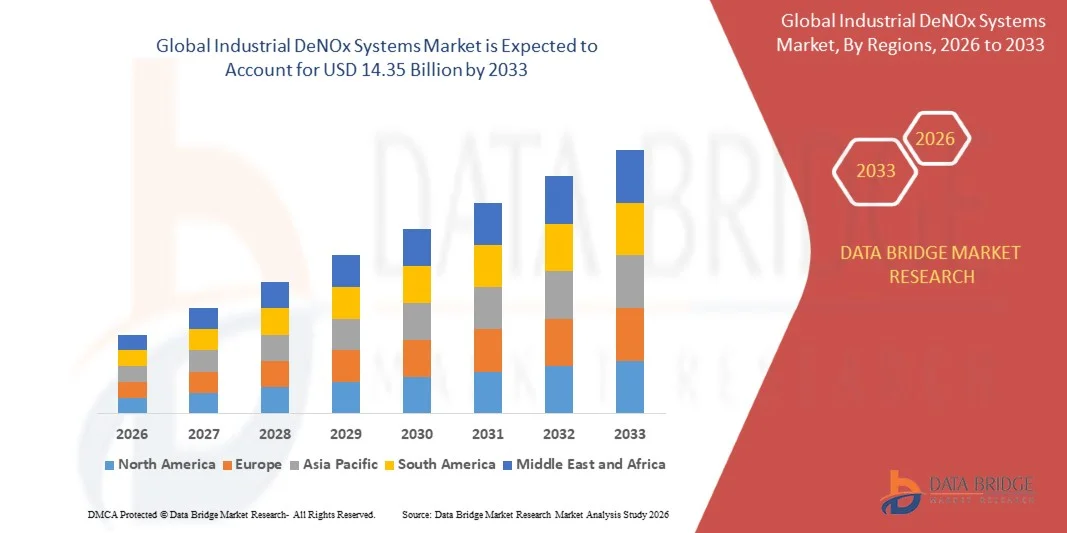
- Según el análisis de Data Bridge Market Research, el mercado Industrial DeNOx Systems fue valorado enUSD 8.05 billion in 2025y se prevé que alcance14.35 millones de dólares en 2033, creciendo en unCAGR of 7.49% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por la creciente demanda de soluciones eficaces de control de emisiones de óxido de nitrógeno (NOx) a través de centrales eléctricas,calderas industriales, turbinas de gas, plantas de cemento, refinerías, instalaciones de acero, plantas de incineración de desechos y otras operaciones industriales de gran densidad de emisiones, junto con la implementación de estrictas regulaciones ambientales e inversiones crecientes en infraestructura industrial de control de emisiones.
- El creciente énfasis en la reducción de las emisiones de NOx, la mejora de la eficiencia de la combustión y el cumplimiento de normas cada vez más estrictas de calidad del aire es alentar a los operadores industriales a adoptar tecnologías avanzadas de DeNOx. Las innovaciones en la reducción catalítica selectiva (SCR), la reducción selectiva no catalítica (SNCR), los sistemas híbridos de DeNOx, los catalizadores de alta eficiencia, los sistemas de inyección de amoníaco y urea, y las tecnologías automatizadas de vigilancia de las emisiones se están integrando cada vez más en las instalaciones industriales nuevas y existentes, apoyando un mejor control de las emisiones, el cumplimiento reglamentario y la eficiencia operacional.
Tamaño del mercado
- Valor mundial del mercado (2025): 8.05 dólares
- Valor de mercado esperado (2033): USD 14.35 millones
- CAGR prefabricado (2026–2033): 7.49%
- Región dirigente en 2025: Asia-Pacífico
- Región de crecimiento más rápida: Oriente Medio y África
¿Cuáles son los principales Takeaways del Mercado Industrial de Sistemas DeNOx
- Asia-Pacífico dominaba el mercado industrial de sistemas de denox con la mayor cuota de ingresos del 40.2% en 2025, apoyado por la rápida industrialización, la expansión de la capacidad de generación de energía, la producción de cemento y acero en gran escala, las inversiones de refinería y la creciente implementación de sistemas de control de emisiones de NOx en China, India, Japón y Corea del Sur.
- Se espera que América del Norte sea la región de más rápido crecimiento en una CAGR de 6,4% de 2026 a 2033, impulsada por estrictas regulaciones de emisiones de NOx, sustitución de equipos de control de emisiones de envejecimiento, aumento de la actividad de reacondicionamiento a través de las instalaciones eléctricas e industriales, y continua inversión en sistemas de SCR de alta eficiencia. Esta perspectiva de crecimiento regional es coherente con las fuentes que identifican a América del Norte como un importante mercado establecido de DeNOx, mientras que Asia-Pacífico se beneficia de una expansión industrial más rápida.
- La reducción catalítica selectiva (SCR) dominó el mercado de sistemas de denox industrial con una cuota de ingresos del 61,8% en 2025, con el apoyo de su alta eficiencia de recuperación de NOx, aplicación establecida a través de grandes fuentes de combustión y adopción crecientegeneración de energía, cemento, refinería, química y otras instalaciones industriales. Las fuentes independientes de mercado también identifican sistemáticamente al SCR como la tecnología líder.
- Se prevé que la reducción catalítica selectiva (SCR) sea el segmento de tecnología de mayor crecimiento en un CAGR de 6,2% de 2026 a 2033, impulsado por límites de emisión cada vez más estrictos, la demanda de mayor eficiencia en la recuperación de NOx, el desarrollo de catalizadores avanzados y el aumento de los requisitos de reacondicionamiento en las instalaciones industriales existentes.
- Las utilidades dominaron el segmento de aplicación con una cuota de ingresos del 57,9% en 2025, respaldada por el amplio despliegue de sistemas DeNOx en centrales eléctricas de carbón y gas, normas estrictas de emisiones y la necesidad de mantener el cumplimiento en instalaciones de combustión a gran escala. La investigación publicada del mercado identifica igualmente a los servicios públicos como la categoría de aplicación más grande.
- Se espera que las aplicaciones industriales estén entre las categorías de aplicaciones de mayor crecimiento en una CAGR de 6,0% de 2026 a 2033, impulsadas por el aumento de la adopción de DeNOx a través de plantas de cemento, refinerías, instalaciones químicas, molinos de acero, calderas industriales, instalaciones de residuos a energía y otras operaciones de fabricación de gran densidad de emisiones.
Report Scope and Industrial DeNOx Systems Market Segmentation
|
Atributos |
Industrial DeNOx Systems Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado industrial de sistemas DeNOx
- Aumentar la adopción de sistemas avanzados de reducción catalítica selectiva (SCR) y reducción selectiva no catalítica (SNCR) está apoyando una mayor eficiencia de reducción de NOx a través de la generación de energía, cemento, acero, químico,gestión de desechos, y otras aplicaciones industriales. Los sistemas SCR están cada vez más integrados con configuraciones optimizadas de catalizadores, controles de inyección reactivos y una mejor vigilancia de procesos para mantener una reducción estable de NOx en condiciones de funcionamiento variables.
- Por ejemplo, Marzo 2026, Environmental Energy Services (EES) anunció que su plataforma DeNOx SCR de próxima generación estaba alcanzando el rendimiento de sub-2 ppm NOx para turbinas de ciclo simple, motores IC y sistemas energéticos industriales, destacando el creciente desarrollo de tecnologías de control NOx de alta eficiencia para aplicaciones industriales distribuidas.
- Aumentar el desarrollo de formulaciones avanzadas de catalizadores y tecnologías SCR de baja temperatura está apoyando las aplicaciones DeNOx, donde las temperaturas de gases de flujo, las limitaciones espaciales y los requisitos de reacondicionamiento restringen el uso de sistemas convencionales de alta temperatura. Las tecnologías de catalizadores de baja temperatura están ganando atención en hornos de cemento y otros procesos industriales.
- Por ejemplo, Septiembre 2026, DAQI Tecnología destacó la tecnología SCR de baja temperatura para aplicaciones de horno de cemento, donde las temperaturas de gas de flujo después de la recuperación de calor y el tratamiento de aguas abajo pueden caer a unos 150°C o menos, creando demanda de catalizadores diseñados para condiciones de funcionamiento de menor temperatura.
- Los sistemas Industrial DeNOx están incorporando cada vez más controles continuos de emisiones, dosificación automatizada, diagnóstico remoto y procesos digitales. Estas tecnologías apoyan el monitoreo en tiempo real de concentraciones de NOx, dosificación de amoníaco, rendimiento catalizador y condiciones de funcionamiento del sistema, ayudando a los operadores industriales a mantener el cumplimiento de las emisiones y optimizar el consumo de reactivos.
- Por ejemplo, junio 2026, iFactory destacó el uso de análisis continuos para sistemas SCR y SNCR para monitorear salud de catalizadores, inyección de reactivos, perfiles de temperatura y cumplimiento de emisiones en generación de energía, fabricación de cemento, calderas industriales y aplicaciones de procesamiento químico.
- La creciente adopción de sistemas modulares y orientados a la adaptación DeNOx está apoyando las mejoras de las instalaciones industriales existentes sin requerir la sustitución completa de equipo de combustión o proceso. Las soluciones de reacondicionamiento son cada vez más relevantes, ya que los operadores buscan cumplir límites más estrictos de NOx al controlar el gasto de capital y el tiempo de inactividad de las plantas.
¿Cuáles son los controladores clave del mercado industrial de sistemas DeNOx
- Las regulaciones ambientales cada vez más estrictas y los límites de emisión de NOx están impulsando instalaciones industriales para instalar, actualizar y reequilibrar sistemas DeNOx a través de la generación de energía, cemento, química, acero, petróleo y gas, y instalaciones de tratamiento de residuos.
- Por ejemplo, febrero de 2025, Damen Shipyards Group completó la instalación de cinco sistemas SCR en el transportista offshore Nexus de Van Oord, con los sistemas que reducen las emisiones de NOx del buque hasta un 80%, demostrando la continua adopción de la tecnología SCR donde se aplican requisitos de emisiones estrictas.
- El aumento de la industrialización y la expansión de la fabricación de gran densidad de energía están apoyando la demanda de tecnologías de control de emisiones NOx. Los sistemas DeNOx permiten a las instalaciones industriales reducir las emisiones de óxido de nitrógeno generadas durante la combustión y los procesos industriales, al tiempo que apoyan el cumplimiento de los requisitos ambientales aplicables.
- Por ejemplo, el proyecto China Steel Corporation de Fuel Tech combina SNCR y SCR en el conducto con tecnologías de control de combustión para abordar las emisiones de NOx de una caldera que opera con carbón, gas de horno de coque y gas de horno de explosión, demostrando la demanda de soluciones integradas DeNOx en la producción de acero intensivo en energía.
- El aumento de la inversión en modernización y reacondicionamiento de activos industriales y de generación de energía envejece la demanda de servicios de SCR, SNCR, sustitución de catalizadores, mejoras del sistema, vigilancia y ingeniería. La actividad de readaptación es particularmente importante cuando las instalaciones existentes necesitan satisfacer requisitos de emisión más estrictos sin modificaciones extensas al proceso de producción subyacente.
- Por ejemplo, febrero de 2025, ENGIE Laborelec informó de soluciones de limpieza y actualización de SCR diseñadas para abordar el enchufe de catalizadores, aumentos de presión, menor rendimiento de catalizador y mayor consumo de amoníaco en aplicaciones como carbón, residuos, vidrio y aceite, destacando la importancia de los servicios de reacondicionamiento y mantenimiento en las instalaciones existentes de DeNOx.
- La creciente demanda de reducción eficiente de NOx en los procesos de generación de energía y combustión industrial está apoyando el despliegue de configuraciones SCR, SNCR y DeNOx híbrido. Los sistemas combinados son especialmente pertinentes cuando una sola tecnología de control NOx no puede alcanzar sistemáticamente los niveles de emisión necesarios.
- Por ejemplo, en agosto de 2026, un proyecto DeNOx de horno rotatorio describió la combinación de SNCR con base en urea y SCR de temperatura media baja para una aplicación industrial de litio-batería-materiales, demostrando el uso de tecnologías combinadas para lograr una mayor reducción general de NOx mientras se adaptan las limitaciones de temperatura del proceso.
- El creciente interés en la eficiencia operacional y los costos del ciclo de vida es alentar a los operadores industriales a adoptar catalizadores avanzados, dosificación automática de reactivos, monitoreo continuo y mantenimiento predictivo. Estas tecnologías pueden apoyar un menor consumo de reactivos, una mejor utilización de catalizadores, un menor tiempo de inactividad no planificado y un rendimiento de emisiones más coherente.
¿Qué factores están desafiando el crecimiento del mercado industrial de sistemas DeNOx
- Los elevados costos iniciales de instalación y mantenimiento siguen siendo un reto importante, en particular para las instalaciones industriales más pequeñas. Los sistemas SCR requieren inversión en reactores, catalizadores, equipos de manipulación de reactivos, sistemas de inyección, controles, instalación e integración con la infraestructura vegetal existente.
- Por ejemplo, los proyectos de reacondicionamiento pueden requerir modificaciones estructurales, cambios en los conductos, mejoras en la distribución de flujo, instrumentación e integración del sistema de control, aumentando la complejidad de la ingeniería y las necesidades de capital asociadas con la mejora de las instalaciones industriales existentes.
- El consumo de sustitución y reactivos de catalizador puede aumentar los costos operativos de los sistemas DeNOx. La degradación catalítica, el envenenamiento, el enchufe, la exposición térmica y el cambio de las condiciones del gas de la gripe pueden afectar el rendimiento de conversión de NOx y requerir inspección periódica, limpieza, regeneración, sustitución o optimización del sistema.
- Por ejemplo, ENGIE Laborelec identifica el enchufe de catalizadores como un reto recurrente de SCR porque puede aumentar la caída de presión, los costos de catalizador, los requerimientos de outage y el consumo de amoníaco, alentando a los operadores a invertir en soluciones de limpieza de catalizadores, rediseño y mantenimiento.
- Gestionar el deslizamiento de amoníaco al alcanzar la conversión de NOx sigue siendo un reto técnico para los sistemas SCR y SNCR. La dosificación excesiva de reactivos puede mejorar la reducción de NOx pero puede aumentar el amoníaco no reaccionado, que requiere una dosis exacta, monitoreo, gestión de catalizadores y control de procesos.
- Por ejemplo, Febrero 2025, China Steel Corporation de Fuel Tech retrofit combinado SNCR, SCR en el conducto, quemadores de bajo cero y aire sobre fuego, lo que ilustra la necesidad de coordinar múltiples tecnologías de control de NOx y sistemas de control al operar con diferentes fuentes de combustible industrial.
- Retrofitting DeNOx systems into existing industrial facilities can be technically complex because of limited installation space, existing ductwork, variable flue-gas temperatures, dust loading, corrosion considerations, pressure-loss constraints, and the need to minimize plant downtime.
- Por ejemplo, Septiembre 2026, DAQI La tecnología señaló que los proyectos de reacondicionamiento de horno de cemento pueden enfrentar bajas temperaturas de gases de flujo después de la recuperación de calor y el tratamiento de aguas abajo, creando un requisito para la selección de catalizadores SCR de baja temperatura o medidas adicionales de gestión térmica.
- La volatilidad en materiales catalizadores, reactivos, metales y otros componentes especializados puede crear retos de adquisición y cadena de suministro para fabricantes de sistemas y operadores industriales. Los largos plazos de ejecución para catalizadores y equipos especializados también pueden afectar los calendarios de proyectos y la planificación del mantenimiento.
- El equilibrio entre la eficiencia de reducción de NOx, el consumo reactivo, la pérdida de presión, la vida catalizadora, las necesidades de mantenimiento y el costo operativo general sigue siendo un reto importante de ingeniería. En consecuencia, los fabricantes y operadores industriales se centran cada vez más en catalizadores avanzados, inyección de reactivos optimizada, diseños modulares de retrofit, monitoreo continuo de emisiones y diagnósticos predictivos para mejorar el rendimiento del sistema DeNOx y la economía del ciclo de vida.
¿Cómo se aumenta el mercado industrial de sistemas DeNOx
El mercado de sistemas de denox industrial se segmenta por tipo, aplicación, servicio y usuario final.
- Por tipo
Sobre la base del tipo, el mercado industrial de sistemas DeNOx se segmenta en Selective Catalytic Reduction (SCR), Selective Non-Catalytic Reduction (SNCR), Hybrid DeNOx Systems, y otros. El segmento selectivo de reducción catalítica (SCR) dominó el mercado con un 61,8% de participación en 2025, apoyado por su alta eficiencia de eliminación de NOx y su despliegue generalizado en generación de energía, cemento, química, refinería y otras instalaciones industriales. Los sistemas SCR utilizan catalizadores y reactivos basados en amoníaco o urea para convertir NOx en nitrógeno y agua, haciéndolos adecuados para aplicaciones que requieren un control de emisiones estricto y un rendimiento operativo consistente. Fuentes industriales identifican igualmente a SCR como el segmento de tecnología líder en el mercado Industrial DeNOx Systems.
Se prevé que el segmento SCR será testigo de un fuerte crecimiento en una CAGR de 6,2% durante el período previsto, impulsado por normas de emisión cada vez más estrictas, modernización de las instalaciones industriales existentes y adopción creciente de tecnologías de reducción de NOx de alta eficiencia. El aumento del despliegue de sistemas avanzados de catalizadores, la inyección de reactivos optimizada, la vigilancia continua de las emisiones y las soluciones de reacondicionamiento del SCR está apoyando aún más el crecimiento del segmento.
- By Application
Sobre la base de la aplicación, el mercado industrial de sistemas DeNOx se segmenta en centrales eléctricas, turbinas de gas, plantas de incineración de residuos, refinerías, plantas de cemento, plantas de acero, plantas químicas y otras. El segmento Power Plants dominaba el mercado con una cuota de 44.6% en 2025, respaldada por las altas emisiones NOx generadas por la generación de energía térmica y el creciente requisito de sistemas de control de emisiones para cumplir con las regulaciones ambientales. Las centrales eléctricas requieren soluciones continuas y de alta eficiencia de reducción de NOx, en particular los sistemas SCR y SNCR, para controlar las emisiones de calderas, turbinas y otros equipos de combustión. La investigación industrial también identifica la generación de energía como una aplicación líder para Sistemas Industriales DeNOx.
Se prevé que el segmento de aplicaciones industriales será testigo de un fuerte crecimiento en una CAGR de 6,0% durante el período de previsión, impulsado por el aumento del despliegue de sistemas DeNOx a través de cemento, acero, química, refinería, incineración de desechos y otras industrias que requieren mucha energía. El aumento de la industrialización, la ampliación de la capacidad de fabricación y el endurecimiento de los límites de emisión son alentadores para que los operadores industriales instalen nuevos sistemas DeNOx y adapten la infraestructura existente de control de emisiones.
- Por Servicio
Sobre la base del servicio, el mercado industrial de sistemas DeNOx se segmenta en Nueva Instalación, Retrofit, Mantenimiento y Reparación, Vigilancia y Cumplimiento, y Otros. El segmento de Nueva Instalación dominó el mercado con una participación del 38,5% en 2025, apoyada por la instalación de nuevos sistemas DeNOx en plantas de energía de nueva construcción, instalaciones industriales, plantas de cemento, refinerías y otras instalaciones de gran intensidad de combustión. Las nuevas instalaciones permiten a los operadores integrar equipos de control de emisiones, sistemas reactivos, catalizadores, sistemas de control y tecnologías de monitoreo en diseños de instalaciones desde la etapa inicial de ingeniería.
Se prevé que el segmento Retrofit será testigo del crecimiento más rápido en una CAGR del 6,6% durante el período de previsión, impulsado por la modernización de las instalaciones industriales de envejecimiento, el endurecimiento de las regulaciones de emisiones, la sustitución de catalizadores y la necesidad de mejorar los sistemas de control existentes de NOx. Los proyectos de readaptación permiten a los operadores mejorar el rendimiento de las emisiones sin sustituir activos industriales enteros, apoyando la demanda de SCR, SNCR, sistemas híbridos, mejoras de control y soluciones avanzadas de monitoreo. Fuentes de la industria identifican los servicios de sustitución y reacondicionamiento como un componente importante del mercado de Sistemas y Servicios Industriales de DeNOx.
- Por Usuario final
Sobre la base del usuario final, el mercado de sistemas de denox industrial se segmenta en Utilities, Power Generation Companies, Chemical and Petrochemical Industries, Cement Manufacturers, Metal and Steel Industries, Waste Management Companies, and Other Industrial Facilities. El segmento Utilities dominaba el mercado con una participación del 57,9% en 2025, respaldada por el amplio despliegue de sistemas DeNOx en instalaciones de generación de energía a gran escala y grandes activos de combustión. Las utilidades operan equipos de alta capacidad durante períodos prolongados y, por lo tanto, requieren sistemas fiables de reducción de NOx para satisfacer los requisitos de emisión manteniendo al mismo tiempo operaciones estables de plantas.
Se prevé que el segmento de las empresas de generación de energía será testigo de un fuerte crecimiento durante el período previsto, impulsado por la modernización de los activos de energía térmica, el aumento de la inversión en tecnologías de control de emisiones y la sustitución o mejora de los sistemas de reducción de NOx envejecidos. La creciente adopción de soluciones avanzadas de SCR, SNCR, monitoreo continuo de emisiones, dosificación automatizada de reactivos y vigilancia del rendimiento digital está respaldando aún más la demanda en las instalaciones de generación de energía. Power generation remains a major end-use area for DeNOx technologies due to the significant NOx emissions associated with combustion-based electricity generation.
¿Qué región posee la mayor parte del mercado de sistemas industriales desintoxicación
- Asia-Pacífico dominó el mercado Industrial DeNOx Systems con la mayor cuota de ingresos del 40.2% en 2025, apoyado por la rápida industrialización, la capacidad de generación de energía a gran escala, la expansión de las industrias de cemento, acero, química y petroquímica, y el aumento de la inversión en tecnologías de control de emisiones industriales en China, India, Japón y Corea del Sur. Cross-source market research identifies Asia-Pacific as a leading regional market, while SCR-specific market data also places Asia-Pacific as the largest regional market.
- La región también se beneficia de iniciativas estrictas de control de la contaminación atmosférica, modernización de centrales térmicas, expansión de la producción industrial y adopción creciente de tecnologías SCR y SNCR. En China, la demanda de catalizadores de denitrificación está respaldada por requisitos de control de emisiones en las industrias de energía térmica y no eléctrica, incluyendo metalurgia, cemento, incineración de desechos, generación de energía de biomasa y generación de energía a gas.
U.S. Industrial DeNOx Systems Market Insight
El mercado de Sistemas DeNOx Industriales de los Estados Unidos está presenciando un crecimiento constante debido a los estrictos requisitos de control de emisiones de NOx, el funcionamiento continuo y la modernización de las instalaciones de energía térmica, y la adopción creciente de tecnologías avanzadas de control de emisiones a través de la generación de energía eléctrica y aplicaciones industriales. La Agencia de Protección Ambiental de EE.UU. informa de que los controles avanzados de post-combustión como SCR y SNCR se utilizan para controlar las emisiones de NOx bajo programas federales de contaminación del aire.
Asia-Pacific Industrial DeNOx Systems Market Insight
El mercado de DeNOx Industrial de Asia y el Pacífico está experimentando un fuerte crecimiento, impulsado por la rápida industrialización, la expansión de la demanda de electricidad, la generación de energía térmica a gran escala y el aumento de la inversión en sistemas de control de emisiones en China, India, Japón y Corea del Sur. La región representó el 40,2% del mercado mundial de Sistemas Industriales de DeNOx en 2025 sobre una base de trabajo de varios recursos. China representa un importante centro de demanda debido a su extensa energía térmica y base industrial, mientras que la creciente inversión en cemento, acero, química, petroquímica y servicios de tratamiento de residuos está creando demanda adicional para catalizadores de SCR, SNCR y denitrificación. La investigación actual del mercado también identifica a Asia-Pacífico como el mayor mercado regional de Sistemas y Servicios Industriales de DeNOx.
Japón Industrial DeNOx Systems Market Insight
El mercado Japón Industrial DeNOx Systems cuenta con el apoyo de estrictos requisitos ambientales, infraestructuras avanzadas de control de emisiones industriales y la continua modernización de la generación de energía eléctrica e instalaciones industriales. La demanda es apoyada por los sectores de potencia, química, acero, cemento y manufactura establecidos del país, donde se requiere un control eficiente de NOx para mantener el cumplimiento de las normas ambientales. El Japón también ha establecido conocimientos especializados en tecnología SCR, incluidas investigaciones y desarrollo relacionados con sistemas de reducción de NOx basados en catalizadores y amoníaco.
China Industrial DeNOx Systems Market Insight
El mercado de China Industrial DeNOx Systems se está expandiendo fuertemente, con el apoyo de una amplia generación de energía térmica, producción industrial a gran escala y requisitos cada vez más estrictos de control de emisiones. La demanda se extiende más allá de la energía térmica en metalurgia, cemento, incineración de residuos, generación de energía de biomasa, generación de energía a gas y aplicaciones petroquímicas. La perspectiva de catalizador de denitrificación 2025 de China identifica específicamente las industrias no eléctricas como la metalurgia y el cemento como áreas importantes para la actividad de reducción de emisiones, mientras que los requisitos de cumplimiento ambiental continuo están apoyando la demanda de tecnologías de denitrificación.
U.K. Industrial DeNOx Systems Market Insight
El mercado industrial de DeNOx Systems de U.K. está respaldado por estrictos requisitos ambientales, inversiones industriales de control de emisiones y modernización del poder, tratamiento de desechos, productos químicos y otras instalaciones de consumo intensivo de combustión. La demanda de sistemas de control de NOx está cada vez más asociada a la reducción eficiente de las emisiones, la vigilancia del cumplimiento y las mejoras en la infraestructura existente de control de las emisiones industriales. El mercado europeo más amplio también cuenta con el apoyo de la inversión continua en tecnologías avanzadas de control de emisiones industriales y procesos de producción de baja emisión.
Alemania Industrial DeNOx Systems Market Insight
El mercado de Alemania Industrial DeNOx Systems se está expandiendo constantemente debido a normas ambientales estrictas, una sólida base industrial y una inversión continua en tecnologías avanzadas de control de emisiones a través de industrias de cemento, química, potencia, fabricación y otras industrias de consumo intensivo de combustión. Los proveedores alemanes de tecnología industrial están implementando soluciones basadas en SCR adaptadas a las condiciones de proceso específicas de cada planta. Por ejemplo, Scheuch Industrial Solutions destaca los sistemas integrados de agotamiento industrial que combinan oxidación térmica regenerativa con SCR de bajo consumo para la reducción simultánea de NOx y contaminantes orgánicos.
¿Cuáles son las mejores empresas en el mercado industrial de sistemas DeNOx
La industria Industrial DeNOx Systems está dirigida principalmente por empresas bien establecidas, incluyendo:
- Johnson Matthey(U.K.)
- Cormetech(U.S.)
- Babcock & Wilcox Enterprises, Inc. (U.S.)
- Mitsubishi Heavy Industries, Ltd. (Japón)
- General Electric Company(U.S.)
- Doosan Enerbility Co., Ltd. (South Korea)
- ANDRITZ AG (Austria)
- FLSmidth " Co. A/S (Dinamarca)
- Fuel Tech, Inc. (U.S.)
- Haldor Topsoe A/S (Dinamarca)
- Dürr AG (Alemania)
- CECO Environmental Corp. (Estados Unidos)
- Thermax Limited (India)
- Envirotherm GmbH (Alemania)
- Hitachi, Ltd. (Japón)
- IHI Corporation (Japón)
- Kawasaki Heavy Industries, Ltd. (Japón)
- Doosan Lentjes GmbH (Alemania)
- RJM Corporation (Estados Unidos)
- SUEZ (Francia)
¿Cuáles son los últimos desarrollos en el mercado industrial de sistemas DeNOx
- En marzo de 2026, Environmental Energy Services (EES) anunció que su plataforma de próxima generación DeNOx Selective Catalytic Reduction (SCR) estaba logrando rendimiento de sub-2 ppm NOx para turbinas de ciclo simple, motores IC y sistemas de energía industrial. La tecnología está siendo posicionada para aplicaciones de energía industrial y distribuidas que enfrentan requisitos de emisión de NOx cada vez más estrictos, destacando el creciente desarrollo de sistemas DeNOx de alta eficiencia para instalaciones de energía industrial.
- En 2025, Denox Environmental & Technology Holdings informó de la continua demanda de catalizadores de DeNOx en los sectores industriales y de poder de China, con la industria de la energía que sigue siendo un mercado principal mientras que la demanda de coque de acero, alumina, generación de energía de biomasa, residuos a energía, cemento, vidrio y aplicaciones de fabricación de papel también apoyaron la adquisición de catalizadores. La empresa informó de que las líneas de producción de cemento recientemente construidas en Henan, Guangdong y otras regiones chinas estaban equipadas con instalaciones de denitrificación, lo que demuestra una creciente adopción de sistemas de control de NOx más allá de las aplicaciones convencionales de generación de energía.
- En julio de 2025, Beijing Denox Environmental Protection Technology anunció un contrato para suministrar catalizantes de panal de baja temperatura DeNOx para un horno de coque No 1 en Tanggang Meijin Coking, una subsidiaria del Grupo HBIS. El proyecto pone de relieve la creciente adopción de tecnologías especializadas de bajo rendimiento SCR en aplicaciones de acero y coqueproducción, donde las condiciones de proceso pueden diferir significativamente de los gases convencionales de flujo de planta de energía.
- En 2026, Scheuch Industrial Solutions destacó el despliegue de tecnologías de separación NOx basadas en SCR a través de aplicaciones de cemento-industria, incluyendo configuraciones de alta industria, semi-polvo y baja industria SCR. Las tecnologías están diseñadas para adaptarse a diferentes condiciones de gases de escape de horno de cemento, lo que demuestra una creciente demanda de soluciones de DeNOx específicas para aplicaciones y configuraciones avanzadas de catalizador en industrias de gran densidad energética.
- En febrero de 2026, EES mostró su tecnología SCR DeNOx de próxima generación para centros de datos y sistemas de energía industrial impulsados por AI, destacando aplicaciones para turbinas de ciclo simple, motores de combustión interna y hornos industriales. El desarrollo refleja la creciente demanda de tecnologías compactas y de alto rendimiento de control NOx, ya que la generación de energía distribuida y de respaldo se expande en todas las instalaciones industriales.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











