



Segmentación del mercado de dispositivos médicos en Oriente Medio y África, por producto (respiradores, espirómetros, concentradores de oxígeno, máquinas de anestesia y CPAP/BIPAP), modo (portátil, de sobremesa e independiente), aplicación (diagnóstica y terapéutica), centro (grande, pequeño y mediano), usuario final (hospital, centros de cirugía ambulatoria, clínicas especializadas, centros de atención a largo plazo, centros de rehabilitación y centros de atención domiciliaria), canal de distribución (venta directa y distribuidor externo): tendencias del sector y pronóstico hasta 2033.
¿Qué es este y África dispositivos médicos tamaño del mercado y tasa de crecimiento
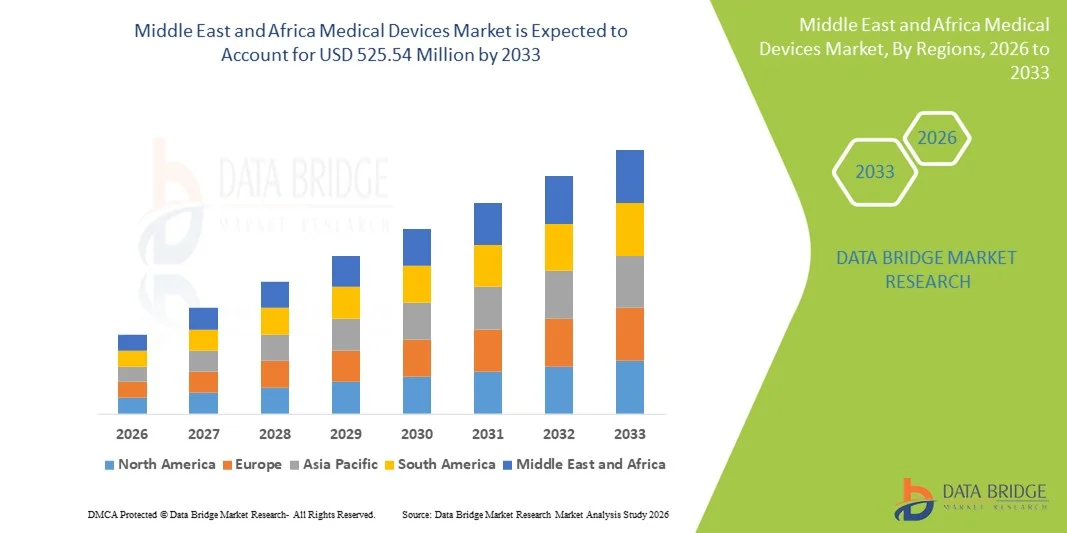
- Según el análisis del mercado de datos Bridge, el tamaño del mercado de los dispositivos médicos de Oriente Medio y África fue valoradoUSD 392,99 millones en 2025y se espera que alcanceUSD 525.54 million by 2033, aCAGR of 3.7%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por el aumento del gasto sanitario, la expansión de hospitales y clínicas, los avances tecnológicos en dispositivos diagnósticos y terapéuticos, y la creciente adopción de equipos médicos modernos para mejorar los resultados del tratamiento en los sistemas sanitarios desarrollados y emergentes de la región
- Además, las iniciativas gubernamentales de apoyo, la creciente prevalencia de enfermedades crónicas y la mayor demanda de tecnologías médicas avanzadas, eficientes y centradas en el paciente están impulsando la captación de dispositivos médicos como componentes esenciales de infraestructura sanitaria. Estos factores convergentes están acelerando las tasas de adopción regional e impulsando significativamente las perspectivas de crecimiento a largo plazo de la industria
Tamaño del mercado
- Medio Oriente y Valor del Mercado de África (2025): USD 392.99 billón
- Valor de mercado esperado (2033): USD 525.54 billón
- Predicción de CAGR (2026–2033): 3.7%
Medio Oriente y África Medical Devices Market Analysis
- Dispositivos médicos, incluidosventiladores, espirómetros,concentradores de oxígeno,máquinas de anestesia,y dispositivos CPAP/BIPAP, son componentes cada vez más vitales de la infraestructura sanitaria en el Medio Oriente y África debido a su papel en la mejora de los resultados de los pacientes, la mejora de la eficiencia operacional y la habilitación de opciones avanzadas de tratamiento tanto en entornos públicos como privados de salud
- La creciente demanda de dispositivos médicos se alimenta principalmente del aumento del gasto sanitario, la creciente prevalencia de enfermedades crónicas y respiratorias, los avances tecnológicos en el equipo médico y la adopción de soluciones sanitarias modernas en hospitales y clínicas
- Arabia Saudita dominó el mercado de dispositivos médicos del MEA con la mayor cuota de ingresos del 22,5% en 2025, caracterizada por una alta inversión sanitaria, infraestructura médica avanzada y fuertes iniciativas gubernamentales que promueven la salud digital e innovación médica
- Se espera que Nigeria sea el mercado de mayor crecimiento durante el período previsto debido a la ampliación del acceso a la atención de la salud, el aumento de las redes hospitalarias y clínicas y el aumento de la sensibilización y la adopción de dispositivos médicos avanzados
- El segmento de los Ventiladores dominaba el mercado de dispositivos médicos del MEA con una cuota de mercado del 28,8% en 2025, impulsada por el aumento de la demanda en hospitales y centros de atención, el aumento de la prevalencia de enfermedades respiratorias y la necesidad de soluciones de atención crítica tanto en los centros públicos como privados de salud.
Report Scope and Middle East and Africa Medical Devices Market Segmentation
|
Atributos |
Medio Oriente y África Medical Devices Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Oriente Medio y África
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuáles son las tendencias clave en el mercado de dispositivos médicos de Oriente Medio y África
Ampliación de las soluciones de control remoto y de hogares
- Una tendencia significativa y aceleradora en el mercado de dispositivos médicos del MEA es la creciente adopción de dispositivos médicos de atención domiciliaria como ventiladores portátiles, concentradores de oxígeno y sistemas CPAP/BIPAP, permitiendo a los pacientes recibir atención crítica fuera de los hospitales
- Por ejemplo, los concentradores portátiles de oxígeno de Invacare y Philips Respironic permiten a los pacientes con condiciones respiratorias crónicas gestionar la terapia en casa con movilidad y facilidad, reduciendo la dependencia de las visitas al hospital
- Las funciones de monitoreo remoto integradas en dispositivos médicos permiten el seguimiento en tiempo real de los datos de salud de los pacientes, alertas para lecturas anormales y conectividad telemedicina, mejora de la calidad de la atención y los resultados de los pacientes
- La integración de dispositivos médicos con aplicaciones móviles y plataformas en la nube facilita el monitoreo sin problemas por parte de los proveedores de atención médica, permitiendo intervenciones oportunas y ajustes de tratamiento a través de una interfaz centralizada
- Esta tendencia hacia soluciones sanitarias centradas en el paciente y conectadas está redefinindo fundamentalmente las expectativas para la prestación de servicios médicos, lo que hace que empresas como ResMed desarrollen dispositivos respiratorios avanzados con capacidad de monitoreo inteligente y acceso remoto
- La demanda de dispositivos médicos habilitados para el cuidado de la vivienda y conectados digitalmente está creciendo rápidamente en las zonas urbanas y rurales, ya que los pacientes y cuidadores priorizan cada vez más la conveniencia, la vigilancia continua y la reducción de la dependencia hospitalaria
- Está surgiendo la integración con analítica impulsada por AI para la atención de salud predictiva, permitiendo que los dispositivos pronosticen los eventos de salud de los pacientes y optimicen los horarios de tratamiento automáticamente
- Las asociaciones entre fabricantes de dispositivos y proveedores de telemedicina están aumentando, creando soluciones de atención remota de extremo a extremo que combinan diagnósticos, monitoreo e intervenciones terapéuticas
Medio Oriente y África Medical Devices Market Dynamics
Conductor
Aumento del gasto en salud y prevalencia de enfermedades crónicas
- La creciente inversión en infraestructura sanitaria, combinada con una creciente prevalencia de enfermedades crónicas respiratorias, cardíacas y relacionadas con el estilo de vida, es un factor importante para la demanda intensificada de los dispositivos médicos
- Por ejemplo, en marzo de 2025, Arabia Saudita anunció la ampliación de su programa nacional de atención a domicilio y telemedicina, con el objetivo de proporcionar dispositivos respiratorios y de vigilancia modernos a pacientes de zonas urbanas y remotas
- A medida que los pacientes y proveedores de atención médica buscan soluciones avanzadas para mejorar el diagnóstico, el tratamiento y la atención continua, dispositivos como ventiladores, espirómetros y máquinas de anestesia están ganando tracción en hospitales, clínicas y entornos de cuidado en casa
- Además, la creciente adopción de sistemas de salud digital y dispositivos médicos conectados está haciendo un seguimiento avanzado y soluciones terapéuticas integrales a los flujos de trabajo sanitarios modernos
- Las iniciativas gubernamentales, el aumento de la conciencia sobre la salud y el deseo de mejorar los resultados del tratamiento son factores clave que propician la adopción de dispositivos médicos, mientras que la disponibilidad de dispositivos portátiles y portátiles fáciles de utilizar contribuye aún más al crecimiento del mercado
- El aumento del turismo médico en los países del Golfo está impulsando la demanda de dispositivos diagnósticos y terapéuticos de alta calidad en hospitales privados y clínicas especializadas
- La ampliación de la cobertura de los seguros para el cuidado de los hogares y la gestión crónica de enfermedades está fomentando la adopción más amplia de dispositivos médicos portátiles y de control remoto
Restraint/Challenge
Cumplimiento de alto costo y regulación
- El elevado costo inicial de los dispositivos médicos avanzados y el complejo entorno regulatorio plantean retos importantes para una mayor penetración del mercado en el MEA
- Por ejemplo, dispositivos tales como ventiladores habilitados por AI y sistemas avanzados de CPAP/BIPAP a menudo requieren una inversión de capital significativa, lo que hace que sean menos accesibles para hospitales más pequeños o proveedores de atención médica conscientes del presupuesto
- El cumplimiento de las estrictas regulaciones y aprobaciones de dispositivos médicos en varios países aumenta los retrasos en el lanzamiento de productos y aumenta los costos operacionales para los fabricantes
- Si bien están surgiendo alternativas portátiles y asequibles, los dispositivos premium con funciones integradas de monitoreo, análisis y telesalud siguen teniendo etiquetas de precios más altas, limitando la adopción entre ciertos segmentos
- Superar estos desafíos mediante el diseño de dispositivos rentables, las vías regulatorias simplificadas y los programas de financiación para hospitales y proveedores de atención a domicilio serán cruciales para un crecimiento sostenido en el mercado de dispositivos médicos MEA
- Experiencia técnica limitada y capacitación para el personal sanitario en el uso de dispositivos médicos avanzados pueden retrasar la adopción en clínicas más pequeñas y zonas rurales
- Las perturbaciones de la cadena de suministro y la dependencia de las importaciones de dispositivos de alta tecnología pueden ocasionar retrasos y aumentar los costos, en particular en los países con infraestructura de fabricación local poco desarrollada
Medio Oriente y África Medical Devices Market Scope
El mercado se segmenta sobre la base del producto, modo, aplicación, instalación, usuario final y distribución
- Por producto
Sobre la base del producto, el mercado de dispositivos médicos MEA se segmenta en ventiladores, espirómetros, concentradores de oxígeno, máquinas anestesia y dispositivos CPAP/BIPAP. El segmento de ventilación dominó el mercado con la mayor cuota de ingresos del mercado del 28,8% en 2025, impulsada por la creciente prevalencia de enfermedades respiratorias, necesidades de atención crítica en los hospitales y la creciente demanda de soluciones de atención a domicilio. Los ventiladores son cruciales tanto para la UCI como para las aplicaciones de cuidado doméstico, proporcionando soporte respiratorio que salva vidas. El crecimiento del segmento está respaldado por iniciativas gubernamentales en los países del CCG para ampliar la infraestructura de atención crítica y por avances tecnológicos como ventiladores portátiles y habilitados por IA. Los hospitales priorizan a los ventiladores por su fiabilidad, escalabilidad e integración con sistemas de monitoreo. Además, el aumento de la conciencia entre los pacientes y los cuidadores respecto de la atención respiratoria crónica está aumentando la demanda en los entornos de atención de la casa.
Se prevé que el segmento CPAP/BIPAP sea testigo de la tasa de crecimiento más rápida del 9,8% entre 2026 y 2033, alimentada por una mayor conciencia de la apnea del sueño y otras condiciones respiratorias en las zonas urbanas y rurales. Estos dispositivos se adoptan cada vez más en los entornos de atención a domicilio debido a su portabilidad y facilidad de uso. La creciente adopción de la telemedicina permite el control remoto del uso del CPAP/BIPAP, fomentando tasas de adopción más elevadas. El segmento también se beneficia del aumento de las campañas de sensibilización sobre la salud y del apoyo de los planes de seguro que cubren las terapias respiratorias en el hogar. La innovación tecnológica continua en el diseño, la reducción del ruido y la comodidad del paciente está impulsando el crecimiento del mercado.
- Por Modo
Sobre la base del modo, el mercado se segmenta en dispositivos portátiles, portátiles y independientes. El modo portátil dominaba el mercado con una cuota de mercado del 31,2% en 2025, debido a la creciente adopción de dispositivos médicos de atención y a la creciente necesidad de movilidad de los pacientes. Dispositivos portátiles como ventiladores, concentradores de oxígeno y máquinas CPAP permiten a los pacientes gestionar condiciones crónicas en casa o durante el viaje. Los hospitales y centros de rehabilitación también utilizan dispositivos portátiles para traslado de pacientes y atención de emergencia. La comodidad, el diseño compacto y la facilidad de uso de dispositivos portátiles hacen que sean muy atractivos tanto en mercados desarrollados como emergentes de MEA. Los fabricantes se centran cada vez más en opciones ligeras y propulsadas por baterías para mejorar la accesibilidad. Además, los dispositivos portátiles se integran con sistemas de monitoreo remoto, permitiendo a los proveedores de atención médica seguir la salud de los pacientes en tiempo real.
Se espera que el modo de mesa sea testigo de la CAGR más rápida del 8,5% entre 2026 y 2033, impulsada por su uso generalizado en hospitales, clínicas especializadas y centros de diagnóstico. Los dispositivos de mesa ofrecen mayor precisión, durabilidad y funcionalidad en comparación con los dispositivos portátiles, haciéndolos ideales para aplicaciones diagnósticas y terapéuticas. El aumento de las inversiones en infraestructura hospitalaria, en particular en EAU y Arabia Saudita, están impulsando la demanda de estos dispositivos fiables y de alto rendimiento. Los dispositivos de mesa también sirven como unidades centrales para múltiples pacientes en centros de atención crítica o atención a domicilio, mejorando la eficiencia operacional. La innovación continua del producto y la integración con los sistemas hospitalarios de TI están apoyando aún más el crecimiento de este modo.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en dispositivos diagnósticos y terapéuticos. El segmento de aplicación terapéutica dominaba el mercado con una cuota de ingresos del 55% en 2025, impulsada por la creciente demanda de apoyo respiratorio, dispositivos de atención crítica y terapias de cuidado en casa. Los dispositivos terapéuticos como los ventiladores, las máquinas CPAP/BIPAP y los concentradores de oxígeno son esenciales para tratar las condiciones crónicas y agudas. Los hospitales, centros de rehabilitación y centros de atención a largo plazo son los principales usuarios finales de estos dispositivos. El aumento de la prevalencia de trastornos respiratorios, cardiacos y de sueño aumenta la demanda en las zonas urbanas y rurales. Los dispositivos terapéuticos también se benefician de los avances en el monitoreo y los diseños portátiles habilitados para la IA, haciéndolos más eficaces y accesibles. Los gobiernos de la región del Golfo están invirtiendo en ampliar la infraestructura de atención crítica y atención a domicilio, apoyando aún más este segmento.
Se espera que el segmento de aplicación diagnóstica sea testigo de la tasa de crecimiento más rápida del 10,2% entre 2026 y 2033, alimentada por el aumento de las inversiones en detección temprana de enfermedades y atención preventiva. Los dispositivos de diagnóstico, como espirometros y sistemas de monitoreo, se adoptan cada vez más en hospitales, clínicas y centros de atención para detectar las condiciones respiratorias y crónicas en etapas tempranas. El aumento de la conciencia sobre la atención preventiva y el aumento de la capacidad de diagnóstico en los hospitales privados son factores clave del crecimiento. La integración con la telemedicina y las plataformas de salud digital permite la recogida remota de datos y el monitoreo médico, mejorando el atractivo de los dispositivos de diagnóstico. La innovación tecnológica continua y las iniciativas gubernamentales que promueven la atención preventiva aceleran aún más la adopción.
- By Facility
Sobre la base de las instalaciones, el mercado se segmenta en grandes, medianas y pequeñas instalaciones sanitarias. El segmento de grandes instalaciones dominaba el mercado con una cuota de ingresos del 45% en 2025, debido a la alta adopción de dispositivos médicos avanzados en grandes hospitales, clínicas especializadas y centros de rehabilitación. Estas instalaciones cuentan con mejores presupuestos e infraestructura para incorporar cuidados críticos, diagnósticos y equipos terapéuticos. También priorizan la integración de dispositivos con la TI hospitalaria y los sistemas de monitoreo para mejorar la eficiencia operacional. Las grandes instalaciones de Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo cada vez más en la expansión de la UCI, salas de telemedicina y programas de dispositivos de atención domiciliaria. La escala de operaciones y la carga de pacientes en grandes hospitales también impulsa la demanda de dispositivos multifuncionales. Además, estas instalaciones a menudo adoptan dispositivos que cumplen con las normas internacionales, lo que aumenta aún más la adopción de dispositivos de alta gama.
Se espera que el segmento de las pequeñas instalaciones sea testigo de la CAGR más rápida del 9,5% entre 2026 y 2033, impulsada por el aumento de las inversiones en clínicas locales, centros quirúrgicos ambulatorios y centros de atención domiciliaria. Las pequeñas instalaciones están adoptando dispositivos portátiles y de mesa debido a la eficacia en función de los costos, la facilidad de uso y la flexibilidad. El aumento del acceso a la atención médica en las zonas rurales y las ciudades más pequeñas de África está impulsando la demanda de estas instalaciones. Los dispositivos asequibles y fáciles de mantener que soportan la telemedicina y el control remoto son muy preferidos. Los fabricantes están introduciendo dispositivos compactos y multifuncionales adecuados para pequeñas clínicas, acelerando aún más el crecimiento del mercado.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en hospitales, centros quirúrgicos ambulatorios, clínicas especializadas, centros de atención a largo plazo, centros de rehabilitación y centros de atención a domicilio. El segmento hospitalario dominó el mercado con una proporción del 50% en 2025, impulsado por un alto volumen de pacientes y la necesidad de atención crítica, diagnóstico y dispositivos terapéuticos. Los hospitales de los países del CCG están ampliando la capacidad de la UCI e invirtiendo en dispositivos respiratorios y anestesia avanzados. La integración con sistemas de salud digital, telemedicina e infraestructura de TI hospitalaria aumenta aún más la demanda. Los hospitales también se centran en dispositivos multifuncionales que sirven diversas aplicaciones y tipos de pacientes. Los programas gubernamentales de salud y las iniciativas de turismo médico aumentan la adopción en hospitales de alta gama. La mejora continua de la infraestructura médica garantiza una demanda sostenida.
Se espera que el segmento de la atención en el hogar sea testigo de la tasa de crecimiento más rápida del 12% entre 2026 y 2033, alimentada por el aumento de la prevalencia de las condiciones respiratorias y cardíacas crónicas, el aumento de la conciencia del paciente y la adopción de dispositivos portátiles. Las soluciones de cuidado en el hogar como dispositivos CPAP/BIPAP, ventiladores portátiles y concentradores de oxígeno permiten a los pacientes gestionar la terapia en el hogar con movilidad y facilidad. Las plataformas de telesalud y el monitoreo remoto mejoran la adopción, permitiendo a los proveedores de atención médica seguir el progreso de los pacientes. La cobertura de seguros para los dispositivos de atención a domicilio se está expandiendo, y los programas gubernamentales que apoyan la gestión crónica de enfermedades aceleran aún más el crecimiento. La comodidad, la comodidad del paciente y la eficacia en función de los costos de los ajustes del cuidado de la casa lo convierten en un segmento de crecimiento atractivo.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en ventas directas y distribuidores de terceros. El segmento de ventas directas dominaba el mercado con una proporción del 60% en 2025, impulsado por fuertes relaciones entre fabricantes y grandes hospitales, clínicas especializadas y proveedores de servicios de atención. Las ventas directas permiten soluciones personalizadas, soporte técnico y formación de dispositivos para el personal sanitario. Las empresas de países del CCG y Sudáfrica aprovechan las ventas directas para penetrar en hospitales de alta gama y grandes instalaciones sanitarias. Las ventas directas también garantizan una adopción más rápida de nuevas tecnologías y ofrecen oportunidades para contratos de servicios después de las ventas. Los fabricantes prefieren este canal para dispositivos de alto valor como ventiladores, máquinas anestesia y dispositivos CPAP/BIPAP. La relación directa también ayuda en el cumplimiento regulatorio y la instalación más rápida.
Se espera que el segmento de distribuidores de terceros sea testigo de la CAGR más rápida del 11% entre 2026 y 2033, alimentada por el aumento de la adopción de dispositivos en clínicas más pequeñas, centros de atención en el hogar y regiones rurales. Los distribuidores proporcionan soluciones más amplias, eficaces en función de los costos y apoyo a la cadena de suministro, lo que hace que los dispositivos sean accesibles en zonas remotas o insuficientemente conservadas. La distribución de terceros permite que los fabricantes se centren en el desarrollo de productos mientras aprovechan las redes de distribuidores para ventas y servicios. El crecimiento en África y los mercados emergentes del MEA es impulsado por estrategias de penetración dirigidas por distribuidores. El aumento de la demanda de dispositivos portátiles y de mesa en pequeñas instalaciones también apoya el rápido crecimiento de este segmento.
Medio Oriente y África Medical Devices Market Regional Analysis
- Arabia Saudita dominó el mercado de dispositivos médicos del MEA con la mayor cuota de ingresos del 22,5% en 2025, caracterizada por una alta inversión sanitaria, infraestructura médica avanzada y fuertes iniciativas gubernamentales que promueven la salud digital e innovación médica
- Los proveedores de atención médica y los pacientes de la región valoran cada vez más dispositivos diagnósticos y terapéuticos de alta calidad, soluciones avanzadas de atención a domicilio e integración con plataformas de telemedicina, que mejoran los resultados de los pacientes y la eficiencia operacional en hospitales, centros de rehabilitación y entornos de atención a domicilio
- Esta adopción generalizada se ve respaldada por el aumento del gasto sanitario, una población tecnológica en centros urbanos, el aumento de la prevalencia de enfermedades crónicas y respiratorias, y el aumento del turismo médico en los países del Golfo, estableciendo dispositivos médicos como soluciones esenciales para la atención de salud moderna en instalaciones públicas y privadas
The Saudi Arabia Medical Devices Market Insight
El mercado de dispositivos médicos de Arabia Saudita capturó la mayor cuota de ingresos del 22,5% en 2025, alimentada por importantes inversiones gubernamentales en infraestructura sanitaria, expansiones hospitalarias y programas de atención a domicilio. Los proveedores de atención médica están priorizando cada vez más dispositivos diagnósticos y terapéuticos avanzados para mejorar los resultados del paciente y la eficiencia operativa. La creciente adopción de telemedicina, ventiladores portátiles y concentradores de oxígeno está impulsando la demanda. Además, las iniciativas para promover el turismo médico y los servicios especializados de atención de la salud están acelerando aún más el crecimiento del mercado, mientras que los avances tecnológicos en los sistemas de vigilancia habilitados por la AI y los dispositivos de atención crítica refuerzan el liderazgo del país en el MEA.
UAE Medical Devices Market Insight
Se prevé que el mercado de dispositivos médicos de los Emiratos Árabes Unidos se expandirá en un CAGR sustancial durante todo el período previsto, impulsado principalmente por un alto gasto en atención médica, una creciente red hospitalaria privada y una mayor adopción de soluciones inteligentes para el cuidado de la vivienda. La urbanización, junto con las crecientes enfermedades crónicas y relacionadas con el estilo de vida, fomenta el uso de dispositivos médicos avanzados. Los consumidores y proveedores de atención médica valoran la comodidad, calidad y fiabilidad, especialmente en ventiladores portátiles, dispositivos CPAP/BIPAP y sistemas de monitoreo. Las iniciativas gubernamentales que apoyan la salud digital, la telemedicina y el turismo médico están estimulando aún más la adopción en entornos residenciales y comerciales de salud.
Nigeria Medical Devices Market Insight
Se prevé que el mercado de dispositivos médicos de Nigeria crecerá en una CAGR notable durante el período previsto, impulsado por la ampliación del acceso a la atención médica, el aumento de las redes hospitalarias y clínicas y el aumento de la prevalencia de enfermedades respiratorias y crónicas. Los dispositivos portátiles y de mesa se adoptan cada vez más en zonas urbanas y semiurbanas para aplicaciones diagnósticas y terapéuticas. Además, las campañas de sensibilización sobre soluciones preventivas y de atención en el hogar alientan a los pacientes a invertir en dispositivos de vigilancia y respiratorios. Se espera que Nigeria siga apoyando el crecimiento del mercado, junto con programas financiados por donantes y asociaciones con fabricantes internacionales.
South Africa Medical Devices Market Insight
Se espera que el mercado de dispositivos médicos de Sudáfrica se amplíe en un CAGR considerable durante el período previsto, alimentado por sistemas privados de atención de la salud bien establecidos, una inversión creciente en hospitales y clínicas especializadas y una demanda creciente de equipo médico avanzado. Los hospitales y centros de rehabilitación están adoptando dispositivos diagnósticos y terapéuticos de alta gama, mientras que la adopción en el hogar está aumentando para la gestión crónica de enfermedades. La integración con las plataformas de telemedicina y los sistemas electrónicos de registro de salud es cada vez más frecuente, promoviendo la eficiencia operacional y el monitoreo de pacientes. Además, el aumento de la conciencia de los trastornos respiratorios, cardíacos y del sueño está impulsando la captación de dispositivos como ventiladores, máquinas CPAP/BIPAP y concentradores de oxígeno.
Medio Oriente y África Medical Devices Market Share
La industria de dispositivos médicos de Oriente Medio y África está dirigida principalmente por empresas bien establecidas, entre ellas:
- Medtronic (Irlanda)
- GE HealthCare (Estados Unidos)
- Koninklijke Philips N.V. (Países Bajos)
- Siemens Healthineers AG (Alemania)
- Johnson & Johnson Services, Inc. (Estados Unidos)
- Abbott (U.S.)
- Stryker (Estados Unidos)
- B. Braun SE (Alemania)
- F. Hoffmann-La Roche Ltd (Suiza)
- Getinge AB (Suecia)
- Drägerwerk AG " Co. KGaA (Alemania)
- Boston Scientific Corporation (Estados Unidos)
- BD (U.S.)
- Zimmer Biomet.
- Fresenius Medical Care AG " Co. KGaA (Alemania)
- PureHealth (UAE)
- East African Medical Vitals Limited (Uganda)
- Cordis (U.S.)
- Al Faisaliah Medical Systems (Arabia Saudita)
¿Cuáles son los avances recientes en Oriente Medio y el mercado de dispositivos médicos de África
- En marzo de 2025, Medtronic anunció una asociación estratégica con Methinks AI para integrar el triaje radiológico impulsado por AI para el cuidado de accidentes cerebrovasculares en el Oriente Medio, África, Türkiye y Europa Central y Este, con el objetivo de mejorar las vías de evaluación y tratamiento de los primeros accidentes cerebrovasculares en los hospitales
- En enero de 2025, Royal Philips presentó innovaciones impulsadas por IA en diagnóstico, monitoreo de pacientes y tratamiento en la salud árabe 2025, incluyendo alianzas y soluciones avanzadas de tele-ultrasound para ampliar el acceso a la salud y mejorar el apoyo a decisiones clínicas en MEA
- En octubre de 2024, Philips introdujo innovaciones tecnológicas de salud de vanguardia en Global Health Exhibition 2024 en Riyadh, incluyendo conectividad avanzada eICU, sistemas de imagen y ultrasonido mejorados por AI y soluciones clínicas de próxima generación alineadas con los objetivos de transformación sanitaria de Arabia Saudita Visión 2030
- En febrero de 2024, Philips y Malaffi (Abu Dhabi Health Data Services) ampliaron su asociación en Arab Health 2024 para establecer estándares globales para el intercambio de imágenes médicas sin costuras utilizando Philips’ Image Exchange Solution, mejorando significativamente la interoperabilidad radiológica y el intercambio de datos en las instalaciones sanitarias de la UAE
- En enero de 2023, United Imaging anunció múltiples asociaciones y el despliegue de sistemas de imágenes médicas de última generación en Oriente Medio y África en Salud Árabe 2023, incluyendo escáneres de alta resolución PET/MR, sistemas avanzados de TC y RM y unidades móviles de RD, al tiempo que firma acuerdos estratégicos para instalar estas tecnologías en hospitales e instalaciones de investigación
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











