


Segmentación del Mercado de Pagos Digitales de América del Norte, Oferta (Solutions, Services), Modelo de Implementación (On Premises, Cloud), Tamaño de la Organización (Large Enterprises, Small & Medium Enterprises (SMEs)), Modo de Pago (Cartas de Pago, Punto de Venta, Interface de Pagos Unificados (UPI), Pago Móvil, Pago en Línea), Modo de Uso (Mobile Application, Desktop/Web Browser)
¿Cuál es la tasa de tamaño y crecimiento del mercado de pago digital
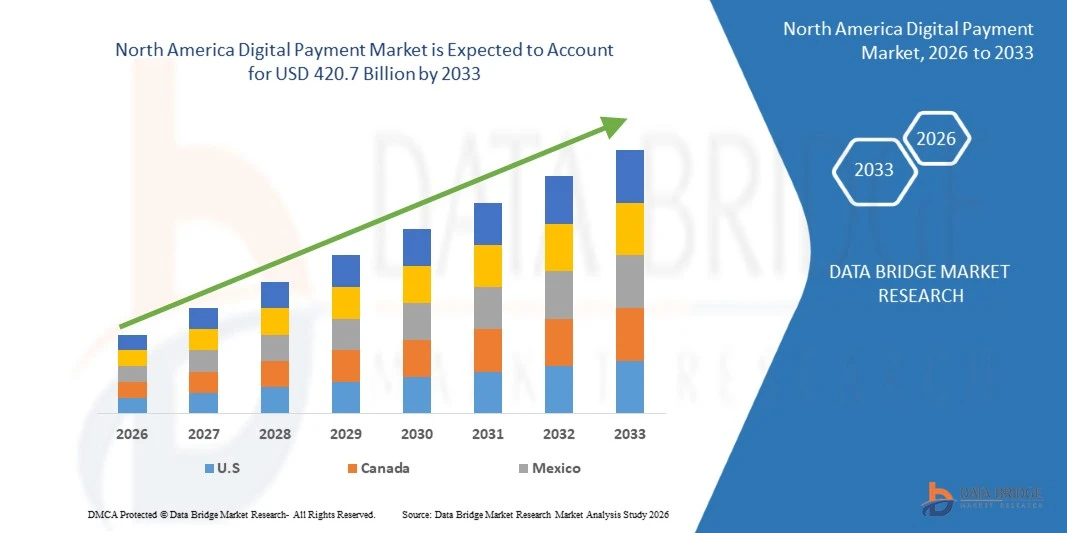
- Según el análisis del mercado, el Mercado de Pago Digital de América del Norte fue valoradoUSD 102.54 billion in 2025y se prevé que alcanceUSD 420.7 billion by 2033, creciendo en unCAGR of 19.30% from 2026 to 2033.
- El mercado es testigo del crecimiento impulsado por el aumento de la penetración de los teléfonos inteligentes, la ampliación de las actividades de comercio electrónico, el aumento de la preferencia de los consumidores por las transacciones sin efectivo y la creciente adopción decarteras móvilesy soluciones de pago sin contacto. Los pagos digitales son utilizados cada vez más por consumidores, minoristas, instituciones financieras y empresas porque permiten transacciones convenientes, rápidas y seguras en los canales en línea y fuera de línea.
- La expansión de las inversiones en tecnologías de pago, ciberseguridad, detección de fraudes e infraestructura de pago en tiempo real está apoyando aún más la expansión del mercado. Además, la creciente adopción de aplicaciones bancarias digitales, de pago por pares y portones de pago integrados está fortaleciendo la demanda en toda la región.
Tamaño del mercado
- Valor de mercado (2025): 102,54 millones de dólares
- Valor de mercado esperado (2033): USD 420,7 mil millones
- CAGR prefabricado (2026–2033): 19,30%
- Estado líder en 2025: Estados Unidos
- Estado de cultivo más rápido: México
¿Cuáles son los principales Takeaways del Mercado de Pago Digital
- Estados Unidos cuenta con 78,0% de cuota de mercado en 2025, respaldada por infraestructura de pago avanzada, adopción generalizada de comercio electrónico y fuerte uso de carteras digitales.
- Se supone que México crece en una CAGR de 21.5% de 2026 a 2033, impulsada por la expansión fintech, la penetración creciente de los smartphones y la adopción creciente de pagos electrónicos.
- Las carteras digitales se contabilizan en el mercado 32,0% en 2025, con el apoyo de transacciones sin contacto, compras móviles y experiencias de pago convenientes.
- Se supone que los pagos móviles crecen en un CAGR de 22,0% de 2026 a 2033, impulsado por el uso de teléfonos inteligentes, las transacciones basadas en aplicaciones y la integración con los servicios bancarios digitales.
- Se supone que los pagos de comercio electrónico tienen una cuota de mercado del 38,0% en 2025, respaldada por la expansión minorista en línea, los servicios de suscripción y el aumento de la preferencia de los consumidores por el pago sin efectivo.
- Los pagos de empresa a consumidor (B2C) se contabilizan en 2025 una cuota de mercado del 45,0%, impulsada por compras en línea, transacciones minoristas y aceptación de pagos digitales entre comerciantes.
- Las soluciones de pago en tiempo real van a crecer en un CAGR del 20,0% de 2026 a 2033, apoyado por la demanda de transferencias de fondos más rápidas, asentamientos instantáneos y una mejor eficiencia de transacción.
Report Scope Digital Payment Market Segmentation
|
Atributos |
Mercado de Pago Digital Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de pago digital
- Aumentar la preferencia de los consumidores por transacciones convenientes, seguras y rápidas está surgiendo como una tendencia clave en el mercado de pago digital de América del Norte. Los proveedores de pagos están ampliando la funcionalidad de cartera digital y la aceptación de pagos sin contacto en tiendas minoristas, restaurantes, transporte público y plataformas en línea. La integración con teléfonos inteligentes, dispositivos portátiles y aplicaciones bancarias está mejorando aún más la comodidad de transacción y apoyando la adopción de pago sin efectivo.
- El aumento de las inversiones en la infraestructura de pago instantáneo y las plataformas bancarias digitales están apoyando transferencias de fondos más rápidas y una mayor eficiencia de las transacciones en los Estados Unidos, Canadá y México. Empresas y consumidores están adoptando cada vez más soluciones de pago electrónicas para pagos de facturas, transferencias entre pares y transacciones comerciales. Estos acontecimientos son alentadoras instituciones financieras y proveedores de servicios de pago para mejorar la velocidad de pago, la accesibilidad y la interoperabilidad.
- Para Instance, en septiembre de 2025, los Servicios Financieros de Reserva Federal anunciaron que el límite de transacción de FedNow Service aumentaría de USD 1 millón a USD 10 millones, a partir de noviembre de 2025, en respuesta a la creciente demanda comercial. Este desarrollo pone de relieve el creciente papel de los pagos instantáneos en el apoyo a las transacciones comerciales de alto valor y la mejora de la eficiencia de los pagos en todo el ecosistema de pagos digitales norteamericanos.
- El aumento de los volúmenes de transacciones digitales aumenta la importancia de la ciberseguridad, la detección del fraude, la tokenización y la autenticación biométrica. Los proveedores de pagos y las instituciones financieras están fortaleciendo la verificación de identidad y la vigilancia de las transacciones para proteger la información financiera delicada, reducir las transacciones no autorizadas y mantener la confianza de los consumidores.
¿Cuáles son los controladores clave del mercado de pago digital
- Aumentar la demanda de los consumidores de métodos de pago convenientes, rápidos y seguros está surgiendo como un motor clave del mercado de pago digital de América del Norte. Los consumidores utilizan cada vez más carteras digitales, tarjetas sin contacto, aplicaciones bancarias móviles y portales de pago online para compras diarias. La adopción generalizada de teléfonos inteligentes y la creciente preferencia por las experiencias de checkout sin costuras son más alentadoras el uso de los pagos digitales en el comercio minorista, el transporte, la hospitalidad y el comercio electrónico.
- La continua expansión de las tiendas en línea, servicios basados en suscripción y plataformas digitales de venta minorista está apoyando la demanda de soluciones de pago electrónicas en los Estados Unidos, Canadá y México. Los minoristas están integrando carteras digitales, portales de pago y opciones de checkout de un clic para mejorar la comodidad del cliente y reducir la fricción de transacción. La integración de los sistemas de pago en línea y en la tienda está fortaleciendo aún más el papel de los pagos digitales en el comercio moderno.
- Por ejemplo, el 20 de julio de 2023, la Reserva Federal lanzó el servicio FedNow, permitiendo a los bancos participantes y los sindicatos de crédito en los Estados Unidos proporcionar pagos instantáneos durante todo el año. El servicio apoya transferencias de fondos más rápidas y ayuda a los consumidores y empresas a acceder con mayor rapidez a los fondos, destacando el papel de la infraestructura de pago moderna en la promoción del mercado de pagos digitales de América del Norte
- La innovación tecnológica financiera, los servicios de pago instantáneo y las plataformas bancarias digitales están acelerando la adopción de transacciones electrónicas en toda América del Norte. Las empresas están adoptando cada vez más procesos automatizados de pago, transferencias entre homólogos y soluciones de pago integradas para mejorar la eficiencia de las transacciones y la gestión de las corrientes de efectivo. Además, la creciente disponibilidad de servicios de pago digital está apoyando el acceso entre consumidores y pequeñas empresas que buscan alternativas a los métodos tradicionales de pago.
¿Qué factores están afectando el crecimiento del mercado de pago digital
- El aumento de las transacciones digitales está aumentando la exposición a phishing, toma de cuenta, robo de identidad, fraude no presente y pagos no autorizados. Los proveedores de pagos están invirtiendo en detección de fraude, encriptación, tokenización y autenticación multifactorial para proteger la información del consumidor y mantener la confianza. Equilibrar la seguridad más fuerte con una experiencia de checkout suave sigue siendo un reto clave.
- Los proveedores de pagos digitales deben gestionar información financiera y personal confidencial y cumplir con la privacidad aplicable, la protección del consumidor y los reglamentos financieros en los Estados Unidos, Canadá y México. Las diferencias en los requisitos reglamentarios en esos países pueden aumentar los costos de cumplimiento y crear complejidad operacional para las plataformas de pago que operan a través de las fronteras.
- Los comerciantes y empresas más pequeños pueden enfrentar costos asociados con terminales de pago, integración de software, tasas de procesamiento de transacciones, sistemas de ciberseguridad y mantenimiento continuo. La integración de las soluciones de pago digitales con los sistemas bancarios existentes, los programas de contabilidad y las plataformas minoristas también puede requerir conocimientos técnicos e inversiones.
- Por ejemplo, el 8 de septiembre de 2025, el Banco del Canadá comenzó a supervisar a los proveedores de servicios de pago en virtud de la Ley de actividades de pago al por menor, con requisitos relativos a la gestión operacional del riesgo, la respuesta a incidentes y la salvaguardia de los fondos de usuario final. Esto ilustra la creciente importancia del cumplimiento reglamentario y la resiliencia operacional para los proveedores de pagos digitales.
- Las transacciones internacionales entre los Estados Unidos, el Canadá y México pueden entrañar tasas de conversión de divisas, diferentes sistemas de liquidación, retrasos de procesamiento y requisitos de cumplimiento. Estos factores pueden aumentar los costos de transacción para empresas y consumidores y crear retos para los proveedores de pagos que buscan ofrecer servicios transfronterizos sin problemas.
¿Cómo se aumenta el mercado de pago digital
El mercado se segmenta sobre la base de la oferta, modelo de implementación, tamaño de organización, modo de pago, modo de uso, tecnología, caso de uso y usuario final.
- Ofreciendo
Sobre la base de la oferta, el Mercado de Pago Digital de América del Norte se segmenta en soluciones y servicios. El segmento de soluciones cuenta con una cuota de mercado de 64.00% en 2025, respaldada por la demanda de portales de pago, plataformas de procesamiento de transacciones, carteras digitales y sistemas de prevención del fraude.
Se prevé que el segmento de servicios crecerá en una CAGR de 18,20% de 2026 a 2033, impulsada por la creciente demanda de integración de pagos, consultoría, apoyo técnico y servicios de pago gestionados.
- By Deployment Model
Sobre la base del modelo de implementación, el mercado se segmenta en locales y nube. El segmento de la nube cuenta con una cuota de mercado de 62.00% en 2025, respaldada por escalabilidad, accesibilidad remota y menores requisitos de infraestructura.
Se proyecta que el segmento de la nube crecerá en un CAGR de 21.00% de 2026 a 2033, impulsado por la adopción creciente de plataformas de pago nativas de la nube, soluciones de software como servicio y procesamiento de transacciones en tiempo real.
- Por tamaño de organización
Sobre la base del tamaño de la organización, el mercado se divide en grandes empresas y pequeñas y medianas empresas. El segmento de grandes empresas cuenta con una cuota de mercado de 61.00% en 2025, con el apoyo de grandes volúmenes de transacciones, infraestructura digital establecida e inversiones en sistemas de pago integrados.
Se proyecta que el segmento de las PYMEs crezca en una CAGR de 20,50% de 2026 a 2033, impulsada por la adopción creciente de portales de pago asequibles, terminales de pago móviles y soluciones de facturación digital.
- Por modo de pago
Sobre la base del modo de pago, el mercado se segmenta en tarjetas de pago, punto de venta (POS), Servicios de Interfaz de Pagos Unificados (UPI), pago móvil y pago en línea. El segmento de tarjetas de pago se contabiliza 29.00% de cuota de mercado en 2025, con el apoyo de la aceptación generalizada de tarjetas de crédito y las redes de tarjetas de débito establecidas.
Se proyecta que el segmento de pago móvil crecerá en un CAGR de 22.00% de 2026 a 2033, impulsado por la penetración de smartphones, carteras digitales, transacciones sin contacto y pagos en aplicación.
- Por modo de uso
Sobre la base del modo de uso, el mercado se segmenta en la aplicación móvil y el navegador de escritorio/web. El segmento de aplicación móvil cuenta con 58.00% de cuota de mercado en 2025, con el apoyo de uso generalizado de teléfonos inteligentes, adopción bancaria móvil y operaciones prácticas basadas en aplicaciones.
Se proyecta que el segmento de aplicación móvil crecerá en un CAGR de 21.80% de 2026 a 2033, impulsado por la integración de la cartera digital, la autenticación biométrica y el aumento de la preferencia de los consumidores por las experiencias de pago móviles.
- By Technology
Sobre la base de la tecnología, el mercado se segmenta en la interfaz de programación de aplicaciones (API), análisis de datos y aprendizaje automático (ML), tecnología de ledger digital (DLT), inteligencia artificial (AI) e Internet de las cosas (IoT), y autenticación biométrica. El segmento API cuenta con 28.00% de cuota de mercado en 2025, respaldada por la integración entre los portales de pago, las plataformas bancarias, los sistemas mercantiles y las aplicaciones financieras.
Se proyecta que el segmento AI e IoT crecerá en un CAGR de 23,00% de 2026 a 2033, impulsado por detección inteligente de fraude, monitoreo automatizado de transacciones y experiencias de pago conectadas.
- Por caso de uso
Sobre la base del caso de uso, el mercado se segmenta en persona a persona (P2P/C2C), comerciante/negocios y pagos gubernamentales. El segmento mercante/negocios se contabiliza en 2025 una cuota de mercado de 52.00%, con el apoyo de transacciones minoristas, compras de comercio electrónico, facturación digital y procesamiento de pagos comerciales.
Se prevé que el segmento de pago de persona a persona crezca en un CAGR de 21.00% de 2026 a 2033, impulsado por transferencias entre pares, pagos de gastos compartidos y la creciente adopción de solicitudes de pago digitales instantáneas.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en comerciales y consumidores. El segmento comercial cuenta con 56.00% de cuota de mercado en 2025, con el apoyo de la adopción creciente de soluciones de pago digitales entre minoristas, empresas de comercio electrónico, proveedores de servicios y otras empresas.
Se prevé que el segmento de consumo crezca en una CAGR de 20.00% de 2026 a 2033, impulsada por el aumento del uso de carteras digitales, pagos sin contacto, aplicaciones bancarias móviles y plataformas comerciales en línea.
¿Qué región posee la mayor parte del mercado de pago digital
- EE.UU. dominaba el mercado de pago digital de América del Norte en 2025, con una hipotética cuota de mercado de 78.00%, apoyada por infraestructura financiera avanzada, uso generalizado de tarjetas de crédito y débito, alta penetración del comercio electrónico y fuerte adopción de carteras digitales. Las redes de pago establecidas por el país y el ecosistema tecnológico siguen apoyando los volúmenes de transacciones digitales en los sectores minorista, bancario y empresarial.
- La creciente penetración de los teléfonos inteligentes, la expansión de los servicios de fintech y la creciente aceptación de los pagos electrónicos entre consumidores y comerciantes. También se espera que la creciente actividad de comercio electrónico, la adopción bancaria móvil e iniciativas para ampliar la inclusión financiera apoyen el desarrollo del mercado en todo el país.
U.S. Digital Payment Market Insight
El mercado de pagos digitales de los Estados Unidos es testigo de un fuerte crecimiento, impulsado por la adopción generalizada de teléfonos inteligentes, el aumento de la actividad de comercio electrónico y la creciente preferencia de los consumidores por las transacciones sin efectivo. El creciente uso de carteras digitales, tarjetas sin contacto, aplicaciones bancarias móviles y portales de pago online está apoyando la expansión del mercado en las industrias minorista, bancaria y de servicios. Las inversiones en seguridad de pagos, prevención del fraude y tecnologías de transacción en tiempo real están fortaleciendo aún más la adopción. Además, la expansión de las empresas fintech y la integración de las soluciones de pago digitales en las plataformas empresariales están mejorando la comodidad de las transacciones y apoyando el cambio hacia pagos sin efectivo.
Mexico Digital Payment Market Insight
El mercado de pagos digitales de México está presenciando un crecimiento significativo, impulsado por el aumento de la penetración de los teléfonos inteligentes, la ampliación de las actividades de comercio electrónico y la adopción creciente de transacciones sin efectivo. La creciente innovación fintech, los servicios de banca móvil y el uso de billeteras digitales están mejorando el acceso a soluciones de pago electrónicas entre consumidores y empresas. Las iniciativas gubernamentales que promueven la inclusión financiera y la formalización de las actividades económicas están apoyando aún más el desarrollo del mercado. Además, la expansión de los servicios de venta al por menor en línea, sistemas de pago sin contacto y transferencia en tiempo real está fortaleciendo la adopción de pagos digitales. Sin embargo, los riesgos de seguridad cibernética, el acceso financiero limitado en algunas zonas rurales y las preocupaciones relativas al fraude digital siguen siendo problemas fundamentales.
Canadá Digital Payment Market Insight
El mercado de pagos digitales del Canadá está experimentando un crecimiento impulsado por el aumento de la actividad de comercio electrónico, la creciente penetración de los teléfonos inteligentes y la creciente preferencia de los consumidores por las transacciones sin efectivo. La adopción generalizada de tarjetas sin contacto, carteras móviles y plataformas bancarias online está apoyando el uso de los pagos digitales en los sectores minorista, hospitalidad, transporte y otros sectores comerciales. Las inversiones en seguridad de pagos, procesamiento de transacciones en tiempo real e innovación de fintech están fortaleciendo aún más el desarrollo del mercado. Además, la expansión de los servicios bancarios digitales y la demanda de experiencias de pago convenientes, seguras y sin fisuras alientan a las empresas y consumidores a adoptar soluciones de pago digitales avanzadas en todo el Canadá.
¿Cuáles son las mejores empresas en el mercado de pagos digitales
La industria del mercado de pagos digital está dirigida principalmente por empresas bien establecidas, incluyendo:
- ACI Worldwide(U.S.)
- PayPal, Inc.(U.S.)
- Novatti GroupLtd (Australia)
- Global Payments Inc.(U.S.)
- Visa(U.S.)
- Stripe, Inc. (Irlanda)
- Google, LLC (U.S.)
- Finastra.
- SAMSUNG (Corea del Sur)
- Amazon Web Services, Inc. (U.S.)
- Financial Software & Systems Pvt. Ltd. (U.S.)
- Aurus Inc. (U.S.)
- Adyen (Países Bajos)
- Apple Inc. (Estados Unidos)
- Fiserv, Inc. (U.S.)
- WEX Inc. (U.S.)
- tarjeta electrónica (U.S.)
- Mastercard.
¿Cuáles son los últimos avances en el mercado de pagos digitales
- En junio de 2026, Elavon anunció la ampliación de su plataforma de pagos All-In-One en toda América del Norte, integrando el procesamiento de pagos con software de negocios y operaciones para el comercio en tienda, móvil y en línea. La iniciativa tiene como objetivo simplificar la gestión de pagos para comerciantes a través de retail, hospitalidad y salud.
- En agosto de 2026, Mastercard completó su adquisición de BVNK para fortalecer las conexiones entre las redes de pago tradicionales y la infraestructura de establos. La transacción tiene por objeto apoyar pagos transfronterizos de negocios, pagos, liquidación y operaciones de tesorería utilizando monedas digitales.
- En febrero de 2026, JDE Los resultados reportados de Peet FY2025 muestran un crecimiento de ventas orgánicas del 15,3%, impulsado por el crecimiento de precios a pesar de un descenso de volumen/mix. El anuncio destacó su estrategia dirigida por la marca y propuso la adquisición por Keurig Dr Pepper. Refleja la demanda más amplia del mercado del café, pero no detalla un nuevo producto no-dairy.
- En septiembre de 2026, Checkout.com anunció nuevas capacidades de pago para comerciantes norteamericanos, incluyendo adquisición directa, pagos, emisión y servicios para plataformas de software y marketplaces. La expansión está diseñada para ayudar a las empresas a gestionar las operaciones de pago y apoyar el crecimiento en el mercado estadounidense.
- En abril de 2026, Mastercard y Corpay ampliaron su asociación para proporcionar a las instituciones financieras nuevas soluciones de pago corporativo transfronterizas. Mastercard también anunció una inversión de USD 300 millones en el negocio transfronterizo de Corpay, apoyando transferencias internacionales, programas de tarjetas virtuales y servicios de pago de negocios.
- En marzo de 2025, Finastra e i2c anunciaron una asociación para proporcionar la emisión de tarjetas de débito y las capacidades de pago digitales a bancos norteamericanos y sindicatos de crédito. La colaboración permite a las instituciones financieras participantes ofrecer carteras digitales como Apple Pay, Google Pay y Samsung Pay a través de la tecnología integrada de procesamiento de tarjetas.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO DE PAGOS DIGITALES DE AMÉRICA DEL NORTE
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL MERCADO DE PAGOS DIGITALES DE AMÉRICA DEL NORTE
2.2.1 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.2.2 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.2.3 GUÍA DE MERCADO
2.2.4 ANÁLISIS DE LA CUOTA DE MERCADO DE LA EMPRESA
2.2.5 MODELADO MULTIVARIADO
2.2.6 ANÁLISIS DE ARRIBA A ABAJO
2.2.7 NORMAS DE MEDICIÓN
2.2.8 ANÁLISIS DE PARTICIPACIÓN DE PROVEEDORES
2.2.9 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.2.10 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.3 MERCADO DE PAGOS DIGITALES DE AMÉRICA DEL NORTE: RESUMEN DE LA INVESTIGACIÓN
2.4 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 LAS CINCO FUERZAS DE PORTERS
5.2 NORMAS REGULADORAS
5.3 TENDENCIAS TECNOLÓGICAS
5.3.1 INTERFAZ DE PROGRAMACIÓN DE APLICACIONES (API)
5.3.2 ANÁLISIS DE DATOS Y ML
5.3.3 TECNOLOGÍA DE CONTABILIDAD DIGITAL (DLT)
5.3.4 IA e IoT
5.3.5 AUTENTICACIÓN BIOMÉTRICA
5.4 ANÁLISIS DE LA CADENA DE VALOR
5.5 ANÁLISIS DE PATENTES
5.6 INICIATIVAS ESTRATÉGICAS CLAVE
5.7 CASOS DE USO
5.8 ANÁLISIS COMPARITIVO DE EMPRESAS
6 MERCADO DE PAGOS DIGITALES DE AMÉRICA DEL NORTE, AL OFRECER
6.1 INFORMACIÓN GENERAL
6.2 SOLUCIÓN
6.2.1 PASARELA DE PAGO
6.2.2 PROCESAMIENTO DE PAGOS
6.2.3 SEGURIDAD DE PAGOS Y GESTIÓN DEL FRAUDE
6.2.4 SOLUCIONES DE BILLETERA DE PAGO
6.2.5 GESTIÓN DEL RIESGO DE TRANSACCIONES
6.2.6 SOLUCIONES POS
6.2.7 OTROS
6.3 SERVICIOS
6.3.1 SERVICIOS ADMINISTRADOS
6.3.2 SERVICIOS PROFESIONALES
6.3.2.1. FORMACIÓN Y CONSULTORÍA
6.3.2.2. IMPLEMENTACIÓN E INTEGRACIÓN
6.3.2.3. SOPORTE Y MANTENIMIENTO
7 MERCADO DE PAGOS DIGITALES DE AMÉRICA DEL NORTE, POR MODELO DE IMPLEMENTACIÓN
7.1 INFORMACIÓN GENERAL
7.2 EN LAS INSTALACIONES
7.3 NUBE
8 MERCADO DE PAGOS DIGITALES DE AMÉRICA DEL NORTE, POR MODO DE PAGO
8.1 INFORMACIÓN GENERAL
8.2 TARJETA DE PAGO
8.2.1 TARJETA DE DÉBITO
8.2.2 TARJETA DE CRÉDITO
8.2.3 TARJETA DE CARGO
8.2.4 TARJETA DE FLOTA
8.2.5 TARJETA DE REGALO
8.2.6 TARJETA DE TIENDA
8.3 PUNTO DE VENTA
8.3.1 PAGO SIN CONTACTO
8.3.2 PAGO POR CONTACTO
8.4 SERVICIO DE INTERFAZ DE PAGOS UNIFICADOS (UPI)
8.4.1 MODO INDEPENDIENTE
8.4.2 MODO INCORPORADO
8.5 PAGO MÓVIL
8.5.1 BILLETERA MÓVIL
8.5.1.1. ABRIR BILLETERA
8.5.1.2. BILLETERA CERRADA
8.5.1.3. BILLETERA SEMI CERRADA
8.5.2 DINERO MÓVIL
8.6 PAGO EN LÍNEA
8.6.1 MONEDAS DIGITALES
8.6.2 BANCA EN LÍNEA
8.6.2.1. TRANSFERENCIA DE FONDOS
8.6.2.1.1. TRANSFERENCIA ELECTRÓNICA NACIONAL DE FONDOS (NEFT)
8.6.2.1.2. SERVICIO DE PAGO INMEDIATO (IMPS)
8.6.2.1.3. LIQUIDACIÓN BRUTA EN TIEMPO REAL (LBTR)
8.6.2.1.4. SISTEMA DE COMPENSACIÓN ELECTRÓNICA (ECS)
8.6.2.2. SERVICIO DE PAGO DE FACTURAS
8.6.2.3. PASE DE FERROCARRIL
8.6.2.4. RECARGA DE TELÉFONO PREPAGO
8.6.3 BILLETERAS DIGITALES
8.6.4 TARJETAS PREPAGO
8.6.5 OTROS
9 MERCADO DE PAGOS DIGITALES DE AMÉRICA DEL NORTE, POR MODO DE USO
9.1 INFORMACIÓN GENERAL
9.2 APLICACIÓN MÓVIL
9.3 ESCRITORIO/NAVEGADOR WEB
10 MERCADO DE PAGOS DIGITALES DE AMÉRICA DEL NORTE, POR TAMAÑO DE LA ORGANIZACIÓN
10.1 INFORMACIÓN GENERAL
10.2 ORGANIZACIONES PEQUEÑAS Y MEDIANAS
10.3 GRAN ORGANIZACIÓN
11 MERCADO DE PAGOS DIGITALES DE AMÉRICA DEL NORTE, POR CASO DE USO
11.1 INFORMACIÓN GENERAL
11.2 PERSONA (P/C)
11.3 COMERCIANTE/NEGOCIO
11.4 GOBIERNO
12 MERCADO DE PAGOS DIGITALES DE AMÉRICA DEL NORTE, POR TIPO DE TRANSACCIÓN
12.1 INFORMACIÓN GENERAL
12.2 DOMÉSTICO
12.3 TRANSFRONTERA
13 MERCADO DE PAGOS DIGITALES DE AMÉRICA DEL NORTE, POR USUARIO FINAL
13.1 DESCRIPCIÓN GENERAL
13.2 COMERCIAL
13.2.1 BANCA, SERVICIOS FINANCIEROS Y SEGUROS (BFSI)
13.2.1.1. AL OFRECER
13.2.1.1.1. SOLUCIONES
13.2.1.1.2. SERVICIOS
13.2.1.2. POR MODO DE PAGO
13.2.1.2.1. TARJETA DE PAGO
13.2.1.2.2. PUNTO DE VENTA
13.2.1.2.3. SERVICIO DE INTERFAZ DE PAGOS UNIFICADOS (UPI)
13.2.1.2.4. PAGO MÓVIL
13.2.1.2.5. PAGO EN LÍNEA
13.2.2 ATENCIÓN SANITARIA
13.2.2.1. AL OFRECER
13.2.2.1.1. SOLUCIONES
13.2.2.1.2. SERVICIOS
13.2.2.2. POR MODO DE PAGO
13.2.2.2.1. TARJETA DE PAGO
13.2.2.2.2. PUNTO DE VENTA
13.2.2.2.3. SERVICIO DE INTERFAZ DE PAGOS UNIFICADOS (UPI)
13.2.2.2.4. PAGO MÓVIL
13.2.2.2.5. PAGO EN LÍNEA
13.2.3 TI Y TELECOMUNICACIONES
13.2.3.1. AL OFRECER
13.2.3.1.1. SOLUCIONES
13.2.3.1.2. SERVICIOS
13.2.3.2. POR MODO DE PAGO
13.2.3.2.1. TARJETA DE PAGO
13.2.3.2.2. PUNTO DE VENTA
13.2.3.2.3. SERVICIO DE INTERFAZ DE PAGOS UNIFICADOS (UPI)
13.2.3.2.4. PAGO MÓVIL
13.2.3.2.5. PAGO EN LÍNEA
13.2.4 RESTAURANTES
13.2.4.1. AL OFRECER
13.2.4.1.1. SOLUCIONES
13.2.4.1.2. SERVICIOS
13.2.4.2. POR MODO DE PAGO
13.2.4.2.1. TARJETA DE PAGO
13.2.4.2.2. PUNTO DE VENTA
13.2.4.2.3. SERVICIO DE INTERFAZ DE PAGOS UNIFICADOS (UPI)
13.2.4.2.4. PAGO MÓVIL
13.2.4.2.5. PAGO EN LÍNEA
13.2.5 HOSPITALIDAD
13.2.5.1. AL OFRECER
13.2.5.1.1. SOLUCIONES
13.2.5.1.2. SERVICIOS
13.2.5.2. POR MODO DE PAGO
13.2.5.2.1. TARJETA DE PAGO
13.2.5.2.2. PUNTO DE VENTA
13.2.5.2.3. SERVICIO DE INTERFAZ DE PAGOS UNIFICADOS (UPI)
13.2.5.2.4. PAGO MÓVIL
13.2.5.2.5. PAGO EN LÍNEA
13.2.6 AUTOMOTRIZ
13.2.6.1. AL OFRECER
13.2.6.1.1. SOLUCIONES
13.2.6.1.2. SERVICIOS
13.2.6.2. POR MODO DE PAGO
13.2.6.2.1. TARJETA DE PAGO
13.2.6.2.2. PUNTO DE VENTA
13.2.6.2.3. SERVICIO DE INTERFAZ DE PAGOS UNIFICADOS (UPI)
13.2.6.2.4. PAGO MÓVIL
13.2.6.2.5. PAGO EN LÍNEA
13.2.7 MEDIOS Y ENTRETENIMIENTO
13.2.7.1. AL OFRECER
13.2.7.1.1. SOLUCIONES
13.2.7.1.2. SERVICIOS
13.2.8 VENTA AL POR MENOR Y COMERCIO ELECTRÓNICO
13.2.8.1. AL OFRECER
13.2.8.1.1. SOLUCIONES
13.2.8.1.2. SERVICIOS
13.2.8.2. POR MODO DE PAGO
13.2.8.2.1. TARJETA DE PAGO
13.2.8.2.2. PUNTO DE VENTA
13.2.8.2.3. SERVICIO DE INTERFAZ DE PAGOS UNIFICADOS (UPI)
13.2.8.2.4. PAGO MÓVIL
13.2.8.2.5. PAGO EN LÍNEA
13.2.9 TRANSPORTE Y LOGÍSTICA
13.2.9.1. AL OFRECER
13.2.9.1.1. SOLUCIONES
13.2.9.1.2. SERVICIOS
13.2.9.2. POR MODO DE PAGO
13.2.9.2.1. TARJETA DE PAGO
13.2.9.2.2. PUNTO DE VENTA
13.2.9.2.3. SERVICIO DE INTERFAZ DE PAGOS UNIFICADOS (UPI)
13.2.9.2.4. PAGO MÓVIL
13.2.9.2.5. PAGO EN LÍNEA
13.2.10 OTROS
13.3 CONSUMIDOR
13.3.1.1. POR MODO DE PAGO
13.3.1.1.1. TARJETA DE PAGO
13.3.1.1.2. PUNTO DE VENTA
13.3.1.1.3. SERVICIO DE INTERFAZ DE PAGOS UNIFICADOS (UPI)
13.3.1.1.4. PAGO MÓVIL
13.3.1.1.5. PAGO EN LÍNEA
14 MERCADO DE PAGOS DIGITALES DE AMÉRICA DEL NORTE, POR PAÍS
14.1 MERCADO DE PAGOS DIGITALES DE AMÉRICA DEL NORTE (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
14.2 AMÉRICA DEL NORTE
14.2.1 EE. UU.
14.2.2 CANADÁ
14.2.3 MÉXICO
15 MERCADO DE PAGOS DIGITALES DE AMÉRICA DEL NORTE, PANORAMA EMPRESARIAL
15.1 ANÁLISIS DE ACCIONES DE LA EMPRESA: AMÉRICA DEL NORTE
15.2 FUSIONES Y ADQUISICIONES
15.3 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
15.4 EXPANSIONES
15.5 CAMBIOS REGLAMENTARIOS
15.6 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
16 MERCADO DE PAGOS DIGITALES DE AMÉRICA DEL NORTE, ANÁLISIS FODA Y DBMR
17 MERCADO DE PAGOS DIGITALES DE AMÉRICA DEL NORTE, PERFIL DE LA EMPRESA
17.1 PAYPAL HOLDINGS INC.
17.1.1 INSTANTÁNEA DE LA EMPRESA
17.1.2 ANÁLISIS DE INGRESOS
17.1.3 PORTAFOLIO DE PRODUCTOS
17.1.4 DESARROLLOS RECIENTES
17.2 VISA, INC
17.2.1 INSTANTÁNEA DE LA EMPRESA
17.2.2 ANÁLISIS DE INGRESOS
17.2.3 PORTAFOLIO DE PRODUCTOS
17.2.4 DESARROLLOS RECIENTES
17.3 GOOGLE
17.3.1 INSTANTÁNEA DE LA EMPRESA
17.3.2 ANÁLISIS DE INGRESOS
17.3.3 PORTAFOLIO DE PRODUCTOS
17.3.4 DESARROLLOS RECIENTES
17.4 APPLE INC.
17.4.1 INSTANTÁNEA DE LA EMPRESA
17.4.2 ANÁLISIS DE INGRESOS
17.4.3 PORTAFOLIO DE PRODUCTOS
17.4.4 DESARROLLOS RECIENTES
17.5 MASTERCARD
17.5.1 INSTANTÁNEA DE LA EMPRESA
17.5.2 ANÁLISIS DE INGRESOS
17.5.3 PORTAFOLIO DE PRODUCTOS
17.5.4 DESARROLLOS RECIENTES
17.6 AURUS INC.
17.6.1 INSTANTÁNEA DE LA EMPRESA
17.6.2 ANÁLISIS DE INGRESOS
17.6.3 PORTAFOLIO DE PRODUCTOS
17.6.4 DESARROLLOS RECIENTES
17.7 PAGOS GLOBALES INC.
17.7.1 INSTANTÁNEA DE LA EMPRESA
17.7.2 ANÁLISIS DE INGRESOS
17.7.3 PORTAFOLIO DE PRODUCTOS
17.7.4 DESARROLLOS RECIENTES
17.8 ADYEN
17.8.1 INSTANTÁNEA DE LA EMPRESA
17.8.2 ANÁLISIS DE INGRESOS
17.8.3 PORTAFOLIO DE PRODUCTOS
17.8.4 DESARROLLOS RECIENTES
17.9 ACI WORLDWIDE, INC.
17.9.1 INSTANTÁNEA DE LA EMPRESA
17.9.2 ANÁLISIS DE INGRESOS
17.9.3 PORTAFOLIO DE PRODUCTOS
17.9.4 DESARROLLOS RECIENTES
17.1 FINASTRA
17.10.1 INSTANTÁNEA DE LA EMPRESA
17.10.2 ANÁLISIS DE INGRESOS
17.10.3 PORTAFOLIO DE PRODUCTOS
17.10.4 DESARROLLOS RECIENTES
17.11 AMAZON WEB SERVICES, INC.
17.11.1 INSTANTÁNEA DE LA EMPRESA
17.11.2 ANÁLISIS DE INGRESOS
17.11.3 PORTAFOLIO DE PRODUCTOS
17.11.4 DESARROLLOS RECIENTES
17.12 FISERV, INC.
17.12.1 INSTANTÁNEA DE LA EMPRESA
17.12.2 ANÁLISIS DE INGRESOS
17.12.3 PORTAFOLIO DE PRODUCTOS
17.12.4 DESARROLLOS RECIENTES
17.13 FIS
17.13.1 INSTANTÁNEA DE LA EMPRESA
17.13.2 ANÁLISIS DE INGRESOS
17.13.3 PORTAFOLIO DE PRODUCTOS
17.13.4 DESARROLLOS RECIENTES
17.14 SAMSUNG
17.14.1 INSTANTÁNEA DE LA EMPRESA
17.14.2 ANÁLISIS DE INGRESOS
17.14.3 PORTAFOLIO DE PRODUCTOS
17.14.4 DESARROLLOS RECIENTES
17.15 RAYA
17.15.1 INSTANTÁNEA DE LA EMPRESA
17.15.2 ANÁLISIS DE INGRESOS
17.15.3 PORTAFOLIO DE PRODUCTOS
17.15.4 DESARROLLOS RECIENTES
17.16 WEX INC.
17.16.1 INSTANTÁNEA DE LA EMPRESA
17.16.2 ANÁLISIS DE INGRESOS
17.16.3 PORTAFOLIO DE PRODUCTOS
17.16.4 DESARROLLOS RECIENTES
17.17 VERIFONE, INC.
17.17.1 INSTANTÁNEA DE LA EMPRESA
17.17.2 ANÁLISIS DE INGRESOS
17.17.3 PORTAFOLIO DE PRODUCTOS
17.17.4 DESARROLLOS RECIENTES
17.18 PAYTRACE, INC.
17.18.1 INSTANTÁNEA DE LA EMPRESA
17.18.2 ANÁLISIS DE INGRESOS
17.18.3 PORTAFOLIO DE PRODUCTOS
17.18.4 DESARROLLOS RECIENTES
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE ADAPTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PRESENTA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
18 CONCLUSIÓN
19 INFORMES RELACIONADOS
20 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











