



Global Companion Radiodiagnostic Market Segmentation, By Product & Services (Assays, Kits & Réactifs, Instruments & Systèmes, et Software & Services), Technology (Polymerase Chain Reaction (PCR), Next-Generation Sequencing (NGS), Immunohistochemistry (IHC), In-Situ Hybridization (ISH), Magnetic Resonance Imaging (MRI) et autres technologies), Radiodiagnostic Modality (MRI), Compated Tomographie (CT), Positron Emission Tomography (PET), Single Photon Emission Computed Tomographie (SPECT) et autres Modalités d'imagerie), Indication (Oncologie, Maladies infectieuses, Maladies cardiovasculaires, Troubles neurologiques et autres indications), Utilisateur final (Hôpitaux et laboratoires de diagnostic, Laboratoires de référence, Centres universitaires et de recherche, Organismes de recherche contractuels, Compagnies pharmaceutiques et de biotechnologie, et autres Utilisateurs finaux)-- Tendances et prévisions de l'industrie à 2033
Qu'est-ce que la taille du marché et le taux de croissance du radiodiagnostic compagnon
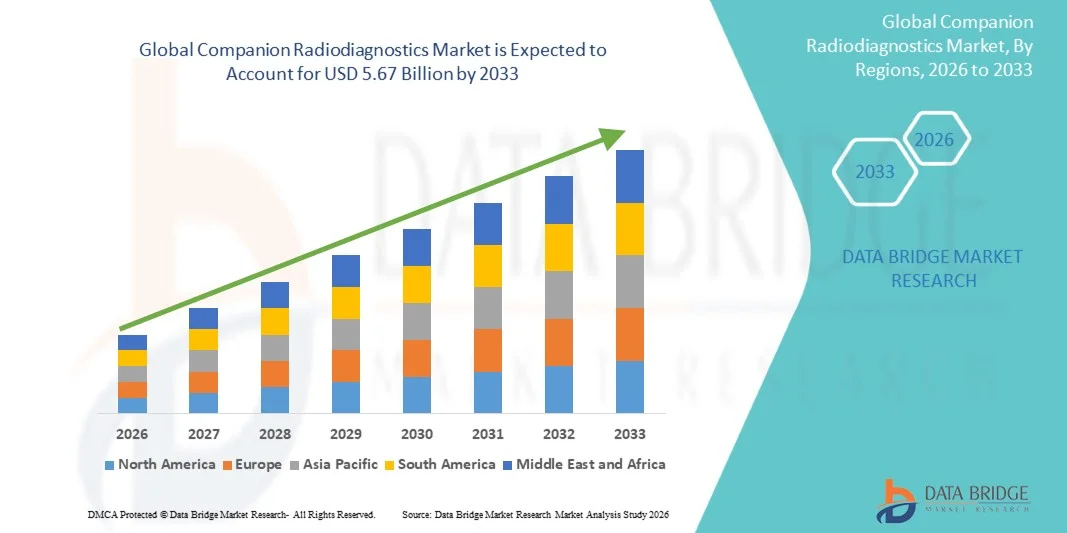
- Selon l'analyse de Data Bridge Market Research, le marché des radiodiagnostics a été évalué à2,48 milliards de dollars en 2025et devrait atteindre5,67 milliards de dollars en 2033, croissance à unTCAC de 10,90 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de l'augmentation de la demande de médecine personnalisée, de l'adoption croissante de diagnostics complémentaires en oncologie et de l'évolution rapide desimagerie moléculaireetradiopharmaceutiqueles technologies.
- La prévalence croissante du cancer à l'échelle mondiale, associée au besoin croissant d'une sélection précise des patients et d'un traitement ciblé, oblige les entreprises pharmaceutiques, les fournisseurs de diagnostic et les établissements de soins de santé à adopter des solutions radiodiagnostiques de pointe. Les technologies d'imagerie par TEP et SPECT sont de plus en plus intégrées aux thérapies ciblées, ce qui permet une caractérisation plus précise des maladies, une sélection des traitements et une surveillance tout en appuyant l'élaboration de stratégies de traitement personnalisées.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):2,48 milliards de dollars
- Valeur marchande prévue (2033) :5,67 milliards de dollars
- Prévisions CAGR (2026-2033):10.90%
- Région phare en 2025:Amérique du Nord
- Région en pleine croissance :Asie-Pacifique
Quelles sont les principales tendances du marché des radiodiagnostics du Compagnon
- L'Amérique du Nord a dominé le marché de la radiodiagnostic compagnon avec la plus grande part de revenus de 39,9 % en 2025, appuyée par une infrastructure de soins de santé avancée, l'adoption croissante de la médecine de précision, l'augmentation de la prévalence du cancer et des maladies chroniques et un solide soutien réglementaire pour les thérapies ciblées.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 12,5 %, de 2026 à 2033, alimenté par l'augmentation des investissements dans les soins de santé, l'adoption croissante de technologies de diagnostic de pointe, l'augmentation du fardeau du cancer et l'expansion des initiatives de médecine de précision en Chine, au Japon, en Inde et en Corée du Sud.
- Le segment des essais, kits et réactifs a dominé le marché avec une part de 55,0% en 2025,biomarqueurles solutions de détection, de dépistage moléculaire et de stratification des patients.
- Les logiciels et les services sont le type de produits et de services qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 12,4 %, ce qui reflète la montée en puissance de la pathologie numérique, de l'analyse de l'imagerie par l'IA et de l'interprétation avancée des données diagnostiques.
- Le segment de la réaction en chaîne de la polymérase (PCR) a dominé la catégorie des technologies avec une part des revenus de 30,0 % en 2025, sous l'impulsion de sa grande sensibilité, de sa spécificité et de son utilisation établie dans le diagnostic moléculaire.
- La tomographie par émission de positrons (TEP) représentait 40,0% de la part de marché en 2025, préférée par l'utilisation croissante de l'imagerie moléculaire pour la caractérisation des maladies et la sélection des traitements.
- Le segment des troubles neurologiques est la catégorie d'indication qui connaît la croissance la plus rapide, avec un TCAC de 13,5 %, attribuable à la demande croissante de biomarqueurs d'imagerie avancés et à la détection précoce des maladies.
Étendue du rapport et segmentation du marché des radiodiagnostics
|
Attributs |
Companion Radiodiagnostic Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché des radiodiagnostics complémentaires
- Le radiodiagnostic compagnon évolue de plus en plus vers l'imagerie moléculaire et la théranostique, ce qui permet aux cliniciens d'identifier l'expression du biomarqueur, de sélectionner les patients appropriés et de surveiller les traitements radiopharmaceutiques ciblés par l'imagerie non invasive dans toutes les applications oncologiques.
- Par exemple, en juin 2025, Siemens Healthineers a annoncé une collaboration avec l'Hôpital général du Massachusetts en matière de recherche sur la santé, créant un centre de commandement de thérapie utilisant l'imagerie TEP/CT pour déterminer les voies de traitement appropriées pour chaque patient.
- L'imagerie TEP avancée permet aux médecins de visualiser l'hétérogénéité tumorale, les cibles moléculaires et la réponse au traitement, renforçant le rôle des biomarqueurs d'imagerie dans la sélection personnalisée du traitement et soutenant une caractérisation plus précise des maladies pendant les processus décisionnels cliniques.
- Les entreprises pharmaceutiques et les promoteurs de produits radiopharmaceutiques intègrent de plus en plus l'imagerie parallèle dans les programmes de développement clinique afin d'identifier les populations sensibles au traitement, d'évaluer le rendement diagnostique et de soutenir des thérapies oncologiques ciblées utilisant des agents d'imagerie moléculairement spécifiques.
- Par exemple, en avril 2025, Radiopharm Theranostics a administré le premier patient dans une étude américaine de phase 2b du 18F-RAD101, évaluant la performance diagnostique des métastases cérébrales récurrentes suspectées à partir de tumeurs solides.
- Comme l'oncologie de précision dépend de plus en plus de la caractérisation précise des biomarqueurs et de la stratification des patients, l'adoption de l'imagerie moléculaire, de la radiogénomique à base de PET et des approches théranostiques devrait accélérer, renforçant ainsi les radiodiagnostics associés dans les soins personnalisés du cancer.
Quels sont les principaux moteurs du marché des radiodiagnostics compagnon
- La prévalence croissante du cancer et l'adoption croissante de l'oncologie de précision augmentent de façon significative la demande de diagnostics complémentaires basés sur l'imagerie capables d'identifier des cibles moléculaires, de stratifier les patients et de guider les décisions de traitement ciblées dans les populations de cancer complexes.
- Par exemple, en avril 2025, Radiopharm Theranostics a lancé une étude d'imagerie américaine de phase 2b impliquant 30 patients pour évaluer 18F-RAD101 pour des métastases cérébrales récurrentes présumées, mettant en évidence l'expansion clinique du développement de radiodiagnostic en oncologie.
- Les entreprises pharmaceutiques, les fournisseurs de soins de santé et les développeurs d'imagerie intègrent de plus en plus les radiodiagnostics associés à des thérapies radiopharmaceutiques ciblées afin d'améliorer la sélection des patients, la surveillance du traitement et la prise de décisions thérapeutiques tout en soutenant une gestion personnalisée du cancer.
- Par exemple, en novembre 2025, Siemens Healthineers a déclaré exploiter 60 installations radiopharmaceutiques en PET dans neuf pays, fabriquer plus de 100 000 lots par an et soutenir l'imagerie en PET pour les applications oncologiques et thérapeutiques.
- L'imagerie moléculaire appuyant de plus en plus l'évaluation des biomarqueurs, la sélection du traitement et la surveillance de la réponse, le radiodiagnostic d'accompagnement demeurera important pour l'expansion de la médecine de précision et l'amélioration des résultats cliniques dans les thérapies oncologiques et radiopharmaceutiques ciblées.
Quels sont les facteurs qui mettent en cause la croissance du marché des radiodiagnostics compagnon
- Le radiodiagnostic compagnon fait face à une complexité réglementaire importante parce que les outils d'imagerie doivent démontrer la performance analytique, la validité clinique et la pertinence thérapeutique, augmenter les exigences de développement et éventuellement prolonger les délais d'approbation des technologies diagnostiques novatrices.
- Par exemple, en mars 2025, Clinical Cancer Research a signalé que les règlements de diagnostic connexes créent une complexité et un fardeau de coûts croissants, tandis que les tests de diagnostic coûteux et les défis de remboursement peuvent devenir des obstacles à l'adoption clinique.
- Ces exigences réglementaires peuvent augmenter les coûts de développement et créer des défis d'accessibilité, particulièrement lorsque les entreprises pharmaceutiques et les concepteurs de diagnostic doivent coordonner la production de preuves, les présentations réglementaires, les stratégies de remboursement et la mise en oeuvre clinique dans plusieurs systèmes de soins de santé.
- Par exemple, en septembre 2024, l'OCDE a indiqué que moins de la moitié des pays sondés lient automatiquement le remboursement des diagnostics complémentaires au remboursement du médicament correspondant, notant que cette absence de remboursement intégré peut ralentir l'adoption de médicaments personnalisés et créer des charges financières supplémentaires pour les patients.
- Le fardeau réglementaire, l'incertitude en matière de remboursement et les coûts élevés associés à l'élaboration et à la mise en oeuvre de radiodiagnostics complémentaires continuent de restreindre l'adoption, surtout lorsque l'infrastructure d'imagerie et les capacités de diagnostic moléculaire spécialisées demeurent limitées. Ces obstacles ralentissent la pénétration du marché.
Comment le marché de la radiodiagnostic du compagnon est-il segmenté
Le marché de la radiodiagnostic est segmenté en fonction des produits et services, de la technologie, de la modalité radiodiagnostique, de l'indication et de l'utilisateur final.
- Par produit et services
Sur la base des produits et des services, le marché de la radiodiagnostic est segmenté en essais, kits et réactifs, instruments et systèmes, logiciels et services. Le segment des essais, kits et réactifs a dominé le marché avec une part de 55,0 % en 2025, en raison de la demande croissante de solutions de détection de biomarqueurs, de tests moléculaires et de stratification des patients. Ces produits sont largement utilisés aux côtés de thérapies ciblées pour identifier les patients les plus susceptibles de bénéficier de traitements spécifiques. L'adoption croissante de la médecine personnalisée accroît la demande récurrente de tests diagnostiques et de réactifs. Les entreprises pharmaceutiques et de biotechnologie intègrent également ces produits dans les essais cliniques et les programmes de développement des médicaments. L'augmentation de la prévalence du cancer et l'expansion de l'oncologie de précision renforcent encore la demande.
Le segment des logiciels et services devrait enregistrer la croissance la plus rapide à un TCAC de 12,4 % entre 2026 et 2033, en raison de l'adoption croissante de la pathologie numérique, de l'analyse de l'imagerie par l'IA et de l'interprétation avancée des données diagnostiques. Ces solutions aident les fournisseurs de soins de santé à analyser plus efficacement les informations moléculaires et d'imagerie complexes. L'intégration de l'IA et de l'apprentissage automatique améliore l'interprétation des biomarqueurs et soutient les décisions de traitement personnalisées. Les plateformes en nuage permettent également un partage sécurisé des données entre laboratoires, hôpitaux, sociétés pharmaceutiques et organismes de recherche. L'augmentation de la demande de flux de travail automatisés encourage davantage l'adoption.
- Par technologie
Sur la base de la technologie, le marché des radiodiagnostics est segmenté en réaction en chaîne de polymérase (PCR),séquence de la prochaine génération(NGS), immunohistochimie (IHC), hybridation in situ (ISH), imagerie par résonance magnétique (IRM) et autres technologies. Le segment de la réaction en chaîne de la polymérase (PCR) a dominé le marché avec une part de 30,0 % en 2025, soutenue par sa grande sensibilité, sa spécificité et son utilisation établie dans le diagnostic moléculaire. La PCR permet de détecter des biomarqueurs génétiques spécifiques associés à des thérapies ciblées. Son délai d'exécution relativement rapide le rend adapté aux tests cliniques de routine. Les laboratoires de diagnostic utilisent largement la PCR en raison de ses flux de travail établis et de sa compatibilité avec les systèmes automatisés. La demande croissante de tests biomarqueurs en oncologie favorise l'adoption.
Le segment du séquençage de la prochaine génération devrait connaître la croissance la plus rapide à un TCAC de 15,7 % entre 2026 et 2033, en raison de la demande croissante de profilage génomique complet et de médecine de précision. Les NGS peuvent simultanément identifier de multiples altérations génétiques, ce qui en fait une valeur pour la stratification complexe des patients. L'adoption croissante de thérapies ciblées accroît le besoin d'information génomique détaillée. Les entreprises pharmaceutiques intègrent de plus en plus les NGS aux essais cliniques et au développement de diagnostics complémentaires. Les améliorations technologiques augmentent la vitesse de séquençage tout en réduisant les coûts des essais. L'expansion des bases de données génomiques et des capacités en bioinformatique appuie l'adoption. Ces facteurs font de la NGS une technologie de plus en plus importante pour la sélection personnalisée des traitements.
- Par Modalité Radiodiagnostique
Sur la base de la modalité radiodiagnostique, le marché parallèle de la radiodiagnostic est segmenté en imagerie par résonance magnétique (IRM), tomographie calculée (CT), tomographie par émission de positrons (PET), tomographie par émission de photons individuels (SPECT) et autres modalités d'imagerie. Le segment de la tomographie par émission de positrons (TEP) a dominé le marché avec une part de 40,0 % en 2025, en raison de l'utilisation croissante de l'imagerie moléculaire pour la caractérisation des maladies et la sélection des traitements. Le PET permet de visualiser les processus biologiques et les cibles moléculaires dans le corps. Sa forte application en oncologie soutient l'adoption généralisée dans les flux de travail radiodiagnostiques. L'utilisation accrue de produits radiopharmaceutiques ciblés renforce encore la demande d'imagerie à base de PET. Le TEP appuie également la surveillance du traitement en aidant les médecins à évaluer les changements dans l'activité de la maladie.
On prévoit que le segment de l'imagerie par résonance magnétique (IRM) enregistrera la croissance la plus rapide à un TCAC de 10,2 % entre 2026 et 2033, appuyé par une demande croissante de caractérisation des maladies à haute résolution et non envahissantes. L'IRM fournit des informations anatomiques et fonctionnelles détaillées sans exposition aux rayonnements ionisants. L'adoption croissante en oncologie et en troubles neurologiques élargit son rôle dans l'évaluation diagnostique avancée. L'analyse par IRM permet d'améliorer l'interprétation des images et l'efficacité des processus. Le développement de biomarqueurs quantitatifs d'imagerie crée des possibilités supplémentaires de diagnostic personnalisé et de surveillance du traitement. Les fournisseurs de soins de santé investissent de plus en plus dans des infrastructures d'IRM de pointe. Ces développements devraient favoriser une croissance soutenue des applications radiodiagnostiques complémentaires basées sur l'IRM.
- Par indication
Sur la base de l'indication, le marché des radiodiagnostics est segmenté en oncologie, maladies infectieuses, maladies cardiovasculaires, troubles neurologiques et autres indications. Le segment oncologique a dominé le marché avec une part de 55,0% en 2025, soutenue par la prévalence croissante du cancer et l'adoption croissante de l'oncologie de précision. Le radiodiagnostic du compagnon aide à identifier les caractéristiques moléculaires des tumeurs et soutient la sélection de traitements ciblés appropriés. Le PET et d'autres approches d'imagerie moléculaire sont de plus en plus utilisées pour la caractérisation des tumeurs et la surveillance du traitement. La disponibilité croissante de traitements ciblés contre le cancer accroît le besoin de stratification précise des patients. Les entreprises pharmaceutiques investissent également massivement dans le développement de diagnostics axés sur l'oncologie.
Le segment des troubles neurologiques devrait connaître la croissance la plus rapide à un TCAC de 13,5 % de 2026 à 2033, en raison de la demande croissante de biomarqueurs d'imagerie avancés et de la détection précoce des maladies. Les technologies d'imagerie moléculaire sont de plus en plus étudiées pour des affections neurologiques comme la maladie d'Alzheimer et la maladie de Parkinson. Une meilleure visualisation des changements biologiques liés à la maladie favorise un diagnostic et un suivi plus précis. La recherche croissante sur les biomarqueurs neurodégénératifs élargit les applications cliniques. L'analyse de l'image basée sur l'IA améliore également l'interprétation des données d'imagerie neurologique complexes. Une population vieillissante et un fardeau croissant de troubles neurologiques soutiennent la demande. L'expansion des approches personnalisées des soins neurologiques devrait accélérer davantage la croissance du segment.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché de la radiodiagnostic est segmenté en hôpitaux et laboratoires médicaux, laboratoires de diagnostic, laboratoires de référence, centres universitaires et de recherche, organismes de recherche contractuels, sociétés pharmaceutiques et de biotechnologie et autres utilisateurs finaux. Le segment des entreprises pharmaceutiques et de biotechnologie a dominé le marché avec une part de 35,0 % en 2025, grâce à l'intégration croissante des diagnostics complémentaires dans le développement de médicaments ciblés et les essais cliniques. Ces entreprises utilisent le radiodiagnostic d'accompagnement pour identifier les populations de patients appropriées et évaluer la réponse au traitement. L'accent mis de plus en plus sur la médecine de précision augmente la demande de solutions diagnostiques pendant le développement des médicaments. Les collaborations entre les entreprises pharmaceutiques et les développeurs de diagnostic soutiennent le développement de nouveaux produits. Les diagnostics complémentaires peuvent améliorer la sélection des patients et renforcer l'efficacité des essais cliniques.
Le segment des centres universitaires et de recherche devrait enregistrer la croissance la plus rapide à un TCAC de 13,5% entre 2026 et 2033, en raison de l'augmentation de la recherche en imagerie moléculaire, biomarqueurs et médecine personnalisée. Les établissements universitaires adoptent de plus en plus des technologies d'imagerie de pointe pour étudier les mécanismes de la maladie et la réponse au traitement. Une collaboration croissante entre les universités, les hôpitaux, les entreprises pharmaceutiques et les concepteurs de diagnostic soutient l'innovation. Les centres de recherche jouent également un rôle important dans la validation des nouveaux biomarqueurs d'imagerie et des technologies radiodiagnostiques. L'augmentation du financement de la médecine de précision et de la recherche translationnelle renforce l'adoption. L'expansion de la recherche clinique sur l'imagerie moléculaire crée une demande supplémentaire. Ces facteurs devraient faire des centres universitaires et de recherche un segment d'utilisateur final de plus en plus important.
Quelle est la région qui détient la plus grande part du marché des radiodiagnostics
- L'Amérique du Nord a dominé le marché de la radiodiagnostic compagnon avec la plus grande part de revenus de 39,9 % en 2025, appuyée par une infrastructure de soins de santé avancée, l'adoption croissante de la médecine de précision, l'augmentation de la prévalence du cancer et des maladies chroniques et un solide soutien réglementaire pour les thérapies ciblées.
- La région bénéficie également de cadres réglementaires favorables, de l'adoption croissante de technologies d'imagerie utilisant l'IA, de solides capacités de recherche pharmaceutique et en biotechnologie et d'investissements croissants dans des thérapies ciblées et le développement radiopharmaceutique. La demande croissante de diagnostics biomarqueurs et de stratégies de traitement personnalisées continue de renforcer la position de leader de l'Amérique du Nord sur le marché mondial.
U.S. Companion Radiodiagnostic Aperçu du marché
Le marché américain de la radiodiagnostic parallèle connaît une forte croissance en raison de l'adoption croissante de la médecine de précision, de l'imagerie moléculaire et de stratégies de traitement ciblées. L'infrastructure de soins de santé avancée du pays, un écosystème pharmaceutique et biotechnologique solide et l'utilisation croissante de biomarqueurs d'imagerie à base de PET stimulent la demande en oncologie et en applications de santé personnalisées. De plus, le soutien réglementaire accru aux agents d'imagerie radiopharmaceutique et aux technologies de diagnostic connexes accélère l'adoption du marché dans les hôpitaux, les établissements de recherche et les entreprises pharmaceutiques.
Asie-Pacifique Compagnon Radiodiagnostic Aperçu du marché
On s'attend à ce que le marché des radiodiagnostics complémentaires de l'Asie et du Pacifique enregistre une croissance rapide, en raison de l'augmentation de la prévalence du cancer, de l'expansion de l'infrastructure des soins de santé et de l'augmentation des investissements en médecine de précision dans des pays comme la Chine, le Japon et l'Inde. L'adoption croissante de l'imagerie par TEP, des technologies radiopharmaceutiques et des approches diagnostiques basées sur les biomarqueurs appuie la demande dans les hôpitaux, les entreprises pharmaceutiques et les instituts de recherche. De plus, l'augmentation des investissements dans les soins de santé, les progrès technologiques et l'expansion des initiatives de médecine personnalisée accélèrent l'adoption de radiodiagnostics complémentaires dans toute la région.
Japon Companion Radiodiagnostic Aperçu du marché
Le marché japonais de la radiodiagnostic compagnon connaît une croissance constante en raison du système de soins de santé avancé du pays, du vieillissement de la population et de l'attention croissante accordée à la médecine de précision et aux thérapies innovantes contre le cancer. Les hôpitaux, les sociétés pharmaceutiques et les instituts de recherche adoptent de plus en plus l'imagerie moléculaire, les diagnostics fondés sur le TEP et les approches axées sur les biomarqueurs pour la sélection des traitements et la surveillance des maladies. En outre, les investissements croissants dans la recherche radiopharmaceutique et la théranostique, ainsi que les capacités technologiques fortes du Japon, contribuent davantage au développement du marché.
Chine Companion Radiodiagnostic Aperçu du marché
Le marché chinois de la radiodiagnostic se développe rapidement, en raison de l'augmentation du fardeau du cancer, de l'expansion des programmes de médecine de précision et de l'augmentation des investissements dans l'infrastructure de diagnostic avancée. L'adoption croissante de stratégies d'imagerie TEP, de développement radiopharmaceutique et de traitement à base de biomarqueurs dans les grands hôpitaux stimule considérablement la demande du marché. De plus, les initiatives gouvernementales appuyant la modernisation des soins de santé, le développement de médicaments novateurs et la biotechnologie nationale renforcent l'adoption de radiodiagnostics complémentaires et placent la Chine comme un marché de croissance clé dans la région.
Royaume-Uni Companion Radiodiagnostic Aperçu du marché
Le marché des radiodiagnostics complémentaires du Royaume-Uni connaît une croissance constante, soutenue par l'adoption croissante de l'oncologie de précision, des technologies d'imagerie moléculaire et des approches personnalisées en matière de soins de santé. L'écosystème de recherche clinique solide du pays, l'infrastructure du NHS et l'accent croissant mis sur les décisions de traitement fondées sur les biomarqueurs contribuent à une application plus large des solutions diagnostiques avancées. De plus, les investissements croissants dans la recherche radiopharmaceutique, la médecine génomique et les technologies d'imagerie assistée par l'IA améliorent les capacités diagnostiques et favorisent l'expansion du marché.
Allemagne Companion Radiodiagnostic Aperçu du marché
Le marché allemand de la radiodiagnostic complémentaire ne cesse de croître en raison des infrastructures de soins de santé avancées du pays, de la forte industrie pharmaceutique et de l'adoption croissante des technologies d'imagerie moléculaire. Les hôpitaux, les organismes de recherche et les entreprises de biotechnologie utilisent de plus en plus les diagnostics à base de PET, les biomarqueurs d'imagerie et les solutions de médecine de précision, en particulier pour les applications en oncologie. Les investissements continus dans la recherche radiopharmaceutique, les soins de santé numériques et la médecine personnalisée, ainsi que les capacités de recherche clinique fortes de l'Allemagne, stimulent davantage la croissance du marché.
Quelles sont les meilleures entreprises du marché des radiodiagnostics
L'industrie du radiodiagnostic est principalement dirigée par des entreprises bien établies, notamment :
- GE Santé(États-Unis)
- Siemens Healthineers AG(Allemagne)
- Lantheus(États-Unis)
- Bracco(Italie)
- Novartis AG(Suisse)
- Bayer AG (Allemagne)
- Cardinal Health, Inc. (États-Unis)
- Thermo Fisher Scientific Inc. (États-Unis)
- Danaher Corporation (États-Unis)
- Revvity, Inc. (États-Unis)
- Telix Pharmaceuticals Limited (Australie)
- Eckert & Ziegler SE (Allemagne)
- Jubilant Radiopharma (États-Unis)
- RadioMedix, Inc. (États-Unis)
- IONETIX Corporation (États-Unis)
- NTP Radioisotopes SOC Ltd (Afrique du Sud)
- Koninklijke Philips N.V. (Pays-Bas)
- Hologic, Inc. (États-Unis)
- United Imaging Healthcare Co., Ltd. (Chine)
- ESAOTE S.p.A. (Italie)
Quels sont les derniers développements sur le marché des radiodiagnostics
- En juin 2025, GE HealthCare a annoncé que la FDA américaine avait approuvé une nouvelle étiquette pour Vizamyl (injection de flutémétamol F 18), élargissant ses applications d'imagerie en PET pour la détection des bêta-amyloïdes. L'étiquette mise à jour a introduit une évaluation quantitative du fardeau de l'amyloïde et a permis aux cliniciens de surveiller la réponse des patients aux traitements anti-amyloïdes, en appuyant un diagnostic plus précis, la sélection du traitement et la surveillance thérapeutique de la maladie d'Alzheimer. Ce développement renforce le rôle de radiodiagnostic compagnon basé sur le PET dans les soins neurologiques personnalisés.
- En février 2025, GE HealthCare a annoncé que les premiers patients américains avaient reçu des doses de Flyrcado (injection de fluoridaz F 18), son radiotraceur en PET approuvé par la FDA pour l'imagerie par perfusion myocardique. Le radiotracer a été introduit dans les premiers centres d'imagerie des adoptères pour appuyer la détection des maladies coronaires et fournir aux cliniciens une option d'imagerie TEP prête à l'emploi. Le développement étend l'application de l'imagerie moléculaire au-delà de l'oncologie au diagnostic de maladies cardiovasculaires.
- En décembre 2024, Siemens Healthineers a achevé l'acquisition de l'imagerie moléculaire par accélérateur avancé chez Novartis, élargissant ainsi son réseau de fabrication et de distribution radiopharmaceutique PET en Europe. L'acquisition a ajouté des sites de fabrication et renforcé les capacités de Siemens Healthineers en radiopharmaceutiques diagnostiques pour l'imagerie TEP, soutenant des applications dans le cancer, les maladies cardiovasculaires et les troubles neurologiques. Le développement renforce également l'infrastructure nécessaire à la médecine et à la théologie personnalisées radiopharmaceutiques.
- En septembre 2022, GE HealthCare et Lantheus ont annoncé des résultats positifs de phase III pour le radiotraceur de fluoridaz F 18 PET expérimental pour la détection des maladies coronariennes. L'étude a atteint ses paramètres coprimaires de sensibilité et de spécificité et a démontré une efficacité diagnostique plus élevée par rapport à l'imagerie par perfusion myocardique SPECT. Le développement a favorisé la poursuite de l'avancement du radiodiagnostic cardiaque à base de TEP et élargi l'utilisation potentielle de l'imagerie moléculaire pour l'évaluation des maladies cardiovasculaires.
- En mars 2022, Novartis a annoncé l'approbation par la FDA de Pluvicto comme la première thérapie radioligandisante ciblée pour le cancer de la prostate résistant à la castration métastatique progressive de la PSMA, ainsi que l'approbation de l'agent d'imagerie diagnostique complémentaire Locametz. Locametz permet d'identifier les lésions positives à la LMFP et aide à identifier les patients qui pourraient être admissibles au traitement par radioligand ciblé à la LMFP. Ce développement a marqué une avancée importante en radiodiagnostic parallèle en reliant directement la sélection des patients par imagerie moléculaire à une thérapie radiopharmaceutique ciblée.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











