


Global Industrial DeNOx Systems segmentation du marché, par type (réduction catalytique sélective (SCR), réduction sélective non catalytique (SNCR), systèmes de DeNOx hybrides, etc.), par application (usines d'électricité, turbines à gaz, usines d'incinération des déchets, unités de FCC dans les raffineries, usines de ciment, aciéries, usines de calcination, usines d'acide nitrique, etc.), par service (nouvelles installations et services d'après-vente/rétrofit), par utilisateur final (utilisations, sociétés de production d'électricité, industries chimiques et pétrochimiques, fabricants de ciment, industries des métaux et de l'acier, sociétés de gestion des déchets et autres installations industrielles) – Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des systèmes DeNOx industriels
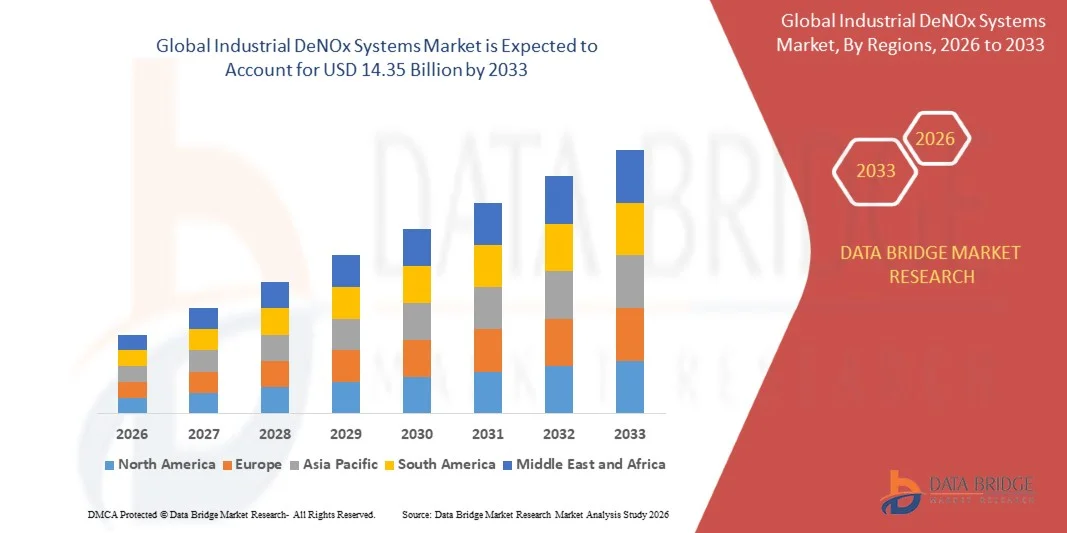
- Selon l'analyse de l'étude de marché de Data Bridge, le marché des systèmes DeNOx industriels a été évalué à8,05 milliards de dollars en 2025et devrait atteindre14,35 milliards de dollars en 2033, croissance à unTCAC de 7,49 % de 2026 à 2033.
- Le marché connaît une croissance constante due à la demande croissante de solutions efficaces de réduction des émissions d'oxyde d'azote (NOx) dans les centrales électriques,chaudières industrielles, les turbines à gaz, les cimenteries, les raffineries, les installations sidérurgiques, les installations d'incinération des déchets et d'autres opérations industrielles à forte intensité d'émissions, ainsi que la mise en œuvre de règlements environnementaux rigoureux et des investissements croissants dans les infrastructures industrielles de contrôle des émissions.
- L'importance croissante accordée à la réduction des émissions de NOx, à l'amélioration de l'efficacité de la combustion et au respect de normes de qualité de l'air de plus en plus strictes encourage les opérateurs industriels à adopter des technologies DeNOx de pointe. Les innovations en matière de réduction catalytique sélective (RSC), de réduction non catalytique sélective (SNCR), de systèmes DeNOx hybrides, de catalyseurs à haut rendement, de systèmes d'injection d'ammoniac et d'urée et de technologies automatisées de surveillance des émissions sont de plus en plus intégrées dans les installations industrielles nouvelles et existantes, ce qui favorise une meilleure maîtrise des émissions, la conformité réglementaire et l'efficacité opérationnelle.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 8,05 milliards de dollars
- Valeur marchande prévue (2033) : 14,35 milliards de dollars
- Prévisions CAGR (2026-2033): 7,49 %
- Région phare en 2025: Asie-Pacifique
- Région en pleine croissance : Moyen-Orient et Afrique
Quelles sont les principales tendances du marché des systèmes DeNOx industriels
- L'Asie-Pacifique a dominé le marché des systèmes de dénox industriels avec la plus grande part des revenus de 40,2 % en 2025, soutenue par l'industrialisation rapide, l'expansion de la capacité de production d'électricité, la production de ciment et d'acier à grande échelle, les investissements dans les raffineries et la mise en place de systèmes de contrôle des émissions de NOx en Chine, en Inde, au Japon et en Corée du Sud.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide dans un TCAC de 6,4 % entre 2026 et 2033, sous l'effet d'une réglementation rigoureuse en matière d'émissions de NOx, du remplacement des équipements de contrôle des émissions vieillissants, de l'augmentation de l'activité de modernisation des installations électriques et industrielles et de la poursuite des investissements dans des systèmes de RCS à haut rendement. Ces perspectives de croissance régionale concordent avec les sources qui considèrent l'Amérique du Nord comme un important marché DeNOx établi, tandis que l'Asie-Pacifique bénéficie d'une expansion industrielle plus rapide.
- La réduction catalytique sélective (SCR) a dominé le marché des systèmes de dénox industriels avec une part des revenus de 61,8 % en 2025, soutenue par son efficacité élevée en matière d'élimination des NOx, son application à de grandes sources de combustion et son adoption croissante dans le secteur de l'électricité.Production d'électricité, ciment, raffinerie, produits chimiques et autres installations industrielles. De plus, les sources de marché indépendantes considèrent systématiquement la SCR comme la principale technologie.
- On prévoit que la réduction catalytique sélective (RCS) sera le segment technologique qui connaîtra la croissance la plus rapide dans un TCAC de 6,2 %, de 2026 à 2033, en raison de limites d'émissions de plus en plus strictes, de la demande d'un rendement plus élevé en NOx, du développement de catalyseurs avancés et de l'augmentation des exigences en matière de modernisation dans les installations industrielles existantes.
- Les services publics dominaient le segment des applications avec une part des revenus de 57,9 % en 2025, appuyée par le déploiement massif de systèmes DeNOx dans les centrales au charbon et au gaz, des règlements rigoureux sur les émissions et la nécessité de maintenir la conformité entre les grandes installations de combustion. Les études de marché publiées identifient également les services publics comme la catégorie d'application la plus importante.
- Les applications industrielles devraient être parmi les catégories d'application qui connaissent la croissance la plus rapide dans un TCAC de 6,0 %, de 2026 à 2033, en raison de l'adoption croissante de DeNOx dans les cimenteries, les raffineries, les installations chimiques, les aciéries, les chaudières industrielles, les installations de traitement des déchets vers l'énergie et d'autres activités manufacturières à forte intensité d'émissions.
Portée du rapport et segmentation du marché des systèmes DeNOx industriels
|
Attributs |
Systèmes DeNOx industriels Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé sur le marché des systèmes DeNOx industriels
- L'adoption croissante de systèmes avancés de réduction catalytique sélective (SCR) et de réduction sélective non catalytique (SNCR) favorise une plus grande efficacité de réduction des NOx dans la production d'électricité, le ciment, l'acier, la chimie,Gestion des déchetset d'autres applications industrielles. Les systèmes SCR sont de plus en plus intégrés avec des configurations de catalyseur optimisées, des commandes d'injection de réactif et une surveillance améliorée des processus pour maintenir une réduction stable des NOx dans des conditions de fonctionnement variables.
- Par exemple, en mars 2026, Environmental Energy Services (EES) a annoncé que sa plate-forme de nouvelle génération DeNOx SCR obtenait des performances de NOx de sous--2 ppm pour les turbines à cycle simple, les moteurs IC et les systèmes d'énergie industrielle, soulignant le développement croissant de technologies de réduction des NOx à haut rendement pour les applications industrielles distribuées.
- De plus en plus de formulations de catalyseurs de pointe et de technologies SCR à basse température soutiennent les applications de DeNOx où la température des gaz de combustion, les limites d'espace et les exigences de modernisation limitent l'utilisation des systèmes classiques à haute température. Les technologies de catalyseur à basse température font l'objet d'une attention accrue dans les fours à ciment et les autres procédés industriels.
- Par exemple, septembre 2026, DAQI La technologie a mis en évidence la technologie SCR à basse température pour les applications de four à ciment, où les températures des gaz de combustion après récupération de chaleur et traitement en aval peuvent tomber à environ 150 °C ou moins, ce qui crée une demande pour des catalyseurs conçus pour des conditions de fonctionnement à basse température.
- Les systèmes DeNOx industriels intègrent de plus en plus la surveillance continue des émissions, le dosage automatisé des réactifs, le diagnostic à distance et les contrôles numériques des processus. Ces technologies permettent de surveiller en temps réel les concentrations de NOx, le dosage de l'ammoniac, les performances des catalyseurs et les conditions d'exploitation des systèmes, aidant les exploitants industriels à maintenir la conformité aux émissions et à optimiser la consommation de réactifs.
- Par exemple, juin 2026, iFactory a souligné l'utilisation d'analyses continues pour les systèmes SCR et SNCR pour surveiller la santé des catalyseurs, l'injection de réactif, les profils de température et la conformité des émissions à la production d'électricité, à la fabrication de ciment, aux chaudières industrielles et aux applications de traitement chimique.
- L'adoption croissante de systèmes DeNOx modulaires et orientés vers la modernisation favorise la modernisation des installations industrielles existantes sans exiger le remplacement complet de l'équipement de combustion ou de procédé. Les solutions de réaménagement deviennent de plus en plus pertinentes à mesure que les exploitants cherchent à respecter des limites de NOx plus strictes tout en contrôlant les dépenses en capital et les temps d'arrêt des installations.
Quels sont les principaux moteurs du marché des systèmes DeNOx industriels
- Des règlements environnementaux de plus en plus stricts et des limites d'émission de NOx poussent les installations industrielles à installer, à moderniser et à moderniser les systèmes DeNOx dans les installations de production d'électricité, de ciment, de produits chimiques, d'acier, de pétrole et de gaz et de traitement des déchets.
- Par exemple, en février 2025, Damen Shipyards Group a terminé l'installation de cinq systèmes SCR sur le transporteur maritime Nexus de Van Oord, les systèmes réduisant les émissions de NOx du navire jusqu'à 80 %, ce qui démontre l'adoption continue de la technologie SCR lorsque des exigences strictes en matière d'émissions s'appliquent.
- L'industrialisation et l'expansion croissantes des industries manufacturières à forte intensité énergétique favorisent la demande de technologies de réduction des émissions de NOx. Les systèmes DeNOx permettent aux installations industrielles de réduire les émissions d'oxyde d'azote produites au cours de la combustion et des procédés industriels tout en favorisant le respect des exigences environnementales applicables.
- Par exemple, le projet China Steel Corporation de Fuel Tech a combiné SNCR et SCR in-duct avec des technologies de contrôle de la combustion pour traiter les émissions de NOx provenant d'une chaudière fonctionnant au charbon, au gaz de four à coke et au gaz de haut fourneau, ce qui démontre la demande de solutions DeNOx intégrées dans la production d'acier à forte intensité énergétique.
- L'investissement croissant dans la modernisation et la modernisation des actifs vieillissants de l'industrie et de la production d'électricité crée une demande de SCR, de SNCR, de remplacement de catalyseurs, de mise à niveau de systèmes, de surveillance et de services d'ingénierie. L'activité de remise en état est particulièrement importante lorsque les installations existantes doivent satisfaire à des exigences plus strictes en matière d'émissions, sans modification importante du processus de production sous-jacent.
- Par exemple, février 2025, ENGIE Laborelec a signalé des solutions de nettoyage et de mise à niveau du SCR conçues pour traiter le branchement des catalyseurs, l'augmentation des gouttes de pression, la réduction des performances des catalyseurs et l'augmentation de la consommation d'ammoniac dans toutes les applications, y compris les installations de charbon, de déchets, de verre et d'huile, soulignant l'importance des services de rénovation et d'entretien dans les installations existantes de DeNOx.
- La demande croissante de réduction efficace des NOx dans les processus de production d'électricité et de combustion industrielle favorise le déploiement de configurations SCR, SNCR et DeNOx hybrides. Les systèmes combinés sont particulièrement pertinents lorsqu'une seule technologie de réduction des émissions de NOx ne peut pas atteindre systématiquement les niveaux d'émission requis.
- Par exemple, en août 2026, un projet DeNOx à four rotatif a décrit la combinaison du SNCR à base d'urée et du SCR à température moyenne en aval pour une application industrielle de lithium-batterie-matériaux, démontrant l'utilisation de technologies combinées pour obtenir une réduction globale des NOx plus élevée tout en tenant compte des contraintes de température du procédé.
- L'accent mis de plus en plus sur l'efficacité opérationnelle et les coûts du cycle de vie encourage les exploitants industriels à adopter des catalyseurs de pointe, un dosage automatisé du réactif, une surveillance continue et une maintenance prédictive. Ces technologies peuvent favoriser une consommation plus faible de réactif, une meilleure utilisation des catalyseurs, une réduction des temps d'arrêt imprévus et une performance plus uniforme des émissions.
Quels sont les facteurs qui entravent la croissance du marché des systèmes DeNOx industriels
- Les coûts élevés d'installation initiale et d'entretien continu demeurent un défi majeur, en particulier pour les petites installations industrielles. Les systèmes SCR nécessitent des investissements dans les réacteurs, les catalyseurs, l'équipement de manutention des réactifs, les systèmes d'injection, les commandes, l'installation et l'intégration à l'infrastructure existante.
- Par exemple, les projets de modernisation peuvent nécessiter des modifications de structure, des changements de conduit, des améliorations de distribution de débit, des instruments et une intégration de systèmes de commande, ce qui accroît la complexité technique et les besoins en capital associés à la modernisation des installations industrielles existantes.
- Le remplacement par catalyseur et la consommation de réactifs peuvent augmenter les coûts d'exploitation des systèmes DeNOx. La dégradation du catalyseur, l'empoisonnement, le branchement, l'exposition thermique et les conditions changeantes de gaz de combustion peuvent affecter les performances de conversion des NOx et nécessiter un contrôle périodique, un nettoyage, une régénération, un remplacement ou une optimisation du système.
- Par exemple, ENGIE Laborelec identifie le branchement des catalyseurs comme un défi récurrent de la RCS parce qu'il peut augmenter la chute de pression, les coûts des catalyseurs, les besoins en panne et la consommation d'ammoniac, encourageant les opérateurs à investir dans le nettoyage des catalyseurs, la refonte et les solutions d'entretien.
- La gestion des glissements d'ammoniac tout en assurant une forte conversion des NOx demeure un défi technique pour les systèmes SCR et SNCR. Un dosage excessif du réactif peut améliorer la réduction des NOx, mais peut augmenter l'ammoniac non réagi, nécessitant un dosage précis, une surveillance, une gestion des catalyseurs et un contrôle des processus.
- Par exemple, février 2025, China Steel Corporation de Fuel Tech a combiné la SNCR, le SCR in-duct, les brûleurs à faible NOx et l'air surchauffé, illustrant la nécessité de coordonner plusieurs technologies de contrôle des NOx et systèmes de contrôle lorsqu'ils fonctionnent avec différentes sources de combustible industrielles.
- L'aménagement de systèmes DeNOx dans des installations industrielles existantes peut être techniquement complexe en raison de l'espace limité de l'installation, des conduits existants, des températures variables du gaz de combustion, du chargement des poussières, des considérations de corrosion, des contraintes de perte de pression et de la nécessité de minimiser les temps d'arrêt des installations.
- Par exemple, septembre 2026, DAQI La technologie a noté que les projets de modernisation des fours à ciment peuvent faire face à de faibles températures de gaz de combustion après récupération de chaleur et traitement en aval, ce qui crée une exigence de sélection de catalyseurs SCR à basse température ou de mesures supplémentaires de gestion thermique.
- La volatilité des matériaux catalyseurs, des réactifs, des métaux et d'autres composants spécialisés peut créer des problèmes d'approvisionnement et de chaîne d'approvisionnement pour les fabricants de systèmes et les opérateurs industriels. De longs délais pour les catalyseurs spécialisés et l'équipement peuvent également influer sur les calendriers des projets et la planification de l'entretien.
- Équilibrer l'efficacité de réduction des NOx, la consommation de réactif, la perte de pression, la durée de vie des catalyseurs, les besoins d'entretien et les coûts d'exploitation globaux demeurent un défi d'ingénierie clé. Par conséquent, les fabricants et les opérateurs industriels se concentrent de plus en plus sur les catalyseurs avancés, l'injection optimisée de réactif, les conceptions de modernisation modulaire, la surveillance continue des émissions et les diagnostics prédictifs pour améliorer les performances du système DeNOx et l'économie du cycle de vie.
Comment le marché des systèmes DeNOx industriels est-il segmenté
Le marché des systèmes dénox industriels est segmenté en fonction du type, de l'application, du service et de l'utilisateur final.
- Par type
Sur la base du type, le marché des systèmes DeNOx industriels est segmenté en réduction catalytique sélective (SCR), réduction non catalytique sélective (SNCR), systèmes DeNOx hybrides et autres. Le segment de la réduction catalytique sélective (SCR) a dominé le marché avec une part de 61,8 % en 2025, soutenue par son efficacité élevée en matière d'élimination des NOx et son déploiement généralisé dans les installations de production d'électricité, de ciment, de produits chimiques, de raffineries et autres installations industrielles. Les systèmes SCR utilisent des catalyseurs et des réactifs à base d'ammoniac ou d'urée pour convertir les NOx en azote et en eau, ce qui les rend aptes à des applications exigeant un contrôle rigoureux des émissions et des performances de fonctionnement cohérentes. De même, les sources industrielles considèrent que SCR est le principal segment technologique du marché des systèmes DeNOx industriels.
Le segment de la RCS devrait connaître une forte croissance à un TCAC de 6,2 % au cours de la période de prévision, grâce à des normes d'émission de plus en plus strictes, à la modernisation des installations industrielles existantes et à l'adoption croissante de technologies de réduction des NOx à haut rendement. Le déploiement accru de systèmes de catalyseur avancés, l'injection optimisée de réactif, la surveillance continue des émissions et la mise à niveau des solutions SCR favorisent la croissance du segment.
- Par demande
Sur la base de l'application, le marché des systèmes industriels DeNOx est segmenté en centrales électriques, turbines à gaz, usines d'incinération des déchets, raffineries, cimenteries, aciéries, usines chimiques, etc. Le segment des centrales électriques a dominé le marché avec une part de 44,6 % en 2025, soutenue par les émissions élevées de NOx générées par la production d'électricité thermique et l'exigence croissante de systèmes antipollution pour se conformer à la réglementation environnementale. Les centrales électriques ont besoin de solutions de réduction continue et à haut rendement des NOx, en particulier de systèmes SCR et SNCR, pour contrôler les émissions des chaudières, des turbines et d'autres équipements de combustion. La recherche industrielle identifie également la production d'électricité comme une application de premier plan pour les systèmes DeNOx industriels.
Le segment des applications industrielles devrait connaître une forte croissance à un TCAC de 6,0 % au cours de la période de prévision, en raison du déploiement croissant de systèmes DeNOx dans les secteurs du ciment, de l'acier, de la chimie, de la raffinerie, de l'incinération des déchets et d'autres industries à forte intensité énergétique. L'industrialisation croissante, l'expansion des capacités de fabrication et le resserrement des limites d'émission encouragent les exploitants industriels à installer de nouveaux systèmes DeNOx et à moderniser l'infrastructure existante de contrôle des émissions.
- Par service
Sur la base du service, le marché industriel des systèmes DeNOx est segmenté en Nouvelle Installation, Rénovation, Entretien et Réparation, Surveillance et Conformité, et autres. Le segment des nouvelles installations a dominé le marché avec une part de 38,5% en 2025, soutenue par l'installation de nouveaux systèmes DeNOx dans des centrales électriques, des installations industrielles, des cimenteries, des raffineries et d'autres installations à forte intensité de combustion. De nouvelles installations permettent aux exploitants d'intégrer l'équipement antipollution, les systèmes de réactif, les catalyseurs, les systèmes de contrôle et les technologies de surveillance dans la conception des installations dès la phase d'ingénierie initiale.
Le segment Rénovation devrait connaître la croissance la plus rapide à un TCAC de 6,6 % au cours de la période de prévision, en raison de la modernisation des installations industrielles vieillissantes, du resserrement des règlements sur les émissions, du remplacement des catalyseurs et de la nécessité de moderniser les systèmes de réduction des NOx existants. Les projets de rénovation permettent aux opérateurs d'améliorer leurs performances en matière d'émissions sans remplacer l'ensemble des actifs industriels, de soutenir la demande de SCR, de SNCR, de systèmes hybrides, de mises à niveau de contrôle et de solutions de surveillance avancées. Selon les sources de l'industrie, les services de remplacement et de modernisation sont un élément important du marché des systèmes et des services DeNOx industriels.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des systèmes dénox industriels est segmenté en services publics, sociétés de production d'électricité, industries chimiques et pétrochimiques, fabricants de ciment, industries des métaux et de l'acier, sociétés de gestion des déchets et autres installations industrielles. Le segment des services publics de distribution dominait le marché avec une part de 57,9 % en 2025, soutenue par le déploiement massif de systèmes DeNOx dans les installations de production d'électricité à l'échelle des services publics de distribution et de gros actifs de combustion. Les services publics de distribution exploitent des équipements de grande capacité pendant de longues périodes et ont donc besoin de systèmes fiables de réduction des NOx pour satisfaire aux exigences en matière d'émissions tout en maintenant des installations stables.
Le segment des compagnies de production d'électricité devrait connaître une forte croissance au cours de la période de prévision, en raison de la modernisation des actifs d'énergie thermique, de l'augmentation des investissements dans les technologies de réduction des émissions et du remplacement ou de la modernisation des systèmes de réduction des NOx vieillissants. L'adoption croissante de solutions avancées de SCR, de SNCR, de surveillance continue des émissions, de dosage automatisé des réactifs et de surveillance numérique des performances soutient davantage la demande dans toutes les installations de production d'électricité. La production d'électricité demeure un secteur d'utilisation finale important pour les technologies DeNOx en raison des importantes émissions de NOx associées à la production d'électricité par combustion.
Quelle région détient la plus grande part du marché des systèmes DeNOx industriels
- L'Asie-Pacifique a dominé le marché des systèmes DeNOx industriels avec la plus grande part de revenus de 40,2 % en 2025, soutenue par l'industrialisation rapide, la capacité de production d'électricité à grande échelle, l'expansion des industries du ciment, de l'acier, de la chimie et de la pétrochimie, et l'augmentation des investissements dans les technologies de réduction des émissions industrielles en Chine, en Inde, au Japon et en Corée du Sud. Les études de marché transversales indiquent que l'Asie-Pacifique est un marché régional de premier plan, tandis que les données de marché spécifiques à la RCS placent également l'Asie-Pacifique comme le plus grand marché régional.
- La région bénéficie également d'initiatives rigoureuses de contrôle de la pollution atmosphérique, de la modernisation des centrales thermiques, de l'expansion de la production industrielle et de l'adoption croissante des technologies SCR et SNCR. En Chine, la demande de catalyseurs de dénitrification est soutenue par des exigences en matière de contrôle des émissions dans les secteurs de l'énergie thermique et non électrique, notamment la métallurgie, le ciment, l'incinération des déchets, la production d'énergie de la biomasse et la production d'électricité au gaz.
Aperçu du marché des systèmes DeNOx industriels américains
Le marché des systèmes DeNOx industriels des États-Unis connaît une croissance constante en raison des exigences rigoureuses en matière de réduction des émissions de NOx, de la poursuite de l'exploitation et de la modernisation des centrales thermiques et de l'adoption croissante de technologies de pointe de réduction des émissions pour toutes les applications industrielles et de production d'électricité. L'Environmental Protection Agency des États-Unis signale que des contrôles avancés après combustion, comme le SCR et le SNCR, sont utilisés pour contrôler les émissions de NOx dans le cadre des programmes fédéraux de pollution atmosphérique.
Aperçu du marché des systèmes DeNOx industriels Asie-Pacifique
Le marché des systèmes industriels DeNOx en Asie-Pacifique connaît une forte croissance, due à l'industrialisation rapide, à l'augmentation de la demande d'électricité, à la production d'électricité thermique à grande échelle et à l'augmentation des investissements dans les systèmes antipollution en Chine, en Inde, au Japon et en Corée du Sud. La région représentait 40,2 % du marché mondial des systèmes DeNOx industriels en 2025 sur une base de travail transfrontalière. La Chine représente un important centre de demande en raison de sa grande puissance thermique et de sa base industrielle, tandis que les investissements croissants dans les installations de ciment, d'acier, de chimie, de pétrochimie et de traitement des déchets créent une demande supplémentaire pour les catalyseurs SCR, SNCR et dénitrification. Les études de marché actuelles indiquent également que l'Asie-Pacifique est le plus grand marché régional pour les systèmes et services industriels DeNOx.
Japon Industriel Systèmes DeNOx Aperçu du marché
Le marché japonais des systèmes DeNOx industriels est soutenu par des exigences environnementales strictes, des infrastructures industrielles de pointe de réduction des émissions et la modernisation continue de la production d'électricité et des installations industrielles. La demande est soutenue par les secteurs de l'énergie, de la chimie, de l'acier, du ciment et de la fabrication du pays, où un contrôle efficace des NOx est nécessaire pour maintenir le respect des normes environnementales. Le Japon a également acquis des compétences en matière de technologie de réduction des émissions de NOx, notamment en matière de recherche-développement concernant les systèmes de réduction des émissions de NOx à base de catalyseurs et d ' ammoniac.
Chine Industriel Systèmes DeNOx Aperçu du marché
Le marché chinois des systèmes DeNOx industriels est en forte expansion, soutenu par une production d'énergie thermique étendue, une production industrielle à grande échelle et des exigences de contrôle des émissions de plus en plus strictes. Au-delà de l'énergie thermique, la demande s'étend à la métallurgie, au ciment, à l'incinération des déchets, à la production d'énergie à la biomasse, à la production d'énergie au gaz et aux applications pétrochimiques. Les perspectives de la Chine en matière de catalyseurs de dénitrification en 2025 indiquent expressément que les industries non électriques, comme la métallurgie et le ciment, sont des domaines importants pour la réduction des émissions, tandis que les exigences en matière de conformité à l'environnement appuient la demande de technologies de dénitrification.
Aperçu du marché des systèmes DeNOx industriels au Royaume-Uni
Le marché des systèmes DeNOx industriels du Royaume-Uni est soutenu par des exigences environnementales rigoureuses, des investissements dans le contrôle des émissions industrielles et la modernisation de l'énergie, du traitement des déchets, des installations chimiques et d'autres installations à forte intensité de combustion. La demande de systèmes de réduction des émissions de NOx est de plus en plus associée à une réduction efficace des émissions, à la surveillance de la conformité et à la modernisation de l'infrastructure industrielle de réduction des émissions. Le marché européen au sens large est également soutenu par des investissements continus dans des technologies industrielles de pointe de réduction des émissions et des procédés de production à faible émission.
Allemagne Industriel Systèmes DeNOx Aperçu du marché
Le marché allemand des systèmes industriels DeNOx ne cesse de croître en raison de la rigueur des réglementations environnementales, de la solidité de la base industrielle et de la poursuite des investissements dans les technologies de pointe de réduction des émissions dans les secteurs du ciment, de la chimie, de l'énergie, de la fabrication et d'autres industries à forte intensité de combustion. Les fournisseurs de technologie industrielle allemands déploient des solutions basées sur le SCR adaptées aux conditions spécifiques de l'usine. Par exemple, Scheuch Industrial Solutions met en lumière des systèmes industriels intégrés de traitement des gaz d'échappement combinant l'oxydation thermique régénératrice et le SCR à faible poussière pour la réduction simultanée des NOx et des polluants organiques.
Quelles sont les principales entreprises du marché des systèmes DeNOx industriels
L'industrie de DeNOx Systems est principalement dirigée par des entreprises bien établies, notamment :
- Johnson Matthey(Royaume-Uni)
- Cormetech(États-Unis)
- Babcock & Wilcox Enterprises, Inc. (États-Unis)
- Mitsubishi Heavy Industries, Ltd. (Japon)
- Société générale d'électricité(États-Unis)
- Doosan Enerbility Co., Ltd. (Corée du Sud)
- ANDRITZ AG (Autriche)
- FLSmidth & Co. A/S (Danemark)
- Fuel Tech, Inc. (États-Unis)
- Haldor Topsoe A/S (Danemark)
- Dürr AG (Allemagne)
- CECO Environmental Corp. (États-Unis)
- Thermax Limited (Inde)
- Envirotherm GmbH (Allemagne)
- Hitachi, Ltd (Japon)
- IHI Corporation (Japon)
- Kawasaki Heavy Industries, Ltd. (Japon)
- Doosan Lentjes GmbH (Allemagne)
- RJM Corporation (États-Unis)
- SUEZ (France)
Quels sont les derniers développements sur le marché des systèmes DeNOx industriels
- En mars 2026, Environmental Energy Services (EES) a annoncé que sa plate-forme de réduction catalytique sélective DeNOx (SCR) de nouvelle génération obtenait des performances de NOx de sous--2 ppm pour les turbines à cycle simple, les moteurs IC et les systèmes énergétiques industriels. La technologie est positionnée pour les applications industrielles et les applications d'énergie distribuée faisant face à des exigences de plus en plus strictes en matière d'émissions de NOx, soulignant le développement croissant de systèmes DeNOx à haute efficacité pour les installations énergétiques industrielles.
- En 2025, Denox Environmental & Technology Holdings a signalé la poursuite de la demande de catalyseurs DeNOx dans les secteurs de l'énergie et de l'industrie, l'industrie de l'électricité demeurant un marché principal, tandis que la demande de cokerie en acier, d'alumine, de production d'énergie de biomasse, de déchets à l'énergie, de ciment, de verre et de papier a également soutenu l'acquisition de catalyseurs. La société a signalé que des lignes de production de ciment nouvellement construites à Henan, Guangdong et dans d'autres régions chinoises étaient équipées d'installations de dénitrification, ce qui démontre l'adoption croissante de systèmes de contrôle des NOx au-delà des applications classiques de production d'électricité.
- En juillet 2025, Beijing Denox Environmental Protection Technology a annoncé un contrat pour la fourniture de catalyseurs de nids d'abeilles à basse température pour un four à coke no 1 à Tanggang Meijin Coking, filiale du groupe HBIS. Le projet met en lumière l'adoption croissante de technologies spécialisées de catalyseur SCR à basse température dans les applications de production d'acier et de coke, où les conditions de procédé peuvent différer considérablement des gaz de combustion classiques des centrales électriques.
- En 2026, Scheuch Industrial Solutions a mis l'accent sur le déploiement de technologies de séparation des NOx basées sur le SCR dans les applications de l'industrie du ciment, y compris les configurations SCR à haute poussière, semi-poussière et à faible poussière. Les technologies sont conçues pour tenir compte de différentes conditions de production de gaz d'échappement du four à ciment, ce qui démontre une demande croissante de solutions DeNOx spécifiques à l'application et de configurations de catalyseurs avancées dans les industries à forte intensité énergétique.
- En février 2026, EES a présenté sa nouvelle technologie SCR DeNOx pour les data centers et les systèmes énergétiques industriels, mettant en avant les applications pour les turbines à cycle simple, les moteurs à combustion interne et les fours industriels. Cette évolution reflète la demande croissante de technologies compactes et performantes de réduction des émissions de NOx à mesure que la production d'électricité distribuée et de secours s'étend dans toutes les installations industrielles.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











