


Global Packaging as a Service Market Segmentation, By Service (Conception et ingénierie d'emballage, fabrication et achat d'emballages, gestion de l'emballage, remplissage et logistique de l'emballage, et la logistique et la réutilisation inverse), format d'emballage (emballage flexible, emballage rigide, emballage de transport et emballage de protection), matériaux (plastique, papier et carton, verre, bois, matériaux biodégradables, matériaux compostables et matériaux recyclés), utilisateur final (alimentation et boissons, commerce au détail et électronique, santé et produits pharmaceutiques, automobile et industrielle, biens de consommation et électronique, et autres utilisations finales)- Tendances et prévisions de l'industrie à 2033
Qu'est-ce que l'emballage comme taille du marché de services et taux de croissance
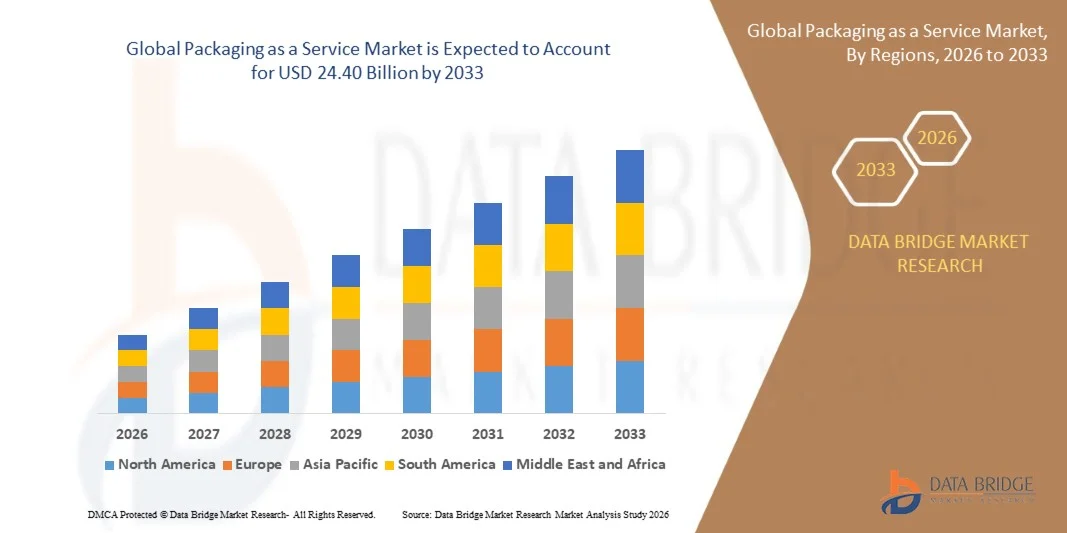
- Selon l'analyse de Data Bridge Market Research, l'emballage en tant que marché de services a été évalué à11,90 milliards de dollars en 2025et devrait atteindre24,40 milliards de dollars en 2033, croissance à unTCAC de 9,50 % entre 2026 et 2033.
- Le marché connaît une croissance constante en raison de la demande croissante de solutions d'emballage souples et évolutives, de l'adoption croissante de modèles d'emballage réutilisables et durables et de l'externalisation croissante des opérations d'emballage dans les secteurs des aliments et des boissons, des soins de santé, du commerce de détail, de la santé et de la sécurité.commerce électronique, et les secteurs industriels.
- L'accent de plus en plus mis sur l'efficacité de la chaîne d'approvisionnement, la durabilité des emballages et l'optimisation des coûts, conjugué à des réglementations plus strictes sur les déchets d'emballage et à l'expansion rapide du commerce électronique, oblige les fabricants et les détaillants à adopter des modèles d'emballage en tant que service. Les services d'emballage basés sur l'abonnement, réutilisables et axés sur la technologie gagnent en traction en offrant des solutions rentables, évolutives et respectueuses de l'environnement tout en réduisant le fardeau opérationnel associé à l'achat et à la gestion d'emballages classiques.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 11,90 milliards de dollars
- Valeur de marché prévue (2033) : 24,40 milliards de dollars
- CAGR prévisionnel (2026-2033): 9,50 %
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quels sont les principaux avantages de l'emballage en tant que marché de services
- L'Amérique du Nord a dominé l'emballage en tant que marché de services avec la plus grande part de revenus de 33,4 % en 2025, soutenue par une infrastructure logistique mature, une forte pénétration du commerce électronique, des réseaux d'exécution avancés et l'adoption croissante de services d'emballage compatibles avec la technologie.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 10,4 % de 2026 à 2033, alimenté par l'expansion du commerce électronique, l'activité manufacturière, le commerce de détail organisé et l'adoption de solutions d'emballage et de chaîne d'approvisionnement externalisées.
- Le secteur de la fabrication et des achats d'emballages a dominé le marché avec une part de 39,1% en 2025, en raison de l'externalisation croissante de la production d'emballages, de l'approvisionnement en matériaux et des activités d'approvisionnement.
- La logistique et la réutilisation inversées sont le type de service qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 10,3 %, ce qui reflète l'augmentation des pratiques d'emballage réutilisables et de la chaîne d'approvisionnement circulaire.
- Le segment des emballages rigides a dominé la catégorie des formats d'emballages avec une part des revenus de 37,1% en 2025, sous l'impulsion de sa durabilité, de sa solidité structurelle et de sa large application dans les principales industries d'utilisation finale
- Le papier et le carton représentaient 45 % de la part de marché en 2025, en raison de leur recyclabilité, de leur grande disponibilité et de leur large utilisation dans les applications de vente au détail, d'aliments et de boissons et de commerce électronique.
- Le segment des matériaux biodégradables est la catégorie de matériaux qui connaît la croissance la plus rapide, avec un TCAC de 12,0 %, en raison de la demande croissante de solutions d'emballage respectueuses de l'environnement.
La portée du rapport et l'emballage en tant que segmentation du marché des services
|
Attributs |
L'emballage comme service Aperçus clés du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché des services d'emballage
- Les entreprises adoptent de plus en plus des modèles d'emballage en tant que service qui combinent la conception, l'approvisionnement, la réalisation, la logistique, le suivi et la maintenance des emballages, permettant aux entreprises d'évaluer leur capacité d'emballage sans posséder l'infrastructure de soutien.
- Par exemple, en août 2025, Faes a mis en avant son modèle d'emballage en tant que service, dans lequel les clients paient pour l'utilisation de l'emballage tandis que le fournisseur gère la maintenance, la logistique de retour, la réparation, le suivi et le traitement en fin de vie.
- Les systèmes d'emballage réutilisables et réutilisables sont de plus en plus intégrés aux modèles basés sur le service, ce qui permet aux entreprises de passer de l'emballage à usage unique à des boucles d'emballage circulaires gérées avec collecte, nettoyage, redistribution et suivi des actifs.
- Le suivi numérique, la logistique inversée et les emballages réutilisables normalisés deviennent des composantes de plus en plus importantes de Packaging-as-a-Service parce que les fournisseurs doivent surveiller la circulation des emballages, réduire les pertes d'actifs et optimiser la collecte et la redistribution.
- Par exemple, en juin 2025, Fast Company a signalé que la plateforme Loop de TerraCycle s'était étendue en France à des centaines de magasins et à plus de 400 produits emballés réutilisables, démontrant ainsi l'adoption commerciale croissante de systèmes de réutilisation gérés.
- Étant donné que les entreprises privilégient de plus en plus la capacité d'emballage souple, la circularité et les coûts d'exploitation prévisibles, on s'attend à ce que l'emballage en tant que service devienne un service intégré et géré.
Quels sont les principaux moteurs de l'emballage en tant que marché de services
- L'expansion rapide du commerce électronique et du commerce de détail omnicanal augmente la demande de services d'achat, d'exécution, de logistique et de gestion évolutives, capables de gérer des volumes de commandes fluctuants et des exigences complexes de dernier kilomètre.
- Par exemple, en août 2026, la Commission européenne a mis en application le règlement sur les déchets d'emballages et d'emballages, exigeant un cadre harmonisé pour la conception, la réutilisation, le recyclage et l'emballage.Gestion des déchetsdans toute l'Union européenne.
- La pression réglementaire croissante visant à réduire les déchets d'emballage et à accroître la réutilisation et la recyclabilité encourage les entreprises à sous-traiter la gestion de l'emballage à des fournisseurs spécialisés qui peuvent exploiter des systèmes de collecte, de réutilisation, de recyclage et de conformité.
- L'accent de plus en plus mis sur les pratiques de l'économie circulaire et l'utilisation efficace des ressources accélère la demande de modèles de services qui fournissent des emballages réutilisables, une logistique inversée, la rénovation, le suivi et le recyclage sans exiger des clients qu'ils développent ces capacités en interne.
- Par exemple, en janvier 2025, le Forum économique mondial a indiqué que les infrastructures d'emballage réutilisables sont essentielles pour réduire le coût unitaire des modèles de réutilisation, tandis que l'estimation de l'économie de réutilisation pourrait représenter une opportunité économique de 10 milliards de dollars.
- Compte tenu de l'expansion du commerce électronique, de l'application de règlements plus stricts en matière d'emballages et de l'augmentation des exigences en matière de durabilité pour remodeler les chaînes d'approvisionnement, les fournisseurs d'emballages en tant que services demeureront importants pour les organisations qui recherchent des opérations d'emballage évolutives et une réduction de la complexité de la gestion des emballages.
Quels sont les facteurs qui mettent en cause la croissance de l'emballage en tant que marché de services
- Les modèles d'emballage en tant que service comportant des emballages réutilisables nécessitent des investissements importants dans la logistique inverse, les installations de nettoyage, les systèmes de suivi, les piscines d'emballage et les réseaux de redistribution, ce qui accroît la complexité opérationnelle des fournisseurs de services.
- Par exemple, en juin 2022, Tesco a signalé que son essai d'emballage réutilisable en boucle impliquait des investissements importants dans de nouveaux procédés et lignes de production, tandis que le coût du nettoyage et du préremplissage des emballages réutilisables pourrait parfois dépasser le coût du produit lui-même, mettant en évidence l'obstacle au coût des modèles réutilisables d'emballage en tant que service.
- Ces exigences en matière d'infrastructure peuvent rendre l'emballage réutilisable plus coûteux que les solutions classiques à usage unique, en particulier lorsque les distances de retour sont longues, que les taux d'utilisation sont faibles ou que les biens d'emballage subissent des pertes pendant la circulation.
- La logistique inversée et le recouvrement d'avoirs demeurent des défis importants parce que les fournisseurs de services doivent synchroniser les livraisons, la collecte des colis vides, le transport, le nettoyage et la redistribution entre les chaînes d'approvisionnement géographiquement dispersées.
- Par exemple, en septembre 2022, le rapport de projet CORDIS de la Commission européenne sur RePack indiquait que l'adaptation à grande échelle des emballages réutilisables n'avait pas encore été réalisée et que des investissements supplémentaires étaient nécessaires pour développer des canaux de retour à l'échelle européenne, démontrant ainsi le défi d'infrastructure et de logistique inverse pour les services d'emballage réutilisables.
- Les besoins en capital, la complexité opérationnelle et la dépendance à l'égard de réseaux de retour efficaces continuent de restreindre l'adoption de l'emballage en tant que service, en particulier dans les petites organisations et les régions où l'infrastructure logistique inverse et les écosystèmes de l'emballage-réutilisation demeurent sous-développés.
Comment l'emballage en tant que marché de services est-il segmenté
L'emballage en tant que marché de services est segmenté en fonction du service, du format d'emballage, du matériau et de l'utilisateur final.
- Par service
Sur la base du service, l'emballage en tant que marché de services est segmenté dans la conception et l'ingénierie de l'emballage, la fabrication et l'approvisionnement de l'emballage, la gestion de l'emballage, l'accomplissement de l'emballage et la logistique, et la logistique inverse et la réutilisation. Le secteur de la fabrication et de l'approvisionnement d'emballages a dominé le marché avec une part de 39,1% en 2025, en raison de l'externalisation croissante de la production d'emballages, de l'approvisionnement en matériaux et des activités d'approvisionnement. Les entreprises font de plus en plus appel à des fournisseurs spécialisés pour réduire les besoins en infrastructure d'emballage interne et améliorer l'efficacité des achats. Le segment permet aux entreprises d'accéder à des capacités de fabrication évolutives tout en simplifiant la coordination des fournisseurs et l'approvisionnement en emballages. La demande croissante d'emballages personnalisés et de production normalisée appuie davantage ce segment. L'accroissement des activités de commerce électronique et de la complexité de la chaîne d'approvisionnement encourage également les entreprises à sous-traiter la fabrication et l'approvisionnement des emballages.
Le secteur de la logistique et de la réutilisation inverse devrait enregistrer la croissance la plus rapide à un TCAC de 10,3% entre 2026 et 2033, en raison de l'adoption croissante de pratiques d'emballage réutilisables et de la chaîne d'approvisionnement circulaire. Les entreprises recherchent de plus en plus des services gérés de collecte, de transport de retour, de nettoyage, de rénovation et de redistribution. Ces services permettent aux entreprises d'améliorer l'utilisation des actifs d'emballage réutilisables tout en réduisant les déchets d'emballage. Les initiatives de durabilité croissantes encouragent les entreprises à adopter des systèmes d'emballage en boucle fermée. Les fournisseurs d'emballage intègrent également le suivi des actifs et la gestion du cycle de vie pour améliorer l'efficacité des programmes d'emballage réutilisables. On s ' attend à ce que l ' accent soit davantage mis sur l ' utilisation rationnelle des ressources et les modèles d ' économie circulaire pour accélérer encore la demande de services de logistique et de réutilisation inversées.
- Par format d'emballage
Sur la base du format d'emballage, l'emballage en tant que marché de services est segmenté en emballages souples, en emballages rigides, en emballages de transport et en emballages de protection. Le segment de l'emballage rigide a dominé le marché avec une part de 37,1% en 2025, soutenue par sa durabilité, sa solidité structurelle et sa large application dans les principales industries d'utilisation finale. L'emballage rigide est largement utilisé pour les aliments et les boissons, les soins de santé, les biens de consommation et les produits industriels. Sa structure normalisée soutient également des opérations de manutention, d'entreposage, de transport et de réalisation efficaces. Les fournisseurs d'emballage en tant que service peuvent intégrer l'emballage rigide dans les programmes de fabrication, d'approvisionnement, de gestion des stocks et de logistique. L'augmentation des exigences en matière de protection des produits et d'efficacité de la chaîne d'approvisionnement favorise l'adoption.
Le segment des emballages de transport devrait enregistrer la croissance la plus rapide au TCAC de 10,1% entre 2026 et 2033, en raison de l'expansion du commerce électronique, de la logistique,entreposage, et la distribution omnicanale. Les emballages de transport sont de plus en plus nécessaires pour protéger les produits pendant l'entreposage, la manutention, le transport et la livraison du dernier kilomètre. L'adoption de caisses, conteneurs, palettes et autres moyens de transport réutilisables crée une demande supplémentaire pour des services d'emballage gérés. Les fournisseurs de services d'emballage peuvent coordonner l'achat, la location, la mise en commun, la circulation, la collecte et l'entretien des biens. L'intégration croissante des services d'emballage et de logistique renforce encore le potentiel de croissance du segment. On s'attend à ce que l'accent mis sur des emballages de transport efficaces et durables favorise l'expansion continue tout au long de la période de prévision.
- Par matière
Sur la base des matériaux, l'emballage en tant que marché de services est segmenté en plastique, papier et carton, verre, bois, matériaux biodégradables, matériaux compostables et matériaux recyclés. Le segment du papier et du carton a dominé la catégorie des matériaux avec une part de 45 % en 2025, soutenue par la recyclabilité, une large disponibilité et une utilisation étendue dans les applications de vente au détail, d'aliments et de boissons et de commerce électronique. Les entreprises qui cherchent des solutions de rechange aux emballages plastiques conventionnels préfèrent de plus en plus les emballages en papier. Sa compatibilité avec les solutions d'emballage recyclables et recyclées favorise l'adoption. Les fournisseurs de services d'emballage peuvent intégrer les matériaux en papier et en carton dans les programmes de conception, d'approvisionnement, de fabrication, de réalisation et de recyclage. Les engagements croissants en matière de durabilité encouragent également les entreprises à accroître leur utilisation des emballages à base de fibres.
Le segment des matériaux biodégradables devrait enregistrer la croissance la plus rapide au TCAC de 12,0 % entre 2026 et 2033, en raison de la demande croissante de solutions d'emballage respectueuses de l'environnement. Les entreprises explorent de plus en plus les matériaux biodégradables pour réduire la dépendance à l'égard des emballages traditionnels à base de combustibles fossiles. Les engagements croissants des entreprises en matière de durabilité et les préoccupations relatives aux emballages et aux déchets appuient la transition vers des matériaux à moindre impact. Les fournisseurs d'emballage en tant que service peuvent intégrer des matériaux biodégradables dans des programmes d'emballage personnalisés selon les exigences du client. Les progrès réalisés dans le domaine des matériaux biologiques élargissent également leurs applications potentielles dans les secteurs des aliments, du commerce de détail, des biens de consommation et d'autres industries. La demande croissante de solutions d'emballage circulaires et durables devrait renforcer l'adoption de matériaux biodégradables au cours de la période de prévision.
- Par Utilisateur final
Sur la base de l'utilisateur final, l'emballage en tant que marché de services est segmenté en aliments et boissons, commerce de détail et électronique, santé et produits pharmaceutiques, automobile et industrielle, biens de consommation et électronique, et autres utilisations finales. Le segment des aliments et boissons a dominé le marché avec une part de 26,9 % en 2025, sous l'effet de volumes d'emballage élevés, de besoins de réapprovisionnement fréquents et de vastes réseaux de distribution. Les entreprises d'alimentation et de boissons ont besoin de services fiables de fabrication, d'approvisionnement, de réalisation et de logistique. L'externalisation de ces activités permet aux entreprises de gérer l'évolution des exigences en matière d'emballage tout en améliorant l'efficacité de la chaîne d'approvisionnement. Les exigences croissantes en matière de sécurité, d'hygiène, de durabilité et de traçabilité des produits soutiennent davantage la demande de services d'emballage spécialisés. La nature récurrente des exigences en matière d'emballage dans l'industrie des aliments et des boissons en fait également une importante clientèle pour les fournisseurs de services.
Le segment du commerce de détail et du commerce électronique devrait enregistrer la croissance la plus rapide à un TCAC de 10,4 % entre 2026 et 2033, en raison de l'expansion rapide du commerce électronique, de l'augmentation des volumes de commandes et de la demande croissante d'emballages efficaces au dernier kilomètre. Les détaillants en ligne ont besoin de capacités d'emballage flexibles qui peuvent s'adapter à des volumes de commande changeants et à diverses tailles de produits. Les fournisseurs d'emballages en tant que services permettent aux détaillants d'externaliser les activités d'achat, de réalisation, de gestion des stocks et de logistique. L'expansion du commerce de détail omnicanal accroît encore le besoin de solutions d'emballage évolutives sur plusieurs canaux de distribution. La demande croissante d'emballages durables pour le commerce électronique encourage également l'adoption de solutions d'emballage recyclables, réutilisables et optimisées.
Quelle région détient la plus grande part de l'emballage comme marché de services
- L'Amérique du Nord a dominé l'emballage en tant que marché de services avec la plus grande part de revenus de 33,4 % en 2025, soutenue par une infrastructure logistique mature, une forte pénétration du commerce électronique, des réseaux d'exécution avancés et l'adoption croissante de services d'emballage compatibles avec la technologie.
- La région bénéficie également d'une forte demande de solutions d'emballage flexibles, d'un recours généralisé à des systèmes d'exécution compatibles avec la technologie et d'un accent croissant sur les modèles d'emballage réutilisables et durables dans les secteurs du commerce de détail, des aliments et des boissons, des soins de santé et des applications industrielles. L'augmentation des investissements dans les solutions d'optimisation de la chaîne d'approvisionnement et d'emballage circulaire continue de renforcer la position de leader de l'Amérique du Nord sur le marché mondial.
L'emballage américain comme un point de vue du marché des services
L'emballage américain en tant que marché de services connaît une forte croissance en raison de la demande croissante d'emballages sous-traités, de la réalisation du commerce électronique, de solutions d'emballage durables et d'une gestion efficace de la chaîne d'approvisionnement. L'écosystème de la vente au détail et de la logistique mature du pays, ainsi que l'adoption croissante de systèmes d'emballage réutilisables, recyclables et compatibles avec la technologie, stimulent la demande dans les secteurs des aliments et des boissons, des soins de santé, du commerce de détail et des applications industrielles. En outre, l'accent mis de plus en plus sur la réduction des déchets d'emballages, les pratiques de l'économie circulaire et les achats d'emballages rentables accélère l'adoption parmi les entreprises.
Asia-Pacific Packaging as a Service Market Insight
On s'attend à ce que l'emballage Asie-Pacifique, en tant que marché de services, enregistre une croissance rapide, en raison de l'expansion du commerce électronique, de l'augmentation de l'activité manufacturière et de l'augmentation des investissements dans les infrastructures d'emballage et de logistique dans des pays comme la Chine, l'Inde et le Japon. La demande croissante de solutions d'emballage évolutives, les initiatives de durabilité croissantes et l'adoption croissante de services d'emballage externalisés appuient l'expansion du marché régional. De plus, la présence croissante de détaillants organisés, de fabricants de biens de consommation et de réseaux d'exécution axés sur la technologie accélère l'adoption dans les secteurs commercial et industriel.
Japon Emballage en tant que service Aperçu du marché
L'emballage japonais en tant que marché de services connaît une croissance constante en raison de l'augmentation des investissements dans l'emballage durable, les systèmes logistiques avancés et une gestion efficace de la chaîne d'approvisionnement. Les fabricants, les détaillants et les entreprises de logistique adoptent de plus en plus des services d'emballages gérés pour les achats, l'exécution, l'emballage réutilisable et les applications de logistique inversée. En outre, l'intégration croissante de l'automatisation, des technologies de suivi numérique et des systèmes d'emballage circulaire, ainsi que l'accent mis par le pays sur l'utilisation rationnelle des ressources, contribuent à la croissance du marché.
L'emballage en Chine comme un aperçu du marché des services
L'emballage en Chine, en tant que marché de services, se développe rapidement, en raison de l'expansion du commerce électronique, de l'activité manufacturière à grande échelle et de l'augmentation des investissements dans la logistique et l'infrastructure de réalisation. L'adoption croissante de solutions d'emballage durables, réutilisables et technologiques dans les secteurs du commerce de détail, de l'alimentation et des boissons, des biens de consommation et de l'industrie stimule considérablement la demande du marché. En outre, les investissements croissants dans la logistique intelligente, l'automatisation de l'emballage et les initiatives d'économie circulaire placent la Chine comme l'un des marchés les plus dynamiques pour l'emballage en tant que service mondial.
L'emballage au Royaume-Uni en tant que service
L'emballage au Royaume-Uni, en tant que marché de services, connaît une croissance constante, soutenue par l'adoption croissante de systèmes d'emballage durables, de solutions d'achèvement du commerce électronique et d'opérations d'emballage sous-traitées. L'augmentation des investissements dans l'infrastructure réutilisable de l'emballage et la demande croissante de services d'emballage souples et rentables contribuent à la croissance du marché. De plus, l'intégration des technologies de suivi numérique, de logistique inversée et d'emballage circulaire améliore l'efficacité de l'emballage et l'utilisation des ressources, plaçant le Royaume-Uni comme un marché clé pour l'emballage en tant que service.
Allemagne L'emballage comme un aperçu du marché des services
Le marché allemand de l'emballage en tant que service ne cesse de croître en raison de la forte base de fabrication du pays, des capacités logistiques avancées et de l'adoption croissante de solutions d'emballage durables. Les fabricants, les détaillants et les fournisseurs de logistique utilisent de plus en plus les services d'emballages gérés pour l'achat, l'exécution, l'emballage réutilisable et les activités d'optimisation de la chaîne d'approvisionnement. Les progrès continus dans l'automatisation des emballages, le suivi numérique et les solutions d'économie circulaire, ainsi que l'accent mis sur l'efficacité des ressources et la durabilité des emballages, stimulent davantage la croissance du marché en Allemagne.
Quelles sont les meilleures entreprises dans l'emballage en tant que marché de services
L'emballage en tant qu'industrie de services est principalement dirigé par des entreprises bien établies, notamment :
- Amcor plc(Suisse)
- Mondi plc(Royaume-Uni)
- Société aérienne scellée(États-Unis)
- Société Produits Sonoco(États-Unis)
- Huhtamäki Oyj(Finlande)
- Berry Global, Inc. (États-Unis)
- LLC (États-Unis)
- Société internationale du papier (États-Unis)
- Pregis LLC (États-Unis)
- ProAmpac (États-Unis)
- Ranpak Holdings Corp. (États-Unis)
- IFCO Systems (Allemagne)
- Tosca Services, LLC (États-Unis)
- Brambles Limited (Australie)
- ORBIS Corporation (États-Unis)
- Rehrig Pacific Company (États-Unis)
- Coveris (Autriche)
- ALPLA Werke Alwin Lehner GmbH & Co KG (Autriche)
- Smurfit Westrock (Irlande)
- Constantia Flexible Group GmbH (Autriche)
Quels sont les derniers développements de l'emballage comme marché de services
- En juillet 2025, Vytal a acquis Bumerang pour développer des solutions d'emballage réutilisables numériques à travers le service alimentaire et les événements en Espagne. L'intégration vise à élargir le réseau d'emballage réutilisable de Vytal et à fournir des solutions de réutilisation technologiques pour les restaurants, la restauration, les événements, les universités et les hôpitaux.
- En avril 2025, TOAST s'est associé à Kvatt pour piloter un service d'emballage réutilisable pour les commandes de commerce électronique au Royaume-Uni. Les clients reçoivent des produits dans des sacs d'expédition remboursables, qui sont recueillis, triés, nettoyés et réutilisés, avec le service intégrant la logistique de retour et la remise à neuf des emballages.
- En août 2024, ALPLA et zérooo ont développé une solution d'emballage en PET réutilisable normalisée pour les cosmétiques et les produits de soins personnels. Le système utilise des bouteilles PET réutilisables et recyclables équipées d'un code de matrice de données 2D pour fournir des informations sur le contenu et la circulation de chaque bouteille, supportant des systèmes d'emballage réutilisables gérés numériquement.
- En février 2023, Amcor a investi 250 000 $ dans la solution Packaging-a-Service de Circollution, soutenant un modèle de paiement par cycle pour les emballages réutilisables. Le service combine l'emballage réutilisable avec la logistique inverse, l'analyse de données et la mesure de l'impact tout en éliminant le besoin pour les clients de faire des investissements d'emballage initial.
- En juillet 2021, Loop s'est associé à Lyreco dans le cadre d'un essai d'emballage réutilisable pour le savon et les désinfectants à main. Le service a permis aux clients de bureau de retourner des contenants vides pour le nettoyage, le remplissage et la réutilisation professionnels, avec les bouteilles en acier inoxydable conçues pour une utilisation répétée.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











