



Segmentation du marché des dispositifs médicaux au Moyen-Orient et en Afrique, par produit (ventilateurs, spiromètres, concentrateurs d'oxygène, appareils d'anesthésie et CPAP/BIPAP), par mode (portable, de table et autonome), par application (diagnostic et thérapeutique), par type d'établissement (grands, petits et moyens), par utilisateur final (hôpitaux, centres de chirurgie ambulatoire, cliniques spécialisées, établissements de soins de longue durée, centres de réadaptation et soins à domicile), par canal de distribution (ventes directes et distributeurs tiers) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que la taille du marché et le taux de croissance des dispositifs médicaux en Afrique et en Est
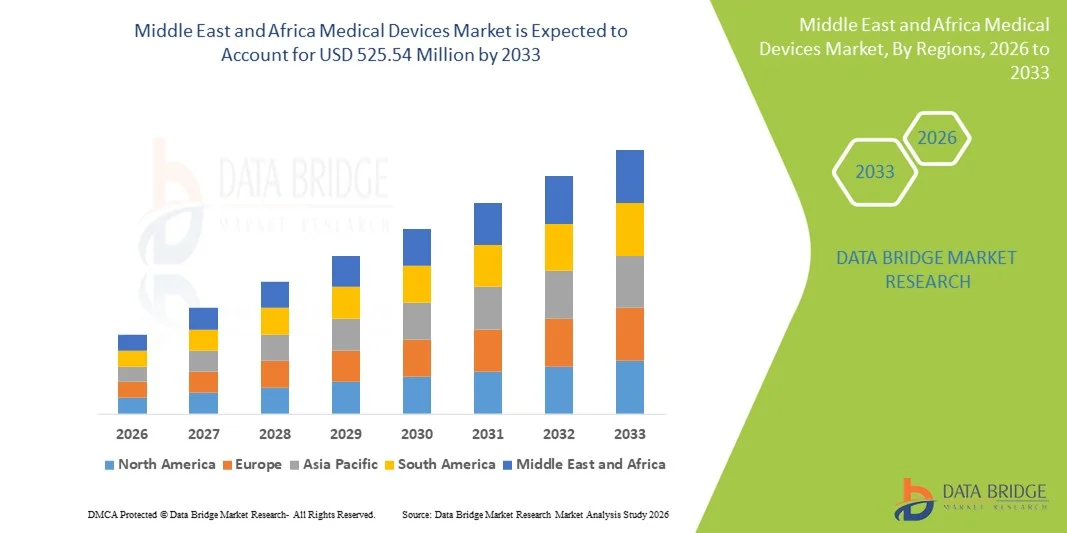
- Selon l'analyse de marché de Data Bridge, la taille du marché des dispositifs médicaux au Moyen-Orient et en Afrique a été évaluée à392,99 millions de dollars en 2025et devrait atteindre525,54 millions de dollars en 2033, à unTCAC de 3,7%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation des dépenses de soins de santé, l'expansion des hôpitaux et des cliniques, les progrès technologiques dans le domaine des dispositifs diagnostiques et thérapeutiques et l'adoption croissante d'équipements médicaux modernes pour améliorer les résultats des traitements dans les systèmes de santé développés et émergents de la région.
- De plus, les initiatives gouvernementales de soutien, la prévalence croissante des maladies chroniques et la demande accrue de technologies médicales avancées, efficaces et axées sur le patient sont à l'origine de l'adoption de dispositifs médicaux comme composantes essentielles de l'infrastructure de soins de santé. Ces facteurs convergents accélèrent les taux d'adoption régionaux et stimulent sensiblement les perspectives de croissance à long terme de l'industrie
Taille du marché et prévisions
- Moyen-Orient et Afrique Valeur marchande (2025): 392.99 milliards de dollars
- Valeur marchande prévue (2033): 525,54 milliards de dollars
- Prévisions CAGR (2026-2033): 3.7%
Analyse du marché des matériels médicaux au Moyen-Orient et en Afrique
- Dispositifs médicaux, y comprisventilateurs, les spiromètres,concentrateurs d'oxygène,machines d'anesthésie,et les dispositifs CPAP/BIPAP, sont des composantes de plus en plus vitales de l'infrastructure de soins de santé au Moyen-Orient et en Afrique en raison de leur rôle dans l'amélioration des résultats des patients, l'amélioration de l'efficacité opérationnelle et la facilitation des traitements avancés dans les établissements de soins publics et privés
- La demande croissante de dispositifs médicaux est principalement alimentée par l'augmentation des dépenses de soins de santé, la prévalence croissante des maladies chroniques et respiratoires, les progrès technologiques dans l'équipement médical et l'adoption croissante de solutions de santé modernes dans les hôpitaux et les cliniques.
- L'Arabie saoudite a dominé le marché des dispositifs médicaux de l'AEM avec la plus grande part des revenus de 22,5% en 2025, caractérisée par des investissements élevés dans les soins de santé, des infrastructures médicales avancées et de solides initiatives gouvernementales favorisant les soins de santé numériques et l'innovation médicale
- Le Nigéria devrait être le marché qui connaîtra la croissance la plus rapide au cours de la période de prévision en raison de l ' élargissement de l ' accès aux soins de santé, de l ' augmentation des réseaux hospitaliers et cliniques et de la sensibilisation et de l ' adoption de dispositifs médicaux de pointe.
- Le segment des ventilateurs a dominé le marché des dispositifs médicaux de l'AEM avec une part de marché de 28,8 % en 2025, en raison de l'augmentation de la demande dans les hôpitaux et les établissements de soins à domicile, de l'augmentation de la prévalence des maladies respiratoires et du besoin de solutions de soins critiques dans les établissements de santé publics et privés.
Portée du rapport et segmentation du marché des matériels médicaux au Moyen-Orient et en Afrique
|
Attributs |
Moyen-Orient et Afrique Dispositifs médicaux Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Moyen-Orient et Afrique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les principales tendances au Moyen-Orient et en Afrique
Extension des solutions de soins à domicile et de télésurveillance
- L'adoption croissante de dispositifs médicaux à domicile tels que des ventilateurs portatifs, des concentrateurs d'oxygène et des systèmes CPAP/BIPAP, qui permettent aux patients de recevoir des soins essentiels à l'extérieur des hôpitaux, constitue une tendance importante et accélérée sur le marché des dispositifs médicaux de l'AEM.
- Par exemple, les concentrateurs portatifs d'oxygène d'Invacare et de Philips Respironics permettent aux patients souffrant de troubles respiratoires chroniques de gérer la thérapie à domicile avec mobilité et facilité, réduisant la dépendance aux visites à l'hôpital.
- Les fonctions de surveillance à distance intégrées aux dispositifs médicaux permettent le suivi en temps réel des données sur la santé des patients, les alertes pour les lectures anormales et la connectivité à la télémédecine, l'amélioration de la qualité des soins et les résultats des patients
- L'intégration des dispositifs médicaux avec les applications mobiles et les plates-formes cloud facilite une surveillance transparente par les fournisseurs de soins de santé, permettant des interventions en temps opportun et des ajustements de traitement grâce à une interface centralisée
- Cette tendance vers des solutions de soins de santé connectées centrées sur le patient modifie fondamentalement les attentes en matière de prestation de services médicaux, incitant des entreprises telles que ResMed à développer des appareils respiratoires à domicile de pointe avec une surveillance intelligente et des capacités d'accès à distance
- La demande de dispositifs médicaux à domicile et connectés numériquement augmente rapidement dans les zones urbaines et rurales, les patients et les soignants privilégiant de plus en plus la commodité, la surveillance continue et la réduction de la dépendance à l'hôpital.
- L'intégration à l'analyse de l'IA pour les soins de santé prédictifs se fait jour, ce qui permet aux appareils de prévoir les événements de santé des patients et d'optimiser automatiquement les calendriers de traitement.
- Les partenariats entre les fabricants d'appareils et les fournisseurs de télémédecine augmentent, créant des solutions de soins à distance de bout en bout qui combinent diagnostic, surveillance et interventions thérapeutiques
Dynamique du marché des matériels médicaux au Moyen-Orient et en Afrique
Chauffeur
Augmentation des dépenses de santé et de la prévalence des maladies chroniques
- L'augmentation des investissements dans l'infrastructure de soins de santé, conjuguée à l'augmentation de la prévalence des maladies respiratoires chroniques, cardiaques et liées au mode de vie, est un facteur important de la demande accrue de dispositifs médicaux.
- Par exemple, en mars 2025, l'Arabie saoudite a annoncé l'expansion de son programme national de soins à domicile et de télémédecine, visant à fournir des appareils respiratoires et de surveillance modernes aux patients dans les zones urbaines et éloignées.
- Comme les patients et les fournisseurs de soins de santé cherchent des solutions avancées pour améliorer le diagnostic, le traitement et les soins continus, les appareils tels que les ventilateurs, les spiromètres et les machines d'anesthésie gagnent en traction dans les hôpitaux, les cliniques et les établissements de soins à domicile
- En outre, l'adoption croissante de systèmes de soins de santé numériques et d'appareils médicaux connectés fait de la surveillance avancée et des solutions thérapeutiques une partie intégrante des flux de travail des soins de santé modernes.
- Les initiatives gouvernementales, la sensibilisation accrue à la santé et le désir d'obtenir de meilleurs résultats en matière de traitement sont des facteurs clés qui propulsent l'adoption d'instruments médicaux, tandis que la disponibilité d'appareils portables et de table conviviaux contribue davantage à la croissance du marché.
- L'augmentation du tourisme médical dans les pays du Golfe stimule la demande de dispositifs diagnostiques et thérapeutiques de haute qualité dans les hôpitaux privés et les cliniques spécialisées
- L'élargissement de la couverture d'assurance pour les soins à domicile et la gestion des maladies chroniques encourage l'adoption de dispositifs médicaux portatifs et de surveillance à distance
Restriction/Défi
Obstacles à la conformité aux règlements et aux coûts élevés
- Le coût initial élevé des dispositifs médicaux avancés et l'environnement réglementaire complexe posent des défis importants à une plus grande pénétration du marché dans les AEM
- Par exemple, les appareils tels que les ventilateurs à l'IA et les systèmes avancés CPP/BIPAP nécessitent souvent des investissements importants, ce qui les rend moins accessibles pour les petits hôpitaux ou les fournisseurs de soins de santé soucieux du budget.
- Le respect de règlements et d'approbations rigoureux en matière d'instruments médicaux dans plusieurs pays accroît les retards dans le lancement des produits et augmente les coûts opérationnels pour les fabricants
- Bien que des solutions de rechange portables et abordables soient en train d'apparaître, les appareils haut de gamme dotés de fonctions intégrées de surveillance, d'analyse et de télésanté continuent d'avoir des prix plus élevés, ce qui limite l'adoption parmi certains segments.
- Surmonter ces défis grâce à la conception rentable d'appareils, à des voies de réglementation simplifiées et à des programmes de financement pour les hôpitaux et les fournisseurs de soins à domicile sera crucial pour une croissance soutenue du marché des appareils médicaux de l'AEM
- Une expertise technique limitée et la formation du personnel de santé à l'utilisation de dispositifs médicaux de pointe peuvent ralentir l'adoption dans les petites cliniques et les zones rurales.
- Les perturbations de la chaîne d'approvisionnement et la dépendance à l'égard des importations de dispositifs de haute technologie peuvent entraîner des retards et augmenter les coûts, en particulier dans les pays dont l'infrastructure de fabrication locale est sous-développée
Portée du marché des matériels médicaux au Moyen-Orient et en Afrique
Le marché est segmenté en fonction du produit, du mode, de l'application, de la facilité, de l'utilisateur final et de la distribution
- Par produit
Sur la base du produit, le marché des dispositifs médicaux MEA est segmenté en ventilateurs, spiromètres, concentrateurs d'oxygène, machines d'anesthésie et appareils CPAP/BIPAP. Le segment des ventilateurs a dominé le marché avec la plus grande part des revenus du marché de 28,8 % en 2025, en raison de la prévalence croissante des maladies respiratoires, des besoins critiques en soins hospitaliers et de la demande croissante de solutions de soins à domicile. Les ventilateurs sont essentiels tant pour les soins intensifs que pour les soins à domicile, offrant un soutien respiratoire vital. La croissance du segment est soutenue par des initiatives gouvernementales dans les pays du CCG visant à développer l'infrastructure des soins essentiels et par des progrès technologiques tels que les ventilateurs portatifs et les ventilateurs compatibles avec l'IA. Les hôpitaux privilégient les ventilateurs pour leur fiabilité, leur évolutivité et leur intégration aux systèmes de surveillance. De plus, la sensibilisation accrue des patients et des soignants aux soins respiratoires chroniques stimule la demande dans les établissements de soins à domicile.
Le segment CPAP/BIPAP devrait connaître le taux de croissance le plus rapide de 9,8 % entre 2026 et 2033, alimenté par une prise de conscience accrue de l'apnée du sommeil et d'autres affections respiratoires en milieu urbain et rural. Ces dispositifs sont de plus en plus adoptés dans les établissements de soins à domicile en raison de leur portabilité et de leur facilité d'utilisation. L'adoption croissante de la télémédecine permet une surveillance à distance de l'utilisation du CPAP/BIPAP, ce qui favorise des taux d'adoption plus élevés. Le segment bénéficie également d'une augmentation des campagnes de sensibilisation à la santé et du soutien des régimes d'assurance couvrant les thérapies respiratoires à domicile. L'innovation technologique continue dans la conception, la réduction du bruit et le confort des patients stimule la croissance du marché.
- Par mode
Sur la base du mode, le marché est segmenté en appareils portables, de table et autonomes. Le mode portable a dominé le marché avec une part de marché de 31,2% en 2025, en raison de l'adoption croissante des dispositifs médicaux à domicile et du besoin croissant de mobilité des patients. Les appareils portatifs tels que les ventilateurs, les concentrateurs d'oxygène et les machines CPAP permettent aux patients de gérer des affections chroniques à la maison ou pendant le voyage. Les hôpitaux et les centres de réadaptation utilisent également des dispositifs portatifs pour le transfert des patients et les soins d'urgence. La commodité, la conception compacte et la facilité d'utilisation des appareils portables les rendent très attrayants sur les marchés développés et émergents des AEM. Les fabricants se concentrent de plus en plus sur les options légères et alimentées par batterie pour améliorer l'accessibilité. De plus, les appareils portables s'intègrent aux systèmes de surveillance à distance, ce qui permet aux fournisseurs de soins de suivre la santé des patients en temps réel.
Le mode table-top devrait être le plus rapide CAGR de 8,5% de 2026 à 2033, en raison de son utilisation généralisée dans les hôpitaux, les cliniques spécialisées et les centres de diagnostic. Les appareils de table offrent une plus grande précision, durabilité et fonctionnalité que les appareils portables, ce qui les rend idéales pour les applications diagnostiques et thérapeutiques. L'augmentation des investissements dans les infrastructures hospitalières, en particulier aux Émirats arabes unis et en Arabie saoudite, est à l'origine de la demande pour ces dispositifs fiables et performants. Les appareils de table servent également d'unités centrales pour plusieurs patients dans les centres de soins critiques ou de soins à domicile, ce qui améliore l'efficacité opérationnelle. L'innovation continue des produits et l'intégration avec les systèmes informatiques hospitaliers soutiennent davantage la croissance de ce mode.
- Par demande
Sur la base de l'application, le marché est segmenté en dispositifs diagnostiques et thérapeutiques. Le segment des applications thérapeutiques a dominé le marché avec une part des revenus de 55 % en 2025, en raison de la demande croissante de soins respiratoires, d'appareils de soins critiques et de thérapies à domicile. Les appareils thérapeutiques comme les ventilateurs, les machines CPAP/BIPAP et les concentrateurs d'oxygène sont essentiels pour traiter les affections chroniques et aiguës. Les hôpitaux, les centres de réadaptation et les établissements de soins de longue durée sont les principaux utilisateurs de ces dispositifs. La prévalence accrue des troubles respiratoires, cardiaques et du sommeil stimule la demande dans les zones urbaines et rurales. Les appareils thérapeutiques bénéficient également des progrès réalisés dans la surveillance et les conceptions portatives, ce qui les rend plus efficaces et accessibles. Les gouvernements de la région du Golfe investissent dans l'expansion de l'infrastructure des soins essentiels et des soins à domicile, tout en appuyant ce segment.
Le secteur des applications diagnostiques devrait connaître le taux de croissance le plus rapide de 10,2% entre 2026 et 2033, alimenté par l'augmentation des investissements dans la détection précoce des maladies et les soins préventifs. Les dispositifs de diagnostic tels que les spiromètres et les systèmes de surveillance sont de plus en plus utilisés dans les hôpitaux, les cliniques et les établissements de soins à domicile pour détecter les affections respiratoires et chroniques à un stade précoce. La sensibilisation accrue aux soins préventifs et le renforcement des capacités de diagnostic dans les hôpitaux privés sont des facteurs clés de croissance. L'intégration avec la télémédecine et les plateformes de santé numérique permet la collecte de données à distance et la surveillance médicale, améliorant l'attrait des appareils de diagnostic. L'innovation technologique continue et les initiatives gouvernementales favorisant les soins préventifs accélèrent encore l'adoption.
- Par facilité
Sur la base des installations, le marché est segmenté en grandes, moyennes et petites installations de soins de santé. Le segment des grandes installations a dominé le marché avec une part des revenus de 45 % en 2025, en raison de l'adoption élevée de dispositifs médicaux avancés dans les grands hôpitaux, les cliniques spécialisées et les centres de réadaptation. Ces établissements disposent de meilleurs budgets et infrastructures pour intégrer des soins essentiels, des services de diagnostic et des équipements thérapeutiques. Ils privilégient également l'intégration des appareils avec les systèmes informatiques et de surveillance hospitaliers pour améliorer l'efficacité opérationnelle. Les grandes installations en Arabie saoudite et aux Émirats arabes unis investissent de plus en plus dans l'expansion des soins intensifs, les services de télémédecine et les programmes d'appareils de soins à domicile. L'ampleur des opérations et la charge des patients dans les grands hôpitaux entraînent également la demande de dispositifs multifonctionnels. De plus, ces installations adoptent souvent des dispositifs conformes aux normes internationales, ce qui favorise l'adoption de dispositifs haut de gamme.
Le segment des petites installations devrait connaître le TCAC le plus rapide de 9,5 % entre 2026 et 2033, en raison de la hausse des investissements dans les cliniques locales, les centres de chirurgie ambulatoire et les centres de soins à domicile. Les petites installations adoptent des appareils portatifs et de table en raison de la rentabilité, de la facilité d'utilisation et de la flexibilité. L'augmentation de l'accès aux soins de santé dans les zones rurales et les petites villes d'Afrique stimule la demande de ces services. Les dispositifs abordables et faciles à entretenir qui soutiennent la télémédecine et la surveillance à distance sont hautement préférés. Les fabricants introduisent des appareils compacts et polyvalents adaptés aux petites cliniques, ce qui accélère encore la croissance du marché.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, centres chirurgicaux ambulatoires, cliniques spécialisées, centres de soins de longue durée, centres de réadaptation et établissements de soins à domicile. Le segment hospitalier a dominé le marché avec une part de 50 % en 2025, sous l'impulsion d'un volume élevé de patients et du besoin de soins critiques, de diagnostics et de dispositifs thérapeutiques. Les hôpitaux des pays du CCG développent leurs capacités en soins intensifs et investissent dans des appareils respiratoires et anesthésiques de pointe. L'intégration avec les systèmes de soins de santé numériques, la télémédecine et l'infrastructure informatique hospitalière stimule encore la demande. Les hôpitaux mettent également l'accent sur les appareils multifonctionnels qui servent diverses applications et types de patients. Les programmes gouvernementaux de soins de santé et les initiatives de tourisme médical favorisent l'adoption dans les hôpitaux haut de gamme. La modernisation continue de l'infrastructure médicale assure une demande soutenue.
Le secteur des soins à domicile devrait connaître le taux de croissance le plus rapide de 12 % entre 2026 et 2033, alimenté par l'augmentation de la prévalence des affections respiratoires et cardiaques chroniques, la sensibilisation accrue des patients et l'adoption d'appareils portatifs. Les solutions de soins à domicile comme les appareils CPAP/BIPAP, les ventilateurs portables et les concentrateurs d'oxygène permettent aux patients de gérer la thérapie à domicile avec mobilité et facilité. Les plateformes de télésanté et la surveillance à distance favorisent l'adoption, ce qui permet aux fournisseurs de soins de suivre les progrès des patients. La couverture d'assurance pour les dispositifs de soins à domicile augmente, et les programmes gouvernementaux appuyant la gestion des maladies chroniques accélèrent encore la croissance. La commodité, le confort des patients et la rentabilité des soins à domicile en font un segment de croissance attrayant.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en ventes directes et en distributeurs tiers. Le segment des ventes directes a dominé le marché avec une part de 60 % en 2025, grâce à de solides relations entre les fabricants et les grands hôpitaux, les cliniques spécialisées et les fournisseurs de services de soins à domicile. Les ventes directes permettent des solutions personnalisées, un support technique et une formation de dispositifs pour le personnel de santé. Les entreprises des pays du CCG et de l'Afrique du Sud tirent parti des ventes directes pour pénétrer les hôpitaux haut de gamme et les grands établissements de santé. Les ventes directes assurent également une adoption plus rapide des nouvelles technologies et offrent des possibilités de contrats de services après-vente. Les fabricants préfèrent ce canal pour les appareils de grande valeur tels que les ventilateurs, les machines d'anesthésie et les appareils CPAP/BIPAP. La relation directe contribue également à la conformité réglementaire et à une installation plus rapide.
Le segment des distributeurs tiers devrait connaître le TCAC le plus rapide de 11 % entre 2026 et 2033, alimenté par l'adoption croissante d'appareils dans les petites cliniques, les établissements de soins à domicile et les régions rurales. Les distributeurs offrent des solutions plus larges, rentables et un soutien à la chaîne d'approvisionnement, rendant les appareils accessibles dans les régions éloignées ou mal desservies. La distribution par des tiers permet aux fabricants de se concentrer sur le développement de produits tout en tirant parti des réseaux de distributeurs pour les ventes et les services. La croissance en Afrique et les marchés émergents des AME sont motivés par des stratégies de pénétration dirigées par les distributeurs. La demande croissante d'appareils portables et de table dans les petites installations soutient également la croissance rapide de ce segment.
Moyen-Orient et Afrique Analyse régionale du marché des matériels médicaux
- L'Arabie saoudite a dominé le marché des dispositifs médicaux de l'AEM avec la plus grande part des revenus de 22,5% en 2025, caractérisée par des investissements élevés dans les soins de santé, des infrastructures médicales avancées et de solides initiatives gouvernementales favorisant les soins de santé numériques et l'innovation médicale
- Les fournisseurs de soins de santé et les patients de la région apprécient de plus en plus les dispositifs diagnostiques et thérapeutiques de haute qualité, les solutions avancées de soins à domicile et l'intégration aux plateformes de télémédecine, qui améliorent les résultats des patients et l'efficacité opérationnelle dans les hôpitaux, les centres de réadaptation et les établissements de soins à domicile
- Cette adoption généralisée s'appuie en outre sur l'augmentation des dépenses de soins de santé, l'augmentation de la prévalence des maladies chroniques et respiratoires dans les centres urbains et l'augmentation du tourisme médical dans les pays du Golfe, la mise en place de dispositifs médicaux comme solutions essentielles pour la prestation moderne des soins de santé dans les établissements publics et privés.
Le marché saoudien des dispositifs médicaux
Le marché saoudien des appareils médicaux a enregistré la plus grande part des revenus de 22,5% en 2025, alimentée par d'importants investissements gouvernementaux dans les infrastructures de soins de santé, l'expansion des hôpitaux et les programmes de soins à domicile. Les fournisseurs de soins de santé privilégient de plus en plus les dispositifs diagnostiques et thérapeutiques avancés pour améliorer les résultats des patients et l'efficacité opérationnelle. L'adoption croissante de télémédecine, de ventilateurs portatifs et de concentrateurs d'oxygène stimule la demande. En outre, les initiatives visant à promouvoir le tourisme médical et les services de santé spécialisés accélèrent encore la croissance du marché, tandis que les progrès technologiques dans les systèmes de surveillance et les dispositifs de soins critiques liés à l'IA renforcent le leadership du pays dans l'AEM.
Aperçu du marché des instruments médicaux des EAU
Le marché des dispositifs médicaux des EAU devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison des dépenses élevées en soins de santé, de la croissance des réseaux hospitaliers privés et de l'adoption croissante de solutions de soins à domicile intelligents. L'urbanisation, associée à l'augmentation des maladies chroniques et liées au mode de vie, favorise l'utilisation de dispositifs médicaux de pointe. Les consommateurs et les fournisseurs de soins de santé apprécient la commodité, la qualité et la fiabilité, en particulier dans les ventilateurs portables, les appareils CPAP/BIPAP et les systèmes de surveillance. Les initiatives gouvernementales en faveur des soins de santé numériques, de la télémédecine et du tourisme médical stimulent davantage l'adoption dans les établissements de santé résidentiels et commerciaux.
Nigeria Medical Devices Market Insight
Le marché nigérian des dispositifs médicaux devrait croître au cours de la période de prévision, grâce à l'élargissement de l'accès aux soins de santé, à l'augmentation des réseaux hospitaliers et cliniques et à l'augmentation de la prévalence des maladies respiratoires et chroniques. Les appareils portatifs et les appareils de table sont de plus en plus utilisés dans les zones urbaines et semi-urbaines pour des applications diagnostiques et thérapeutiques. En outre, des campagnes de sensibilisation aux solutions de prévention et de soins à domicile encouragent les patients à investir dans la surveillance et les appareils respiratoires. On s'attend à ce que l'amélioration de l'infrastructure des soins de santé, conjuguée à des programmes financés par des donateurs et à des partenariats avec des fabricants internationaux, continue d'appuyer la croissance du marché.
Afrique du Sud Dispositifs médicaux Aperçu du marché
On s'attend à ce que le marché des dispositifs médicaux en Afrique du Sud s'étende à un TCAC considérable au cours de la période de prévision, alimenté par des systèmes de santé privés bien établis, des investissements croissants dans les hôpitaux et les cliniques spécialisées et une demande croissante de matériel médical de pointe. Les hôpitaux et les centres de réadaptation adoptent des dispositifs diagnostiques et thérapeutiques haut de gamme, tandis que l'adoption de soins à domicile augmente pour la prise en charge des maladies chroniques. L'intégration avec les plateformes de télémédecine et les systèmes de dossiers de santé électroniques est de plus en plus courante, favorisant l'efficacité opérationnelle et la surveillance des patients. De plus, la sensibilisation accrue aux troubles respiratoires, cardiaques et du sommeil entraîne l'absorption de dispositifs tels que les ventilateurs, les machines CPAP/BIPAP et les concentrateurs d'oxygène.
Part du marché des matériels médicaux au Moyen-Orient et en Afrique
L'industrie des dispositifs médicaux au Moyen-Orient et en Afrique est principalement dirigée par des entreprises bien établies, notamment :
- Medtronic (Irlande)
- GE HealthCare (États-Unis)
- Koninklijke Philips N.V. (Pays-Bas)
- Siemens Healthineers AG (Allemagne)
- Johnson & Johnson Services, Inc. (États-Unis)
- Abbott (États-Unis)
- Stryker (États-Unis)
- B. Braun SE (Allemagne)
- F. Hoffmann-La Roche Ltd (Suisse)
- Getinge AB (Suède)
- Drägerwerk AG & Co. KGaA (Allemagne)
- Boston Scientific Corporation (États-Unis)
- BD (États-Unis)
- Zimmer Biomet. (États-Unis)
- Fresenius Medical Care AG & Co. KGaA (Allemagne)
- Santé pure (EAU)
- Vitals médicaux d'Afrique de l'Est Limitée (Ouganda)
- Cordis (États-Unis)
- Al Faisaliah Medical Systems (Arabie saoudite)
Quelles sont les évolutions récentes au Moyen-Orient et en Afrique
- En mars 2025, Medtronic a annoncé un partenariat stratégique avec Methinks AI afin d'intégrer le triage radiologique de l'IA pour les soins d'AVC au Moyen-Orient, en Afrique, en Türkiye et en Europe centrale et orientale, dans le but d'améliorer l'évaluation précoce des AVC et les voies de traitement dans les hôpitaux.
- En janvier 2025, Royal Philips a dévoilé des innovations axées sur l'IA dans les domaines du diagnostic, de la surveillance des patients et du traitement chez Arab Health 2025, y compris des partenariats et des solutions avancées de télé-ultrasons pour élargir l'accès aux soins de santé et améliorer le soutien à la décision clinique dans l'ensemble de l'AEM
- En octobre 2024, Philips a présenté des innovations technologiques de pointe dans le domaine de la santé lors de l'exposition mondiale sur la santé 2024 à Riyad, y compris une connectivité eICU avancée, des systèmes d'imagerie et d'échographie améliorés par l'IA et des solutions cliniques de nouvelle génération alignées sur les objectifs de transformation des soins de santé de Vision 2030
- En février 2024, Philips et Malaffi (Abu Dhabi Health Data Services) ont élargi leur partenariat à Arab Health 2024 afin d'établir des normes mondiales pour l'échange d'images médicales sans faille à l'aide de Philips.
- En janvier 2023, United Imaging a annoncé de multiples partenariats et le déploiement de systèmes d'imagerie médicale de pointe au Moyen-Orient et en Afrique à Arab Health 2023, y compris des scanners PET/MR à haute résolution, des systèmes perfectionnés de TDM et d'IRM et des unités mobiles de RD, tout en signant des accords stratégiques pour installer ces technologies dans les hôpitaux et les installations de recherche.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











