


サービス市場区分として全体的な包装、サービス(包装の設計及び工学、包装の製造及び調達、包装管理、包装のフルフィルメント及び兵站学および逆の兵站学および再使用)、包装のフォーマット(適用範囲が広い包装、堅い包装、輸送包装および保護包装)、材料(プラスチック、ペーパー及びボール紙、ガラス、木、生物分解性材料、およびリサイクルされた材料)、エンド ユーザー(食糧及び飲料、小売及びEコマース、ヘルスケア、医薬品、自動車および消費財) 業界動向と予測 2033
サービス市場規模と成長率としてのパッケージングは何ですか
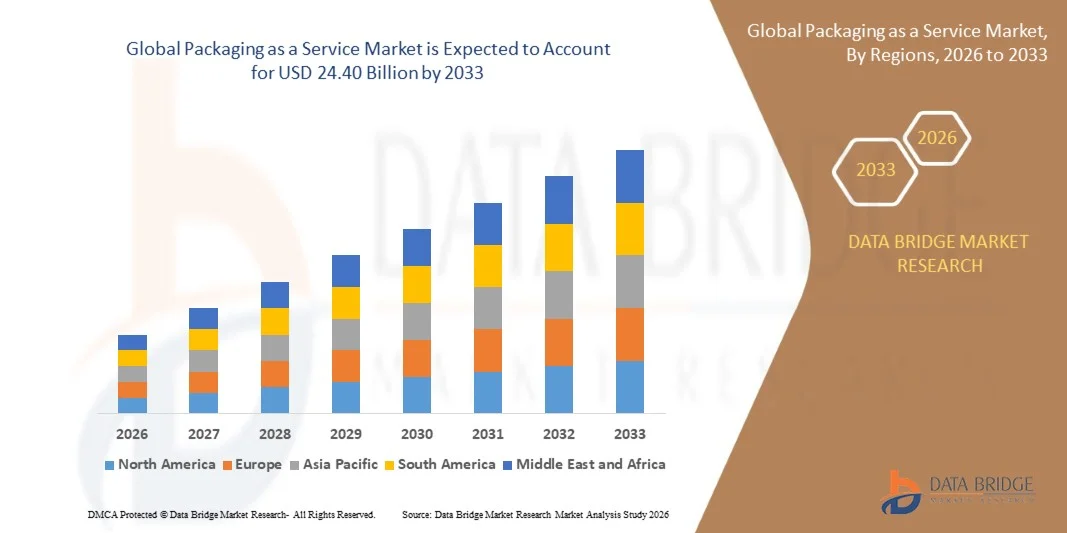
- データブリッジ市場調査分析により、サービス市場としてのパッケージングが評価されました2025年のUSD 11.90億そして、達するために写し出されます米ドル 24.40 億 2033 億, 成長2026年から2033年までの9.50%のCAGR.
- 市場は、柔軟でスケーラブルなパッケージングソリューションの需要の増加、再利用可能な持続可能なパッケージングモデルの採用の増加、食品や飲料、ヘルスケア、小売、パッケージング業務のアウトソーシングの増加により、一貫した成長を経験しています。eコマース、および産業セクター。
- サプライチェーンの効率性、包装の持続可能性、コストの最適化に重点を置き、包装廃棄物の厳しい規制と電子商取引の急速な拡大と組み合わせることで、包装メーカーや小売業者がパッケージングサービスモデルを採用しています。 サブスクリプションベースの再利用可能なパッケージサービスは、従来のパッケージング調達と管理に関連した運用負担を軽減しながら、費用対効果の高い、スケーラブルで環境に配慮したソリューションを提供することにより、トラクションを獲得しています。
市場規模と予測
- グローバル市場価値(2025):USD 11.90億
- 期待される市場価値(2033):USD 24.40億
- 予測CAGR (2026-2033): 9.50%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
サービス市場としてのパッケージングの主なテイクアウトは何ですか
- 北米は、2025年に33.4%の最大の収益シェアを誇るサービス市場としてパッケージを支配し、成熟した物流インフラ、高電子商取引の普及、高度なフルフィルメントネットワーク、および技術を活用したパッケージングサービスの採用を支援しました。
- アジア・パシフィックは、2026年から2033年のCAGRで最速成長する地域であり、電子商取引の拡大、製造活動、整理された小売、およびアウトソーシングされたパッケージングおよびサプライチェーンソリューションの採用の増加による燃料供給が求められます。
- 包装製造及び調達の区分は包装の生産、物質的な調達および調達活動のアウトソーシングの増加によって運転される2025年の39.1%のシェアと市場を導きました。
- 逆の兵站学及び再使用は回復可能な包装および円の供給鎖の練習の採用のサージを反映する10.3%のCAGRを登録するために写し出される最も成長するサービス タイプです。
- 堅い包装の区分は主要なエンドユースの企業を渡る耐久性、構造強さおよび広い適用によって導かれる2025の37.1%の収益のシェアが付いている包装のフォーマットの部門を支配しました
- 2025年の市場シェアの45%を占める紙&ボール紙は、リサイクル性、幅広い可用性、小売、食品、飲料、および電子商取引アプリケーション全体で広範な使用を好みます。
- 生物分解性材料の区分は環境に責任がある包装の解決のための要求を高めることによって運転される12.0%のCAGRと最も成長する物質的な部門です。
サービスの市場区分としてスコープとパッケージングを報告
|
アトリビュート |
サービスキーマーケットの洞察として包装 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、データブリッジ市場調査によってキュレーションされた市場レポートには、インポートエクスポート分析、生産能力概要、生産消費分析、価格推移分析、気候変動シナリオ、サプライチェーン分析、バリューチェーン分析、バリューチェーン分析、原材料/消耗品概要、ベンダー選定基準、PESTLE分析、ポーター分析、規制フレームワークなどがあります。 |
サービス市場としてのパッケージングの重要な傾向は何ですか
- 企業は、包装設計、調達、履行、物流、追跡、メンテナンスを組み合わせる包装サービスモデルを採用し、企業がサポートインフラを所有することなくパッケージ容量をスケールアップすることができます。
- たとえば、2025年8月には、プロバイダがメンテナンス、リターン・ロジスティクス、修理、追跡、およびエンド・オブ・ライフ処理を管理している間、お客様がパッケージ使用のために支払う包装-as-a-Serviceモデルを強調した。
- 再利用可能なパッケージシステムは、サービスベースのモデルとますます統合されていきます。これにより、企業は、コレクション、クリーニング、再配布、および資産追跡で管理された円筒包装ループに単一ユースパッケージからシフトすることができます。
- デジタルトラッキング、リバース・ロジスティクス、および標準化された再利用可能なパッケージは、パッケージの循環を監視し、資産の損失を削減し、収集および再配布を最適化する必要があるため、パッケージング・アサ・サービスの重要なコンポーネントになっています。
- たとえば、2025年6月、ファスト・カンパニーは、テラサイクルのループ・プラットフォームがフランスから数百の店舗と400以上の再利用可能なパッケージ製品にスケールアップし、管理された再利用システムの商業的な採用を実証したことを発表しました。
- 企業は、より柔軟な包装能力、円滑性、予測可能な運用コストを優先するにつれて、パッケージング・アス・サービスは、所有する調達項目からパッケージを一体化、管理されたサービスに変換することにより、牽引を得る予定です。
サービス市場としてのパッケージングのキードライバーは何ですか
- eコマースおよびオムニチャネル小売の急速な拡大は、スケーラブルなパッケージング調達、フルフィルメント、物流、および管理サービスの需要が高まっています。
- たとえば、8月2026日、欧州委員会は、包装および包装廃棄物規則をアプリケーションに持っており、包装設計、再利用、リサイクル、およびパッケージ設計を覆う調和の取れた枠組みを必要とする廃棄物管理欧州連合全体で。
- 包装廃棄物を削減し、再利用とリサイクル性を向上させるための規制圧力を成長させることは、コレクション、再利用、リサイクル、およびコンプライアンスシステムを操作できる専門プロバイダーにパッケージング管理を委託する企業を奨励しています。
- 循環型経済慣行と資源効率の向上は、再利用可能なパッケージ、リバース・ロジスティクス、改修、追跡、およびリサイクルを提供するサービス・モデルの需要を加速させ、顧客にこれらの機能を内部で開発する必要はありません。
- たとえば、2025年1月、世界経済フォーラムでは、再利用可能なパッケージングインフラストラクチャは再利用モデルの単価を下げることが重要であると報告し、再使用経済を推定すると10億米ドルの経済機会を表すことができます。
- eコマースの拡大、厳格な包装規則、および持続可能性の要件の増加により、サプライチェーンを再構築し、パッケージング・アサ・サービス・プロバイダは、スケーラブルなパッケージング・オペレーションを求め、パッケージング・マネジメントの複雑さを削減する組織にとって重要となります。
サービス市場としてのパッケージングの成長を追いかける要因は何ですか
- 再利用可能なパッケージを含むパッケージングサービスモデルには、リバース・ロジスティクス、クリーニング・施設、トラッキング・システム、パッケージ・プール、再配布ネットワークへの実質的な投資が必要であり、サービス・プロバイダの運用の複雑性を高めています。
- たとえば、2022年6月には、Tescoは、Loopの再利用可能なパッケージング試験は、新しいプロセスと生産ラインに重要な投資を関与していることを報告しました。また、再利用可能なパッケージのクリーニングと準備の費用は、製品自体のコストを上回る場合があります。再利用可能なパッケージング・アサ・サービス・モデルのスケーリングにコスト障壁を強調しています。
- これらのインフラストラクチャの要件は、特にリターン距離が長い場合、使用率が低く、またはパッケージ資産は、循環中に損失を経験するよりも高価なパッケージを作ることができます。
- リバース・ロジスティクスと資産の回復は、サービス・プロバイダが、配送、空のパッケージ・コレクション、輸送、清掃、および地理的に分散したサプライチェーン全体の再配布を同期させる必要があるため、重要な課題に残ります。
- たとえば、2022年9月、欧州委員会のCoRDISプロジェクトレポートは、再利用可能なパッケージの大規模な適応がまだ到達されていないと述べ、欧州全体のリターンチャネルを開発するために追加の投資が必要だった、再利用可能なパッケージサービスのインフラと逆ロジスティックスチャレンジを実証した。
- 資本要件、運用の複雑性、および効率的なリターンネットワークに対する依存性は、特に小規模な組織と逆物流インフラとパッケージング再利用エコシステムが開発されていない地域におけるパッケージング・サービス・採用を制限し続けています。
包装は、サービス市場をセグメント化する方法は
サービス市場としてのパッケージングは、サービス、パッケージ形式、素材、エンドユーザーに基づいてセグメント化されます。
- サービス
サービスに基づき、パッケージをサービス市場として区分し、包装設計・エンジニアリング、包装製造・調達、包装管理、包装の充実・物流、リバース・ロジスティクス、再使用。 包装の製造業及び調達の区分は2025年の39.1%のシェアと市場を、包装の生産、物質的な調達および調達活動のアウトソーシングを増加させることを約束しました。 企業は、専門プロバイダーを使用して、内部包装インフラの要件を減らし、調達効率を向上させることができます。 セグメントは、サプライヤーの調整とパッケージングの調達を簡素化しながら、企業がスケーラブルな製造能力にアクセスすることができます。 カスタマイズされた包装および標準化された生産のための成長の要求は区分を支えます。 eコマース活動やサプライチェーンの複雑性を高めることで、パッケージング製造・調達のアウトソーシングにもビジネスを奨励しています。
リバース・ロジスティクス&リユース・セグメントは、2026年から2033年までの10.3%のCAGRで最速の成長を登録し、再利用可能なパッケージおよび円の供給チェーンの慣行の採用を増加させることにより推進されています。 企業は、管理された収集、リターン輸送、清掃、改装、再配布サービスを求めています。 これらのサービスは、包装廃棄物を削減しながら、企業が再利用可能な包装資産の活用を向上させることを可能にします。 持続可能な取り組みを成長させることは、企業がクローズドループパッケージングシステムに移行することを奨励しています。 パッケージングプロバイダは、再利用可能なパッケージプログラムの効率を向上させるために、資産追跡とライフサイクル管理も組み込まれています。 資源の効率と循環型経済モデルの重点を置き、リバース・ロジスティクスおよび再利用サービスの需要をさらに加速することが期待されます。
- 包装のフォーマットによって
包装のフォーマットに基づいて、サービス市場としての包装は、柔軟包装、堅い包装、輸送包装および保護包装に分けられます。 堅い包装の区分は主要なエンドユースの企業を渡る耐久性、構造強さおよび広い適用によって支えられる2025の37.1%のシェアと市場を支配しました。 食品、飲料、ヘルスケア、消費財、工業製品に広く使用されています。 その標準化された構造は、効率的な処理、保管、輸送、およびフルフィルメント操作をサポートしています。 包装-as-a-Service プロバイダーは、硬質包装を製造、調達、在庫管理、物流プログラムに統合できます。 製品の保護およびサプライチェーンの効率のための高める条件は更に支持の採用です。
輸送包装セグメントは、2026年から2033年までのCAGRで最速の成長を記録し、電子商取引、物流、ウェアハウジング、およびオムニチャネルの配分。 輸送包装は貯蔵、処理、交通機関および最後のマイル配達の間にプロダクトを保護するためにますますます要求されます。 再利用可能なクレート、コンテナ、パレット、その他の輸送資産の採用は、管理されたパッケージングサービスのための追加の要求を作成します。 パッケージング-as-a-Service プロバイダーは、パッケージングの調達、レンタル、プール、アセットの循環、収集、メンテナンスを調整できます。 パッケージングと物流サービスの統合をさらに強化し、セグメントの成長の可能性を高めます。 持続可能かつ効率的な輸送パッケージの普及は、予測期間中に継続的展開をサポートする見込みです。
- 材料によって
材料に基づいて、包装はサービス市場としてプラスチック、ペーパー及びボール紙、ガラス、木、生物分解性材料、堆肥材料およびリサイクル材料に分けられます。 紙および板紙の区分は2025年に45%のシェアが付いている材料の部門を、再生利用できま、広範な可用性および小売、食糧および飲料および電子商取引の適用を渡る広範な使用によって支えられました。 紙ベースの包装は、従来のプラスチック包装の代替品を求める企業によってますます好まれています。 リサイクル可能でリサイクルされたコンテンツ包装ソリューションとの相性は、さらなる採用をサポートしています。 包装サービスプロバイダは、紙や板紙材料を設計、調達、製造、加工、およびリサイクルプログラムに統合することができます。 持続可能性のコミットメントを成長させることは、繊維ベースのパッケージングの使用を増加させる企業を奨励しています。
生分解性材料のセグメントは、環境に配慮したパッケージングソリューションの需要が高まっています。 従来の化石燃料ベースのパッケージに依存し、バイオ分解性材料の検討が進んでいます。 コーポレート・サステイナビリティのコミットメントとパッケージング・廃棄物の懸念は、より低い影響力のある素材への移行をサポートします。 包装-as-a-Serviceプロバイダは、顧客の要求に応じてカスタマイズされたパッケージプログラムに生分解性材料を組み込むことができます。 食品、小売、消費財、その他の業界における潜在的用途の拡大も視野に入れています。 予測期間中に生分解性材料の採用を強化し、循環型および持続可能なパッケージングソリューションの需要の増加が期待されます。
- エンドユーザーによる
エンドユーザーに基づいて、サービス市場としてのパッケージは、食品&飲料、小売&電子商取引、ヘルスケア&医薬品、自動車&産業、消費財&電子機器、その他のエンド用途に分けられます。 食品および飲料の区分は高い包装の容積、頻繁な補充の条件および広範な配分ネットワークによって運転される2025の26.9%の共有の市場を支配しました。 食品・飲料会社では、信頼できる包装製造、調達、履行、物流サービスが求められます。 これらの活動をアウトソーシングすることで、サプライチェーンの効率性を高めながら、変化するパッケージングの要件を管理できます。 製品の安全性、衛生、耐久性、トレーサビリティの要求を増加させ、より専門的なパッケージングサービスに対する要求をサポートします。 食品および飲料業界における包装要件の再発性は、サービスプロバイダにとって重要な顧客基盤となります。
小売および電子商取引の区分は2026年から2033年までのCAGRで最速の成長を、急激な電子商取引の拡大によって運転し、注文量を増加させ、そして有効な最後のマイルの包装のための成長の要求を増加させることを約束されます。 オンライン小売業者は、注文数量と多様な製品サイズを変更できる柔軟なパッケージ機能を必要とします。 パッケージング・サービス・プロバイダは、小売業者がパッケージング・調達、履行、在庫管理、物流活動のアウトソーシングを可能にします。 オムニチャネル小売の拡大は、複数の流通チャネルにわたってスケーラブルなパッケージングソリューションの必要性をさらに高めています。 持続可能な電子商取引パッケージの需要は、リサイクル可能、再利用可能な、および最適化されたパッケージングソリューションの採用を奨励しています。
パッケージングの最大のシェアをサービス市場として保有する地域は
- 北米は、2025年に33.4%の最大の収益シェアを誇るサービス市場としてパッケージを支配し、成熟した物流インフラ、高電子商取引の普及、高度なフルフィルメントネットワーク、および技術を活用したパッケージングサービスの採用を支援しました。
- また、柔軟なパッケージングソリューション、技術対応のフルフィルメントシステムの広範な使用、および小売、食品、飲料、ヘルスケア、および産業用途における再利用可能な持続可能なパッケージモデルの重点を置きます。 サプライチェーンの最適化と円のパッケージソリューションへの投資の増加は、グローバル市場における北米のリーダーシップポジションを強化し続けています。
米国はサービス市場の洞察として包装します
米国は、サービス市場としてのパッケージングは、アウトソーシングされたパッケージング業務、電子商取引の履行、持続可能なパッケージングソリューション、効率的なサプライチェーン管理の需要が高まるため、強い成長を目撃しています。 国の成熟した小売および物流エコシステム、再利用可能な再資源化、および技術対応のパッケージングシステムの導入の増加に伴い、食品や飲料、ヘルスケア、小売、および産業用途の需要を促進しています。 また、包装廃棄物削減、循環経済慣行、コスト効率の高いパッケージング調達に重点を置き、企業間の採用を加速しています。
アジア・パシフィック・パッケージングは、サービス・マーケット・インサイトとして
サービス市場としてのアジア太平洋包装は、電子商取引の拡大、製造活動の拡大、中国、インド、日本などの国における包装・物流インフラへの投資の拡大により、急成長を目撃する見込みです。 スケーラブルなパッケージングソリューションの需要を増加させ、持続可能性への取り組みを増加させ、アウトソーシングされたパッケージングサービスの採用が高まっています。 加えて、組織された小売、消費者向け商品メーカー、および技術対応のフルフィルメントネットワークの普及は、商用および産業分野における採用を加速しています。
サービス市場情報として日本包装
持続可能な包装、高度な物流システム、効率的なサプライチェーン管理における投資の増加による、サービス市場としての日本パッケージは一貫した成長を目撃しています。 メーカー、小売業者、物流会社は、調達、履行、再利用可能なパッケージ、およびリバース・ロジスティクス・アプリケーション向けの管理されたパッケージングサービスを導入しています。 また、オートメーション、デジタルトラッキング技術、循環型パッケージングシステムなどの統合を強化し、資源効率に重点を置き、市場成長に貢献しています。
中国はサービス市場の洞察として包装します
サービス市場としての中国包装は急速に成長しています, 拡大する電子商取引によって駆動され, 大規模な製造活動, 物流およびフルフィルメントインフラへの投資の増加. 小売、食品、飲料、消費財、産業分野における持続可能な再利用可能なパッケージングソリューションの拡大は、市場需要を大幅に向上させます。 また、スマート・ロジスティクス、パッケージング・オートメーション、および循環型経済への取り組みにおける投資の増加は、中国を世界規模で包装するための最速成長市場の一つとして位置付けています。
U.K. サービス市場インサイトとしてパッケージング
持続可能なパッケージングシステム、電子商取引のフルフィルメントソリューション、アウトソーシングされたパッケージングオペレーションの採用により、サービス市場としての英国パッケージは安定した成長を経験しています。 再利用可能な包装インフラへの投資の増加と費用対効果の高い柔軟なパッケージングサービスに対する需要の増加は、市場成長に貢献しています。 さらに、デジタルトラッキング、リバース・ロジスティクス、および円包装技術の統合により、パッケージの効率と資源の活用が向上し、パッケージをサービスとして位置づけています。
ドイツはサービス市場の洞察として包装します
サービス市場としてのドイツ包装は、国の強固な製造拠点、高度な物流能力、持続可能なパッケージングソリューションの採用の増加により、着実に拡大しています。 メーカー、小売業者、物流プロバイダは、調達、履行、再利用可能な包装、サプライチェーン最適化活動の管理されたパッケージングサービスを利用しています。 パッケージングの自動化、デジタルトラッキング、および循環型経済ソリューションの継続的な進歩、資源の効率とパッケージングの持続可能性に重点を置き、ドイツにおけるさらなる市場成長を推進しています。
サービス市場としてのパッケージングのトップ企業は
サービス業界としてのパッケージングは、主に、以下のような広範な企業によって導かれています。
- アンコールPlc(スイス)
- モンディPlc(アメリカ)
- シールエア株式会社(アメリカ)
- ソノコ製品カンパニー(アメリカ)
- Huhtamäki Oyjさん(フィンランド)
- 株式会社ベリーグローバル(米国)
- グラフィックパッケージングインターナショナル合同会社(米国)
- 国際製紙会社(米国)
- Pregis LLC(米国)
- ProAmpac(米国)
- ランパックホールディングス株式会社(米国)
- IFCOシステム(ドイツ)
- Tosca サービス, LLC (米国)
- Brambles Limited(オーストラリア)
- オルビス株式会社(米国)
- リーリグ・パシフィック・カンパニー(米国)
- カディス(オーストリア)
- ALPLA Werke Alwin Lehner GmbH & Co KG (オーストリア)
- Smurfit Westrock(アイルランド)
- Constantia Flexibles Group GmbH(オーストリア)
サービス市場としてのパッケージングの最新の開発は何ですか
- 2025年7月、Vytal社がブメランを買収し、スペインのフードサービスとイベントを横断したデジタル再利用可能なパッケージソリューションを展開。 インテグレーションは、Vytalの再利用可能なパッケージネットワークを拡大し、レストラン、ケータリング、イベント、大学、病院向けのテクノロジー対応の再利用ソリューションを提供します。
- 2025年4月、TOASTはKvattと提携し、英国電子商取引注文の再利用可能な包装サービスを操縦しました。 お客さまは、回収・選別・清掃・再利用する郵便袋に、返品物流・包装改修を組み込んだ商品をお受け取りください。
- 2024年8月、ALPLAとZeroooは、化粧品やパーソナルケア製品の標準化された再利用可能なPET包装ソリューションを開発しました。 2Dデータマトリックスコードを搭載した再利用可能なPETボトルを使用して、各ボトルのコンテンツと循環に関する情報を提供し、デジタルで管理された再利用可能なパッケージシステムをサポートします。
- 2023年2月、Amcorは、循環型パッケージング・アス・サービス・ソリューションで250,000ドルを投資し、再利用可能な食品包装のためのペイパー・サイクル・モデルを支援しました。 サービスは、再利用可能な包装をリバース・ロジスティクス、データ分析、インパクト測定と組み合わせ、顧客のニーズを排除し、パッケージング投資を先行します。
- 2021年7月、Loopはライレコ社と提携し、ハンドソープやハンドサニタイザー向けに再利用可能な包装試験を実施しました。 サービスは、オフィスの顧客は、専門のクリーニング、補充および再使用のために空の容器を、繰り返された使用のために設計されているステンレス鋼のびんと戻すために可能にします。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











