


北米デジタル決済市場セグメンテーション、提供(ソリューション、サービス)、デプロイメントモデル(オンプレミス、クラウド)、組織規模(大企業、中小企業(中小企業))、支払いモード(決済カード、販売ポイント、ユニファイド決済インターフェイス(UPI)サービス、モバイル決済、オンライン決済)、利用モード(モバイルアプリケーション、デスクトップ/ウェブブラウザ)、テクノロジー(アプリケーションプログラミングインターフェイス(API)、データ分析およびML、エンドユーザー(AI)、およびIoT(AI/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/通信/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/通信/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/通信/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/インターネット/
デジタル決済市場規模と成長率とは
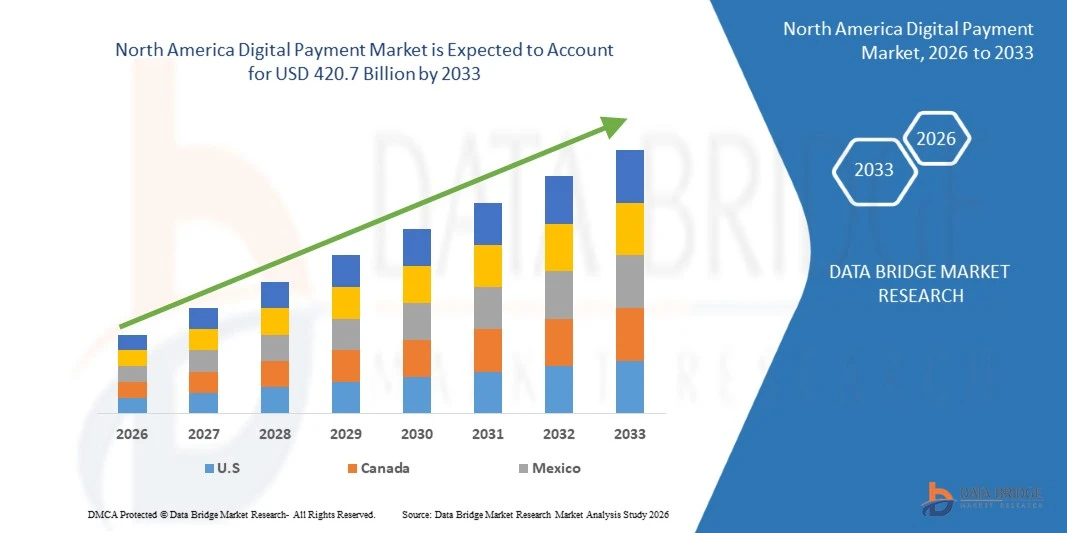
- 市場分析によって、北アメリカのデジタル支払の市場は評価されました2025年のUSD 102.54億そして、達するために写し出されます2033年までに420.7億米ドル, 成長2026年から2033年にかけて19.30%のCAGR.
- 市場は、スマートフォンの普及、電子商取引活動の拡大、キャッシュレス取引の消費者の好みの拡大、および成長の採用によって運転された成長を目撃していますモバイルウォレットそして無接触の支払の解決。 デジタル決済は、消費者、小売業者、金融機関、および企業がオンラインチャネルおよびオフラインチャネル間で、便利で高速かつ安全な取引を可能にするため、ますますます使用されます。
- 決済技術、サイバーセキュリティ、不正検知、リアルタイム決済インフラへの投資の拡大をさらに支援しています。 また、デジタルバンキング、ピアツーピア決済アプリケーション、および統合決済ゲートウェイの採用の増加は、地域全体の需要を強化しています。
市場規模と予測
- 市場価値(2025):USD 102.54億
- 予想される市場価値 (2033): 米ドル 420.7 億
- 予測CAGR (2026~2033):19.30%
- 2025年:米国
- 最速成長状態:メキシコ
デジタル決済市場の主要なテイクアウトは何ですか
- 米国は、2025年に78.0%の市場シェアを占めており、先進的な決済インフラ、広範なeコマースの採用、デジタルウォレットの強力な使用によりサポートされています。
- メキシコは、2026年から2033年にかけて21.5%のCAGRで成長し、フィンテックの拡張、スマートフォンの普及、電子決済の採用を増加させることを想定しています。
- デジタルウォレットは、2025年に32.0%の市場シェアを占めており、非接触取引、モバイルショッピング、便利な決済体験でサポートしています。
- モバイル決済は、2026年から2033年のCAGRで成長し、スマートフォンの使用、アプリベースの取引、デジタルバンキングサービスとの統合によって推進されます。
- Eコマース決済は、2025年に38.0%の市場シェアを保有し、オンライン小売の拡大、サブスクリプションサービス、キャッシュレスチェックアウトの消費者の好みを増加させることを想定しています。
- ビジネス・ツー・コンシューマー(B2C)の支払いは、2025年に45.0%の市場シェアを占め、オンライン購入、小売取引、および商人のデジタル決済受諾によって運転されます。
- リアルタイム決済ソリューションは、2026年から2033年までの20.0%のCAGRで成長し、より高速な送金、即時決済、および取引効率の改善によりサポートされます。
レポートスコープのデジタル決済市場セグメント
|
アトリビュート |
デジタル決済市場キーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、市場セグメント、地理的カバレッジ、市場プレイヤー、市場シナリオなどの市場洞察に加えて、データブリッジ市場リサーチチームがキュレーションした市場レポートには、詳細なエキスパート分析、インポート/エクスポート分析、価格分析、生産消費分析、および農薬分析が含まれます。 |
デジタル決済市場における重要なトレンドとは
- 北米のデジタル決済市場における重要なトレンドとして、便利で安心・迅速な取引のための消費者の好みを増加させます。 決済プロバイダは、小売店、レストラン、公共の交通機関、オンラインプラットフォームを通じて、デジタルウォレットの機能と無接触の支払い受諾を拡大しています。 スマートフォン、ウェアラブルデバイス、銀行アプリケーションとの統合により、取引の利便性を高め、キャッシュレス決済の採用をサポートします。
- 即時決済インフラやデジタルバンキングプラットフォームへの投資の増加は、米国、カナダ、メキシコ全域で高速な送金と取引効率の改善を支援しています。 企業や消費者は、請求書の支払い、ピアツーピア転送、商取引のための電子決済ソリューションをますます採用しています。 これらの開発は、金融機関や決済サービスプロバイダが決済速度、アクセシビリティ、相互運用性を向上させることを奨励しています。
- 2025年9月、連邦準備金融サービスは、FedNowサービス取引限度額がUSD 100000からUSD 10,000,000、効果的な11月2025から増加すると発表しました。 この開発は、北米のデジタル決済エコシステムにおける高額な取引をサポートし、決済効率を向上させることで、即時決済の高まりを強調しています。
- サイバーセキュリティ、不正検知、トークン化、生体認証の重要性が高まっています。 決済プロバイダや金融機関は、機密性の高い財務情報の保護、不正な取引を削減し、消費者の信頼を維持するため、アイデンティティ検証と取引監視を強化しています。
デジタル決済市場のキードライバーとは
- 北米デジタル決済市場の主要ドライバーとして、便利で高速かつ安全な決済方法の消費者需要が高まっています。 消費者は、デジタルウォレット、無接触カード、モバイルバンキングアプリケーション、毎日の購入のためのオンライン決済ゲートウェイを使用してますますます。 スマートフォンの普及とシームレスなチェックアウト体験の普及は、小売、輸送、ホスピタリティ、電子商取引におけるデジタル決済の利用をさらに促進しています。
- オンラインショッピング、サブスクリプションベースのサービス、およびデジタル小売プラットフォームの継続的な拡大は、米国、カナダ、メキシコ全域で電子決済ソリューションの需要をサポートしています。 小売業者は、デジタルウォレット、決済ゲートウェイ、ワンクリックチェックアウトオプションを統合し、顧客の利便性を向上させ、取引の摩擦を削減します。 オンライン決済システムとインストア決済システムの統合により、現代の取引におけるデジタル決済の役割を強化しています。
- たとえば、20 7月2023で、連邦準備はFedNowサービスを開始しました。米国の銀行やクレジットユニオンに参加して、年間を通してクロックの周りにインスタント支払いを提供します。 サービスは、より高速な送金をサポートし、消費者や企業がより迅速に資金にアクセスし、北アメリカのデジタル決済市場を推進する近代的な決済インフラの役割を強調するのに役立ちます
- 金融技術の革新、即刻の決済サービスおよびデジタル銀行のプラットホームは北アメリカを渡る電子取引の採用を加速しています。 取引効率とキャッシュフロー管理を改善するために、事業は、自動決済処理、ピアツーピア転送、統合決済ソリューションを採用しています。 また、デジタル決済サービスの拡大可能性は、従来の決済方法の代替を求める消費者や中小企業の間でアクセス可能です。
デジタル決済市場の成長を望む要因は
- デジタル取引のライジングは、フィッシング、アカウントの買収、アイデンティティの盗難、カードの提示されていない詐欺、不正な支払いへの暴露が増加しています。 決済プロバイダは、不正検知、暗号化、トークン化、マルチファクター認証に投資し、消費者情報を保護し、信頼を維持しています。 スムーズなチェックアウト体験で、より強固なセキュリティを強化することは、重要な課題です。
- デジタル決済プロバイダは、米国、カナダ、メキシコ全域で適用されるプライバシー、消費者保護、金融規制を遵守しながら、機密性の高い財務および個人情報を管理する必要があります。 これらの国における規制要件の違いは、コンプライアンスコストを増加させ、国境を越えて運用する決済プラットフォームの運用の複雑性を作成することができます。
- 中小企業や企業が決済端末、ソフトウェアの統合、取引処理手数料、サイバーセキュリティシステム、継続的なメンテナンスに関連したコストに直面する場合があります。 既存の銀行システム、会計ソフトウェアおよび小売プラットフォームとのデジタル決済ソリューションを統合することで、技術的専門知識と投資も要求できます。
- 例えば、2025年9月8日、カナダ銀行は、小売決済活動法に基づく決済サービスプロバイダを統括し、運用リスク管理、インシデント対応、エンドユーザー資金の保護の要件を策定しました。 デジタル決済プロバイダの規制遵守と運用レジリエンスの重要性が高まっています。
- 米国、カナダ、メキシコ間の国際取引は、通貨変換手数料、異なる決済システム、処理遅延、およびコンプライアンス要件を含むことができます。 これらの要因は、企業や消費者の取引コストを増加させ、シームレスなクロスボーダーサービスを提供するために、支払いプロバイダの課題を作成することができます。
デジタル決済市場はどのように区分されますか
市場は、提供に基づいてセグメント化されます, 展開モデル, 組織サイズ, 支払いのモード, 使用モード, 技術, 使用事例, エンドユーザー.
- 提供サービス
北米デジタル決済市場は、北米のデジタル決済市場をソリューションやサービスに分割しています。 ソリューションセグメントは、2025年に64.00%の市場シェアを占め、決済ゲートウェイ、取引処理プラットフォーム、デジタルウォレット、不正防止システムが要求されます。
サービスセグメントは、決済統合、コンサルティング、テクニカルサポート、およびマネージド決済サービスの需要の増加によって推進され、2026年から2033年のCAGRで成長する予定です。
- デプロイメントモデル
展開モデルに基づいて、市場はオンプレミスとクラウドに分割されます。 クラウドセグメントは、スケーラビリティ、リモートアクセシビリティ、および下部のインフラストラクチャの要件でサポートされている2025で62.00%の市場シェアを占めています。
クラウドセグメントは、2026年から2033年までの21.00%のCAGRで成長し、クラウドネイティブ決済プラットフォーム、ソフトウェア・ア・サービス・ソリューション、リアルタイム取引処理の採用を増加させることで推進されています。
- 組織規模
組織規模に基づいて、市場は大規模な企業と中小企業(中小企業)に分けられます。 大規模な企業セグメントは、2025年に61.00%の市場シェアを占め、高い取引量、確立されたデジタルインフラ、統合決済システムへの投資によってサポートされています。
SMEセグメントは、2026年から2033年までの20.50%のCAGRで成長し、手頃な価格の決済ゲートウェイ、モバイル決済端末、デジタルインボイスソリューションの採用を増加させることによって推進されています。
- お支払い方法
支払いモードに基づいて、市場は決済カード、販売ポイント(POS)、ユニファイド決済インターフェース(UPI)サービス、モバイル決済、オンライン決済に分割されます。 ペイメントカードのセグメントは、2025年に29.00%の市場シェアを占めており、広範囲にわたるカードの受諾と確立されたクレジットカードおよびデビットカードネットワークによってサポートされています。
モバイル決済セグメントは、スマートフォンの普及、デジタルウォレット、無接触取引、およびアプリ内決済による22.00%のCAGRで成長する予定です。
- 使用方法によって
使用モードに基づいて、市場はモバイルアプリケーションとデスクトップ/ウェブブラウザに分割されます。 モバイルアプリケーションセグメントは、2025年に58.00%の市場シェアを占めており、広範なスマートフォン利用、モバイルバンキングの採用、便利なアプリベースの取引でサポートされています。
モバイル・アプリケーション・セグメントは、2026年から2033年にかけて21.80%のCAGRで成長し、デジタル・ウォレットの統合、生体認証、モバイル・ファースト・ペイメント・エクスペリエンスのコンシューマー・セプチュア・セプトを増加させることを目的としています。
- テクノロジー
テクノロジーをベースに、アプリケーションプログラミングインターフェース(API)、データ分析、機械学習(ML)、デジタルレジャーテクノロジー(DLT)、人工知能(AI)、モノのインターネット(IoT)、生体認証に市場をセグメント化。 API セグメントは、2025 年に 28.00% の市場シェアを占めており、決済ゲートウェイ、銀行プラットフォーム、商取引システム、金融アプリケーションとの統合によりサポートされています。
AIとIoTセグメントは、インテリジェントな不正検知、自動取引監視、および接続された決済エクスペリエンスによって駆動される2026から2033までの23.00%のCAGRで成長する予定です。
- 使用事例
ユースケースに基づき、市場は人対人(P2P/C2C)、商人/ビジネス、政府の支払いに分けられます。 商取引/事業セグメントは、小売取引、電子商取引購入、デジタルインボイス、およびビジネス決済処理でサポートされている2025年に52.00%の市場シェアを占めています。
対人決済セグメントは、2026年から2033年までの21.00%のCAGRで成長し、ピアツーピア転送、共有費用支払い、即時のデジタル決済アプリケーションの成長採用によって推進されています。
- エンドユーザーによる
エンドユーザーに基づいて、市場は商業および消費者に区分されます。 商用セグメントは、小売業者、電子商取引事業、サービスプロバイダー、その他の企業の間でデジタル決済ソリューションの採用を増加させることで、2025年に56.00%の市場シェアを占めています。
消費者セグメントは、2026年から2033年にかけて20.00%のCAGRで成長し、デジタルウォレット、無接触決済、モバイルバンキングアプリケーション、およびオンラインショッピングプラットフォームの使用の増加によって推進されています。
どの地域がデジタル決済市場の最大の株式を保持していますか
- 米国は、2025年に北アメリカのデジタル決済市場を支配し、先進的な金融インフラ、広範囲にわたるクレジットおよびデビットカードの使用、高い電子商取引の浸透およびデジタル財布の強い採用によって支えられた仮説78.00%の市場シェアを占めました。 国の決済ネットワークとテクノロジーエコシステムが、小売、銀行、およびビジネスセクターにおけるデジタル取引量をサポートし続けています。
- スマートフォンの普及、フィンテックサービスの拡大、消費者や商人の間で電子決済の普及が進んでいます。 成長するeコマース活動、モバイルバンキングの採用、および金融インクルージョンを拡大するための取り組みも、全国の市場開拓を支援する予定です。
米国のデジタル決済市場インサイト
米国のデジタル決済市場は、広範なスマートフォンの採用によって駆動され、電子商取引活動の増加、キャッシュレス取引のための消費者の好みを高める強力な成長を目撃しています。 デジタルウォレット、無接触カード、モバイルバンキングアプリケーション、オンライン決済ゲートウェイの活用は、小売、銀行、サービス業界における市場拡大をサポートしています。 決済セキュリティ、不正防止、リアルタイム取引技術への投資は、さらなる採用を強化しています。 また、フィンテック企業の拡大やデジタル決済ソリューションの事業基盤への統合は、取引の利便性を高め、キャッシュレス決済へのシフトを支援しています。
メキシコのデジタル決済市場の洞察
メキシコのデジタル決済市場は、スマートフォンの普及、電子商取引活動の拡大、キャッシュレス取引の採用の増加により、大きな成長を目撃しています。 フィンテックのイノベーション、モバイルバンキングサービス、デジタルウォレットの利用は、消費者や企業の間で電子決済ソリューションへのアクセスを改善しています。 金融包摂と経済活動の正式化を推進する政府の取り組みは、さらなる市場開拓をサポートしています。 また、オンライン小売、非接触決済システム、リアルタイム転送サービスの拡大は、デジタル決済の採用を強化しています。 しかし、サイバーセキュリティリスク、一部の農村地域における限られた金融アクセス、およびデジタル不正問題に対する懸念は重要な課題であり続けます。
カナダのデジタル決済市場インサイト
カナダのデジタル決済市場は、電子商取引活動の増加、スマートフォンの普及、キャッシュレス取引の消費者の嗜好の増加によって推進される成長を目撃しています。 コンタクトレスカード、モバイルウォレット、およびオンラインバンキングプラットフォームの幅広い採用により、小売、ホスピタリティ、輸送、その他の商業分野におけるデジタル決済の利用をサポートします。 決済セキュリティ、リアルタイム取引処理、フィンテックイノベーションへの投資は、市場開拓を強化しています。 また、デジタルバンキングサービスの拡大や、便利で安心、そしてシームレスな決済体験の需要は、カナダの先進的なデジタル決済ソリューションを採用する企業や消費者を奨励しています。
デジタル決済市場でトップ企業は
デジタル決済市場業界は、主に、以下を含む広範な企業によって導かれています。
- ACIグローバル(アメリカ)
- 株式会社ペイパル(アメリカ)
- ノヴァッティグループ株式会社(オーストラリア)
- グローバル決済株式会社(アメリカ)
- ビザ申請(アメリカ)
- 株式会社ストライプ(アイルランド)
- Google, LLC(米国)
- フィナストラ. (U.K.)
- SAMSUNG(韓国)
- アマゾンウェブサービス株式会社(米国)
- ファイナンシャルソフトウェア&システム株式会社(米国)
- Aurus Inc.(米国)
- アドエン(オランダ)
- アップル株式会社(米国)
- 株式会社ファイザー(米国)
- 株式会社WEX(米国)
- ワイヤーカード(米国)
- Mastercard.(米国)
デジタル決済市場の最新動向とは
- 2026年6月、Elavonは、北米全域でオールインワン決済プラットフォームの拡張を発表し、店舗、モバイル、オンライン取引のためのビジネスソフトウェアおよび操作で決済処理を統合しました。 小売、ホスピタリティ、およびヘルスケアを横断する商人のための決済管理を簡素化する取り組み。
- 2026年8月、Mastercardは、従来の決済ネットワークと安定したコインインフラの接続を強化するために、BVNKの買収を完了しました。 取引は、デジタル通貨を使用して、クロスボーダー取引の支払い、支払い、決済、および財務業務をサポートする目的で行われます。
- 2月2026日、JDE ピートは、量/混合減少にもかかわらず、価格成長によって駆動される、15.3%の有機販売成長を示す FY2025 結果を発表しました。 ケリッグ・ド・ペッパーによるブランド戦略および提案された買収について発表しました。 それはより広いコーヒー市場の要求を反映しますが、新しいブランドの非酪農場のクリーム プロダクトを詳しくしません。
- 2026年9月、Checkout.comは、ソフトウェアプラットフォームやマーケットプレイス向けの直接的な買収、支払い、発行、およびサービスを含む北米商人のための新しい支払い能力を発表しました。 拡大は、米国市場での決済運用と成長支援のビジネスを支援するために設計されています。
- 2026年4月には、Mastercardとコーケーが提携し、金融機関にさらなるクロスボーダー企業決済ソリューションを提供 また、Mastercardは、国際送金、バーチャルカードプログラム、およびビジネス決済サービスを支援する、コーセイのクロスボーダー事業に300万ドルの投資を発表しました。
- 2025年3月、フィナストラとi2cは、北米銀行やクレジットユニオンにデビットカード発行とデジタル決済機能を提供するパートナーシップを発表しました。 共同では、参加金融機関が、Apple Pay、Google Pay、Samsung Payなどのデジタルウォレットを、統合されたカード処理技術で提供しています。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 北米デジタル決済市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 北米デジタル決済市場への参入
2.2.1 ベンダーポジショニンググリッド
2.2.2 技術ライフライン曲線
2.2.3 マーケットガイド
2.2.4 企業の市場シェア分析
2.2.5 多変量モデリング
2.2.6 トップツーボトム分析
2.2.7 測定基準
2.2.8 ベンダーシェア分析
2.2.9 主要な一次インタビューからのデータポイント
2.2.10 主要な二次データベースからのデータポイント
2.3 北米デジタル決済市場:調査スナップショット
2.4 仮定
3 市場概要
3.1 ドライバー
3.2 拘束
3.3 機会
3.4 課題
4 エグゼクティブサマリー
5つのプレミアムインサイト
5.1 ポーターの5つの力
5.2 規制基準
5.3 技術動向
5.3.1 アプリケーションプログラミングインターフェース(API)
5.3.2 データ分析と機械学習
5.3.3 デジタル台帳技術(DLT)
5.3.4 AIとIoT
5.3.5 生体認証
5.4 バリューチェーン分析
5.5 特許分析
5.6 主要な戦略的取り組み
5.7 ユースケース
5.8 企業比較分析
6 北米デジタル決済市場、提供内容によって
6.1 概要
6.2 解決策
6.2.1 支払いゲートウェイ
6.2.2 支払い処理
6.2.3 支払いセキュリティと不正管理
6.2.4 決済ウォレットソリューション
6.2.5 取引リスク管理
6.2.6 POSソリューション
6.2.7 その他
6.3 サービス
6.3.1 マネージドサービス
6.3.2 専門サービス
6.3.2.1. トレーニングとコンサルティング
6.3.2.2. 実装と統合
6.3.2.3. サポートとメンテナンス
7 北米デジタル決済市場(導入モデル別)
7.1 概要
7.2 オンプレミス
7.3 クラウド
8 北米デジタル決済市場(決済手段別)
8.1 概要
8.2 支払いカード
8.2.1 デビットカード
8.2.2 クレジットカード
8.2.3 チャージカード
8.2.4 フリートカード
8.2.5 ギフトカード
8.2.6 ストアカード
8.3 販売時点
8.3.1 非接触型決済
8.3.2 コンタクトペイメント
8.4 統合支払インターフェース(UPI)サービス
8.4.1 独立モード
8.4.2 組み込みモード
8.5 モバイル決済
8.5.1 モバイルウォレット
8.5.1.1. ウォレットを開く
8.5.1.2. クローズドウォレット
8.5.1.3. セミクローズドウォレット
8.5.2 モバイルマネー
8.6 オンライン決済
8.6.1 デジタル通貨
8.6.2 ネットバンキング
8.6.2.1. 資金振替
8.6.2.1.1. 国家電子資金振替(NEFT)
8.6.2.1.2. 即時支払サービス(IMPS)
8.6.2.1.3. リアルタイムグロス決済(RTGS)
8.6.2.1.4. 電子決済システム(ECS)
8.6.2.2. 請求書支払いサービス
8.6.2.3. 鉄道パス
8.6.2.4. プリペイド電話のリチャージ
8.6.3 デジタルウォレット
8.6.4 プリペイドカード
8.6.5 その他
9 北米デジタル決済市場(利用形態別)
9.1 概要
9.2 モバイルアプリケーション
9.3 デスクトップ/ウェブブラウザ
10 北米デジタル決済市場(組織規模別)
10.1 概要
10.2 中小企業
10.3 大規模組織
11 北米デジタル決済市場(ユースケース別)
11.1 概要
11.2人(P/C)
11.3 商人/ビジネス
11.4 政府
12 北米デジタル決済市場(取引タイプ別)
12.1 概要
12.2 国内
12.3 国境を越えた
13 北米デジタル決済市場(エンドユーザー別)
13.1 概要
13.2 商業
13.2.1 銀行、金融サービス、保険(BFSI)
13.2.1.1. 提供により
13.2.1.1.1. ソリューション
13.2.1.1.2. サービス
13.2.1.2. 支払い方法別
13.2.1.2.1. 支払いカード
13.2.1.2.2. 販売時点情報管理
13.2.1.2.3. 統一決済インターフェース(UPI)サービス
13.2.1.2.4. モバイル決済
13.2.1.2.5. オンライン決済
13.2.2 ヘルスケア
13.2.2.1. 提供により
13.2.2.1.1. ソリューション
13.2.2.1.2. サービス
13.2.2.2. 支払い方法別
13.2.2.2.1. 支払いカード
13.2.2.2.2. 販売時点情報管理
13.2.2.2.3. 統一支払インターフェース(UPI)サービス
13.2.2.2.4. モバイル決済
13.2.2.2.5. オンライン決済
13.2.3 ITと通信
13.2.3.1. 提供することにより
13.2.3.1.1. ソリューション
13.2.3.1.2. サービス
13.2.3.2. 支払い方法別
13.2.3.2.1. 支払いカード
13.2.3.2.2. 販売時点情報管理
13.2.3.2.3. 統一支払インターフェース(UPI)サービス
13.2.3.2.4. モバイル決済
13.2.3.2.5. オンライン決済
13.2.4 レストラン
13.2.4.1. 提供することにより
13.2.4.1.1. ソリューション
13.2.4.1.2. サービス
13.2.4.2. 支払い方法別
13.2.4.2.1. 支払いカード
13.2.4.2.2. 販売時点情報管理
13.2.4.2.3. 統一支払インターフェース(UPI)サービス
13.2.4.2.4. モバイル決済
13.2.4.2.5. オンライン決済
13.2.5 ホスピタリティ
13.2.5.1. 提供することにより
13.2.5.1.1. ソリューション
13.2.5.1.2. サービス
13.2.5.2. 支払い方法別
13.2.5.2.1. 支払いカード
13.2.5.2.2. 販売時点情報管理
13.2.5.2.3. 統一支払インターフェース(UPI)サービス
13.2.5.2.4. モバイル決済
13.2.5.2.5. オンライン決済
13.2.6 自動車
13.2.6.1. 提供することにより
13.2.6.1.1. ソリューション
13.2.6.1.2. サービス
13.2.6.2. 支払い方法別
13.2.6.2.1. 支払いカード
13.2.6.2.2. 販売時点情報管理
13.2.6.2.3. 統一支払インターフェース(UPI)サービス
13.2.6.2.4. モバイル決済
13.2.6.2.5. オンライン決済
13.2.7 メディアとエンターテイメント
13.2.7.1. 提供することにより
13.2.7.1.1. ソリューション
13.2.7.1.2. サービス
13.2.8 小売と電子商取引
13.2.8.1. 提供することにより
13.2.8.1.1. ソリューション
13.2.8.1.2. サービス
13.2.8.2. 支払い方法別
13.2.8.2.1. 支払いカード
13.2.8.2.2. 販売時点情報管理
13.2.8.2.3. 統合支払インターフェース(UPI)サービス
13.2.8.2.4. モバイル決済
13.2.8.2.5. オンライン決済
13.2.9 輸送と物流
13.2.9.1. 提供することにより
13.2.9.1.1. ソリューション
13.2.9.1.2. サービス
13.2.9.2. 支払い方法別
13.2.9.2.1. 支払いカード
13.2.9.2.2. 販売時点情報管理
13.2.9.2.3. 統合支払インターフェース(UPI)サービス
13.2.9.2.4. モバイル決済
13.2.9.2.5. オンライン決済
13.2.10 その他
13.3 消費者
13.3.1.1. 支払い方法別
13.3.1.1.1. 支払いカード
13.3.1.1.2. 販売時点情報管理
13.3.1.1.3. 統合支払インターフェース(UPI)サービス
13.3.1.1.4. モバイル決済
13.3.1.1.5. オンライン決済
14 北米デジタル決済市場(国別)
14.1 北米デジタル決済市場(上記のすべての区分は、この章では国別に表されています)
14.2 北米
14.2.1 米国
14.2.2 カナダ
14.2.3 メキシコ
15 北米デジタル決済市場、企業概要
15.1 企業シェア分析:北米
15.2 合併と買収
15.3 新製品の開発と承認
15.4 拡張
15.5 規制の変更
15.6 パートナーシップおよびその他の戦略的展開
16 北米デジタル決済市場、SWOT分析およびDBMR分析
17 北米デジタル決済市場、企業プロフィール
17.1 ペイパルホールディングス株式会社
17.1.1 会社概要
17.1.2 収益分析
17.1.3 製品ポートフォリオ
17.1.4 最近の開発
17.2 VISA, INC
17.2.1 会社のスナップショット
17.2.2 収益分析
17.2.3 製品ポートフォリオ
17.2.4 最近の開発
17.3 グーグル
17.3.1 会社のスナップショット
17.3.2 収益分析
17.3.3 製品ポートフォリオ
17.3.4 最近の開発
17.4 アップル社
17.4.1 会社のスナップショット
17.4.2 収益分析
17.4.3 製品ポートフォリオ
17.4.4 最近の開発
17.5 マスターカード
17.5.1 会社のスナップショット
17.5.2 収益分析
17.5.3 製品ポートフォリオ
17.5.4 最近の開発
17.6 オーラス株式会社
17.6.1 会社のスナップショット
17.6.2 収益分析
17.6.3 製品ポートフォリオ
17.6.4 最近の開発
17.7 グローバルペイメンツ株式会社
17.7.1 会社のスナップショット
17.7.2 収益分析
17.7.3 製品ポートフォリオ
17.7.4 最近の開発
17.8 アディエン
17.8.1 会社のスナップショット
17.8.2 収益分析
17.8.3 製品ポートフォリオ
17.8.4 最近の開発
17.9 ACIワールドワイド社
17.9.1 会社のスナップショット
17.9.2 収益分析
17.9.3 製品ポートフォリオ
17.9.4 最近の開発
17.1 フィナストラ
17.10.1 会社概要
17.10.2 収益分析
17.10.3 製品ポートフォリオ
17.10.4 最近の開発
17.11 アマゾンウェブサービス株式会社
17.11.1 会社のスナップショット
17.11.2 収益分析
17.11.3 製品ポートフォリオ
17.11.4 最近の開発
17.12 ファイザーブ株式会社
17.12.1 会社のスナップショット
17.12.2 収益分析
17.12.3 製品ポートフォリオ
17.12.4 最近の開発
17.13 FIS
17.13.1 会社概要
17.13.2 収益分析
17.13.3 製品ポートフォリオ
17.13.4 最近の開発
17.14 サムスン
17.14.1 会社概要
17.14.2 収益分析
17.14.3 製品ポートフォリオ
17.14.4 最近の開発
17.15 ストライプ
17.15.1 会社概要
17.15.2 収益分析
17.15.3 製品ポートフォリオ
17.15.4 最近の開発
17.16 株式会社ウェックス
17.16.1 会社概要
17.16.2 収益分析
17.16.3 製品ポートフォリオ
17.16.4 最近の開発
17.17 ベリフォン株式会社
17.17.1 会社概要
17.17.2 収益分析
17.17.3 製品ポートフォリオ
17.17.4 最近の開発
17.18 ペイトレース株式会社
17.18.1 会社概要
17.18.2 収益分析
17.18.3 製品ポートフォリオ
17.18.4 最近の開発
注:紹介されている企業は網羅的なリストではなく、以前のクライアントの要件に従っています。調査では100社以上の企業を紹介しており、リクエストに応じて企業リストを変更または差し替える場合があります。
18 結論
関連レポート19件
20 データブリッジ市場調査について

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











