



Segmentação do mercado global de embolização e oclusão transcateter por tipo (com e sem molas) e aplicação (doença vascular periférica, oncologia, neurologia e urologia) - Tendências e previsões do setor até 2033.
O que é a Embolização Transcateter e Oclusão Tamanho do Mercado e Taxa de Crescimento
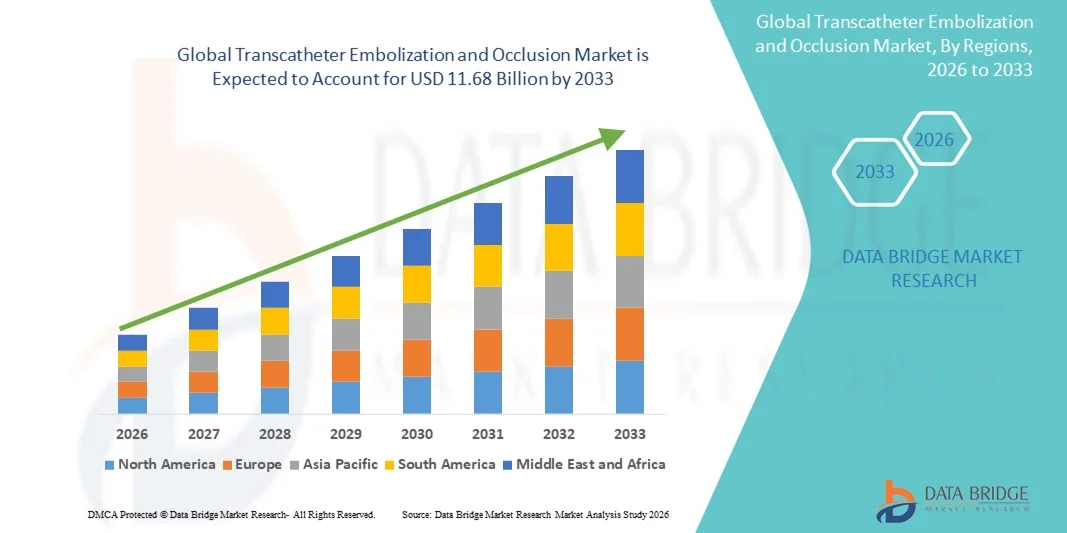
- De acordo com a Data Bridge Market Research Analysis a embolização global do transcateter e o tamanho do mercado de oclusão foi avaliada emUSD 5,93 mil milhões em 2025e espera-se alcançar11,68 mil milhões de USD até 2033, em umaCAGR de 8,85%durante o período de previsão
- O crescimento do mercado é, em grande parte, alimentado pelo aumento da adopção deradiologiaprocedimentos, aumento da prevalência de doenças vasculares e uso mais amplo em oncologia e controle da hemorragia
- Além disso, os avanços tecnológicos em agentes embólicos e sistemas de entrega, juntamente com a crescente demanda por soluções menos invasivas e eficazes em mercados desenvolvidos e emergentes, estão acelerando a captação de dispositivos de embolização e oclusão transcateter, aumentando significativamente o crescimento da indústria.
Tamanho e previsão do mercado
Valor de mercado global (2025):5,93 mil milhões de USD
Valor de mercado previsto (2033):11,68 mil milhões de USD
Previsões CAGR (2026-2033):8.85%
Quais são as principais rotas do Mercado de Embolização e Oclusão Transcateter
- Os dispositivos de embolização e oclusão do transcateter, permitindo bloqueio minimamente invasivo dos vasos sanguíneos para fins terapêuticos, são cada vez mais críticos na radiologia intervencionista moderna e nos procedimentos vasculares devido à sua precisão, redução dos riscos processuais e recuperação mais rápida do paciente em relação à cirurgia tradicional.
- A crescente demanda por esses dispositivos é principalmente alimentada pela crescente prevalência de doenças vasculares, tumores que necessitam de embolização e outras condições clínicas, aliadas à crescente adoção de procedimentos minimamente invasivos e avanços tecnológicos no desenho e sistemas de liberação de dispositivos.
- A América do Norte dominou o mercado de embolização e oclusão transcateter com a maior parcela de receita de 38,2% em 2025, caracterizada pela adoção precoce de procedimentos intervencionistas avançados, alto gasto em saúde e forte presença dos principais atores da indústria, com os EUA experimentando um crescimento substancial no uso de dispositivos impulsionados por inovações em tecnologias de oclusão de bobinas e não bobinas.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido do mercado durante o período de previsão devido ao aumento dos investimentos em infraestrutura de saúde, aumento da prevalência de condições vasculares e oncológicas e crescente conscientização de benefícios de tratamento minimamente invasivos
- O segmento de bobinas dominou o mercado de embolização e oclusão do transcateter com uma participação de 44,9% em 2025, impulsionada pela sua eficácia, precisão e compatibilidade estabelecidas em múltiplas aplicações clínicas, incluindo doença vascular periférica, oncologia,neurologia, e urologia
Alcance do relatório e Embolização Transcateter e Segmentação do Mercado de Oclusão
|
Atributos |
Perspectivas de Embolização e Oclusão do Transcateter |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Qual é a tendência chave no Mercado de Embolização e Oclusão Transcateter
Avanços em procedimentos guiados por precisão e imagem
- Uma tendência significativa e acelerada no mercado global de embolização e oclusão do transcateter é a integração de tecnologias avançadas de imagem, como fluoroscopia, TC e navegação guiada por RM, aumentando a precisão processual e segurança do paciente.
- Por exemplo, o uso da TC Cone Beam com imagem em tempo real permite que os radiologistas intervencionistas visualizem estruturas vasculares complexas durante a embolização, melhorando a acurácia do alvo e reduzindo as complicações processuais.
- Esses aprimoramentos de imagem permitem a colocação de dispositivos mais precisos, entrega embólica otimizada e exposição à radiação reduzida para pacientes e clínicos. Por exemplo, sistemas modernos de microcateters, associados à orientação por imagem, podem navegar por vasos tortuosos para atingir lesões de difícil acesso de forma eficaz.
- A integração das ferramentas de imagem e navegação facilita procedimentos minimamente invasivos, possibilitando recuperação mais rápida, menor tempo de internação hospitalar e redução da necessidade de cirurgia aberta, ampliando as aplicações clínicas em oncologia, neurologia e intervenções vasculares periféricas
- Esta tendência para sistemas de embolização mais precisos, guiados por imagens e tecnologicamente avançados está reformulando expectativas clínicas e padrões processuais. Por exemplo, empresas como Terumo e Medtronic estão desenvolvendo dispositivos embólicos de última geração compatíveis com imagens em tempo real e cateterismo assistido por robótica.
- A demanda por dispositivos de embolização que combinam precisão procedimental com navegação guiada por imagem vem crescendo rapidamente entre hospitais e centros de intervenção ambulatorial, uma vez que os profissionais de saúde priorizam cada vez mais a segurança do paciente e os desfechos clínicos.
- O crescente interesse em terapias embólicas personalizadas, como o eluidor de drogas ou dispositivos de oclusão biodegradáveis adaptados à anatomia específica do paciente, está ampliando o escopo clínico e a adoção desses dispositivos. Por exemplo, novas bobinas biodegradáveis estão sendo estudadas para resultados mais seguros a longo prazo
Dinâmica do Mercado de Embolização e Oclusão Transcateter
Controlador
Aumento da Prevalência de Doenças Vasculares e Preferência Minimaticamente Invasiva
- A prevalência crescente de doenças vasculares, tumores,aneurismas,e as hemorragias, aliadas a uma crescente preferência por procedimentos minimamente invasivos, são um fator importante para a embolização e oclusão de transcateters
- Por exemplo, em março de 2025, a Medtronic anunciou o lançamento de um novo sistema de bobina destacável para embolização de aneurismas, visando maior segurança e eficácia do tratamento, que é esperado para impulsionar a adoção do mercado
- À medida que os médicos buscam alternativas mais seguras à cirurgia aberta, esses dispositivos oferecem precisão, redução dos riscos processuais, menor tempo de recuperação e menor custo global do tratamento, tornando-os altamente atrativos na prática clínica.
- Além disso, o crescente uso desses dispositivos em oncologia, neurologia e doença vascular periférica vem reforçando sua posição como ferramentas essenciais nos procedimentos intervencionistas modernos.
- A capacidade de realizar oclusão vascular direcionada para múltiplas aplicações clínicas, combinada com a inovação contínua de dispositivos, está acelerando a adoção em mercados de saúde desenvolvidos e emergentes
- Investimentos crescentes em infraestrutura de saúde, particularmente na Ásia-Pacífico e América Latina, estão criando novas oportunidades para hospitais e centros ambulatoriais adotarem procedimentos de embolização minimamente invasivos. Por exemplo, hospitais financiados pelo governo estão cada vez mais adquirindo sistemas embólicos avançados para melhorar o atendimento ao paciente
- Melhorias contínuas no design de dispositivos, como cateteres de menor perfil e sistemas de liberação aprimorados, estão tornando os procedimentos de embolização mais acessíveis e seguros, incentivando a adoção mais ampla
Restrição/Desafio
Custos elevados e problemas regulamentares
- Os elevados custos do dispositivo e os rigorosos requisitos regulamentares de aprovação colocam desafios significativos à expansão do mercado, em especial nas regiões sensíveis aos preços ou emergentes
- Por exemplo, processos complexos de aprovação pela FDA, EMA e outras autoridades regionais podem atrasar a introdução de novos dispositivos embólicos, afetando a disponibilidade do mercado
- A necessidade de treinamento especializado e perícia processual para uso seguro e eficaz também limita a adoção em hospitais ou clínicas menores. Por exemplo, radiologistas intervencionistas requerem treinamento extensivo para lidar com sistemas avançados de bobinas e não bobinas com segurança
- Além disso, potenciais complicações processuais, incluindo perfuração de vasos ou embolização não-alvo, podem tornar os clínicos cautelosos, exigindo vigilância pós-comercialização robusta e validação clínica
- Superar estes desafios através do desenvolvimento de dispositivos de baixo custo, vias regulatórias simplificadas e treinamento clínico aprimorado será fundamental para o crescimento sustentado do mercado
- As incertezas em matéria de reembolso e a cobertura variada dos seguros nas regiões podem restringir a adopção, nomeadamente nos mercados emergentes. Por exemplo, as aprovações tardias de reembolso para procedimentos de embolização podem impactar as decisões de contratação hospitalar
- A pouca conscientização dos profissionais de saúde e dos pacientes quanto aos benefícios totais dos procedimentos de embolização minimamente invasivos pode retardar a penetração no mercado. Por exemplo, alguns hospitais ainda preferem a cirurgia convencional devido à familiaridade apesar das vantagens da embolização
Como é segmentado o Mercado de Embolização e Oclusão Transcateter
O mercado é segmentado com base no tipo e aplicação.
- Por Tipo
Com base no tipo, o mercado de embolização e oclusão transcateter é segmentado em dispositivos de bobina e não bobina. O segmento de bobinas dominou o mercado com a maior parcela de receita de 44,9% em 2025, impulsionada por sua comprovada eficácia, precisão e compatibilidade em múltiplas aplicações clínicas. Os dispositivos de bobina são amplamente preferidos pelos radiologistas intervencionistas pelo seu perfil de segurança estabelecido e capacidade de alcançar oclusão vascular controlada. O segmento também se beneficia de extensos estudos clínicos e adoção em longo prazo no tratamento de aneurismas, MAVs e lesões vasculares periféricas. Além disso, as bobinas são frequentemente utilizadas em combinação com sistemas de navegação guiados por imagens, aumentando a precisão processual e os resultados do paciente. A disponibilidade de opções destacáveis e de microbobina permite que os clínicos personalizem o tratamento de acordo com o tamanho do vaso e a complexidade da lesão. Alta confiabilidade, oclusão previsível e suporte pós-comercialização robusto dos principais fabricantes reforçam o domínio dos dispositivos de bobina no mercado.
O segmento não bobina é esperado para testemunhar o crescimento mais rápido de 2026 para 2033, alimentado pelo aumento da demanda por agentes embólicos alternativos, como embólicos líquidos, partículas e plugs. Dispositivos sem bobinas oferecem vantagens em regiões anatômicas complexas onde as bobinas podem ser de difícil implantação, como vasos tortuosos ou artérias de pequeno diâmetro. Também estão ganhando tração em oncologia para embolização tumoral direcionada e em procedimentos urológicos que requerem oclusão precisa de vasos patológicos. O crescente desenvolvimento de materiais embólicos biodegradáveis e farmacológicos está a acelerar ainda mais a adopção. Dispositivos sem bobina permitem tempos rápidos de procedimento e melhora da versatilidade em múltiplas aplicações clínicas. Sua expansão no uso em mercados emergentes com crescente infraestrutura de radiologia intervencionista contribui para maior potencial de crescimento. A inovação contínua e a integração com plataformas de imagem minimamente invasivas melhoram o apelo clínico de dispositivos não bobinas.
- Por Aplicação
Com base na aplicação, o mercado é segmentado em doença vascular periférica, oncologia, neurologia e urologia. O segmento de oncologia dominou o mercado com a maior parcela de receita de 40% em 2025, impulsionada pelo crescente uso da embolização transcateter para o manejo tumoral. A embolização é amplamente utilizada para restringir o suprimento sanguíneo ao fígado, rim e outros tumores sólidos, melhorando os resultados dos pacientes e complementando quimioterapia ou radioterapia. O segmento se beneficia do aumento da prevalência de câncer globalmente e da adoção crescente de procedimentos minimamente invasivos como alternativas à ressecção cirúrgica. As técnicas de embolização guiada por imagem permitem a entrega precisa de agentes embólicos diretamente ao local do tumor, minimizando danos aos tecidos saudáveis circundantes. Aplicações oncológicas frequentemente envolvem intervenções repetidas, criando demanda consistente por dispositivos embólicos. A disponibilidade de materiais embólicos especializados, tais como contas de eluição de drogas, aumenta a eficácia e reforça a posição líder do mercado da oncologia.
Espera-se que o segmento de doença vascular periférica testemunhe o crescimento mais rápido de 2026 a 2033, alimentado pelo aumento da prevalência de aneurismas, MAVs e outras doenças vasculares. A embolização é cada vez mais preferida em relação à cirurgia aberta para intervenções periféricas devido a menores riscos processuais, menor tempo de internação hospitalar e recuperação mais rápida. Aumentar a consciência entre médicos e pacientes de benefícios de tratamento minimamente invasivos está impulsionando a adoção em mercados desenvolvidos e emergentes. O segmento é apoiado pela inovação contínua em tecnologias de cateter e de entrega que permitem o acesso a vasos pequenos e tortuosos. A expansão da infraestrutura de saúde e o aumento do investimento em instalações de radiologia intervencionista contribuem ainda mais para o crescimento. Sistemas embólicos não-carga e híbridos adaptados para aplicações periféricas também estão ganhando tração, reforçando a rápida expansão do segmento.
Qual é a região que detém a maior parte do Mercado de Embolização e Oclusão Transcateter
- A América do Norte dominou o mercado de embolização e oclusão transcateter com a maior parcela de receita de 38,2% em 2025, caracterizada pela adoção precoce de procedimentos intervencionistas avançados, alto gasto em saúde e forte presença dos principais atores da indústria, com os EUA experimentando um crescimento substancial no uso de dispositivos impulsionados por inovações em tecnologias de oclusão de bobinas e não bobinas.
- Médicos e hospitais da região valorizam muito a precisão, segurança e eficácia oferecidas por dispositivos de embolização, juntamente com integração perfeita com sistemas avançados de imagem e navegação, como fluoroscopia e plataformas guiadas por TC
- Essa adoção generalizada é ainda apoiada por infraestrutura avançada de saúde, alto gasto em saúde e forte presença de atores-chave do mercado, estabelecendo dispositivos de embolização como a solução preferida para tratar as condições vasculares periféricas, oncológicas, neurológicas e urológicas.
Embolização e Oclusão do Transcateter dos EUA
O mercado de embolização e oclusão transcateter dos EUA captou a maior parcela de receita de 81% na América do Norte em 2025, alimentada pela rápida adoção de procedimentos minimamente invasivos e tecnologias avançadas de radiologia intervencionista. Hospitais e ambulatórios estão cada vez mais priorizando técnicas de embolização mais seguras, precisas e guiadas por imagens para o tratamento de doenças vasculares, tumores e aneurismas. A crescente preferência por alternativas menos invasivas à cirurgia aberta, combinada com forte conscientização médica e treinamento avançado, impulsiona ainda mais o mercado. Além disso, a integração contínua de dispositivos embólicos de bobinas e não bobinas com sistemas de imagem e navegação está contribuindo significativamente para a expansão do mercado. Os elevados gastos em saúde e a presença de fabricantes globais líderes também apoiam o crescimento sustentado.
Embolização e Oclusão do Transcateter da Europa
Prevê-se que o mercado europeu de embolização e oclusão transcateter se expanda num CAGR substancial ao longo do período previsto, impulsionado principalmente por normas de saúde rigorosas e por uma procura crescente de opções de tratamento minimamente invasivas. A crescente prevalência de doenças vasculares e cancros, aliada a uma forte infra-estrutura de cuidados de saúde, está a promover a adopção. Os hospitais europeus estão incorporando procedimentos de embolização tanto em centros terciários quanto especializados em oncologia. Além disso, a crescente conscientização dos médicos quanto à melhora dos resultados dos pacientes e redução da permanência hospitalar reforça o uso desses dispositivos. O mercado também está testemunhando avanços em materiais embólicos biodegradáveis e farmacológicos, impulsionando ainda mais a adoção.
Embolização e Oclusão do Transcateter do Reino Unido
Prevê-se que o mercado de embolização e oclusão transcateter do Reino Unido cresça em um notável CAGR durante o período de previsão, impulsionado pelo aumento da adoção de procedimentos minimamente invasivos e sistemas avançados de radiologia intervencionista. Preocupações crescentes com a segurança do paciente, riscos processuais e tempos de recuperação estão incentivando os hospitais a preferirem técnicas de embolização ao invés da cirurgia tradicional. Além disso, espera-se que o robusto sistema de saúde do Reino Unido, ênfase em tecnologias médicas inovadoras e disponibilidade de radiologistas intervencionistas qualificados continuem a impulsionar o crescimento do mercado. O aumento da consciência da eficácia da bobina e do dispositivo não-bobina através da oncologia, neurologia e intervenções vasculares periféricas também suporta a expansão.
Alemanha Transcateter Embolização e Oclusão Visão do Mercado
Espera-se que o mercado de embolização e oclusão do transcateter alemão se expanda em um considerável CAGR durante o período previsto, alimentado por infraestrutura avançada de saúde e ênfase na inovação tecnológica. O aumento da conscientização de tratamentos minimamente invasivos, aliado ao aumento da prevalência de doenças vasculares e oncológicas, promove a adoção de dispositivos de embolização em hospitais e centros especializados. A integração com sistemas guiados por imagens garante precisão processual e aumenta a segurança, tornando esses dispositivos preferidos para intervenções complexas. O apoio do governo às tecnologias avançadas de saúde e políticas de reembolso acelera ainda mais o mercado. Além disso, o foco da Alemanha na pesquisa e validação clínica promove o desenvolvimento e aceitação de dispositivos embólicos da próxima geração.
Embolização e Oclusão do Transcateter Ásia-Pacífico
O mercado de embolização e oclusão do transcateter Ásia-Pacífico está preparado para crescer no CAGR mais rápido de 24% durante o período de previsão de 2026 a 2033, impulsionado pelo aumento da prevalência de doenças vasculares, câncer e aneurismas em países como China, Japão e Índia. Ampliar a infraestrutura de saúde, aumentar a conscientização de procedimentos minimamente invasivos e investimentos em instalações de radiologia intervencionista estão alimentando a adoção. A crescente população de pacientes da região, juntamente com iniciativas governamentais de promoção de assistência médica avançada e acessibilidade de dispositivos médicos, apoia o crescimento do mercado. Além disso, o surgimento de fabricantes locais de dispositivos e parcerias com atores globais está melhorando a acessibilidade e a disponibilidade, impulsionando ainda mais a adoção em hospitais e clínicas.
Embolização e Oclusão do Mercado do Transcateter do Japão
O mercado de embolização e oclusão transcateter do Japão está ganhando impulso devido ao sistema de saúde tecnologicamente avançado do país e crescente foco em intervenções minimamente invasivas. Alta consciência da segurança processual, precisão e recuperação mais rápida do paciente está impulsionando a adoção de dispositivos embólicos em aplicações oncológicas, neurológicas e vasculares periféricas. A integração com sistemas guiados por imagens e dispositivos de bobina e não bobina de próxima geração está acelerando ainda mais a captação. O envelhecimento da população japonesa e a crescente demanda por intervenções ambulatoriais também estimulam o crescimento do mercado. Os hospitais estão cada vez mais investindo em cateteres avançados, micromolas e embólicos líquidos para melhorar os resultados do tratamento.
Índia Transcateter Embolização e Oclusão Visão do Mercado
O mercado indiano de embolização e oclusão transcateter representou a maior parcela de receita da Ásia-Pacífico em 2025, atribuída à expansão da infraestrutura de saúde do país, aumento da prevalência de doenças vasculares e adoção crescente de procedimentos minimamente invasivos. A Índia está emergindo como um centro chave para a radiologia intervencionista, com hospitais e centros especializados investindo em sistemas embólicos de bobina e não bobina. As iniciativas governamentais que promovem serviços avançados de saúde e acessibilidade de dispositivos médicos apoiam o crescimento. A disponibilidade de dispositivos e colaborações rentáveis com fabricantes globais reforça ainda mais a adoção. Aumentar a conscientização entre médicos e pacientes sobre os benefícios da embolização sobre a cirurgia aberta está impulsionando a expansão do mercado em regiões urbanas e semiurbanas.
Quais são as principais empresas no Mercado de Embolização e Oclusão Transcateter
A indústria de Embolização e Oclusão Transcateter é liderada principalmente por empresas bem estabelecidas, incluindo:
- Medtrónico(Irlanda)
- Boston Scientific Corporation (EUA)
- Terumo Corporation(Japão)
- Cozinheiro(EUA)
- Merit Medical Systems, Inc.(EUA)
- Penumbra, Inc. (EUA)
- W. L. Gore & Associates, Inc. (EUA)
- B. Braun SE (Alemanha)
- Stryker (EUA)
- Johnson & Johnson Services, Inc. (EUA)
- BD (EUA)
- AngioDynamics, Inc. (EUA)
- Balt Extrusion SAS (França)
- MicroPort Scientific Corporation (China)
- Forma Memory Medical, Inc. (EUA)
- Acandis GmbH (Alemanha)
- fenox GmbH (Alemanha)
- Lepu Medical Technology Co., Ltd. (China)
- Sirtex Medical Limited (Austrália)
- INVAMED (Turquia)
Quais são as últimas evoluções no Mercado de Embolização e Oclusão Transcateter
- Em novembro de 2025, a Embolização, Inc. anunciou o primeiro procedimento clínico utilizando o sistema de bobina NED à base de polímeros. O procedimento tratou um paciente com congestão venosa pélvica marcando o primeiro uso real de uma bobina embólica não metálica na embolização periférica.
- Em junho de 2025, a Embolização, Inc. recebeu 510 (k) desobstrução da Food and Drug Administration (FDA) dos EUA por sua nova bobina vascular não-metal Nitinol Enhanced Device (NED) projetada para embolização arterial e venosa em vasculatura periférica, oferecendo oclusão melhorada e artefatos de imagem reduzidos em comparação com bobinas metálicas tradicionais
- Em novembro de 2024, o Arsenal Medical lançou o ensaio clínico do FIH EMBO-02 para estudar NeoCast para o tratamento de hematoma subdural crônico (cSDH) via embolização da artéria meníngea média (MMAe) sinalizando expansão de aplicações de embolização líquida para além da oncologia em condições neurológicas
- Em julho de 2024, a Arsenal Medical relatou que seu agente embólico líquido de próxima geração NeoCast atingiu os objetivos de segurança e viabilidade primários no primeiro ensaio EMBO-01 (FIH). O agente atingiu penetração distal profunda e previsível oclusão vascular controlada para tumores cerebrais hipervasculares
- Em julho de 2023, o primeiro paciente foi tratado com sucesso com NeoCast em ambiente clínico, marcando o primeiro uso humano deste biomaterial embólico não adesivo sem solvente para condições neurovasculares e demonstrando viabilidade de embólicos líquidos de próxima geração para embolização tumoral.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











