



Сегментация рынка устройств для интервенционной неврологии в Азиатско-Тихоокеанском регионе по типу продукции (устройства для эмболизации аневризм, системы церебральной баллонной ангиопластики и стентирования, вспомогательные устройства и устройства для нейротромбэктомии), патологии заболевания (ишемические инсульты, церебральные аневризмы, артериовенозные мальформации и фистулы и другие), процедуре (эмболизация, ангиопластика, нейротромбэктомия и другие), конечному пользователю (больницы, неврологические клиники, амбулаторные центры и другие) — тенденции отрасли и прогноз до 2033 года.
Каков размер и темпы роста рынка азиатско-тихоокеанских интервенционных неврологических устройств
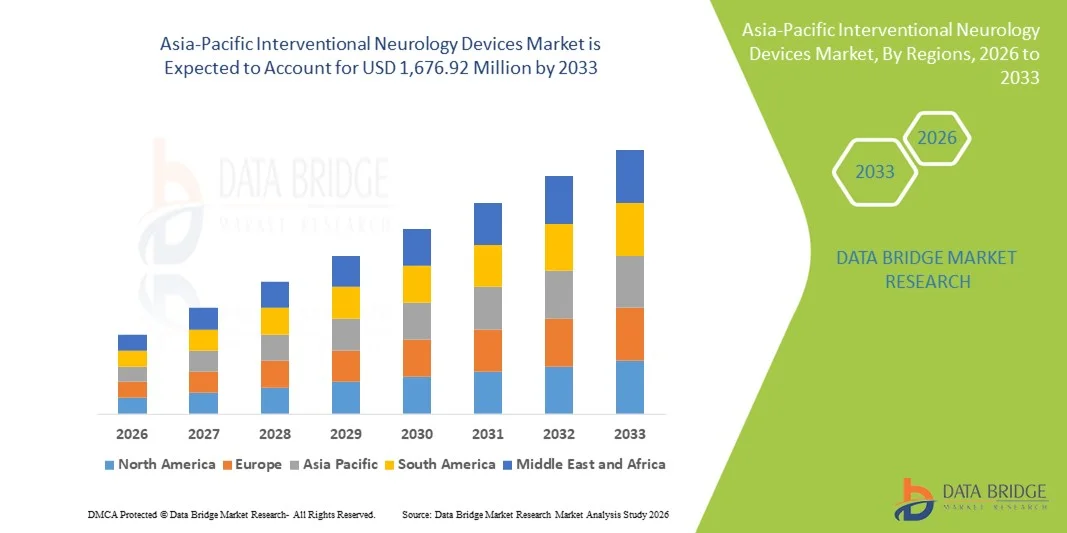
- Согласно анализу Data Bridge Market Research, размер рынка устройств для интервенционной неврологии в Азиатско-Тихоокеанском регионе был оценен как544,39 млн долларов США в 2025 годуОжидается, что он достигнет1 676,92 млн долларов США к 2033 году, вCAGR 15,1%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен ростом распространенностинейрососудистые расстройстварасширение инфраструктуры здравоохранения и повышение осведомленности о минимально инвазивных нейроинтервенционных процедурах в ключевых странах, таких как Китай, Япония и Индия;
- Кроме того, технологические достижения вэмболизацияТромбэктомия и каротидные стентирующие устройства в сочетании с растущими расходами на клиническое применение и здравоохранение в развивающихся странах Азиатско-Тихоокеанского региона позиционируют интервенционные неврологические устройства как важные инструменты в современной цереброваскулярной помощи. Эти факторы ускоряют инвестиции и внедрение передовых нейроинтервенционных решений, тем самым значительно стимулируя рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):544,39 млн. долларов США
- Ожидаемая рыночная стоимость (2033):1 676,92 млн. долларов США
- Прогноз CAGR (2026-2033):15.1%
Каковы основные выводы рынка азиатско-тихоокеанских интервенционных неврологических устройств
- Интервенционные неврологические устройства, включая эмболизацию, тромбэктомию и системы стентирования сонной артерии, становятся все более важными в современной цереброваскулярной помощи из-за их минимально инвазивного подхода, точности и интеграции с передовыми технологиями визуализации, улучшая результаты для пациентов с инсультом, аневризмами и другими нейрососудистыми расстройствами.
- Растущий спрос на интервенционные неврологические устройства в первую очередь подпитывается ростом распространенности нейрососудистых заболеваний, расширением инфраструктуры здравоохранения, повышением осведомленности о минимально инвазивных процедурах и ростом расходов на здравоохранение в ключевых странах Азиатско-Тихоокеанского региона.
- Япония доминировала на рынке устройств для интервенционной неврологии в Азиатско-Тихоокеанском регионе с самой большой долей дохода в 35,4% в 2025 году, характеризующейся хорошо зарекомендовавшей себя системой здравоохранения, передовым внедрением медицинских технологий и сильным присутствием ведущих производителей устройств, причем в стране наблюдается значительный рост нейроинтервенционных процедур, обусловленных инновациями в катетерной и визуализированной терапии.
- Китай, как ожидается, станет самым быстрорастущим рынком в Азиатско-Тихоокеанском регионе в течение прогнозируемого периода из-за растущей урбанизации, роста расходов на здравоохранение и расширения нейроинтервенционных программ как в государственных, так и в частных больницах.
- Сегмент устройств для эмболизации доминировал на рынке устройств для интервенционной неврологии в Азиатско-Тихоокеанском регионе с долей рынка 39,4% в 2025 году, что обусловлено их эффективностью в лечении аневризм головного мозга, широким клиническим внедрением и совместимостью с современными системами визуализации.
Сфера охвата и сегментация рынка интервенционных неврологических устройств в Азиатско-Тихоокеанском регионе
|
Атрибуты |
Азиатско-тихоокеанские интервенционные неврологические устройства - ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Азиатско-Тихоокеанский регион
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке азиатско-тихоокеанских интервенционных неврологических устройств
Минимально инвазивные процедуры и интеграция роботов
- Значительной и ускоряющейся тенденцией на рынке интервенционных неврологических устройств в Азиатско-Тихоокеанском регионе является растущее внедрение минимально инвазивных процедур, поддерживаемых робототехникой и передовыми системами на основе катетера, повышение процедурной точности и сокращение времени восстановления пациентов.
- Например, роботизированные системы тромбэктомии позволяют нейроинтервенционистам перемещаться по сложной сосудистой системе головного мозга с более высокой точностью, улучшая процедурные результаты и безопасность. Аналогичным образом, передовые технологии микрокатетера обеспечивают большую гибкость и доступ к ранее труднодоступным нейрососудистым областям.
- Робототехника и навигационные вмешательства обеспечивают такие функции, как наведение изображений в реальном времени, автоматическое позиционирование устройства и улучшенная эргономика оператора. Например, некоторые роботизированные платформы Magellan улучшают стабильность катетера и уменьшают радиационное воздействие для врачей во время сложных аневризм или инсультов. Кроме того, интеграция с визуализацией на основе ИИ может помочь выявить сосудистые аномалии и оптимизировать развертывание устройств.
- Бесшовная интеграция этих устройств с передовыми методами визуализации и больничными ИТ-системами облегчает централизованное процедурное планирование и мониторинг после процедуры. Благодаря единому интерфейсу клиницисты могут управлять визуализацией, навигацией устройств и мониторингом пациентов, создавая единый и эффективный рабочий процесс вмешательства.
- Эта тенденция к более точным, автоматизированным и технологическим нейроинтервенционным решениям коренным образом меняет ожидания в отношении цереброваскулярной помощи. Следовательно, такие компании, как Stryker и Medtronic, разрабатывают интервенционные неврологические устройства с роботизированной поддержкой с расширенными возможностями навигации и визуализации с помощью ИИ.
- Спрос на нейроинтервенционные устройства, которые предлагают роботизированную помощь и интеграцию изображений, быстро растет как в государственных, так и в частных больницах, поскольку поставщики медицинских услуг все чаще отдают приоритет процедурной безопасности, эффективности и результатам лечения пациентов.
- Расширение сотрудничества между производителями устройств и разработчиками программного обеспечения также позволяетПрогнозная аналитикадля результатов лечения пациентов, дальнейшее повышение привлекательности передовых интервенционных неврологических решений.
Азиатско-Тихоокеанская интервенционная неврология устройств динамика рынка
водитель
Растущая распространенность нейрососудистых расстройств и расширение здравоохранения
- Растущая распространенность инсульта, аневризм и других нейрососудистых расстройств в сочетании с расширением инфраструктуры здравоохранения является значительным фактором повышенного спроса на интервенционные неврологические устройства.
- Например, в марте 2025 года Medtronic объявила о новой программе тромбэктомии с помощью ИИ в ведущих больницах Индии, направленной на улучшение доступа к лечению инсульта и результатов. Ожидается, что такие инициативы ключевых компаний будут стимулировать рост рынка в прогнозируемый период.
- По мере того, как повышается осведомленность о нейрососудистых состояниях и получают признание минимально инвазивные вмешательства, интервенционные устройства предлагают расширенные функции, такие как руководство по визуализации в реальном времени, точность катетера и навигация с роботизированной помощью, обеспечивая убедительную альтернативу обычным хирургическим методам.
- Кроме того, государственные программы и частные инвестиции больниц в нейроинтервенционную инфраструктуру делают эти устройства важным компонентом современной цереброваскулярной помощи, органично интегрируясь с системами визуализации больниц.
- Сочетание повышения осведомленности пациентов, роста расходов на здравоохранение и технологических достижений в разработке устройств и процедурной эффективности способствует внедрению интервенционных неврологических устройств в больницах и специализированных центрах Азиатско-Тихоокеанского региона.
- Растущее сотрудничество между больницами и производителями устройств для учебных программ и процедурных семинаров также ускоряет внедрение, обеспечивая уверенность врачей в использовании передовых технологий.
- Растущие инвестиции в исследования и разработки для создания специфических для региона устройств, подходящих для различных анатомических и демографических профилей пациентов, еще больше укрепляют рост рынка.
Сдержанность/вызов
Высокая стоимость и регуляторные проблемы
- Относительно высокая стоимость современных интервенционных неврологических устройств, включая роботизированные системы и платформы визуализации с поддержкой ИИ, представляет собой серьезную проблему для более широкого внедрения на рынок, особенно в развивающихся странах Азиатско-Тихоокеанского региона.
- Например, небольшие больницы и клиники могут задержать принятие из-за бюджетных ограничений, ограничивающих проникновение высококачественных устройств в города уровня 2 и уровня 3.
- Устранение этих барьеров затрат с помощью гибких моделей ценообразования, вариантов лизинга и местного производства имеет решающее значение для более широкого внедрения. Такие компании, как Stryker и Penumbra, делают упор на экономически эффективные варианты устройств и учебные программы для поддержки внедрения на развивающихся рынках. Кроме того, навигация по утверждению регулирующих органов для медицинских устройств во многих странах может задержать запуск продукта и затруднить выход на рынок.
- В то время как политика возмещения постепенно улучшается, предполагаемая премия передовых интервенционных устройств все еще может препятствовать внедрению в чувствительных к цене регионах, особенно там, где традиционные хирургические подходы все еще распространены.
- Преодоление этих проблем путем согласования нормативных требований, подготовки врачей и оптимизации затрат на решения для устройств будет иметь жизненно важное значение для устойчивого роста рынка.
- Ограниченная доступность квалифицированных нейроинтервенционалистов в небольших городах и сельских районах еще больше ограничивает проникновение на рынок, требуя дополнительных инициатив по обучению и программ развития талантов.
- Сложность обслуживания устройств и необходимость постоянного обновления программного обеспечения, особенно для систем с поддержкой ИИ и роботизированных систем, добавляет эксплуатационные проблемы для больниц, что может замедлить внедрение в условиях ограниченных ресурсов.
Как сегментируется рынок интервенционных неврологических устройств в Азиатско-Тихоокеанском регионе
Рынок сегментирован на основе типа продукта, патологии заболевания, процедуры и конечного потребителя.
- Тип продукта
На основе типа продукта рынок интервенционных неврологических устройств в Азиатско-Тихоокеанском регионе сегментирован на устройства для аневризмы и эмболизации, ангиопластики и стентирования мозговых шаров, вспомогательные устройства и устройства нейротромбэктомии. Сегмент устройств для аневризмы и эмболизации доминировал на рынке с самой большой долей дохода в 39,4% в 2025 году, что обусловлено его критической ролью в лечении аневризм головного мозга и артериовенозных пороков развития. Больницы и нейроинтервенционные центры отдают приоритет этим устройствам из-за их минимально инвазивного характера, высокой клинической эффективности и способности сокращать время восстановления пациента. На рынке наблюдается высокий спрос, поскольку эти устройства широко совместимы с передовыми системами визуализации и технологиями катетерной навигации, что обеспечивает более безопасные и точные вмешательства. Кроме того, растущая осведомленность о лечении инсульта и аневризмы в странах Азиатско-Тихоокеанского региона, таких как Япония, Китай и Индия, способствует доминированию сегмента. Непрерывные инновации, в том числе усовершенствования материалов катушки и усовершенствования дизайна микрокатетера, еще больше поддерживают его лидерство на рынке.
Ожидается, что в сегменте устройств для нейротромбэктомии будет наблюдаться самый быстрый темп роста 10,5% CAGR с 2026 по 2033 год, вызванный увеличением частоты ишемического инсульта и срочной необходимостью процедур удаления сгустка. Эти устройства являются предпочтительными при экстренном лечении инсульта из-за их способности быстро восстанавливать кровоток и улучшать результаты лечения пациентов. Рост сегмента также поддерживается достижениями в области проектирования катетеров, навигации с помощью ИИ и роботизированной интеграции, которые повышают процедурную безопасность и эффективность. Расширение программ лечения инсульта в Китае и Индии и увеличение покрытия расходов на процедуры тромбэктомии являются дополнительными факторами роста.
- Патология болезней
На основе патологии заболевания рынок сегментирован на ишемические инсульты, аневризмы головного мозга, артериовенозные пороки развития (АВМ) и свищи и другие. Сегмент ишемических инсультов доминировал на рынке с долей выручки 41% в 2025 году, что обусловлено высокой распространенностью инсульта в Азиатско-Тихоокеанском регионе и критической необходимостью быстрого вмешательства для снижения заболеваемости и смертности. Больницы и неврологические центры широко применяют интервенционные устройства для лечения ишемического инсульта из-за улучшения результатов лечения пациентов и снижения затрат на долгосрочный уход. Повышение осведомленности о симптомах инсульта, правительственные инициативы по раннему вмешательству и растущее принятие процедур тромбэктомии способствуют этому доминированию. Продвинутые системы нейровизуализации и вмешательства под руководством ИИ еще больше усиливают важность этого сегмента в клинической практике.
Ожидается, что сегмент аневризм головного мозга будет наблюдать самый быстрый рост в течение прогнозируемого периода, чему способствуют растущие показатели диагностики из-за лучших технологий визуализации и повышения осведомленности общественности о нейрососудистых состояниях. Эмболизация и устройства катушки являются предпочтительным лечением, предлагая минимально инвазивные варианты, которые снижают процедурные риски. Расширение специализированных нейроинтервенционных центров и учебных программ в странах Азиатско-Тихоокеанского региона способствует быстрому внедрению этих устройств.
- По процедуре
На основе процедуры рынок сегментирован на эмболизацию, ангиопластику, нейротромбэктомию и другие. Сегмент эмболизации доминировал на рынке с долей выручки 38% в 2025 году из-за его важной роли в лечении аневризм головного мозга, АВМ и других нейрососудистых аномалий. Процедура широко предпочтительна из-за ее минимально инвазивного характера, точности и высоких показателей успеха, что позволяет сократить пребывание в больнице и ускорить выздоровление пациентов. Больницы и специализированные неврологические центры часто отдают приоритет эмболизации из-за ее совместимости с современными системами катетера и визуализации. Постоянные технологические инновации в эмболизационных катушках и системах доставки также укрепляют позиции компании на рынке. Кроме того, растущая осведомленность о цереброваскулярных заболеваниях и преимуществах минимально инвазивных процедур способствуют принятию сегмента.
Ожидается, что сегмент процедуры нейротромбэктомии будет наблюдать самый быстрый рост с 2026 по 2033 год, обусловленный ростом частоты ишемических инсультов и срочной потребностью в вмешательствах по удалению сгустков. Эти процедуры обеспечивают быстрое восстановление мозгового кровотока, улучшая выживаемость пациентов и функциональные результаты. Системы искусственного интеллекта и роботизированной тромбэктомии еще больше повышают процедурную безопасность и эффективность. Увеличение инвестиций в программы лечения инсульта и инфраструктуру здравоохранения в Китае, Индии и Юго-Восточной Азии способствует росту сегмента.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на больницы, неврологические клиники, центры амбулаторной помощи и другие. Сегмент больниц доминировал на рынке с долей выручки 55% в 2025 году, благодаря наличию передовых нейроинтервенционных средств, систем визуализации и обученных клиницистов, способных выполнять сложные процедуры. Больницы обеспечивают комплексное лечение инсультов, аневризм и АВМ, что делает их основными покупателями интервенционных неврологических устройств. Крупные больницы и учебные медицинские центры также выступают в качестве ключевых центров для клинических испытаний и внедрения новых устройств, что еще больше укрепляет доминирование на рынке. Кроме того, больницы выигрывают от более эффективной политики возмещения расходов и государственной поддержки дорогостоящих нейроинтервенционных процедур.
Ожидается, что сегмент неврологических клиник будет наблюдать самый быстрый рост с 2026 по 2033 год, что обусловлено расширением специализированных амбулаторных центров и небольших клиник, предлагающих минимально инвазивные вмешательства. Клиники все чаще используют портативные устройства с искусственным интеллектом для проведения селективных нейроинтервенций, что позволяет быстрее диагностировать и лечить. Рост осведомленности пациентов, ранние программы скрининга и партнерские отношения с производителями устройств ускоряют внедрение в этом сегменте.
Азиатско-тихоокеанские интервенционные неврологические приборы рыночный региональный анализ
- Япония доминировала на рынке устройств для интервенционной неврологии в Азиатско-Тихоокеанском регионе с самой большой долей дохода в 35,4% в 2025 году, характеризующейся хорошо налаженной системой здравоохранения, передовым внедрением медицинских технологий и сильным присутствием ведущих производителей устройств.
- Поставщики медицинских услуг в регионе отдают приоритет минимально инвазивным процедурам и передовым устройствам для лечения инсультов, аневризм и AVM, обеспечивая высокий спрос на эмболизацию, тромбэктомию и стентирующие системы.
- Это широкое распространение также поддерживается правительственными инициативами, способствующими нейрососудистой помощи, высоким расходам на здравоохранение и повышению осведомленности среди пациентов и клиницистов о преимуществах раннего вмешательства, позиционируя устройства интервенционной неврологии как предпочтительный выбор в больницах и специализированных центрах.
Японский рынок интервенционных неврологических устройств
Японский рынок интервенционных нейрологических устройств занял самую большую долю дохода в 35,4% в 2025 году в Азиатско-Тихоокеанском регионе, чему способствовала развитая инфраструктура здравоохранения, широкое внедрение минимально инвазивных нейроинтервенционных процедур и сильное присутствие ключевых производителей устройств. Больницы и специализированные нейроцентры отдают приоритет эмболизации, тромбэктомии и стентированию из-за их точности, улучшения результатов лечения пациентов и сокращения времени восстановления. Интеграция искусственного интеллекта с визуализацией и роботизированной навигацией в процедурах способствует дальнейшему внедрению. Кроме того, старение населения Японии и повышение осведомленности о лечении инсульта и аневризмы увеличивают спрос на более безопасные и простые в использовании нейроинтервенционные устройства в жилых и коммерческих больницах.
Китайский рынок интервенционных неврологических устройств
Прогнозируется, что рынок устройств для интервенционной неврологии в Китае в течение прогнозируемого периода будет расширяться при существенном CAGR, главным образом из-за растущей распространенности инсульта и других нейрососудистых расстройств в сочетании с быстрой урбанизацией и расширением инфраструктуры здравоохранения. Больницы и специализированные клиники все чаще инвестируют в передовые системы эмболизации, тромбэктомии и стентирования для улучшения результатов лечения пациентов. Правительственные инициативы, способствующие лечению инсульта, ранней диагностике и кампаниям по информированию общественности, еще больше ускоряют внедрение устройств. Интеграция навигации с использованием ИИ и минимально инвазивных методов повышает эффективность процедур, что делает Китай ключевым рынком роста в регионе.
Индийские интервенционные неврологические устройства Market Insight
На индийский рынок пришлась самая большая доля доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется ростом распространенности инсульта, расширением инфраструктуры здравоохранения и быстрым внедрением минимально инвазивных нейроинтервенционных процедур. Больницы и специализированные нейроцентры все чаще используют устройства эмболизации, тромбэктомии и стентирования для улучшения результатов лечения. Государственные программы по лечению инсульта в сочетании с ростом умных больниц и доступных устройств местного производства являются ключевыми факторами, способствующими принятию. Расширение программ подготовки врачей и инициатив в области информирования общественности еще больше способствуют проникновению на рынок в городских и полугородских районах.
Южнокорейские интервенционные неврологические устройства Market Insight
Ожидается, что в течение прогнозируемого периода рынок интервенционных неврологических устройств в Южной Корее будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности о нейрососудистых заболеваниях, рост расходов на здравоохранение и внедрение устройств с поддержкой искусственного интеллекта и роботизированных устройств. Больницы и специализированные клиники активно интегрируют системы эмболизации, тромбэктомии и стентирования с передовыми технологиями визуализации для повышения процедурной точности и безопасности пациентов. Государственные программы здравоохранения в сочетании с высокими стандартами ухода за пациентами стимулируют спрос. Сильное внимание страны к инновациям и технологически продвинутым вмешательствам позиционирует ее как ключевой рынок в Азиатско-Тихоокеанском регионе.
Какие компании являются ведущими на рынке азиатско-тихоокеанских устройств для интервенционной неврологии
Индустрия Интервенционных Неврологических Устройств в Азиатско-Тихоокеанском регионе в основном возглавляется известными компаниями, в том числе:
- MicroPort Scientific Corporation(Китай)
- Boston Scientific Corporation(США)
- Penumbra, Inc. (США)
- Медтроник(Ирландия)
- Страйкер(США)
- Johnson & Johnson Services, Inc. (США)
- Terumo Corporation(Япония)
- Компания Acandis GmbH(Германия)
- Phenox GmbH (Германия)
- Kaneka Corporation (Япония)
- Integra LifeSciences Corporation (США)
- Эбботт (США)
- Balt Group (Франция)
- UreSil, LLC (США)
- Medikit Co., Ltd. (Япония)
- B. Braun SE (Германия)
- Кук (США)
- Zylox-Tonbridge Medical Technology Co., Ltd. (Китай)
- Shunmei Medical (Китай)
- NeuroFlow Dynamics (Индия)
Каковы последние события на рынке азиатско-тихоокеанских интервенционных неврологических устройств
- В декабре 2025 года Всеиндийский институт медицинских наук (AIIMS), Нью-Дели, успешно завершил первое клиническое испытание в Индии усовершенствованного устройства для лечения инсульта под названием Supernova (ретривер стента), продемонстрировав клинические результаты, сопоставимые с международными стандартами, и проложив путь для более широкого и доступного лечения инсульта в Азиатско-Тихоокеанских центрах.
- В декабре 2025 года первый в Индии доморощенный ретривер стента сверхновой продемонстрировал сильные клинические результаты после успешного многоцентрового исследования под руководством AIIMS New Delhi в рамках исследования GRASSROOT, показав восстановление 94% кровотока у пациентов с инсультом при окклюзии крупных сосудов. Результаты испытаний, соответствующие мировым стандартам эффективности, привели к одобрению Центральной организацией по контролю за лекарственными средствами Индии.
- В сентябре 2025 года Gravity Medical Technology объявила, что ее устройство для ретривера стента сверхновой, предназначенное для механической тромбэктомии при лечении ишемического инсульта, получило одобрение регулирующих органов в Индии, что стало ключевой вехой для расширения передовых технологий извлечения сгустков в ландшафте ухода за инсультом в Азиатско-Тихоокеанском регионе. Это одобрение поддерживает более широкое внедрение в больницах и центрах инсульта для улучшения клинических результатов при острых цереброваскулярных событиях.
- В сентябре 2025 года Индия одобрила устройство для ретривера стента сверхновой для ишемического инсульта, с нормативным разрешением после многоцентровых клинических испытаний с участием крупных больниц, включая AIIMS Delhi и JIPMER Pondicherry. Ожидается, что это революционное устройство, предназначенное для удаления сгустков крови с помощью катетерной навигации и расширения сетки, значительно улучшит результаты восстановления после инсульта в стране.
- В августе 2023 года устройство тромбэктомии Tigertriever от Rapid Medical получило одобрение регулирующих органов в Китае, улучшив локализованные варианты лечения пациентов с ишемическим инсультом и продемонстрировав партнерские отношения по передаче технологий (с MicroPort Scientific) для расширения доступности нейроинтервенционных устройств в Азиатско-Тихоокеанском регионе.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











