


Сегментация мирового рынка лечения акромикроидной дисплазии по видам лечения (ортопедическое лечение, физиотерапия, терапия гормоном роста, генетическое консультирование и др.), диагнозам (генетическое тестирование, визуализация и др.), симптомам (короткие кисти и стопы, задержка роста, отличительные черты лица, ограничения в суставах и др.), конечным пользователям (клиника, больница и др.), каналам сбыта (аптеки при больницах, розничные аптеки и интернет-аптеки) — тенденции отрасли и прогноз до 2033 г.
Каков размер рынка лечения акромикальной дисплазии и темпы роста
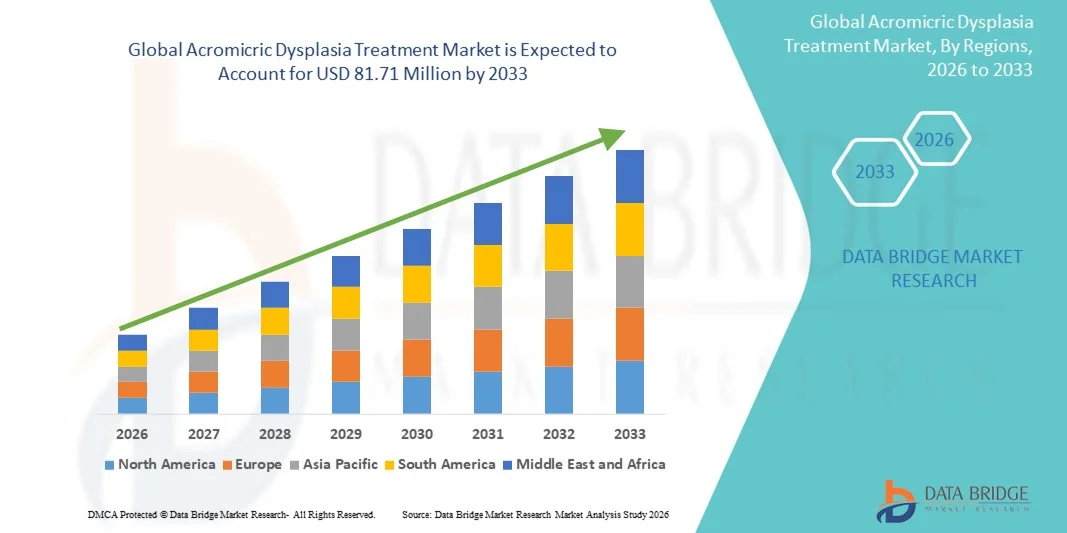
- Согласно анализу рынка Data Bridge Market Research, глобальный размер рынка лечения акромикроза был оценен как50,50 млн долларов США в 2025 годуОжидается, что он достигнет81,71 млн долларов США к 2033 году, вCAGR 6,20%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается достижениями в области генетической диагностики, увеличением НИОКР в сиротских и ультраредких нарушениях костей и растущим внедрением персонализированных методов лечения, адаптированных к редким скелетным состояниям.
- Кроме того, растущий спрос со стороны групп по защите интересов пациентов и инновации в генной и молекулярной терапии позиционируют лечение акромикальной дисплазии как будущего бенефициара более широкого бума терапии редких заболеваний, ускоряя освоение потенциальных решений для лечения и стимулируя долгосрочный рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):50,50 млн. долларов США
Ожидаемая рыночная стоимость (2033):$81,71 млн.
Прогноз CAGR (2026–2033):6.20%
Каковы основные выводы рынка лечения акромной дисплазии
- Лечение акромической дисплазии, включая ортопедическое лечение, физиотерапию, терапию гормонами роста, генетическое консультирование и поддерживающую помощь, все более важно для улучшения развития скелета и качества жизни у пациентов с этим ультраредким расстройством.
- Рост рынка в первую очередь обусловлен достижениями в области генетической диагностики, повышением осведомленности о редких скелетных расстройствах и все более широким внедрением персонализированных подходов к лечению, адаптированных к конкретным потребностям пациентов.
- Ожидается, что Северная Америка будет доминировать на рынке лечения акромикальной дисплазии с самой большой долей дохода в 43,7% в 2025 году благодаря передовой инфраструктуре здравоохранения, сильному финансированию исследований редких заболеваний и раннему принятию методов лечения, включая генетическое тестирование и вмешательства гормона роста.
- Азиатско-Тихоокеанский регион, по прогнозам, станет самым быстрорастущим регионом в течение прогнозируемого периода из-за увеличения инвестиций в исследования редких заболеваний, растущей пропаганды пациентов и улучшения доступа к специализированным медицинским услугам, таким как клиники и больницы, предлагающие комплексные варианты диагностики и лечения.
- Ортопедическое управление является доминирующим сегментом лечения с долей рынка 39,5% в 2025 году, устраняя ключевые симптомы, такие как короткие руки и ноги, замедление роста и ограничения суставов, и в основном доставляется через больничные учреждения.
Сфера охвата и сегментация рынка лечения акромической дисплазии
|
Атрибуты |
Acromicric Dysplasia Treatment Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке лечения акромной дисплазии
Достижения в персонализированной и генной терапии
- Значительной и ускоряющейся тенденцией на мировом рынке лечения акромикроза является разработка персонализированных методов лечения, включая генные вмешательства и целевые программы гормона роста, которые направлены на улучшение роста скелета и качества жизни пациентов.
- Например, недавние исследовательские инициативы изучают индивидуальные протоколы дозирования гормона роста и испытания генной терапии, предназначенные для коррекции мутаций, связанных с акромикрой дисплазией, предлагая пациентам индивидуальные варианты лечения.
- Персонализированные подходы к терапии позволяют клиницистам оптимизировать эффективность лечения, минимизировать побочные эффекты и контролировать специфические реакции пациента с течением времени. Например, ортопедическое управление в сочетании с генетическим консультированием позволяет улучшить долгосрочное планирование ухода и результаты роста.
- Интеграция передовой диагностики, такой как генетическое тестирование следующего поколения, с планированием лечения облегчает более точные и своевременные вмешательства, позволяя проактивное управление симптомами для замедления роста, ограничений суставов и отличительных черт лица
- Эта тенденция к более конкретным, ориентированным на данные и целевым стратегиям лечения пациентов меняет ожидания в области лечения редких заболеваний. Следовательно, биотехнологические компании сосредоточены на разработке генно-ориентированной терапии и персонализированных ортопедических решений.
- Спрос на методы лечения, которые предлагают персонализированные и целевые результаты, неуклонно растет, поскольку клиницисты и лица, осуществляющие уход, все чаще отдают приоритет методам лечения, которые направлены как на симптоматическое облегчение, так и на основные генетические причины акромичной дисплазии.
Динамика рынка лечения акромичной дисплазии
водитель
Растущая потребность в терапии редких заболеваний и улучшение качества жизни
- Растущее признание ультраредких скелетных расстройств и растущий акцент на улучшении результатов лечения пациентов являются значительными факторами спроса на лечение акромической дисплазии.
- Например, клиники и больницы расширяют доступ к терапии гормонами роста и ортопедическим программам управления для улучшения развития скелета и функциональной мобильности для диагностированных пациентов.
- По мере того, как осведомленность о акромикробной дисплазии растет среди поставщиков медицинских услуг и групп защиты пациентов, все больше людей ищут своевременную диагностику и вмешательство, создавая более широкий адресный рынок.
- Кроме того, достижения в области генетического тестирования и персонализированной терапии способствуют раннему вмешательству и улучшению управления симптомами, усиливая принятие комплексных подходов к лечению.
- Удобство комплексных программ по уходу, сочетающих ортопедическое управление, генетическое консультирование и терапию гормонами роста, еще больше стимулирует усыновление, поскольку многопрофильная помощь обеспечивает целостное управление пациентами.
- Увеличение государственной поддержки и стимулов для редких заболеваний способствуют инвестициям в исследования и ускоряют разработку новых методов лечения.
- Растущая роль организаций по защите интересов пациентов заключается в содействии информационно-просветительским кампаниям, программам ранней диагностики и доступу к лечению, что еще больше стимулирует рост рынка.
Сдержанность/вызов
Ограниченное количество пациентов и высокие затраты на лечение
- Ультраредкий характер акромикробной дисплазии, при котором во всем мире диагностируется лишь небольшое число пациентов, представляет собой серьезную проблему для крупномасштабного развития рынка.
- Например, крайне низкая распространенность затрудняет клинические испытания и широкомасштабное внедрение терапии, ограничивая коммерческий потенциал новых методов лечения.
- Высокие затраты, связанные с терапией гормонами роста, вмешательствами, направленными на гены, и специализированным ортопедическим управлением, могут препятствовать доступу, особенно в регионах с ограниченным охватом услугами здравоохранения.
- Ограниченная осведомленность врачей общей практики и отсроченная диагностика часто приводят к позднему вмешательству, снижению эффективности лечения и проникновению на рынок.
- Преодоление этих проблем требует повышения осведомленности, программ защиты пациентов, экономически эффективного развития терапии и расширения доступа к специализированным диагностическим и лечебным центрам для лечения ультраредких расстройств.
- Нормативные препятствия и сложные процессы утверждения орфанных препаратов могут замедлить внедрение новых методов лечения, задерживая доступ пациентов к современным методам лечения.
- Фрагментированная инфраструктура здравоохранения в развивающихся регионах может ограничить доступность специализированной помощи, диагностики и лечения, ограничивая потенциал роста рынка.
Как сегментируется рынок лечения акромной дисплазии
Рынок сегментирован на основе лечения, диагностики, симптомов, конечных пользователей и канала распространения.
- Лечение
На основе лечения рынок акромической дисплазии сегментирован на ортопедическое управление, физиотерапию, терапию гормонами роста, генетическое консультирование и другие. Сегмент ортопедического управления доминировал на рынке с самой большой долей рынка в 39,5% в 2025 году, что обусловлено его решающей ролью в решении скелетных аномалий, улучшении подвижности суставов и смягчении деформаций у пациентов. Ортопедические вмешательства часто приоритетны для долгосрочного планирования ухода, особенно в случаях, связанных с сокращением конечностей и ограничениями суставов. Больницы и специализированные клиники часто принимают структурированные ортопедические программы в качестве основы симптоматического лечения. Сегмент выигрывает от установленных клинических протоколов и наличия подготовленных ортопедических специалистов. Его принятие дополнительно поддерживается спросом пациентов на улучшение функциональной мобильности и способность дополнять другие методы лечения, такие как физиотерапия или терапия гормоном роста. Сочетание эффективности, доступности и клинического знакомства делает ортопедическое лечение предпочтительным выбором среди вариантов лечения.
Ожидается, что сегмент терапии гормонами роста станет свидетелем самого быстрого CAGR с 2026 по 2033 год, что обусловлено его целенаправленными действиями по содействию линейному росту и улучшению общих результатов роста у педиатрических пациентов. Принятие гормональной терапии ускоряется из-за повышения осведомленности среди врачей и родителей о преимуществах раннего вмешательства. Текущие исследования и персонализированные протоколы дозирования повышают эффективность и безопасность, повышая уверенность в терапии гормонами роста. Государственные и страховые стимулы для редких педиатрических заболеваний поддерживают более широкое участие в специализированных центрах. Сегмент также выигрывает от технологических достижений в системах доставки гормонов, уменьшая дискомфорт пациента и улучшая приверженность. Потенциал гормона роста непосредственно влиять на прогрессирование заболевания и результаты роста позиционирует его как быстрорастущий сегмент на рынке.
- По диагнозу
На основании диагноза рынок акромикальной дисплазии сегментирован на генетическое тестирование, визуализацию и другие. Сегмент генетического тестирования доминировал на рынке с самой большой долей дохода в 41,5% в 2025 году, поскольку он позволяет точно идентифицировать мутации в гене FBN1, ответственного за расстройство. Генетическое тестирование позволяет проводить раннюю диагностику, облегчая своевременное вмешательство с помощью персонализированной терапии. Клиницисты полагаются на эти тесты, чтобы отличить акромичную дисплазию от других скелетных дисплазий, обеспечивая соответствующие пути ухода. Достижения в секвенировании следующего поколения увеличили точность тестирования и сократили время прохождения, что привело к принятию. Сегмент выигрывает от растущей осведомленности среди поставщиков медицинских услуг и инициатив по защите пациентов, способствующих генетическому скринингу. Генетическое тестирование также поддерживает долгосрочное планирование ухода, направляя стратегии ортопедической и гормонотерапии роста.
Ожидается, что в сегменте тестирования изображений будет наблюдаться самый быстрый рост с 2026 по 2033 год, обусловленный инновациями в методах визуализации с высоким разрешением, таких как:МРТи компьютерной томографии. Визуализация помогает контролировать развитие костей, деформации скелета и результаты лечения с течением времени. Интеграция данных визуализации с планами клинического управления улучшает настройку терапии. Услуги визуализации становятся все более доступными в специализированных центрах и педиатрических больницах, что способствует их быстрому принятию. Технологические улучшения в визуализации уменьшают воздействие радиации на пациента и повышают диагностическую точность. Рост сегмента также поддерживается его дополнительной ролью наряду с генетическим тестированием и ортопедическим управлением.
- По симптомам
На основе симптомов рынок акромикальной дисплазии сегментирован на короткие руки и ноги, замедление роста, отличительные черты лица, ограничения суставов и другие. Сегмент замедления роста доминировал на рынке с наибольшей долей выручки 36,8% в 2025 году, поскольку он представляет собой наиболее заметный и клинически важный симптом, влияющий на рост и развитие пациентов. Задержка роста часто вызывает раннее клиническое внимание, стимулируя спрос на терапевтические вмешательства, такие как терапия гормоном роста. Этот сегмент имеет большое значение для программ педиатрического мониторинга и долгосрочного планирования лечения. Клиницисты часто сочетают стратегии управления симптомами с ортопедической помощью для улучшения функциональных результатов. Пропагандистские и просветительские кампании часто подчеркивают проблемы роста как ключевые маркеры для диагностики. Клиническое значение и влияние сегмента на качество жизни укрепляют его доминирование на рынке.
Ожидается, что в сегменте совместных ограничений будет наблюдаться самый быстрый рост с 2026 по 2033 год, что обусловлено растущим внедрением физиотерапии, ортопедических вмешательств и программ поддерживающей помощи, направленных на улучшение мобильности. Распространенность скованности суставов и ограниченный диапазон движения у пациентов создает срочный спрос на терапевтические решения. Растущая осведомленность о преимуществах раннего вмешательства в сохранении совместной функции способствует быстрому принятию. Инновационные программы физиотерапии, а такженосимые устройства мониторингаОни повышают эффективность лечения. Сегмент также выигрывает от междисциплинарных подходов к уходу, сочетая ортопедический и физиотерапевтический опыт. Растущее внимание к улучшению функциональной мобильности позиционирует совместное управление ограничениями как быстрорастущий подсегмент.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клинику, больницу и другие. Госпитальный сегмент доминировал на рынке с наибольшей долей выручки в 44,3% в 2025 году, благодаря наличию специализированных педиатрических и ортопедических отделений, передовых диагностических учреждений и многопрофильных лечебных бригад. Больницы обеспечивают комплексный уход, сочетая генетическое тестирование, ортопедическое управление и терапию гормоном роста в одном пути ухода. Доверие пациентов к проводимым в больницах мероприятиям и нормативным стандартам способствует их принятию. Высокие объемы пациентов и доступ к опытным клиницистам делают больницы предпочтительным местом для ухода. Больницы также более склонны предлагать инновационные методы лечения и участвовать в клинических испытаниях, повышая доступность лечения. Интеграция электронных медицинских карт и скоординированных программ по уходу еще больше укрепляет доминирование больницы.
Ожидается, что в сегменте клиник будет наблюдаться самый быстрый рост с 2026 по 2033 год, что обусловлено увеличением специализированных клиник редких заболеваний, ориентированных на раннюю диагностику, мониторинг роста и лечение. Клиники предлагают индивидуальное внимание и гибкость в графиках лечения. Телемедицина и информационно-пропагандистские программы позволяют клиникам охватить пациентов в отдаленных регионах, повышая проникновение на рынок. Сегмент выигрывает от партнерских отношений с больницами и академическими исследовательскими центрами для направления и специализированного тестирования. Акцент клиник на обучение пациентов и долгосрочный мониторинг способствует приверженности терапии. Рост частных клиник редких заболеваний и междисциплинарных амбулаторных программ поддерживает устойчивый рост в этом сегменте.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент больничных аптек доминировал на рынке с самой большой долей выручки в 39,6% в 2025 году, благодаря его прямой связи с больничными программами лечения, немедленной доступности назначенных методов лечения и интеграции с путями ухода за пациентами. Больничные аптеки являются предпочтительными для введения терапии гормоном роста, ортопедических добавок и поддерживающих препаратов. Они обеспечивают надлежащую обработку, хранение и своевременное распространение терапии. Тесная координация с врачами повышает приверженность пациентов и результаты. Сегмент выигрывает от соблюдения нормативных требований и надежных источников, успокаивая пациентов и лиц, осуществляющих уход. Централизованные системы закупок и инвентаризации больниц еще больше укрепляют доминирование больничных аптек.
Сегмент онлайн-аптек, как ожидается, будет наблюдать самый быстрый рост с 2026 по 2033 год, что обусловлено ростом внедрения электронной коммерции, удобством доставки на дом и повышением осведомленности о методах лечения редких заболеваний. Онлайн-платформы обеспечивают доступ к лекарствам для пациентов в отдаленных или недостаточно обслуживаемых регионах. Цифровые платформы часто предоставляют услуги подписки, напоминания и программы поддержки пациентов. Рост поддерживается партнерскими отношениями со специализированными аптеками и поставщиками логистических услуг. Онлайн-аптеки также предлагают прозрачность цен и сравнительные варианты, привлекательные для пациентов, чувствительных к затратам. Растущий комфорт с цифровым здравоохранением и системами электронного рецепта позиционирует онлайн-аптеку как быстрорастущий канал распространения.
В каком регионе находится наибольшая доля рынка лечения акромикроза
- Ожидается, что Северная Америка будет доминировать на рынке лечения акромикальной дисплазии с самой большой долей дохода в 43,7% в 2025 году благодаря передовой инфраструктуре здравоохранения, сильному финансированию исследований редких заболеваний и раннему принятию методов лечения, включая генетическое тестирование и вмешательства гормона роста.
- Пациенты и клиницисты в регионе высоко ценят наличие специализированных педиатрических и центров редких заболеваний, доступ к передовому генетическому тестированию и интегрированным многопрофильным программам помощи, которые сочетают диагностику, лечение и последующее наблюдение.
- Это широкое распространение также поддерживается высокими расходами на здравоохранение, устоявшейся сетью больниц и клиник и растущей осведомленностью среди групп защиты пациентов, что делает Северную Америку предпочтительным регионом как для ранней диагностики, так и для комплексного лечения акромикроза.
Acromicric Dysplasia Treatment Market Insight в США
Американский рынок лечения акромикальной дисплазии занял самую большую долю дохода в 80% в 2025 году в Северной Америке, чему способствовала развитая инфраструктура здравоохранения, раннее внедрение персонализированных методов лечения и широкий доступ к педиатрическим и центрам редких заболеваний. Пациенты и врачи все чаще отдают приоритет ранней диагностике с помощью генетического тестирования и своевременных вмешательств с ортопедическим управлением и терапией гормонами роста. Растущая осведомленность среди групп по защите интересов пациентов в сочетании с сильным финансированием исследований и государственными стимулами для редких заболеваний способствует дальнейшему росту рынка. Кроме того, наличие специализированных клиник, комплексной многопрофильной помощи и передовых диагностических технологий значительно способствует расширению рынка.
Европейский рынок лечения акромической дисплазии
По прогнозам, рынок лечения акромичной дисплазии в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь за счет повышения осведомленности о редких скелетных расстройствах и поддерживающей политики здравоохранения в отношении орфанных заболеваний. Растущая урбанизация и улучшение доступа к специализированным больницам и клиникам способствуют принятию передовых программ лечения. Европейские пациенты и лица, осуществляющие уход, привлекаются к персонализированным подходам терапии, которые сочетают терапию гормоном роста, ортопедическое управление и генетическое консультирование. Регион демонстрирует значительный рост в педиатрических больницах, центрах редких заболеваний и многопрофильных клиниках, причем лечение включается как в недавно диагностированных пациентов, так и в текущие программы управления.
Великобритания Acromicric Dysplasia Treatment Market Insight
Ожидается, что рынок лечения акромичной дисплазии в Великобритании вырастет в течение прогнозируемого периода, что обусловлено растущей тенденцией персонализированного ухода и программ раннего вмешательства. Опасения по поводу замедления роста, ограничений суставов и деформаций скелета побуждают врачей и лиц, осуществляющих уход, принимать комплексные стратегии лечения. Ожидается, что сильная инфраструктура здравоохранения Великобритании в сочетании с активными кампаниями по защите интересов пациентов и повышению осведомленности будет продолжать стимулировать рост рынка. Доступ к специализированному генетическому тестированию, больничным программам терапии и последующему уходу также поддерживает принятие лечения как в государственных, так и в частных медицинских учреждениях.
Германия Acromicric Dysplasia Treatment Market Insight
Ожидается, что в течение прогнозируемого периода рынок лечения акромикальной дисплазии в Германии будет расширяться при значительном CAGR, чему способствует высокая осведомленность о редких скелетных нарушениях и наличие технологически передовых диагностических и терапевтических решений. Налаженная инфраструктура здравоохранения Германии и акцент на инновации способствуют принятию персонализированных программ лечения. Интеграция генетического тестирования, ортопедического управления и терапии гормонами роста в больницах и клиниках становится все более распространенной. Сильное внимание к ориентированному на пациента уходу и междисциплинарным стратегиям лечения соответствует местным ожиданиям и поддерживает устойчивое расширение рынка.
Азиатско-Тихоокеанский рынок лечения акромикальной дисплазии
Азиатско-тихоокеанский рынок лечения акромикальной дисплазии будет расти на 22% в течение 2026-2033 годов, что обусловлено расширением доступа к здравоохранению, повышением осведомленности о редких заболеваниях и улучшением инфраструктуры педиатрической помощи в таких странах, как Китай, Япония и Индия. Растущая склонность региона к ранней диагностике и внедрению персонализированной терапии способствует освоению рынка. Кроме того, расширение специализированных клиник по лечению редких заболеваний, правительственные инициативы, поддерживающие борьбу с редкими заболеваниями, и доступность экономически эффективных вариантов лечения расширяют доступ пациентов во всем регионе.
Японский рынок лечения акромичной дисплазии
Японский рынок лечения акромикальной дисплазии набирает обороты благодаря передовой системе здравоохранения страны, высокой концентрации на лечении редких заболеваний и растущему числу специализированных педиатрических центров. Ранняя диагностика с помощью генетического тестирования и своевременных вмешательств с терапией гормоном роста и ортопедическим управлением способствуют усыновлению. Интеграция междисциплинарных программ ухода и последующего мониторинга улучшает результаты лечения. Кроме того, повышение осведомленности среди врачей и лиц, осуществляющих уход, в сочетании с государственной поддержкой инициатив по борьбе с редкими заболеваниями способствует росту рынка как в жилых, так и в клинических условиях.
Индия Acromicric Dysplasia Treatment Market Insight
На индийский рынок лечения акромикальной дисплазии в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, что объясняется ростом осведомленности о редких скелетных расстройствах, расширением инфраструктуры педиатрической помощи и увеличением доступности специализированных клиник. Растущий средний класс Индии, улучшение доступа к здравоохранению и сосредоточение внимания на программах раннего вмешательства являются ключевыми факторами, стимулирующими рынок. Наличие экономически эффективных методов лечения в сочетании с поддерживающими правительственными инициативами по борьбе с редкими заболеваниями еще больше ускоряет принятие. Кроме того, частные больницы и специализированные клиники все чаще предоставляют комплексные решения для лечения, что способствует устойчивому росту рынка.
Каковы основные компании на рынке лечения акромной дисплазии
Индустрия Acromicric Dysplasia Treatment в основном возглавляется хорошо известными компаниями, в том числе:
- БиоМарин(США)
- рибомический(Япония)
- Ascendis PharmaДания)
- BridgeBio Pharma, Inc.(США)
- Pfizer Inc. (США)
- PhaseBio Pharmaceuticals, Inc. (США)
- SISAF LTD (США)
- Novo Nordisk A/S (Дания)
- F. Hoffmann-La Roche Ltd (Швейцария)
- LG Chem (Южная Корея)
- Ферринг Б.В. (Нидерланды)
- JCR Pharmaceuticals Co., Ltd (Япония)
- KVK Tech, Inc. (США)
- VIVUS LLC. (США)
- ProLynx Inc. (США)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Eli Lilly & Company (США)
- Ipsen Pharma (Франция)
- Novartis AG (Швейцария)
- Xiamen Amoytop Biotech Co., Ltd. (Китай)
Каковы последние события на рынке лечения акромикроза
- В апреле 2025 года в публикации под названием «Акромичная дисплазия: долгосрочный результат и доказательства аутосомно-доминантного наследования» сообщалось о новой мутации FBN1, выявленной у шести членов семьи. Исследование предоставило долгосрочные данные о росте, деформациях скелета и клинических исходах, подчеркивая наследственную природу акромической дисплазии.
- В июле 2024 года была опубликована статья «Case Report: Two different acromelic dysplasia phenotypes in a Chinese family caused by missense mutation in FBN1 and a literature review», в которой освещалось возникновение двух различных фенотипов (acromicric dysplasia and geleophysic dysplasia 2) внутри одного и того же семейства с мутацией FBN1 c.5179C>T (p.Arg1727Trp). Пробанд получил терапию rhGH, показав увеличение длины тела на 0,72 SDS за шесть месяцев.
- В июле 2023 года в отчете о случае под названием «Акромичная дисплазия, вызванная мутацией фибриллина 1 в семье» описан четырехлетний китайский пациент, получавший рекомбинантный гормон роста человека (rhGH) более пяти лет. Высота SDS улучшилась с -3,64 до -2,88 в первый год, продемонстрировав раннюю эффективность терапии рГГ в содействии линейному росту. В исследовании также отмечается, что долгосрочные результаты остаются неопределенными, и подчеркивается необходимость постоянного мониторинга роста, ортопедического управления и потенциальных побочных эффектов.
- В августе 2021 года было опубликовано естественно-историческое исследование под названием «Гелеофизическая и акромичная дисплазия: естественная история и корреляция генотипа и фенотипа», в котором были представлены подробные наблюдения за прогрессированием заболевания, деформациями скелета, коротким ростом и фенотипической изменчивостью при акромикальной и связанной с ней дисплазии.
- В мае 2021 года было опубликовано китайское исследование под названием «Обзор трех китайских случаев акромикических мутаций FBN1», в котором сообщалось о двух новых мутациях (c.5272G>T (p.D1758Y) и c.5183C>T (p.A1728V)) в гене FBN1 у трех пациентов. Исследование расширило мутационный спектр, связанный с акромикрой дисплазией, обеспечив критическую информацию для генетического консультирования и планирования целевой терапии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











