


Сегментация глобального рынка сельскохозяйственной химической упаковки по материалам (пластика, металл, бумага и картон и другие), тип упаковки (бутылки и джерриканы, барабаны и ведра, сумки и мешки, промежуточные контейнеры для насыпей и другие), применение (пестициды, удобрения, адъюванты и другие), тип урожая (зерно и зерно, масличные культуры, фрукты и овощи и другие) - тенденции и прогноз на 2033 год
Каков размер и темпы роста рынка сельскохозяйственной химической упаковки
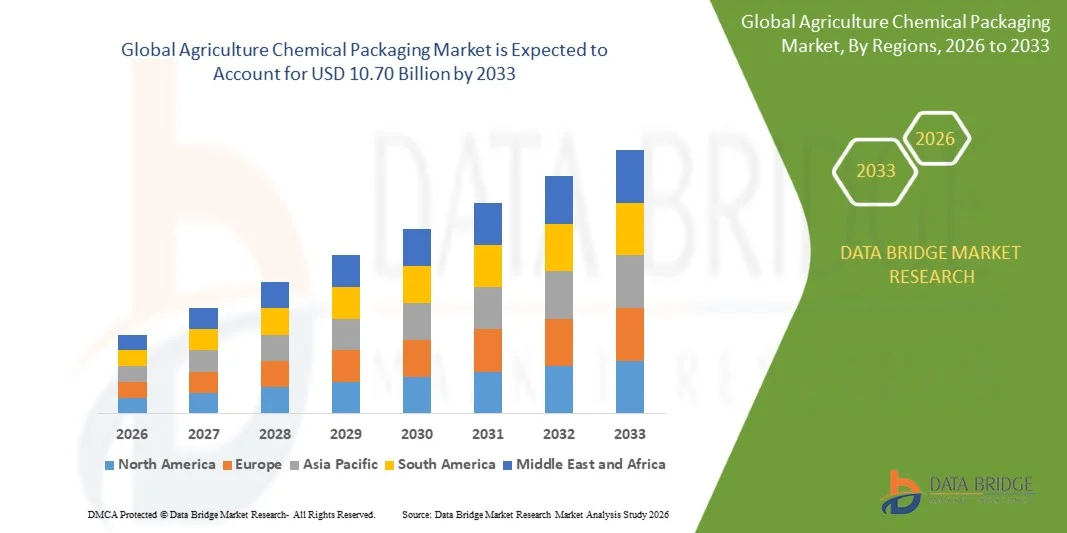
- Согласно анализу Data Bridge Market Research, рынок химической упаковки в сельском хозяйстве был оценен как наиболее привлекательный.$6,60 млрд. в 2025 годуи, по прогнозам, достигнет10,70 млрд долларов к 2033 годуРастущий в aCAGR 6,40% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный ростом потребления продуктов защиты растений и удобрений, ужесточением правил безопасности контейнеров и переработки, а также расширением сельскохозяйственного производства в Азиатско-Тихоокеанском регионе, Южной Америке и Северной Америке.
- Растущий сдвиг в сторону перерабатываемых, многоразовых и несанкционированных контейнеров в сочетании с растущими инвестициями в закрытые системы передачи и программы возврата контейнеров поддерживает внедрение на рынке. Сельскохозяйственная химическая упаковка применяется повсеместно.Сельскохозяйственная упаковкаформаты,упаковка из фунгицидадля борьбы с болезнями сельскохозяйственных культур иобработка семянпродукты, предлагающие производителям более безопасную обработку, точную дозу и более низкие отходы, связанные с остатками.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $6,60 млрд.
- Ожидаемая рыночная стоимость (2033): 10,70 млрд долларов США
- Прогноз CAGR (2026–2033): 6,40%
- Ведущий регион в 2025 году: Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион: Южная Америка
Каковы основные тенденции на рынке сельскохозяйственной химической упаковки
- Азиатско-Тихоокеанский регион доминировал на рынке сельскохозяйственной химической упаковки с самой большой долей доходов в 40,85% в 2025 году, поддерживаемой крупными пахотными угодьями, высоким потреблением пестицидов и удобрений и сильной базой производителей контейнеров.
- Южная Америка, как ожидается, будет самым быстрорастущим регионом с CAGR 8,10% с 2026 по 2033 год, чему способствует расширение посевных площадей сои и кукурузы в Бразилии, рост использования защиты сельскохозяйственных культур и растущее внедрение возвратных контейнеров.
- Пластиковый сегмент возглавил рынок с долей 62,35% в 2025 году, что обусловлено легким, химически устойчивым и экономически эффективным характером бутылок HDPE, джеррикан и барабанов.
- Бумага и картон - самый быстрорастущий тип материала, по прогнозам, регистрирующий CAGR в 7,90%, что отражает растущий спрос на вторсырье и картоны для сухих составов и гранулированных удобрений.
- Сегмент бутылок и джерриканов доминировал в категории типов упаковки с долей дохода 38,70% в 2025 году, во главе с широким использованием жидких гербицидов, инсектицидов и фунгицидов.
- На долю пестицидов в 2025 году приходилось 57,40% рынка, чему способствовало высокое потребление гербицидов, инсектицидов и фунгицидов, которые требуют контейнеров, сертифицированных ООН.
- Сегмент удобрений является самой быстрорастущей категорией применения с CAGR 8,20%, что обусловлено растущим спросом на жидкие и специальные питательные составы, поставляемые в многоразовые контейнеры.
Сфера охвата и сегментация рынка химической упаковки сельского хозяйства
|
Атрибуты |
Сельскохозяйственная химическая упаковка Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке сельскохозяйственной химической упаковки
- Агрохимическая упаковка переходит от одноразовых контейнеров к перерабатываемым, промываемым и многоразовым форматам, поскольку производители, дистрибьюторы и регулирующие органы уделяют больше внимания управлению контейнерами и сокращению отходов.
- Например, в июле 2023 года, по данным Университета штата Айова, Совет по утилизации контейнеров Ag собрал и переработал более 900 000 фунтов контейнеров с пестицидами в Айове в течение 2022 года, приняв трехполосные жесткие контейнеры HDPE объемом 55 галлонов или меньше, что свидетельствует о растущем принятии упаковки на основе управления.
- Закрытые системы переноса, замыкания и стандартизированные конструкции бутылок внедряются для уменьшения воздействия оператора, разливов и ошибок дозирования во время обработки продукта.
- Навалочные и возвратные контейнеры получают предпочтение среди крупных ферм, дистрибьюторов и составителей, поскольку они снижают требования к полосканию, одноразовому пластику и расходам на обработку по всей цепочке поставок.
- Например, в феврале 2025 года, по данным Европейской комиссии, вступил в силу Регламент по упаковке и упаковочным отходам (ЕС) 2025/40, который обычно применяется с 12 августа 2026 года, охватывающий всю упаковку, размещенную на рынке ЕС, и вводящий оценки эффективности переработки с 2030 года.
- По мере того, как правила по переработке, переработанному контенту и утилизации контейнеров расширяются в разных регионах, ожидается, что сельскохозяйственная химическая упаковка будет развиваться в сторону более легких, мономатериальных и круглых конструкций, которые поддерживают химическую совместимость и безопасность.
Каковы основные движущие силы рынка сельскохозяйственной химической упаковки
- Растущее использование средств защиты растений и удобрений для защиты урожая и удовлетворения растущего спроса на продовольствие увеличивает объем агрохимикатов, которые должны храниться, транспортироваться и применяться в соответствующих контейнерах.
- Например, в июле 2025 года, по данным Продовольственной и сельскохозяйственной организации (ФАО), общее использование пестицидов в сельском хозяйстве достигло 3,73 миллиона тонн активных ингредиентов в 2023 году, что на 14 процентов больше, чем за десятилетие, и вдвое превышает уровень 1990 года, поддерживая спрос на сертифицированные ООН агрохимические контейнеры.
- Более строгие правила перевозки опасных грузов, безопасности операторов и утилизации контейнеров побуждают производителей принимать решения по более высокой спецификации и отслеживаемой упаковке.
- Например, в мае 2023 года, по данным BASF Agricultural Solutions, система закрытой передачи с простым подключением, предварительно оборудованная перерабатываемая крышка и соединитель для жидких продуктов защиты сельскохозяйственных культур, поддерживаемая 13 агрохимическими компаниями, включая Bayer, Corteva, FMC и Syngenta, получила премию Pack the Future за устойчивые инновации в области упаковки.
- Рост крупных коммерческих ферм и профессиональных дистрибьюторов увеличивает использование навалочных, возвратных и цифровых контейнеров в крупных сельскохозяйственных регионах.
Какие факторы препятствуют росту рынка сельскохозяйственной химической упаковки
- Агрохимические контейнеры должны противостоять агрессивным составам, предотвращать проникновение и соответствовать требованиям транспортной сертификации, что увеличивает сложность материалов, испытаний и производства.
- Например, в ноябре 2025 года, по данным Департамента сельского хозяйства штата Делавэр, государство отменило свою программу утилизации контейнеров с пестицидами, поскольку контейнеры неоднократно отклонялись за видимый остаток с 2021 года, перекладывая затраты на удаление и усилия на департамент и подчеркивая проблемы полоскания и загрязнения.
- Остатки, оставленные в контейнерах, ограничивают скорость рециркуляции и делают программы сбора дорогостоящими для работы, особенно там, где фермерам не хватает обучения или доступа к промывочному оборудованию.
- Колебания цен на смолу и необходимость принятия перерабатываемых или многоразовых конструкций могут повысить стоимость упаковки, особенно для небольших производителей и экономически чувствительных сельскохозяйственных регионов.
- Например, в марте 2024 года, согласно Апелляционному суду США по Пятому округу, приказы EPA, которые остановили бы производство PFAS при фторировании контейнеров HDPE, используемых для пестицидов, были отменены после того, как EPA связало PFAS, обнаруженный в инсектициде комаров, с его фторированным контейнером, подчеркивая нормативную неопределенность в отношении барьерных технологий.
- Сочетание барьеров, связанных с утилизацией отходов, нормативной неопределенности и более высоких затрат на многоразовые и перерабатываемые конструкции может замедлить внедрение среди мелких производителей и чувствительных к цене рынков, где традиционные одноразовые контейнеры остаются выбором по умолчанию.
Как сегментируется рынок сельскохозяйственной химической упаковки
Сельскохозяйственный рынок химической упаковки сегментирован на основе материала, типа упаковки, применения и типа урожая.
- По материалам
На основе материала рынок сельскохозяйственной химической упаковки сегментирован на пластик, металл, бумагу и картон и другие. Пластиковый сегмент доминировал на рынке с долей 62,35% в 2025 году, чему способствовал его легкий вес, химическая устойчивость и низкая стоимость. Полиэтилен высокой плотности широко используется для бутылок, джеррикан и барабанов, которые должны выдерживать агрессивные составы. Пластиковые контейнеры могут быть сформированы в нескольких размерах и оснащены очевидными затворами и измерительными функциями. Их совместимость с барьерными технологиями помогает защитить целостность продукта во время длительных цепочек поставок. Растущее использование постпотребительского переработанного контента и промывных конструкций еще больше усиливает спрос.
Сегмент бумаги и картона, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 7,90% с 2026 по 2033 год, что обусловлено растущим спросом на вторсырье, коробки и вторичную упаковку. Бумажные форматы хорошо подходят для сухих составов, гранулированных удобрений и водорастворимых продуктов. Регуляторное давление, направленное на сокращение пластиковых отходов, побуждает производителей заменять полиматериальные упаковки мономатериальными альтернативами. Улучшения влагозащитных барьеров и покрытий расширяют ассортимент продуктов, которые могут быть упакованы в бумагу. Владельцы брендов также используют бумажные пакеты для поддержки обязательств по устойчивому развитию.
- Тип упаковки
На основе типа упаковки рынок сельскохозяйственной химической упаковки сегментирован на бутылки и джерриканы, барабаны и ведра, сумки и мешки, промежуточные контейнеры для массовых грузов и другие. Сегмент бутылок и джерриканов доминировал в категории упаковки с долей 38,70% в 2025 году, чему способствовала их пригодность для жидких продуктов защиты сельскохозяйственных культур, продаваемых фермерам. Стандартные функции разлива и измерения уменьшают ошибки разлива и дозирования во время использования на местах. Барьерные и многослойные конструкции защищают составы от проникновения и утечки. Размеры контейнеров от одного до двадцати литров соответствуют схемам закупок небольших и крупных ферм. Совместимость с закрытыми передаточными колпачками дополнительно поддерживает их использование.
Сегмент контейнеров средней грузоподъемности, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 8,60% с 2026 по 2033 год, что обусловлено переходом на объемные поставки для крупных ферм, дистрибьюторов и составителей. Многоразовые контейнеры устраняют тройную промывку и уменьшают одноразовый пластик, образующийся на ферме. Модели цифрового отслеживания и возвратного объединения улучшают отслеживаемость и использование активов. Навалочные контейнеры также снижают стоимость транспортировки и обработки на литр продукта. Растущая консолидация агробизнеса в Бразилии, Северной Америке и Европе создает дополнительный спрос на крупноформатную упаковку.
- С помощью приложения
На основе применения рынок сельскохозяйственной химической упаковки сегментирован на пестициды, удобрения, адъюванты и другие. Сегмент пестицидов доминировал в категории применения с долей 57,40% в 2025 году, чему способствовали большие объемы гербицидов, инсектицидов и фунгицидов, применяемых в зерновых, масличных и садоводческих культурах. Эти продукты опасны и требуют сертифицированных ООН, защищенных от утечек контейнеров с детской устойчивостью и несанкционированными закрытиями. Правила маркировки, транспортировки и утилизации контейнеров добавляют дополнительные требования к упаковке. Производители также используют упаковку для передачи информации о дозировании и безопасности. Спрос на более легкую и безопасную заливку увеличивает использование переработанных бутылок.
Сегмент удобрений, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 8,20% с 2026 по 2033 год, что обусловлено растущим использованием жидких, лиственных и специальных питательных составов. Эти продукты все чаще поставляются в джерриканах, барабанах и контейнерах средней грузоподъемности, а не в традиционных тканых сумках. Точные питательные программы поощряют меньшие, более частые покупки и различные размеры упаковки. Биостимуляторы и продукты с микроэлементами добавляют дополнительный спрос на совместимую, коррозионно-стойкую упаковку. Дистрибьюторы также используют возвращаемые контейнеры для сокращения отходов и затрат на обработку.
- По типу Crop
Исходя из типа урожая, рынок химической упаковки для сельского хозяйства сегментируется на зерновые и зерновые, масличные семена и бобовые, фрукты и овощи и другие. Сегмент зерновых и зерновых преобладал в категории типов сельскохозяйственных культур с долей 44,15% в 2025 году, чему способствовала большая площадь посевов риса, пшеницы и кукурузы. Эти культуры получают повторное применение гербицидов, фунгицидов и удобрений в течение вегетационного периода. Крупные фермы предпочитают объемные и средние контейнеры, которые снижают частоту обработки. Государственная поддержка производства основных сельскохозяйственных культур поддерживает закупки сырья. Стабильный спрос со стороны экспортно-ориентированных производителей зерна еще больше усиливает объемы упаковки.
Сегмент фруктов и овощей, по прогнозам, зафиксирует самый быстрый рост на уровне 8,30% с 2026 по 2033 год, что обусловлено интенсивными программами защиты сельскохозяйственных культур и растущими требованиями к качеству экспорта. Высокоценные садоводческие культуры используют частые, целевые применения фунгицидов, инсектицидов и питательных продуктов. Производители предпочитают небольшие, простые в обращении пакеты с точными функциями дозирования. Ограничения на количество остатков, введенные странами-импортерами, увеличивают потребность в точном применении и отслеживаемых продуктах. Расширение охраняемых посевов и садов создает дополнительный спрос на специальную упаковку.
В каком регионе находится наибольшая доля рынка сельскохозяйственной химической упаковки
- Азиатско-Тихоокеанский регион доминировал на рынке сельскохозяйственной химической упаковки с самой большой долей доходов в 40,85% в 2025 году, поддерживаемой крупными пахотными угодьями, высоким потреблением пестицидов и удобрений и сильной базой производителей контейнеров.
- Регион также выигрывает от роста агрохимического производства и экспортного потенциала, быстрого внедрения улучшенных методов защиты сельскохозяйственных культур и увеличения внимания правительства к удалению контейнеров с пестицидами. Растущий спрос на сертифицированные ООН контейнеры для переработки риса, пшеницы, кукурузы и садоводческих культур продолжает укреплять позиции Азиатско-Тихоокеанского региона на мировом рынке.
Китайский рынок химической упаковки Insight
Рынок химической упаковки для сельского хозяйства Китая демонстрирует сильный рост благодаря крупномасштабному производству сельскохозяйственных культур, значительной отечественной агрохимической промышленности и растущему экспорту готовой продукции. Растет спрос на совместимые, защищенные от утечек контейнеры и перерабатываемые альтернативы, поскольку экологические правила ужесточают упаковочные отходы. Кроме того, консолидация сельскохозяйственных угодий и рост профессиональных услуг по распылению способствуют использованию более крупных стандартизированных контейнеров по всей стране.
Рынок химической упаковки Южной Америки Insight
Ожидается, что рынок химической упаковки для сельского хозяйства Южной Америки будет быстро расти благодаря расширению производства сои, кукурузы и сахарного тростника и интенсивному использованию продуктов защиты растений. Крупные коммерческие фермы и дистрибьюторы принимают навалочные и возвратные контейнеры для снижения затрат на полоскание, отходы и обработку. Установленные программы возврата контейнеров и сильные инвестиции в агробизнес также способствуют более широкому внедрению упаковки с более высокой спецификацией в регионе.
Рынок сельскохозяйственной химической упаковки Бразилии Insight
Рынок химической упаковки для сельского хозяйства Бразилии быстро растет, что подтверждается его позицией в качестве ведущего производителя сои, кукурузы и хлопка и одного из крупнейших потребителей средств защиты растений. Производители полагаются на сертифицированные ООН джерриканы, барабаны и промежуточные контейнеры для перевозки продуктов на большие расстояния. Кроме того, растет спрос на биологические материалы и требования к обратной логистике для совместимых и возвращаемых форматов упаковки.
Индийский рынок химической упаковки Insight
Индийский рынок химической упаковки для сельского хозяйства неуклонно расширяется благодаря большой сельскохозяйственной базе, растущему агрохимическому производству и растущему спросу на пестициды и специальные удобрения. Небольшие размеры ферм благоприятствуют компактным бутылкам, мешкам и пакетикам, в то время как более крупные производители инвестируют в пластиковые контейнеры с барьерной обработкой. Кроме того, все большее внимание уделяется безопасной обработке и утилизации контейнеров, что побуждает производителей перейти на более прочную и совместимую упаковку.
Американский рынок химической упаковки Insight
Сельскохозяйственный рынок химической упаковки в США демонстрирует стабильный рост благодаря сельскому хозяйству с большой площадью, широкому использованию гербицидов и фунгицидов и хорошо развитым распределительным сетям. Программы управления контейнерами и переработки для трехполосных контейнеров с пестицидами формируют выбор упаковки. Кроме того, растущий интерес к закрытым транспортным системам и возвратным контейнерам для массовых грузов способствует внедрению более безопасной и эффективной упаковки среди производителей и розничных торговцев.
Германия Сельскохозяйственный рынок химической упаковки Insight
Рынок химической упаковки в сельском хозяйстве Германии неуклонно расширяется благодаря строгим требованиям безопасности операторов и окружающей среды, а также сильной промышленной базе упаковки в стране. Производители готовятся к регулированию упаковки ЕС путем редизайна контейнеров для переработки и сокращения использования материалов. Кроме того, немецкие и европейские разработчики уже давно используют закрытые крышки и контейнеры многоразового использования, что влияет на спецификации упаковки в более широком регионе.
Какие компании занимают лидирующие позиции на рынке сельскохозяйственной химической упаковки
Сельскохозяйственный рынок химической упаковки в основном возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Грейф, Инк.(США)
- Решения для упаковки Mauser(США)
- Amcor plc(Швейцария)
- SCHÜTZ GmbH & Co. KGaA(Германия)
- Компания Sonoco Products(США)
- Time Technoplast Limited (Индия)
- Silgan Holdings Inc. (США)
- Mondi Group (Великобритания)
- ALPLA Group (Австрия)
- Scholle IPN (США)
- Plastipak Holdings, Inc. (США)
- Nampak Limited (Южная Африка)
- LC Packaging International BV (Нидерланды)
- Берлинская упаковка (США)
- Nexus Packaging Ltd (Великобритания)
- Letica Corporation (США)
- Sealed Air Corporation (США)
- Bericap Holding GmbH (Германия)
- UFlex Limited (Индия)
- International Paper Company (США)
Каковы последние тенденции на рынке сельскохозяйственной химической упаковки
- В сентябре 2026 года Mauser Packaging Solutions запустила Questar Canada, объединив свою деятельность по дистрибуции промышленной упаковки в США и Канаде под брендом Questar с 1 сентября 2026 года. Этот шаг улучшает доступность запасов и скорость доставки в Северной Америке для промышленных контейнеров, используемых химическими клиентами.
- В июне 2026 года Greif, Inc. завершила приобретение Envaplast, производителя небольших полимерных контейнеров премиум-класса недалеко от Валенсии, Испания, который в основном обслуживает агрохимическую промышленность. Приобретение укрепляет бизнес Greif Customized Polymer Solutions и расширяет его производственное присутствие в Испании, где он ранее занимал ограниченное положение в небольшой полимерной упаковке.
- В декабре 2025 года Mauser Packaging Solutions завершила приобретение практически всех активов Siena Plastics LLC, производителя небольших высокопроизводительных контейнеров для промышленной упаковки, расположенного в Шарлотте, Северная Каролина. Приобретение укрепляет сегмент North America Small Packaging и дополняет существующий бизнес.
- В апреле 2025 года Amcor plc завершила объединение всех запасов с Berry Global, создав более крупного глобального поставщика упаковки с идентифицированной синергией в размере 650 миллионов долларов США. Комбинация расширяет свое предложение жесткой и гибкой упаковки и расширяет инновационные и исследовательские возможности для клиентов.
- В январе 2025 года Corteva Agriscience объявила, что ее гербицид Pixxaro станет первым продуктом, который будет использовать крышку легкого соединения в переработанной упаковке. Новая бутылка имеет стандартизированную форму, прозрачный материал и не имеет индукционного уплотнения, чтобы сделать всю упаковку пригодной для вторичной переработки, и компания заявила, что использует на 12% меньше пластика.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











