



Global Ambulatory Care Medical Software Market Segmentation, By Product Type (Ambulatory EHR/EMR Software, Practice Management Software, Revenue Cycle Management Software, Telehealth Software, Referral Management Software, Population Health & Analytics Software, E-Prescribing Software, and Ambulatory Surgery Center Management Software), Technology (AI/ML Enabled, Voice Recognition, Mobile Applications, IoMT Enabled, and API Enabled), Application (Clinical Documentation, Appointment Management, E-Prescribing, Clinical Decision Support, Remote Patient Monitoring, Analytics and Reporting, Patient Portal and Engagement, and Referral Management), End User (Physician Offices, Specialty Clinics, Ambulatory Surgery Centers, Diagnostic Centers, and Outpatient Departments) Отраслевые тенденции и прогноз до 2033 года
Каков размер рынка медицинского программного обеспечения и темпы роста
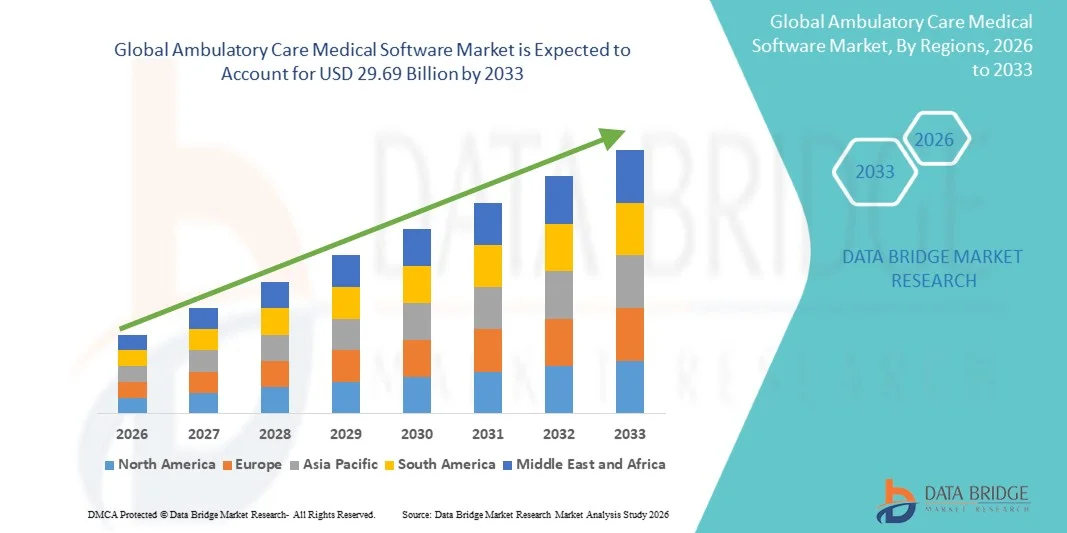
- Согласно анализу Data Bridge Market Research, рынок медицинского программного обеспечения для амбулаторной помощи был оценен как один из лучших.9,28 млрд долларов в 2025 годуи, по прогнозам, достигнет29,69 млрд долларов к 2033 годуРастущий в aCAGR 15,65% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный переходом к более дешевому амбулаторному и общинному уходу, растущим внедрением облачного программного обеспечения для здравоохранения, растущим спросом на совместимость и расширением использования управления циклом доходов, вовлечения пациентов и решений для здоровья населения.
- Растущая миграция процедур из стационарных учреждений в амбулаторные учреждения в сочетании с растущим спросом на эффективную клиническую документацию, планирование, выставление счетов и управление пациентами заставляют кабинеты врачей, специализированные клиники и центры амбулаторной хирургии внедрять передовое медицинское программное обеспечение. Облачные платформы, решения с поддержкой AI / ML и совместимые системы все чаще заменяют фрагментированные устаревшие системы, предлагая масштабируемые, автоматизированные и интегрированные среды для оказания амбулаторной помощи.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $ 9,28 млрд.
- Ожидаемая рыночная стоимость (2033): 29,69 млрд долларов США
- Прогноз CAGR (2026–2033): 15,65%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка медицинского программного обеспечения амбулаторной помощи
- Северная Америка доминировала на рынке медицинского программного обеспечения для амбулаторной помощи с самой большой долей дохода в 41,1% в 2025 году, поддерживаемой зрелой ИТ-инфраструктурой здравоохранения, установленными системами возмещения и широким внедрением цифровых клинических и административных решений.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом с CAGR 16,7% с 2026 по 2033 год, чему будет способствовать расширение инфраструктуры амбулаторного здравоохранения, цифровые инициативы в области здравоохранения и растущее внедрение медицинского программного обеспечения в новых системах здравоохранения.
- Сегмент амбулаторного программного обеспечения EHR/EMR возглавил рынок с долей 28,5% в 2025 году, что обусловлено растущим внедрением цифровых записей пациентов, спросом на эффективную клиническую документацию, улучшенной совместимостью, оптимизированным амбулаторным рабочим процессом.
- Программное обеспечение для здравоохранения и аналитики населения является самым быстрорастущим типом продукта, который, по прогнозам, зарегистрирует CAGR в 16,4%, что отражает рост спроса на управление данными, прогнозную аналитику, мониторинг хронических заболеваний и скоординированные амбулаторные медицинские услуги.
- Сегмент мобильных приложений доминировал в технологической категории с долей дохода 27,6% в 2025 году, во главе с растущим использованием смартфонов в здравоохранении, спросом на удаленный доступ к записям пациентов, удобным взаимодействием с пациентами и растущим внедрением цифровых медицинских услуг.
- Клиническая документация составляла 30,0% доли рынка в 2025 году, предпочитаемой поставщиками медицинских услуг, которые ищут эффективное управление учетными записями пациентов, точный сбор клинических данных, оптимизированные рабочие процессы документации и снижение административного бремени.
- Сегмент удаленного мониторинга пациентов является самой быстрорастущей категорией приложений с CAGR 17,0%, что обусловлено растущим спросом на постоянный мониторинг пациентов, ростом распространенности хронических заболеваний, расширением виртуальной помощи, более широким внедрением подключенных медицинских устройств.
Сегментация рынка медицинского программного обеспечения Report Scope and Ambulatory Care
|
Атрибуты |
Медицинское программное обеспечение Ambulatory Care Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке медицинского программного обеспечения для амбулаторной помощи
- Поставщики амбулаторной помощи все чаще используют основанную на ИИ клиническую документацию и программное обеспечение для автоматизации рабочих процессов, чтобы уменьшить административные нагрузки, упростить взаимодействие с EHR и позволить клиницистам тратить больше времени на уход за пациентами.
- Например, в марте 2025 года Microsoft представила Dragon Copilot, сочетающий в себе амбулаторное прослушивание, генеративный ИИ и распознавание голоса для автоматизации клинической документации, поверхностной медицинской информации и выполнения административных задач в амбулаторных и других условиях ухода. Microsoft сообщила, что врачи, использующие возможности искусственного интеллекта, экономили около пяти минут за встречу.
- Программное обеспечение Ambient AI позволяет в режиме реального времени фиксировать разговоры пациентов-клиницистов, преобразовывать взаимодействия в структурированные клинические заметки и поддерживать автоматизированные заказы, направления, резюме и другие рабочие процессы, связанные с EHR.
- Облачные амбулаторные платформы с поддержкой ИИ все чаще интегрируют клинические, административные функции и функции управления пациентами в единую цифровую среду, уменьшая зависимость от фрагментированных унаследованных систем и повышая эффективность рабочего процесса.
- Например, в августе 2025 года Oracle запустила свое новое поколение Oracle Health EHR для амбулаторных провайдеров в США, включив контекстный и разговорный ИИ с голосовыми рабочими процессами, чтобы помочь клиницистам получить информацию о пациентах и снизить административную нагрузку.
- Поскольку амбулаторные организации продолжают уделять приоритетное внимание автоматизации, эффективности клиницистов, совместимости и цифровым рабочим процессам, ориентированным на пациента, ожидается, что внедрение медицинского программного обеспечения с поддержкой ИИ ускорится, укрепив интеллектуальное программное обеспечение в качестве основного компонента современной амбулаторной помощи.
Каковы основные драйверы рынка медицинского программного обеспечения для амбулаторной помощи
- Быстрое расширение амбулаторной и амбулаторной помощи увеличило спрос на медицинское программное обеспечение, способное управлять электронными медицинскими записями, планированием, выставлением счетов, клинической документацией, взаимодействием с пациентами и координацией ухода в распределенных условиях ухода.
- Например, в мае 2026 года CMS объявила о 29 ранних участниках своей инициативы по ускорению электронного предварительного авторизации, включая разработчиков EHR, таких как athenahealth, eClinicalWorks, Epic, MEDITECH, Modernizing Medicine, Oracle и TruBridge, наряду с практикой врачей и системами здравоохранения. Инициатива направлена на устранение рабочих процессов и технических барьеров для электронного предварительного разрешения и направлена на снижение административной нагрузки на врачей.
- Поставщики амбулаторных услуг, врачи, специализированные клиники и хирургические центры все чаще интегрируют совместимые программные платформы для эффективного обмена информацией о пациентах между поставщиками, приложениями, плательщиками, аптеками и диагностическими системами.
- Например, в июне 2025 года CMS объявила об инициативах по созданию базовой инфраструктуры для цифровой экосистемы здравоохранения, включая динамический совместимый национальный каталог поставщиков, расширенную функциональность API Blue Button 2.0, общую доступность данных в пилотном проекте Point of Care и расширенный доверительный обмен данными. Эти инициативы поддерживают большую совместимость и цифровой обмен информацией между поставщиками медицинских услуг.
- Поскольку организации здравоохранения все больше полагаются на цифровые записи, взаимодействующий обмен данными и автоматизированные клинические рабочие процессы для повышения эффективности амбулаторного лечения, амбулаторное медицинское программное обеспечение останется важным для модернизации оказания медицинской помощи и поддержки скоординированного управления пациентами.
Какие факторы препятствуют росту рынка медицинского программного обеспечения для амбулаторной помощи
- Требования к кибербезопасности здравоохранения и конфиденциальности данных пациентов создают значительные проблемы для поставщиков амбулаторного медицинского программного обеспечения, поскольку EHR и подключенные приложения хранят большие объемы конфиденциальной электронной защищенной медицинской информации.
- Например, в июле 2025 года HHS объявила о соглашении HIPAA с амбулаторным хирургическим центром Syracuse ASC в Нью-Йорке после расследования вымогателей, связанного с потенциальными нарушениями правил безопасности HIPAA и уведомления о нарушениях, подчеркивая риски кибербезопасности, с которыми сталкиваются амбулаторные организации.
- Меньшие практики врачей и амбулаторных организаций могут столкнуться с более высокими затратами и операционной сложностью при внедрении мер контроля кибербезопасности, обновления системы, управления доступом, шифрования и соблюдения нормативных требований.
- Например, в апреле 2025 года HHS объявила о выплате 600 000 долларов США PIH Health после фишинговой атаки, которая привела к нарушению, затрагивающему почти 200 000 человек, продемонстрировав финансовые и операционные последствия, связанные с защитой электронной медицинской информации.
- Растущая изощренность кибератак, а также строгие требования к конфиденциальности и необходимость постоянных инвестиций в безопасность могут повысить общую стоимость и сложность развертывания медицинского программного обеспечения, особенно для небольших поставщиков амбулаторных услуг и ограниченных ресурсами организаций здравоохранения.
Как сегментируется рынок медицинского программного обеспечения амбулаторной помощи
Рынок медицинского программного обеспечения для амбулаторной помощи сегментирован на основе типа продукта, технологии, приложения и конечного пользователя.
- By Тип продукта
На основе типа продукта рынок сегментирован на амбулаторное программное обеспечение EHR / EMR, программное обеспечение для управления практикой, программное обеспечение для управления циклом доходов, программное обеспечение для взаимодействия с пациентами, программное обеспечение для телемедицины, программное обеспечение для управления направлением, программное обеспечение для здоровья населения и аналитики, программное обеспечение для электронного назначения и программное обеспечение для управления амбулаторным хирургическим центром. Амбулаторное программное обеспечение EHR/EMR доминировало на рынке с долей 28,5% в 2025 году. Эти системы поддерживают цифровую клиническую документацию и управление записями пациентов в амбулаторных условиях. Они помогают поставщикам медицинских услуг эффективно получать доступ к истории пациентов и клинической информации. Амбулаторные платформы EHR/EMR интегрируются с рабочими процессами планирования, выставления счетов и электронного назначения. Растущий спрос на совместимые электронные медицинские записи поддерживает внедрение в офисах врачей и специализированных клиниках.
Программное обеспечение для здравоохранения и аналитики населения является самым быстрорастущим сегментом, регистрируя CAGR в 16,4% в течение прогнозируемого периода. Эти решения помогают поставщикам анализировать популяции пациентов и выявлять тенденции в области здравоохранения. Они поддерживают стратификацию риска, профилактическую помощь и лечение хронических заболеваний. Интеграция с электронными медицинскими записями обеспечивает доступ к более широким наборам клинических данных. Продвинутая аналитика и искусственный интеллект улучшают принятие клинических решений и координацию ухода. Ожидается, что растущий акцент на ценностном уходе будет поддерживать спрос на медицинские и аналитические решения для населения.
- По технологии
На основе технологии рынок сегментирован на AI/ML, голосовое распознавание, мобильные приложения, IoMT и API. Мобильные приложения доминировали на рынке с долей 27,6% в 2025 году. Мобильные приложения предоставляют медицинским работникам удобный доступ к клинической и административной информации. Они поддерживают управление назначением, общение с пациентами и удаленный доступ к медицинским записям. Мобильные платформы улучшают гибкость для врачей, работающих в амбулаторных условиях. Пациенты также могут использовать приложения для планирования, уведомлений и цифрового взаимодействия. Растущее использование смартфонов и спрос на удобный доступ к здравоохранению поддерживают рынок.
Технология AI/ML Enabled является самым быстрорастущим сегментом, регистрируя CAGR в 16,5% в течение прогнозируемого периода. Искусственный интеллект поддерживает клиническую документацию, автоматизацию рабочих процессов и поддержку принятия решений. Инструменты машинного обучения могут выявлять закономерности в данных пациентов и помогать в оценке риска. Программное обеспечение с поддержкой ИИ помогает сократить повторяющиеся административные действия для медицинских работников. Экологическая документация и диалоговые интерфейсы увеличивают использование ИИ в амбулаторных рабочих процессах. Ожидается, что дальнейшее развитие решений ИИ в области здравоохранения будет способствовать внедрению в амбулаторных учреждениях.
- С помощью приложения
На основе применения рынок подразделяется на клиническую документацию, управление назначением, электронное назначение, поддержку клинических решений, удаленный мониторинг пациентов, аналитику и отчетность, портал пациентов и взаимодействие, а также реферальное управление. Клиническая документация доминировала на рынке с долей 30,0% в 2025 году. Клиническая документация является фундаментальной функцией амбулаторного медицинского программного обеспечения. Это позволяет врачам записывать консультации пациентов, диагнозы, планы лечения и информацию о последующих действиях. Цифровая документация поддерживает непрерывность лечения в амбулаторных отделениях и специализированных клиниках. Интеграция с электронными медицинскими записями улучшает доступ к информации о пациентах. Спрос на эффективную документацию и автоматизацию рабочих процессов поддерживает широкое внедрение этих решений.
Дистанционный мониторинг пациентов является самым быстрорастущим приложением, регистрирующим CAGR в 17,0% в течение прогнозируемого периода. Программное обеспечение для удаленного мониторинга пациентов позволяет поставщикам отслеживать информацию о пациентах за пределами традиционных клинических условий. Эти платформы могут поддерживать лечение хронических заболеваний и последующее наблюдение. Интеграция с подключенными медицинскими устройствами облегчает сбор данных о здоровье пациентов. Дистанционный мониторинг помогает организациям здравоохранения поддерживать связь с пациентами между приемами. Ожидается, что растущий интерес к виртуальному уходу и децентрализованной доставке медицинских услуг будет способствовать росту приложений.
- Конечный пользователь
На базе конечного пользователя рынок сегментирован в кабинеты врачей, специализированные клиники, центры амбулаторной хирургии, диагностические центры и амбулаторные отделения. Офисы врачей доминировали на рынке с долей 46,3% в 2025 году. Врачебные кабинеты представляют собой основное место для амбулаторных консультаций и обычных медицинских услуг. Эти учреждения используют программное обеспечение для клинической документации, планирования, выставления счетов и общения с пациентами. Амбулаторное медицинское программное обеспечение помогает кабинетам врачей управлять административными и клиническими рабочими процессами. Облачные решения обеспечивают масштабируемость для практик с различными операционными требованиями. Растущий спрос на эффективную доставку амбулаторной помощи поддерживает внедрение программного обеспечения среди кабинетов врачей.
Центры амбулаторной хирургии являются самым быстрорастущим сегментом конечного пользователя, регистрируя CAGR 16,2% в течение прогнозируемого периода. Центры амбулаторной хирургии все чаще используют цифровые системы для управления хирургическими процессами и записями пациентов. Программные решения поддерживают планирование, документацию, выставление счетов и послеоперационное наблюдение. Интеграция с электронными медицинскими картами улучшает обмен информацией между поставщиками и учреждениями. Перемещение отдельных процедур из стационарных больниц в амбулаторные установки поддерживает расширение АСК. Ожидается, что повышение внимания к операционной эффективности и скоординированной хирургической помощи будет способствовать внедрению программного обеспечения в амбулаторных хирургических центрах.
В каком регионе находится наибольшая доля рынка медицинского программного обеспечения для амбулаторной помощи
- Северная Америка доминировала на рынке медицинского программного обеспечения для амбулаторной помощи с самой большой долей дохода в 41,1% в 2025 году, поддерживаемой зрелой ИТ-инфраструктурой здравоохранения, установленными системами возмещения и широким внедрением цифровых клинических и административных решений.
- Регион также выигрывает от обширных требований к совместимости, установленных систем ухода, основанных на стоимости, и растущего внедрения программного обеспечения здравоохранения с поддержкой ИИ в офисах врачей, специализированных клиниках и центрах амбулаторной хирургии. Растущий спрос на интегрированную клиническую документацию, взаимодействие с пациентами, управление циклом доходов и решения для обмена данными продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Американский рынок медицинского программного обеспечения Ambulatory Care Insight
Рынок медицинского программного обеспечения для амбулаторной помощи в США демонстрирует сильный рост благодаря широкому внедрению электронных медицинских записей, передовой ИТ-инфраструктуре здравоохранения и растущему спросу на совместимые цифровые решения в области здравоохранения. Зрелая экосистема амбулаторной помощи в стране, наряду с растущим внедрением облачного программного обеспечения для искусственного интеллекта и мобильного здравоохранения, стимулирует спрос в офисах врачей, специализированных клиниках и центрах амбулаторной хирургии. Кроме того, растущий акцент на ценностном уходе, клинической документации, управлении циклом доходов и вовлечении пациентов ускоряет внедрение программного обеспечения среди амбулаторных медицинских учреждений.
Азиатско-Тихоокеанский рынок медицинского программного обеспечения Ambulatory Care
Ожидается, что рынок медицинского программного обеспечения для амбулаторной помощи в Азиатско-Тихоокеанском регионе будет быстро расти за счет увеличения цифровизации здравоохранения, расширения частных сетей здравоохранения и увеличения инвестиций в цифровую инфраструктуру здравоохранения в таких странах, как Китай, Индия и Япония. Растущее внедрение электронных медицинских карт, облачных платформ, телемедицины и мобильных медицинских приложений поддерживает расширение регионального рынка. Кроме того, национальные инициативы в области цифрового здравоохранения, растущие потребности в управлении хроническими заболеваниями и спрос на масштабируемые и совместимые амбулаторные программные решения ускоряют внедрение среди поставщиков медицинских услуг.
Японский рынок медицинского программного обеспечения Ambulatory Care
Японский рынок медицинского программного обеспечения для амбулаторной помощи постоянно растет благодаря растущим инвестициям в цифровизацию здравоохранения, электронные медицинские записи и передовые технологии амбулаторной помощи. Поставщики медицинских услуг все чаще используют облачные платформы, совместимые системы и аналитические решения для улучшения клинической документации, координации ухода и управления пациентами. Кроме того, стареющее население страны, растущий спрос на лечение хронических заболеваний и сосредоточение внимания на предоставлении медицинских услуг с цифровыми возможностями способствуют росту рынка в Японии.
Китайский рынок медицинского программного обеспечения Ambulatory Care
Китайский рынок медицинского программного обеспечения для амбулаторной помощи быстро растет, что обусловлено растущей цифровизацией здравоохранения, расширением амбулаторных сетей и государственным акцентом на электронные медицинские записи и информационную инфраструктуру здравоохранения. Растущее внедрение облачных, с поддержкой ИИ и совместимых программных платформ в больницах и амбулаторных учреждениях значительно повышает спрос на рынке. Кроме того, растущие инвестиции в технологии здравоохранения, растущий спрос на эффективное управление пациентами и постоянное развитие цифровой инфраструктуры здравоохранения поддерживают расширение медицинского программного обеспечения для амбулаторной помощи в Китае.
Британский рынок медицинского программного обеспечения Ambulatory Care
Рынок медицинского программного обеспечения для амбулаторной помощи в Великобритании переживает устойчивый рост, поддерживаемый продолжающейся оцифровкой здравоохранения, установленной амбулаторной инфраструктурой и растущим внедрением совместимых цифровых платформ здравоохранения. Растущие инвестиции в облачные EHR-системы, технологии привлечения пациентов и решения для обмена данными способствуют росту рынка. Кроме того, все большее внимание уделяется улучшению амбулаторного потенциала, скоординированному уходу и безопасному обмену медицинской информацией, что усиливает спрос на передовое программное обеспечение для амбулаторной помощи в Великобритании.
Немецкий рынок медицинского программного обеспечения Ambulatory Care
Рынок медицинского программного обеспечения для амбулаторной помощи в Германии неуклонно расширяется благодаря созданной в стране инфраструктуре здравоохранения, увеличению инвестиций в цифровое здравоохранение и продолжающейся модернизации электронных медицинских карт. Поставщики медицинских услуг все чаще используют облачные и совместимые программные решения для клинической документации, управления пациентами, планирования и координации ухода. Непрерывное развитие технологий здравоохранения с поддержкой искусственного интеллекта, возможностей обмена данными и цифровой инфраструктуры здравоохранения наряду с растущим акцентом на безопасную и скоординированную амбулаторную помощь способствует дальнейшему росту рынка в Германии.
Каковы основные компании на рынке медицинского программного обеспечения амбулаторной помощи
Индустрия медицинского программного обеспечения для амбулаторной помощи в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Athenahealth, Inc.(США)
- eClinicalWorks(США)
- Компания Epic Systems Corporation(США)
- NextGen Healthcare, Inc(США)
- Oracle(США)
- Veradigm LLC (США)
- Медитех (США)
- Greenway Health, LLC (США)
- Tebra Technologies, Inc. (США)
- CareCloud Corporation (США)
- Модернизация медицины, Inc. (США)
- AdvancedMD (США)
- Elation Health, Inc. (США)
- Qualifacts (США)
- RXNT (США)
- Практика EHR (США)
- Waystar (США)
- Commure (США)
- Canvas Medical, Inc. (США)
- Azalea Health Innovations, Inc. (США)
Каковы последние разработки на рынке медицинского программного обеспечения амбулаторной помощи
- В феврале 2025 года AthenaHealth и Abridge объявили о партнерстве для интеграции возможностей амбулаторного ухода в амбулаторных решениях AthenaHealth. Сотрудничество предназначено для поддержки клинической документации в режиме реального времени и снижения административных нагрузок для практики амбулаторной помощи, усиления интеграции ИИ в амбулаторные рабочие процессы здравоохранения.
- В феврале 2025 года Кливлендская клиника объявила о развертывании платформы искусственного интеллекта Ambience Healthcare для клинической документации, целостности клинической документации и кодирования пунктов оказания медицинской помощи. Платформа генерирует медицинские заметки из назначений пациентов и предоставляет резюме после посещения, поддерживая врачей в сокращении рабочей нагрузки документации в амбулаторных условиях.
- В октябре 2024 года Oracle представила EHR следующего поколения, предназначенный для внедрения ИИ в клинические рабочие процессы. Платформа включает в себя возможности ИИ для автоматизации процессов, предоставления информации о точках обслуживания и упрощения подготовки к назначению, документации и последующего наблюдения для врачей и медицинского персонала.
- В апреле 2023 года eClinicalWorks объявила об интеграции моделей ChatGPT, когнитивных услуг и машинного обучения от Azure OpenAI Service в свои решения EHR и практического управления. Разработка расширила возможности ИИ в программном обеспечении амбулаторного здравоохранения, сосредоточив внимание на удобстве использования, безопасности и безопасности пациентов.
- В июне 2022 года MEDITECH объявила, что Expanse Ambulatory стала доступна для независимых и принадлежащих врачам практик. Веб-и сенсорное амбулаторное решение EHR и практическое управление было разработано для обеспечения гибких клинических рабочих процессов и обеспечения возможности использования платформы без необходимости расширенного EHR в больничной среде.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











