


Глобальная сегментация рынка анапластической астроцитомы по типу заболевания (мутантный IDH, дикий IDH и другие), типу лекарственного препарата (матулан, темодар, прокарбазин, темозоломид и другие), лечению (хирургическое вмешательство, лучевая терапия и химиотерапия), диагностике (МРТ, КТ, рентген и биопсия), этапу разработки молекулы (предрегистрационный этап и этап клинических испытаний), симптомам (головная боль, вялость, судороги, проблемы со зрением, потеря памяти, поведенческие проблемы и другие), конечным пользователям (клиники, больницы и другие), каналам сбыта (больничные аптеки, розничные аптеки и онлайн-аптеки) — отраслевые тенденции и прогноз до 2033 года.
Размер рынка анапластической астроцитомы
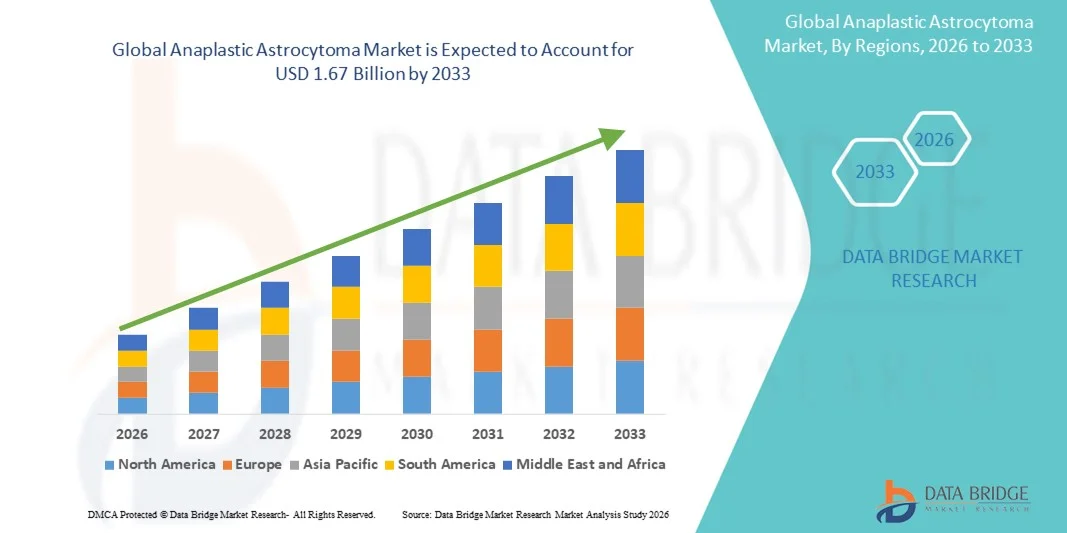
- Мировой объем рынка анапластической астроцитомы оценили в1,23 млрд долларов в 2025 годуОжидается, что он достигнет$1,67 млрд к 2033 году, вCAGR 3,9%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается ростом заболеваемостиопухоли мозгаДостижения в области диагностических методов и все более широкое внедрениетаргетная терапияи точная медицина в онкологии, что приводит к улучшению результатов лечения пациентов и улучшению управления заболеваниями
- Кроме того, растущая осведомленность общественности, поддерживающая политика в области здравоохранения, расширение онкологической инфраструктуры и продолжающиеся клинические испытания новых методов лечения устанавливают эффективные варианты лечения в качестве современного стандарта лечения анапластической астроцитомы. Эти сходящиеся факторы ускоряют внедрение передовых методов лечения, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$1,23 млрд.
- Ожидаемая рыночная стоимость (2033):$1,67 млрд.
- Прогноз CAGR (2026-2033):3.9%
Анализ рынка анапластической астроцитомы
- Анапластическая астроцитома, агрессивная опухоль головного мозга, представляет собой серьезную проблему в нейроонкологии из-за ее быстрого прогрессирования и сложности в лечении. передовые методы диагностики, в том числеМРТ,КТ и биопсия становятся все более важными для точного выявления и персонализированного планирования терапии.
- Растущий спрос на лечение анапластической астроцитомы в первую очередь подпитывается ростом распространенности опухолей головного мозга, растущими инвестициями в разработку лекарств и растущим внедрением целевых терапевтических подходов, таких как Темодар, Прокарбазин и Темозоломид, для улучшения результатов лечения пациентов.
- Северная Америка доминировала на рынке анапластической астроцитомы с самой большой долей дохода в 40,2% в 2025 году, что обусловлено передовой инфраструктурой здравоохранения, высокими расходами на НИОКР, ранним внедрением инновационных методов лечения и сильным присутствием ключевых игроков отрасли.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке анапластической астроцитомы в течение прогнозируемого периода из-за улучшения инфраструктуры здравоохранения, повышения осведомленности о раке мозга и расширения доступа к передовым вариантам диагностики и лечения.
- Сегмент хирургии доминировал на рынке анапластической астроцитомы с долей рынка 42,9% в 2025 году, что обусловлено его критической ролью в удалении опухолей, улучшением выживаемости и широким распространением в качестве лечения первой линии, за которым часто следуют лучевая терапия и химиотерапия для повышения эффективности.
Сфера охвата и сегментация рынка анапластической астроцитомы
|
Атрибуты |
Анапластическая астроцитома ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Анапластическая астроцитома тенденции рынка
Достижения в целевой терапии и точной медицине
- Значительной и ускоряющейся тенденцией на мировом рынке анапластической астроцитомы является растущее внедрение целевых методов лечения, включая темозоломид и прокарбазин, а также подходов точной медицины, основанных на молекулярном профилировании, улучшающих персонализированные результаты лечения.
- Например, использование специфической терапии IDH-мутантами позволяет клиницистам адаптировать протоколы лечения на основе генетических профилей опухолей, повышая эффективность при минимизации побочных эффектов. Аналогичным образом, комбинированные методы лечения, интегрирующие хирургию, радиацию и химиотерапию, все чаще оптимизируются с использованием молекулярных данных, специфичных для пациента.
- Интеграция целевой терапии с точной диагностикой позволяет прогнозировать реакцию пациента, контролировать прогрессирование опухоли и динамически корректировать схемы лечения. Например, молекулярные планы лечения улучшили показатели выживаемости в нескольких клинических испытаниях и могут предупредить врачей о ранних признаках устойчивости к лечению.
- Бесшовная интеграция молекулярной диагностики с терапевтическими вмешательствами облегчает централизованное планирование лечения, позволяя клиницистам управлять хирургией, радиацией и введением лекарств скоординированным и управляемым данными образом, улучшая уход за пациентами.
- Эта тенденция к более точным, персонализированным и интегрированным подходам к лечению коренным образом меняет ожидания пациентов и стандарты ухода. Следовательно, такие компании, как Novocure и Celgene, разрабатывают методы лечения на основе точной медицины с молекулярным профилированием и оптимизированным секвенированием лечения.
- Спрос на передовые целевые и персонализированные методы лечения быстро растет в больницах и клиниках, поскольку пациенты все чаще стремятся к оптимизации эффективности лечения и снижению системной токсичности.
Динамика рынка анапластической астроцитомы
водитель
Увеличение частоты опухолей головного мозга и повышение осведомленности
- Растущая распространенность анапластической астроцитомы во всем мире в сочетании с растущей осведомленностью о симптомах рака мозга и вариантах лечения является значительным фактором роста рынка.
- Например, в марте 2025 года Novocure объявила о расширении клинических испытаний терапии TTFields у пациентов с глиомой, с целью улучшения принятия и доступности неинвазивных методов лечения. Ожидается, что такие инициативы ключевых компаний будут стимулировать рост рынка в прогнозируемый период.
- По мере того, как пациенты и поставщики медицинских услуг становятся все более осведомленными о рисках опухолей и передовых вариантах лечения, такие методы лечения, как Темозоломид и комбинированные схемы, все чаще предпочитают обычную химиотерапию.
- Кроме того, расширение онкологической инфраструктуры, программы ранней диагностики и повышение доступности передовых методов визуализации и молекулярного тестирования делают целенаправленные подходы к лечению более осуществимыми и широко распространенными.
- Удобство интеграции хирургических, лучевых и персонализированных схем химиотерапии, а также клинического руководства с помощью молекулярной диагностики способствует внедрению как в больницах, так и в клиниках. Тенденция к многопрофильному уходу и повышению доступности лечения также способствует росту рынка.
- Например, растущие инвестиции в исследования и разработки целевых препаратов IDH-wildtype обеспечивают более точные терапевтические варианты, привлекая более широкое распространение среди ведущих онкологических центров.
- Растущие кампании по информированию общественности и врачей о раннем выявлении, мониторинге симптомов и вариантах лечения приводят к более высокой регистрации пациентов в клинических испытаниях и расширению общего охвата рынка.
Сдержанность/вызов
Высокая стоимость лечения и ограниченный доступ в развивающихся регионах
- Относительно высокая стоимость передовых методов лечения, включая целевые лекарственные средства и молекулярную диагностику, представляет собой серьезную проблему для более широкого внедрения на рынок, особенно в чувствительных к цене регионах.
- Например, цены на схемы лечения на основе Темозоломида и протоколы комбинированной терапии могут ограничивать доступ пациентов в развивающихся странах, ограничивая проникновение на рынок и поглощение.
- Решение проблем доступности через страхование, программы помощи пациентам и экономически эффективные альтернативы лечения имеет решающее значение для расширения доступа и принятия. Такие компании, как Celgene и Novocure, уделяют особое внимание программам финансовой поддержки и общим вариантам смягчения этих барьеров.
- Кроме того, ограниченный доступ к современным нейроонкологическим учреждениям и квалифицированным специалистам в определенных регионах может препятствовать своевременной диагностике и началу лечения, что влияет на общий рост рынка.
- Преодоление этих проблем посредством улучшения инфраструктуры здравоохранения, расширения клинической подготовки и программ финансовой помощи будет иметь жизненно важное значение для устойчивого роста и более широкого доступа пациентов во всем мире.
- Например, отсутствие широкой доступности молекулярной диагностики в сельских районах задерживает раннее вмешательство, что может негативно повлиять на эффективность лечения и результаты.
- Регулятивные препятствия и длительные одобрения клинических испытаний новых методов лечения могут также замедлить внедрение инновационных вариантов лечения, что влияет на расширение рынка и ограничение доступа пациентов к терапии следующего поколения.
Объем рынка анапластической астроцитомы
Рынок сегментирован на основе типа заболевания, типа препарата, лечения, диагностики, фазы развития молекул, симптомов, конечных пользователей и канала распределения.
- По типу болезни
На основе типа заболевания рынок анапластической астроцитомы сегментирован на IDH-мутантный, IDH-дикий и другие. Сегмент IDH-дикого типа доминировал на рынке в 2025 году из-за его более высокой распространенности среди взрослых пациентов и связи с агрессивным прогрессированием опухоли. Пациентам с опухолями дикого типа IDH часто требуются подходы к комбинированной терапии, включая хирургию, облучение и целенаправленную химиотерапию, что способствует увеличению объема лечения и доходов рынка. Кроме того, доступность целевых препаратов и продолжающиеся клинические испытания, направленные на этот подтип, еще больше укрепляют его доминирование. Медицинские работники отдают приоритет диагностике дикого типа IDH для оптимизации планирования лечения и улучшения результатов выживаемости пациентов. Сегмент также выигрывает от растущих инвестиций в исследования, направленные на разработку новых целевых методов лечения, специфичных для этого типа опухоли.
Ожидается, что сегмент IDH-мутантов будет наблюдать самый быстрый рост с 2026 по 2033 год, что обусловлено растущим внедрением персонализированных протоколов лечения на основе молекулярного профилирования. Подходы раннего выявления и таргетной терапии, такие как препараты-ингибиторы IDH, позволяют более эффективно управлять этим подтипом. Повышение осведомленности среди врачей о прогностических преимуществах IDH-мутантных опухолей еще больше ускоряет их внедрение. Достижения в области диагностики на основе биомаркеров и сопутствующей терапии увеличивают число пациентов, участвующих в клинических испытаниях. Этот сегмент также выигрывает от улучшения результатов лечения пациентов и снижения побочных эффектов благодаря точной терапии. В целом, сегмент IDH-мутантов быстро набирает обороты на развитых и развивающихся рынках онкологии.
- Тип препарата
На основе лекарственного типа рынок сегментирован на матулан, темодар, прокарбазин, темозоломид и другие. Сегмент Темозоломида доминировал на рынке в 2025 году из-за его широкого распространения в качестве химиотерапевтического агента первой линии для анапластической астроцитомы. Он часто используется в сочетании с лучевой терапией, повышая общую эффективность лечения и улучшая показатели выживаемости. Пероральный состав Темозоломида обеспечивает простоту введения и лучшее соответствие пациентов по сравнению с внутривенной терапией. Его установленный клинический профиль и включение в глобальные руководящие принципы лечения также способствуют его доминированию. Ключевые фармацевтические компании продолжают инвестировать в препараты расширенного выпуска и комбинированные схемы, сохраняя высокий спрос. Кроме того, его совместимость с протоколами онкологии для взрослых и детей способствует стабильному росту доходов.
Ожидается, что в сегменте прокарбазина будет наблюдаться самый быстрый рост с 2026 по 2033 год, что обусловлено его растущим включением в схемы многопрепаратов и протоколы комбинированной терапии. Клинические исследования подчеркнули его эффективность в сочетании с другими алкилирующими агентами, повышая скорость реакции опухоли. Развивающиеся общие формулировки и расширение доступности также способствуют внедрению на развивающихся рынках. Растущее предпочтение врача комбинированным схемам химиотерапии, которые включают Прокарбазин, ускоряет его прием. Кроме того, текущие исследования, направленные на оптимизацию графиков дозировки и снижение побочных эффектов, поддерживают рост рынка.
- Лечение
На основе лечения рынок сегментирован на хирургию, лучевую терапию и химиотерапию. Сегмент хирургии доминировал на рынке в 2025 году с долей рынка 42,9% из-за его важной роли в удалении опухолей и в качестве вмешательства первой линии. Хирургическая резекция часто сочетается с лучевой терапией и химиотерапией для улучшения результатов выживания. Наличие передовых нейрохирургических методов, таких как интраоперационная МРТ и флуоресцентная хирургия, улучшило точность и уменьшило осложнения. Больницы и специализированные онкологические центры отдают приоритет хирургическому вмешательству для достижения максимально безопасной резекции. Сегмент также выигрывает от увеличения инвестиций в передовые нейроонкологические учреждения и квалифицированных нейрохирургов. Кроме того, послеоперационная адъювантная терапия увеличивает общее принятие лечения и стимулирует доходы рынка.
Ожидается, что сегмент радиационной терапии будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствует внедрение передовых методов, таких как стереотаксическая радиохирургия (SRS) и интенсивно-модулированная радиотерапия (IMRT). Эти технологии позволяют точно нацеливаться на опухолевую ткань, минимизируя повреждение окружающих здоровых тканей. Растущее использование в сочетании с химиотерапией и целенаправленной терапией способствует внедрению как на развитых, так и на развивающихся рынках. Повышение осведомленности об эффективности лучевой терапии в улучшении результатов выживаемости поддерживает ее быстрое поглощение. Расширение доступности специализированных лучевых центров еще больше ускоряет рост сегмента.
- По диагнозу
На основе диагностики рынок сегментирован на МРТ, КТ, рентген и биопсию. Сегмент МРТ доминировал на рынке в 2025 году благодаря превосходному разрешению визуализации и способности обнаруживать размер опухоли, местоположение и прогрессирование. МРТ имеет решающее значение для хирургического планирования и мониторинга реакции на лечение с течением времени. Неинвазивный характер и повторное использование МРТ делают его предпочтительным как для первоначальной диагностики, так и для последующего наблюдения. Высокое внедрение передовых протоколов МРТ, включая функциональную МРТ и диффузионно-взвешенную визуализацию, повышает диагностическую точность. Больницы и клиники продолжают инвестировать в высокочастотные МРТ-сканеры для удовлетворения растущего спроса. Интеграция МРТ с молекулярной визуализацией и инструментами с помощью ИИ еще больше укрепляет ее доминирующее положение.
Ожидается, что в сегменте биопсии будет наблюдаться самый быстрый рост с 2026 по 2033 год, обусловленный увеличением использования молекулярного и генетического профилирования для персонализированного планирования лечения. Биопсия обеспечивает образцы тканей, критические для тестирования мутации IDH, анализа метилирования промотора MGMT и других биомаркеров. Растущий акцент на точную медицину и выбор целевой терапии ускоряет принятие биопсии. Минимально инвазивные методы биопсии и роботизированные процедуры увеличивают прием пациентов. Повышение осведомленности онкологов о прогностической ценности результатов биопсии еще больше увеличивает ее использование.
- Фаза молекулярного развития
На основе фазы разработки молекул рынок сегментирован на фазу предварительной регистрации и фазу клинических испытаний. Сегмент клинических испытаний доминировал на рынке в 2025 году, поскольку большинство инновационных методов лечения анапластической астроцитомы в настоящее время проходят испытания для определения профилей эффективности и безопасности. Ведущие фармацевтические компании и научно-исследовательские учреждения проводят многочисленные испытания фазы II и III по всему миру. Рост пробной активности отражает высокие инвестиции в целевую терапию следующего поколения и комбинированные схемы. Клинические испытания также обеспечивают ранний доступ к терапии для подходящих пациентов, что еще больше увеличивает вовлеченность рынка. Сотрудничество между больницами и биотехнологическими фирмами стимулирует масштабы и успех испытаний. Сильное развитие трубопроводов продолжает удерживать доминирующее положение в этом сегменте.
Предварительная регистрация Сегмент фаз, как ожидается, станет свидетелем самого быстрого роста с 2026 по 2033 год, обусловленного увеличением числа новых соединений, поступающих в трубопровод разработки. Растущее внимание к редким опухолевым подтипам и неудовлетворенным медицинским потребностям стимулирует ускоренные стратегии развития. Регулятивные стимулы и назначение орфанных наркотиков во многих регионах стимулируют инновации. Расширяется ранняя стадия разработки ингибиторов, нацеленных на IDH, и иммуноонкологических агентов. Растущие партнерские отношения между биотехнологическими фирмами и академическими центрами способствуют быстрому продвижению молекул.
- По симптомам
На основе симптомов рынок сегментирован на головную боль, вялость, судороги, проблемы со зрением, потерю памяти, поведенческие проблемы и другие. Сегмент головной боли доминировал на рынке в 2025 году, поскольку это наиболее распространенный симптом, побуждающий пациентов обращаться за медицинской консультацией и ранним диагностическим тестированием. Раннее выявление из-за осознания головной боли стимулирует более высокую диагностику и принятие лечения. Медицинские работники отдают приоритет скринингу на основе симптомов, увеличивая использование визуализации и биопсии. Образовательные кампании пациентов и регулярные неврологические осмотры способствуют постоянному спросу. Симптомно-ориентированные рыночные инициативы поддерживают получение высоких доходов. Тяжесть головной боли часто коррелирует с прогрессированием опухоли, усиливая необходимость быстрого вмешательства.
Ожидается, что в сегменте изъятий будет наблюдаться самый быстрый рост с 2026 по 2033 год, чему способствует повышение осведомленности об управлении изъятиями и мониторинге. Приступы часто являются ранним показателем активности опухоли, что приводит к быстрой диагностической оценке. Достижения в области противоэпилептической терапии, интегрированной с онкологической помощью, еще больше усиливают принятие лечения. Растущая осведомленность пациентов о протоколах лечения судорог ускоряет посещение больницы. Непрерывный мониторинг ЭЭГ и технологии прогнозирования судорог с помощью ИИ поддерживают принятие клинических решений. Раннее вмешательство улучшает результаты выживаемости, способствуя принятию комплексных подходов к уходу.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клинику, больницу и другие. Сегмент госпиталя доминировал на рынке в 2025 году благодаря наличию многопрофильных нейроонкологических команд, передовых средств визуализации и хирургии, а также комплексных вариантов лечения. Больницы обеспечивают комплексный уход, сочетая хирургию, химиотерапию и лучевую терапию под одной крышей. Большие объемы пациентов и более высокая сложность лечения способствуют принятию в больнице. Специализированные онкологические центры в больницах поддерживают клинические испытания и введение новой терапии. Доходы в больницах выше из-за передовых процедур и мультимодального лечения. Больницы продолжают стимулировать проникновение на рынок в развитых и развивающихся регионах.
Ожидается, что в сегменте клиник будет наблюдаться самый быстрый рост с 2026 по 2033 год, что обусловлено увеличением числа амбулаторных онкологических клиник и локализованных лечебных центров. Клиники обеспечивают удобный доступ к последующему уходу, незначительным процедурам и назначению таргетной терапии. Повышение осведомленности о преимуществах амбулаторного управления поддерживает усыновление. Интеграция телемедицины для мониторинга и лечения еще больше ускоряет рост. Клиники расширяют доступ пациентов в полугородских и сельских районах. Гибкие графики лечения и персонализированная помощь способствуют все более широкому внедрению услуг клиники.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент Hospital Pharmacy доминировал на рынке в 2025 году благодаря прямому доступу к протоколам стационарного лечения, назначению химиотерапии и специальным препаратам. Больницы контролируют дозирование лекарств для комплексной терапии, обеспечивая соблюдение и безопасность. Наличие дорогостоящих целевых препаратов и химиотерапевтических агентов в аптеках больниц поддерживает доминирование. Больницы также управляют наблюдением за пациентом и координацией комбинированной терапии. Лидеры рынка отдают приоритет партнерским отношениям с больницами для раннего принятия терапии. Комплексное распространение в больницах обеспечивает непрерывную поставку необходимых лекарственных препаратов.
Ожидается, что сегмент онлайн-аптеки будет наблюдать самый быстрый рост с 2026 по 2033 год, что обусловлено ростом внедрения электронной коммерции, удобством и доставкой на дом специализированных лекарств. Пациенты все чаще предпочитают онлайн-платформы для заполнения рецептов и удаленного доступа к таргетной терапии. Интеграция с системами телемедицины и электронных рецептов способствует росту. Онлайн-аптеки расширяют охват рынка в отдаленных и недостаточно обслуживаемых районах. Акции, скидки и модели подписки способствуют принятию. Нормативно-правовая база, поддерживающая безопасное распространение наркотиков в Интернете, повышает доверие.
Анапластическая астроцитома Региональный анализ рынка
- Северная Америка доминировала на рынке анапластической астроцитомы с самой большой долей дохода в 40,2% в 2025 году, что обусловлено передовой инфраструктурой здравоохранения, высокими расходами на НИОКР, ранним внедрением инновационных методов лечения и сильным присутствием ключевых игроков отрасли.
- Пациенты и поставщики медицинских услуг в регионе отдают приоритет раннему выявлению, молекулярному профилированию и комплексным протоколам лечения, включая хирургию, радиацию и химиотерапию, которые значительно способствуют доходам рынка.
- Это доминирование также поддерживается сильным присутствием ключевых фармацевтических и биотехнологических компаний, обширной деятельностью клинических испытаний и растущей осведомленностью общественности о раке мозга, что делает Северную Америку ведущим рынком для инновационных методов лечения анапластической астроцитомы как в больницах, так и в клиниках.
Американский рынок анапластической астроцитомы Insight
Американский рынок анапластической астроцитомы получил самую большую долю дохода в 82% в 2025 году в Северной Америке, чему способствовала развитая инфраструктура здравоохранения, широкое внедрение целевых методов лечения и широкое использование точной медицины. Пациенты и врачи все чаще отдают приоритет раннему выявлению, молекулярному профилированию и интегрированным протоколам лечения, включая хирургию, радиацию и химиотерапию. Растущее число клинических испытаний и инвестиций в НИОКР в новые методы лечения еще больше продвигает рынок. Кроме того, рост осведомленности общественности об опухолях головного мозга, улучшение страхового покрытия и доступ к специализированным нейроонкологическим центрам значительно способствуют расширению рынка.
Европейский рынок анапластической астроцитомы Insight
Согласно прогнозам, в течение прогнозируемого периода рынок анапластической астроцитомы в Европе будет расширяться на значительном CAGR, в первую очередь благодаря правительственным инициативам в области исследований рака, увеличению инвестиций в онкологическую инфраструктуру и растущему спросу на передовую диагностику и таргетную терапию. Рост урбанизации в сочетании с более высокой распространенностью опухолей головного мозга способствует принятию прецизионной медицины и протоколов комбинированного лечения. Пациенты также все чаще ищут минимально инвазивные хирургические методы и улучшенную послеоперационную помощь, повышая охват лечением в больницах и клиниках.
Anaplastic Astrocytoma Market Insight в Великобритании
Ожидается, что рынок анапластической астроцитомы в Великобритании будет расти в течение прогнозируемого периода, чему будет способствовать повышение осведомленности о ранней диагностике, предпочтение таргетной терапии и интеграция молекулярной диагностики в планирование лечения. Кроме того, растущая заболеваемость агрессивными опухолями головного мозга и сильная система здравоохранения побуждают больницы и клиники принимать передовые схемы лечения. Акцент Великобритании на участие в клинических испытаниях и программах доступа к пациентам, как ожидается, продолжит стимулировать рост рынка.
Немецкий рынок анапластической астроцитомы
Ожидается, что в течение прогнозируемого периода рынок анапластической астроцитомы в Германии будет расширяться при значительном CAGR, чему будет способствовать растущая осведомленность о нейроонкологической терапии, широкое распространение передовых методов диагностики, таких как МРТ и биопсия, а также растущее внедрение персонализированных протоколов лечения. Хорошо развитая инфраструктура здравоохранения Германии и сосредоточенность на инновационных онкологических решениях поддерживают рынок. Интеграция целевых методов лечения и подходов к комбинированному лечению в больницах становится все более распространенной, в соответствии с местными клиническими рекомендациями и стандартами ухода за пациентами.
Азиатско-Тихоокеанский рынок анапластической астроцитомы
Азиатско-тихоокеанский рынок анапластической астроцитомы будет расти на самом быстром CAGR 24% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено увеличением расходов на здравоохранение, ростом заболеваемости опухолями головного мозга и улучшением доступа к передовой диагностике и лечению в таких странах, как Китай, Япония и Индия. Правительственные инициативы, поддерживающие осведомленность о раке, цифровое здравоохранение и специализированные нейроонкологические центры, способствуют внедрению. Кроме того, растущая осведомленность пациентов, расширение частных больниц и доступность доступных целевых методов лечения расширяют доступность лечения во всем регионе.
Японский рынок анапластической астроцитомы
Японский рынок набирает обороты благодаря развитой инфраструктуре здравоохранения, высокой осведомленности общественности о неврологических расстройствах и быстрому внедрению точной медицины. Растет распространенность целевых методов лечения и протоколов комбинированного лечения, поддерживаемых устоявшимися сетями больниц. Старение населения Японии может стимулировать спрос на более простые в использовании и менее инвазивные варианты лечения. Кроме того, интеграция молекулярной диагностики с клинической помощью улучшает раннее выявление и персонализированное планирование терапии.
Индийский рынок анапластической астроцитомы Insight
Индийский рынок анапластической астроцитомы составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется ростом доступа к здравоохранению, увеличением заболеваемости опухолями головного мозга и растущей осведомленностью о передовых методах лечения онкологии. Расширение городских центров, рост располагаемых доходов и развитие специализированных онкологических больниц являются ключевыми факторами роста. Стремление к доступной целевой терапии и участию в клинических испытаниях наряду с растущими кампаниями по информированию общественности способствует дальнейшему внедрению рынка в жилых, городских и полугородских районах.
Доля рынка анапластической астроцитомы
Индустрия анапластической астроцитомы в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Merck & Co., Inc.(США)
- Компания Bristol-Myers Squibb(США)
- AstraZeneca (Великобритания)
- Pfizer Inc.(США)
- Компания Novartis AG(Швейцария)
- Эли Лилли и компания(США)
- Bayer AG (Германия)
- Takeda Pharmaceutical Company Limited (Япония)
- Amgen Inc. (США)
- Novocure (Швейцария)
- Санофи (Франция)
- GSK plc (Великобритания)
- AbbVie Inc. (США)
- Regeneron Pharmaceuticals Inc. (США)
- Ипсен (Франция)
- Jazz Pharmaceuticals, Inc. (США)
- Astellas Pharma Inc. (Япония)
- Otsuka Pharmaceutical Co., Ltd. (Япония)
- BeiGene (Китай)
Каковы последние события на мировом рынке анапластической астроцитомы
- В августе 2025 года исследователи представили новую модель глубокого обучения под названием FoundBioNet — базовую модель, которая анализирует многопараметрические МРТ-сканирования для неинвазивного прогнозирования статуса мутации в глиомах. На большой, многоцентровой когорте (1 705 пациентов) FoundBioNet достиг ~ 90,6% AUC в предсказании мутации IDH, что стало большим шагом к «МРТ-только, неинвазивной молекулярной диагностике», которая может снизить зависимость от биопсии для астроцитомы и других глиом.
- В августе 2024 года FDA США одобрило Vorasidenib (Voranigo) для взрослых и педиатрических пациентов (≥12 лет) с астроцитомой 2 степени или олигодендроглиомой, содержащей восприимчивые мутации IDH1/IDH2. Это утверждение является историческим, потому что оно представляет собой первую в истории целенаправленную системную терапию, одобренную для низкосортных глиом. Хотя он одобрен для опухолей класса 2, он также влияет на более широкий ландшафт лечения астроцитомы, подтверждая ингибирование IDH в качестве клинически значимого подхода.
- В июне 2023 года на ежегодном собрании ASCO были представлены данные исследования III фазы INDIGO, обеспечивающие значительный клинический прогресс для мутантных глиом IDH, включая астроцитомы ранней стадии. Исследование показало, что Vorasidenib, пероральный двойной ингибитор IDH1/IDH2, значительно улучшил выживаемость без прогрессирования и отсрочил необходимость интенсивного лечения, такого как радиация и химиотерапия.
- В марте 2023 года исследовательские группы опубликовали результаты на DeepGlioma, сверхбыстром молекулярном диагностическом инструменте на основе искусственного интеллекта, предназначенном для диффузных глиом, включая анапластическую астроцитому. Система использует быструю оптическую визуализацию опухолевой ткани в сочетании с алгоритмами глубокого обучения для классификации ключевых молекулярных маркеров, таких как статус мутации IDH, менее чем за 90 секунд. Это устраняет длительные ожидания, связанные с обычным генетическим тестированием, которое часто занимает несколько дней.
- В августе 2022 года Американское общество радиационной онкологии (ASTRO) опубликовало первое в истории руководство по лечению глиом более низкого уровня (включая астроцитомы с мутантами IDH) в соответствии с пересмотренной классификацией по критериям Всемирной организации здравоохранения (ВОЗ) 2021 года. В руководстве излагаются основанные на фактических данных рекомендации относительно того, когда использовать лучевую терапию (доза, время, техника, такая как RT с модулированной интенсивностью), и когда может быть уместно тщательное наблюдение.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











