


Сегментация рынка глобальной автономной сельскохозяйственной робототехники по типу роботов (автономные тракторы, роботы-сборщики, роботы-сорняки, роботы для посадки и посева, роботы для животноводства, полевые и полевые роботы, дроны для сбора урожая, интеллектуальные сельскохозяйственные транспортные средства), уровень автономности (полуавтономное, оптимизация труда, повышение производительности, мониторинг сельскохозяйственных культур, устойчивое сельское хозяйство, автоматизация ферм), размер ферм (малые фермы, средние фермы, крупные фермы), предложение (аппаратное обеспечение, программное обеспечение, услуги), фермерская среда (наружное сельское хозяйство, внутреннее сельское хозяйство), конечный пользователь (коммерческие фермы, сельскохозяйственные кооперативы, молочные и животноводческие фермы, тепличные операторы, поставщики сельскохозяйственных услуг, правительство и исследовательские организации) - Отраслевые тенденции и прогноз до 2033 года
Каков размер и темпы роста рынка автономной робототехники
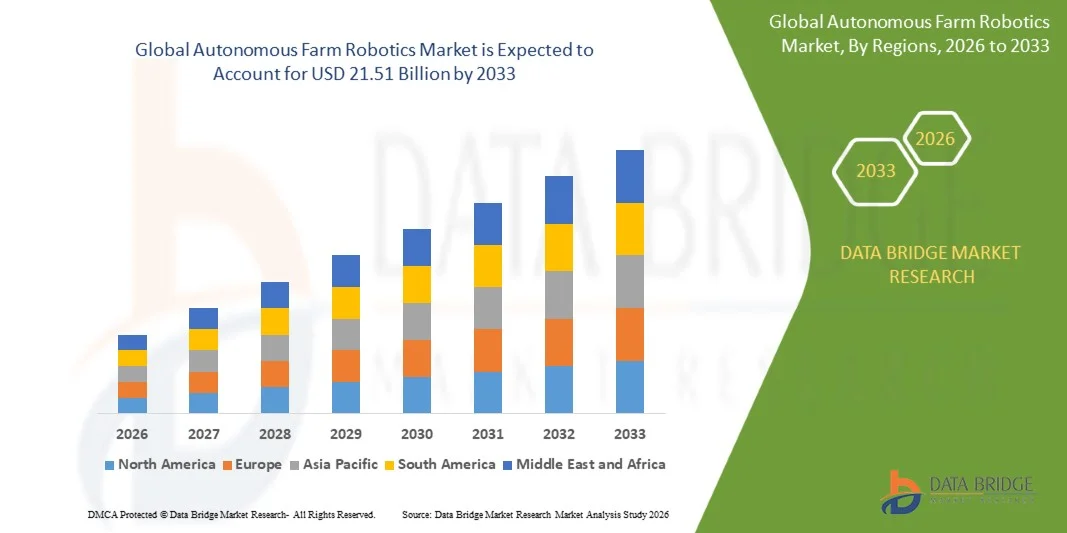
- Согласно анализу Data Bridge Market Research, рынок автономной робототехники фермерских хозяйств был оценен как наиболее привлекательный.3,20 млрд долларов в 2025 годуи, по прогнозам, достигнет21,51 млрд долларов к 2033 годуРастущий в aCAGR 26,9% с 2026 по 2033 год.
- Рынок переживает быстрый рост, обусловленный растущим дефицитом сельскохозяйственной рабочей силы, растущим спросом на точное земледелие, растущим давлением для повышения производительности сельского хозяйства и быстрыми достижениями в области искусственного интеллекта, компьютерного зрения, автономной навигации.ЛидарGPS/GNSS,датчикs, краевые вычисления и робототехника.
- Автономная робототехника ферм все больше выходит за рамки пилотных проектов в направлении коммерческого развертывания полевых культур, специализированных культур, садов, виноградников, теплиц и животноводства. Автономные тракторы, роботизированные сорняки,сельскохозяйственные дроныРоботы-уборщики и автономные полевые транспортные средства интегрируются в сельскохозяйственные рабочие процессы для выполнения повторяющихся и трудоемких действий с ограниченным вмешательством человека.
- Растущая потребность в производстве большего количества продуктов питания с меньшим количеством рабочих, в то же время уменьшая потребность в воде, удобрениях, пестицидах, топливе и других ресурсах, вынуждает производителей внедрять автономные роботизированные технологии. Сближение робототехники с высокоточным сельским хозяйством позволяет машинам собирать информацию на местах, интерпретировать условия окружающей среды, принимать оперативные решения и выполнять сельскохозяйственные задачи с повышением уровня автономии. Исследования в области сельскохозяйственной робототехники определяют нехватку рабочей силы, точное сельское хозяйство, искусственный интеллект, машинное зрение и автономное оборудование как основные факторы, поддерживающие расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$3,20 млрд.
- Ожидаемая рыночная стоимость (2033):21,51 млрд долларов
- Прогноз CAGR (2026–2033):26.9%
- Ведущий регион в 2025 году:Северная Америка
- Самый быстрорастущий регион:Азиатско-Тихоокеанский регион
Каковы основные выводы рынка автономной робототехники
- Северная Америка доминировала на мировом рынке автономной сельскохозяйственной робототехники с самой большой долей доходов в 36,28% в 2025 году, чему способствовали крупномасштабное коммерческое сельское хозяйство, высокие затраты на рабочую силу в сельском хозяйстве, сильная инфраструктура точного земледелия, широкое внедрение GPS / GNSS и подключенного оборудования, а также присутствие ведущих компаний в области сельскохозяйственной техники и робототехники. Регион особенно подходит для автономных систем, потому что крупные фермы могут обеспечить более высокое использование оборудования и распределить инвестиции в автоматизацию по обширным посевным площадям.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 27,8% с 2026 по 2033 год, что обусловлено нехваткой сельскохозяйственной рабочей силы, старением сельского населения, увеличением механизации, государственной поддержкой интеллектуального сельского хозяйства, расширением потребностей в производстве продуктов питания и быстрым внедрением сельскохозяйственных дронов, автономного оборудования и систем сельского хозяйства с поддержкой ИИ.
- Сегмент автономных тракторов возглавил рынок с долей 42,56% в 2025 году, что отражает центральную роль автономных тракторных платформ в качестве основополагающих роботизированных систем для обработки почвы, посева, распыления, транспортировки и полевых операций. Исследования в области автономной сельскохозяйственной робототехники также определяют автономные тракторные платформы в качестве ведущей категории.
- По прогнозам, беспилотные опрыскиватели будут регистрировать самый быстрый рост на уровне CAGR 28,8% с 2026 по 2033 год, чему будет способствовать увеличение использования в мониторинге сельскохозяйственных культур, картировании, распылении, распространении, защите сельскохозяйственных культур и наземном наблюдении. DJI сообщила, что по состоянию на июль 2025 года более 500 000 ее сельскохозяйственных беспилотников использовались в 100 странах, демонстрируя растущие масштабы внедрения аэроробототехники.
- Полностью автономный сегмент, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 31,2% с 2026 по 2033 год, поскольку улучшаются технологии ИИ, компьютерного зрения, LiDAR, GNSS, синтеза датчиков, краевых вычислений и удаленного мониторинга. Полуавтономные системы в настоящее время составляют большую установленную базу, поскольку фермеры продолжают отдавать предпочтение человеческому надзору во время перехода к более высоким уровням автономии.
- Ожидается, что крупные фермы будут доминировать в категории размером с ферму с долей рынка 58,78% в 2025 году, поскольку они имеют большую доступность капитала, большие обрабатываемые площади, более высокое использование оборудования и более сильные экономические стимулы для автоматизации.
- Ожидается, что в 2025 году на аппаратное обеспечение будет приходиться наибольшая доля предложения с долей рынка 58,56%, поскольку автономные тракторы, роботизированные транспортные средства, беспилотные летательные аппараты, датчики, камеры, навигационные системы, вычислительные устройства, роботизированные руки и другие физические компоненты представляют собой основную инфраструктуру автономной сельскохозяйственной робототехники.
Сфера охвата и сегментация рынка автономной сельскохозяйственной робототехники
|
Атрибуты |
Автономная робототехника фермы ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на рынке автономной робототехники
- Искусственный интеллект и компьютерное зрение становятся центральными технологиями в автономной робототехнике ферм, позволяя машинам идентифицировать сельскохозяйственные культуры, сорняки, препятствия, условия местности, домашний скот и другие объекты без постоянного ввода оператора.
- Например, в январе 2025 года John Deere представил несколько автономных сельскохозяйственных машин на выставке CES 2025, включая автономный трактор 9RX для крупномасштабного сельского хозяйства и автономный трактор 5ML для распыления воздуха. Технология автономности второго поколения компании сочетает в себе компьютерное зрение, искусственный интеллект и камеры, в то время как трактор сада добавляет LiDAR для улучшения восприятия в плотных условиях сада.
- Переход к автономным паркам, а не к отдельным автономным машинам, также становится важной тенденцией. Фермы все чаще стремятся координировать тракторы, дроны, орудия, поисковые роботы и платформы данных, чтобы несколько машин могли работать вместе с централизованным надзором.
- Прецизионное распыление становится основным приложением для автономной робототехники. Системы зрения с поддержкой ИИ могут идентифицировать сорняки и избирательно применять гербициды, уменьшая ненужное химическое использование при сохранении эффективности защиты растений.
- Например, технология See & Spray от John Deere использует машинное зрение на основе камеры и машинное обучение, чтобы отличать растения от сорняков и избирательно активировать распылительные насадки. Такие технологии демонстрируют переход от традиционной автоматизации машин к автономности принятия решений.
- Сельскохозяйственные дроны также развиваются от дистанционно управляемого оборудования к все более автоматизированным системам. Современные дроны интегрируют позиционирование RTK, радар, LiDAR, компьютерное зрение, отслеживание местности, автоматизированное планирование полета и технологии точного применения.
- Например, в июле 2025 года DJI Agriculture во всем мире запустила сельскохозяйственные дроны Agras T100, T70P и T25P с более интеллектуальными функциями для автоматизированных операций. Agras T100 поддерживает опрыскивание, распространение и подъем приложений и включает в себя LiDAR, радар миллиметровой волны и систему многокамерного зрения.
- Автономный сбор урожая является еще одной важной технологической тенденцией, особенно для трудоемких специализированных культур. Достижения в области мягкой робототехники, роботизированных захватов, восприятия глубины, машинного зрения и ИИ улучшают способность роботов находить, оценивать, выбирать и обрабатывать деликатные культуры.
- Поскольку операторы ферм все чаще стремятся к непрерывной работе, снижению зависимости от рабочей силы, точному вводу приложений и повышению эффективности использования ресурсов, ожидается, что автономная робототехника ферм перейдет от индивидуальной автоматизации задач к взаимосвязанным многороботным сельскохозяйственным экосистемам.
Каковы основные драйверы рынка автономной робототехники
- Быстрая нехватка и растущая стоимость сельскохозяйственной рабочей силы является одним из самых сильных драйверов автономной сельскохозяйственной робототехники. Фермеры сталкиваются с трудностями в поиске рабочих для сезонных и повторяющихся задач, таких как посадка, опрыскивание, прополка, сбор урожая и мониторинг урожая.
- Например, John Deere назвал наличие квалифицированной рабочей силы серьезной проблемой при внедрении своих новых автономных сельскохозяйственных машин в 2025 году. Автономный трактор 9RX предназначен для того, чтобы фермеры могли отойти от машины во время обработки почвы и сосредоточиться на другой сельскохозяйственной деятельности.
- Растущий масштаб коммерческих ферм создает благоприятную экономику для автономных машин. Крупные фермы могут распределять капитальные затраты на роботизированное оборудование по тысячам акров и использовать машины в течение более длительных периодов времени во время критической посадки, распыления и сбора окон.
- Стремительное развитие искусственного интеллекта и компьютерного зрения увеличивает количество задач в сельском хозяйстве, которые могут быть автоматизированы. Системы ИИ могут интерпретировать изображения и информацию датчиков, идентифицировать сорняки и культуры, обнаруживать препятствия, оптимизировать маршруты и поддерживать принятие решений в режиме реального времени.
- Расширение точного сельского хозяйства является еще одним основным драйвером рынка. Автономные роботы могут объединять GNSS, камеры, LiDAR, датчики почвы, информацию о погоде, изображения сельскохозяйственных культур и данные управления фермой для выполнения конкретных операций.
- Растущие затраты и воздействие на окружающую среду сельскохозяйственных ресурсов также способствуют принятию. Автономные роботы для распыления и прополки могут нацеливаться на отдельные растения или определенные области, вместо того, чтобы равномерно наносить входы на целые поля.
- Быстрое расширение сельскохозяйственных дронов еще больше поддерживает рост рынка. DJI сообщила о более чем 500 000 своих сельскохозяйственных беспилотных летательных аппаратов, используемых в 100 странах к июлю 2025 года, что свидетельствует о растущем коммерческом принятии автоматизированных воздушных сельскохозяйственных платформ.
- Разработка моделей робототехники как услуги помогает преодолеть высокую первоначальную стоимость роботизированного оборудования. В соответствии с этими моделями фермеры могут оплачивать роботизированные операции на основе площадей, часов или выполненных задач, а не покупать дорогостоящее оборудование напрямую.
Какие факторы влияют на рост рынка автономной робототехники
- Передовые автономные сельскохозяйственные роботы требуют значительных первоначальных инвестиций благодаря интеграции процессоров ИИ, камер, LiDAR, GNSS, датчиков, роботизированных приводов, электрических силовых агрегатов, батарей, систем связи и специализированного программного обеспечения.
- Эти высокие затраты могут ограничить внедрение среди небольших ферм, особенно там, где размеры ферм фрагментированы, а возврат инвестиций от автономного оборудования трудно оправдать.
- Еще одной серьезной проблемой является сельскохозяйственная эксплуатационная среда. В отличие от структурированных промышленных сред, фермы содержат неравномерную местность, грязь, пыль, дождь, изменяющееся освещение, обструкцию растительности, нерегулярное расстояние между культурами и непредсказуемые препятствия.
- Автономная навигация становится особенно сложной в садах, виноградниках, плотных средах и районах, где спутниковые сигналы слабы или затруднены. Поэтому роботам все чаще требуется синтез датчиков, сочетающий GNSS, камеры, LiDAR, радар, инерционные датчики и другие технологии.
- Безопасность и нормативные требования также представляют собой важные проблемы. Автономные машины работают вблизи сельскохозяйственных рабочих, скота, транспортных средств, зданий и другого сельскохозяйственного оборудования, требуя надежного обнаружения препятствий, систем аварийной остановки, дистанционного надзора и все более стандартизированных систем безопасности.
- Совместимость остается еще одним ограничением, поскольку автономные сельскохозяйственные машины разных производителей могут использовать собственные протоколы связи, программные среды, структуры данных и интерфейсы управления.
Как сегментируется рынок автономной робототехники
Рынок автономной сельскохозяйственной робототехники сегментирован на основе типа робота, уровня автономии, применения, размера фермы, предложения, сельскохозяйственной среды и конечного пользователя.
- Тип робота
На основе типа робота рынок сегментирован на автономные тракторы, роботизированные комбайны, роботы для прополки, беспилотные опрыскиватели, роботы для посадки и посева, роботы для скота, почвенные и полевые роботы, дроны для сбора урожая и интеллектуальные сельскохозяйственные транспортные средства. Сегмент автономных тракторов доминировал на рынке с долей 42,56% в 2025 году, благодаря их способности выполнять множество сельскохозяйственных операций, включая обработку почвы, посадку, опрыскивание, подготовку к полевым работам и транспортировку, при одновременном снижении зависимости от операторов-людей. Автономные тракторные платформы все чаще рассматриваются как основополагающая роботизированная система для крупномасштабного полевого сельского хозяйства, поскольку к одной автономной платформе можно прикрепить несколько орудий.
Сегмент беспилотных распылителей, по прогнозам, зарегистрирует самый быстрый рост на уровне 28,8% CAGR с 2026 по 2033 год, что обусловлено растущим внедрением мониторинга сельскохозяйственных культур, аэрографирования, точного распыления, защиты сельскохозяйственных культур, полевого наблюдения и целевого применения сельскохозяйственных ресурсов. Современные сельскохозяйственные беспилотники сочетают в себе навигацию RTK, камеры, радар, LiDAR, автоматизированное планирование полетов и интеллектуальные системы распыления, что делает их все более способными выполнять сельскохозяйственные операции с ограниченным вмешательством оператора.
- По уровню автономности
На основе уровня автономности мировой рынок автономной робототехники разделен на полуавтономный и полностью автономный. Ожидается, что полуавтономный сегмент будет доминировать на рынке с долей 72,11% в 2025 году из-за того, что фермеры продолжают отдавать предпочтение человеческому надзору при использовании автоматизированной навигации, наведения, зондирования, реализации функций контроля и поддержки принятия решений. Полуавтономные системы обеспечивают путь к полной автоматизации и часто могут быть интегрированы в существующие сельскохозяйственные машины и рабочие процессы.
Полностью автономный сегмент, по прогнозам, будет регистрировать самый быстрый рост на 31,2% CAGR с 2026 по 2033 год, что обусловлено улучшениями в области искусственного интеллекта, компьютерного зрения, LiDAR, GNSS, синтеза датчиков, граничных вычислений, обнаружения препятствий, автономного планирования пути и удаленного мониторинга. Полностью автономные системы все более способны выполнять определенные сельскохозяйственные операции без постоянного оператора. Коммерциализация автономных тракторов и специализированных полевых роботов ускоряет переход от вспомогательной автоматизации к операциям без присмотра.
- С помощью приложения
На основе применения рынок сегментируется на точное земледелие, оптимизацию труда, повышение производительности, снижение затрат, мониторинг урожая, устойчивое сельское хозяйство и автоматизацию ферм. Сегмент точного земледелия представляет собой крупное приложение с долей 29,91% в 2025 году, поскольку автономные роботы могут комбинировать GNSS, датчики, компьютерное зрение, изображения, ИИ и данные управления фермами для выполнения сельскохозяйственных операций с большей пространственной точностью. Точное земледелие позволяет производителям идентифицировать изменчивость сельскохозяйственных культур и почв и применять воду, удобрения, пестициды и другие материалы в соответствии с фактическими требованиями на местах.
Сегмент автоматизации ферм, по прогнозам, продемонстрирует самый быстрый рост на уровне 29,4% CAGR с 2026 по 2033 год, что обусловлено растущим спросом на автономные системы, способные выполнять несколько повторяющихся сельскохозяйственных задач с минимальным вмешательством человека. Интеграция автономных тракторов, роботизированных сорняков, дронов, роботов-уборщиков и подключенных платформ управления фермами позволяет фермерам переходить от изолированных автоматизированных задач к интегрированным автономным рабочим процессам.
- Размер фермы
Исходя из размера фермы, рынок подразделяется на небольшие фермы, средние фермы и крупные фермы. Ожидается, что сегмент крупных фермерских хозяйств будет доминировать на рынке с долей 58,78% в 2025 году из-за более высокой покупательной способности, больших операционных площадей, большего использования оборудования и более сильных экономических стимулов для автоматизации. Крупные фермерские хозяйства могут распределять капитальные затраты на автономную технику по большим акрам и могут эксплуатировать оборудование во время критических сельскохозяйственных окон, когда доступность рабочей силы ограничена.
Сегменты малых и средних фермерских хозяйств, по прогнозам, зафиксируют самый быстрый рост на 29,1% CAGR с 2026 по 2033 год, что обусловлено растущим внедрением робототехники в качестве услуги, лизинга оборудования, долевого владения, кооперативных закупок, моделей с оплатой за использование и недорогих автономных платформ. Эти бизнес-модели снижают нагрузку на капитал и позволяют небольшим фермам получать доступ к роботизированным возможностям без покупки полных систем. Ожидается, что расширение компактных электрических роботов и модульных автономных платформ также улучшит доступность.
- Предлагая
На основе предложения глобальный рынок автономной сельскохозяйственной робототехники сегментирован на аппаратное обеспечение, программное обеспечение и услуги. Ожидается, что сегмент оборудования будет доминировать на рынке с долей 58,56% в 2025 году из-за растущего развертывания автономных тракторов, сельскохозяйственных дронов, роботизированных комбайнов, камер, датчиков, LiDAR, навигационного оборудования, роботизированного оружия, бортовых вычислительных систем и автономных полевых платформ. Аппаратура представляет собой физическую основу автономного сельского хозяйства, и относительно высокая стоимость приобретения роботизированного оборудования вносит значительный вклад в его доход.
Сегмент программного обеспечения, по прогнозам, зафиксирует самый быстрый рост на 27,4% CAGR с 2026 по 2033 год, что обусловлено растущим спросом на решения на основе ИИ, автономное навигационное программное обеспечение, платформы управления парком, системы распознавания сельскохозяйственных культур, удаленный мониторинг, цифровое картографирование, прогнозную аналитику и программное обеспечение для роботизированного управления. Поскольку автономные системы становятся все более сложными, программное обеспечение все чаще отвечает за восприятие, планирование, принятие решений, координацию работы машины и оптимизацию производительности. Таким образом, программное обеспечение представляет собой все более важный источник постоянного дохода через подписки, обновления, аналитику и подключенные сервисы.
- Сельское хозяйство окружающей среды
На основе сельскохозяйственной среды рынок сегментирован в наружное сельское хозяйство, внутреннее сельское хозяйство, тепличное сельское хозяйство и садовое и виноградное хозяйство. Ожидается, что сегмент наружного сельского хозяйства будет доминировать на рынке с долей 68,34% в 2025 году из-за обширных глобальных площадей, посвященных полевым культурам, и растущего развертывания автономных тракторов, дронов, роботизированных сорняков, прецизионных опрыскивателей и полевых роботов. Крупномасштабные зерновые, масличные, хлопковые и другие товарные фермы обеспечивают благоприятные условия для автономного машиностроения, поскольку повторяющиеся полевые операции могут принести значительные выгоды для труда и производительности.
Сегмент тепличных фермерских хозяйств, по прогнозам, зафиксирует самый быстрый рост на 27,9% CAGR с 2026 по 2033 год, что обусловлено растущим спросом на автоматизированный мониторинг урожая, сбор урожая, транспортировку, опыление, обработку растений и управление окружающей средой. Теплицы обеспечивают относительно структурированные среды, в которых автономные роботы могут работать с большей предсказуемостью. Растущее развитие контролируемого экологического сельского хозяйства и трудоемкого производства специализированных культур создает дополнительные возможности для автономной робототехники.
- Конечный пользователь
На основе конечного пользователя глобальный рынок автономной сельскохозяйственной робототехники сегментируется на коммерческие фермы и производителей, сельскохозяйственные кооперативы, молочные и животноводческие фермы, операторы теплиц, поставщики сельскохозяйственных услуг и правительственные и исследовательские организации. Ожидается, что сегмент коммерческих ферм и производителей будет доминировать на рынке с долей 61,23% в 2025 году из-за широкомасштабного внедрения автономных тракторов, сельскохозяйственных дронов, роботизированных сорняков, прецизионных опрыскивателей и систем сбора урожая. Коммерческие фермы, как правило, имеют большие операционные площади, больший доступ к капиталу, более высокие показатели использования оборудования и более сильные экономические стимулы для снижения зависимости от рабочей силы.
Сегмент поставщиков сельскохозяйственных услуг, по прогнозам, зафиксирует самый быстрый рост на 30,2% CAGR с 2026 по 2033 год, что обусловлено расширением бизнес-моделей робототехники как услуги. Поставщики услуг могут приобретать и эксплуатировать автономные тракторы, беспилотные летательные аппараты, роботизированные сорняки, уборочные роботы и платформы мониторинга от имени нескольких ферм, что позволяет производителям получить доступ к роботизированным возможностям, не неся при этом полные инвестиции в оборудование. Эта модель особенно привлекательна для малых и средних фермерских хозяйств и, как ожидается, будет способствовать более широкому внедрению на фрагментированных сельскохозяйственных рынках.
В каком регионе находится наибольшая доля рынка автономной робототехники
- Северная Америка доминировала на рынке автономной сельскохозяйственной робототехники и составляла наибольшую долю доходов в 36,28% в 2025 году, поддерживаемую крупными коммерческими фермами, высокими затратами на сельскохозяйственную рабочую силу, передовой механизацией, широким внедрением точного сельского хозяйства, сильной инфраструктурой GPS / GNSS и присутствием крупных производителей сельскохозяйственной техники и компаний-робототехников. Северная Америка также является крупным центром разработки автономных тракторов и коммерческого использования.
- Регион выигрывает от быстрого внедрения автономных тракторов, точного распыления на основе ИИ, сельскохозяйственных дронов, роботизированного полевого оборудования и подключенных платформ управления фермами. Крупные фермы обеспечивают благоприятную экономику для автономных систем, поскольку оборудование может использоваться на обширных участках и во время критических сельскохозяйственных рабочих окон.
Американский рынок автономной робототехники
Американский рынок автономной сельскохозяйственной робототехники переживает быстрый рост, поддерживаемый крупномасштабным коммерческим сельским хозяйством, нехваткой рабочей силы в сельском хозяйстве, растущими затратами на рабочую силу, сильным внедрением точного сельского хозяйства и значительными инвестициями в автономное оборудование. Автономные тракторы, системы опрыскивания на основе ИИ, сельскохозяйственные дроны, роботизированные сорняки и автоматизированные технологии сбора урожая все чаще тестируются и коммерциализируются.
Канадский рынок автономной робототехники
Канадский рынок автономной сельскохозяйственной робототехники расширяется из-за больших сельскохозяйственных площадей, сезонной нехватки рабочей силы, высокого уровня механизации и растущего внедрения точного сельского хозяйства. Ожидается, что автономные тракторы, беспилотные летательные аппараты, роботизированные платформы для мониторинга сельскохозяйственных культур и полевые роботы получат распространение в зерновых, масличных, животноводческих и специализированных сельскохозяйственных операциях. Крупные фермы страны обеспечивают благоприятную экономику для автономного оборудования, поскольку высокая загрузка машин может помочь компенсировать капитальные затраты на роботизированные платформы.
Европейский рынок автономной сельскохозяйственной робототехники Insight
Европейский рынок автономной сельскохозяйственной робототехники расширяется из-за высоких затрат на сельскохозяйственную рабочую силу, требований к устойчивости, сильной экологической политики, передовой инфраструктуры сельскохозяйственной техники и увеличения инвестиций в точное сельское хозяйство. Страны, включая Германию, Францию, Великобританию, Нидерланды, Италию, Испанию, Данию и Швейцарию, развивают сильные экосистемы вокруг автономных тракторов, сельскохозяйственных дронов, роботизированного сбора урожая, автоматизации виноградников, автономного прополки и точного распыления.
Немецкий рынок автономной робототехники
Рынок автономной сельскохозяйственной робототехники Германии расширяется благодаря сильной сельскохозяйственной машиностроительной промышленности страны, передовым инженерным возможностям, сельскохозяйственной исследовательской инфраструктуре и увеличению инвестиций в автономные сельскохозяйственные технологии. Немецкие производители сельскохозяйственной техники, разработчики робототехники и исследовательские учреждения все больше сосредотачиваются на автономной навигации, машинном зрении, полевой робототехнике, сельскохозяйственных платформах данных и машинах с поддержкой ИИ. Автономные системы особенно привлекательны, поскольку фермы сталкиваются с ограничениями доступности рабочей силы и растущим давлением для повышения производительности.
Французский рынок автономной робототехники
Франция растет из-за нехватки рабочей силы, производства специализированных культур, виноградников, экологических норм и растущего интереса к точному сельскому хозяйству. Автономные системы приобретают все большее значение в виноградниках и специализированных культурах, где сельскохозяйственные операции могут быть трудоемкими, а местность может затруднить обычную автоматизацию. Растущее признание страной сельскохозяйственных дронов для отдельных применений защиты растений также поддерживает развитие рынка. DJI сообщила, что Франция разрешает использование сельскохозяйственных дронов в некоторых труднодоступных виноградниках и банановых культурах.
Азиатско-Тихоокеанский автономный рынок робототехники ферм
Ожидается, что рынок автономной сельскохозяйственной робототехники в Азиатско-Тихоокеанском регионе будет быстро расти, что обусловлено нехваткой сельскохозяйственной рабочей силы, старением сельского населения, растущими требованиями к производству продуктов питания, расширением механизации, государственной поддержкой интеллектуального сельского хозяйства и растущим внедрением дронов и автономного оборудования. Китай, Япония, Индия, Южная Корея и Австралия представляют собой основные рынки роста.
Китайская автономная ферма Robotics Market Insight
Китайский рынок автономной сельскохозяйственной робототехники быстро растет благодаря модернизации сельского хозяйства, увеличению механизации, государственной поддержке интеллектуального сельского хозяйства, крупномасштабному внедрению сельскохозяйственных дронов и увеличению инвестиций в ИИ и автономное оборудование. Сельскохозяйственные дроны представляют собой особенно важную область развития китайской сельскохозяйственной робототехники. Растущее использование БПЛА для мониторинга, опрыскивания, картирования и точной защиты растений создает большую экосистему для автономного воздушного сельского хозяйства.
Индийский рынок автономной робототехники
Индийский рынок автономной сельскохозяйственной робототехники расширяется из-за нехватки сельскохозяйственной рабочей силы, растущего спроса на механизацию, фрагментированных сельскохозяйственных структур, растущего интереса к точному сельскому хозяйству и правительственных инициатив, поддерживающих сельскохозяйственные технологии. Сельскохозяйственные дроны, компактные автономные тракторы, роботизированные сорняки, прецизионные распылители, роботы для мониторинга урожая и системы управления фермами с поддержкой ИИ представляют собой основные возможности роста. Робототехника как услуга, индивидуальный найм, лизинг и кооперативная собственность, как ожидается, будут особенно важны, потому что многие индийские фермы работают на относительно небольших холдингах.
Какие компании занимают ведущие позиции на рынке автономной сельскохозяйственной робототехники
Индустрия автономной робототехники в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Компания Deere & Company(США)
- CNH Industrial N.V.(Великобритания)
- Корпорация Kubota(Япония)
- Yanmar Holdings Co., Ltd.(Япония)
- AGCO Corporation(США)
- DJI сельское хозяйство (Китай)
- XAG Co., Ltd. (Китай)
- Naïo Technologies (Франция)
- Trimble Inc. (США)
- Topcon Positioning Systems, Inc. (США)
- Small Robot Company (Великобритания)
- ecoRobotix SA (Швейцария)
- Verdant Robotics (США)
- Robotics Plus (Новая Зеландия)
- Monarch Tractor (США)
- GUSS Automation (США)
- TerraClear (США)
- Saga Robotics (Норвегия)
- Blue River Technology (США)
- Углеродная робототехника (США)
- FarmWise Labs, Inc. (США)
- SwarmFarm Robotics (Австралия)
- FFRobotics (Израиль)
- Октинион (Бельгия)
- Сине-белый (Израиль)
- Бурро (США)
- FarmDroid (Дания)
- Aigen Robotics (США)
- Tortuga AgTech (США)
- AgXeed B.V. (Нидерланды)
- Bear Flag Robotics (США)
- Джон Дир (США)
- CLAAS KGaA mbH (Германия)
- Mahindra & Mahindra Ltd. (Индия)
- Тафе (Индия)
Каковы последние разработки на рынке автономной робототехники
- В январе 2025 года John Deere представил новые автономные сельскохозяйственные машины на выставке CES 2025, включая автономный трактор 9RX для крупномасштабной обработки почвы и автономный трактор 5ML для распыления воздуха. Система автономности второго поколения сочетает в себе искусственный интеллект, компьютерное зрение, камеры и расширенное зондирование, в то время как LiDAR был добавлен в трактор сада для улучшения навигации в плотных навесах деревьев.
- В феврале 2025 года Yamaha Motor объявила о создании Yamaha Agriculture, Inc. в США и своем соглашении о приобретении новозеландской Robotics Plus. Yamaha также интегрировала активы австралийской сельскохозяйственной технологической компании The Yield. Стратегия сочетает в себе автоматизацию сельского хозяйства с цифровыми технологиями для разработки высокоточных решений. Приобретение Robotics Plus было завершено 1 апреля 2025 года.
- В июле 2025 года DJI Agriculture запустила сельскохозяйственные дроны Agras T100, T70P и T25P. Новое поколение обеспечивает более высокие возможности полезной нагрузки, автоматизированные операции, улучшенные технологии безопасности и поддержку опрыскивания, распространения и подъема приложений. Agras T100 включает в себя LiDAR, радар миллиметровой волны и систему многокамерного зрения.
- В августе 2025 года DJI Agriculture сообщила о значительном расширении внедрения сельскохозяйственных дронов в Мексике, при этом продажи распылительных дронов увеличились в 56 раз за шесть лет с 2019 года. Компания сообщила, что ее сельскохозяйственные беспилотники эксплуатируются на 7,1% мексиканских ферм, демонстрируя растущее проникновение технологий автономного воздушного хозяйства.
- В ноябре 2025 года DJI Agriculture расширила доступность своих новейших дронов Agras T100, T70P и T25P на рынках Европы, Центральной Азии и Африки. Компания подчеркнула интеллектуальные автоматизированные операции и растущее внедрение точного земледелия на основе дронов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











