



Global Battery Technologies for Implantable Medical Devices Market Segmentation, By Battery Chemistry (Lithium-Iodine, Lithium-Manganese Dioxide, Lithium-Silver Vanadium Oxide, Lithium-Silver Vanadium Oxide, Lithium-Carbon Monofluoride, Solid-State Batteries, Rechargeable Lithium-Ion), Power Type (Primary/Non-Rechargeable, Rechargeable), Device Type (Cardiac Pacemakers, Implantable Cardioverter Defibrillators, Neurostimulators, Cochlear Implants, Implantable Drug Delivery Pumps, Ventricular Assist Devices), Capacity (Below 500 mAh, 500-1000 mAh, Above 1000 mAh), Design & Form Factor (Coin/Button Cell, Cylindrical Cell, Thin-Film/Micro Battery), End User (Hospitals, Ambulatory Surgical Centers, Specialty Cardiac
Что такое аккумуляторные технологии для рынка имплантируемых медицинских устройств и темпы роста
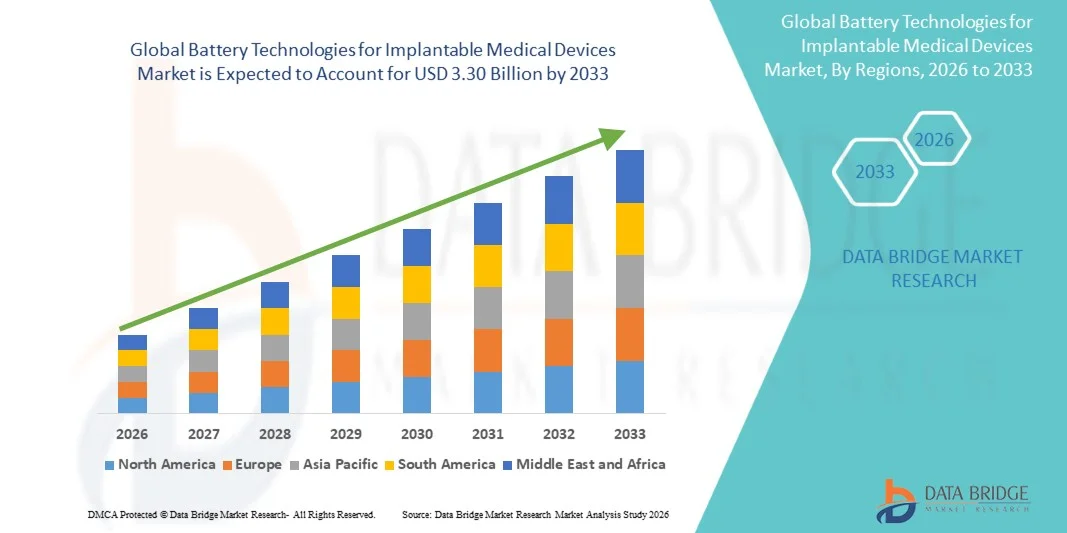
- Согласно анализу Data Bridge Market Research, технологии аккумуляторных батарей для рынка имплантируемых медицинских устройств были оценены по достоинству.1,48 млрд долларов в 2025 годуи, по прогнозам, достигнет3,30 млрд долларов к 2033 годуРастущий в aCAGR 10,40% с 2026 по 2033 год.
- Рынок расширяется на фоне растущей глобальной распространенности сердечных и неврологических расстройств, растущих объемов имплантации кардиостимуляторов.дефибрилляторинейростимуляторы,и ускорение коммерциализации твердотельных и миниатюрных аккумуляторных технологий, специально разработанных для жизненно важных и длительных имплантатов.
- Аккумуляторы для имплантируемых медицинских устройств являются узкоспециализированными источниками питания, разработанными для обеспечения десятилетия надежной работы без утечек внутри человеческого тела при строгих ограничениях биосовместимости, безопасности и миниатюризации, которые намного превосходят обычные потребительские батареи. Исторически доминировали первичные литий-йодные и литий-серебряные химии оксида ванадия, разработанные для кардиостимуляторов идефибрилляторВ настоящее время рынок преобразуется в результате коммерческого появления твердотельных микробатарей, которые устраняют жидкий электролит и связанный с ним тепловой риск, обеспечивая меньшие форм-факторы устройств для нейростимуляции и зондирования.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $1,48 млрд
- Ожидаемая рыночная стоимость (2033): 3,30 млрд долларов США
- Прогноз CAGR (2026–2033): 10,40%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные преимущества аккумуляторных технологий для рынка имплантируемых медицинских устройств
- Северная Америка доминировала на мировом рынке аккумуляторных технологий для имплантируемых медицинских устройств с самой большой долей выручки в 41,28% в 2025 году, чему способствовали высокие темпы имплантации устройств сердечной и нейростимуляции, концентрация ведущих производителей устройств и аккумуляторов и установленный регуляторный путь для активных имплантируемых устройств.медицинские приборы.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 13,1% с 2026 по 2033 год, что обусловлено ростом бремени сердечно-сосудистых заболеваний, расширением доступа к имплантируемой аппаратной терапии и ростом производственных мощностей в Китае, Японии и Южной Корее.
- Сегмент литий-йод возглавлял категорию химии аккумуляторов с долей 34,85% в 2025 году, благодаря его многолетнему послужному списку в качестве стандартного источника питания для кардиостимуляторов, отличной объемной плотности энергии и предсказуемому снижению напряжения в конце срока службы, что обеспечивает надежный индикатор замены.
- Твердотельные батареи являются самым быстрорастущим химическим сегментом, который, по прогнозам, будет регистрировать CAGR в 16,8%, что отражает быстрый прогресс в коммерциализации со стороны специализированных разработчиков и присущие технологии преимущества безопасности и миниатюризации для имплантатов следующего поколения.
- Сегмент первичных (неперезаряжаемых) аккумуляторов доминировал в категории типов питания с долей дохода 72,64% в 2025 году, что способствовало его простоте, длительному сроку хранения и доказанной надежности в маломощных и долгосрочных приложениях, таких как кардиостимуляторы.
- Кардиостимуляторы составляли 31,72% рынка по типу устройства в 2025 году, но нейростимуляторы представляют собой самый быстрорастущий сегмент устройств с CAGR 13,9%, что отражает быстрое расширение стимуляции спинного мозга и нейромодуляции.
- Форм-фактор тонкопленочной / микробатарейной батареи является самой быстрорастущей категорией дизайна с CAGR 15,2%, что обусловлено спросом на меньшие следы имплантатов в нейростимуляции и сенсорных приложениях, обеспечиваемых твердотельными производственными процессами.
Сфера охвата и аккумуляторные технологии для сегментации рынка имплантируемых медицинских устройств
|
Атрибуты |
Технологии аккумуляторов для имплантируемых медицинских устройств - ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке аккумуляторных технологий для имплантируемых медицинских устройств
- Технология твердотельных батарей переходит от лабораторных разработок к первоначальному коммерческому производству специально для активных имплантируемых медицинских устройств, отмечая структурный сдвиг от десятилетий зависимости от жидко-электролитных первичных литиевых химий.
- Этот сдвиг возглавляют разработчики тонкопленочных аккумуляторов, которые определили имплантируемые нейростимулирующие и чувствительные устройства как ранний коммерческий плацдарм, учитывая преимущества технологии безопасности и миниатюризации по сравнению с обычными клетками.
- Например, в феврале 2026 года Ilika plc начала первые коммерческие поставки твердотельных аккумуляторных электродов Stereax M300 в Cirtec Medical, перезаряжаемую 3,5 В, 300 мкАч микротвердотельную батарею, предназначенную для активных имплантируемых медицинских устройств, при этом компания сообщила о 21 клиенте, оценивающем продукт в различных приложениях, включая нейромодуляцию.
- В то же время разработчики расширяют твердотельную архитектуру вверх до более мощных и энергоемких категорий имплантатов, ранее обслуживаемых только обычными литиевыми химическими веществами.
- Например, в середине 2012 года французский производитель ITEN запустил программу разработки в рамках проекта SOLIMED в рамках европейской инициативы IPCEI Tech4Cure по адаптации своей полностью керамической твердотельной аккумуляторной технологии для имплантируемых сердечных насосов и нейростимуляторов класса III, нацеленной на плотность энергии 600 Вт/л, мощность более 2 Ач, устранение теплового риска и восстановление беспроводной зарядки на 80% менее чем за 20 минут.
- Поскольку твердотельная технология продолжает прогрессировать от экспериментального производства до квалифицированного коммерческого предложения как в области нейростимуляции с низким энергопотреблением, так и в области кардиологии с высокой емкостью, ожидается, что она будет представлять собой основную ось инноваций и конкурентной дифференциации на рынке имплантируемых батарей в течение прогнозируемого периода.
Каковы основные драйверы рынка аккумуляторных технологий для имплантируемых медицинских устройств
- Растущая глобальная распространенность сердечной аритмии, сердечной недостаточности и неврологических расстройств напрямую увеличивает объемы имплантации кардиостимуляторов, дефибрилляторов и нейростимуляторов, для работы каждого из которых требуется специально созданная батарея с длительным сроком службы.
- Производители устройств и специализированные разработчики аккумуляторов продолжают демонстрировать новые силовые решения для миниатюрных и активных имплантатов следующего поколения на крупных отраслевых мероприятиях в области медицинских технологий, ускоряя осведомленность и внедрение новых платформ аккумуляторов среди производителей устройств.
- Например, в январе 2026 года корпорация Integer Holdings продемонстрировала инновации в области нейромодуляции и миниатюризации активных имплантируемых медицинских устройств, укрепив спрос на компактные, высоконадежные аккумуляторные технологии, подходящие для дальнейшего продвижения отрасли к меньшим форм-факторам имплантатов.
- Академические и промышленные исследования электродных материалов с более высокой плотностью энергии также прогрессируют, предлагая путь для продления долговечности устройства и снижения частоты операций по замене, которые несут риск заражения и отказа свинца.
- Например, в июне 2025 года исследователи из Университета Макгилла сообщили, что модификация анода с небольшим количеством неодима увеличила плотность энергии батареи примерно на 20%, обеспечивая потенциальный путь к батареям с более высокой энергией для имплантируемых медицинских приложений, в то время как исследователи продолжали исследовать основные характеристики безопасности и производительности.
- С ростом распространенности заболеваний производители устройств активно демонстрируют силовые платформы следующего поколения, и исследования, продолжающие повышать плотность энергии без ущерба для безопасности, ожидается, что спрос на передовые технологии имплантируемых батарей останется сильным в течение прогнозируемого периода.
Какие факторы препятствуют росту рынка аккумуляторных технологий для имплантируемых медицинских устройств
- Имплантируемые батареи должны соответствовать исключительно высоким требованиям, включая долгосрочную биосовместимость, герметичность, устойчивость к жидкостям организма, компактные размеры и многолетнюю надежность. Эти строгие требования делают разработку и квалификацию аккумуляторов технически сложными и ограничивают число поставщиков, способных соответствовать спецификациям, необходимым для жизнеобеспечивающих имплантируемых устройств.
- Неисправность, связанная с батареей, остается серьезной проблемой, поскольку преждевременное истощение может поставить под угрозу работу кардиостимуляторов, имплантируемых кардиовертер-дефибрилляторов и устройств сердечной ресинхронизации. Замена аккумулятора или устройства может потребовать инвазивной процедуры, увеличивая клиническое и экономическое бремя и создавая особенно высокий порог надежности для новых схем и конструкций аккумуляторов.
- Например, в апреле 2025 года FDA США зафиксировало преждевременное истощение батареи с участием кардиостимулятора сердечной ресинхронизации VALITUDE X4 CRT-P Boston Scientific. Потребление энергии устройства увеличилось до 336% в течение примерно пяти месяцев, что привело к быстрому истощению батареи; последующий анализ выявил аномалию в оксидном слое в компоненте интегрированной схемы в качестве причины. В конечном итоге устройство было заменено и заменено.
- Строгие требования к тестированию, валидации и нормативным требованиям, связанным с технологиями имплантируемых батарей, еще больше расширяют сроки разработки и увеличивают стоимость внедрения новых химических веществ и конструкций. Следовательно, опасения по поводу преждевременного истощения, надежности устройства и клинических последствий отказа батареи могут замедлить внедрение новых технологий батареи и способствовать внедрению установленных решений с обширными записями надежности.
Как сегментируются аккумуляторные технологии для рынка имплантируемых медицинских устройств
Технологии батарей для рынка имплантируемых медицинских устройств сегментированы на основе химии батареи, типа мощности, типа устройства, емкости, дизайна и форм-фактора, конечного пользователя и канала распределения.
- Химия батареи
На основе химии аккумуляторов глобальные технологии аккумуляторов для рынка имплантируемых медицинских устройств сегментированы на литий-йод, диоксид лития-марганца, оксид лития-серебряного ванадия, монофторид лития-углерода, твердотельные батареи и перезаряжаемый литий-ион. Сегмент литий-йод доминировал на рынке с долей 34,85% в 2025 году из-за его многолетнего статуса стандартного источника питания для кардиостимуляторов, отличной объемной плотности энергии и предсказуемого снижения напряжения в конце жизни, что обеспечивает клиницистов четким индикатором замены.
Сегмент твердотельных батарей, по прогнозам, будет регистрировать самый быстрый рост на уровне CAGR 16,8% с 2026 по 2033 год, что обусловлено быстрым прогрессом коммерциализации от разработчиков-специалистов и присущими технологиям преимуществами безопасности, включая устранение жидкого электролита и связанного с ним теплового риска.
- По типу мощности
По типу мощности мировые аккумуляторные технологии для рынка имплантируемых медицинских устройств подразделяются на первичные (неперезаряжаемые) батареи и аккумуляторные батареи. Сегмент первичных батарей доминировал на рынке с долей 72,64% в 2025 году, предпочитая его простоту, увеличенный срок хранения и проверенный многолетний рекорд надежности в маломощных, долгосрочных приложениях, таких как кардиостимуляторы и кохлеарные имплантаты.
Ожидается, что в сегменте аккумуляторных батарей будет наблюдаться самый быстрый CAGR в 13,4% с 2026 по 2033 год, что обусловлено растущим спросом на более мощные устройства, такие как стимуляторы спинного мозга и сердечные вспомогательные насосы, где беспроводная подзарядка продлевает срок службы устройства и снижает частоту операций по замене батареи.
- Тип устройства
На основе типа устройства глобальные аккумуляторные технологии для рынка имплантируемых медицинских устройств подразделяются на кардиостимуляторы, имплантируемые дефибрилляторы кардиовертера, нейростимуляторы, кохлеарные имплантаты, имплантируемые насосы для доставки лекарств и желудочковые вспомогательные устройства. Сегмент кардиостимуляторов доминировал на рынке с долей 31,72% в 2025 году, что отражает высокий глобальный объем имплантации кардиостимуляторов и их статус оригинального и наиболее распространенного применения для технологии имплантируемых батарей.
Ожидается, что сегмент нейростимуляторов будет наблюдать самый быстрый CAGR в 13,9% с 2026 по 2033 год, обусловленный быстрым расширением стимуляции спинного мозга, глубокой стимуляцией мозга и терапией стимуляции блуждающего нерва, а также растущей пригодностью миниатюрных твердотельных батарей для этой категории устройств.
- По способности
На основе емкости мировой рынок аккумуляторных технологий для имплантируемых медицинских устройств сегментирован на менее 500 мАч, 500-1000 мАч и более 1000 мАч. Сегмент ниже 500 мАч доминировал на рынке с долей 46,93% в 2025 году, что отражает низкие требования к мощности кардиостимуляторов, нейростимуляторов и других хронически имплантированных устройств с низким уровнем дренажа.
Ожидается, что в сегменте выше 1000 мАч самый быстрый CAGR составит 12,6% с 2026 по 2033 год, что обусловлено растущим спросом на энергоемкие имплантаты, такие как желудочковые вспомогательные устройства и высокопроизводительные дефибрилляторы, которые требуют значительно большей емкости для хранения энергии и разряда.
- Дизайн и форм-фактор
На основе дизайна и форм-фактора глобальные технологии аккумуляторов для рынка имплантируемых медицинских устройств подразделяются на монетную / кнопочную ячейку, цилиндрическую ячейку и тонкопленочную / микробатарею. Сегмент монетно-кнопочных элементов доминировал на рынке с долей 41,56% в 2025 году благодаря своей установленной производственной базе и совместимости с компактными, герметичными корпусами, используемыми в кардиостимуляторах и аналогичных устройствах.
Ожидается, что в сегменте тонкопленочных / микробатарей самый быстрый CAGR составит 15,2% с 2026 по 2033 год, что обусловлено спросом на меньшие следы имплантатов в приложениях нейростимуляции и датчиков, обеспечиваемых твердотельными процессами производства в полупроводниковом стиле, способными производить батареи в миллиметровом масштабе.
- Конечный пользователь
На базе конечного пользователя глобальные аккумуляторные технологии для рынка имплантируемых медицинских устройств сегментируются в больницы, амбулаторные хирургические центры и специализированные кардиологические и неврологические клиники. Сегмент больниц доминировал на рынке с долей 58,31% в 2025 году, что отражает концентрацию сложных процедур имплантации и замены в больничных кардиокатетеризациях и нейрохирургических учреждениях.
Ожидается, что сегмент амбулаторных хирургических центров станет свидетелем самого быстрого CAGR в 11,7% с 2026 по 2033 год, что обусловлено продолжающимся сдвигом выбранных процедур имплантации и замены устройства в сторону амбулаторных настроек, поскольку миниатюризация устройства снижает сложность процедур.
- Дистрибьюторский канал
На основе канала дистрибуции глобальные технологии аккумуляторов для рынка имплантируемых медицинских устройств сегментируются на прямые продажи производителям устройств и контрактное производство и поставку компонентов. Прямые продажи в сегменте OEM-производителей устройств доминировали на рынке с долей 68,47% в 2025 году, что отражает глубоко интегрированные долгосрочные отношения между специализированными разработчиками аккумуляторов и производителями имплантируемых устройств.
Ожидается, что в сегменте контрактного производства и поставки компонентов будет наблюдаться самый быстрый CAGR в 12,2% с 2026 по 2033 год, что обусловлено растущим аутсорсингом производства электродов и ячеек новыми разработчиками твердотельных батарей для специализированных производителей контрактов на медицинские устройства.
В каком регионе находится наибольшая доля рынка аккумуляторных технологий для имплантируемых медицинских изделий
- Северная Америка доминировала на рынке аккумуляторных технологий для имплантируемых медицинских устройств и составляла самую большую долю дохода в 41,28% в 2025 году, чему способствовали высокие показатели имплантации устройств сердечной и нейростимуляции, концентрация ведущих производителей устройств и батарей со штаб-квартирой в регионе и установленный, четко определенный регуляторный путь для активных имплантируемых медицинских устройств.
- Регион также извлекает выгоду из глубоких отношений сотрудничества между больничными системами, производителями устройств и специализированными разработчиками батарей, поддерживая быструю клиническую оценку и внедрение технологий батарей следующего поколения. Ожидается, что продолжающиеся демонстрации новых продуктов и коммерческие запуски со стороны региональных поставщиков укрепят лидерство Северной Америки в течение прогнозируемого периода.
Американские аккумуляторные технологии для рынка имплантируемых медицинских устройств
Американские аккумуляторные технологии для рынка имплантируемых медицинских устройств занимают лидирующие позиции в Северной Америке, подкрепленные масштабами отечественной индустрии кардио- и нейростимулирующих устройств и концентрацией крупных разработчиков имплантируемых батарей и контрактных производителей в стране. Американские клиницисты и производители устройств демонстрируют сильное взаимодействие с новыми твердотельными аккумуляторными платформами, поддерживаемыми обширной исследовательской базой, охватывающей академические учреждения и специализированных разработчиков батарей. Продолжающаяся внутренняя коммерциализация, включая новые соглашения о поставках электродов и витрины устройств, укрепляет позиции страны как основного центра инноваций и коммерциализации для этой категории.
Канадские аккумуляторные технологии для рынка имплантируемых медицинских устройств
Канадский рынок аккумуляторных технологий в имплантируемых медицинских устройствах неуклонно растет, чему способствует старение населения и рост сердечно-сосудистых и неврологических расстройств. Твердотельные, литий-углеродные монофториды и перезаряжаемые литий-ионные клетки доминируют в приложениях в кардиостимуляторах, МКБ и нейростимуляторах. Рост обусловлен требованиями к миниатюризации, беспроводной зарядке и продлению срока службы. Тем не менее, скорость внедрения смягчается строгими процессами утверждения устройств и высокими первоначальными затратами на закупку биосовместимых источников энергии следующего поколения.
Азиатско-Тихоокеанские аккумуляторные технологии для рынка имплантируемых медицинских устройств
Ожидается, что азиатско-тихоокеанские аккумуляторные технологии для рынка имплантируемых медицинских устройств станут свидетелями самого быстрого роста во всем мире, обусловленного растущим бременем сердечно-сосудистых заболеваний, расширением доступа к имплантируемой кардио- и нейростимулирующей терапии, а также ростом производственных мощностей в Китае, Японии и Южной Корее. Созданные японские производители аккумуляторов с многолетним опытом производства первичных литиевых элементов продолжают поддерживать значительную долю региона в глобальных поставках имплантируемых компонентов аккумуляторов, в то время как растущие региональные инвестиции в здравоохранение расширяют доступ к передовым методам лечения имплантатов.
Китайские аккумуляторные технологии для рынка имплантируемых медицинских устройств
Китайский рынок аккумуляторов для имплантируемых медицинских устройств ускоряется благодаря быстрому старению населения, высокому бремени сердечно-сосудистых заболеваний и мандатам локализации «Сделано в Китае 2030». В то время как традиционные литий-углеродные монофторидные силовые элементы доминируют в кардиостимуляторах, перезаряжаемые литий-ионные и новые твердотельные химические вещества быстро масштабируются для поддержки высокодреновых нейростимуляторов и активных имплантатов. Рост сосредоточен на миниатюризации, продлении срока службы и беспроводной зарядке. Тем не менее, длительные циклы пересмотра нормативных требований NMPA и барьеры в стоимости в региональных больницах остаются ключевыми проблемами принятия.
Индийские аккумуляторные технологии для рынка имплантируемых медицинских устройств
Индийский рынок аккумуляторов для имплантируемых медицинских устройств ускоряется, что обусловлено высоким бременем сердечно-сосудистых заболеваний, расширением частного здравоохранения и правительственными инициативами, такими как схема стимулирования производства (PLI). Первичные литий-углеродные монофторидные клетки доминируют в кардиостимуляторах, в то время как перезаряжаемые литий-ионные растворы масштабируются для нейростимуляторов. Рост сосредоточен на миниатюризации и продлении срока службы. Однако большая зависимость от импортных клеток медицинского класса, высокие первоначальные затраты и контроль цен на активные имплантаты ограничивают более широкое внедрение.
Каковы ведущие компании на рынке аккумуляторных технологий для имплантируемых медицинских устройств
Технологии аккумуляторов для индустрии имплантируемых медицинских устройств в первую очередь управляются хорошо зарекомендовавшими себя компаниями, в том числе:
- Integer Holdings Corporation(США)
- Компания EaglePicher Technologies, LLC(США)
- Medtronic plc(Ирландия)
- Лаборатории Эбботта(США)
- Boston Scientific Corporation(США)
- Biotronik SE & Co. KG (Германия)
- Ilika plc (Великобритания)
- ITEN S.A. (Франция)
- Cirtec Medical Corporation (США)
- Quallion LLC (США)
- NGK Insulators, Ltd. (Япония)
- Panasonic Energy Co., Ltd. (Япония)
- Maxell, Ltd. (Япония)
- Saft Groupe SAS (Франция)
- EnerSys (США)
- Ultralife Corporation (США)
- RRC Power Solutions GmbH (Германия)
- ZOLL Medical Corporation (США)
- LivaNova PLC (Великобритания)
- Vaporsens, Inc. (США)
- Nuvectra Corporation (США)
- Lynntech, Inc. (США)
- Enovix Corporation (США)
- Solid Power, Inc. (США)
- Wilson Greatbatch Technologies (США)
Каковы последние разработки в области аккумуляторных технологий для рынка имплантируемых медицинских устройств
- В феврале 2026 года Ilika plc поставила Cirtec Medical свои первые электроды Stereax коммерческого класса, выполнив свой первоначальный заказ на поставку электродов, используемых в микротвердотельных батареях Stereax M300 для активных имплантируемых медицинских устройств, после коммерческого соглашения о поставках, начатого с Cirtec в январе 2026 года.
- В мае 2026 года ITEN запустила программу разработки для адаптации своей полностью керамической твердотельной аккумуляторной технологии для имплантируемых медицинских устройств класса III, включая сердечные насосы и нейростимуляторы, работающие в рамках проекта SOLIMED в рамках европейской инициативы IPCEI Tech4Cure и нацеленные на плотность энергии 600 Вт/л, емкость более 2 Ач и восстановление беспроводной зарядки на 80% менее чем за 20 минут.
- В январе 2026 года корпорация Integer Holdings продемонстрировала инновации в области нейромодуляции и миниатюризации активных имплантируемых медицинских устройств, что усилило спрос на компактные, высоконадежные аккумуляторные технологии.
- В июле 2026 года Ilika plc сообщила, что ее аккумуляторная платформа Stereax M300 3.5V, 300 мкАч для активных имплантируемых медицинских устройств, была оценена 21 клиентом, и компания начала производство коммерческих образцов и начала генерировать свой первый доход, связанный со Stereax.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











