



Сегментация на мировом рынке упаковки продуктов питания по типу машины (Horizontal Cartoning Market Segmentation, By Machine Type, Vertical Cartoning Machines, Wrap-Around & Tray-Forming Machines, Integrated Cartoning & Robotic Lines), режим работы (Fully Automatic, Semi-Automatic), скорость (до 60 картонов в минуту, 60-150 картонов в минуту, выше 150 картонов в минуту), упаковочный материал (Standard Paperboard/Folding Cartons, Barrier-Coated & Recyclable Paperboard, Corrugated Fiberboard), пищевое применение (Bakery & Confectionery, Dairy Products, Frozen & Chilled Foods, Snacks & Cereals, Meat, Poultry & Seafood, Ready Meals), конечный пользователь (крупные производители продуктов питания, средние и региональные производители, Co-Packers & Contract Packagers), канал продаж (прямые OEM-продажи, дистрибьюторы и системные интеграторы, дилеры подержанного и
Каков размер рынка упаковки и темпы роста
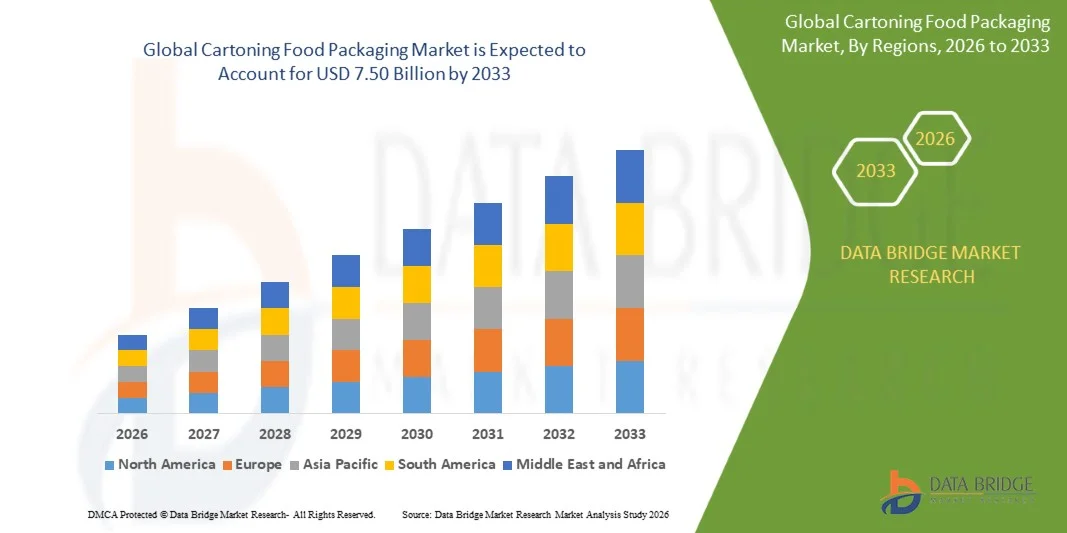
- Согласно анализу Data Bridge Market Research, рынок упаковки продуктов питания для картонирования ценился на рынке.4,53 млрд долларов в 2025 годуи, по прогнозам, достигнет7,50 млрд долларов к 2033 годуРастущий в aCAGR 6,50% с 2026 по 2033 год.
- Рынок неуклонно расширяется на фоне постоянной нехватки рабочей силы на полах для упаковки пищевых продуктов, перехода от пластиковой упаковки к картонным и перерабатываемым картонным форматам, роста спроса на упакованные, замороженные и пластиковые упаковки.готовые к употреблению продукты,появление модульных программных картонных платформ, которые делают автоматизацию доступной для более широкого круга производителей продуктов питания.
- Картонная упаковка пищевых продуктов относится к машинам и интегрированным системам, которые образуют, возводят, загружают, закрывают и уплотняют картонные коробки вокруг пищевых продуктов, включая горизонтальные картонные коробки с боковой нагрузкой, вертикальные картонные коробки с конечной и верхней нагрузкой, оберточные и лотка-образующие машины и роботизированные линии картонных коробок. Используется в качестве вторичной упаковки ниже по потоку оберток,мешковые машины,изаправочное оборудование,Картонеры дают пищевым брендам готовые, неопровержимые и печатные упаковки для таких продуктов, как крупы, закуски, кондитерские изделия, замороженные блюда и молочные продукты. Их коммерческая значимость все больше связана с гибкостью, поскольку производители требуют быстрых изменений формата, роботизированной обработки продуктов и цифрового мониторинга линий, а не простой механической скорости.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $4,53 млрд
- Ожидаемая рыночная стоимость (2033): 7,50 млрд долларов США
- Прогноз CAGR (2026–2033): 6,50%
- Ведущий регион в 2025 году: Европа
- Самый быстрорастущий регион: Северная Америка
Каковы основные выводы рынка упаковки продуктов питания
- Европа доминировала на мировом рынке упаковки для картонных изделий с самой большой долей дохода в 35,64% в 2025 году, чему способствовала концентрация ведущих мировых производителей картонных машин в Германии и Италии, зрелая производственная база для пищевых продуктов и сильный региональный импульс к переработке картонной упаковки.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом с CAGR 7,6% с 2026 по 2033 год, что обусловлено инвестициями в автоматизацию, экономию труда, преобразованием упаковок продуктов питания из пластика в картон и активным внедрением новых модульных картонных платформ в регион ведущими европейскими поставщиками.
- Сегмент горизонтальных картонных станков возглавил категорию машин с долей 44,38% в 2025 году, благодаря своей доказанной пригодности для высокоскоростной упаковки зерновых, кондитерских изделий, хлебобулочных изделий и молочных продуктов, а также способности обрабатывать несколько картонных стилей с быстрыми изменениями.
- Ожидается, что в полностью автоматическом сегменте будет наблюдаться самый быстрый CAGR в 7,1% с 2026 по 2033 год, что обусловлено нехваткой рабочей силы и наличием компактных модульных автоматических картонов, предназначенных для мелких и средних производителей.
- Сегмент 60-150 картонных коробок в минуту доминировал на рынке с долей 46,52% в 2025 году, поскольку он соответствует потребностям производства большинства продуктов питания среднего объема в пекарнях, молочных продуктах, закусках и замороженных продуктах.
- Сегмент стандартных картонных коробок доминировал на рынке с долей 61,84% в 2025 году, отражая его установившееся использование в зерновых, кондитерских изделиях, хлебобулочных изделиях и упаковке замороженных продуктов, а также широкую установленную базу машин, разработанных вокруг него.
- Ожидается, что сегмент совместных упаковщиков и контрактных упаковщиков будет иметь самый быстрый CAGR в 7,6% с 2026 по 2033 год, что обусловлено аутсорсингом упаковочных операций продуктовыми брендами и потребностью совместных упаковщиков в гибких картонах, способных выполнять многие SKU и картонные форматы с быстрыми изменениями.
Сфера охвата и сегментация рынка упаковки продуктов питания
|
Атрибуты |
Упаковка продуктов питания Cartoning Key Market |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке упаковки продуктов питания
- Производители упаковки для пищевых продуктов все чаще внедряют модульные системы с программным обеспечением, которые интегрируют картонирование, робототехнику и цифровой мониторинг в масштабируемые упаковочные линии. Эти системы позволяют производителям продуктов питания расширять возможности автоматизации, адаптировать новые форматы картонных коробок и модернизировать существующее оборудование без замены целых производственных линий.
- Например, в марте 2026 года Syntegon выделила свою архитектуру упаковки продуктов питания NeXt перед Interpack 2026, в которой представлены интегрированные технологии упаковки, роботизированная автоматизация и цифровые решения, предназначенные для повышения гибкости производства и операционной эффективности.
- Эта тенденция обусловлена необходимостью более быстрых изменений формата, снижения рабочей нагрузки оператора, повышения гибкости производства и сокращения простоев, поскольку производители продуктов питания управляют растущим разнообразием продуктов, нехваткой рабочей силы и требованиями к операционной эффективности.
- Например, в мае 2026 года, когда Coesia продемонстрировала интегрированные упаковочные решения на Interpack 2026, в том числе линию баров в коробке, сочетающую обертку, картонирование, упаковку корпуса и роботизированную паллетизацию. Решение включало оборудование от ACMA, R.A. Jones, MGS и FlexLink, демонстрируя растущий акцент на интегрированных и автоматизированных упаковочных линиях.
- По мере того, как модульное оборудование, роботизированная обработка, цифровой мониторинг и более быстрые изменения формата становятся все более важными, ожидается, что гибкость и автоматизация останутся ключевыми конкурентными тенденциями на рынке упаковки продуктов питания в течение прогнозируемого периода.
Каковы основные движущие силы рынка упаковки продуктов питания
- Постоянная нехватка рабочей силы и растущие затраты на рабочую силу в производстве продуктов питания побуждают производителей внедрять автоматизированные системы картонной упаковки, которые уменьшают ручное монтаж, погрузку и закрытие картона, одновременно повышая согласованность упаковки, эффективность производства и пропускную способность.
- Растущий спрос на устойчивую упаковку побуждает производителей продуктов питания перейти от обычной пластиковой упаковки к перерабатываемым картонным коробкам на основе волокна. Этот сдвиг создает возможности для производителей картонного оборудования по всем категориям продуктов питания, включая молочные продукты, замороженные продукты, закуски и готовые к употреблению блюда.
- Например, в августе 2026 года Graphic Packaging Holding Company сообщила, что рост продаж инноваций в ее бизнесе по упаковке картона в Америке был поддержан принятием клиентами устойчивых потребительских упаковочных решений, при этом продажи инноваций увеличились на 40 миллионов долларов США во втором квартале 2026 года. Это свидетельствует о постоянном спросе на инновационные форматы упаковки из картона.
- Поставщики упаковочного оборудования расширяют интегрированные предложения производственной линии, которые сочетают первичную упаковку, упаковку коробок и автоматизацию, позволяя производителям продуктов питания оптимизировать операции и повысить эффективность линии.
- Например, в сентябре 2026 года Syntegon объявила о североамериканской премьере своей интегрированной линейки мешков, сочетающей вертикальный мешок SVX Agile с гравитационным упаковщиком Elematic 4001.
- Ожидается, что рост автоматизации, устойчивое преобразование упаковки и наличие интегрированных упаковочных решений будут поддерживать устойчивый рост на рынке упаковки для картонных продуктов в течение прогнозируемого периода.
Какие факторы препятствуют росту рынка упаковки продуктов питания
- Системы картонирования требуют значительных капиталовложений и постоянного технического обслуживания, особенно для высокоскоростных автоматизированных производственных линий, что ограничивает внедрение среди мелких и средних производителей продуктов питания.
- Например, в марте 2026 года компания Sonoco Products объявила о повышении цен на непокрытый переработанный картон на 70 долларов за тонну, начиная с 3 апреля 2026 года, что подчеркивает рост затрат на упаковочные материалы.
- Растущие расходы на картон, рабочую силу и оборудование увеличивают бюджеты на упаковку под давлением, в то время как расширенные сроки поставки оборудования могут задержать расширение производства и замену оборудования. Эти финансовые и операционные ограничения могут побудить производителей отложить модернизацию или выбрать более дешевые альтернативы, сдерживая рост рынка.
- Поставщики и потребители также находятся под давлением из-за затрат на ввод, поскольку конвертеры картона сообщили о более низких ценах и более высокой инфляции цен на товары и рабочую силу во втором квартале 2026 года, что может сделать производителей продуктов питания более избирательными в отношении капитальных расходов на упаковку.
- Сочетание высоких капитальных затрат и затрат на техническое обслуживание, увеличенных сроков поставки оборудования, увеличивающегося разрыва между премиальным и стоимостным оборудованием и инфляции затрат по всей цепочке поставок упаковки продолжает умеренно внедряться среди мелких производителей, сохраняя устойчивый, а не быстрый рост рынка.
Как сегментируется рынок упаковки продуктов питания
Рынок упаковки продуктов питания сегментирован на основе типа машины, режима работы, скорости, упаковочного материала, применения продуктов питания, конечного пользователя и канала продаж.
- Тип машины
На основе типа машины глобальный рынок упаковки продуктов питания для картонирования сегментирован на горизонтальные (боковые) картонные машины, вертикальные (конечные и верхние) картонные машины, оберточные и лотка-образующие машины и интегрированные картонные и роботизированные линии. Сегмент горизонтальных картонных станков доминировал на рынке с долей 44,38% в 2025 году, благодаря его доказанной пригодности для высокоскоростной упаковки зерновых, кондитерских изделий, хлебобулочных изделий и молочных продуктов, а также его способности обрабатывать несколько картонных стилей с быстрыми изменениями.
Сегмент интегрированных картонных и роботизированных линий, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 8,6% с 2026 по 2033 год, что обусловлено растущим спросом на линии «под ключ», которые сочетают картонирование с роботизированной упаковкой, упаковкой корпусов и цифровым мониторингом, сокращением ручной обработки и числа отдельных поставщиков, которые должны координировать производители продуктов питания.
- Режим работы
На основе режима работы мировой рынок упаковки продуктов питания сегментирован на полностью автоматический и полуавтоматический. Полностью автоматический сегмент доминировал на рынке с долей 78,26% в 2025 году, что отражает усилия производителей продуктов питания по снижению зависимости от ручного труда, улучшению консистенции упаковки и поддержанию высокой пропускной способности на непрерывных производственных линиях.
Ожидается, что в полностью автоматическом сегменте будет наблюдаться самый быстрый CAGR в 7,1% с 2026 по 2033 год, что обусловлено нехваткой рабочей силы и наличием компактных модульных автоматических картонов, предназначенных для мелких и средних производителей, в то время как полуавтоматический сегмент, как ожидается, вырастет на более скромный CAGR в 3,2%, сохраняя роль в производстве продуктов питания небольшого объема и специальности.
- По скорости
На основе скорости мировой рынок упаковки продуктов питания для картонной упаковки разделен на 60 картонных коробок в минуту, 60-150 картонных коробок в минуту и более 150 картонных коробок в минуту. Сегмент 60-150 картонных коробок в минуту доминировал на рынке с долей 46,52% в 2025 году, поскольку он соответствует потребностям производства большинства продуктов питания среднего объема в пекарнях, молочных продуктах, закусках и замороженных продуктах.
Ожидается, что в сегменте выше 150 коробок в минуту будет наблюдаться самый быстрый CAGR в 7,8% с 2026 по 2033 год, что обусловлено тем, что крупные производители продуктов питания консолидируют производство на меньших, более быстрых линиях и продолжающимися достижениями в области сервоприводов и роботизированных кормов, которые повышают достижимые скорости без ущерба для гибкости формата.
- Упаковочный материал
На основе упаковочного материала глобальный рынок упаковки продуктов питания для картонирования сегментирован на стандартные картонные / складные коробки, картон с барьерным покрытием и перерабатываемый картон и гофрированный картон. Сегмент стандартных картонных коробок доминировал на рынке с долей 61,84% в 2025 году, отражая его установившееся использование в зерновых, кондитерских изделиях, хлебобулочных изделиях и упаковке замороженных продуктов, а также широкую установленную базу машин, разработанных вокруг него.
Ожидается, что сегмент картона с барьерным покрытием и перерабатываемого картона будет иметь самый быстрый CAGR в 9,3% с 2026 по 2033 год, что обусловлено давлением со стороны регулирующих органов и розничных торговцев, чтобы заменить пластиковую обертку и пластиковые пакеты упаковками на основе перерабатываемого волокна, что, в свою очередь, требует машин, способных обрабатывать новые марки платы, покрытия и системы клея или замков.
- Продовольственное применение
На основе применения продуктов питания глобальный рынок упаковки продуктов питания для картонирования сегментирован на хлебобулочные и кондитерские изделия, молочные продукты, замороженные и охлажденные продукты, закуски и крупы, мясо, птицу и морепродукты и готовые блюда. Сегмент хлебобулочных и кондитерских изделий доминировал на рынке с долей 27,63% в 2025 году, чему способствовала большая зависимость категории от печатных, готовых к полке коробок для подарков, мультипакетов и импульсных форматов.
Сегмент замороженных и охлажденных продуктов, как ожидается, станет свидетелем самого быстрого CAGR в 8,2% с 2026 по 2033 год, что обусловлено растущим потреблением замороженных блюд и охлажденных полуфабрикатов и внедрением линейных решений, разработанных специально для замороженных продуктов, где картонирование должно надежно работать в холодных, влагозащищенных средах.
- Конечный пользователь
На основе конечного пользователя глобальный рынок упаковки продуктов питания сегментирован на крупных производителей продуктов питания, средних и региональных производителей, а также со-упаковщиков и контрактных упаковщиков. Крупный сегмент производителей продуктов питания доминировал на рынке с долей 57,28% в 2025 году, отражая их масштабы производства, стандартизированные инвестиции в многофункциональную линию и предпочтение высокоскоростных, полностью интегрированных систем от глобальных поставщиков.
Ожидается, что сегмент совместных упаковщиков и контрактных упаковщиков будет иметь самый быстрый CAGR в 7,6% с 2026 по 2033 год, что обусловлено аутсорсингом упаковочных операций продуктовыми брендами и потребностью совместных упаковщиков в гибких картонах, способных выполнять многие SKU и картонные форматы с быстрыми изменениями.
- Канал продаж
На основе канала продаж глобальный рынок упаковки для картонных продуктов подразделяется на прямые OEM-продажи, дистрибьюторов и системных интеграторов, а также дилеров подержанного и отремонтированного оборудования. Сегмент прямых OEM-продаж доминировал на рынке с долей 63,45% в 2025 году, отражая инженерно-интенсивный, индивидуальный характер линий упаковки, которые обычно требуют тесного сотрудничества между машиностроителями и производителями продуктов питания.
Ожидается, что в сегменте дистрибьюторов и системных интеграторов будет наблюдаться самый быстрый CAGR в 7,3% с 2026 по 2033 год, что обусловлено тем, что мелкие производители продуктов питания внедряют компактные модульные картоны через местные интеграторы, которые объединяют машины от нескольких поставщиков в целые упаковочные линии.
В каком регионе находится наибольшая доля рынка упаковки продуктов питания
- Европа доминировала на рынке упаковки продуктов питания для картонирования и составляла наибольшую долю доходов в 35,64% в 2025 году, чему способствовала концентрация ведущих производителей картонных машин в Германии и Италии, зрелая и ориентированная на экспорт производственная база продуктов питания и сильный региональный импульс к переработке упаковки пищевых продуктов на основе волокна.
- Регион также извлекает выгоду из глубокого инженерного опыта и давних отношений между машиностроителями и многонациональными продовольственными брендами, причем европейские производители премиум-класса доминируют над высокоскоростными, полностью интегрированными линиями картонирования. Ожидается, что продолжающиеся инвестиции в модульные платформы и оборудование, готовое к картону, укрепят лидерство Европы в течение прогнозируемого периода.
Германия Cartoning Food Packaging Market Insight
Рынок упаковки продуктов питания в Германии занимает лидирующие позиции в Европе, чему способствует присутствие нескольких ведущих мировых специалистов по картонированию и вторичной упаковке, включая Syntegon, Schubert, Optima и Körber, а также крупный сектор производства продуктов питания и кондитерских изделий. Немецкие поставщики находятся на переднем крае модульной, роботизированной упаковочной архитектуры, и страна служит основной инженерной и инновационной базой для машин, позже представленных на рынках Северной Америки и Азии.
Рынок упаковки продуктов питания Cartoning Insight
Рынок упаковки продуктов питания в Италии поддерживается плотным кластером производителей упаковочного оборудования, включая IMA Group, Marchesini Group и Cama Group, наряду с сильной отечественной пищевой промышленностью. Итальянские поставщики известны высокоскоростными, точно спроектированными системами упаковки и расширяют свои предложения, ориентированные на продукты питания, за пределы их традиционной фармацевтической силы, поскольку владельцы брендов ищут гибкую, высококачественную вторичную упаковку.
Североамериканский рынок упаковки продуктов питания Insight
Ожидается, что рынок упаковки продуктов питания в Северной Америке станет свидетелем самого быстрого роста во всем мире благодаря инвестициям в автоматизацию, экономию труда, преобразованию упаковок продуктов питания из пластика в картон и роли региона в качестве стартового рынка для новых платформ. PACK EXPO International 2026, которая проходит в Чикаго с 18 по 21 октября и считается крупнейшим событием в области упаковки и переработки в Северной Америке, служит отправной точкой для нескольких новых европейских систем упаковки и вторичной упаковки, в то время как отечественные производители, такие как Econocorp и Bartelt, продолжают предлагать машины для среднего объема продуктов питания.
Американский рынок упаковки продуктов питания Cartoning
Рынок упаковки продуктов питания в США переживает устойчивый рост, обусловленный растущим спросом на удобные, устойчивые и готовые к упаковке решения. Увеличение потребления упакованных продуктов, готовых к употреблению блюд, молочных продуктов и замороженных продуктов поддерживает расширение рынка. Производители внедряют утилизируемые картонные коробки, автоматизацию и передовые технологии печати для повышения эффективности и привлекательности продукта. Растущая экологическая осведомленность, нормативное давление и развитие электронной коммерции еще больше поощряют инновации, позиционируя устойчивые решения по картонированию в качестве ключевого приоритета отрасли.
Канадский рынок упаковки продуктов питания Cartoning
Рынок упаковки продуктов питания в Канаде демонстрирует устойчивый рост, обусловленный растущим спросом на удобные, устойчивые и экономически эффективные упаковочные решения. Рост потребления упакованных продуктов, молочных продуктов, замороженных блюд и готовых к употреблению продуктов поддерживает расширение рынка. Производители все чаще используют переработанные картонные коробки, инновационные конструкции и автоматизированные технологии упаковки для повышения эффективности и защиты продукции. Растущая экологическая осведомленность, инициативы в области устойчивого развития и спрос на экологически чистые материалы стимулируют инновации, укрепляя перспективы рынка для передовых решений по картонированию.
Каковы основные компании на рынке упаковки продуктов питания
Индустрия упаковки продуктов питания в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Syntegon Technology GmbH(Германия)
- IMA Group S.p.A.(Италия)
- Marchesini Group S.p.A.(Италия)
- ProMach, Inc.(США)
- Coesia S.p.A. (Р.А. Джонс)(Италия)
- Gerhard Schubert GmbH (Германия)
- Упаковочная группа OPTIMA GmbH (Германия)
- Körber AG (Германия)
- Uhlmann Group (Германия)
- Barry-Wehmiller Companies, Inc. (Bartelt) (США)
- Econocorp, Inc. (США)
- Delkor Systems, Inc. (США)
- ADCO Manufacturing (США)
- Multivac Group (Германия)
- Rovema GmbH (Германия)
- ULMA Packaging, S. Coop.
- Cama Group (Италия)
- Bradman Lake Group (Великобритания)
- Mpac Group plc (Великобритания)
- Jacob White Packaging Ltd (Великобритания)
- Ishida Co., Ltd. (Япония)
- Fuji Machinery Co., Ltd. (Япония)
- Omori Machinery Co., Ltd. (Япония)
- ACG Worldwide (Индия)
- Nichrome India Ltd. (Индия)
- Tisma Machinery Technology Co., Ltd. (Китай)
Каковы последние тенденции на рынке упаковки продуктов питания
- В сентябре 2026 года компания SOMIC Packaging объявила, что представит свой картонер SOMIC 202 североамериканским клиентам на выставке PACK EXPO International 2026. Предназначенный для работы с обычными раздвижными контейнерами, лотками и коробками для упаковки со скоростью до 20 упаковок в минуту, компактный станок имеет переходы без инструментов и улучшенную доступность машины, расширяя возможности автоматического картонирования для небольших производственных операций.
- В марте 2026 года компания Bartelt Packaging объявила, что представит свой картонер BIC-S, интегрированный с технологией INVpack stickpack, на выставке interpack 2026 в Дюссельдорфе, Германия. Система автоматически переносит пакеты в коробки со скоростью до 60 коробок в минуту, демонстрируя, как интегрированное первичное и вторичное упаковочное оборудование может уменьшить ручную обработку и упростить операции по упаковке пищевых продуктов.
- В апреле 2026 года ProMach объявила о приобретении Evolution BPS, британского поставщика упаковочного оборудования и инженерных услуг. 9 января 2026 года ProMach приобрела American Holt, DMA Solution и Pride Engineering у Arcline Investment Management. Эти приобретения расширили возможности оборудования и обслуживания ProMach на рынках продуктов питания, напитков и потребительских товаров.
- В сентябре 2026 года Bartelt объявила, что представит системы картонирования, интегрированные упаковочные линии и решения для крупноформатной упаковки на выставке PACK EXPO International 2026, запланированной на 18-21 октября в Чикаго. Мероприятие подчеркивает продолжающиеся инвестиции в комплексную автоматизацию упаковки и конечную эффективность.
- В сентябре 2026 года Syntegon анонсировала две североамериканские премьеры PACK EXPO International 2026: интегрированную линию мешков, сочетающую вертикальный мешок SVX Agile с гравитационным упаковщиком Elematic 4001, и новую возможность угловой печати для SVX Agile, которая поддерживает стили премиальных мешков со скоростью до 120 мешков в минуту.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА КАРТОННОЙ УПАКОВКИ ДЛЯ ПИЩЕВЫХ ПРОДУКТОВ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ДОСТИЖЕНИЕ РАЗМЕРА МИРОВОГО РЫНКА КАРТОННОЙ УПАКОВКИ ДЛЯ ПИЩЕВЫХ ПРОДУКТОВ
2.3 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.4 ОХВАЧЕННЫЕ РЫНКИ
2.5 ГЕОГРАФИЧЕСКИЙ ОХВАТ
2,6 ГОДА, РАССМОТРЕННЫХ ДЛЯ ИССЛЕДОВАНИЯ
2.7 МЕТОДОЛОГИЯ ИССЛЕДОВАНИЯ
2.8 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.9 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.1 ПЕРВИЧНЫЕ ИНТЕРВЬЮ С КЛЮЧЕВЫМИ ЛИДЕРАМИ МНЕНИЙ
2.11 СЕТКА РЫНОЧНОЙ ПОЗИЦИИ DBMR
2.12 СЕТКА ПОКРЫТИЯ РЫНОЧНЫХ ПРИЛОЖЕНИЙ
2.13 МАТРИЦА ВЫЗОВА РЫНКА DBMR
2.14 ИМПОРТ И ЭКСПОРТ ДАННЫХ
2.15 ВТОРИЧНЫЕ ИСТОЧНИКИ
2.16 МИРОВОЙ РЫНОК КАРТОННОЙ УПАКОВКИ ДЛЯ ПИЩЕВЫХ ПРОДУКТОВ: ОБЗОР ИССЛЕДОВАНИЯ
2.17 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 АНАЛИЗ ЦЕПОЧКИ СОЗДАНИЯ СТОИМОСТИ
5.2 АНАЛИЗ ЦЕПОЧКИ ПОСТАВОК
5.3 АНАЛИЗ ИМПОРТА-ЭКСПОРТА
5.4 АНАЛИЗ ПЯТИ СИЛ ПОРТЕРА
5.4.1 РЫНОЧНАЯ СИЛА ПОСТАВЩИКОВ
5.4.2 РЫНОЧНАЯ СИЛА ПОКУПАТЕЛЕЙ/ПОТРЕБИТЕЛЕЙ
5.4.3 УГРОЗА НОВЫХ УЧАСТНИКОВ
5.4.4 УГРОЗА ЗАМЕНЯЮЩИХ ПРОДУКТОВ
5.4.5 ИНТЕНСИВНОСТЬ КОНКУРЕНТНОГО СОПЕРНИЧЕСТВА
5.5 АНАЛИЗ ИСТОЧНИКОВ СЫРЬЯ
5.6 ОБЗОР ТЕХНОЛОГИЧЕСКИХ ИННОВАЦИЙ
5.7 ТЕНДЕНЦИИ ОТРАСЛИ И БУДУЩИЕ ПЕРСПЕКТИВЫ
5.8 СТРАТЕГИИ РОСТА, ПРИНЯТЫЕ КЛЮЧЕВЫМИ ИГРОКАМИ РЫНКА
5.9 ФАКТОРЫ, ВЛИЯЮЩИЕ НА РЕШЕНИЕ О ПОКУПКЕ КОНЕЧНЫМИ ПОЛЬЗОВАТЕЛЯМИ
5.1 ПОВЕДЕНИЕ И ДИНАМИКА ПОКУПОК
5.10.1 РЕКОМЕНДАЦИЯ ОТ СЕМЬИ И ДРУЗЕЙ
5.10.2 ИССЛЕДОВАНИЯ
5.10.3 ИМПУЛЬСНЫЙ
5.10.4 РЕКЛАМА
5.11 РЕКЛАМНАЯ ДЕЯТЕЛЬНОСТЬ
5.12 ДИНАМИКА РАСПОЛАГАЕМЫХ ДОХОДОВ ПОТРЕБИТЕЛЕЙ/ДИНАМИКА РАСХОДОВ
5.13 СТРАТЕГИЯ ЗАПУСКА НОВОГО ПРОДУКТА
5.13.1 КОЛИЧЕСТВО ЗАПУЩЕННЫХ НОВЫХ ПРОДУКТОВ
5.13.1.1. РАСШИРЕНИЕ ЛИНИИ
5.13.1.2. НОВАЯ УПАКОВКА
5.13.1.3. ПЕРЕЗАПУЩЕН
5.13.1.4. НОВАЯ ФОРМУЛЯЦИЯ
5.14 ТЕНДЕНЦИИ НА УРОВНЕ ПОТРЕБИТЕЛЕЙ
5.15 УДОВЛЕТВОРЕНИЕ ТРЕБОВАНИЙ ПОТРЕБИТЕЛЕЙ
6 ВЛИЯНИЕ ЭКОНОМИЧЕСКОГО ЗАМЕДЛЕНИЯ НА РЫНОК
6.1 ВЛИЯНИЕ НА ЦЕНУ
6.2 ВЛИЯНИЕ НА ЦЕПОЧКУ ПОСТАВОК
6.3 ВЛИЯНИЕ НА ОТГРУЗКУ
6.4 ВЛИЯНИЕ НА СТРАТЕГИЧЕСКИЕ РЕШЕНИЯ КОМПАНИИ
7 НОРМАТИВНАЯ БАЗА И РУКОВОДЯЩИЕ ПРИНЦИПЫ
8 ИНДЕКС ЦЕНООБРАЗОВАНИЯ (ЦЕНА НА КОНЦЕ B2B И ЦЕНЫ НА УСЛОВИЯХ FOB)
9 ПРОИЗВОДСТВЕННЫЕ МОЩНОСТИ КЛЮЧЕВЫХ ПРОИЗВОДИТЕЛЕЙ
10 ПЕРСПЕКТИВЫ БРЕНДА
10.1 СРАВНИТЕЛЬНЫЙ АНАЛИЗ БРЕНДА
10.2 ОБЗОР ПРОДУКТА И БРЕНДА
11 МИРОВОЙ РЫНОК КАРТОНИРОВАННОЙ УПАКОВКИ ДЛЯ ПИЩЕВЫХ ПРОДУКТОВ, ПО ТИПУ КАРТОНИРУЮЩЕЙ МАШИНЫ
11.1 ОБЗОР
11.2 ВЕРТИКАЛЬНАЯ/ВЕРХНЯЯ ЗАГРУЗКА
11.3 ГОРИЗОНТАЛЬНАЯ/КОНЦЕВАЯ НАГРУЗКА
11.4 ТИП ЛОТКА
12 МИРОВОЙ РЫНОК КАРТОННОЙ УПАКОВКИ ДЛЯ ПИЩЕВЫХ ПРОДУКТОВ, ПО ТИПУ КАРТОННОЙ УПАКОВКИ
12.1 ОБЗОР
12.2 ЗАКРЫВАЙТЕ КАРТОННЫЕ КОРОБКИ
12.3 СКЛАДНЫЕ КАРТОННЫЕ КОРОБКИ
12.4 ЗАПЕЧАТАННЫЕ КАРТОННЫЕ КОРОБКИ
12.5 ДРУГИЕ
13 МИРОВОЙ РЫНОК КАРТОННОЙ УПАКОВКИ ДЛЯ ПИЩЕВЫХ ПРОДУКТОВ, ПО ТИПУ УПАКОВКИ
13.1 ОБЗОР
13.2 ПАКЕТИКИ
13.3 ЛОТОК
13.4 БАНКИ И КОНСЕРВНЫЕ БАНКНОТЫ
13.5 МЕШКОВ
13.6 ЯЩИКИ
13.7 БУТЫЛКИ
13.8 ДРУГИЕ
14 МИРОВОЙ РЫНОК КАРТОННОЙ УПАКОВКИ ДЛЯ ПИЩЕВЫХ ПРОДУКТОВ, ПО ФУНКЦИЯМ
14.1 ОБЗОР
14.2 РУКОВОДСТВО
14.2.1 РУЧНОЙ, ПО ТИПУ КАРТОНИРУЮЩЕЙ МАШИНЫ
14.2.1.1. ВЕРТИКАЛЬНАЯ/ВЕРХНЯЯ ЗАГРУЗКА
14.2.1.2.ГОРИЗОНТАЛЬНАЯ/КОНЦЕВАЯ НАГРУЗКА
14.2.1.3. СТИЛЬ ЛОТКА
14.3 ПОЛУАВТОМАТ
14.3.1 ПОЛУАВТОМАТИКА, ПО ТИПУ КАРТОНИРУЮЩЕЙ МАШИНЫ
14.3.1.1. ВЕРТИКАЛЬНАЯ/ВЕРХНЯЯ ЗАГРУЗКА
14.3.1.2.ГОРИЗОНТАЛЬНАЯ/КОНЦЕВАЯ НАГРУЗКА
14.3.1.3. ТИП ЛОТКА
14.4 АВТОМАТИЧЕСКИЙ
14.4.1 АВТОМАТИЧЕСКИЙ, ПО ТИПУ КАРТОНИРУЮЩЕЙ МАШИНЫ
14.4.1.1.ВЕРТИКАЛЬНАЯ/ВЕРХНЯЯ ЗАГРУЗКА
14.4.1.2.ГОРИЗОНТАЛЬНАЯ/КОНЦЕВАЯ НАГРУЗКА
14.4.1.3. СТИЛЬ ЛОТКА
15 МИРОВОЙ РЫНОК КАРТОННОЙ УПАКОВКИ ДЛЯ ПИЩЕВЫХ ПРОДУКТОВ, ПО РЕЖИМУ ЭКСПЛУАТАЦИИ
15.1 ОБЗОР
15.2 НЕПРЕРЫВНЫЙ РЕЖИМ
15.2.1 НЕПРЕРЫВНЫЙ РЕЖИМ, ПО ТИПУ КАРТОНИРУЮЩЕЙ МАШИНЫ
15.2.1.1.ВЕРТИКАЛЬНАЯ/ВЕРХНЯЯ ЗАГРУЗКА
15.2.1.2.ГОРИЗОНТАЛЬНАЯ/КОНЦЕВАЯ НАГРУЗКА
15.2.1.3. СТИЛЬ ЛОТКА
15.3 ПРЕРЫВИСТЫЙ РЕЖИМ
15.3.1 ПРЕРЫВИСТЫЙ РЕЖИМ, ПО ТИПУ КАРТОНИРУЮЩЕЙ МАШИНЫ
15.3.1.1.ВЕРТИКАЛЬНАЯ/ВЕРХНЯЯ ЗАГРУЗКА
15.3.1.2.ГОРИЗОНТАЛЬНАЯ/КОНЦЕВАЯ НАГРУЗКА
15.3.1.3. СТИЛЬ ЛОТКА
16 МИРОВОЙ РЫНОК КАРТОННОЙ УПАКОВКИ ДЛЯ ПИЩЕВЫХ ПРОДУКТОВ, ПО ТИПУ ПИЩЕВЫХ ПРОДУКТОВ
16.1 ОБЗОР
16.2 УПАКОВАННЫЕ
16.3 СВОБОДНЫЙ
16.3.1 РОССЫПЬЮ, УПАКОВКОЙ
16.3.1.1.ОДИНОЧНЫЙ
16.3.1.2.МНОЖЕСТВЕННЫЙ
17 МИРОВОЙ РЫНОК КАРТОННОЙ УПАКОВКИ ДЛЯ ПИЩЕВЫХ ПРОДУКТОВ, ПО ОБЛАСТИ ПРИМЕНЕНИЯ
17.1 ОБЗОР
17.2 НАПОЛНИТЕЛЬ ДЛЯ БАНОК И КОНСЕРВНЫХ БАКОВ
17.2.1 НАПОЛНИТЕЛЬ ЖЕСТЯНЫХ И БАНОК, ПО ТИПУ МАШИНЫ ДЛЯ УПАКОВКИ В КАРТОН
17.2.1.1.ВЕРТИКАЛЬНАЯ/ВЕРХНЯЯ ЗАГРУЗКА
17.2.1.2.ГОРИЗОНТАЛЬНАЯ/КОНЦЕВАЯ НАГРУЗКА
17.2.1.3. СТИЛЬ ЛОТКА
17.3 УПАКОВКА ПИЩЕВЫХ ПОДДОНОВ
17.3.1 УПАКОВКА ПИЩЕВЫХ ПОДДОНОВ С ПОМОЩЬЮ МАШИНЫ ДЛЯ УПАКОВКИ В КАРТОНАРУШКИ
17.3.1.1. ВЕРТИКАЛЬНАЯ/ВЕРХНЯЯ ЗАГРУЗКА
17.3.1.2.ГОРИЗОНТАЛЬНАЯ/КОНЦЕВАЯ НАГРУЗКА
17.3.1.3. СТИЛЬ ЛОТКА
17.4 ХЛЕБОБУЛОЧНЫЕ И КОНДИТЕРСКИЕ ИЗДЕЛИЯ
17.4.1 ХЛЕБОБУЛОЧНЫЕ И КОНДИТЕРСКИЕ ИЗДЕЛИЯ, ПО ТИПУ КАРТОНИРУЮЩЕЙ МАШИНЫ
17.4.1.1. ВЕРТИКАЛЬНАЯ/ВЕРХНЯЯ ЗАГРУЗКА
17.4.1.2.ГОРИЗОНТАЛЬНАЯ/КОНЦЕВАЯ НАГРУЗКА
17.4.1.3. СТИЛЬ ЛОТКА
17.5 ЯЩИКИ ДЛЯ ХЛОПКОВ
17.5.1 КОРОБКИ ДЛЯ ЗЕРНОВЫХ, ПО ТИПУ МАШИНЫ ДЛЯ УПАКОВКИ В КАРТОН
17.5.1.1. ВЕРТИКАЛЬНАЯ/ВЕРХНЯЯ ЗАГРУЗКА
17.5.1.2.ГОРИЗОНТАЛЬНАЯ/КОНЦЕВАЯ НАГРУЗКА
17.5.1.3. СТИЛЬ ЛОТКА
17.6 УПАКОВКА БАР
17.6.1 УПАКОВКА БАТОНЧИКОВ, ПО ТИПУ КАРТОНИРУЮЩЕЙ МАШИНЫ
17.6.1.1. ВЕРТИКАЛЬНАЯ/ВЕРХНЯЯ ЗАГРУЗКА
17.6.1.2.ГОРИЗОНТАЛЬНАЯ/КОНЦЕВАЯ НАГРУЗКА
17.6.1.3. СТИЛЬ ЛОТКА
17.7 ЗАМОРОЖЕННЫЕ ПРОДУКТЫ ПИТАНИЯ
17.7.1 ЗАМОРОЖЕННЫЕ ПИЩЕВЫЕ ПРОДУКТЫ, ПО ТИПУ КАРТОНИРУЮЩЕЙ МАШИНЫ
17.7.1.1. ВЕРТИКАЛЬНАЯ/ВЕРХНЯЯ ЗАГРУЗКА
17.7.1.2.ГОРИЗОНТАЛЬНАЯ/КОНЦЕВАЯ НАГРУЗКА
17.7.1.3. СТИЛЬ ЛОТКА
17.8 ИНГРЕДИЕНТЫ И СМЕШАННЫЕ ПРОДУКТЫ
17.8.1 ИНГРЕДИЕНТЫ И СМЕШАННЫЕ ПРОДУКТЫ, ПО ТИПУ КАРТОНИРУЮЩЕЙ МАШИНЫ
17.8.1.1.ВЕРТИКАЛЬНАЯ/ВЕРХНЯЯ ЗАГРУЗКА
17.8.1.2.ГОРИЗОНТАЛЬНАЯ/КОНЦЕВАЯ НАГРУЗКА
17.8.1.3. СТИЛЬ ЛОТКА
17.9 СУХИЕ МОЛОЧНЫЕ ПРОДУКТЫ
17.9.1 ПРОДУКЦИЯ ИЗ СУХОГО МОЛОЧНОГО СЫРЬЯ, ПО ТИПУ МАШИНЫ ДЛЯ УПАКОВКИ В УПАКОВКУ
17.9.1.1. ВЕРТИКАЛЬНАЯ/ВЕРХНЯЯ ЗАГРУЗКА
17.9.1.2.ГОРИЗОНТАЛЬНАЯ/КОНЦЕВАЯ НАГРУЗКА
17.9.1.3. СТИЛЬ ЛОТКА
17.1 ЗАКУСКИ
17.10.1 ЗАКУСОЧНЫЕ ПИЩЕВЫЕ ПРОДУКТЫ, ПО ТИПУ КАРТОНИРУЮЩЕЙ МАШИНЫ
17.10.1.1. ВЕРТИКАЛЬНАЯ/ВЕРХНЯЯ ЗАГРУЗКА
17.10.1.2.ГОРИЗОНТАЛЬНАЯ/КОНЦЕВАЯ НАГРУЗКА
17.10.1.3. СТИЛЬ ЛОТКА
17.11 ДРУГИЕ
17.11.1 ДРУГИЕ, ПО ТИПУ КАРТОНИРУЮЩЕЙ МАШИНЫ
17.11.1.1. ВЕРТИКАЛЬНАЯ/ВЕРХНЯЯ ЗАГРУЗКА
17.11.1.2.ГОРИЗОНТАЛЬНАЯ/КОНЦЕВАЯ НАГРУЗКА
17.11.1.3. СТИЛЬ ЛОТКА
18 МИРОВОЙ РЫНОК КАРТОННОЙ УПАКОВКИ ДЛЯ ПИЩЕВЫХ ПРОДУКТОВ, ПО КАНАЛАМ ДИСТРИБЬЮТОРСТВА
18.1 ОБЗОР
18.2 ПРЯМЫЕ ПРОДАЖИ
18.3 OEM-производители
19 МИРОВОЙ РЫНОК КАРТОННОЙ УПАКОВКИ ДЛЯ ПИЩЕВЫХ ПРОДУКТОВ, ПО ГЕОГРАФИИ
МИРОВОЙ РЫНОК КАРТОННОЙ УПАКОВКИ ДЛЯ ПИЩЕВЫХ ПРОДУКТОВ (ВСЯ СЕГМЕНТАЦИЯ, УКАЗАННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
19.1 СЕВЕРНАЯ АМЕРИКА
19.1.1 США
19.1.2 КАНАДА
19.1.3 МЕКСИКА
19.2 ЕВРОПА
19.2.1 ГЕРМАНИЯ
19.2.2 Великобритания
19.2.3 ИТАЛИЯ
19.2.4 ФРАНЦИЯ
19.2.5 ИСПАНИЯ
19.2.6 ШВЕЙЦАРИЯ
19.2.7 РОССИЯ
19.2.8 ТУРЦИЯ
19.2.9 БЕЛЬГИЯ
19.2.10 НИДЕРЛАНДЫ
19.2.11 ОСТАЛЬНАЯ ЕВРОПА
19.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
19.3.1 ЯПОНИЯ
19.3.2 КИТАЙ
19.3.3 ЮЖНАЯ КОРЕЯ
19.3.4 ИНДИЯ
19.3.5 СИНГАПУР
19.3.6 ТАИЛАНД
19.3.7 ИНДОНЕЗИЯ
19.3.8 МАЛАЙЗИЯ
19.3.9 ФИЛИППИНЫ
19.3.10 АВСТРАЛИЯ И НОВАЯ ЗЕЛАНДИЯ
19.3.11 ГОНКОНГ
19.3.12 ТАЙВАНЬ
19.3.13 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
19.4 ЮЖНАЯ АМЕРИКА
19.4.1 БРАЗИЛИЯ
19.4.2 АРГЕНТИНА
19.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
19.5 БЛИЖНИЙ ВОСТОК И АФРИКА
19.5.1 ЮЖНАЯ АФРИКА
19.5.2 ЕГИПЕТ
19.5.3 САУДОВСКАЯ АРАВИЯ
19.5.4 ОБЪЕДИНЕННЫЕ АРАБСКИЕ ЭМИРАТЫ
19.5.5 ИЗРАИЛЬ
19.5.6 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ВОСТОКА И АМЕРИКИ
20 МИРОВОЙ РЫНОК КАРТОННОЙ УПАКОВКИ ДЛЯ ПИЩЕВЫХ ПРОДУКТОВ, КОМПАНИЯ ЛАНДШАФТ
20.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
20.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
20.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
20.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
20.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
20.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
20.7 РАСШИРЕНИЯ
20.8 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
21 SWOT-АНАЛИЗ
22 МИРОВОЙ РЫНОК КАРТОННОЙ УПАКОВКИ ДЛЯ ПИЩЕВЫХ ПРОДУКТОВ – ПРОФИЛЬ КОМПАНИИ
22.1 БЕТТИ
22.1.1 ОБЗОР КОМПАНИИ
22.1.2 АНАЛИЗ ДОХОДОВ
22.1.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.1.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.2 ЭКОНОКОРП ИНК.
22.2.1 ОБЗОР КОМПАНИИ
22.2.2 АНАЛИЗ ДОХОДОВ
22.2.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.2.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.3 ГРУППА УПАКОВКИ ЛАНГЕН
22.3.1 ОБЗОР КОМПАНИИ
22.3.2 АНАЛИЗ ДОХОДОВ
22.3.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.3.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.4 СИНТЕГОН ТЕХНОЛОДЖИ ГМБХ
22.4.1 ОБЗОР КОМПАНИИ
22.4.2 АНАЛИЗ ДОХОДОВ
22.4.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.4.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.5 ИВК ВЕРПАКУНГСТЕХНИК ГМБХ
22.5.1 ОБЗОР КОМПАНИИ
22.5.2 АНАЛИЗ ДОХОДОВ
22.5.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.5.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.6 ДЖЕЙКОБ УАЙТ ПЭКЭДЖИНГ ЛТД
22.6.1 ОБЗОР КОМПАНИИ
22.6.2 АНАЛИЗ ДОХОДОВ
22.6.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.6.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.7 ГУАНДОН КЕНВЭЙ ИНТЕЛЛЕКТУАЛИЗИРОВАННАЯ МАШИНОСТРОИТЕЛЬНАЯ КОМПАНИЯ С ОГРАНИЧЕННОЙ ОТВЕТСТВЕННОСТЬЮ
22.7.1 ОБЗОР КОМПАНИИ
22.7.2 АНАЛИЗ ДОХОДОВ
22.7.3 ПОРТФЕЛЬ ПРОДУКЦИИ
22.7.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.8 ВЕРШИНА
22.8.1 ОБЗОР КОМПАНИИ
22.8.2 АНАЛИЗ ДОХОДОВ
22.8.3 ПОРТФЕЛЬ ПРОДУКЦИИ
22.8.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.9 MESSERSÌ PACKAGING SRL
22.9.1 ОБЗОР КОМПАНИИ
22.9.2 АНАЛИЗ ДОХОДОВ
22.9.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.9.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.1 КРЕБЕР
22.10.1 ОБЗОР КОМПАНИИ
22.10.2 АНАЛИЗ ДОХОДОВ
22.10.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.10.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.11 АЛИМАК ООО
22.11.1 ОБЗОР КОМПАНИИ
22.11.2 АНАЛИЗ ДОХОДОВ
22.11.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.11.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.12 TEEPACK SPEZIALMASCHINEN GMBH & CO. KG
22.12.1 ОБЗОР КОМПАНИИ
22.12.2 АНАЛИЗ ДОХОДОВ
22.12.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.12.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.13 LOESCHPACK (ЧАСТЬ ГРУППЫ PIEPENBROCK)
22.13.1 ОБЗОР КОМПАНИИ
22.13.2 АНАЛИЗ ДОХОДОВ
22.13.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.13.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.14 СМИ СПА
22.14.1 ОБЗОР КОМПАНИИ
22.14.2 АНАЛИЗ ДОХОДОВ
22.14.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.14.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.15 ГРУППА КОМПАНИЙ MPAC
22.15.1 ОБЗОР КОМПАНИИ
22.15.2 АНАЛИЗ ДОХОДОВ
22.15.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.15.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.16 КОРПОРАЦИЯ БИБАН
22.16.1 ОБЗОР КОМПАНИИ
22.16.2 АНАЛИЗ ДОХОДОВ
22.16.3 ПОРТФЕЛЬ ПРОДУКЦИИ
22.16.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.17 PMR PACKAGING INC.
22.17.1 ОБЗОР КОМПАНИИ
22.17.2 АНАЛИЗ ДОХОДОВ
22.17.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.17.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.18 КИОТО СЕЙСАКУСЁ КО., ЛТД.
22.18.1 ОБЗОР КОМПАНИИ
22.18.2 АНАЛИЗ ДОХОДОВ
22.18.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.18.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.19 КОЕСИЯ СПА
22.19.1 ОБЗОР КОМПАНИИ
22.19.2 АНАЛИЗ ДОХОДОВ
22.19.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.19.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.2 ОПТИМА ПАКЭДЖИНГ ГРУП ГМБХ
22.20.1 ОБЗОР КОМПАНИИ
22.20.2 АНАЛИЗ ДОХОДОВ
22.20.3 ПОРТФЕЛЬ ПРОДУКЦИИ
22.20.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.21 ACMI СПА
22.21.1 ОБЗОР КОМПАНИИ
22.21.2 АНАЛИЗ ДОХОДОВ
22.21.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.21.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.22 BERGAMI PACKAGING SOLUTIONS SRL
22.22.1 ОБЗОР КОМПАНИИ
22.22.2 АНАЛИЗ ДОХОДОВ
22.22.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.22.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.23 ВЭНЬЧЖОУ КАЙСЯНСКОЕ УПАКОВОЧНОЕ ОБОРУДОВАНИЕ
22.23.1 ОБЗОР КОМПАНИИ
22.23.2 АНАЛИЗ ДОХОДОВ
22.23.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.23.4 ПОСЛЕДНИЕ СОБЫТИЯ
22.24 ДУГЛАС МАШИН ИНК.
22.24.1 ОБЗОР КОМПАНИИ
22.24.2 АНАЛИЗ ДОХОДОВ
22.24.3 АССОРТИМЕНТ ПРОДУКЦИИ
22.24.4 ПОСЛЕДНИЕ СОБЫТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ОПРЕДЕЛЕННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ ОПРЕДЕЛЯЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШЕМ ИССЛЕДОВАНИИ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ
23 АНКЕТА
24 СВЯЗАННЫХ ОТЧЕТА
25 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











