


Сегментация мирового рынка хронической поверхностной боли в глазах по классам лекарств (антибиотики, нестероидные противовоспалительные средства (НПВП), кортикостероиды и другие), применению (синусит, мигрень, глаукома и другие), конечным пользователям (больницы, специализированные клиники, уход на дому и другие), каналу сбыта (больничные аптеки, розничные аптеки, интернет-аптеки и другие) - промышленность Тенденции и прогноз до 2033 года
Каков размер и обзор рынка хронической глазной боли
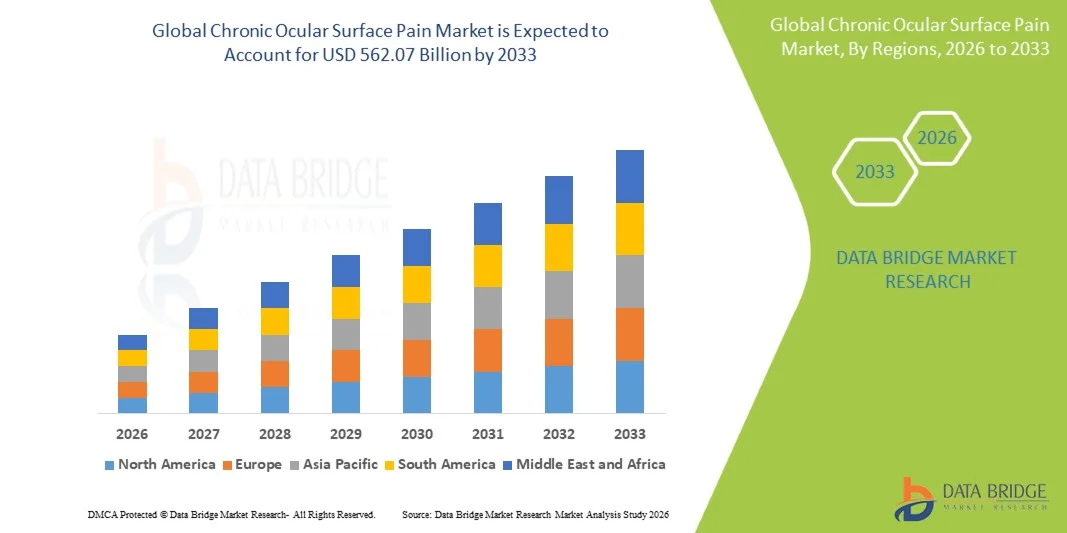
- Анализ рынка Data Bridge Market Research Глобальный рынок хронической окулярной боли был оценен в360,74 млрд долларов США в 2025 годуОжидается, что он достигнет562,07 млрд долларов США к 2033 году, вCAGR 5,70%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен увеличением распространенности расстройств глазной поверхности, таких как:сухость глазНевропатическая боль в роговице и послеоперационные осложнения, наряду с растущей стареющей популяцией, более восприимчивой к хроническим заболеваниям глаз
- Кроме того, достижения в диагностических методах, улучшение понимания дисфункции роговицы и развитиетаргетная терапияПодходы к лечению боли улучшают результаты лечения, в то время как растущая осведомленность пациентов и спрос на эффективные долгосрочные решения по оказанию помощи ускоряют принятие специализированной помощи как в клинических, так и в больничных условиях, тем самым значительно поддерживая расширение отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) USD360,74 млрд.
- Ожидаемая рыночная стоимость (2033): USD562,07 млрд.
- Прогноз CAGR (2026–2033):5.70%
Каковы основные выводы рынка хронической глазной боли
- Хроническая боль в глазной поверхности, сложное состояние, часто связанное с основными воспалительными и нейропатическими механизмами, получает все большее клиническое внимание в качестве значительного подмножестваофтальмологические расстройстваУправление на основе лекарств играет центральную роль в облегчении симптомов и улучшении качества жизни пациентов как в острых, так и в долгосрочных условиях лечения.
- Растущий спрос на хроническую окулярную терапию в первую очередь обусловлен растущей распространенностью сопутствующих состояний, таких как:глаукомасвязанный дискомфорт, мигрень с участием глаз и боль в глазах, связанная с синуситом, наряду с растущей осведомленностью среди пациентов и поставщиков медицинских услуг о целевых фармакологических вмешательствах для эффективного контроля симптомов
- Северная Америка доминировала на рынке хронической окулярной поверхностной боли с самой большой долей дохода в 38,6% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими показателями диагностики, сильным принятием офтальмологических процедур на основе рецептов и присутствием ведущих фармацевтических компаний, при этом в США наблюдается значительное поглощение кортикостероидов и антибиотиков.НПВПдля управления воспалением-управляемой глазной болью
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке хронической окулярной боли в течение прогнозируемого периода из-за увеличения расходов на здравоохранение, быстро растущего населения пациентов, улучшения доступа к офтальмологической помощи и повышения осведомленности о хронических заболеваниях глаз в развивающихся странах, таких как Китай и Индия.
- Сегмент кортикостероидов доминировал на рынке хронической боли в глазной поверхности в 2025 году с долей рынка 41,7%, что объясняется их сильной противовоспалительной эффективностью в управлении воспалением глазной поверхности и болью, что делает их широко назначаемыми по нескольким показаниям, включая поствоспалительные состояния и хроническую боль, связанную с глаукомой и другими глазными расстройствами.
Сфера охвата и хроническая окулярная поверхностная боль сегментация рынка
Атрибуты |
Хроническая окулярная поверхностная боль Ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке хронической глазной боли
«Достижения в области нейроцелевой терапии и диагностической интеграции»
- Значительной и ускоряющейся тенденцией на мировом рынке хронической окулярной поверхностной боли является растущее внимание к нейро-целевой терапии и интеграции передовых диагностических инструментов для лучшего понимания нейропатических компонентов окулярной боли, повышения точности выявления основных причин и руководства персонализированными подходами к лечению.
- Например, новые методы лечения, такие как нервно-модулирующие агенты и регенеративная терапия, изучаются наряду с диагностическими технологиями, такими как визуализация роговицы и анализ биомаркеров слез для оценки дисфункции нервов и воспаления.
- Интеграция мультимодальных диагностических подходов позволяет клиницистам различать ноцицептивную и нейропатическую боль, позволяя более точно планировать лечение и уменьшая зависимость от генерализованной симптоматической терапии.
- Растущее сотрудничество между офтальмологическими и неврологическими дисциплинами способствует развитию целостных путей ухода, которые сочетают фармакологические методы лечения с нервно-ориентированными вмешательствами для улучшения результатов лечения пациентов.
- Этот сдвиг в сторону точной медицины в управлении болью в глазу меняет клинические ожидания, а компании и исследовательские учреждения сосредоточены на терапии, которая одновременно решает как воспаление, так и дисфункцию нервов.
- Спрос на передовые диагностические и целевые терапевтические решения быстро растет в клинических условиях, поскольку поставщики медицинских услуг все чаще отдают приоритет долгосрочной эффективности и улучшению качества жизни пациентов с хронической болью в глазной поверхности.
- Увеличение инвестиций в клинические исследования и трубопроводные препараты, нацеленные на нейропатические механизмы боли в глазах, ускоряет инновации, при этом несколько биотехнологических и фармацевтических компаний сосредоточены на первоклассных методах лечения для удовлетворения неудовлетворенных медицинских потребностей.
Динамика рынка хронической окулярной боли на поверхности
водитель
«Повышение распространенности глазных расстройств и растущее осознание передовых вариантов лечения»
- Растущая распространенность хронических глазных состояний, таких как болезнь сухого глаза, боль, связанная с глаукомой, и связанный с мигренью глазной дискомфорт в сочетании с растущей осведомленностью о доступных вариантах лечения, является основным фактором расширения рынка хронической окулярной боли.
- Например, рост частоты вызванного экраном напряжения глаз и возрастной дегенерации глаз способствует увеличению пула пациентов, ищущих специализированную помощь и долгосрочные решения для лечения боли.
- По мере того, как пациенты и медицинские работники становятся более информированными об ограничениях обычных смазочных материалов и безрецептурных средств, наблюдается растущий сдвиг в сторону рецептурных методов лечения, включая кортикостероиды и НПВП.
- Кроме того, улучшение инфраструктуры здравоохранения и расширение доступа к офтальмологическим услугам как на развитых, так и на развивающихся рынках позволяют проводить более раннюю диагностику и вмешательство, поддерживая принятие лечения.
- Все большее внимание к уходу, ориентированному на пациента, и лечению хронических заболеваний поощряет использование передовых терапевтических средств и регулярного мониторинга для эффективного управления постоянной окулярной болью.
- Эти факторы в совокупности стимулируют рост рынка по мере роста спроса на более эффективные, целенаправленные и устойчивые решения для лечения различных групп пациентов.
- Рост гериатрической популяции во всем мире также вносит значительный вклад, поскольку пожилые люди более восприимчивы к нарушениям глазной поверхности и требуют постоянного управления, тем самым увеличивая общую базу пациентов.
- Расширение фармацевтических инвестиций в НИОКР и трубопроводные инновации, ориентированные на управление окулярной болью, еще больше укрепляют доступность передовых и более эффективных вариантов лечения на рынке.
Сдержанность/вызов
Диагностическая сложность и ограниченная эффективность лечения в нейропатических случаях
- Проблемы, связанные с точным диагнозом хронической боли в глазной поверхности, особенно в случаях, связанных с нейропатическими механизмами, представляют собой значительный барьер для эффективного лечения и более широкого внедрения на рынке.
- Например, у многих пациентов присутствуют симптомы, которые плохо коррелируют с клиническими признаками, что затрудняет клиницистам выявление точной основной причины и выбор соответствующей терапии.
- Отсутствие стандартизированных диагностических критериев и зависимость от субъективных сообщений пациентов могут привести к неправильному диагнозу или задержке лечения, что влияет на общие результаты лечения пациентов.
- Кроме того, существующие варианты лечения часто обеспечивают частичное или временное облегчение, особенно в случаях нейропатической боли, когда обычные противовоспалительные препараты могут иметь ограниченную эффективность.
- Вариабельность реакции пациента на доступные методы лечения еще больше усложняет протоколы лечения, требуя методов проб и ошибок, которые могут продлить дискомфорт и увеличить расходы на здравоохранение.
- Решение этих проблем с помощью улучшенных диагностических инструментов, стандартизированных рамок оценки и разработки более эффективных целевых методов лечения будет иметь важное значение для улучшения клинических результатов и поддержки устойчивого роста рынка.
- Ограниченная осведомленность среди поставщиков первичной медико-санитарной помощи о специализированных заболеваниях глазной боли может привести к недостаточной диагностике или ненадлежащему первоначальному лечению, задерживая доступ к эффективному уходу.
- Высокая стоимость и ограниченная доступность передовых диагностических процедур и новых методов лечения в некоторых регионах еще больше ограничивают своевременное и широкое распространение, особенно на развивающихся и ограниченных ресурсами рынках.
Как сегментируется рынок хронической глазной боли
Рынок сегментирован на основе класса лекарств, применения, конечных пользователей и канала распространения.
- Класс наркотиков
На основе класса лекарств рынок хронической окулярной поверхностной боли сегментирован на антибиотики, нестероидные противовоспалительные (НПВП), кортикостероиды и другие. Сегмент кортикостероидов доминировал на рынке с самой большой долей рынка в 41,7% в 2025 году, что обусловлено их мощным противовоспалительным действием и широким клиническим использованием в управлении воспалением глазной поверхности от умеренной до тяжелой степени, связанным с хроническими болями. Эти препараты очень эффективны в быстром уменьшении отечности, покраснения и дискомфорта, что делает их предпочтительным выбором среди офтальмологов. Кортикостероиды широко используются в послеоперационном уходе и хронических воспалительных заболеваниях глаз, где необходим долгосрочный контроль симптомов. Их наличие в нескольких составах, таких как глазные капли и мази, повышает соответствие пациентов и гибкость лечения. Сильное включение в стандартные руководящие принципы лечения и установленное доверие врача еще больше поддерживают их доминирующее положение. Кроме того, их использование в комбинированной терапии с другими классами лекарств усиливает их широкое распространение в больницах и специализированных клиниках.
Ожидается, что в сегменте антибиотиков будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные ростом заболеваемости глазными инфекциями и растущей потребностью в профилактических методах лечения в послеоперационных случаях. Растущие хирургические объемы в офтальмологии и расширение осведомленности о профилактике инфекций способствуют более широкому внедрению антибиотикотерапии. Кроме того, разработка комбинированных препаратов, которые включают антибиотики наряду с противовоспалительными средствами, улучшает терапевтические результаты и способствует расширению сегмента.
- С помощью приложения
На основе применения рынок хронической окулярной поверхностной боли сегментирован на синусит, мигрень, глаукому и другие. Сегмент глаукомы доминировал на рынке с самой большой долей рынка в 2025 году, что обусловлено высокой глобальной распространенностью глаукомы и ее хроническим прогрессированием, что часто приводит к постоянному окулярному дискомфорту и боли. Долгосрочное использование препаратов, снижающих внутриглазное давление, также может способствовать раздражению глазной поверхности, еще больше увеличивая бремя боли у пациентов с глаукомой. Постоянный мониторинг, регулярные схемы лечения и частые наблюдения делают глаукому основной областью применения для лечения хронической боли в глазах. Больницы и специализированные клиники часто управляют этими пациентами с помощью комбинации фармакологического и поддерживающего лечения. Наличие установленных протоколов лечения и высокая осведомленность врачей также способствуют доминированию этого сегмента.
Ожидается, что сегмент мигрени будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим признанием связи между неврологическими состояниями и болью в глазной поверхности. Улучшенные диагностические возможности и более тесное междисциплинарное сотрудничество между неврологами и офтальмологами позволяют лучше выявлять глазные симптомы, связанные с мигренью. Растущая распространенность мигрени во всем мире, наряду с растущей осведомленностью о связанном глазном дискомфорте, подпитывает спрос на целевую терапию. Кроме того, достижения в лечении мигрени и поддерживающей терапии способствуют быстрому росту этого сегмента.
- конечными пользователями
На основе конечных пользователей рынок хронической окулярной боли сегментирован на больницы, специализированные клиники, домашнюю помощь и другие. Сегмент больниц доминировал на рынке с самой большой долей доходов рынка в 2025 году, что обусловлено наличием передовой диагностической инфраструктуры, специализированных офтальмологов и комплексных лечебных учреждений для управления сложными заболеваниями глазных болей. Больницы являются основными центрами диагностики, хирургических процедур и лечения тяжелых или хронических случаев, требующих междисциплинарной помощи. Наличие квалифицированных медицинских работников и доступ к широкому спектру терапевтических возможностей обеспечивают эффективное лечение пациентов. Больницы также обрабатывают большой объем глаукомы и послеоперационных пациентов, что значительно способствует спросу на лечение окулярной боли.
Ожидается, что в сегменте специализированных клиник будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим предпочтением пациентов к специализированным, амбулаторным и персонализированным услугам по уходу за глазами. Эти клиники предлагают более короткое время ожидания, специализированный опыт и передовые подходы к лечению с учетом индивидуальных потребностей пациентов. Растущее число клиник, ориентированных на офтальмологию, и расширение доступа к специализированной помощи в городских и полугородских районах также способствуют росту сегмента.
- Дистрибьюторский канал
На основе канала распределения рынок хронической окулярной поверхностной боли сегментирован в больничную аптеку, розничную аптеку, онлайн-аптеку и другие. Сегмент больничных аптек доминировал на рынке с самой большой долей рынка в 2025 году, что обусловлено большим объемом рецептов, полученных в больницах для пациентов, проходящих диагностику, хирургические процедуры или специализированное лечение. Больничные аптеки обеспечивают немедленный доступ к назначенным лекарствам, особенно для оказания неотложной помощи и послеоперационного лечения глазных заболеваний. Они тесно интегрированы с рабочими процессами в больницах, что позволяет эффективно распределять лекарства под наблюдением врача. Наличие специализированных офтальмологических препаратов в больничных аптеках также поддерживает их доминирующую роль.
Ожидается, что в сегменте онлайн-аптек будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные ростом цифрового внедрения в здравоохранении и растущими предпочтениями потребителей в отношении удобства и услуг доставки на дом. Растущее проникновение интернета, расширение телемедицинских платформ и улучшение логистических сетей облегчают доступ к лекарствам через онлайн-каналы. Конкурентное ценообразование, модели доставки на основе подписки и экономия времени еще больше побуждают пациентов переходить на онлайн-аптечные платформы, особенно в городских районах.
Хронический глазной боли рынок региональный анализ
- Северная Америка доминировала на рынке хронической офтальмологической боли с самой большой долей дохода в 38,6% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими показателями диагностики, сильным принятием офтальмологических процедур на основе рецептов и присутствием ведущих фармацевтических компаний.
- Пациенты и поставщики медицинских услуг в регионе высоко ценят раннюю диагностику, расширенные варианты лечения и доступность инновационных методов лечения, таких как кортикостероиды, НПВП и новые нейро-целевые методы лечения для эффективного долгосрочного лечения боли.
- Это широкое внедрение дополнительно поддерживается высокими расходами на здравоохранение, сильной осведомленностью о хронических заболеваниях глаз и присутствием ведущих фармацевтических компаний и специалистов по офтальмологии, устанавливая управление хронической болью в глазной поверхности в качестве критического компонента ухода за глазами как в жилых, так и в клинических условиях.
Американский рынок хронической глазной боли
Американский рынок хронической окулярной боли занял самую большую долю дохода в 81% в Северной Америке в 2025 году, чему способствовала высокая распространенность заболеваний сухого глаза, дискомфорта, связанного с глаукомой, и связанной с мигренью окулярной боли, а также передовая инфраструктура здравоохранения и широкий доступ к специализированной офтальмологической помощи. Пациенты в стране все чаще отдают приоритет ранней диагностике и эффективным долгосрочным решениям лечения, стимулируя спрос на рецептурные методы лечения, такие как кортикостероиды и НПВП. Растущее внедрение цифровых инструментов здравоохранения, телеофтальмологических услуг и диагностики с помощью искусственного интеллекта еще больше улучшает идентификацию заболеваний и управление ими. Кроме того, значительные инвестиции фармацевтических компаний в НИОКР и наличие устоявшихся клинических сетей способствуют быстрому внедрению инновационных и целенаправленных подходов к лечению.
Европа Хронический рынок окулярной боли
Прогнозируется, что европейский рынок хронической боли в глазной поверхности будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет увеличения распространенности глазных расстройств, роста гериатрического населения и хорошо зарекомендовавших себя систем здравоохранения в крупных странах. Строгая нормативная база обеспечивает высокие стандарты лечения, поощряя принятие клинически подтвержденных методов лечения окулярной боли. Растущая осведомленность пациентов и медицинских работников о хронических заболеваниях глаз поддерживает раннюю диагностику и вмешательство. Регион становится свидетелем растущего спроса в больницах, специализированных клиниках и амбулаторных центрах, уделяя особое внимание протоколам лечения на основе фактических данных. Кроме того, расширение доступа к офтальмологической помощи и растущие инвестиции в инфраструктуру здравоохранения способствуют устойчивому росту рынка.
Хронический окулярный рынок боли в поверхности Великобритании
Ожидается, что рынок хронической окулярной боли в Великобритании будет расти при заметном CAGR в течение прогнозируемого периода, что обусловлено повышением осведомленности о здоровье глаз, ростом случаев хронических заболеваний глаз и сильным акцентом на профилактическое здравоохранение. Хорошо развитая Национальная служба здравоохранения (NHS) поддерживает доступ к офтальмологической диагностике и лечению, что позволяет лучше управлять хроническими болями. Растущее внедрение передовых методов лечения и увеличение направления в специализированные клиники еще больше способствуют расширению рынка. Кроме того, растущая распространенность использования цифрового экрана и связанного с ним напряжения глаз способствует более высокой частоте дискомфорта глазной поверхности. Интеграция цифровых медицинских платформ и телеконсультаций также расширяет доступ пациентов к медицинской помощи.
Германия Хронический рынок окулярной боли
Ожидается, что в течение прогнозируемого периода рынок хронической окулярной боли в Германии будет расширяться при значительном CAGR, чему будет способствовать сильная инфраструктура здравоохранения, высокая осведомленность об офтальмологических расстройствах и растущий спрос на передовые варианты лечения. Акцент Германии на инновациях и прецизионной медицине способствует принятию целевых методов лечения хронической окулярной боли. Старение населения страны также способствует более высокой распространенности таких заболеваний, как глаукома и сухость глаз. Больницы и специализированные клиники играют ключевую роль в диагностике и лечении, поддерживаемые надежными системами возмещения. Кроме того, продолжающаяся исследовательская деятельность и сотрудничество между академическими учреждениями и фармацевтическими компаниями способствуют развитию новых методов лечения.
Азиатско-Тихоокеанский рынок хронической окулярной боли
Рынок хронических окулярных болей в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено растущей урбанизацией, ростом располагаемых доходов и расширением доступа к медицинским услугам в таких странах, как Китай, Япония и Индия. Регион становится свидетелем растущего бремени глазных расстройств из-за изменений образа жизни, увеличения экспозиции экрана и старения населения. Правительственные инициативы, направленные на улучшение инфраструктуры здравоохранения и расширение офтальмологических услуг, способствуют дальнейшему росту рынка. Кроме того, растущая осведомленность о хронических заболеваниях глаз и доступность доступных вариантов лечения способствуют принятию более широкой базы пациентов. Присутствие новых фармацевтических производителей также способствует повышению доступности терапии.
Японский рынок хронической окулярной боли
Японский рынок хронической окулярной боли набирает обороты благодаря быстрому старению населения, развитой системе здравоохранения и сильному акценту на точную медицину. Страна имеет высокую распространенность возрастных заболеваний глаз, таких как сухость глаз и глаукома, что способствует устойчивому спросу на методы лечения хронической боли. Пациенты и медицинские работники в Японии отдают приоритет ранней диагностике и минимально инвазивным методам лечения. Интеграция передовых диагностических технологий и расширение использования целевых фармакологических методов лечения способствуют росту рынка. Кроме того, внедрение цифровых решений в области здравоохранения и повышение внимания к улучшению качества жизни среди пожилых людей еще больше стимулируют спрос на эффективное лечение окулярной боли.
Индия Хронический рынок окулярной боли
На индийский рынок хронической окулярной боли в 2025 году приходится значительная доля доходов рынка в Азиатско-Тихоокеанском регионе, что связано с большой базой населения страны, увеличением распространенности глазных расстройств и растущей осведомленностью о здоровье глаз. Быстрая урбанизация, увеличение экранного времени и изменение образа жизни способствуют более высокой частоте таких состояний, как сухость глаз и глазной дискомфорт. Расширение инфраструктуры здравоохранения, увеличение числа офтальмологических клиник и растущая доступность доступных вариантов лечения являются ключевыми факторами роста рынка. Правительственные инициативы, направленные на улучшение доступа к здравоохранению, наряду с ростом телемедицины и цифровых медицинских платформ, еще больше повышают доступность диагностики и лечения в городских и сельских районах.
Доля рынка хронической глазной боли на поверхности
Индустрия хронической глазной боли в основном возглавляется хорошо известными компаниями, в том числе:
- Alcon Inc.(Швейцария)
- AbbVie Inc.(США)
- Компания Novartis AG(Швейцария)
- Santen Pharmaceutical Co., Ltd. (Япония)
- Bausch Health Companies Inc. (Канада)
- Johnson & Johnson Services, Inc. (США)
- Sun Pharmaceutical Industries Ltd. (Индия)
- OASIS Medical Inc. (США)
- Akorn Operating Company LLC (США)
- Alimera Sciences, Inc. (США)
- GSK plc (Великобритания)
- Nicox S.A. (Франция)
- Novaliq GmbH (Германия)
- Horus Pharma (Франция)
- Prestige Consumer Healthcare Inc. (США)
- Sentiss Pharma Pvt. Ltd. (Индия)
- ВИСУфарма Б.В. (Нидерланды)
- AFT Pharmaceuticals Ltd (Новая Зеландия)
- Otsuka Pharmaceutical Co., Ltd. (Япония)
- Carl Zeiss Meditec AG (Германия)
Каковы последние события на мировом рынке хронической глазной боли
- В июле 2025 года Alcon объявила о коммерческом запуске в США TRYPTYR (офтальмологический раствор акольтремона) 0,003%, нового варианта лечения по рецепту для признаков и симптомов болезни сухого глаза (основной причины хронической боли в глазной поверхности), предлагая быструю стимуляцию естественного производства слез и более широкий доступ к уходу для миллионов пациентов.
- В мае 2025 года EyeCool Therapeutics сообщила о положительных результатах пилотного исследования для своего исследовательского устройства ETX-4143, которое мягко охлаждает поверхность глаза и значительно снижает показатели боли в глазной поверхности, о которых сообщают пациенты, сигнализируя о прогрессе в подходах к облегчению боли на основе устройств.
- В мае 2025 года Grifols получила разрешение FDA на использование своего нового исследовательского препарата (IND) для офтальмологических иммуноглобулиновых капель GRF312, потенциального нового лечения сухой глазной болезни (ключевого фактора хронической боли в глазной поверхности), что ознаменовало прогресс в направлении новой биологической терапии в клинической оценке.
- В апреле 2025 года FDA США отклонило одобрение препарата Aldeyra Therapeutics для лечения заболеваний сухого глаза, сославшись на недостаточную эффективность в снижении глазного дискомфорта, что является заметным регуляторным развитием в терапевтическом ландшафте хронической боли / сухого глаза, что влияет на доступность лечения в будущем и клиническую стратегию.
- В октябре 2024 года FDA США определило офтальмологическое решение Perfluorohexyloctane (Miebo) в качестве первого в своем классе лекарства для лечения признаков и симптомов заболевания сухого глаза, подчеркнув прогресс в регулировании нового терапевтического варианта, который решает основную нестабильность слезной пленки и дискомфорт глазной поверхности, связанный с хронической болью.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











