



Глобальная сегментация рынка потребительской геномики по областям применения (генетическое родство, диагностика, образ жизни, здоровье и питание, происхождение, репродуктивное здоровье, персонализированная медицина и фармакогенетическое тестированиеспортивное питание и здоровье, другие), технологиям (ПЦР, секвенирование, микроматрицы, экстракция и очистка нуклеиновых кислот, другие технологии), продуктам и услугам (расходные материалы, системы и программное обеспечение, услуги) — тенденции отрасли и прогноз до 2033 года.
Каков размер и темпы роста рынка потребительской геномики
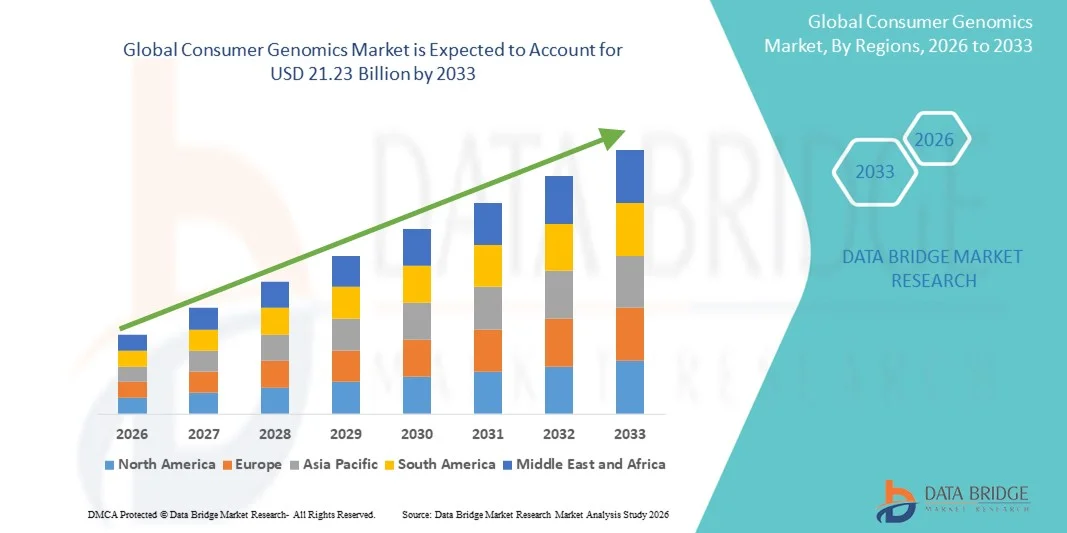
- По данным Data Bridge Market Research AnalysisОбъем мирового рынка потребительской геномики был оценен$2,54 млрд в 2025 годуОжидается, что он достигнет21,23 млрд долларов к 2033 году, вCAGR 30,40%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим интересом потребителей к персонализированному здоровью, прозрению предков и прогнозной геномике, что приводит к более широкому внедрению тестирования ДНК на дому и персонализированных услуг геномики.
- Кроме того, повышение осведомленности о профилактическом здравоохранении в сочетании с доступностью доступных и удобных наборов для тестирования ускоряет внедрение решений Consumer Genomics, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$2,54 млрд.
- Ожидаемая рыночная стоимость (2033):$21,23 млрд.
- Прогноз CAGR (2026–2033):30.40%
Каковы основные выводы рынка потребительской геномики
- Потребительская геномика, предлагающая понимание родословной, предрасположенности к здоровью и оздоровительных черт, все чаще становится жизненно важным инструментом для людей, ищущих персонализированное здравоохранение, профилактическую медицину и руководство по образу жизни из-за его доступности, удобства и интеграции с цифровыми платформами здравоохранения.
- Растущий спрос на потребительскую геномику в первую очередь подпитывается растущей осведомленностью о персонализированном здравоохранении, растущим интересом к родословным и оздоровительным тестам и растущим внедрением услуг прямого генетического тестирования для потребителей.
- Северная Америка доминировала на рынке потребительской геномики с самой большой долей дохода 45% в 2025 году, характеризующейся присутствием ведущих поставщиков услуг геномики, сильной инфраструктурой здравоохранения, высокой осведомленностью потребителей и благоприятной нормативной поддержкой, причем США вносят большую часть этой доли из-за широкого внедрения прямого генетического тестирования для потребителей.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке потребительской геномики в течение прогнозируемого периода, регистрируя CAGR в размере 10% с 2026 по 2033 год, что обусловлено повышением осведомленности в области здравоохранения, ростом располагаемых доходов и расширением доступа к услугам генетического тестирования в таких странах, как Китай, Индия и Япония.
- Сегмент расходных материалов доминировал на крупнейшей доле рынка в 45,5% в 2025 году из-за постоянной потребности в наборах для сбора образцов, реагентах и обрабатывающих материалах для непосредственного тестирования и клинической геномики.
Сфера охвата и сегментация рынка потребительской геномики
|
Атрибуты |
Потребительская геномика ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
•предковая ДНК(США) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке потребительской геномики
Растущее принятие персонализированного здравоохранения и профилактической медицины
- Ключевой тенденцией на мировом рынке потребительской геномики является растущее внедрение персонализированного здравоохранения и профилактической медицины. По мере того, как потребители становятся более активными в отношении своего здоровья, растет интерес к геномному тестированию, чтобы понять риск заболеваний, родословную и связанные с образом жизни генетические черты.
- Например, в 2023 году, 23 и Я запустил расширенные отчеты о здоровье в США, предлагая понимание более 50 генетических рисков для здоровья, что повысило вовлеченность потребителей в стратегии профилактического здравоохранения.
- Интеграция геномики в оздоровительные программы и принятие клинических решений побуждает поставщиков медицинских услуг и страховщиков поддерживать тестирование потребителей.
- С ростом услуг генетического тестирования от прямого к потребителю (DTC) потребители все чаще используют геномные данные для адаптации питания, фитнеса и образа жизни.
- Такие компании, как AncestryDNA, MyHeritage и Nebula Genomics, расширяют свои предложения, чтобы включить подробный скрининг перевозчиков и оздоровительные отчеты, отражающие тенденцию к более персонализированной информации о здоровье.
- Эта тенденция подкрепляется растущей осведомленностью о наследственных заболеваниях, растущей грамотностью в области здравоохранения и растущей доступностью доступных наборов для тестирования в развитых и развивающихся регионах.
- Кроме того, научно-исследовательские партнерства и сотрудничество между геномными компаниями и учреждениями здравоохранения способствуют внедрению геномики в профилактическую медицину, особенно для групп высокого риска.
Динамика рынка потребительской геномики
водитель
Растущая осведомленность и спрос на профилактическую медицину
- Повышение осведомленности потребителей о здоровье и желание предотвратить наследственные заболевания являются важными факторами рынка потребительской геномики.
- Например, в марте 2024 года Nebula Genomics в партнерстве с ведущим поставщиком медицинских услуг в США предложила субсидируемое секвенирование всего генома для пациентов с высоким риском.
- Потребители ищут действенную информацию о здоровье, такую как предрасположенность к болезням, реакция на лекарства и потребности в питании, мотивируя принятие генетического тестирования. Расширение правительственных инициатив и кампаний по информированию общественности о генетическом здоровье побуждает больше людей проводить тестирование.
- Рост хронических и связанных с образом жизни заболеваний, таких как диабет, сердечно-сосудистые заболевания и ожирение, подталкивает людей и семьи к профилактическим стратегиям на основе геномики. Расширение доступности доступных и быстрых решений тестирования, а также онлайн-платформ для интерпретации результатов упрощает доступ к генетической информации для потребителей по всему миру.
- Профессионалы здравоохранения также выступают за профилактическую помощь, ориентированную на геномику, что еще больше способствует расширению рынка.
Сдержанность/вызов
Проблемы конфиденциальности и нормативные барьеры
- Озабоченность по поводу конфиденциальности генетических данных и потенциального злоупотребления личной информацией создает проблемы для широкого распространения услуг по геномике потребителей.
- Например, в июле 2023 года Европейский совет по защите данных выпустил руководство, подчеркивающее риски конфиденциальности при генетическом тестировании DTC, что привело к ужесточению требований соответствия для поставщиков услуг.
- Отсутствие стандартизированных правил хранения, обмена и интерпретации геномных данных в разных странах может замедлить рост рынка.
- Потребители могут стесняться делиться чувствительной генетической информацией из-за опасений дискриминации со стороны страховщиков или работодателей.
- Высокие затраты, связанные с комплексным геномным тестированием, особенно секвенированием всего генома, могут быть непомерными для чувствительных к цене потребителей в развивающихся регионах.
- Решение этих проблем требует надежной политики защиты данных, безопасных платформ для хранения геномных данных и четких нормативных рамок для укрепления доверия потребителей.
- Некоторые компании, такие как Invitae и Myriad Genetics, инвестируют в усовершенствованные методы шифрования и анонимизации для защиты данных потребителей и успокоения пользователей о рисках конфиденциальности.
Сфера потребительской геномики
Рынок сегментирован на основе применения, технологий и продуктов и услуг.
- С помощью приложения
На основе применения рынок потребительской геномики сегментирован на генетическую связь, диагностику, образ жизни, оздоровление и питание, предки, репродуктивное здоровье, персонализированную медицину и фармакогенетическое тестирование, спортивное питание и здоровье и другие. Сегмент генетической связи доминировал на крупнейшей доле рынка в 38,6% в 2025 году, что обусловлено растущим интересом потребителей к знаниям о происхождении, обнаружению семейных линий и тестированию отцовства. Компании, предлагающие тесты, ориентированные на родословную, расширяют свои маркетинговые кампании по всему миру, делая эти услуги доступными и привлекательными для широкой аудитории. Потребители все чаще участвуют в тестировании, чтобы раскрыть наследие, связаться с дальними родственниками и исследовать генеалогические корни. Партнерские отношения с поставщиками медицинских услуг и интеграция с приложениями для образа жизни еще больше повышают ценность тестирования на генетическую связь. Кроме того, текущие инновации в продуктах, доступные комплекты и онлайн-платформы для интерпретации результатов продолжают стимулировать принятие потребителей. Сегмент выигрывает от сильного признания бренда крупными поставщиками тестов на родословную, такими как 23andMe и AncestryDNA, что способствует проникновению на рынок в Северной Америке и Европе. Образовательные кампании, подчеркивающие точность и научную достоверность этих тестов, укрепляют доверие потребителей. Рост рынка также поддерживается ростом проникновения Интернета, улучшением логистики для сбора образцов и повышением интереса среди молодежи. Сегмент Genetic Relatedness зарекомендовал себя как основное предложение геномики, закрепив свои лидирующие позиции на рынке.
Ожидается, что сегмент персонализированной медицины и фармакогенетического тестирования будет наблюдать самый быстрый CAGR в 22,4% с 2026 по 2033 год, что обусловлено растущим внедрением планирования лечения с помощью геномики, прогнозирования реакции на лекарства и индивидуальных стратегий здравоохранения. Повышение осведомленности о фармакогеномике в процессе принятия терапевтических решений побуждает как потребителей, так и поставщиков медицинских услуг инвестировать в тестирование решений, которые оптимизируют эффективность лечения. Например, сотрудничество между геномными компаниями и больницами облегчает доступ к персонализированным планам лечения на основе генетических профилей. Правительства и страховые компании в развитых регионах постепенно признают преимущества персонализированного ухода на основе геномики, поддерживая механизмы возмещения. Технологические достижения в области секвенирования и анализа данных сокращают время и затраты, что делает фармакогенетическое тестирование все более привлекательным. Потребители, стремящиеся минимизировать побочные реакции на лекарства и улучшить результаты лечения, еще больше подпитывают спрос. Рост сегмента подкрепляется ростом распространенности хронических и сложных заболеваний, которые требуют индивидуальных терапевтических вмешательств. Кроме того, интеграция фармакогенетической информации в электронные медицинские записи улучшает принятие клинических решений, создавая надежную рыночную экосистему. Расширение информационно-просветительских кампаний и возможностей прямого доступа к потребителям также способствуют ускорению темпов внедрения как на развитых, так и на развивающихся рынках.
- По технологии
На основе технологии рынок потребительской геномики сегментирован на ПЦР, секвенирование, микрочипы, экстракцию и очистку нуклеиновых кислот и другие технологии. Сегмент секвенирования доминировал на крупнейшей доле рынка в 41,8% в 2025 году, в первую очередь из-за его способности обеспечить всеобъемлющую информацию о геноме, высокую точность и применение в диагностике, персонализированной медицине и родословной. Платформы секвенирования позволяют проводить как цельный геном, так и целенаправленный анализ, предлагая ценную информацию для оценки риска заболеваний и выявления признаков. Ведущие поставщики расширили услуги секвенирования с помощью удобных наборов и облачных платформ интерпретации данных. Популярность сегмента подкрепляется снижением затрат на секвенирование следующего поколения, надежной поддержкой биоинформатики и растущим сотрудничеством между геномными компаниями и исследовательскими институтами. Крупные игроки рынка продолжают повышать пропускную способность и точность секвенирования, обеспечивая более быстрые и масштабируемые решения для тестирования. Потребители все чаще используют секвенирование для профилактического лечения и принятия клинических решений. Текущие инновации, такие как ультра-низкозатратное секвенирование и портативные устройства, расширяют охват технологий секвенирования во всем мире. Рост рынка также стимулируется повышением осведомленности о геномных приложениях в области здравоохранения, питания и репродуктивного здоровья. Гибкость секвенирования в различных приложениях геномики обеспечивает его постоянное доминирование.
Ожидается, что сегмент ПЦР будет наблюдать самый быстрый CAGR в 20,7% с 2026 по 2033 год, что обусловлено его широким использованием в быстрой диагностике, обнаружении мутаций и генетических тестах, удобных для потребителей. Решения на основе ПЦР являются высокочувствительными, экономически эффективными и подходящими для мелкомасштабного тестирования. Усыновление особенно сильно проявляется в клинической диагностике, фармакогенетике и применении для здоровья потребителей. Компании внедряют мультиплексные наборы ПЦР, способные обнаруживать несколько генетических маркеров одновременно, что еще больше расширяет их удобство использования. Рост также поддерживается достижениями в области автоматизированных и портативных ПЦР-платформ, что делает тестирование более удобным и доступным. ПЦР остается предпочтительным выбором для целевого тестирования из-за его скорости, надежности и масштабируемости. Растущий спрос на наборы для генетического тестирования на дому и быстрая отчетность о результатах способствуют ускорению сегмента. Региональная экспансия в Азиатско-Тихоокеанском регионе и Латинской Америке стимулирует дополнительное внедрение, поскольку инфраструктура здравоохранения и осведомленность улучшаются. Утверждения регулирующих органов для потребительского тестирования на основе ПЦР еще больше укрепили доверие рынка, увеличив его траекторию роста в течение прогнозируемого периода.
- Продукты и услуги
На основе продуктов и услуг рынок потребительской геномики подразделяется на расходные материалы, системы и программное обеспечение и услуги. Сегмент расходных материалов доминировал на рынке с наибольшей долей выручки в 45,5% в 2025 году из-за постоянной потребности в наборах для сбора образцов, реагентах и обрабатывающих материалах для непосредственного тестирования и клинической геномики. Потребляемые материалы составляют основу геномных операций, обеспечивая надежное качество выборки и точные результаты тестирования. Компании расширяют доступность готовых к использованию наборов для домашних или клинических условий, поддерживая быстрое внедрение. Модели и комплекты на основе подписки способствуют последовательным потокам доходов. Высокий спрос на диагностические, оздоровительные и родовые тесты еще больше укрепляет расходные материалы в качестве основного источника дохода. Текущие инновации в продуктах, такие как более простой сбор образцов и технологии стабилизации, улучшают пользовательский опыт. Сегмент выигрывает от глобальных логистических сетей, которые позволяют эффективно доставлять и возвращать комплекты. Стратегические партнерские отношения между геномными компаниями и платформами электронной коммерции облегчают доступ в отдаленные регионы. Рост рынка также поддерживается просветительскими кампаниями и повышением грамотности потребителей в области здравоохранения, укрепляя доминирование расходных материалов.
Ожидается, что в сегменте услуг будет наблюдаться самый быстрый CAGR в 21,3% с 2026 по 2033 год, чему способствует растущий спрос на генетические консультации, интерпретацию данных и аналитические услуги. Услуги включают персонализированные отчеты, клиническую интерпретацию генетических результатов и рекомендации по здоровью. Расширение онлайн-платформ, предлагающих комплексные услуги по геномике, сделало профессиональную поддержку более доступной для потребителей. Компании используют аналитику, основанную на искусственном интеллекте (внутренне для интерпретации), чтобы предоставлять пользователям информацию, не упоминая об искусственном интеллекте, повышая эффективность. Сотрудничество с поставщиками медицинских услуг и страховыми фирмами в области геномных исследований способствует внедрению. Рост также поддерживается растущей зависимостью потребителей от профессиональных рекомендаций для понимания сложных генетических результатов. Региональный рост в Северной Америке, Европе и Азиатско-Тихоокеанском регионе отражает сочетание осведомленности, инфраструктуры и доступности. Развивающиеся рынки также быстро развиваются, поскольку поставщики услуг локализуют предложения и повышают доступность.
В каком регионе самая большая доля рынка потребительской геномики
- Северная Америка доминировала на рынке потребительской геномики с самой большой долей выручки 45% в 2025 году.
- Характеризуется наличием ведущих поставщиков услуг геномики, сильной инфраструктурой здравоохранения, высокой осведомленностью потребителей и благоприятной нормативной поддержкой.
- Рынок внес большую часть этой доли из-за широкого внедрения прямого генетического тестирования для потребителей и растущего интереса к персонализированному здоровью, происхождению и оздоровительным идеям.
Индекс потребительской геномики США
Рынок потребительской геномики США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало широкое внедрение генетических тестов, развитая лабораторная инфраструктура и благоприятная политика возмещения. Потребители все чаще ищут информацию о происхождении, образе жизни, здоровье и персонализированной медицине, что стимулирует рост услуг тестирования и связанных с ними программных платформ.
Европейское понимание рынка потребительской геномики
Ожидается, что европейский рынок потребительской геномики будет неуклонно расти в течение прогнозируемого периода, чему будет способствовать повышение осведомленности о профилактическом здравоохранении, рост интереса к геномике предков и образа жизни, а также поддерживающие правительственные инициативы, способствующие генетическим исследованиям. На рынке наблюдается заметное внедрение в таких странах, как Великобритания, Германия и Франция, где расширяются частные и государственные службы генетического тестирования.
Обзор рынка потребительской геномики Великобритании
Ожидается, что в течение прогнозируемого периода рынок потребительской геномики Великобритании будет расти на высоком уровне CAGR, что обусловлено растущим интересом потребителей к тестированию на происхождение и здоровье, достижениями в технологиях геномики и наличием удобных наборов для тестирования. Растущие онлайн-платформы для прямого тестирования также способствуют расширению рынка.
Немецкий рынок потребительской геномики
Ожидается, что рынок потребительской геномики Германии значительно расширится благодаря высокой осведомленности в области здравоохранения, хорошо зарекомендовавшим себя генетическим лабораториям и растущему интересу потребителей к персонализированным решениям для здоровья и хорошего самочувствия. Надежная инфраструктура Германии и внедрение передовых технологий геномики способствуют развитию рынка.
Азиатско-Тихоокеанский рынок потребительской геномики
Рынок потребительской геномики Азиатско-Тихоокеанского региона будет расти самыми быстрыми темпами, с CAGR 10% с 2026 по 2033 год, что обусловлено повышением осведомленности о персонализированном здравоохранении, расширением населения среднего класса, ростом располагаемых доходов и растущей доступностью услуг генетического тестирования в таких странах, как Китай, Индия и Япония.
Японский рынок потребительской геномики
Японский рынок потребительской геномики набирает обороты из-за высокой осведомленности в области здравоохранения, технически подкованного населения и растущего интереса к родословной, образу жизни и оздоровительному тестированию. Рынок поддерживается передовой лабораторной инфраструктурой и правительственными инициативами по продвижению точной медицины.
Китайский рынок потребительской геномики
Китайский рынок потребительской геномики составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется ростом осведомленности потребителей, быстрой урбанизацией, ростом располагаемых доходов и все более широким внедрением прямого генетического тестирования для потребителей. Расширение частных и государственных поставщиков услуг геномики способствует доступности персонализированных решений в области здравоохранения и родословной по всей стране.
Доля рынка потребительской геномики
Индустрия Consumer Genomics в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•предковая ДНК(США)
•Мое наследие(Израиль)
•Veritas Генетика(США)
•Цветовая геномика(США)
• Fitgenes (США)
• Invitae (США)
• Helix (США)
Orig3n (США)
• Illumina (США)
BGI Genomics (Китай)
Gene by Gene (США)
Full Genomes Corporation (США)
FamilyTreeDNA (США)
Dante Labs (Италия)
• Genomelink (США)
• Nutrigenomix (Канада)
EasyDNA (Великобритания)
• Вероген (США)
Последние события на мировом рынке потребительской геномики
- В 2023 году Nebula Genomics, известная своими предложениями по секвенированию всего генома (WGS), значительно снизила цену своей услуги по секвенированию полного генома до менее 200 долларов США, что сделало расширенное секвенирование генома более доступным и расширило охват генетического тестирования с высоким разрешением.
- В январе 2024 года ведущая компания в этой области, 23andMe, объявила о стратегическом партнерстве с Pfizer для использования данных геномики потребителей для исследований и открытий лекарств, что ознаменовало сдвиг, когда генетические данные потребителей начинают поступать в более широкие биомедицинские исследования за пределами простых родовых или оздоровительных тестов.
- В феврале 2025 года трекер рыночных исследований SNS Insider сообщил, что глобальный рынок прямого генетического тестирования для потребителей достигнет 7,59 млрд долларов США к 2032 году, что обусловлено повышенным интересом потребителей к прогнозному здоровью, проницательности предков и доступным наборам онлайн-генетических тестов.
- В мае 2025 года Regeneron Pharmaceuticals согласилась приобрести 23andMe Holding Co. за 256 миллионов долларов США через аукцион по банкротству, обеспечив доступ к базе данных 23andMe, содержащей более 15 миллионов профилей ДНК клиентов, что является важным событием, подчеркивающим огромную ценность данных и меняющиеся бизнес-модели в потребительской геномике.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











