


Глобальная сегментация рынка беспилотных летательных аппаратов (Counter-UAS), по конфигурации системы (портативная, автономная и автономная), компонент (аппаратное обеспечение, программное обеспечение и услуги), технологии (лазерная система, технологии кинетического поражения и электронная система), развертывание (воздушные, наземные и морские), источник питания (батареи, подключаемые / электрические, гибридные и топливные), дальность действия (менее 10 км, 10-15 км, 15-20 км и выше 20 км), конечный пользователь (оборона и военная безопасность, коммерческая и промышленная и другие), канал распределения (онлайн и офлайн) - тенденции отрасли и прогноз до 2033 года
Каков размер и темпы роста рынка беспилотных авиационных систем (Counter-UAS)
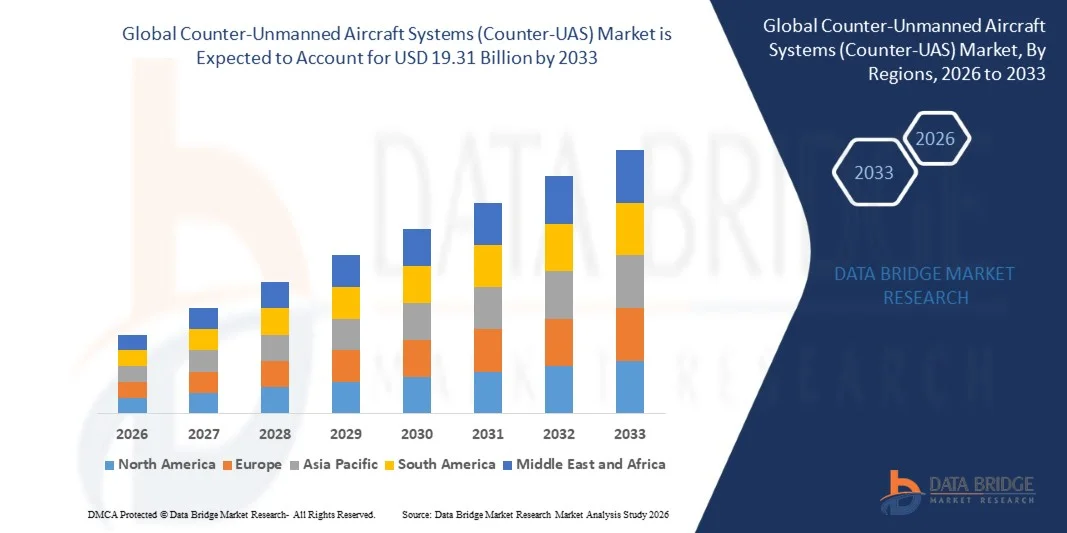
- Согласно анализу Data Bridge Market Research, рынок систем противопилотных летательных аппаратов (Counter-UAS) был оценен по стоимости.3,20 млрд долларов в 2025 годуи, по прогнозам, достигнет19,31 млрд долларов к 2033 годуРастущий в aCAGR 25,20% с 2026 по 2033 год.
- Рынок испытывает последовательный рост, обусловленный растущими проблемами безопасности, связанными с несанкционированной деятельностью беспилотников, растущим принятием решений по борьбе с беспилотниками в области обороны и безопасности.Внутренняя безопасностьприменения и быстрые достижения в области радиолокации, радиочастоты (РЧ), электрооптической/инфракрасной (EO/IR),искусственный интеллект,Интегрированные технологии обнаружения.
- Растущее развертывание беспилотных авиационных систем для военных операций, незаконной деятельности и угроз безопасности в сочетании с растущей необходимостью защиты критической инфраструктуры, аэропортов, военных баз, границ и общественных пространств вынуждает правительства и оборонные организации внедрять передовые технологии противодействия БАС. Системы обнаружения и слежения, решения для радиочастотного подавления, системы радиоэлектронной борьбы и интегрированные противодронные платформы все чаще развертываются для обеспечения автоматизированной, масштабируемой и эффективной защиты от развивающихся угроз беспилотников.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$3,20 млрд.
- Ожидаемая рыночная стоимость (2033):19,31 млрд долларов
- Прогноз CAGR (2026–2033):25.20%
- Ведущий регион в 2025 году:Северная Америка
- Самый быстрорастущий регион:Азиатско-Тихоокеанский регион
Каковы основные выводы рынка беспилотных авиационных систем (Counter-UAS)
- Северная Америка доминировала на рынке беспилотных авиационных систем (Counter-UAS) с самой большой долей дохода в 49% в 2025 году, чему способствовали обширные расходы на оборону, повышенная осведомленность об угрозах беспилотников для критической инфраструктуры и зрелая экосистема технологий борьбы с беспилотниками.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 24,72% с 2026 по 2033 год, чему способствуют увеличение военных расходов, рост вторжений беспилотников и расширение инвестиций в технологии борьбы с беспилотниками в Австралии, Японии, Индии и других региональных рынках.
- Сегмент автономных систем возглавил рынок с долей 42% в 2025 году, чему способствовало увеличение развертывания военных баз, аэропортов, объектов критической инфраструктуры и приложений безопасности границ.
- Портативные системы являются наиболее быстро растущим типом конфигурации системы, прогнозируемым для регистрации CAGR в 30%, что отражает всплеск спроса на мобильные и быстро развертываемые решения для защиты беспилотников.
- Сегмент оборудования доминировал в категории компонентов с долей выручки 58,3% в 2025 году, чему способствовал растущий спрос на радиолокационные системы, радиочастотные датчики, помехи, электрооптические камеры и кинетическое противодронное оборудование.
- На долю электронных систем в 2025 году пришлось 43,4% рынка, чему способствовало широкое внедрение технологий радиочастотного подавления, спуфинга и радиоэлектронной борьбы для нейтрализации несанкционированных беспилотных летательных аппаратов.
- Военно-морской сегмент является самой быстрорастущей категорией развертывания, с CAGR 24,0%, что обусловлено растущими опасениями относительно угроз беспилотников, нацеленных на военно-морские суда, морскую инфраструктуру и береговые операции безопасности.
Сегментация рынка отчетных и беспилотных авиационных систем (Counter-UAS)
|
Атрибуты |
Системы противопилотных летательных аппаратов (Counter-UAS) - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на рынке беспилотных авиационных систем (Counter-UAS)
- Силы обороны и организации безопасности все чаще внедряют многоуровневые архитектуры Counter-UAS, которые сочетают в себе радар, радиочастотные датчики, электрооптические / инфракрасные системы, программное обеспечение для командования и управления и электронные или кинетические эффекторы для обнаружения и нейтрализации все более сложных угроз беспилотников.
- Например, в феврале 2025 года Lockheed Martin продемонстрировала масштабируемое решение Counter-UAS, объединяющее программное обеспечение обнаружения и отслеживания с поддержкой ИИ, недорогие датчики, командно-контрольные и множественные эффекторы для обеспечения многоуровневой защиты от небольших беспилотных авиационных систем.
- Слияние датчиков с искусственным интеллектом и автоматическая классификация целей все чаще интегрируются в платформы Counter-UAS для повышения точности обнаружения, ускорения идентификации угроз и снижения рабочей нагрузки оператора во время сложных вторжений беспилотников.
- Операторы критической инфраструктуры, военные объекты, аэропорты и организации общественной безопасности все чаще развертывают системы с несколькими датчиками для обеспечения непрерывного мониторинга и быстрого реагирования на несанкционированные беспилотные летательные аппараты.
- Например, в марте 2025 года DroneShield расширила свой портфель DroneSentry Counter-UAS с настраиваемыми возможностями обнаружения и отслеживания с несколькими датчиками, включая SensorFusionAI с поддержкой AI, для правительственных, критически важных инфраструктурных и военных приложений.
- По мере того, как угрозы беспилотников продолжают развиваться в сторону большего числа, большей автономии и более сложных профилей полетов, ожидается, что спрос на интегрированные, с поддержкой ИИ и масштабируемые архитектуры Counter-UAS ускорится, усиливая многоуровневую защиту в качестве основного компонента современной безопасности воздушного пространства.
Каковы основные драйверы рынка беспилотных авиационных систем (Counter-UAS)
- Быстрое распространение коммерческих и военных беспилотных летательных аппаратов и их все более широкое использование для наблюдения, разведки и атак значительно увеличили спрос на системы противодействия БАС, способные обнаруживать, отслеживать, идентифицировать и нейтрализовать несанкционированные воздушные угрозы.
- Например, в январе 2026 года Объединенная межведомственная целевая группа 401 армии США объявила о своем первом приобретении Replicator 2, купив две системы DroneHunter F700 специально для противодействия растущей угрозе со стороны небольших БПЛА и защиты военных объектов и критической инфраструктуры.
- Военные организации, агентства внутренней безопасности и операторы критической инфраструктуры интегрируют технологии Counter-UAS в свои архитектуры безопасности для защиты персонала, военных объектов, аэропортов, портов, энергетических объектов и других ценных активов от все более доступных угроз беспилотников.
- Например, в сентябре 2024 года НАТО провела в Нидерландах учения по технической совместимости C-UAS с участием 450 участников из 19 стран-союзников и трех стран-партнеров и испытала более 60 датчиков, эффекторов, помех и других технологий для обнаружения, идентификации и нейтрализации беспилотных летательных аппаратов.
- Поскольку правительства и оборонные организации все чаще уделяют приоритетное внимание защите от недорогих и быстро развивающихся беспилотных авиационных угроз, системы противодействия БАС по-прежнему будут иметь важное значение для укрепления безопасности воздушного пространства, защиты критически важных активов и поддержки оборонных операций следующего поколения.
Какие факторы препятствуют росту рынка беспилотных авиационных систем (БПЛА)
- Передовые системы противодействия БАС требуют значительных инвестиций, поскольку они сочетают в себе специализированные датчики, платформы командования и управления, оборудование радиоэлектронной борьбы, кинетические перехватчики и другие сложные технологии обнаружения и смягчения последствий.
- Например, в апреле 2024 года глава Пентагона по закупкам заявил, что контрдроны стоимостью более 100 000 долларов за выстрел становятся слишком дорогими, подчеркнув необходимость снижения затрат на поражение беспилотных летательных систем.
- Высокая стоимость некоторых технологий перехвата создает проблемы с доступностью, когда недорогие беспилотники развернуты в больших количествах, особенно для военных организаций, стремящихся к масштабируемым и устойчивым оборонительным возможностям.
- Закупки противолодочных систем также сталкиваются с проблемами, связанными с быстро развивающимися технологиями беспилотных летательных аппаратов, требованиями к совместимости, тестированием, сертификацией и интеграцией с существующими сетями командования и управления, увеличивая сложность развертывания для организаций обороны и безопасности.
- Например, в январе 2024 года «Беспилотное воздушное пространство» обратило внимание на проблемы с закупками, выявленные в Украине, в том числе на необходимость быстрого приобретения систем противодействия БАС, их масштабного развертывания, сохранения их доступности и эффективной интеграции в операционную среду.
- Сочетание высоких затрат на перехват, сложной системной интеграции и быстро меняющихся угроз беспилотников по-прежнему бросает вызов широко распространенному развертыванию БПЛА, особенно там, где организациям требуются доступные, масштабируемые и совместимые решения, способные решать большое количество разнообразных воздушных угроз.
Как сегментируется рынок беспилотных авиационных систем (Counter-UAS)
Рынок систем противопилотных летательных аппаратов (Counter-UAS) сегментирован на основе конфигурации системы, компонента, технологии, развертывания, источника питания, диапазона работы, конечного пользователя и канала распределения.
- Системная конфигурация
На основе конфигурации системы рынок противопилотных авиационных систем (Counter-UAS) сегментирован на портативные, автомобильные и автономные системы. Сегмент автономных систем доминировал на рынке с долей 42% в 2025 году из-за увеличения развертывания военных баз, аэропортов, объектов критической инфраструктуры и приложений безопасности границ. Эти системы обеспечивают непрерывный мониторинг и защиту с помощью интегрированных радиолокационных, радиочастотных, EO/IR и командно-контрольных технологий. Отдельные платформы предпочтительны для требований к защите с фиксированным местоположением, где постоянное обнаружение и смягчение последствий беспилотных летательных аппаратов имеют важное значение. Их способность сочетать технологии множественного обнаружения и нейтрализации в рамках единой инфраструктуры повышает эффективность работы.
Сегмент портативных систем Counter-UAS, по прогнозам, продемонстрирует самый быстрый рост на уровне 30% с 2026 по 2033 год, что обусловлено растущим спросом на мобильные и быстро развертываемые решения для защиты беспилотных летательных аппаратов. Эти легкие системы позволяют военнослужащим, правоохранительным органам и службам безопасности противостоять несанкционированным беспилотникам в динамичных операционных условиях. Портативные решения обеспечивают гибкость для операций на поле боя, временных событий безопасности и приложений экстренного реагирования. Достижения в миниатюрных датчиках, технологиях радиоэлектронной борьбы и эффективности батареи улучшают производительность системы. Растущий спрос на возможности экспедиционной обороны и защиты от угроз малых беспилотных летательных аппаратов ускоряет их внедрение.
- Компонент
На основе компонента рынок противопилотных авиационных систем (Counter-UAS) сегментирован на аппаратное, программное обеспечение и услуги. Сегмент оборудования доминировал на рынке с долей 58,3% в 2025 году, чему способствовал растущий спрос на радиолокационные системы, радиочастотные датчики, помехи, электрооптические камеры и кинетическое противодронное оборудование. Аппаратные компоненты формируют основную инфраструктуру, необходимую для обнаружения, отслеживания, идентификации и нейтрализации несанкционированных беспилотных летательных аппаратов. Организации обороны вкладывают значительные средства в передовые сенсорные сети и оборудование радиоэлектронной борьбы для усиления защиты воздушного пространства. Постоянные улучшения в точности радара, дальности обнаружения и эффективности смягчения последствий усиливают внедрение оборудования. Растущее развертывание интегрированных платформ Counter-UAS в приложениях для военной и внутренней безопасности еще больше способствует расширению рынка.
Ожидается, что сегмент программного обеспечения продемонстрирует самый быстрый рост на уровне 15,2% с 2026 по 2033 год, что обусловлено растущей интеграцией искусственного интеллекта, машинного обучения и расширенной аналитики в платформы Counter-UAS. Программные решения улучшают автоматизированную идентификацию угроз, классификацию целей и возможности принятия решений в режиме реального времени. Алгоритмы на основе ИИ позволяют быстрее обнаруживать малые и маловысотные дроны, работающие в сложных средах. Растущий спрос на централизованные командно-контрольные платформы стимулирует внедрение передовых программных решений. Модернизация программного обеспечения также позволяет существующим аппаратным системам повысить производительность без полной замены.
- По технологии
На базе технологий рынок систем противопилотных летательных аппаратов (БПЛА) сегментирован на лазерные системы, технологии кинетического поражения и электронные системы. Сегмент электронных систем доминировал на рынке с долей 43,4% в 2025 году, чему способствовало широкое внедрение технологий радиочастотного подавления, спуфинга и радиоэлектронной борьбы для нейтрализации несанкционированных беспилотных летательных аппаратов. Электронные решения Counter-UAS обеспечивают эффективное смягчение последствий, не требуя физического уничтожения самолета-мишени. Эти системы все чаще используются силами обороны, аэропортами и службами безопасности из-за их оперативной гибкости. Растущие опасения по поводу наблюдения за беспилотниками, контрабанды и угроз на поле боя увеличивают спрос на электронные контрмеры.
Сегмент лазерных систем, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 25% с 2026 по 2033 год, чему будет способствовать растущий спрос на точные, экономически эффективные и некинетические решения для нейтрализации беспилотников. Лазерные системы Counter-UAS обеспечивают точные возможности взаимодействия с меньшими эксплуатационными расходами по сравнению с обычными методами перехвата. Постоянные достижения в технологиях направленной энергии улучшают диапазон, точность и время отклика. Организации обороны все чаще оценивают лазерные системы для защиты от роев беспилотников и повторных воздушных угроз. Такие системы обладают такими преимуществами, как низкиебоеприпасЗависимость и способность быстрого взаимодействия.
- путем развертывания
На основе развертывания рынок противопилотных авиационных систем (Counter-UAS) сегментирован на воздушные, наземные и морские системы. Сегмент наземного развертывания доминировал на рынке с долей 42% в 2025 году, что обусловлено растущим спросом на наземные решения для борьбы с беспилотниками на военных объектах, в пограничных зонах безопасности, аэропортах и объектах критической инфраструктуры. Наземные системы Counter-UAS обеспечивают гибкую защиту через стационарные и мобильные платформы, оснащенные радиолокационными, радиочастотными средствами обнаружения, средствами радиоэлектронной борьбы и средствами кинетического перехвата. Оборонные организации широко используют эти системы для защиты войск, командных центров и стратегических активов от несанкционированных угроз беспилотных летательных аппаратов. Растущее внедрение наземных сетей наблюдения и интегрированных систем противовоздушной обороны еще больше способствует росту сегмента.
Сегмент развертывания военно-морских сил, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR 24,0% с 2026 по 2033 год, что обусловлено растущими опасениями по поводу угроз беспилотников, направленных на морские суда, морскую инфраструктуру и операции по обеспечению безопасности на побережье. Военно-морские силы инвестируют в передовые системы Counter-UAS для защиты авианосцев, военных кораблей, портов и морских активов от беспилотных летательных аппаратов. Интеграция радиолокационных, радиоэлектронных и автономных систем обнаружения повышает возможности реагирования на морские угрозы. Растущее внедрение беспилотных систем в военно-морской войне увеличивает потребность в специализированных противодронных решениях. Растущая геополитическая напряженность и проблемы безопасности на море побуждают правительства укреплять военно-морской оборонный потенциал.
- Источник энергии
На основе источника питания рынок систем противопилотных летательных аппаратов (Counter-UAS) сегментирован на аккумуляторные, подключаемые / электрические, гибридные и топливные системы. Сегмент подключаемых / электрических источников питания доминировал на рынке с долей 40% в 2025 году, чему способствовало широкое внедрение стационарных установок Counter-UAS, требующих постоянного и надежного электроснабжения. Эти системы обычно развернуты в аэропортах, на военных базах, правительственных объектах и на критически важных объектах инфраструктуры, где бесперебойная работа имеет важное значение. Электрические решения обеспечивают стабильную производительность для радиолокационных систем, датчиков, командных платформ и электронных технологий смягчения последствий. Их низкая эксплуатационная сложность и сниженные требования к техническому обслуживанию делают их пригодными для долгосрочных приложений безопасности.
Ожидается, что сегмент гибридных источников энергии продемонстрирует самый быстрый рост на уровне CAGR 27% с 2026 по 2033 год, что обусловлено растущим спросом на гибкие решения Counter-UAS, способные работать в различных средах. Гибридные системы объединяют несколько источников энергии для обеспечения большей эксплуатационной выносливости и улучшенной мобильности. Эти системы особенно подходят для военных миссий, операций дистанционного наблюдения и временного развертывания служб безопасности. Достижения в области технологий хранения энергии и эффективных систем управления энергопотреблением улучшают производительность гибридной платформы. Организации обороны все чаще внедряют мобильные решения Counter-UAS, требующие более длительных эксплуатационных периодов без частой подзарядки или дозаправки.
- По диапазону операций
На основе дальности эксплуатации рынок систем противопилотных летательных аппаратов (БПЛА) сегментирован на менее 10 км, 10-15 км, 15-20 км и более 20 км. Сегмент диапазона 10-15 км доминировал на рынке с долей 35% в 2025 году благодаря балансу между операционной эффективностью, гибкостью развертывания и экономичностью. Системы этого диапазона широко используются для защиты военных объектов, аэропортов и промышленных объектов от угроз беспилотников малой и средней дальности. Эти решения обеспечивают достаточную дистанцию обнаружения и смягчения последствий для многих тактических и защитных приложений. Все более широкое внедрение радиолокационных технологий средней дальности и радиочастотных технологий на основе противолодочных систем поддерживает рост сегмента. Агентства обороны и национальной безопасности предпочитают эти системы, поскольку они обеспечивают эффективную защиту без чрезмерных требований к инфраструктуре.
Сегмент с радиусом действия более 20 км, по прогнозам, будет самым быстрорастущим сегментом с CAGR 28% с 2026 по 2033 год, что обусловлено растущим спросом на защиту от современных беспилотных воздушных угроз. Системы дальнего действия позволяют осуществлять раннее обнаружение и реагирование, улучшая защиту крупных военных баз, границ и критически важных инфраструктурных сетей. Достижения в области радиолокационных технологий, спутниковой связи и интегрированных систем управления повышают возможности мониторинга угроз на больших расстояниях. Растущее развертывание беспилотных летательных аппаратов с улучшенной выносливостью и эксплуатационной дальностью увеличивает спрос на контрмеры большой дальности. Военные организации отдают приоритет многоуровневым системам обороны, способным выявлять угрозы, прежде чем они приближаются к охраняемым зонам.
- Конечный пользователь
На базе конечного пользователя рынок противопилотных авиационных систем (Counter-UAS) сегментирован на оборонный и военный, отечественный, коммерческий и промышленный и другие. Оборонный и военный сегмент доминировал на рынке с долей 52,3% в 2025 году, чему способствовало увеличение использования беспилотных авиационных систем в современных военных действиях, разведывательных операциях и миссиях на поле боя. Военные организации вкладывают значительные средства в технологии Counter-UAS для защиты персонала, оборудования и стратегических активов от враждебных беспилотников. Растущее внедрение атак и мероприятий по наблюдению на основе беспилотников увеличило спрос на передовые решения для обнаружения и смягчения последствий. Оборонные ведомства развертывают интегрированные системы, объединяющие радиолокационные, радиоэлектронные и кинетические технологии.
Ожидается, что коммерческий и промышленный сегмент зарегистрирует самый быстрый рост в CAGR на 24% с 2026 по 2033 год, что обусловлено растущими опасениями по поводу несанкционированной деятельности беспилотников вокруг аэропортов, энергетических объектов, производственных площадок и общественных мест. Коммерческие операторы используют решения Counter-UAS для повышения безопасности, предотвращения сбоев в работе и защиты чувствительных активов. Растущее использование дронов в логистике, наблюдении и промышленных инспекциях увеличивает потребность в управлении контролируемым воздушным пространством. Достижения в области доступных технологий обнаружения делают решения Counter-UAS более доступными для пользователей, не использующих средства защиты. Регуляторные разработки, поддерживающие приложения для мониторинга беспилотных летательных аппаратов и обеспечения безопасности, еще больше поощряют внедрение.
- Дистрибьюторский канал
На базе канала дистрибуции рынок противопилотных авиационных систем (Counter-UAS) сегментирован на онлайн- и офлайн-каналы. Офлайн-канал дистрибуции доминировал на рынке с долей 75% в 2025 году, что обусловлено сложными требованиями к закупкам и индивидуальными потребностями интеграции, связанными с системами Counter-UAS. Оборонные ведомства, правительственные организации и крупные предприятия обычно приобретают эти системы по прямым контрактам с производителями и авторизованными поставщиками решений. Офлайн-каналы позволяют проводить технические консультации, настройку системы, поддержку установки и послепродажное обслуживание. Масштабные программы закупок часто требуют тщательной оценки, тестирования и интеграции перед развертыванием. Растущий спрос на специализированные решения Counter-UAS продолжает поддерживать модели офлайн-закупок.
Ожидается, что онлайн-канал дистрибуции зафиксирует самый быстрый рост на уровне CAGR 20% с 2026 по 2033 год, чему будет способствовать увеличение доступности коммерческих решений для борьбы с беспилотниками и цифровых платформ закупок. Онлайн-каналы позволяют организациям сравнивать технологии, получать доступ к спецификациям продуктов и оптимизировать процессы закупок. Растущее распространение среди коммерческих пользователей, поставщиков услуг безопасности и небольших организаций способствует расширению цифровых продаж. Производители все чаще разрабатывают онлайн-платформы для улучшения доступности продукта и привлечения клиентов. Растущий спрос на портативные и доступные решения Counter-UAS еще больше способствует внедрению в Интернете.
В каком регионе находится наибольшая доля рынка беспилотных авиационных систем
- Северная Америка доминировала на рынке беспилотных авиационных систем (Counter-UAS) с самой большой долей дохода в 49% в 2025 году, чему способствовали обширные расходы на оборону, повышенная осведомленность об угрозах беспилотников для критической инфраструктуры и зрелая экосистема технологий борьбы с беспилотниками.
- Регион также выигрывает от повышения требований к защите военных объектов, аэропортов, границ, энергетических активов, портов и другой критической инфраструктуры, наряду с присутствием установленных поставщиков оборонных технологий и растущим развертыванием многоуровневых систем обнаружения, отслеживания, командования и управления и смягчения последствий. Увеличение инвестиций в передовую безопасность воздушного пространства и противодроновые возможности продолжают укреплять лидирующие позиции Северной Америки на мировом рынке.
Американские беспилотные авиационные системы (Counter-UAS) Market Insight
Рынок противопилотных авиационных систем США (Counter-UAS) демонстрирует сильный рост благодаря растущим инвестициям в национальную безопасность, защиту военных баз, наблюдение за границами и передовые технологии борьбы с беспилотниками. Зрелая оборонная экосистема страны, наряду с растущим внедрением систем обнаружения, радиоэлектронной борьбы и многоуровневых систем противодействия БАС, стимулирует спрос на приложения для обороны и безопасности. Кроме того, растущая обеспокоенность по поводу несанкционированной деятельности беспилотников и защиты критической инфраструктуры ускоряет развертывание комплексных решений по обнаружению, отслеживанию и смягчению последствий.
Азиатско-Тихоокеанские системы противопилотных летательных аппаратов (Counter-UAS) Market Insight
Ожидается, что на рынке противопилотных авиационных систем в Азиатско-Тихоокеанском регионе будет наблюдаться быстрый рост, обусловленный ростом геополитической напряженности, программами модернизации обороны и растущими требованиями к безопасности границ и воздушного пространства в таких странах, как Китай, Индия, Япония и Южная Корея. Растущие инвестиции в радиоэлектронную войну, радиолокационное обнаружение и интегрированные противодронные средства поддерживают расширение регионального рынка. Кроме того, все большее внимание уделяется оборонным технологиям коренных народов и защите военных баз, портов, аэропортов и критически важной инфраструктуры, что ускоряет принятие контр-БАС в секторах военной и внутренней безопасности.
Японские беспилотные авиационные системы (Counter-UAS) Market Insight
Японский рынок противопилотных авиационных систем (Counter-UAS) демонстрирует устойчивый рост благодаря растущим инвестициям в защиту баз, передовые оборонные технологии и противодронные возможности. Министерство обороны Японии наращивает усилия по внедрению высокопроизводительного противодронного оборудования, способного обнаруживать, идентифицировать и заклинивать дроны, вторгающиеся на базы Сил самообороны. Кроме того, растущий акцент на защите военных объектов, военно-морских объектов и другой важной инфраструктуры поддерживает внедрение передовых решений по борьбе с БАС в Японии.
Китайские беспилотные авиационные системы (Counter-UAS) Market Insight
Рынок противопилотных авиационных систем Китая (Counter-UAS) быстро растет, что обусловлено растущей модернизацией обороны, растущим внедрением беспилотных авиационных систем и растущими требованиями к воздушному пространству и безопасности границ. Растущее развертывание радаров, радиоэлектронной борьбы и интегрированных противодронных технологий в оборонных приложениях поддерживает спрос на рынке. Кроме того, растущие инвестиции в обороноспособность коренных народов, защиту военной инфраструктуры и передовые технологии обнаружения и смягчения последствий беспилотных летательных аппаратов укрепляют позиции Китая как основного рынка для решений по борьбе с БАС в Азиатско-Тихоокеанском регионе.
Британские беспилотные авиационные системы (Counter-UAS) Market Insight
Рынок противопилотных авиационных систем Великобритании (Counter-UAS) переживает устойчивый рост, чему способствует растущее внедрение технологий борьбы с беспилотниками в области обороны, внутренней безопасности и защиты критически важной инфраструктуры. Увеличение инвестиций в комплексное обнаружение, радиоэлектронную войну и многоуровневые решения в области безопасности воздушного пространства способствует расширению рынка. Кроме того, растущие требования по защите военных объектов, аэропортов, границ и других дорогостоящих активов от несанкционированной деятельности беспилотных летательных аппаратов поддерживают развертывание передовых систем Counter-UAS по всей Великобритании.
Немецкие беспилотные авиационные системы (Counter-UAS)
Рынок противопилотных авиационных систем Германии (Counter-UAS) неуклонно расширяется в связи с растущей модернизацией обороны, растущим акцентом на безопасность воздушного пространства и растущим внедрением передовых технологий борьбы с беспилотниками. Организации обороны и органы безопасности все чаще используют решения Counter-UAS для защиты военных объектов, критической инфраструктуры и других чувствительных объектов. Непрерывные достижения в области радиолокации, радиоэлектронной борьбы, обнаружения с помощью искусственного интеллекта и интегрированных технологий смягчения последствий, наряду с растущим акцентом на укрепление оборонных возможностей Европы и НАТО, еще больше поддерживают рост рынка в Германии.
Каковы основные компании на рынке беспилотных авиационных систем (Counter-UAS)
Отрасль систем противопилотных летательных аппаратов (Counter-UAS) в первую очередь возглавляют хорошо зарекомендовавшие себя компании, среди которых:
- RTX(США)
- Lockheed Martin Corporation(США)
- Нортроп Грумман(США)
- L3Harris Technologies, Inc.(США)
- AeroVironment, Inc.(США)
- Anduril Industries, Inc. (США)
- Epirus Inc. (США)
- SRC, Inc. (США)
- DroneShield Ltd (Австралия)
- Saab AB (Швеция)
- Rheinmetall AG (Германия)
- Rohde & Schwarz (Германия)
- САФРАН (Франция)
- КОНГСБЕРГ (Норвегия)
- Elbit Systems Ltd. (Израиль)
- Израиль аэрокосмическая промышленность (Израиль)
- Rafael Advanced Defense Systems Ltd.
- Фалес (Франция)
- Leonardo S.p.A. (Италия)
- Hensoldt AG (Германия)
Каковы последние разработки на рынке беспилотных авиационных систем (контр-БАС)
- В мае 2025 года AeroVironment запустила Titan 4, следующее поколение своей технологии противопилотных авиационных систем на основе радиочастотной связи. Портативная и адаптируемая система была разработана для обнаружения и уничтожения угроз беспилотников Группы 1 и Группы 2 и интегрирует пассивное обнаружение угроз с поддержкой AI / ML через систему Titan-SV. Запуск расширил портфолио Titan C-UAS компании AeroVironment меньшим, легким и более мощным решением для защиты персонала и инфраструктуры от возникающих угроз беспилотников.
- В феврале 2025 года компания Adani Defence & Aerospace в сотрудничестве с Организацией оборонных исследований и разработок (DRDO) представила на выставке Aero India 2025 систему Counter-Drone. Система, разработанная в рамках DRDO Transfer of Technology, была введена для усиления защиты от развивающихся асимметричных угроз беспилотников и поддержки развития местных возможностей Counter-UAS.
- В октябре 2024 года Rohde & Schwarz запустила ARDRONIS Detect, компактное решение для обнаружения и идентификации различных типов дронов через их радиосигналы. Продукт является основой системы ARDRONIS Counter-UAS и был представлен в качестве экономически эффективного дополнения к портфелю беспилотных устройств для чувствительных установок и приложений безопасности.
- В июне 2024 года Safran Electronics & Defense запустила противодронную систему Skyjacker, предназначенную для нейтрализации угроз беспилотников посредством спуфинга GNSS. Система сочетает в себе спуфинг-передатчики с возможностями командования и управления и может быть интегрирована с радаром, оптронными датчиками и другими эффекторами, обеспечивая гибкое решение для противодействия отдельным беспилотникам и роям дронов в наземных и морских условиях.
- В июне 2024 года Roke запустила Roke Agile Counter-UAS, портативное и масштабируемое решение Counter-UAS, сочетающее датчик RapidEO с открытым архитектурным синтезом и автономным двигателем. Система была разработана для обнаружения и реагирования на возникающие угрозы беспилотных воздушных систем и поддерживает интеграцию с несколькими датчиками, позволяя военным, гражданским, пользователям национальной безопасности и общественного сектора адаптировать систему к различным эксплуатационным требованиям.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











