



Глобальные решения кибербезопасности для сегментации рынка подключенных медицинских устройств по компонентам (решения, услуги, консультационные услуги, управляемые службы безопасности и службы поддержки и технического обслуживания), типу безопасности (сетевая безопасность, безопасность конечных точек, безопасность приложений, облачная безопасность, безопасность данных, управление идентификацией и доступом и управление уязвимостями), типу устройства (устройства мониторинга пациентов, медицинские устройства больницы, устройства визуализации, диагностические устройства, носимые медицинские устройства, инфузионные насосы, вентиляторы и другие подключенные медицинские устройства), конечному пользователю (больницы и клиники, амбулаторные хирургические центры, медицинские, фармацевтические и биотехнологические компании, производители медицинских устройств и другие медицинские учреждения) - Отраслевые тенденции и прогноз до 2033 года
Каковы решения кибербезопасности для рынка подключенных медицинских устройств и темпы роста
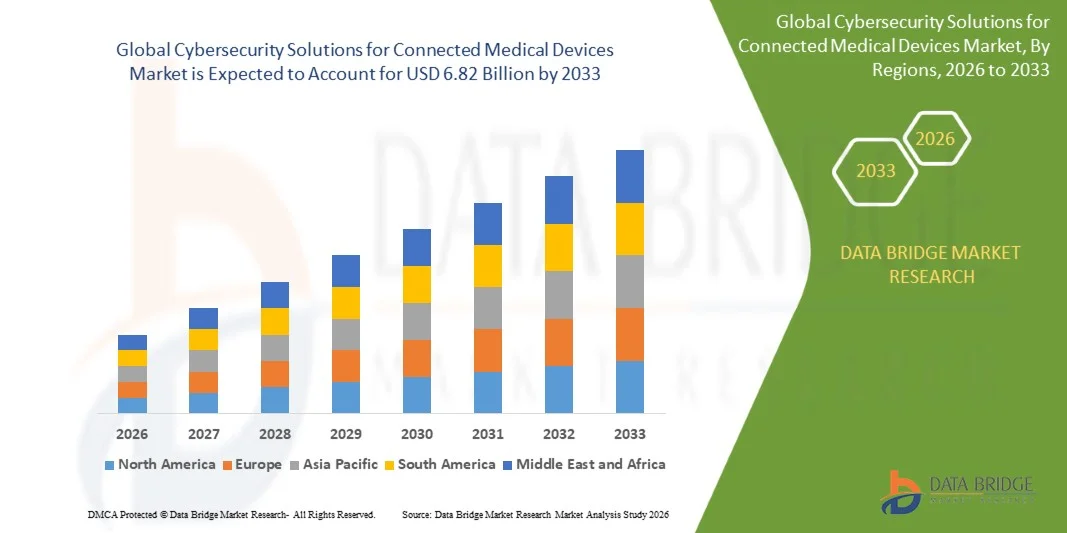
- Согласно анализу Data Bridge Market Research, решения в области кибербезопасности для рынка подключенных медицинских устройств были оценены по достоинству.2,48 млрд долларов в 2025 годуи, по прогнозам, достигнет$6,82 млрд. к 2033 годуРастущий в aCAGR 13,50% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный растущим внедрением подключенных сетей.медицинские приборырасширяясьЦифровое здоровьеплатформ телемедицины и растущей интеграции медицинского оборудования с больничными сетями и облачными системами.
- Возрастающая частота утечек данных, атак вымогателей и несанкционированного доступа к подключенным медицинским устройствам в сочетании с более строгими требованиямикибербезопасностиТребования к защите данных заставляют поставщиков медицинских услуг и производителей медицинских устройств внедрять передовые решения в области кибербезопасности.Сетевая безопасностьЗащита конечных точек, управление идентификацией и доступом и управление уязвимостями все чаще используются для защиты данных пациентов, обеспечения целостности устройства и поддержания непрерывности критически важных операций в области здравоохранения.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $2,48 млрд
- Ожидаемая рыночная стоимость (2033): $6,82 млрд.
- Прогноз CAGR (2026–2033): 13,50%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы из решений кибербезопасности для рынка подключенных медицинских устройств
- Северная Америка доминировала на рынке решений кибербезопасности для подключенных медицинских устройств с самой большой долей дохода в 40,5% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением подключенных медицинских технологий и строгими правилами кибербезопасности.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 9,5% с 2026 по 2033 год, чему способствует растущее внедрение подключенных систем здравоохранения, расширение ИТ-инфраструктуры здравоохранения и растущие правительственные инициативы в области медицинской кибербезопасности.
- Сегмент решений возглавил рынок с долей 68,0% в 2025 году, что обусловлено высоким спросом на обнаружение активов, сегментацию сети, защиту конечных точек, управление идентификацией и технологии мониторинга угроз.
- Услуги являются наиболее быстро растущим типом компонентов, прогнозируемым для регистрации CAGR в 14,0%, что отражает всплеск спроса на непрерывный мониторинг кибербезопасности, оценку уязвимостей, реагирование на инциденты, поддержку соблюдения и специализированный опыт.
- Сегмент сетевой безопасности доминировал в категории безопасности с долей дохода 31,0% в 2025 году, во главе с большим количеством подключенных медицинских устройств, общающихся через больницы и сети здравоохранения.
- В 2025 году на долю больничных медицинских устройств приходилось 60% рынка, чему способствовало широкое внедрение инфузионных насосов, мониторов пациентов, систем визуализации, вентиляторов, рабочих станций и другого подключенного оборудования в больницах.
- Сегмент носимых медицинских устройств является самой быстрорастущей категорией устройств с CAGR 14,9%, что обусловлено расширением использования подключенных мониторов глюкозы, кардиомониторных устройств.носимые датчикии технологии удаленного мониторинга пациентов.
Сфера охвата и решения кибербезопасности для сегментации рынка подключенных медицинских устройств
|
Атрибуты |
Решения для кибербезопасности для подключенных медицинских устройств - ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке решений кибербезопасности для подключенных медицинских устройств
- Производители подключенных медицинских устройств все чаще внедряют кибербезопасность на основе жизненного цикла, интегрируя моделирование угроз, управление уязвимостями, безопасный дизайн, обновления программного обеспечения и постоянный мониторинг на протяжении всей разработки и развертывания устройств.
- Например, в феврале 2026 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) выпустило окончательное руководство по кибербезопасности, в котором рекомендовалось учитывать соображения кибербезопасности при проектировании устройств, маркировке и предпродажной документации, усиливая защиту на основе жизненного цикла для подключенных медицинских устройств.
- Программные ведомости материалов (SBOM) становятся все более важным инструментом кибербезопасности, позволяя производителям и поставщикам медицинских услуг выявлять программные компоненты, отслеживать уязвимости и повышать прозрачность в связанных экосистемах медицинских устройств.
- Поставщики медицинских услуг все чаще отдают приоритет сегментации сети, аутентификации устройств, мониторингу уязвимостей и контролю доступа, поскольку медицинские устройства становятся все более взаимосвязанными с больничными сетями, облачными платформами и системами удаленного ухода.
- Например, в январе 2025 года FDA выпустило сообщение о безопасности, касающееся мониторов пациентов Contec CMS8000 и Epsimed MN-120, идентифицировав три уязвимости кибербезопасности, которые могут позволить несанкционированный контроль, эксплуатировать бэкдор программного обеспечения и выводить информацию о пациентах после подключения к Интернету. Инцидент подчеркивает растущую потребность в постоянном мониторинге и защите кибербезопасности подключенных медицинских устройств.
- По мере того, как подключенные медицинские устройства становятся все более глубоко интегрированными в клинические рабочие процессы, кибербезопасность по дизайну, управление SBOM и постоянный постмаркетинговый мониторинг, как ожидается, станут все более важными для стратегий безопасности медицинских устройств, усиливая спрос на специализированные решения в области кибербезопасности.
Каковы основные движущие силы решений кибербезопасности для рынка подключенных медицинских устройств
- Быстрое расширение подключенных к Интернету, беспроводных и совместимых медицинских устройств увеличило количество конечных точек, требующих защиты от несанкционированного доступа, эксфильтрации данных, манипулирования устройствами и нарушения клинических операций.
- Например, в январе 2025 года FDA выпустило сообщение о безопасности в отношении мониторов пациентов Contec CMS8000 и Epsimed MN-120, идентифицировав три уязвимости кибербезопасности, которые могут позволить несанкционированное дистанционное управление, использование программного бэкдора и эксфильтрацию информации о пациентах после подключения мониторов к Интернету.
- Регулирующие требования также усиливают спрос на решения для кибербезопасности, поскольку производители должны все чаще демонстрировать, что подключенные медицинские устройства включают соответствующие средства контроля кибербезопасности, прежде чем выходить на рынок.
- Например, в октябре 2025 года FDA США выпустило коррекцию класса I для автоматического контроллера Impella Abiomed после того, как в его операционной системе были обнаружены уязвимости кибербезопасности. Уязвимости потенциально могут привести к потере управления устройством или неожиданной остановке насоса, и Abiomed поручил клиентам ограничить доступ и отключить сетевые возможности при разработке обновлений безопасности.
- С организациями здравоохранения, работающими во все более взаимосвязанных средах устройств, постоянное управление уязвимостями, безопасная аутентификация, защита сети и возможности реагирования на инциденты становятся необходимыми для поддержания безопасности устройств и защиты информации о пациентах.
Какие факторы препятствуют росту рынка решений кибербезопасности для подключенных медицинских устройств
- Связанная с медицинскими устройствами кибербезопасность является сложной задачей, поскольку среда здравоохранения содержит большие, разнородные экосистемы устройств, включая устаревшее оборудование, которое может иметь ограниченные возможности безопасности, что затрудняет комплексное управление уязвимостями и повышение безопасности.
- Например, в январе 2025 года FDA отметило, что медицинские устройства могут стать особенно уязвимыми, когда старое оборудование изначально не было разработано с учетом кибербезопасности, что подчеркивает сложность защиты устаревших подключенных устройств на протяжении всего их жизненного цикла.
- Восстановление кибербезопасности устройств также может потребовать специальных технических знаний и операционных изменений, в то время как отключение уязвимых устройств может повлиять на удаленный мониторинг и клинические рабочие процессы, создавая проблемы для поставщиков медицинских услуг.
- Например, в июле 2025 года FDA сообщило, что программный патч Contec удалил сетевую функциональность из мониторов пациентов, что означает, что устройства впоследствии могут использоваться только для локального мониторинга и требуют специализированного опыта для установки патча.
- Сложность гетерогенных сред медицинского оборудования, ограничения устаревших устройств, специализированные требования к восстановлению и потенциальное нарушение связанных клинических функций продолжают бросать вызов внедрению кибербезопасности, особенно там, где организации здравоохранения должны сбалансировать улучшения безопасности с бесперебойным уходом за пациентами.
Как сегментируются решения кибербезопасности для рынка подключенных медицинских устройств
Решения кибербезопасности для рынка подключенных медицинских устройств сегментированы на основе компонентов, типа безопасности, типа устройства и конечного пользователя.
- Компонент
На основе компонента решения кибербезопасности для рынка подключенных медицинских устройств подразделяются на решения, услуги, консультационные услуги, управляемые службы безопасности, а также услуги поддержки и обслуживания. Сегмент решений доминировал на рынке с долей 68,0% в 2025 году, чему способствовал высокий спрос на обнаружение активов, сегментацию сети, защиту конечных точек, управление идентификацией и технологии мониторинга угроз. Медицинские организации все чаще используют решения кибербезопасности для обеспечения видимости и защиты в больших средах подключенных устройств. Эти технологии могут быть интегрированы с существующей ИТ-инфраструктурой больницы и инфраструктурой безопасности, что делает их пригодными для защиты различных медицинских устройств. Автоматизированные возможности мониторинга и обнаружения угроз еще больше повышают спрос на технологические решения в области безопасности.
Сегмент услуг, по прогнозам, зафиксирует самый быстрый рост CAGR на уровне 14,0% в течение прогнозируемого периода, что обусловлено растущим спросом на непрерывный мониторинг кибербезопасности, оценку уязвимостей, реагирование на инциденты, поддержку соблюдения и специализированный опыт. Медицинские организации часто используют сложные медицинские устройства, которые требуют постоянного управления безопасностью, а не одноразового развертывания. Управляемые службы безопасности позволяют больницам и клиникам получать возможности постоянного мониторинга и реагирования на угрозы без создания обширных внутренних групп по кибербезопасности. Консультационные услуги также приобретают все большее значение, поскольку производители и поставщики решают возникающие нормативные требования и риски безопасности устройств. Службы поддержки и технического обслуживания помогают организациям поддерживать контроль безопасности на протяжении всего жизненного цикла подключенных устройств.
- Тип безопасности
На основе типа безопасности решения кибербезопасности для рынка подключенных медицинских устройств подразделяются на сетевую безопасность, безопасность конечных точек, безопасность приложений, облачную безопасность, безопасность данных, управление идентификацией и доступом и управление уязвимостями. Сегмент сетевой безопасности доминировал на рынке с долей 31,0% в 2025 году, чему способствовало большое количество подключенных медицинских устройств, общающихся через больницы и сети здравоохранения. Решения сетевой безопасности защищают каналы связи, соединяющие мониторы пациентов, системы визуализации, инфузионные насосы, электронные медицинские карты и клинические рабочие станции. Брандмауэры, безопасные шлюзы, средства контроля доступа к сети и системы предотвращения вторжений помогают предотвратить несанкционированный доступ и боковое движение киберугроз. Поставщики медицинских услуг также используют сегментацию сети для изоляции уязвимых медицинских устройств от критической ИТ-инфраструктуры.
Сегмент облачной безопасности, по прогнозам, зафиксирует самый быстрый рост CAGR на 16,1% в течение прогнозируемого периода, что обусловлено растущим внедрением облачных медицинских платформ, удаленного мониторинга пациентов, телемедицины и медицинской визуализации с поддержкой облачных вычислений. Подключенные медицинские устройства все чаще обмениваются данными пациентов и операционными данными с облачными приложениями, расширяя потребность в безопасной передаче данных, контроле доступа, шифровании и защите рабочей нагрузки в облаке. Облачные решения безопасности обеспечивают централизованную видимость в географически распределенных медицинских средах и подключенных устройствах. Поставщики медицинских услуг также внедряют облачную инфраструктуру для улучшения масштабируемости и снижения зависимости от обширной инфраструктуры безопасности на месте. Интеграция с управлением идентификацией и безопасными интерфейсами приложений способствует дальнейшему укреплению возможностей защиты облака.
- Тип устройства
На основе типа устройства решения кибербезопасности для рынка подключенных медицинских устройств подразделяются на устройства мониторинга пациентов, устройства визуализации, диагностические устройства, терапевтические устройства, носимые медицинские устройства, инфузионные насосы, вентиляторы и другие подключенные медицинские устройства. Сегмент больничных медицинских устройств доминировал на рынке с долей 60,0% в 2025 году, чему способствовало широкое внедрение инфузионных насосов, мониторов пациентов, систем визуализации, вентиляторов, рабочих станций и другого подключенного оборудования в больницах. Эти устройства работают в критических и клинических условиях, где важна безопасная связь и бесперебойная работа. Больницы также поддерживают большие и разнородные парки устройств, которые создают обширные требования к кибербезопасности. Расширение интеграции медицинского оборудования с сетями больниц и цифровыми платформами здравоохранения расширяет потенциальную поверхность атаки.
Сегмент носимых медицинских устройств, по прогнозам, зафиксирует самый быстрый рост CAGR на 14,9% в течение прогнозируемого периода, что обусловлено расширением использования подключенных мониторов глюкозы, кардиомониторных устройств, носимых датчиков и технологий удаленного мониторинга пациентов. В отличие от многих больничных устройств, носимые устройства работают в домах, мобильных сетях, беспроводных соединениях и облачных платформах, увеличивая подверженность рискам кибербезопасности. Эти устройства передают непрерывную медицинскую и биометрическую информацию, которая требует надежного шифрования, аутентификации и контроля доступа. Расширение домашнего здравоохранения и дистанционного управления хроническими заболеваниями еще больше увеличивает количество подключенных носимых конечных точек. Достижения в области беспроводной связи и облачной интеграции обеспечивают более непрерывный обмен данными между пациентами и поставщиками медицинских услуг.
- Конечный пользователь
На базе конечного пользователя решения кибербезопасности для рынка подключенных медицинских устройств сегментируются в больницы и клиники, амбулаторные хирургические центры, диагностические и визуализационные центры, домашние медицинские, фармацевтические и биотехнологические компании, производители медицинских устройств и другие медицинские учреждения. Сегмент больниц и систем здравоохранения доминировал на рынке с долей 42,2% в 2025 году, чему способствовало широкое развертывание взаимосвязанных медицинских устройств в отделениях неотложной помощи, диагностики, хирургии и мониторинга пациентов. Больницы работают в больших и разнородных средах устройств, которые требуют централизованной видимости кибербезопасности и постоянного мониторинга. Подключенные системы визуализации, инфузионные насосы, вентиляторы, мониторы пациентов и клинические рабочие станции создают множество потенциальных точек входа для киберугроз. Больницы также сталкиваются со значительными нормативными и оперативными требованиями для защиты информации о пациентах и поддержания непрерывного клинического обслуживания.
Сегмент диагностических и визуализационных центров, по прогнозам, зафиксирует самый быстрый рост CAGR на уровне 16,0% в течение прогнозируемого периода, что обусловлено увеличением подключения оборудования для визуализации, диагностических систем, клинических сетей и цифровых платформ данных. Диагностические центры все больше полагаются на подключенные системы визуализации и информации для передачи, хранения и анализа конфиденциальной информации о пациентах. Это соединение создает требования к кибербезопасности в отношении доступа к устройствам, передачи данных, защиты сети и подключения поставщиков. Оборудование для визуализации также может представлять собой критически важный операционный актив, где инциденты кибербезопасности могут нарушить диагностические рабочие процессы. Растущая цифровизация диагностических услуг расширяет поверхность атаки за пределы традиционных больничных условий.
В каком регионе самая большая доля рынка решений кибербезопасности для подключенных медицинских устройств
- Северная Америка доминировала на рынке решений кибербезопасности для подключенных медицинских устройств с самой большой долей дохода в 40,5% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением подключенных медицинских технологий и строгими правилами кибербезопасности.
- Регион также выигрывает от присутствия ведущих поставщиков услуг кибербезопасности, растущего развертывания медицинских технологий с поддержкой IoT и увеличения внимания к защите подключенного больничного оборудования и данных о пациентах. Сильный регуляторный надзор, включая требования FDA к кибербезопасности, наряду с растущими киберугрозами и инвестициями в постоянный мониторинг и управление уязвимостями, продолжает укреплять позиции Северной Америки на мировом рынке.
Решения кибербезопасности США для рынка подключенных медицинских устройств
Решения кибербезопасности США для рынка подключенных медицинских устройств демонстрируют сильный рост благодаря растущим инвестициям в кибербезопасность медицинских устройств, нормативным требованиям и растущему внедрению подключенных технологий здравоохранения. Передовая инфраструктура здравоохранения страны, наряду с растущим использованием сетевого мониторинга пациентов, диагностических, терапевтических и носимых устройств, стимулирует спрос на комплексные решения в области кибербезопасности. Кроме того, растущий акцент на защите данных пациентов, предотвращении несанкционированного доступа к устройствам и управлении уязвимостями в связанных экосистемах медицинских устройств ускоряет внедрение кибербезопасности среди поставщиков медицинских услуг и производителей медицинских устройств.
Азиатско-Тихоокеанские решения в области кибербезопасности для рынка подключенных медицинских устройств
Ожидается, что Азиатско-Тихоокеанские решения в области кибербезопасности для рынка подключенных медицинских устройств станут свидетелями быстрого роста, обусловленного растущей цифровизацией систем здравоохранения, расширением внедрения подключенных медицинских устройств и ростом инвестиций в кибербезопасность здравоохранения в таких странах, как Китай, Япония и Индия. Растущая осведомленность об уязвимостях медицинских устройств, растущая связь между медицинским оборудованием и сетями больниц, а также растущий спрос на безопасные технологии дистанционного здравоохранения поддерживают расширение регионального рынка. Кроме того, укрепление основ кибербезопасности и усиление внимания к защите подключенной инфраструктуры здравоохранения ускоряют внедрение решений кибербезопасности в больницах, производителях медицинских устройств и других организациях здравоохранения.
Японские решения кибербезопасности для рынка подключенных медицинских устройств
Японские решения в области кибербезопасности для рынка подключенных медицинских устройств демонстрируют устойчивый рост благодаря растущим инвестициям в цифровизацию здравоохранения, безопасность медицинских устройств и связанные технологии здравоохранения. Поставщики медицинских услуг и производители медицинских устройств все больше сосредотачиваются на защите подключенного к сети медицинского оборудования, управлении уязвимостями кибербезопасности и поддержании безопасных операций устройств на протяжении всего жизненного цикла продукта. Кроме того, усиление требований к кибербезопасности для подключенных медицинских устройств и повышенное внимание к сетевой безопасности, управлению уязвимостями и безопасной совместимости также способствуют росту рынка в Японии.
Китайские решения кибербезопасности для рынка подключенных медицинских устройств
Китайские решения в области кибербезопасности для рынка подключенных медицинских устройств быстро растут, что обусловлено ростом цифровой трансформации медицинских учреждений, расширением развертывания подключенного медицинского оборудования и растущим вниманием к кибербезопасности здравоохранения. Растущее внедрение сетевых технологий мониторинга, диагностики, визуализации и лечения пациентов значительно повышает спрос на решения, которые защищают подключенные устройства и конфиденциальную медицинскую информацию. Кроме того, повышение осведомленности о киберугрозах, укрепление практики безопасности медицинских устройств и быстрое развитие цифровой инфраструктуры здравоохранения позиционируют Китай как важный растущий рынок решений для кибербезопасности для подключенных медицинских устройств.
Британские решения для кибербезопасности для рынка подключенных медицинских устройств
Решения кибербезопасности для рынка подключенных медицинских устройств в Великобритании демонстрируют устойчивый рост, чему способствует растущее внедрение подключенных технологий здравоохранения, растущие требования к кибербезопасности и растущий спрос на безопасную цифровую инфраструктуру здравоохранения. Увеличение инвестиций в возможности кибербезопасности и повышенное внимание к защите подключенных устройств, сетей здравоохранения и конфиденциальной информации о пациентах способствуют росту рынка. Более широкое внимание Великобритании к безопасности подключенных устройств и взаимодействие с поставщиками кибербезопасности, производителями и заинтересованными сторонами в области здравоохранения поддерживает разработку и принятие более строгих мер безопасности.
Немецкие решения кибербезопасности для рынка подключенных медицинских устройств
Решения кибербезопасности Германии для рынка подключенных медицинских устройств неуклонно расширяются благодаря передовой инфраструктуре здравоохранения страны, растущему внедрению подключенных медицинских технологий и растущему акценту на кибербезопасность на протяжении всего жизненного цикла медицинских устройств. Медицинские организации и производители медицинских устройств все больше внимания уделяют управлению уязвимостями, безопасному подключению и защите сетевого медицинского оборудования от киберугроз. Постоянное развитие требований к кибербезопасности для подключенных медицинских устройств, наряду с растущим спросом на безопасную совместимость и устойчивые системы здравоохранения, способствует дальнейшему росту рынка в Германии.
Какие ведущие компании на рынке решений для кибербезопасности для подключенных медицинских устройств
Решения по кибербезопасности для индустрии подключенных медицинских устройств в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Армис(США)
- Claroty Ltd(США)
- Medcrypt(США)
- Сети Пало-Альто, Inc.(США)
- Fortinet, Inc.(США)
- CrowdStrike, Inc. (США)
- Forescout Technologies, Inc. (США)
- Trellix (США)
- Darktrace (Великобритания)
- Check Point Software Technologies Ltd. (Израиль)
- Cisco Systems, Inc. (США)
- Microsoft Corporation (США)
- Корпорация IBM (США)
- Nozomi Networks (США)
- SentinelOne, Inc. (США)
- GE HealthCare (США)
- Siemens Healthineers AG (Германия)
- Koninklijke Philips N.V. (Нидерланды)
- Johnson Controls International (Ирландия)
- Zscaler, Inc. (США)
Каковы последние разработки в области решений кибербезопасности для рынка подключенных медицинских устройств
- В июне 2025 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) выпустило свое окончательное руководство «Кибербезопасность в медицинских устройствах: соображения системы качества и содержание предпродажных материалов», обновив рекомендации по проектированию устройств кибербезопасности, маркировке и предпродажной документации. В руководстве также рассматриваются требования в соответствии с разделом 524B Закона о FD & C для устройств с рисками кибербезопасности, что усиливает ожидания производителей по включению кибербезопасности в процесс разработки медицинских устройств.
- В феврале 2024 года Medtronic выпустила обновление программного обеспечения для своей платформы ILLUMISITE для устранения уязвимостей безопасности, которые могут позволить неавторизованным пользователям выполнять код в системе. Обновление было разработано для повышения безопасности системы, позволяя платформе оставаться подключенной к сети, что подчеркивает растущий акцент на устранение уязвимостей для подключенного медицинского оборудования, используемого в клинических условиях.
- В сентябре 2023 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) выпустило окончательное руководство по кибербезопасности в медицинских устройствах: соображения системы качества и содержание предпродажных материалов. Руководство содержало рекомендации для производителей по рассмотрению соображений кибербезопасности и документированию информации о кибербезопасности в предпродажных представлениях, поддерживая большую интеграцию мер безопасности в разработку подключенных медицинских устройств.
- В сентябре 2022 года Medtronic раскрыла уязвимости безопасности, влияющие на ее платформу ILLUMISITETM, систему электромагнитной навигационной бронхоскопии, используемую во время легочных процедур. Компания рекомендовала меры безопасности, включая изоляцию сети или защищенные подсети, в то время как рекультивация проводилась, демонстрируя важность раскрытия уязвимостей и защиты сети для подключенных медицинских устройств.
- В июне 2021 года Управление по контролю за продуктами и лекарствами США (FDA) выпустило дискуссионный документ по укреплению практики кибербезопасности, связанной с обслуживанием медицинских устройств: проблемы и возможности. В рамках этой инициативы были рассмотрены вопросы кибербезопасности, связанные с обслуживанием медицинских устройств, и был задан вопрос о подходах к обеспечению безопасности устройств во время обслуживания, что усилило важность кибербезопасности на протяжении всего жизненного цикла медицинских устройств.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











