



Сегментация глобального рынка трансформации центров обработки данных по услугам (консолидация, оптимизация, автоматизация и управление инфраструктурой), конечным пользователям (поставщики облачных услуг, поставщики услуг размещения и предприятия), вертикали (бизнес-финансовые учреждения, ИТ и телекоммуникации, государственный сектор и оборона, энергетика, производство и другие) — отраслевые тенденции и прогноз до 2032 года
Каков размер рынка трансформации ЦОД и темпы роста
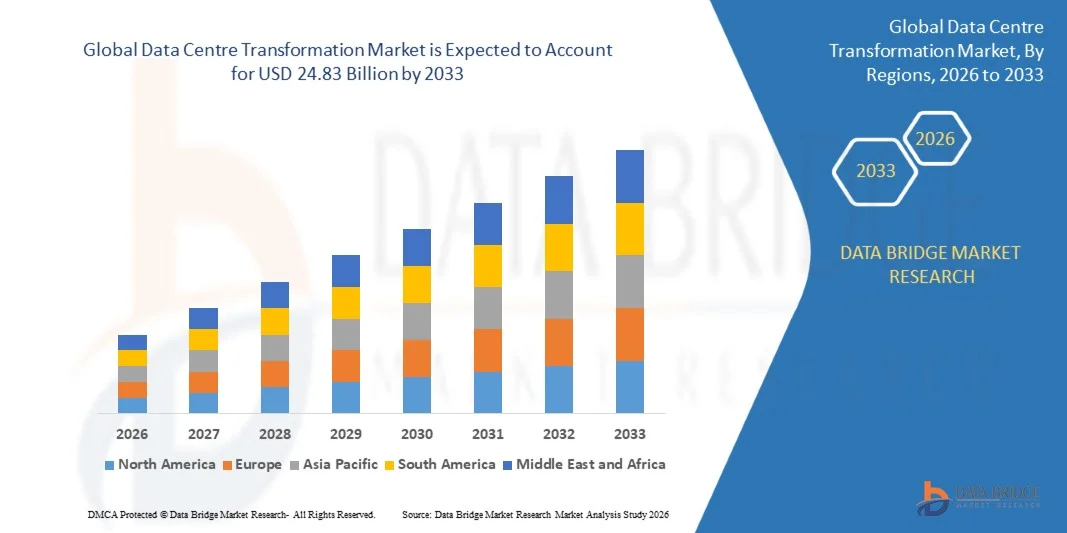
- Согласно анализу рынка Data Bridge Market Research, размер рынка трансформации глобальных центров обработки данных был оценен как11,79 млрд долларов в 2025 годуОжидается, что он достигнет24,83 млрд долларов к 2033 году, вCAGR 9,75%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовой цифровой инфраструктуры, облачных вычислений и технологий автоматизации на предприятиях и поставщиках услуг по всему миру.
- Кроме того, растущий спрос на масштабируемые, безопасные и эффективные операции с центрами обработки данных в сочетании с необходимостью оптимизации энергопотребления и снижения эксплуатационных расходов усиливает использование услуг по преобразованию центров обработки данных.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$11,79 млрд.
- Ожидаемая рыночная стоимость (2033):24,83 миллиарда долларов
- Прогноз CAGR (2026–2033): 9.75 %
Каковы основные выводы рынка трансформации центров обработки данных
- Услуги Data Centre Transformation предоставляют комплексные решения, такие как консолидация, оптимизация, автоматизация и управление инфраструктурой, которые становятся все более важными для предприятий, поставщиков облачных услуг и операторов колокейшн. Эти решения повышают операционную эффективность, минимизируют время простоя и обеспечивают бесшовную масштабируемость.
- Растущая зависимость от облачных приложений, высокопроизводительных вычислений и гибридной ИТ-инфраструктуры стимулирует спрос на услуги трансформации. Кроме того, организации отдают приоритет экономически эффективным, устойчивым и автоматизированным решениям для центров обработки данных для повышения гибкости, устойчивости и непрерывности бизнеса, что делает преобразование центров обработки данных критически важным фактором современных цифровых операций.
- Северная Америка доминировала на рынке трансформации центров обработки данных с самой большой долей доходов в 2025 году, чему способствовали быстрые инициативы по цифровой трансформации и сильное внедрение технологий облачных вычислений на предприятиях.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.Трансформация центра обработки данныхРынок, обусловленный растущим спросом на облачные услуги, быстрым расширением цифровой экономики и увеличением инвестиций в крупномасштабную инфраструктуру центров обработки данных в таких странах, как Китай, Индия, Япония и Сингапур.
- Сегмент услуг по оптимизации занимал самую большую долю рынка в 2025 году, что обусловлено растущей потребностью предприятий в повышении эффективности центров обработки данных, сокращении эксплуатационных расходов и повышении производительности инфраструктуры. Услуги по оптимизации помогают организациям оптимизировать рабочие нагрузки, улучшить использование ресурсов и повысить надежность системы, что делает их ключевым компонентом стратегий модернизации цифровой инфраструктуры.
Сфера охвата и сегментация рынка трансформации центров обработки данных
|
Атрибуты |
Центр обработки данных Трансформация Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке трансформации ЦОД
«Рост внедрения облачных вычислений и гибридной ИТ-инфраструктуры»
Растущий сдвиг в сторону облачных вычислений и гибридной ИТ-инфраструктуры значительно формирует рынок трансформации центров обработки данных, поскольку организации ищут масштабируемую, гибкую и эффективную цифровую инфраструктуру для поддержки современных рабочих нагрузок. Решения по преобразованию центров обработки данных набирают обороты благодаря их способности оптимизировать использование ресурсов, повышать операционную эффективность и поддерживать бесшовную интеграцию между локальными и облачными средами. Эта тенденция побуждает предприятия модернизировать устаревшую инфраструктуру и внедрять передовые решения для управления данными, которые соответствуют развивающимся цифровым стратегиям.
Растущий спрос на высокопроизводительные вычисления, обработку данных в реальном времени и цифровые услуги ускорил потребность в модернизированных средах центров обработки данных. Компании в таких отраслях, как финансы, здравоохранение, розничная торговля и телекоммуникации, инвестируют в модернизацию инфраструктуры для поддержки растущих объемов данных и обеспечения бесперебойной доставки услуг. Этот переход также стимулирует внедрение программно-определяемой инфраструктуры, технологий виртуализации и автоматизированных платформ управления для повышения оперативной гибкости и эффективности.
Инициативы цифровой трансформации влияют на ИТ-стратегии предприятий, при этом организации делают упор на автоматизацию, масштабируемость и энергоэффективную инфраструктуру. Трансформация центров обработки данных позволяет компаниям снизить операционную сложность при одновременном повышении производительности и устойчивости системы. Поставщики технологий все чаще внедряют передовые платформы и интегрированные решения, которые поддерживают плавную миграцию рабочей нагрузки, расширенные возможности безопасности и улучшенное управление инфраструктурой в гибридных и многооблачных средах.
Например, в 2024 году Microsoft и Amazon Web Services расширили свою облачную инфраструктуру и внедрили передовые услуги преобразования центров обработки данных для поддержки инициатив по модернизации предприятий. Эти разработки были внедрены, чтобы помочь организациям перенести устаревшие системы в облачные среды, улучшить возможности обработки данных и повысить устойчивость цифровой инфраструктуры на глобальных рынках.
В то время как спрос на решения для трансформации центров обработки данных растет, устойчивое расширение рынка зависит от непрерывных технологических инноваций, эффективного управления инфраструктурой и способности интегрировать передовые технологии с существующими ИТ-средами. Поставщики услуг также сосредоточены на повышении масштабируемости, операционной эффективности и возможностей кибербезопасности для поддержки долгосрочных стратегий цифровой трансформации предприятий.
Динамика рынка трансформации дата-центров
водитель
«Усиление инициатив по цифровой трансформации предприятий»
Быстрая цифровая трансформация в различных отраслях промышленности является основным драйвером рынка трансформации центров обработки данных. Организации модернизируют свою ИТ-инфраструктуру для поддержки новых технологий, таких как искусственный интеллект, аналитика больших данных и приложения Интернета вещей (IoT). Этот сдвиг побуждает предприятия модернизировать традиционные среды центров обработки данных и внедрять гибкие инфраструктурные решения, способные поддерживать сложные цифровые рабочие нагрузки.
Расширение использования облачных приложений и сервисов, основанных на данных, влияет на рост рынка, поскольку компаниям требуется надежная, масштабируемая и безопасная инфраструктура для управления растущими объемами данных. Трансформация центров обработки данных позволяет предприятиям повысить производительность системы, улучшить управление ресурсами и обеспечить непрерывность бизнеса, поддерживая развитие цифровых услуг и опыта клиентов.
Поставщики технологий активно поддерживают модернизацию предприятий с помощью передовых решений по трансформации, консалтинговых услуг и интегрированных инфраструктурных платформ. Эти усилия поддерживаются растущей потребностью в оперативной гибкости и повышении эффективности ИТ, поощряя партнерские отношения между поставщиками технологий и предприятиями для оптимизации модернизации инфраструктуры и повышения производительности центров обработки данных.
Например, в 2023 году IBM и Dell Technologies сообщили об увеличении развертывания решений по преобразованию центров обработки данных в средах корпоративных и облачных поставщиков услуг. Эти инициативы были введены для поддержки внедрения гибридных облаков, оптимизации управления инфраструктурой и повышения масштабируемости системы для современных рабочих нагрузок предприятия.
Хотя инициативы по цифровой трансформации стимулируют рост рынка, долгосрочное расширение зависит от непрерывного обновления инфраструктуры, улучшения взаимодействия между платформами и наличия квалифицированных ИТ-специалистов, способных управлять сложными цифровыми экосистемами.
Сдержанность/вызов
«Высокие затраты на внедрение и сложность интеграции»
• Значительной проблемой остается высокая стоимость проектов по преобразованию центров обработки данных, особенно для малых и средних предприятий. Модернизация устаревшей инфраструктуры, развертывание передовых аппаратных и программных решений и перенос рабочих нагрузок на современные платформы требуют значительных финансовых вложений. Эти расходы могут ограничить принятие среди организаций с ограниченными ИТ-бюджетами.
Проблемы интеграции также влияют на рост рынка, поскольку предприятия часто используют сложные устаревшие системы, которые требуют тщательного планирования во время инициатив по модернизации. Обеспечение совместимости между существующей инфраструктурой и новыми цифровыми платформами может быть технически сложным, требующим специальных знаний и расширенных сроков реализации.
Безопасность и конфиденциальность данных также влияют на принятие решений, поскольку организации должны обеспечить соответствие преобразованных сред центров обработки данных нормативным требованиям и поддерживать надежную систему кибербезопасности. Растущая сложность киберугроз требует постоянного мониторинга, передовых инструментов безопасности и хорошо структурированных рамок управления для защиты конфиденциальных корпоративных данных.
Например, в 2024 году организации в таких странах, как Германия и Сингапур, сообщили о проблемах в реализации крупномасштабных инициатив по преобразованию центров обработки данных из-за высоких требований к инвестициям в инфраструктуру и сложностей интеграции с существующими ИТ-системами. Эти проблемы увеличили сроки реализации проектов и эксплуатационные расходы для предприятий, проходящих модернизацию цифровой инфраструктуры.
Решение этих проблем потребует затратоэффективных стратегий трансформации, улучшения взаимодействия между устаревшими и современными системами и более тесного сотрудничества между поставщиками технологий и предприятиями. Инвестиции в обучение персонала, передовые системы безопасности и масштабируемые инфраструктурные решения также будут иметь важное значение для поддержки долгосрочного роста глобального рынка трансформации центров обработки данных.
Как сегментируется рынок трансформации ЦОД
Рынок сегментирован на основе услуг, конечного пользователя и вертикали.
• Услуги
На основе услуг рынок трансформации центров обработки данных сегментирован на услуги консолидации, услуги оптимизации, услуги автоматизации и услуги управления инфраструктурой. Сегмент услуг по оптимизации занимал самую большую долю рынка в 2025 году, что обусловлено растущей потребностью предприятий в повышении эффективности центров обработки данных, сокращении эксплуатационных расходов и повышении производительности инфраструктуры. Услуги по оптимизации помогают организациям оптимизировать рабочие нагрузки, улучшить использование ресурсов и повысить надежность системы, что делает их ключевым компонентом стратегий модернизации цифровой инфраструктуры.
Ожидается, что в сегменте услуг автоматизации будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим внедрением интеллектуальных инструментов автоматизации и программно-определяемой инфраструктуры. Услуги автоматизации позволяют организациям сокращать ручное вмешательство, повышать операционную эффективность и поддерживать более быстрое развертывание ИТ-ресурсов, что делает их все более важными для управления сложными гибридными и многооблачными средами.
• Конечный пользователь
На базе конечного пользователя рынок трансформации центров обработки данных сегментирован на поставщиков облачных услуг, поставщиков колокейшн и предприятий. Сегмент поставщиков облачных услуг занимал самую большую долю рынка в 2025 году, чему способствовало быстрое расширение облачной инфраструктуры и растущий спрос на масштабируемые решения для хранения и обработки данных. Облачные провайдеры постоянно инвестируют в модернизацию инфраструктуры центров обработки данных для повышения производительности, надежности и энергоэффективности, поддерживая растущий спрос на облачные услуги.
Ожидается, что в сегменте предприятий будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено ростом инициатив цифровой трансформации в различных отраслях. Предприятия модернизируют свою ИТ-инфраструктуру для поддержки передовых технологий, таких как искусственный интеллект, аналитика больших данных и приложения Интернета вещей, что приводит к более широкому внедрению услуг преобразования центров обработки данных.
• Вертикальный
На основе вертикали рынок трансформации центров обработки данных сегментирован на BFSI, IT и телекоммуникации, правительство и оборону, энергетику, производство и другие. Сегмент ИТ и телекоммуникаций занимал самую большую долю рынка в 2025 году, чему способствовал быстрый рост цифровых услуг, облачных вычислений и приложений с интенсивным использованием данных. Организации в этом секторе нуждаются в высокомасштабируемой и надежной инфраструктуре для поддержки сетевых операций, управления данными и высокоскоростных услуг подключения.
Ожидается, что в сегменте BFSI будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим внедрением цифрового банкинга, онлайн-финансовых услуг и безопасных систем управления данными. Финансовые учреждения инвестируют в передовую инфраструктуру центров обработки данных для повышения кибербезопасности, обеспечения соблюдения нормативных требований и поддержки обработки транзакций в режиме реального времени на цифровых платформах.
В каком регионе находится наибольшая доля рынка трансформации ЦОД
Северная Америка доминировала на рынке трансформации центров обработки данных с самой большой долей доходов в 2025 году, чему способствовали быстрые инициативы по цифровой трансформации и сильное внедрение технологий облачных вычислений на предприятиях.
Организации в регионе делают упор на масштабируемую ИТ-инфраструктуру, передовое управление данными и безопасные цифровые среды для поддержки растущих объемов корпоративных данных и облачных приложений.
Это широкое внедрение также поддерживается сильными инвестициями в технологическую инфраструктуру, присутствием крупных поставщиков облачных услуг и растущим спросом на эффективные и автоматизированные операции центров обработки данных в различных отраслях.
Центр обработки данных США Transformation Market Insight
Рынок трансформации центров обработки данных в США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало быстрое внедрение облачных вычислений, аналитики больших данных и технологий искусственного интеллекта. Предприятия во всех отраслях инвестируют в модернизацию устаревшей ИТ-инфраструктуры для поддержки цифровых услуг и повышения операционной эффективности. Растущее присутствие гипермасштабных центров обработки данных наряду с растущим спросом на гибридные и многооблачные среды еще больше способствует расширению рынка трансформации центров обработки данных в стране.
Европейский центр обработки данных Transformation Market Insight
Ожидается, что на европейском рынке трансформации центров обработки данных будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, в основном за счет увеличения цифровизации в различных отраслях и сильного регулирующего акцента на безопасность и конфиденциальность данных. Организации по всему региону модернизируют свою ИТ-инфраструктуру для повышения операционной эффективности и поддержки передовых цифровых приложений. Растущее внедрение облачных платформ, технологий виртуализации и автоматизированных систем управления инфраструктурой также ускоряет рост рынка.
Центр обработки данных Transformation Market Insight
Ожидается, что рынок трансформации центров обработки данных в Великобритании будет значительно расти с 2026 по 2033 год, что обусловлено сильными инвестициями в цифровую инфраструктуру и растущим внедрением облачных услуг. Компании в стране сосредоточены на модернизации возможностей центров обработки данных для поддержки передовых аналитических, искусственного интеллекта и приложений с интенсивным использованием данных. Растущий спрос на надежные и безопасные решения для хранения данных также способствует внедрению услуг по преобразованию центров обработки данных.
Немецкий центр обработки данных Transformation Market Insight
Ожидается, что рынок трансформации центров обработки данных в Германии будет устойчиво расти с 2026 по 2033 год, чему способствует передовая промышленная база страны и сильный акцент на технологические инновации. Предприятия все чаще внедряют современные решения для центров обработки данных для поддержки цифрового производства, автоматизации и подключенных технологий. Растущий спрос на энергоэффективную инфраструктуру и безопасные системы управления данными также побуждает организации инвестировать в инициативы по преобразованию центров обработки данных.
Азиатско-Тихоокеанский центр обработки данных Transformation Market Insight
Ожидается, что рынок трансформации центров обработки данных в Азиатско-Тихоокеанском регионе будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, обусловленные быстрой цифровизацией, увеличением проникновения Интернета и расширением внедрения облачных услуг в странах с развивающейся экономикой. Страны региона вкладывают значительные средства в цифровую инфраструктуру для поддержки роста электронной коммерции, финтеха и онлайн-сервисов. Правительственные инициативы, способствующие цифровой трансформации и развитию умных городов, еще больше ускоряют внедрение передовых технологий центров обработки данных.
Японский центр обработки данных Transformation Market Insight
Ожидается, что рынок трансформации центров обработки данных в Японии будет стабильно расти с 2026 по 2033 год из-за сильных технологических возможностей страны и растущего спроса на высокопроизводительную вычислительную инфраструктуру. Японские предприятия инвестируют в передовые решения для центров обработки данных для поддержки искусственного интеллекта, робототехники и приложений IoT. Интеграция энергоэффективных систем и автоматизированного управления инфраструктурой также способствует модернизации центров обработки данных по всей стране.
Китайский центр обработки данных Transformation Market
Рынок трансформации центров обработки данных в Китае составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрым цифровым расширением страны и широкомасштабным внедрением услуг облачных вычислений. Китай стал крупным центром развития инфраструктуры центров обработки данных, поддерживаемым сильными правительственными инициативами, способствующими цифровой трансформации. Растущий спрос на облачные сервисы, аналитику больших данных и передовые цифровые платформы стимулирует инвестиции в современные технологии центров обработки данных по всей стране.
Какие компании занимают лидирующие позиции на рынке трансформации центров обработки данных
Индустрией трансформации ЦОД в первую очередь руководят хорошо зарекомендовавшие себя компании, среди которых:
- Accenture (Ирландия)
- Атос (Франция)
- Cisco Systems, Inc. (США)
- Cognizant (США)
- Dell Inc. (США)
- HCL Technologies (Индия)
- IBM (США)
- Schneider Electric SE (Франция)
- Wipro (Индия)
- Amazon Web Services (AWS)
- Digital Realty (США)
- Equinix (США)
- Google (США)
- Microsoft Corporation (США)
- Oracle (США)
- Dell EMC (США)
Каковы последние тенденции на рынке трансформации центров обработки данных
- В марте 2026 года EdgeConneX объявила о расширении своей деятельности в японском регионе Кансай для поддержки растущего спроса на периферийные вычисления и облачные сервисы. Разработка сосредоточена на создании передовых центров обработки данных, которые обеспечивают более быструю обработку данных и связь с низкой задержкой. Это расширение направлено на укрепление присутствия компании на рынке цифровой инфраструктуры Азиатско-Тихоокеанского региона, одновременно поддерживая растущий спрос предприятий на приложения в режиме реального времени. Ожидается, что инициатива ускорит развертывание пограничной вычислительной инфраструктуры и повысит региональную облачную связь.
- В феврале 2025 года NTT объявила о приобретении NTT Data и планирует развивать почти 1 ГВт новых мощностей центра обработки данных в рамках своей стратегии расширения, ориентированной на устойчивое развитие. Проект подчеркивает использование возобновляемых источников энергии и технологий повторного использования отходов и тепла для достижения нулевых операций. Эта разработка направлена на укрепление возможностей цифровой инфраструктуры компании при поддержке экологически ответственных операций центра обработки данных. Ожидается, что эта инициатива будет способствовать внедрению энергоэффективных методов преобразования центров обработки данных на мировом рынке.
- В январе 2024 года Vantage Data Centers обеспечили крупные инвестиции в акционерный капитал во главе с DigitalBridge и Silver Lake для ускорения расширения гипермасштабных центров обработки данных во всем мире. Финансирование будет поддерживать развитие кампусов центров обработки данных с высокой пропускной способностью, предназначенных для удовлетворения растущего спроса на облачные вычисления и цифровые услуги. Эта инициатива направлена на улучшение глобальной инфраструктуры компании и поддержку крупномасштабных рабочих нагрузок предприятия. Ожидается, что инвестиции укрепят развитие гипермасштабных центров обработки данных и будут способствовать дальнейшей трансформации глобальной цифровой инфраструктуры.
- В октябре 2024 года Dell Inc. представила новые масштабируемые системы, серверы и инновации в области хранения данных в рамках своей инициативы Dell AI Factory. Запуск включает в себя передовые инфраструктурные платформы, предназначенные для поддержки рабочих нагрузок искусственного интеллекта высокой плотности и повышения эффективности вычислений в современных центрах обработки данных. Эти решения интегрируют жидкостное охлаждение и масштабируемую архитектуру для оптимизации производительности и энергоэффективности. Развитие поддерживает предприятия в модернизации инфраструктуры и внедрении операций центров обработки данных на основе ИИ
- В июне 2023 года Cisco Systems, Inc. запустила кластеры искусственного интеллекта Nexus HyperFabric в сотрудничестве с NVIDIA для поддержки развертывания на предприятии генеративной инфраструктуры искусственного интеллекта. Решение обеспечивает интегрированную аналитику, видимость и возможности облачного управления для упрощения управления рабочей нагрузкой ИИ в современных центрах обработки данных. Это нововведение помогает организациям развертывать масштабируемую и эффективную инфраструктуру ИИ, одновременно снижая операционную сложность. Ожидается, что запуск ускорит внедрение архитектур центров обработки данных, готовых к использованию ИИ, во всем мире.
- В августе 2022 года CapitaLand Investment объявила о планах по разработке крупномасштабного центра обработки данных в Осаке, Япония, предназначенного для работы на возобновляемых источниках энергии. Проект направлен на поддержку устойчивого развития цифровой инфраструктуры при одновременном удовлетворении растущего спроса на хранение данных и облачные услуги в Азиатско-Тихоокеанском регионе. Сосредоточив внимание на экологически ответственных операциях, компания стремится укрепить свое присутствие на рынке центров обработки данных. Инициатива подчеркивает растущий акцент на зеленую инфраструктуру ЦОД в глобальных стратегиях цифровой трансформации.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ТРАНСФОРМАЦИИ ЦЕНТРОВ ОБРАБОТКИ ДАННЫХ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАТЫВАЕМЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 ОСНОВНЫЕ ВЫВОДЫ
2.2 ВЫХОД НА ГЛОБАЛЬНЫЙ РЫНОК ТРАНСФОРМАЦИИ ЦЕНТРОВ ОБРАБОТКИ ДАННЫХ
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 РУКОВОДСТВО ПО РЫНКУ
2.2.4 СЕТКА ПОЗИЦИОНИРОВАНИЯ КОМПАНИИ
2.2.5 АНАЛИЗ РЫНОЧНОЙ ДОЛИ КОМПАНИИ
2.2.6 МНОГОМЕРНОЕ МОДЕЛИРОВАНИЕ
2.2.7 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.8 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.9 АНАЛИЗ ДОЛИ ПОСТАВЩИКОВ
2.2.10 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.11 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 ГЛОБАЛЬНЫЙ РЫНОК ТРАНСФОРМАЦИИ ЦЕНТРОВ ОБРАБОТКИ ДАННЫХ: ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИАЛЬНЫХ ИНСАЙТОВ
5.1 ПЯТЬ СИЛ ПОРТЕРА
5.2 НОРМАТИВНЫЕ СТАНДАРТЫ
5.3 ТЕХНОЛОГИЧЕСКИЕ ТРЕНДЫ
5.4 ПАТЕНТНЫЙ АНАЛИЗ
5.5 ПРИМЕР ИЗ ПРАКТИКИ
5.6 АНАЛИЗ ЦЕПОЧКИ СОЗДАНИЯ СТОИМОСТИ
5.7 СРАВНИТЕЛЬНЫЙ АНАЛИЗ КОМПАНИЙ
6 МИРОВОЙ РЫНОК ТРАНСФОРМАЦИИ ЦЕНТРОВ ОБРАБОТКИ ДАННЫХ ПО ТИПУ УСЛУГ
6.1 ОБЗОР
6.2 УСЛУГИ ПО КОНСОЛИДАЦИИ
6.3 УСЛУГИ ПО ОПТИМИЗАЦИИ
6.4 УСЛУГИ АВТОМАТИЗАЦИИ
6.5 УСЛУГИ ПО УПРАВЛЕНИЮ ИНФРАСТРУКТУРОЙ
7 ГЛОБАЛЬНЫЙ РЫНОК ТРАНСФОРМАЦИИ ЦЕНТРОВ ОБРАБОТКИ ДАННЫХ, ПО ПРОЦЕССУ
7.1 ОБЗОР
7.2 МИГРАЦИЯ ЦЕНТРА ОБРАБОТКИ ДАННЫХ
7.3 МАСШТАБНЫЕ ИЗМЕНЕНИЯ В ОБОРУДОВАНИИ
7.4 ВИРТУАЛИЗАЦИЯ
7.5 АВТОМАТИЗАЦИЯ БИЗНЕС-ПРОЦЕССОВ
7.6 ДРУГИЕ
8 ГЛОБАЛЬНЫЙ РЫНОК ТРАНСФОРМАЦИИ ЦЕНТРОВ ОБРАБОТКИ ДАННЫХ ПО СПОСОБУ РАЗВЕРТЫВАНИЯ
8.1 ОБЗОР
8.2 ЛОКАЛЬНЫЕ
8.3 ОБЛАКО
8.3.1 ПУБЛИЧНОЕ ОБЛАКО
8.3.2 ЧАСТНОЕ ОБЛАКО
8.3.3 ГИБРИДНОЕ ОБЛАКО
9 МИРОВОЙ РЫНОК ТРАНСФОРМАЦИИ ЦЕНТРОВ ОБРАБОТКИ ДАННЫХ ПО ТИПУ УРОВНЯ
9.1 ОБЗОР
9.2 УРОВЕНЬ 1
9.3 УРОВЕНЬ 2
9.4 УРОВЕНЬ 3
9.5 УРОВЕНЬ 4
10 МИРОВОЙ РЫНОК ТРАНСФОРМАЦИИ ЦЕНТРОВ ОБРАБОТКИ ДАННЫХ ПО РАЗМЕРУ ЦЕНТРА ОБРАБОТКИ ДАННЫХ
10.1 ОБЗОР
10.2 МАЛЫЕ ЦЕНТРЫ ОБРАБОТКИ ДАННЫХ
10.2.1 ПО ТИПУ УРОВНЯ
10.2.1.1. УРОВЕНЬ 1
10.2.1.2. УРОВЕНЬ 2
10.2.1.3. УРОВЕНЬ 3
10.2.1.4. УРОВЕНЬ 4
10.3 СРЕДНИЕ ЦЕНТРЫ ОБРАБОТКИ ДАННЫХ
10.3.1 ПО ТИПУ УРОВНЯ
10.3.1.1. УРОВЕНЬ 1
10.3.1.2. УРОВЕНЬ 2
10.3.1.3. УРОВЕНЬ 3
10.3.1.4. УРОВЕНЬ 4
10.4 КРУПНЫЕ ЦЕНТРЫ ОБРАБОТКИ ДАННЫХ
10.4.1 ПО ТИПУ УРОВНЯ
10.4.1.1. УРОВЕНЬ 1
10.4.1.2. УРОВЕНЬ 2
10.4.1.3. УРОВЕНЬ 3
10.4.1.4. УРОВЕНЬ 4
11 МИРОВОЙ РЫНОК ТРАНСФОРМАЦИИ ЦЕНТРОВ ОБРАБОТКИ ДАННЫХ ПО ТИПУ СТРОИТЕЛЬСТВА
11.1 ОБЗОР
11.2 НОВЫЙ ЦЕНТР ОБРАБОТКИ ДАННЫХ
11.2.1 ВНУТРЕННИЙ ЦЕНТР ДАННЫХ
11.2.2 ЦЕНТР ОБРАБОТКИ ДАННЫХ ПОСТАВЩИКА УСЛУГ
11.3 ПЕРЕСТРОЙКА ЦЕНТРА ОБРАБОТКИ ДАННЫХ
12 ГЛОБАЛЬНЫЙ РЫНОК ТРАНСФОРМАЦИИ ЦЕНТРОВ ОБРАБОТКИ ДАННЫХ, ПО КОНЕЧНОМУ ПОЛЬЗОВАТЕЛЮ
12.1 ОБЗОР
12.2 ПОСТАВЩИКИ ОБЛАЧНЫХ УСЛУГ
12.3 ПОСТАВЩИКИ КОЛОКАЦИИ
12.4 ПРЕДПРИЯТИЯ
12.4.1 МАЛЫЕ И СРЕДНИЕ ПРЕДПРИЯТИЯ
12.4.2 КРУПНОЕ ПРЕДПРИЯТИЕ
13 МИРОВОЙ РЫНОК ТРАНСФОРМАЦИИ ЦЕНТРОВ ОБРАБОТКИ ДАННЫХ, ПО ВЕРТИКАЛЯМ
13.1 ОБЗОР
13.2 БАНКОВСКОЕ ДЕЛО, ФИНАНСОВЫЕ УСЛУГИ И СТРАХОВАНИЕ
13.2.1 ПО ТИПУ УСЛУГИ
13.2.1.1. УСЛУГИ ПО КОНСОЛИДАЦИИ
13.2.1.2. УСЛУГИ ПО ОПТИМИЗАЦИИ
13.2.1.3. УСЛУГИ АВТОМАТИЗАЦИИ
13.2.1.4.УСЛУГИ ПО УПРАВЛЕНИЮ ИНФРАСТРУКТУРОЙ
13.3 ИТ И ТЕЛЕКОММУНИКАЦИИ
13.3.1 ПО ТИПУ УСЛУГИ
13.3.1.1. УСЛУГИ ПО КОНСОЛИДАЦИИ
13.3.1.2. УСЛУГИ ПО ОПТИМИЗАЦИИ
13.3.1.3. УСЛУГИ АВТОМАТИЗАЦИИ
13.3.1.4.УСЛУГИ ПО УПРАВЛЕНИЮ ИНФРАСТРУКТУРОЙ
13.4 ПРАВИТЕЛЬСТВО И ОБОРОНА
13.4.1 ПО ТИПУ УСЛУГИ
13.4.1.1. УСЛУГИ ПО КОНСОЛИДАЦИИ
13.4.1.2. УСЛУГИ ПО ОПТИМИЗАЦИИ
13.4.1.3. УСЛУГИ АВТОМАТИЗАЦИИ
13.4.1.4. УСЛУГИ ПО УПРАВЛЕНИЮ ИНФРАСТРУКТУРОЙ
13.5 ЗДРАВООХРАНЕНИЕ
13.5.1 ПО ТИПУ УСЛУГИ
13.5.1.1. УСЛУГИ ПО КОНСОЛИДАЦИИ
13.5.1.2. УСЛУГИ ПО ОПТИМИЗАЦИИ
13.5.1.3. УСЛУГИ АВТОМАТИЗАЦИИ
13.5.1.4. УСЛУГИ ПО УПРАВЛЕНИЮ ИНФРАСТРУКТУРОЙ
13.6 ТРАНСПОРТ
13.6.1 ПО ТИПУ УСЛУГИ
13.6.1.1. УСЛУГИ ПО КОНСОЛИДАЦИИ
13.6.1.2. УСЛУГИ ПО ОПТИМИЗАЦИИ
13.6.1.3. УСЛУГИ АВТОМАТИЗАЦИИ
13.6.1.4. УСЛУГИ ПО УПРАВЛЕНИЮ ИНФРАСТРУКТУРОЙ
13.7 РОЗНИЧНАЯ ТОРГОВЛЯ
13.7.1 ПО ТИПУ УСЛУГИ
13.7.1.1. УСЛУГИ ПО КОНСОЛИДАЦИИ
13.7.1.2. УСЛУГИ ПО ОПТИМИЗАЦИИ
13.7.1.3. УСЛУГИ АВТОМАТИЗАЦИИ
13.7.1.4.УСЛУГИ ПО УПРАВЛЕНИЮ ИНФРАСТРУКТУРОЙ
13.8 ЭНЕРГИЯ
13.8.1 ПО ТИПУ УСЛУГИ
13.8.1.1. УСЛУГИ ПО КОНСОЛИДАЦИИ
13.8.1.2. УСЛУГИ ПО ОПТИМИЗАЦИИ
13.8.1.3. УСЛУГИ АВТОМАТИЗАЦИИ
13.8.1.4. УСЛУГИ ПО УПРАВЛЕНИЮ ИНФРАСТРУКТУРОЙ
13.9 ПРОИЗВОДСТВО
13.9.1 ПО ТИПУ УСЛУГИ
13.9.1.1. УСЛУГИ ПО КОНСОЛИДАЦИИ
13.9.1.2. УСЛУГИ ПО ОПТИМИЗАЦИИ
13.9.1.3. УСЛУГИ АВТОМАТИЗАЦИИ
13.9.1.4. УСЛУГИ ПО УПРАВЛЕНИЮ ИНФРАСТРУКТУРОЙ
13.1 ДРУГИЕ
14 ГЛОБАЛЬНЫЙ РЫНОК ТРАНСФОРМАЦИИ ЦЕНТРОВ ОБРАБОТКИ ДАННЫХ ПО ГЕОГРАФИИ
ГЛОБАЛЬНЫЙ РЫНОК ТРАНСФОРМАЦИИ ЦЕНТРОВ ОБРАБОТКИ ДАННЫХ (ВСЯ СЕГМЕНТАЦИЯ, УКАЗАННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
14.1 СЕВЕРНАЯ АМЕРИКА
14.1.1 США
14.1.2 КАНАДА
14.1.3 МЕКСИКА
14.2 ЕВРОПА
14.2.1 ГЕРМАНИЯ
14.2.2 ФРАНЦИЯ
14.2.3 Великобритания
14.2.4 ИТАЛИЯ
14.2.5 ИСПАНИЯ
14.2.6 РОССИЯ
14.2.7 ТУРЦИЯ
14.2.8 БЕЛЬГИЯ
14.2.9 НИДЕРЛАНДЫ
14.2.10 НОРВЕГИЯ
14.2.11 ФИНЛЯНДИЯ
14.2.12 ШВЕЙЦАРИЯ
14.2.13 ДАНИЯ
14.2.14 ШВЕЦИЯ
14.2.15 ПОЛЬША
14.2.16 ОСТАЛЬНАЯ ЕВРОПА
14.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
14.3.1 ЯПОНИЯ
14.3.2 КИТАЙ
14.3.3 ЮЖНАЯ КОРЕЯ
14.3.4 ИНДИЯ
14.3.5 АВСТРАЛИЯ
14.3.6 НОВАЯ ЗЕЛАНДИЯ
14.3.7 СИНГАПУР
14.3.8 ТАИЛАНД
14.3.9 МАЛАЙЗИЯ
14.3.10 ИНДОНЕЗИЯ
14.3.11 ФИЛИППИНЫ
14.3.12 ТАЙВАНЬ
14.3.13 ВЬЕТНАМ
14.3.14 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
14.4 ЮЖНАЯ АМЕРИКА
14.4.1 БРАЗИЛИЯ
14.4.2 АРГЕНТИНА
14.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
14.5 БЛИЖНИЙ ВОСТОК И АФРИКА
14.5.1 ЮЖНАЯ АФРИКА
14.5.2 ЕГИПЕТ
14.5.3 САУДОВСКАЯ АРАВИЯ
14.5.4 ОАЭ
14.5.5 ОМАН
14.5.6 БАХРЕЙН
14.5.7 ИЗРАИЛЬ
14.5.8 КУВЕЙТ
14.5.9 КАТАР
14.5.10 ОСТАЛЬНОЙ БЛИЖНИЙ ВОСТОК И АФРИКА
14.6 ОСНОВНЫЕ ПЕРВИЧНЫЕ ПОКАЗАТЕЛИ: ПО ОСНОВНЫМ СТРАНАМ
15 Глобальный рынок трансформации центров обработки данных, ландшафт компании
15.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
15.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
15.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
15.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
15.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
15.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
15.7 РАСШИРЕНИЯ
15.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
15.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
16 Глобальный рынок трансформации центров обработки данных, SWOT-анализ и анализ DBMR
17 ГЛОБАЛЬНЫЙ РЫНОК ТРАНСФОРМАЦИИ ЦЕНТРОВ ОБРАБОТКИ ДАННЫХ, ПРОФИЛЬ КОМПАНИИ
17.1 WIPRO
17.1.1 ОБЗОР КОМПАНИИ
17.1.2 АНАЛИЗ ДОХОДОВ
17.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.1.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.1.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.2 DELL INC.
17.2.1 ОБЗОР КОМПАНИИ
17.2.2 АНАЛИЗ ДОХОДОВ
17.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.2.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.2.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.3 NETSCOUT
17.3.1 ОБЗОР КОМПАНИИ
17.3.2 АНАЛИЗ ДОХОДОВ
17.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.3.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.3.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.4 СУЗЕ
17.4.1 ОБЗОР КОМПАНИИ
17.4.2 АНАЛИЗ ДОХОДОВ
17.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.4.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.4.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.5 МИНДТЕК.
17.5.1 ОБЗОР КОМПАНИИ
17.5.2 АНАЛИЗ ДОХОДОВ
17.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.5.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.5.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.6 CISCO SYSTEMS, INC.
17.6.1 ОБЗОР КОМПАНИИ
17.6.2 АНАЛИЗ ДОХОДОВ
17.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.6.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.6.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.7 PC CONNECTION, INC.
17.7.1 ОБЗОР КОМПАНИИ
17.7.2 АНАЛИЗ ДОХОДОВ
17.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.7.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.7.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.8 КЛУДОБИТС
17.8.1 ОБЗОР КОМПАНИИ
17.8.2 АНАЛИЗ ДОХОДОВ
17.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.8.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.8.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.9 АТОС ЮВ
17.9.1 ОБЗОР КОМПАНИИ
17.9.2 АНАЛИЗ ДОХОДОВ
17.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.9.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.9.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.1 ШНАЙДЕР ЭЛЕКТРИК
17.10.1 ОБЗОР КОМПАНИИ
17.10.2 АНАЛИЗ ДОХОДОВ
17.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.10.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.10.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.11 КОРПОРАЦИЯ INTEL
17.11.1 ОБЗОР КОМПАНИИ
17.11.2 АНАЛИЗ ДОХОДОВ
17.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.11.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.11.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.12 HCL TECHNOLOGIES LIMITED
17.12.1 ОБЗОР КОМПАНИИ
17.12.2 АНАЛИЗ ДОХОДОВ
17.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.12.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.12.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.13 РАХИ
17.13.1 ОБЗОР КОМПАНИИ
17.13.2 АНАЛИЗ ДОХОДОВ
17.13.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.13.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.13.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.14 IBM
17.14.1 ОБЗОР КОМПАНИИ
17.14.2 АНАЛИЗ ДОХОДОВ
17.14.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.14.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.14.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.15 MICROLAND LIMITED
17.15.1 ОБЗОР КОМПАНИИ
17.15.2 АНАЛИЗ ДОХОДОВ
17.15.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.15.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.15.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.16 ЭМБИ
17.16.1 ОБЗОР КОМПАНИИ
17.16.2 АНАЛИЗ ДОХОДОВ
17.16.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.16.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.16.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.17 СИМЕНС
17.17.1 ОБЗОР КОМПАНИИ
17.17.2 АНАЛИЗ ДОХОДОВ
17.17.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.17.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.17.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.18 ЭНСОНО, ООО
17.18.1 ОБЗОР КОМПАНИИ
17.18.2 АНАЛИЗ ДОХОДОВ
17.18.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.18.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.18.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.19 ТРАНССЕТЕВЫЕ ТЕХНОЛОГИИ
17.19.1 ОБЗОР КОМПАНИИ
17.19.2 АНАЛИЗ ДОХОДОВ
17.19.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.19.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.19.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.2 МАЙКРОСОФТ
17.20.1 ОБЗОР КОМПАНИИ
17.20.2 АНАЛИЗ ДОХОДОВ
17.20.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.20.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.20.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.21 TECH MAHINDRA LIMITED.
17.21.1 ОБЗОР КОМПАНИИ
17.21.2 АНАЛИЗ ДОХОДОВ
17.21.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.21.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.21.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.22 КОГНИЗАНТ
17.22.1 ОБЗОР КОМПАНИИ
17.22.2 АНАЛИЗ ДОХОДОВ
17.22.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.22.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.22.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.23 АКЦЕНТУР.
17.23.1 ОБЗОР КОМПАНИИ
17.23.2 АНАЛИЗ ДОХОДОВ
17.23.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.23.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.23.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.24 ХИТАЧИ
17.24.1 ОБЗОР КОМПАНИИ
17.24.2 АНАЛИЗ ДОХОДОВ
17.24.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.24.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.24.5 ПОСЛЕДНИЕ РАЗВИТИЯ
17.25 МЯГКИЙ ВЫБОР
17.25.1 ОБЗОР КОМПАНИИ
17.25.2 АНАЛИЗ ДОХОДОВ
17.25.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.25.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.25.5 ПОСЛЕДНИЕ РАЗВИТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ПРЕДСТАВЛЕННЫХ В ПРОФИЛЕ, НЕ ЯВЛЯЕТСЯ ПОЛНЫМ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. В НАШЕМ ИССЛЕДОВАНИИ МЫ РАССМАТРИВАЕМ БОЛЕЕ 100 КОМПАНИЙ, ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ.
18 ЗАКЛЮЧЕНИЕ
19 АНКЕТА
20 СВЯЗАННЫХ ОТЧЕТОВ
21 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











